Tahun lalu kamu pindah kantor di pertengahan tahun. Gaji naik, suasana kerja baru, semuanya terasa lancar. Lalu saat mengisi SPT Tahunan, layar tiba-tiba menunjukkan status kurang bayar jutaan rupiah, padahal pajakmu sudah dipotong setiap bulan oleh dua kantor. Situasi ini sangat umum, dan penyebabnya bisa dijelaskan dengan hitungan sederhana.
Di catatan ini kami bahas SPT pindah kerja: kenapa dua bukti potong dalam satu tahun sering menghasilkan kurang bayar, bagaimana cara menggabungkannya di SPT, dan langkah yang bisa kamu ambil sejak hari pertama di kantor baru supaya kejutan ini tidak terulang. Prinsip yang sama berlaku kalau kamu punya dua pemberi kerja sekaligus.
Dua bukti potong dalam satu tahun: kenapa bisa terjadi
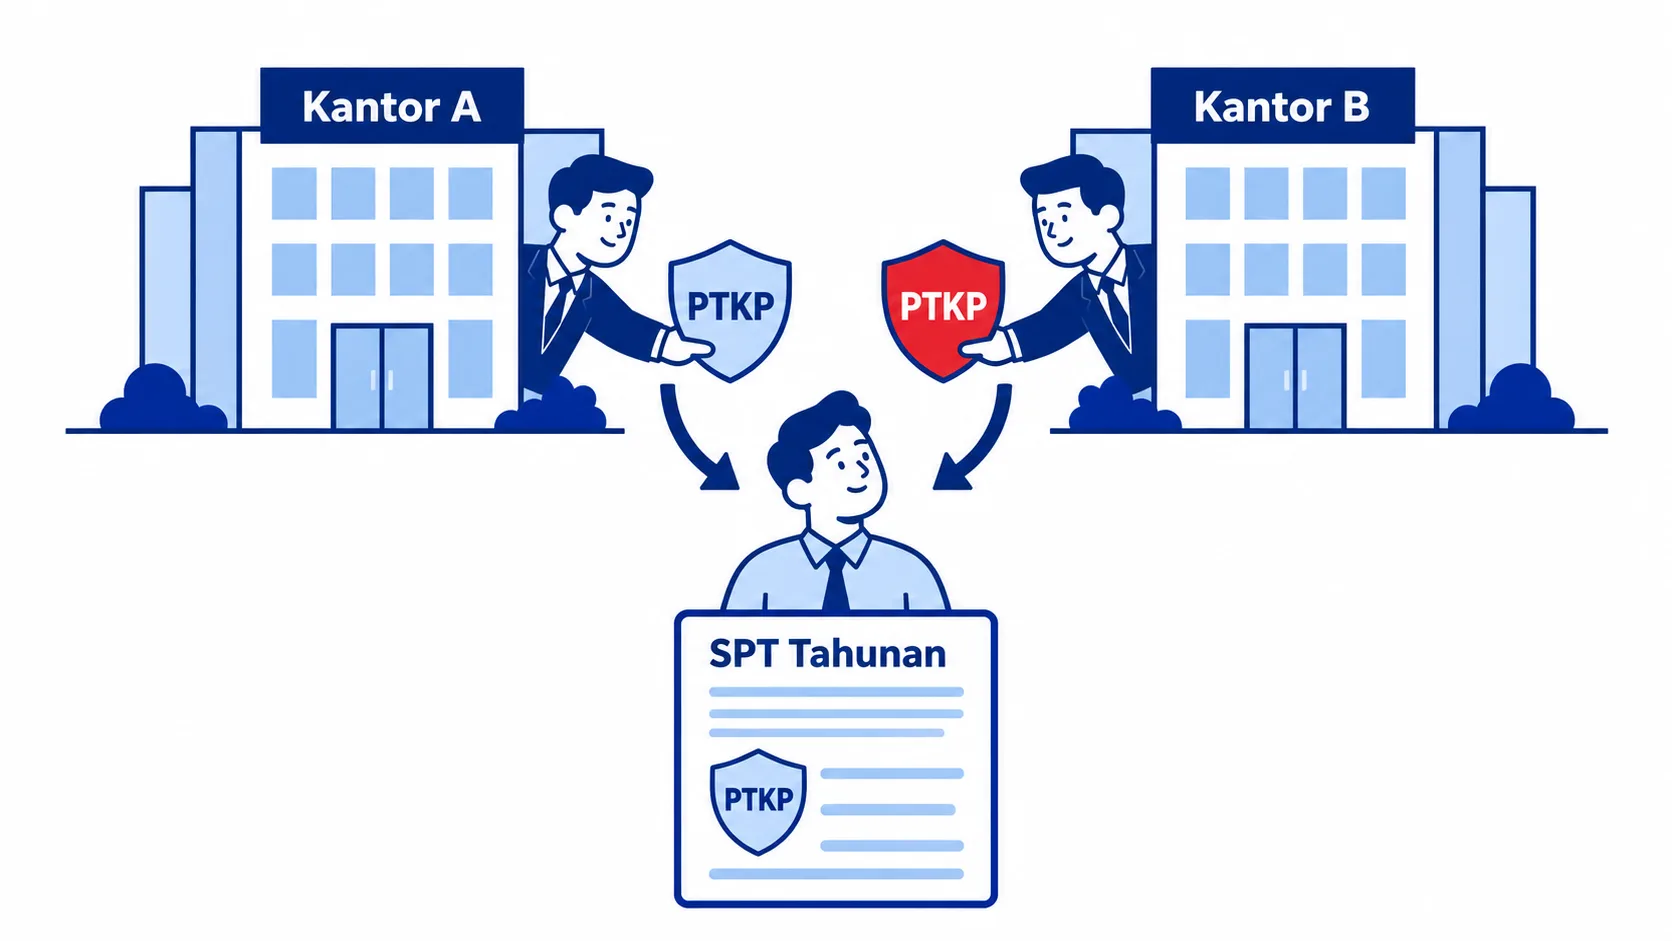
Setiap pemberi kerja memotong PPh 21 atas gaji yang mereka bayarkan. Saat kamu berhenti di pertengahan tahun, kantor lama menghitung ulang pajakmu pada masa pajak terakhir, lalu menerbitkan bukti potong BPA1 (dulu dikenal sebagai formulir 1721-A1). Kantor baru melakukan hal yang sama untuk periode kamu bekerja di sana, sehingga di akhir tahun kamu memegang dua BPA1.
Masalahnya, kedua kantor menghitung pajakmu seolah-olah gaji dari mereka adalah satu-satunya penghasilanmu tahun itu. Akibatnya ada dua hal yang terpakai dua kali:
- PTKP (penghasilan tidak kena pajak) dikurangkan penuh oleh masing-masing kantor.
- Lapisan tarif terendah 5% dipakai dari awal oleh masing-masing kantor.
Di SPT Tahunan, kedua penghasilan itu digabung. PTKP hanya boleh dipakai sekali, dan sebagian penghasilan naik ke lapisan tarif 15%. Selisihnya muncul sebagai kurang bayar. Kalau kamu ingin memahami cara pemotongan bulanan yang dipakai kantor, baca dulu catatan PPh 21 TER.
Pindah kerja SPT kurang bayar: contoh hitungannya
Supaya kebayang, kita pakai contoh Dimas, lajang tanpa tanggungan (status TK/0, PTKP Rp54.000.000 setahun). Januari–Juni ia bekerja di kantor A dengan gaji Rp10.000.000 per bulan, lalu Juli–Desember di kantor B dengan gaji Rp12.000.000 per bulan. Untuk menyederhanakan, iuran pensiun dan tunjangan lain kami abaikan.
| Keterangan | Kantor A (Jan–Jun) | Kantor B (Jul–Des) |
|---|---|---|
| Penghasilan bruto | Rp60.000.000 | Rp72.000.000 |
| Biaya jabatan | (Rp3.000.000) | (Rp3.000.000) |
| Penghasilan neto | Rp57.000.000 | Rp69.000.000 |
| PTKP TK/0 | (Rp54.000.000) | (Rp54.000.000) |
| Penghasilan kena pajak | Rp3.000.000 | Rp15.000.000 |
| PPh 21 terutang (5%) | Rp150.000 | Rp750.000 |
Data simulasi, bukan hasil klien.
Total PPh 21 yang dipotong kedua kantor Rp900.000. Sekarang lihat hitungan setahun penuh di SPT:
| Keterangan | Gabungan di SPT |
|---|---|
| Penghasilan neto (Rp57.000.000 + Rp69.000.000) | Rp126.000.000 |
| PTKP TK/0, dipakai sekali | (Rp54.000.000) |
| Penghasilan kena pajak | Rp72.000.000 |
| PPh terutang: 5% × Rp60.000.000 + 15% × Rp12.000.000 | Rp4.800.000 |
| Kredit pajak dari dua BPA1 | (Rp900.000) |
| Kurang bayar | Rp3.900.000 |
Data simulasi, bukan hasil klien.
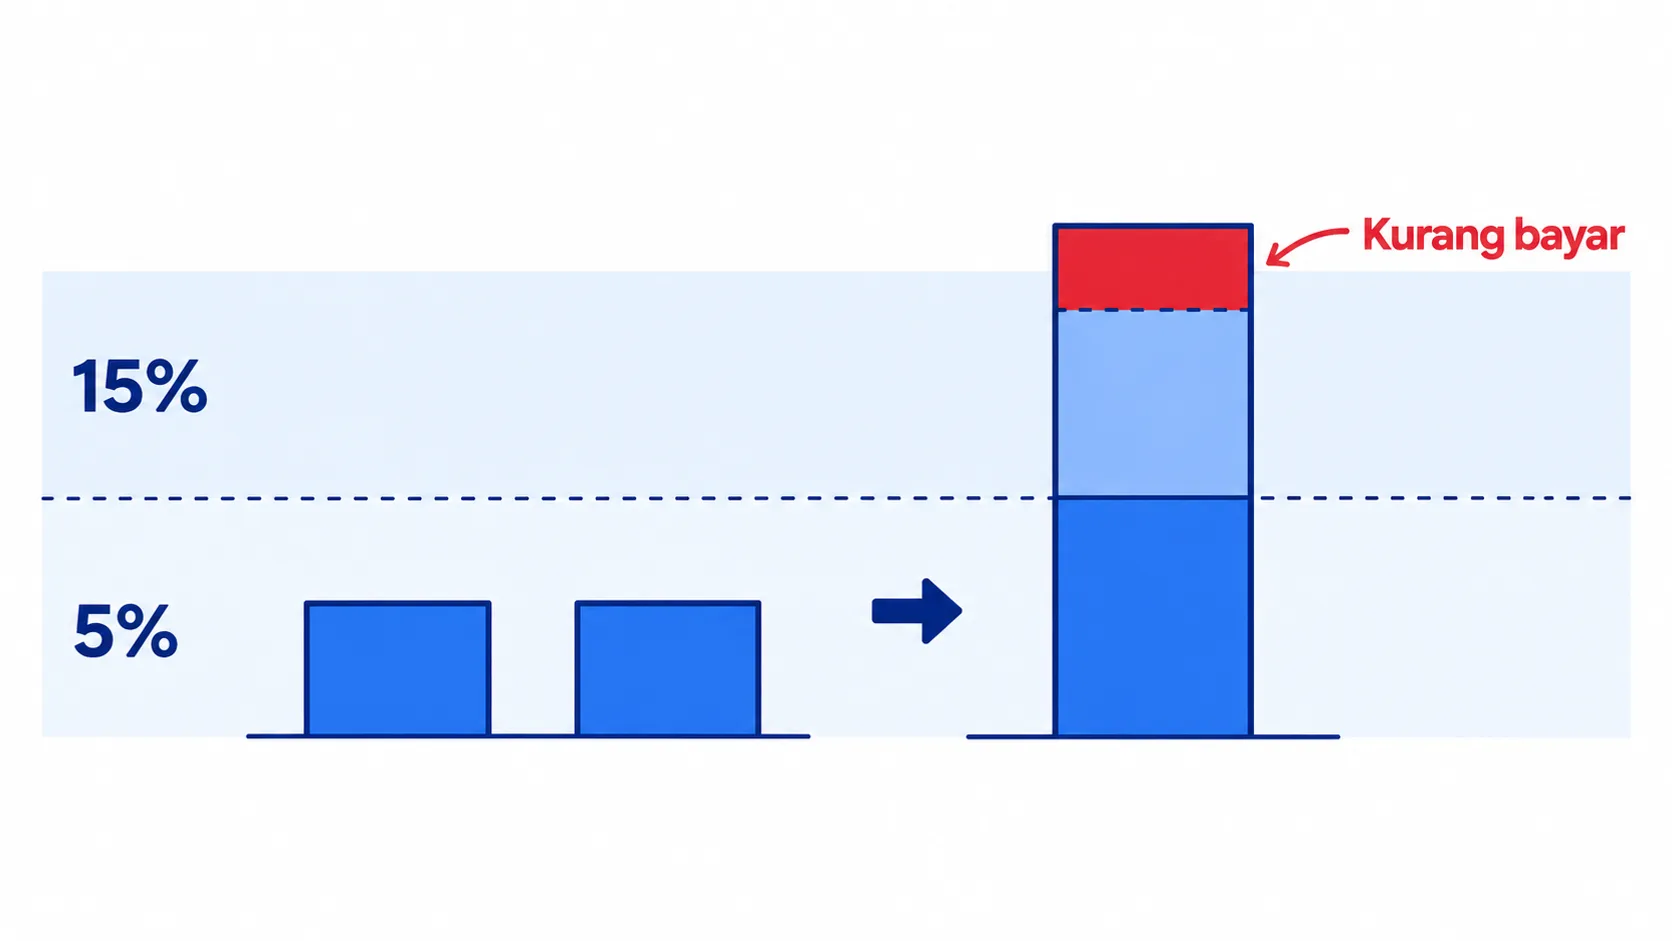
Selisih seperti ini tetap bisa muncul walaupun gaji di kantor baru lebih kecil dari kantor lama, karena PTKP tetap terpakai dua kali. Semakin besar total penghasilan setahun, semakin besar pula bagian yang naik ke lapisan tarif 15% atau lebih, sehingga kurang bayarnya ikut membesar.
Angka Rp3.900.000 itu bukan denda. Itu pajak yang memang terutang atas penghasilan setahun, hanya saja belum terpotong oleh kantor. Penjelasan lebih umum tentang status ini ada di catatan SPT kurang bayar.
Cara lapor SPT dua pemberi kerja
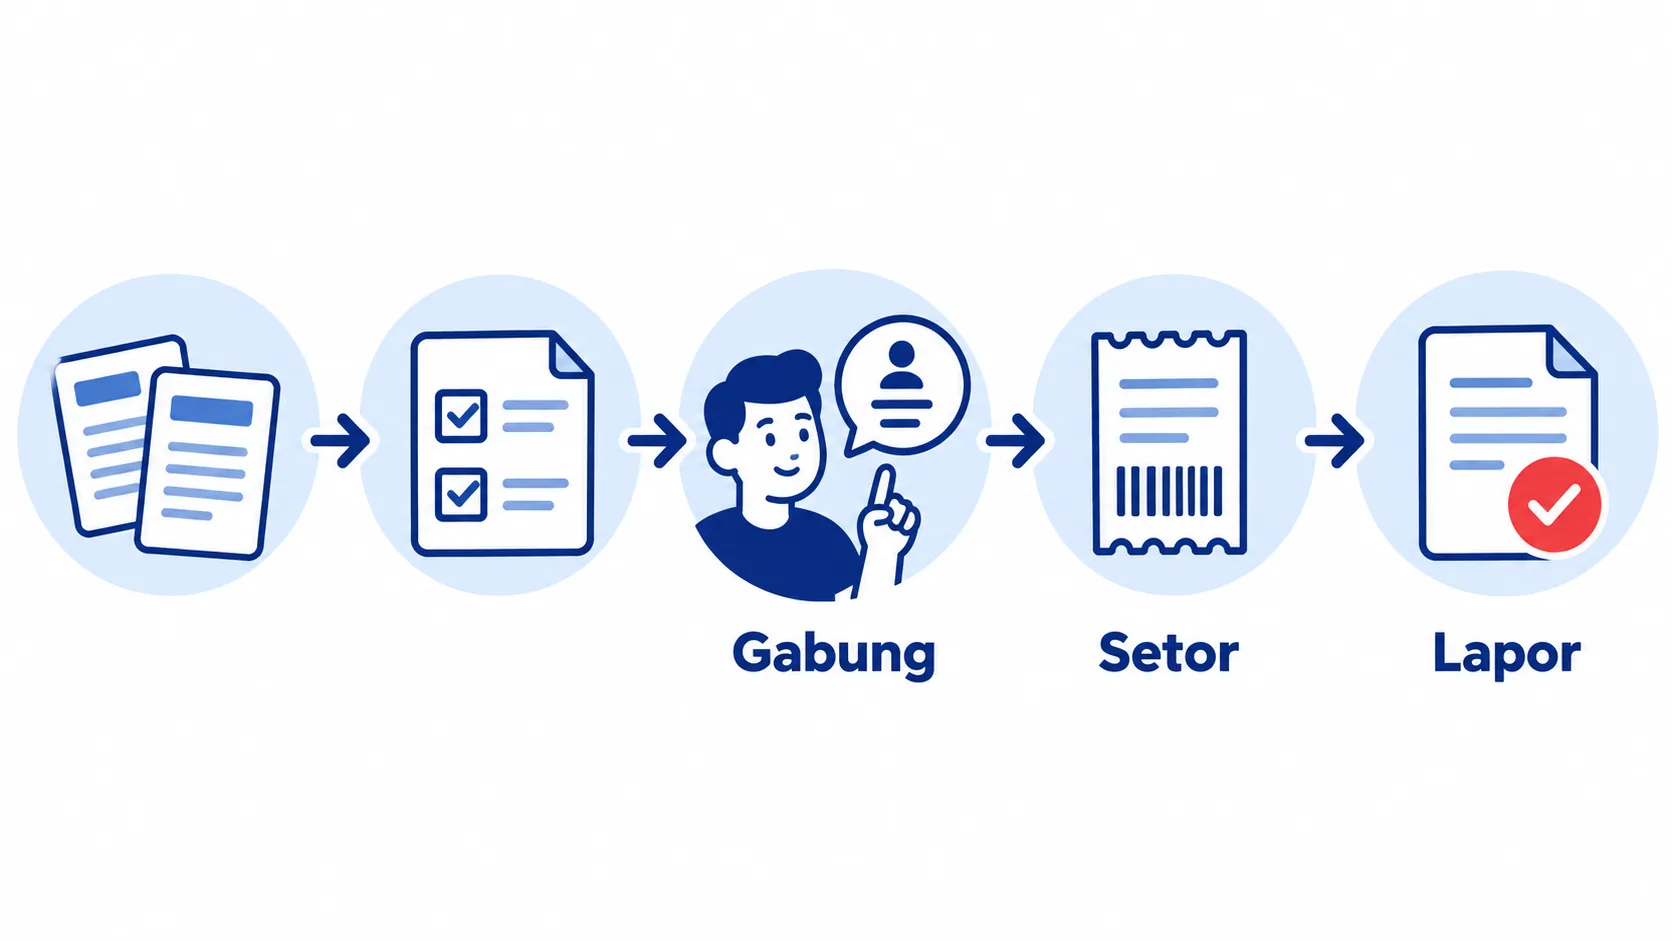
Kalau tahun pajaknya sudah berakhir dan kamu memegang dua BPA1, langkahnya seperti ini:
- Kumpulkan kedua BPA1. Di Coretax, bukti potong yang diterbitkan pemberi kerja umumnya bisa dilihat di menu Dokumen Saya. Kalau ada yang belum muncul, minta ke bagian HR atau payroll kantor terkait. Penjelasan formulirnya ada di catatan bukti potong pajak di Coretax.
- Pastikan keduanya masuk ke SPT. Periksa bahwa penghasilan neto dan PPh yang dipotong dari kedua BPA1 tercantum, bukan hanya BPA1 yang terbaru.
- Biarkan sistem menghitung PTKP sekali. Status PTKP mengikuti kondisi kamu di awal tahun pajak.
- Lihat hasil akhirnya. Kalau kurang bayar, buat kode billing dan setor sebelum SPT dikirim. Langkahnya ada di catatan cara membuat kode billing di Coretax.
- Kirim SPT dan simpan bukti penerimaannya.
Alur lengkap pengisian SPT untuk karyawan kami tulis di cara lapor SPT Tahunan karyawan. Batas lapornya 31 Maret setelah tahun pajak berakhir, dan pembayaran kurang bayar dilakukan sebelum SPT disampaikan.
Bagaimana kalau SPT tahun lalu sudah terlanjur dikirim hanya dengan satu BPA1? Kamu masih bisa merapikannya lewat pembetulan SPT. Langkahnya ada di catatan pembetulan SPT Tahunan.
Mencegah kurang bayar sejak hari pertama di kantor baru
Kurang bayar bisa dicegah, atau setidaknya diperkecil, kalau kantor baru tahu penghasilanmu dari kantor lama. Caranya:
- Serahkan BPA1 dari kantor lama ke kantor baru. Kantor lama umumnya menerbitkan BPA1 paling lambat sebulan setelah masa pajak terakhirmu di sana. Begitu kamu menerimanya, teruskan ke HR kantor baru.
- Minta penghasilannya digabung. Dengan nomor BPA1 lama, pemberi kerja baru bisa memperhitungkan penghasilan dan pajak dari periode sebelumnya saat menghitung pajak setahun. Hasilnya, kekurangan pajak sudah ikut dipotong di kantor baru, dan SPT-mu cenderung nihil.
- Kalau tidak bisa digabung, sisihkan sendiri. Pakai simulasi di atas untuk memperkirakan kurang bayar, lalu sisihkan sedikit demi sedikit setiap bulan di rekening terpisah.
Untuk dua pemberi kerja sekaligus, misalnya pekerjaan utama dan pekerjaan paruh waktu, penggabungan seperti ini biasanya tidak terjadi. Jadi, menyisihkan dana sendiri adalah langkah yang paling realistis.
Checklist dokumen SPT pindah kerja
Sebelum mulai mengisi, siapkan ini supaya prosesnya sat-set:
| Dokumen | Dari mana |
|---|---|
| BPA1 kantor lama | Coretax (Dokumen Saya) atau HR kantor lama |
| BPA1 kantor baru | Coretax (Dokumen Saya) atau HR kantor baru |
| Data harta dan utang akhir tahun | Catatan pribadi |
| Data tanggungan untuk PTKP | Kartu Keluarga |
| Bukti setor, kalau kurang bayar | Kode billing dan bukti bayar |
Daftar lengkapnya bisa kamu centang satu per satu di checklist SPT Kancani.
Pertanyaan yang sering muncul
Kenapa SPT pindah kerja selalu kurang bayar?
Tidak selalu, tetapi sering. Penyebabnya, masing-masing kantor memakai PTKP penuh dan lapisan tarif terendah. Saat digabung di SPT, PTKP hanya dihitung sekali dan sebagian penghasilan naik ke lapisan tarif berikutnya, sehingga muncul selisih yang perlu disetor.
Kenapa bukti potong kantor lama tidak muncul di Coretax?
Bisa saja belum muncul kalau kantor lama belum menerbitkannya atau data NIK-mu belum tervalidasi. Hubungi HR kantor lama dan pastikan NIK yang mereka pakai sama dengan NIK di akun Coretax-mu. Simpan juga salinan PDF-nya untuk arsip.
Apa yang terjadi kalau hanya melaporkan satu bukti potong?
SPT-mu belum mencerminkan penghasilan setahun yang sebenarnya, dan data dari pemberi kerja lain tetap tercatat di sistem DJP. Ini bisa memicu permintaan klarifikasi di kemudian hari. Lebih tenang kalau kamu segera membetulkan SPT dan menyetor kekurangannya.
Rapikan sekarang, tenang di bulan Maret
SPT pindah kerja hampir selalu melibatkan dua bukti potong, dua kali PTKP, dan dua kali lapisan tarif terendah. Gabungkan keduanya di SPT, setor kekurangannya sebelum lapor, dan untuk tahun berikutnya serahkan BPA1 lama ke kantor baru supaya pajaknya dihitung setahun penuh.
Kalau kamu ingin dicek bareng sebelum mengirim SPT, layanan pajak Kancani siap membantu. Atau ceritakan dulu situasimu lewat ngobrol dengan kami.