Usaha toko bahan bangunan Pak Hendra tumbuh pesat. Pelanggan kontraktor bertambah, dan beberapa di antaranya mulai bertanya, “Bisa minta faktur pajak, Pak?” Di saat yang sama, teman sesama pedagang mengingatkan bahwa omzet yang terlalu besar bisa membuatnya harus memungut PPN. Pak Hendra jadi bingung: sebenarnya di angka berapa aturan itu berlaku, dan apa saja yang berubah?
Di catatan ini kami bahas batas omzet PKP (Pengusaha Kena Pajak) yang berlaku pada 2026: kapan UMKM perlu dikukuhkan, apa yang berubah setelahnya, dan pertimbangan untuk menjadi PKP secara sukarela sebelum omzet menyentuh batas. Kami juga meluruskan satu hal yang sering tertukar, yaitu hubungan batas PKP dengan PPh Final 0,5%.
Batas omzet PKP yang berlaku saat ini
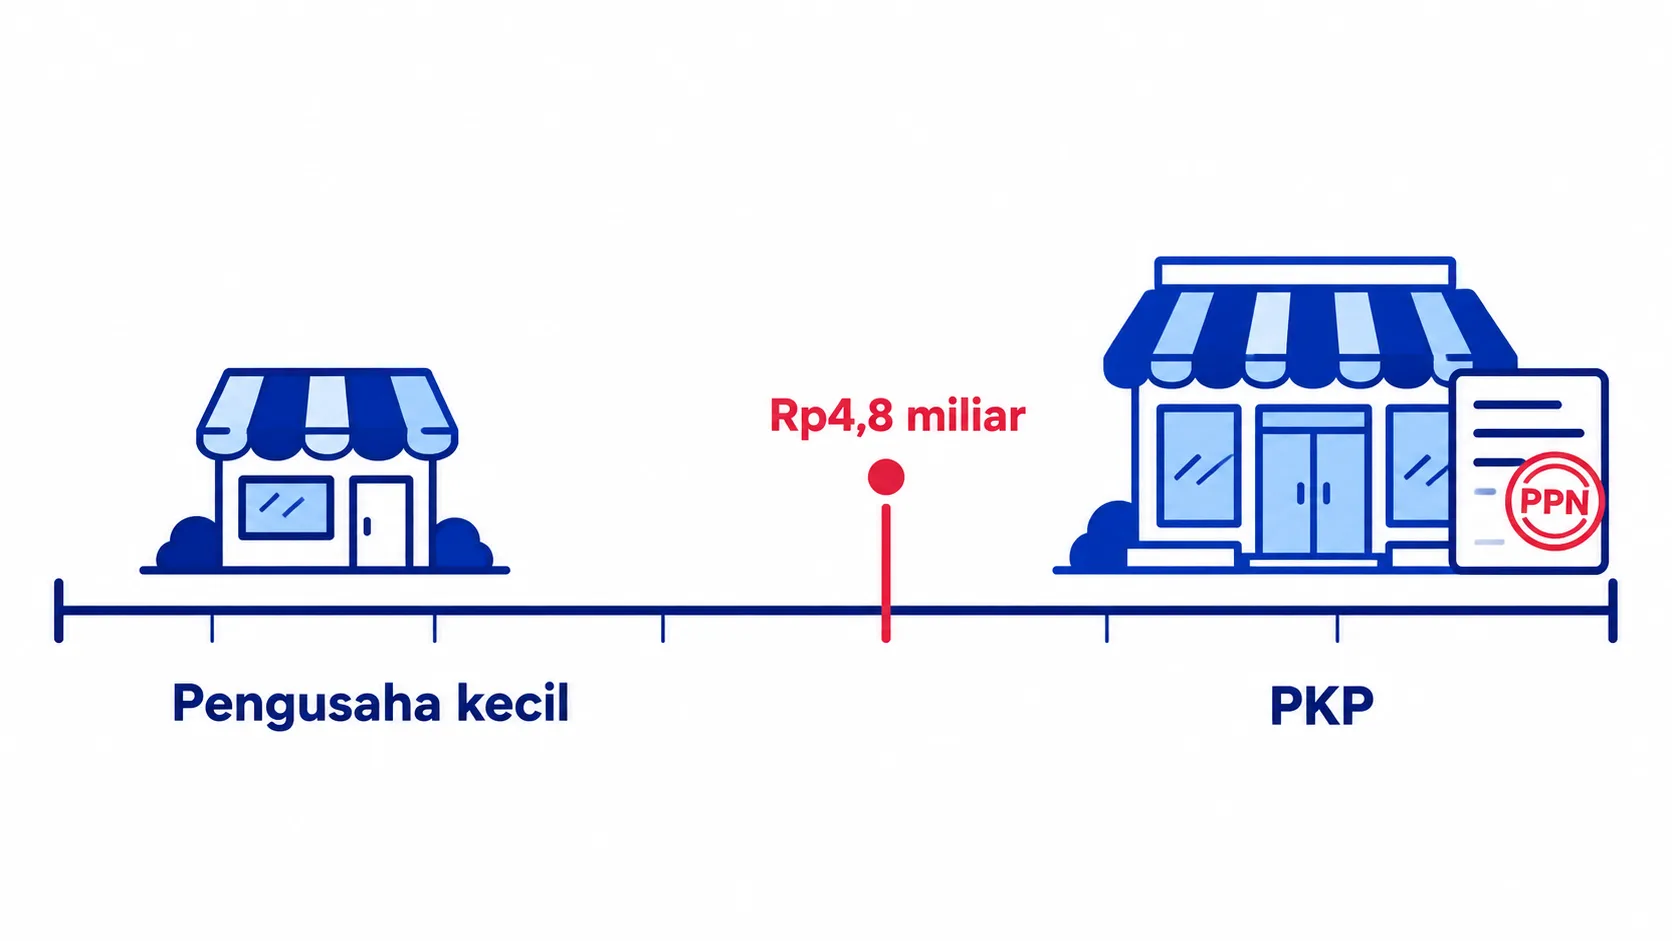
Pengusaha dengan omzet (peredaran bruto) sampai Rp4,8 miliar dalam satu tahun buku termasuk pengusaha kecil untuk urusan PPN. Pengusaha kecil tidak perlu memungut PPN, kecuali memilih dikukuhkan sebagai PKP secara sukarela.
Begitu omzet dalam satu tahun buku melewati Rp4,8 miliar, kamu tidak lagi termasuk pengusaha kecil dan perlu melaporkan usaha untuk dikukuhkan sebagai PKP. Ada wacana dan usulan untuk menurunkan batas ini, tetapi sampai catatan ini ditulis, angka Rp4,8 miliar masih berlaku. Pantau terus pengumuman resmi DJP.
Kapan UMKM harus jadi PKP?
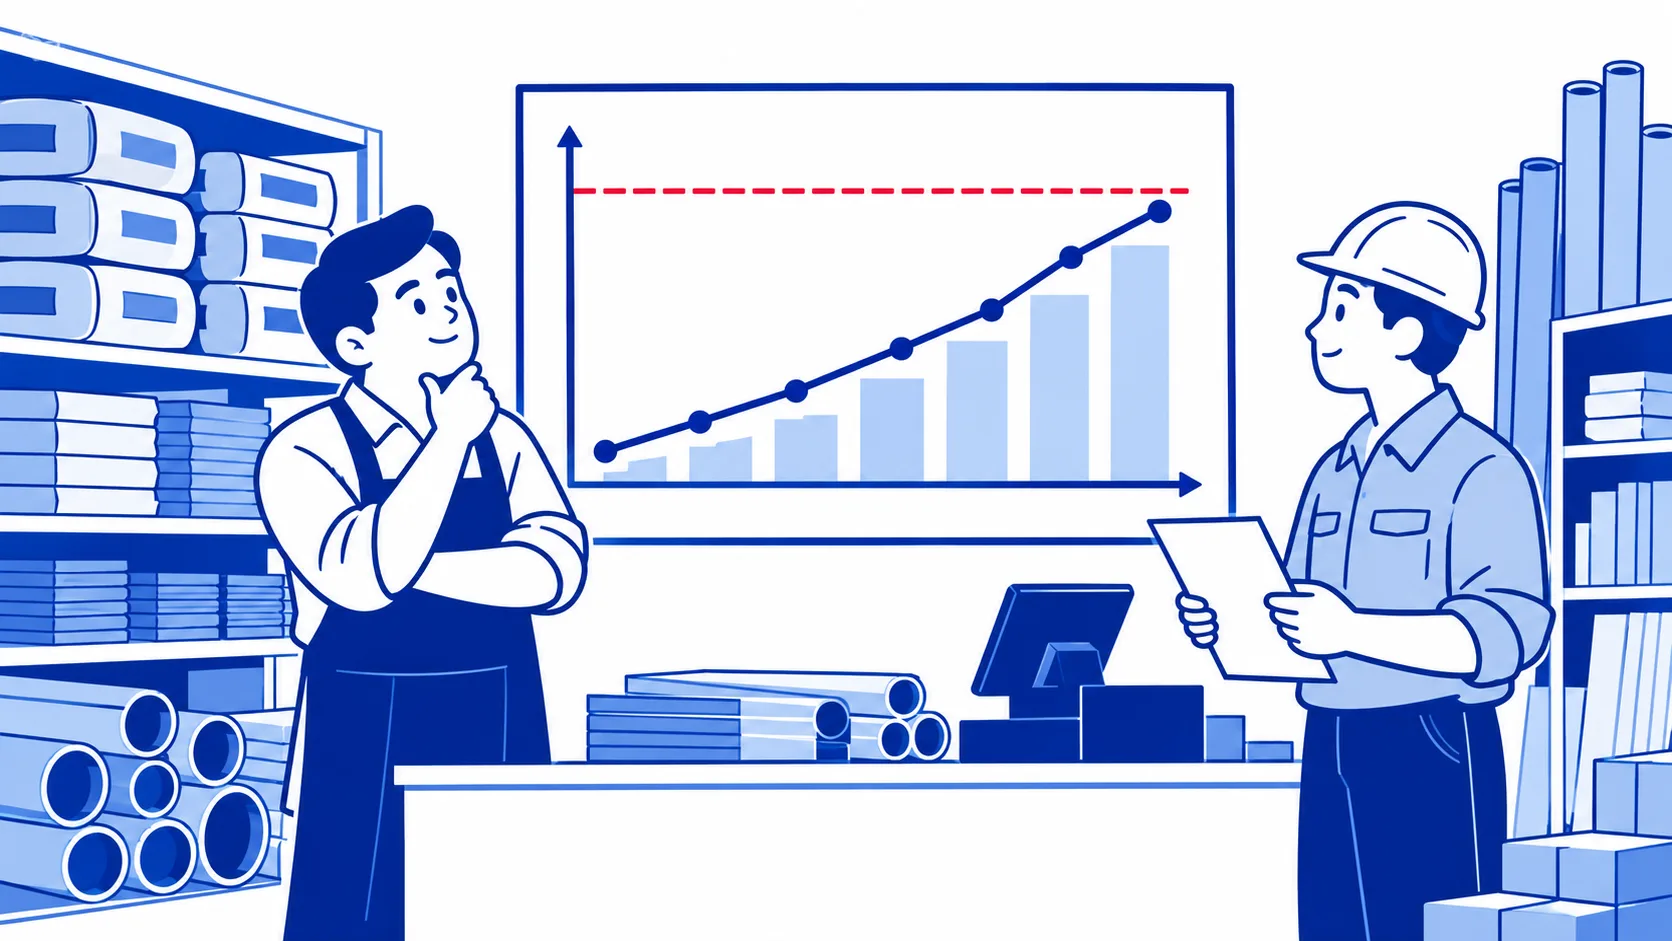
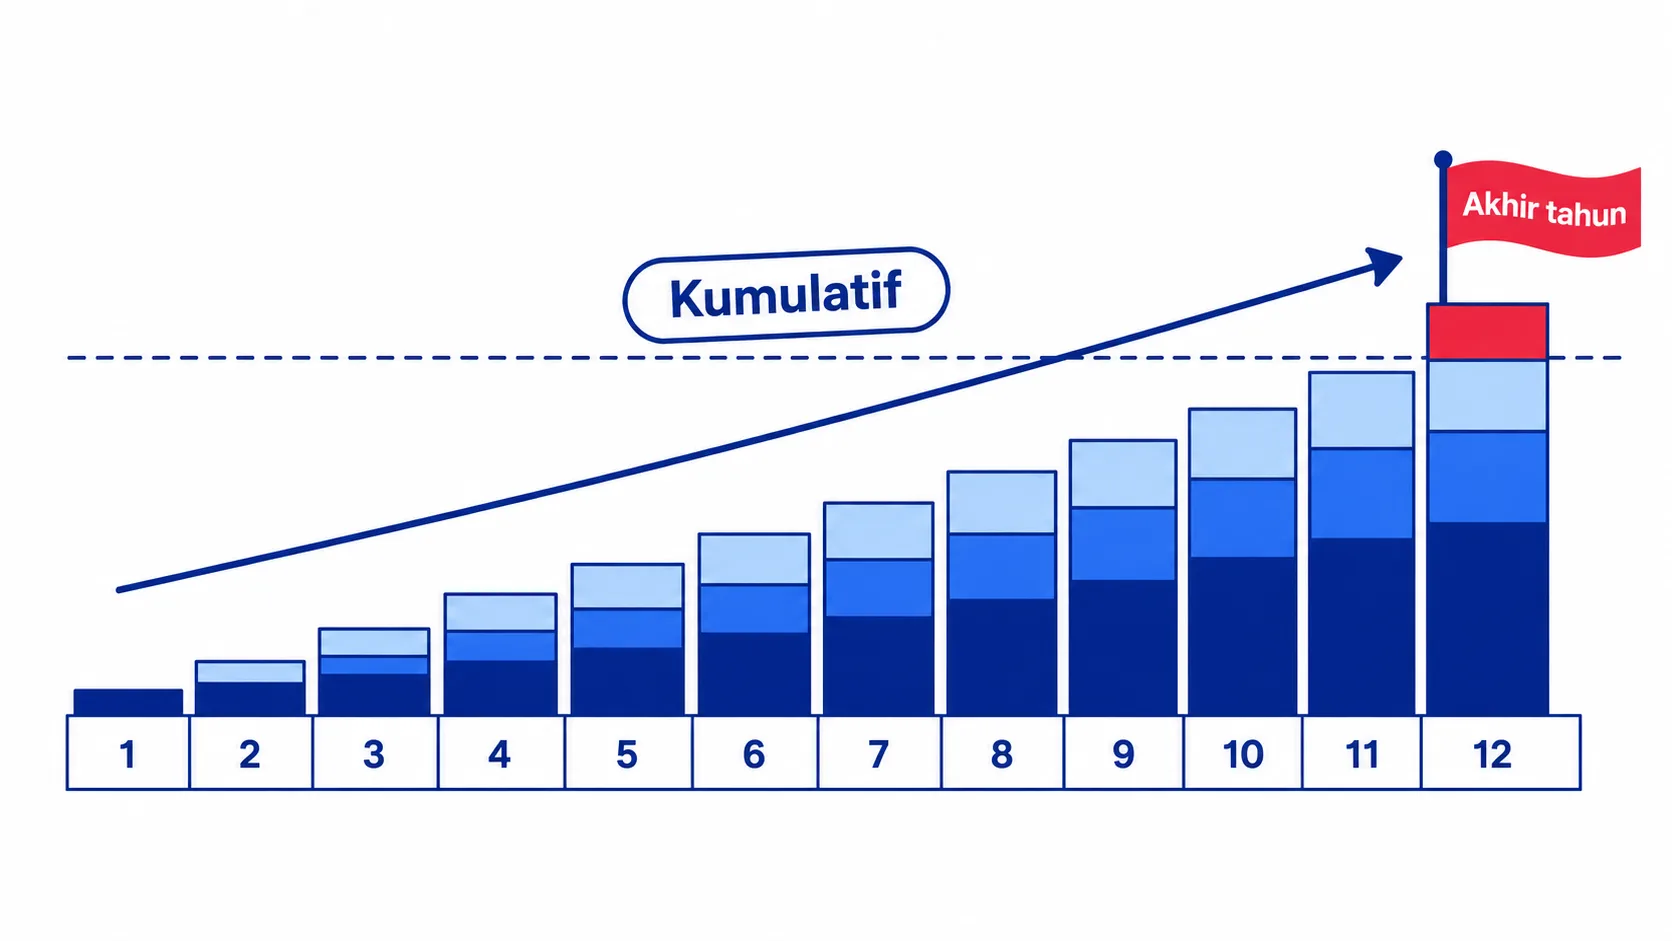
Omzet dihitung kumulatif sejak awal tahun buku, bukan per bulan. Jadi, yang perlu kamu pantau adalah total berjalan. Contohnya toko Pak Hendra:
| Periode | Omzet periode | Omzet kumulatif |
|---|---|---|
| Januari–Maret | Rp1.200.000.000 | Rp1.200.000.000 |
| April–Juni | Rp1.300.000.000 | Rp2.500.000.000 |
| Juli–September | Rp1.400.000.000 | Rp3.900.000.000 |
| Oktober–November | Rp1.000.000.000 | Rp4.900.000.000 |
Data simulasi, bukan hasil klien.
Omzet kumulatif Pak Hendra melewati Rp4,8 miliar di bulan November. Menurut penjelasan Kring Pajak DJP, laporan untuk dikukuhkan sebagai PKP disampaikan paling lambat akhir tahun buku saat batas itu terlampaui, yaitu Desember untuk tahun buku yang mengikuti kalender. Setelah dikukuhkan, tanggung jawab PPN berjalan sejak masa pajak pengukuhan.
Kalau tidak melapor, kantor pajak dapat mengukuhkan secara jabatan. PPN untuk periode sejak semestinya dikukuhkan tetap bisa ditagih, ditambah sanksi administrasi. Karena itu, pencatatan omzet yang tertib sejak Januari sangat membantu. Caranya ada di catatan pencatatan omzet UMKM untuk pajak.
Omzet 4,8 miliar harus PKP, apakah juga berpengaruh ke PPh?
Angkanya sama, tetapi aturannya berbeda. Batas Rp4,8 miliar untuk PKP mengatur PPN. Batas Rp4,8 miliar untuk PPh Final 0,5% mengatur pajak penghasilan. Konsekuensinya berjalan sendiri-sendiri:
- Omzet melewati Rp4,8 miliar membuat kamu perlu dikukuhkan sebagai PKP untuk PPN.
- Omzet melewati Rp4,8 miliar juga membuat kamu tidak lagi bisa memakai PPh Final 0,5% di tahun pajak berikutnya, dan beralih ke tarif umum.
- Sebaliknya, PKP sukarela dengan omzet di bawah Rp4,8 miliar tetap bisa memakai PPh Final 0,5% selama memenuhi kriteria lainnya.
Siapa saja yang masih bisa memakai tarif 0,5% setelah aturan terbaru dirangkum di catatan PPh Final UMKM dan PP 20 Tahun 2026.
Apa yang berubah setelah jadi PKP
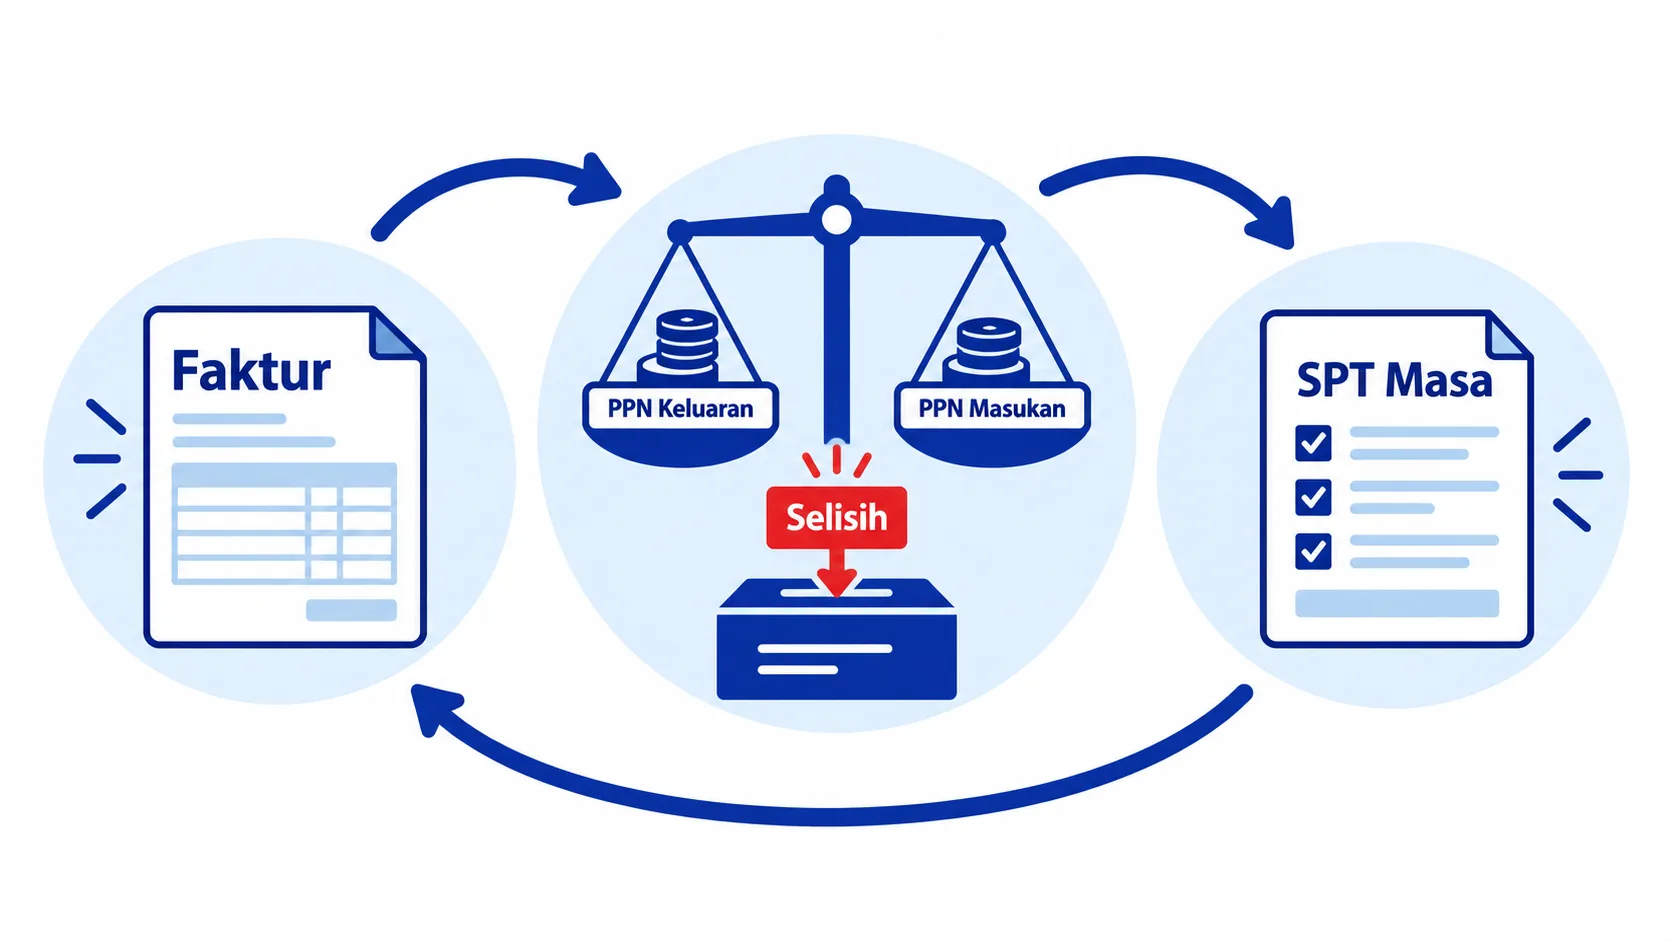
Setelah dikukuhkan, ada tiga rutinitas baru yang perlu kamu jalankan setiap bulan:
- Membuat faktur pajak untuk setiap penyerahan barang atau jasa kena pajak, lewat Coretax.
- Memungut PPN dari pembeli. Untuk barang dan jasa yang bukan barang mewah, tarifnya 12% dikalikan dasar pengenaan pajak nilai lain 11/12, sehingga beban efektifnya 11%.
- Menyetor dan melaporkan SPT Masa PPN setiap bulan, termasuk saat tidak ada transaksi.
Kabar baiknya, PPN yang kamu bayar saat membeli barang dagangan (PPN masukan) bisa dikreditkan terhadap PPN yang kamu pungut dari pembeli (PPN keluaran). Yang disetor hanya selisihnya.
| Keterangan | Nilai |
|---|---|
| Penjualan sebulan (sebelum PPN) | Rp400.000.000 |
| PPN keluaran (12% × 11/12 × penjualan) | Rp44.000.000 |
| Pembelian dari pemasok PKP (sebelum PPN) | Rp300.000.000 |
| PPN masukan (12% × 11/12 × pembelian) | (Rp33.000.000) |
| PPN yang disetor | Rp11.000.000 |
Data simulasi, bukan hasil klien.
Tanggal setor dan lapor PPN bisa kamu pantau di kalender pajak Kancani, supaya rutinitas bulanan ini tidak terlewat.
Untung rugi jadi PKP
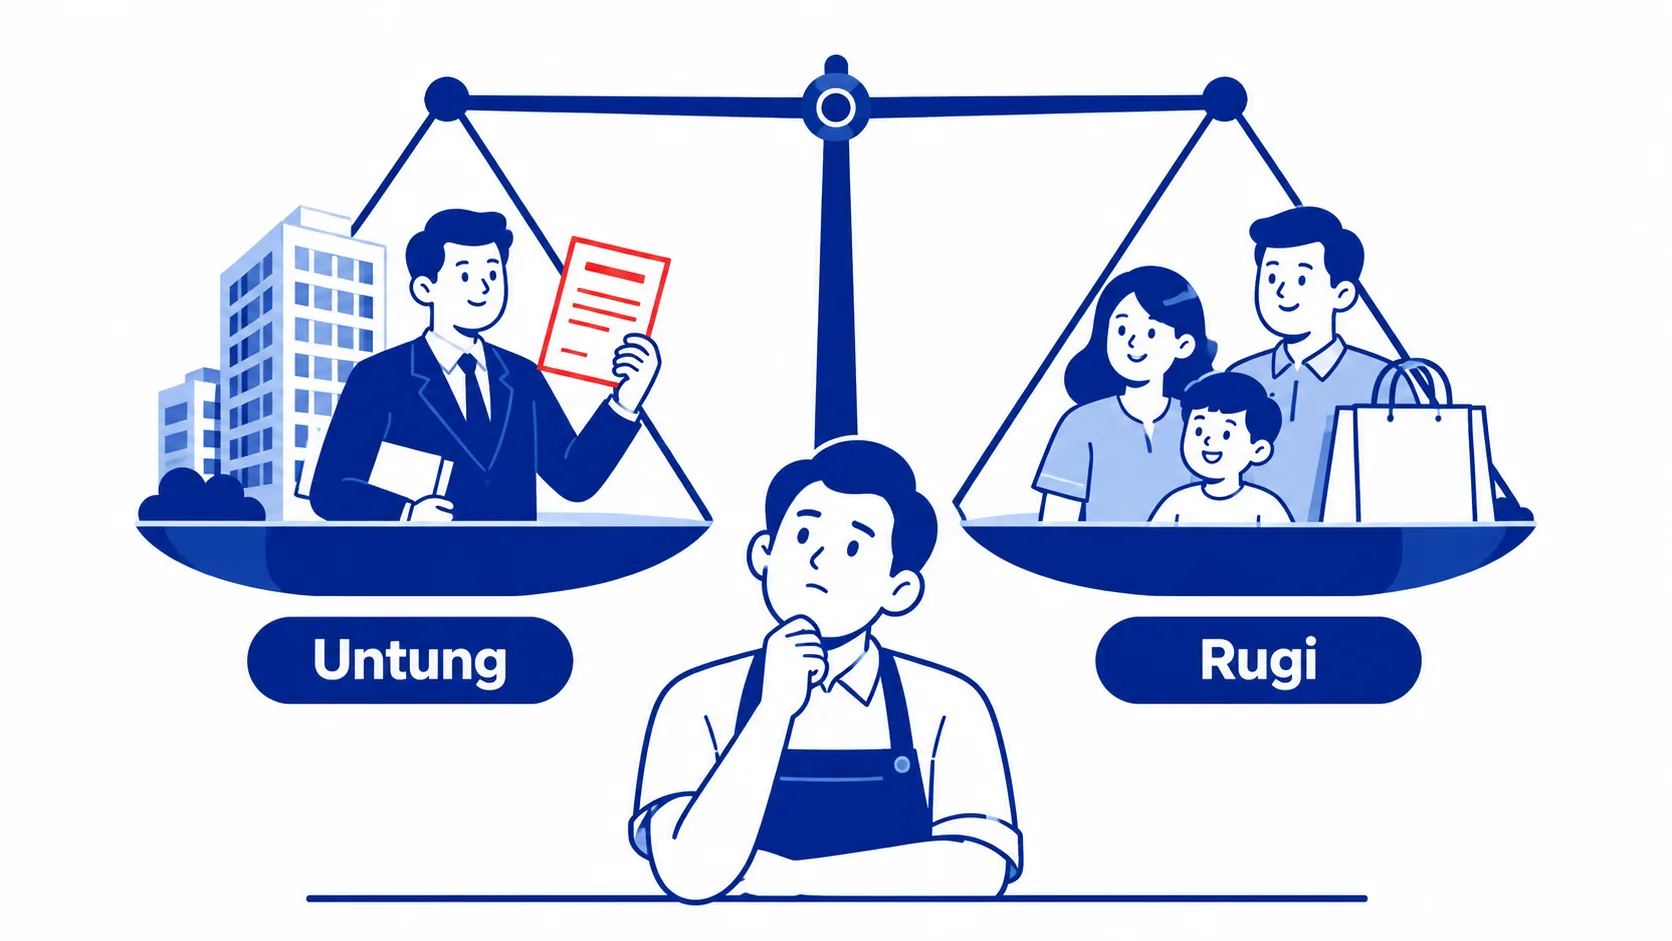
Pengusaha kecil boleh memilih dikukuhkan sebagai PKP walaupun omzetnya belum mencapai Rp4,8 miliar. Keputusan ini sebaiknya diambil dengan melihat siapa pembelimu dan seberapa siap administrasimu.
| Pertimbangan | Keuntungan | Hal yang perlu disiapkan |
|---|---|---|
| Pembeli | Klien perusahaan yang butuh faktur pajak lebih mudah bertransaksi | Pembeli perorangan menanggung harga yang lebih tinggi karena PPN |
| Biaya | PPN masukan atas pembelian bisa dikreditkan | Waktu dan tenaga untuk faktur serta SPT Masa setiap bulan |
| Citra usaha | Terlihat lebih siap bekerja sama dengan korporasi | Pencatatan harus tertib dan bisa dipertanggungjawabkan |
| Arus kas | Selisih PPN bisa kecil jika pembelian dari PKP besar | PPN perlu disetor walaupun pembeli belum membayar tagihan |
Secara umum, PKP sukarela lebih masuk akal untuk usaha yang mayoritas pembelinya perusahaan, misalnya pemasok, kontraktor, atau penyedia jasa B2B. Untuk usaha yang menjual ke konsumen akhir, misalnya warung atau toko daring, tetap sebagai pengusaha kecil biasanya lebih praktis selama omzet di bawah batas.
Kalau rencana usahamu sedang tumbuh, pertimbangan PKP sering berjalan bareng pertimbangan bentuk usaha. Pembahasannya ada di catatan memilih bentuk usaha.
Langkah sat-set menjelang batas omzet
- Pantau omzet kumulatif setiap bulan, bukan hanya omzet bulanan.
- Pasang alarm di angka Rp4 miliar, supaya ada waktu bersiap sebelum batas terlewati.
- Rapikan data pembeli, termasuk NPWP atau NIK pembeli perusahaan untuk kebutuhan faktur.
- Pastikan pemasok utamamu PKP, supaya PPN masukan bisa dikreditkan.
- Siapkan akun Coretax dan sertifikat elektronik untuk membuat faktur.
- Tinjau harga jual, terutama untuk pembeli perorangan yang akan menanggung PPN.
Untuk Pak Hendra, alarm Rp4 miliar akan berbunyi sekitar bulan Oktober. Dua bulan itu cukup untuk memberi tahu pelanggan kontraktor bahwa faktur pajak akan tersedia, mengecek status pemasok, dan menyiapkan daftar harga baru. Saat batas benar-benar terlewati, transisinya terasa seperti rencana yang berjalan, bukan kejutan.
Pertanyaan yang sering muncul
Berapa batas omzet untuk menjadi PKP?
Batasnya Rp4,8 miliar dalam satu tahun buku. Pengusaha dengan omzet sampai angka itu termasuk pengusaha kecil dan tidak perlu memungut PPN, kecuali memilih menjadi PKP secara sukarela. Selalu cek pengumuman DJP karena batas ini pernah diusulkan untuk diubah.
Apakah omzet di bawah Rp4,8 miliar boleh jadi PKP?
Boleh. Pengusaha kecil dapat memilih dikukuhkan sebagai PKP. Setelah dikukuhkan, semua tanggung jawab PKP berlaku, termasuk membuat faktur dan melaporkan SPT Masa PPN setiap bulan.
Kapan harus lapor jadi PKP setelah omzet melewati batas?
Menurut penjelasan Kring Pajak DJP, laporan pengukuhan disampaikan paling lambat akhir tahun buku saat omzet melewati Rp4,8 miliar. Semakin cepat dilaporkan, semakin rapi transisinya, terutama untuk penyesuaian harga dan sistem faktur.
Tumbuh besar dengan langkah yang tertib
Batas omzet PKP masih Rp4,8 miliar setahun, dihitung kumulatif sejak awal tahun buku. Melewatinya berarti kamu perlu dikukuhkan, membuat faktur, memungut PPN, dan melapor SPT Masa setiap bulan. Untuk omzet di bawah batas, PKP sukarela bisa menjadi alternatif kalau pembelimu mayoritas perusahaan.
Kalau kamu ingin menghitung dampak PKP terhadap harga dan arus kas usahamu, layanan pajak Kancani siap membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.