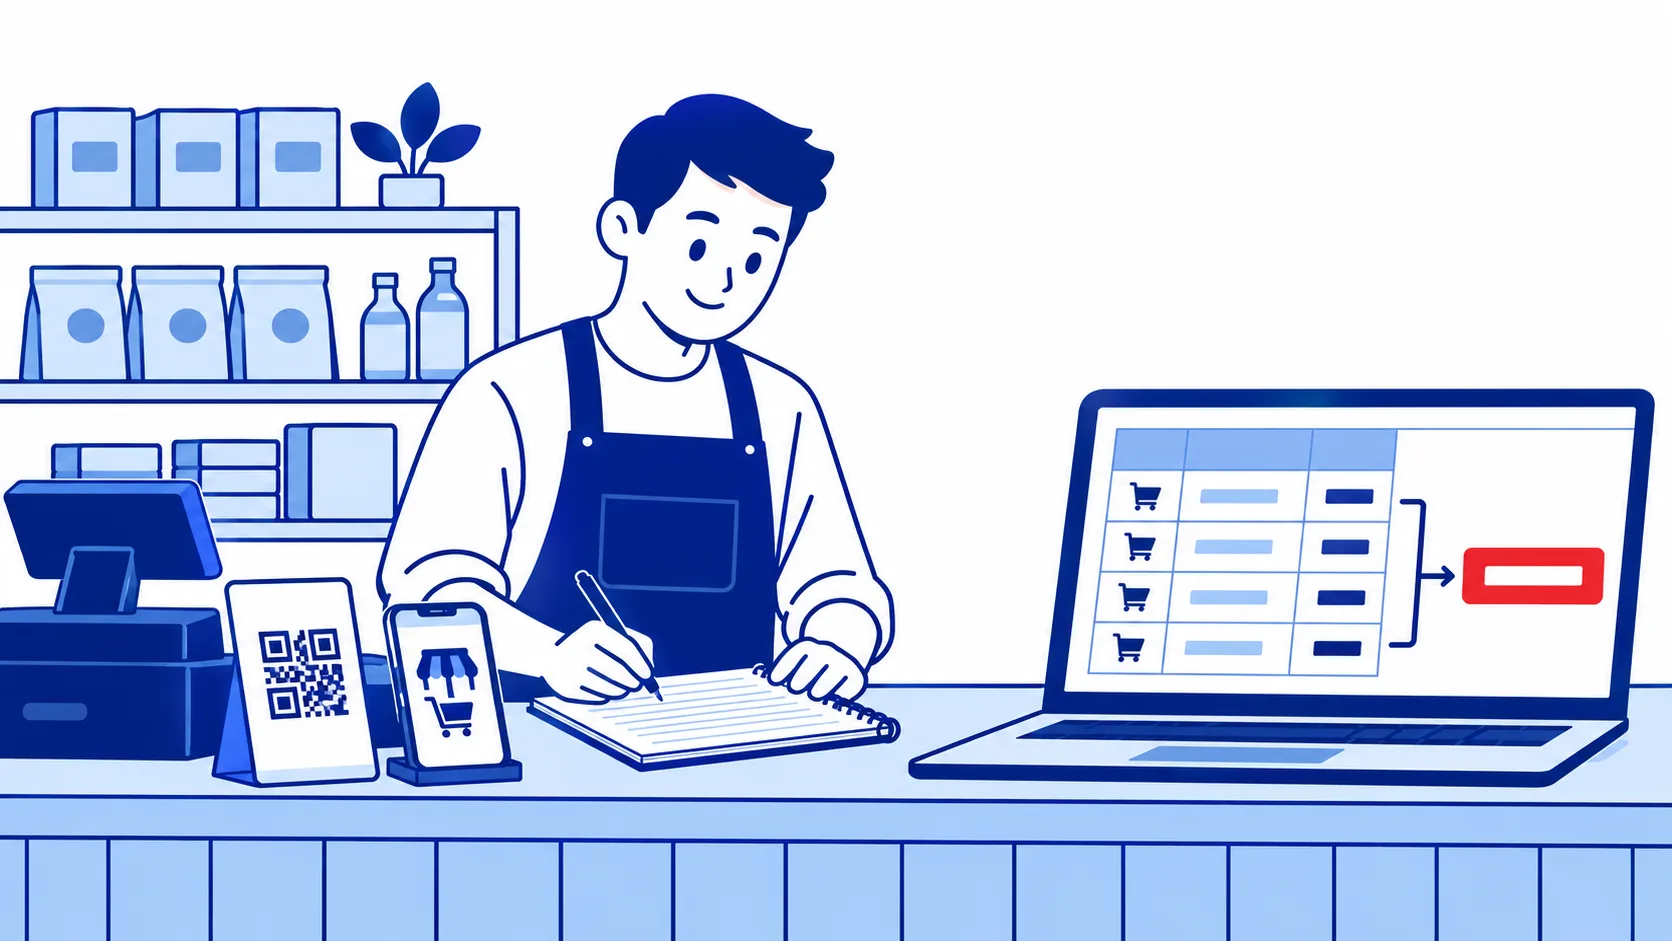
Hari ini ada transfer dari pembeli di marketplace, besok ada pembayaran QRIS di toko, lusa ada pesanan grosir yang dibayar tunai. Semua uang itu masuk, tapi saat ditanya “omzetmu bulan Maret berapa?”, jawabannya sering hanya perkiraan. Kalau kamu memakai PPh Final 0,5%, angka perkiraan seperti ini bisa bikin repot saat menghitung setoran dan melapor SPT.
Kabar baiknya, untuk usaha orang pribadi, yang diperlukan adalah pencatatan omzet UMKM, bukan pembukuan lengkap. Di catatan ini kami bahas bedanya, apa saja yang perlu dicatat, format tabel harian dan bulanan yang bisa langsung kamu tiru, contoh pencatatan peredaran bruto setahun, dan cara menyimpannya supaya tenang kalau suatu saat ditanya petugas pajak.
Pembukuan atau pencatatan untuk pajak?
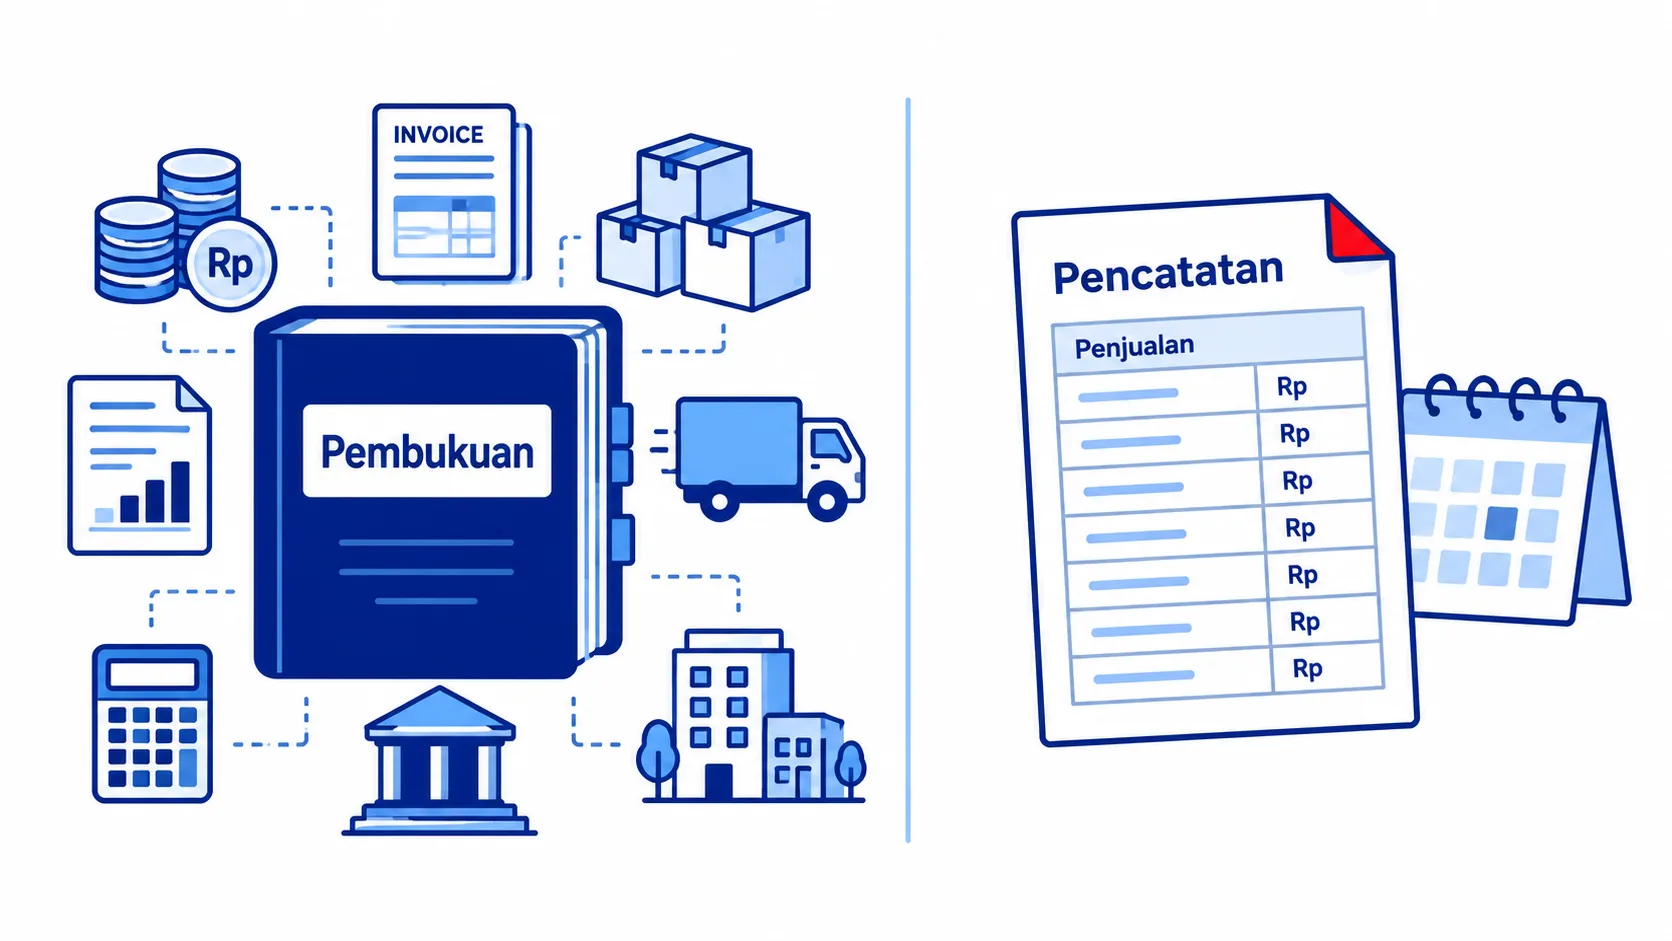
Pembukuan mencatat semua transaksi secara lengkap: pendapatan, biaya, aset, utang, dan modal, lalu menghasilkan laporan laba rugi dan neraca. Pencatatan jauh lebih ringkas. Fokusnya adalah peredaran bruto, yaitu total penerimaan dari usaha sebelum dikurangi biaya apa pun.
Orang pribadi yang memakai PPh Final 0,5% dengan omzet di bawah Rp4,8 miliar setahun boleh menyelenggarakan pencatatan saja. Ini masuk akal, karena pajaknya dihitung dari omzet, bukan dari laba. Yang dibutuhkan adalah angka omzet bulanan yang bisa dipertanggungjawabkan.
| Aspek | Pencatatan | Pembukuan |
|---|---|---|
| Yang dicatat | Omzet dan penghasilan lain | Semua transaksi, termasuk biaya |
| Hasil akhir | Rekap omzet bulanan | Laporan laba rugi dan neraca |
| Cocok untuk | Orang pribadi PPh Final atau norma | Badan usaha dan usaha yang memakai tarif umum |
Kalau usahamu berbentuk CV atau PT biasa, atau kamu ingin memantau laba secara serius, langkah berikutnya adalah pembukuan sederhana. Untuk memahami skema tarifnya, baca dulu PPh Final 0,5% untuk UMKM.
Apa yang dicatat dalam pencatatan omzet UMKM
Isi pencatatan untuk keperluan pajak sebenarnya tidak banyak. Pastikan empat hal ini ada:
- Omzet usaha per hari atau per transaksi, lengkap dengan tanggal dan kanal penjualan.
- Rekap omzet per bulan, karena PPh Final dihitung dan disetor bulanan.
- Penghasilan di luar usaha, misalnya gaji, bunga deposito, atau sewa, dicatat terpisah karena perlakuan pajaknya berbeda.
- PPh Final yang sudah disetor setiap bulan beserta bukti setornya.
Biaya bahan, gaji karyawan, dan ongkos kirim tidak mengurangi omzet. Kamu tetap boleh mencatatnya untuk keperluan manajemen, tetapi angka yang dipakai untuk pajak adalah penerimaan kotor.
Format pencatatan pajak UMKM: harian, lalu bulanan
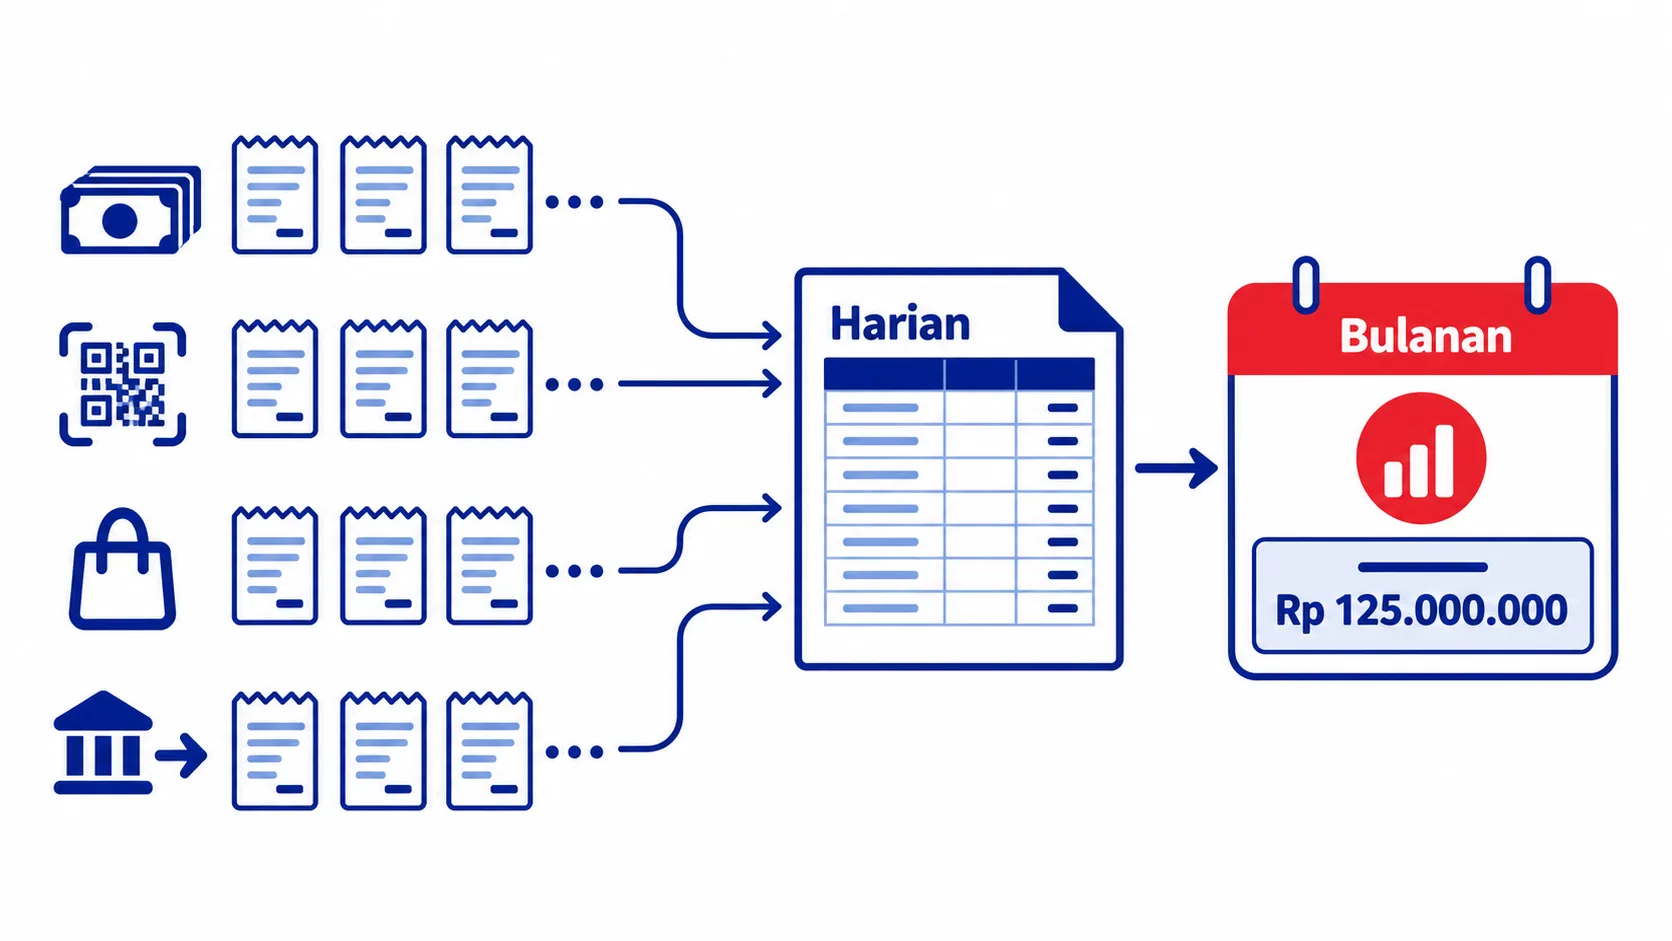
Format yang paling praktis memakai dua lembar di satu spreadsheet. Lembar pertama untuk transaksi harian, lembar kedua untuk rekap bulanan.
Lembar harian
Isi setiap kali ada uang masuk dari penjualan. Kalau transaksinya ratusan per hari, cukup isi total per kanal per hari.
| Tanggal | Kanal | Keterangan | Omzet |
|---|---|---|---|
| 3 Jul | Toko (tunai) | Penjualan harian | Rp1.200.000 |
| 3 Jul | QRIS | Penjualan harian | Rp800.000 |
| 3 Jul | Marketplace | Pencairan 12 pesanan | Rp2.500.000 |
| 4 Jul | Transfer | Pesanan grosir Bu Rina | Rp4.000.000 |
Data simulasi, bukan hasil klien.
Lembar rekap bulanan
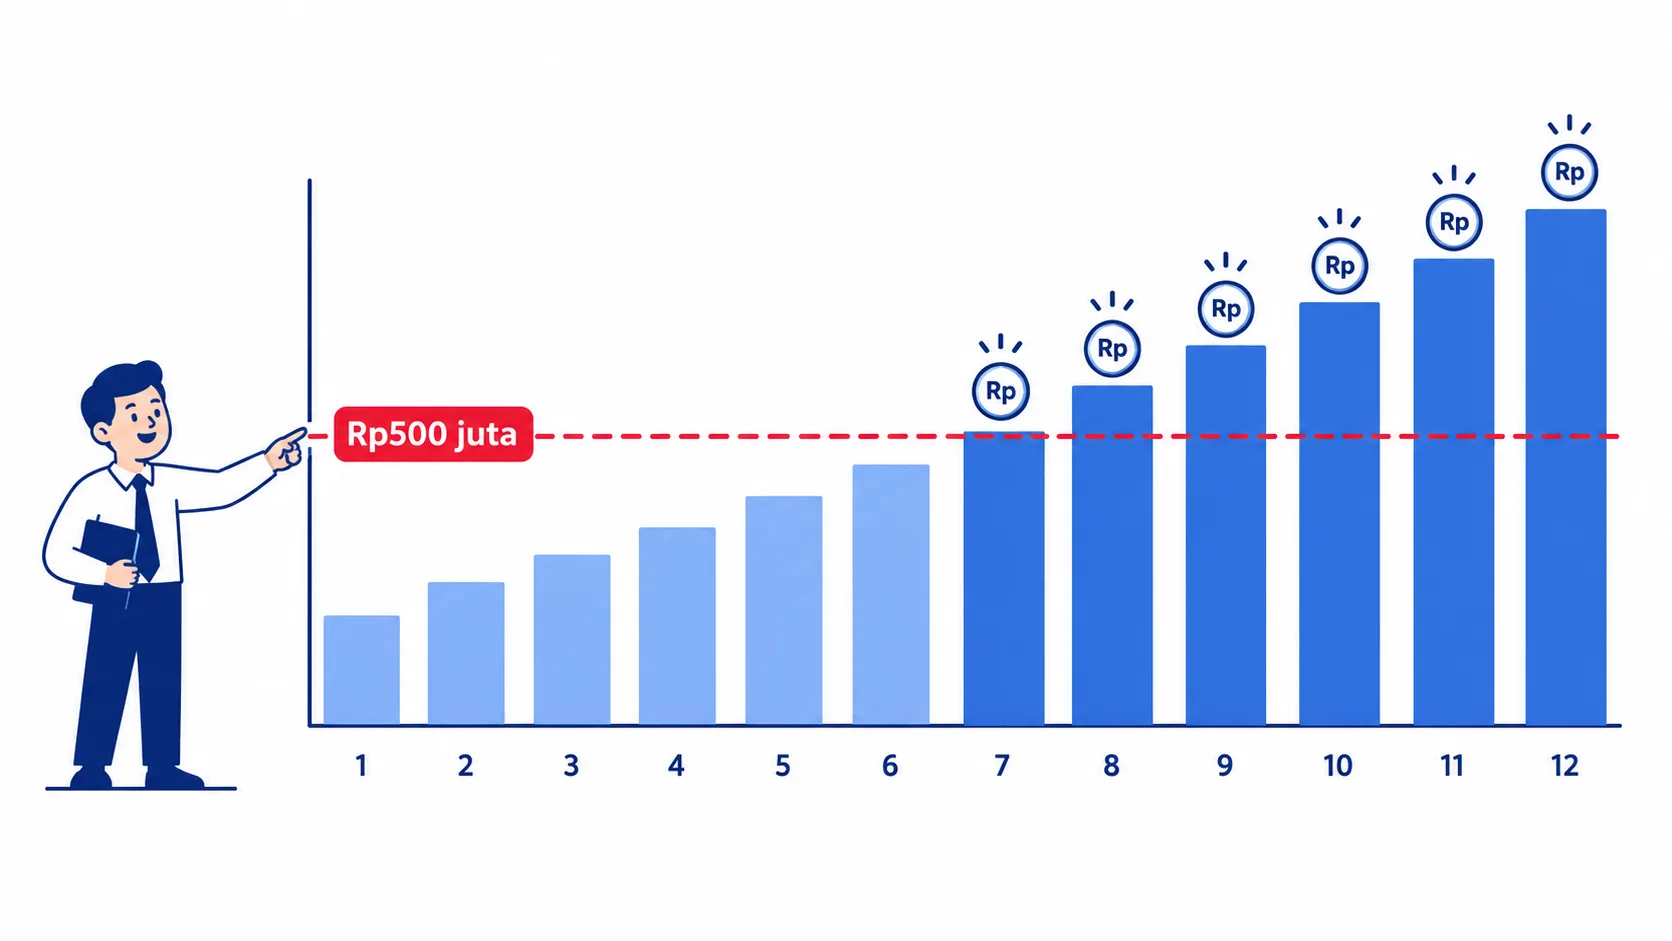
Di akhir bulan, jumlahkan semua omzet, lalu tambahkan kolom omzet kumulatif sejak Januari. Kolom kumulatif ini penting karena keringanan Rp500 juta untuk orang pribadi dihitung dari total omzet sejak awal tahun.
Contoh pencatatan peredaran bruto selama setahun
Pak Hendra berjualan perlengkapan bayi di toko kecil dan marketplace. Ia orang pribadi yang memakai PPh Final 0,5%. Begini rekap omzetnya selama 2026.
| Bulan | Omzet | Omzet kumulatif | Omzet dikenai pajak | PPh Final 0,5% |
|---|---|---|---|---|
| Januari–Juni | Rp270.000.000 | Rp270.000.000 | Rp0 | Rp0 |
| Juli | Rp50.000.000 | Rp320.000.000 | Rp0 | Rp0 |
| Agustus | Rp55.000.000 | Rp375.000.000 | Rp0 | Rp0 |
| September | Rp60.000.000 | Rp435.000.000 | Rp0 | Rp0 |
| Oktober | Rp60.000.000 | Rp495.000.000 | Rp0 | Rp0 |
| November | Rp65.000.000 | Rp560.000.000 | Rp60.000.000 | Rp300.000 |
| Desember | Rp70.000.000 | Rp630.000.000 | Rp70.000.000 | Rp350.000 |
Data simulasi, bukan hasil klien.
Di praktiknya, Januari sampai Juni tetap dicatat per bulan; di sini kami ringkas supaya tabelnya pendek. Pajak baru muncul di November, ketika omzet kumulatif melewati Rp500 juta. Setoran dilakukan paling lambat tanggal 15 bulan berikutnya memakai kode billing. Langkahnya ada di cara membuat kode billing di Coretax, dan tanggalnya bisa kamu pantau di kalender pajak.
Rekap bulanan yang sama nantinya kamu pakai saat mengisi rincian peredaran bruto di SPT Tahunan. Kalau catatannya rapi sejak Januari, pelaporan di bulan Maret tinggal menyalin angka.
Hal yang sering terlewat saat mencatat omzet
Beberapa situasi berikut membuat angka omzet meleset tanpa disadari:
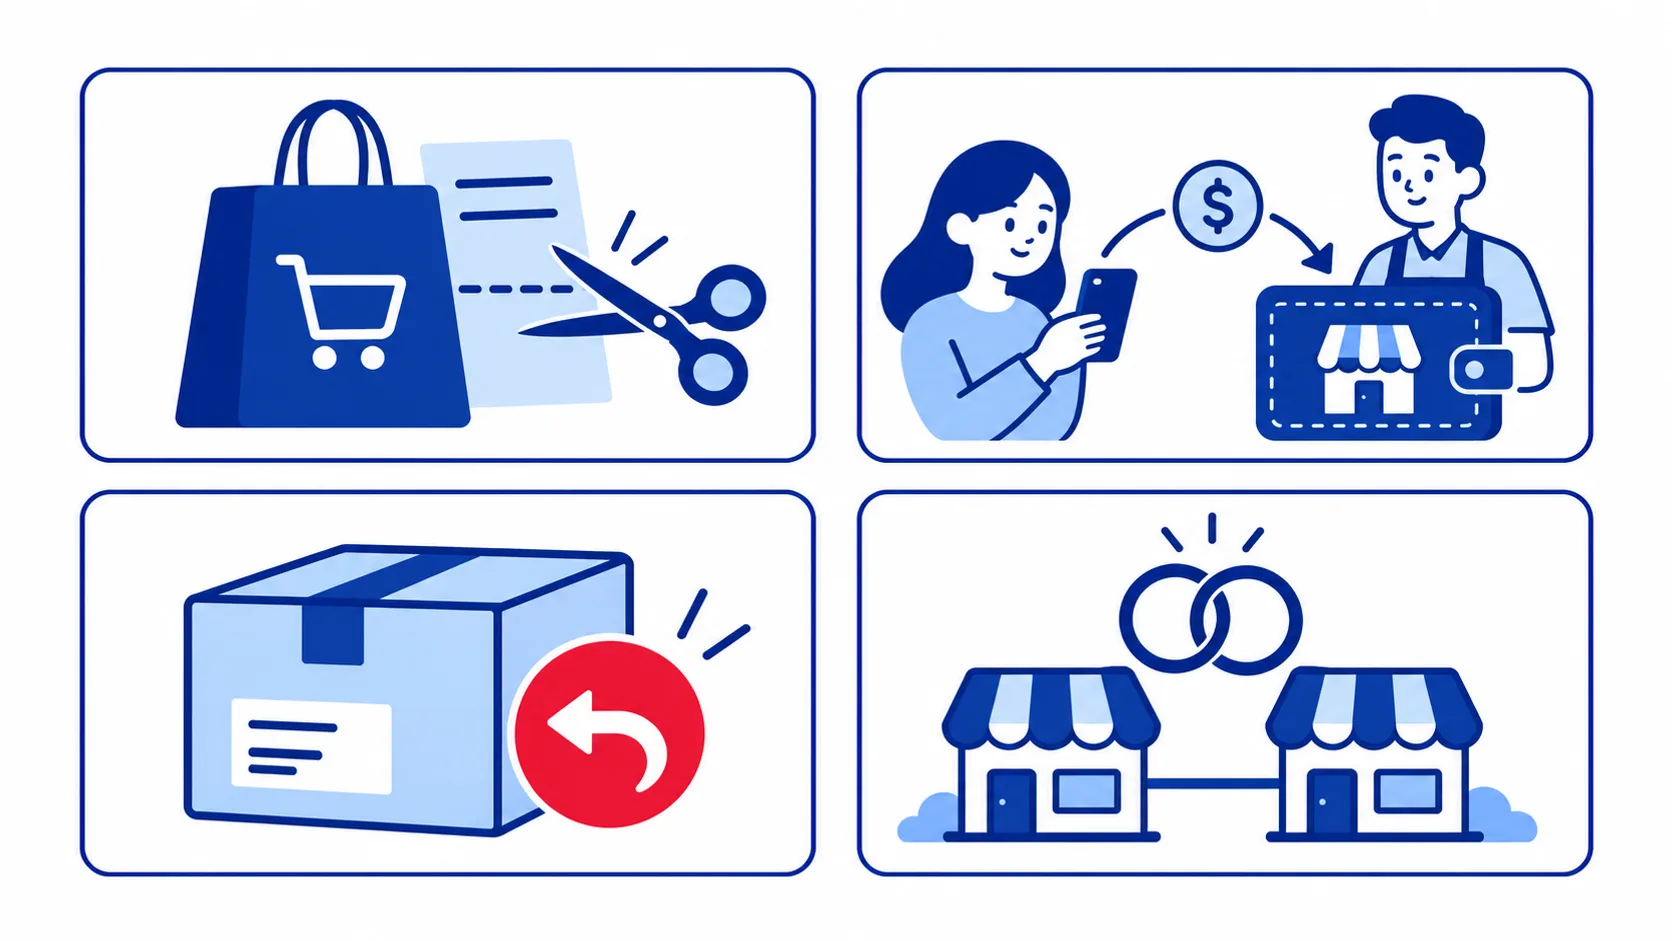
- Potongan marketplace. Pencairan dari marketplace biasanya sudah dikurangi biaya admin dan layanan. Omzet adalah nilai penjualan kotor sebelum potongan itu, jadi ambil angkanya dari laporan penjualan di dasbor toko, bukan dari nilai pencairan. Pembahasan lengkapnya ada di catatan pajak jualan online.
- Uang pribadi masuk ke rekening usaha. Transfer dari keluarga atau pindah dana antarrekening sendiri bukan omzet. Beri tanda di catatan supaya tidak ikut terjumlah.
- Retur dan pembatalan. Kurangi omzet di bulan terjadinya retur, dan simpan buktinya.
- Omzet pasangan. Sejak PP 20 Tahun 2026, untuk menguji batas Rp4,8 miliar, omzet suami dan istri dihitung gabungan, termasuk pasangan yang memilih pisah harta atau menjalankan pajak sendiri-sendiri. Rinciannya ada di perubahan PPh Final UMKM 2026.
Menyimpan catatan dan bukti
Pencatatan dan dokumen dasarnya, seperti nota, mutasi rekening, laporan penjualan marketplace, dan bukti setor, disimpan selama 10 tahun. Ketentuan ini berlaku juga untuk catatan yang dibuat secara elektronik. Simpan file spreadsheet dan PDF mutasi dalam folder per tahun, lalu buat cadangan di dua tempat.
Kalau suatu saat ada permintaan klarifikasi data dari kantor pajak, catatan yang rapi membuat jawabanmu cepat dan meyakinkan.
Pertanyaan yang sering muncul
Apakah UMKM yang memakai PPh Final perlu pembukuan?
Untuk orang pribadi dengan omzet di bawah Rp4,8 miliar setahun, pencatatan sudah cukup. Badan usaha seperti CV dan PT umumnya menyelenggarakan pembukuan. Banyak pemilik usaha tetap membuat pembukuan sederhana karena ingin tahu laba sebenarnya.
Apakah omzet di bawah Rp500 juta tetap perlu dicatat?
Ya, tetap dicatat setiap bulan. Tanpa catatan, kamu tidak bisa membuktikan bahwa omzetmu memang belum melewati Rp500 juta, dan kamu juga perlu angka itu saat mengisi SPT Tahunan.
Omzet dicatat saat uang diterima atau saat pesanan dibuat?
Untuk pencatatan sederhana, banyak usaha kecil mencatat saat uang diterima karena paling mudah dicocokkan dengan mutasi rekening. Yang penting cara yang dipilih dipakai konsisten setiap bulan. Kalau transaksimu banyak memakai tempo atau DP, diskusikan dulu cara pencatatan yang paling pas.
Mulai dari lembar bulan ini
Pencatatan omzet UMKM tidak perlu ribet: satu lembar harian, satu lembar rekap bulanan dengan kolom kumulatif, catatan penghasilan lain, dan bukti setor PPh Final. Simpan semuanya rapi selama 10 tahun. Aturan pajak bisa berubah, jadi tetap cek ketentuan terbaru dari DJP.
Kalau kamu ingin format pencatatan yang pas dengan kanal penjualanmu dan perhitungan setorannya dicek bareng, layanan pajak Kancani siap membantu. Atau mulai dengan ngobrol dengan kami.