Kalau kamu punya usaha dengan omzet di bawah Rp4,8 miliar setahun, kemungkinan kamu pernah mendengar soal PPh Final 0,5%. Skema ini diatur dalam PP 55 Tahun 2022 dan dirancang supaya pelaku usaha kecil bisa menghitung pajaknya dengan sederhana.
Cara kerjanya
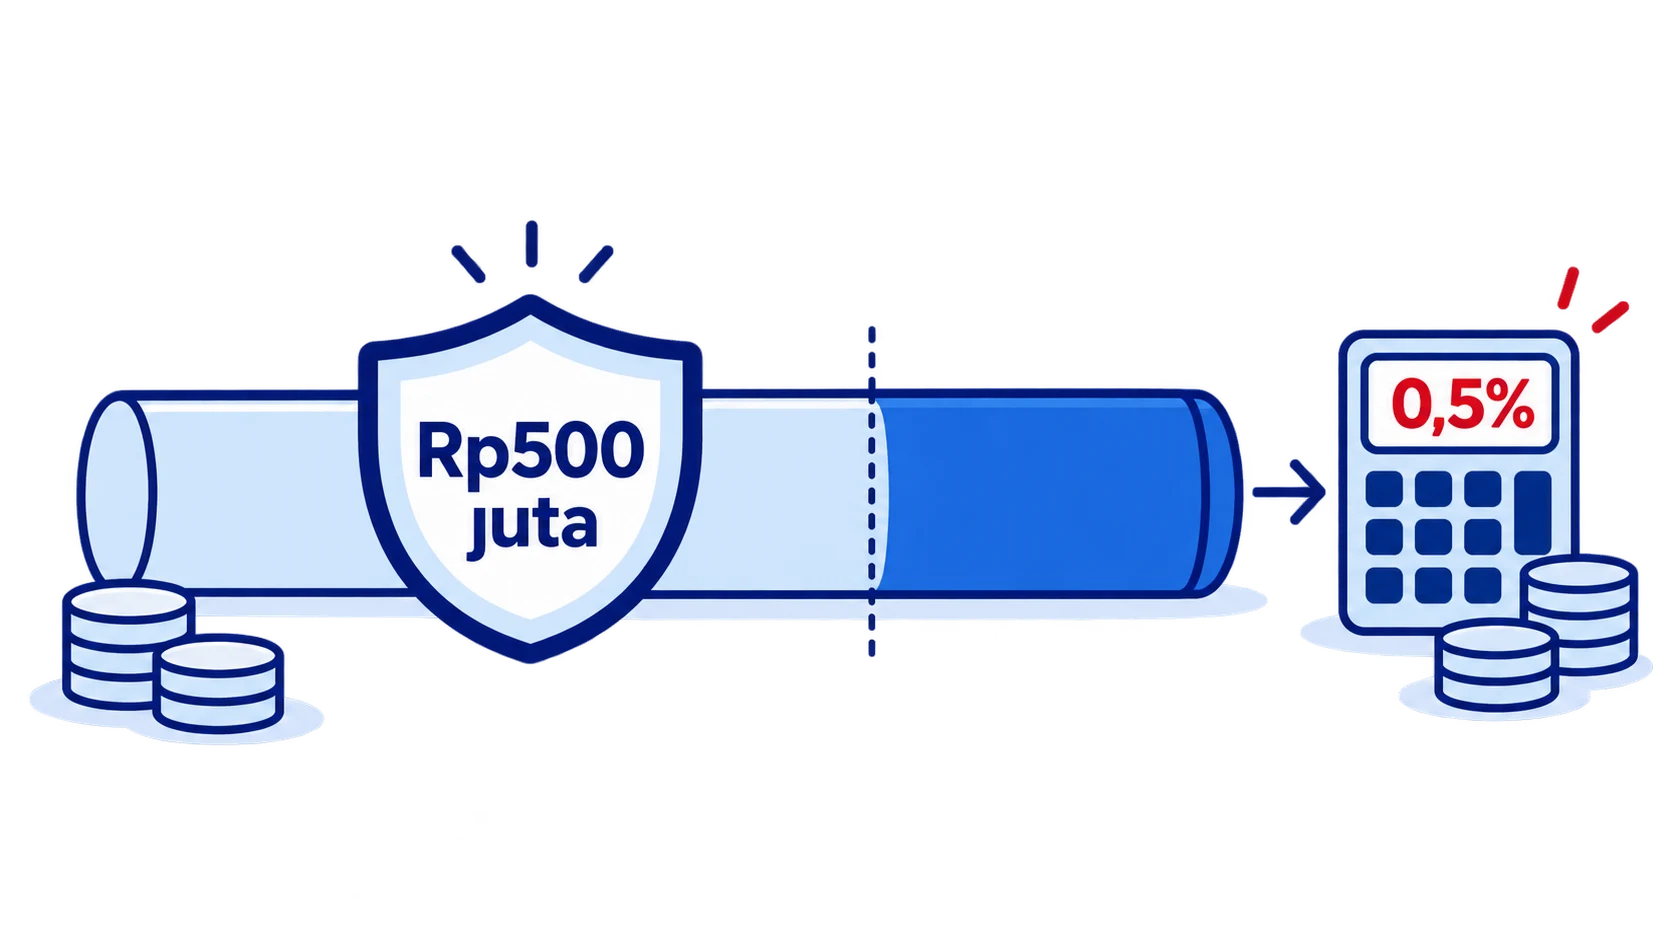
Pajak dihitung 0,5% dari omzet (peredaran bruto) setiap bulan, bukan dari keuntungan. Pajaknya disetor paling lambat tanggal 15 bulan berikutnya.
Untuk usaha orang pribadi, ada keringanan penting: bagian omzet sampai Rp500 juta dalam satu tahun tidak dikenai pajak. Pajak 0,5% baru dihitung untuk omzet setelah jumlah kumulatif tahun itu melewati Rp500 juta.
Contoh perhitungan
Misalnya omzet usahamu Rp60 juta per bulan, atau Rp720 juta setahun.
| Periode | Omzet kumulatif | Omzet yang dikenai pajak | PPh Final 0,5% |
|---|---|---|---|
| Januari–Agustus | Rp480.000.000 | Rp0 | Rp0 |
| September | Rp540.000.000 | Rp40.000.000 | Rp200.000 |
| Oktober | Rp600.000.000 | Rp60.000.000 | Rp300.000 |
| November | Rp660.000.000 | Rp60.000.000 | Rp300.000 |
| Desember | Rp720.000.000 | Rp60.000.000 | Rp300.000 |
| Total setahun | Rp220.000.000 | Rp1.100.000 |
Data simulasi, bukan hasil klien.
Siapa yang tidak bisa memakainya?
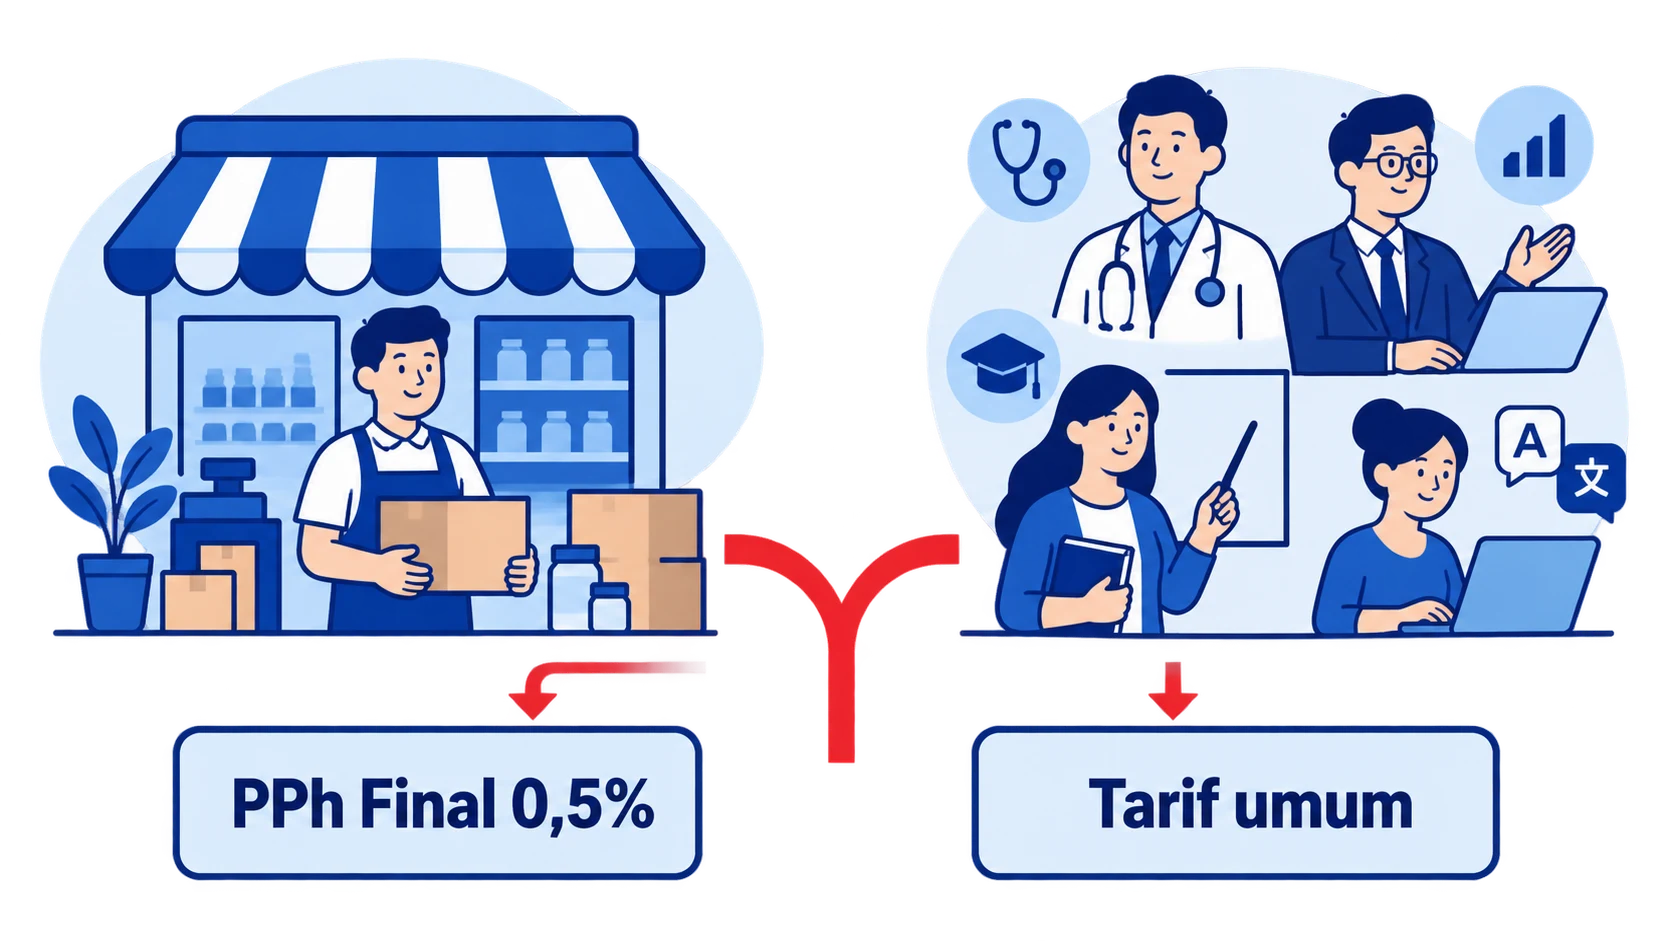
Skema ini tidak berlaku untuk penghasilan dari jasa sehubungan dengan pekerjaan bebas tertentu, antara lain:
- tenaga ahli seperti dokter, pengacara, akuntan, arsitek, notaris, dan konsultan;
- pekerja seni dan hiburan seperti penyanyi, pemain musik, pembawa acara, dan kru film;
- pengajar, pelatih, penceramah, dan moderator;
- pengarang, peneliti, dan penerjemah;
- agen iklan, agen asuransi, perantara, dan distributor MLM.
Kalau pekerjaanmu termasuk daftar ini, penghasilannya dihitung dengan tarif umum, memakai pembukuan atau norma penghitungan.
Berapa lama skema ini bisa dipakai?
Sejak PP 20 Tahun 2026 berlaku pada 22 April 2026, orang pribadi dan perseroan perorangan bisa memakai tarif 0,5% tanpa batas waktu, selama omzetnya masih di bawah Rp4,8 miliar setahun. Koperasi tetap dibatasi 4 tahun sejak terdaftar. CV, firma, dan PT yang baru terdaftar tidak bisa lagi memakai skema ini, sedangkan yang sudah memakainya mendapat masa transisi sampai jangka waktunya habis. Rinciannya kami bahas di perubahan PPh Final UMKM 2026.
Hal lain yang perlu diingat
- Kamu tetap melaporkan SPT Tahunan, termasuk rincian omzet bulanan.
- Simpan catatan omzet setiap bulan, walaupun belum melewati Rp500 juta.
- Kamu bisa memilih keluar dari skema ini dan memakai tarif umum. Pilihan ini kadang lebih menguntungkan jika usahamu sedang merugi.