Kamu desainer lepas, pengajar privat, atau pemilik usaha jasa kecil. Pemasukan tercatat rapi, tapi biaya-biaya kecil seperti kuota, listrik, dan alat kerja sering tercampur dengan pengeluaran rumah. Saat musim SPT tiba, kamu bingung: biaya mana yang boleh dikurangkan, dan bagaimana membuktikannya?
Untuk situasi seperti ini, ada jalan yang lebih sederhana: NPPN atau norma penghitungan penghasilan neto. Di catatan ini kami bahas cara kerjanya, cara memilih kode kegiatan dan wilayah di tabel persentase norma, contoh menghitung pajak dengan norma, langkah pemberitahuan di Coretax, dan kapan NPPN layak kamu pilih.
Apa itu NPPN dan siapa yang bisa memakainya
NPPN adalah cara menghitung penghasilan neto dengan mengalikan penghasilan bruto dengan persentase tertentu, bukan dengan mengurangkan biaya satu per satu. Persentasenya sudah ditetapkan DJP menurut jenis kegiatan dan wilayah. Dasarnya ada di Pasal 14 Undang-Undang PPh.
NPPN bisa dipakai orang pribadi yang menjalankan usaha atau pekerjaan bebas dengan peredaran bruto kurang dari Rp4,8 miliar setahun, asalkan memberitahukan penggunaannya kepada DJP. Kalau tidak memberi tahu, kamu dianggap memilih pembukuan.
Ada tiga hal yang sering terlewat:
- NPPN hanya untuk penghasilan usaha atau pekerjaan bebas. Gaji sebagai karyawan tetap dihitung terpisah dari bukti potong.
- Pencatatan tetap perlu. Kamu tidak perlu mencatat biaya, tapi penghasilan bruto per bulan tetap dicatat dan disimpan buktinya.
- Pemberitahuan berlaku untuk satu tahun pajak. Jadi, kalau ingin tetap memakai NPPN, pemberitahuannya diulang setiap tahun.
Tabel persentase norma: memilih kode dan wilayah
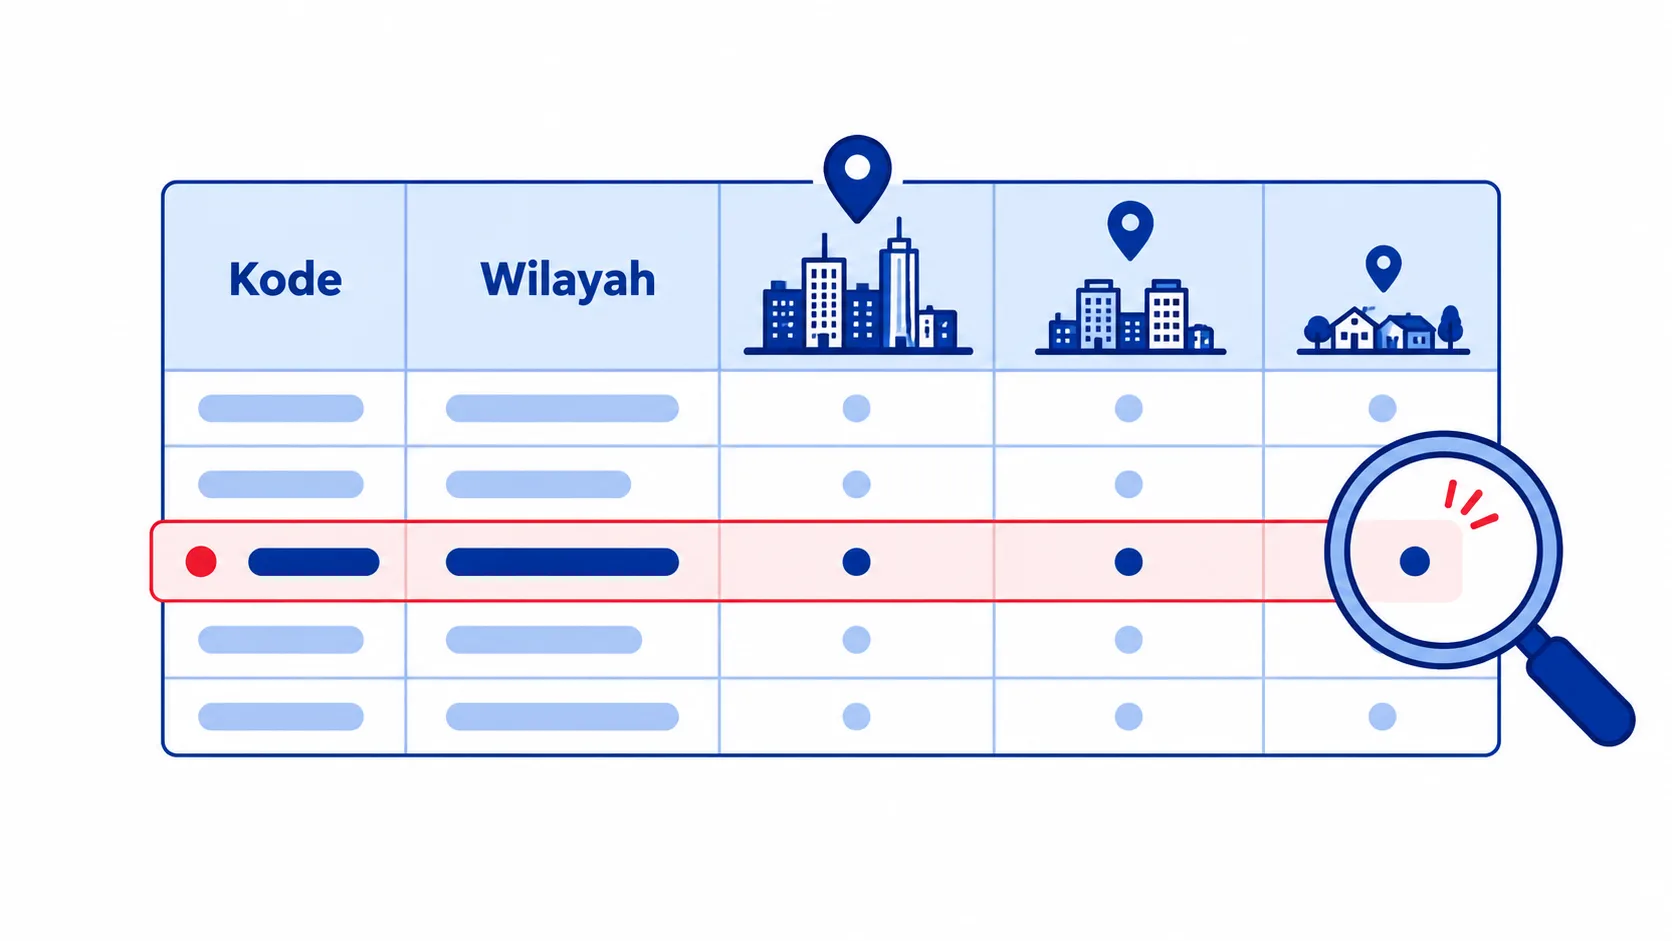
Persentase norma tercantum di lampiran Peraturan Dirjen Pajak PER-17/PJ/2015. Tabelnya disusun per kode klasifikasi lapangan usaha (KLU), dan setiap kode punya tiga kolom wilayah.
| Kelompok wilayah | Cakupan |
|---|---|
| 10 ibu kota provinsi | Medan, Palembang, Jakarta, Bandung, Semarang, Surabaya, Denpasar, Manado, Makassar, Pontianak |
| Ibu kota provinsi lainnya | Ibu kota provinsi di luar 10 kota di atas |
| Daerah lainnya | Kabupaten dan kota selain ibu kota provinsi |
Cara memilihnya:
- Cek KLU di profil Coretax-mu. Pastikan kodenya sesuai dengan kegiatan yang benar-benar kamu jalankan. Kalau belum sesuai, perbarui datanya lebih dulu.
- Cari kode itu di lampiran tabel norma dan lihat tiga kolom persentasenya.
- Pilih kolom sesuai lokasi tempat kegiatanmu, bukan sekadar alamat KTP kalau keduanya berbeda.
- Kalau kegiatanmu lebih dari satu jenis, hitung neto per kegiatan dengan persentasenya masing-masing, lalu jumlahkan.
Umumnya, persentase untuk 10 ibu kota provinsi paling tinggi, lalu menurun untuk ibu kota provinsi lainnya dan daerah lainnya. Selisih antarkode juga bisa cukup besar, jadi jangan menebak dari kategori yang mirip.
Cara menghitung pajak dengan norma
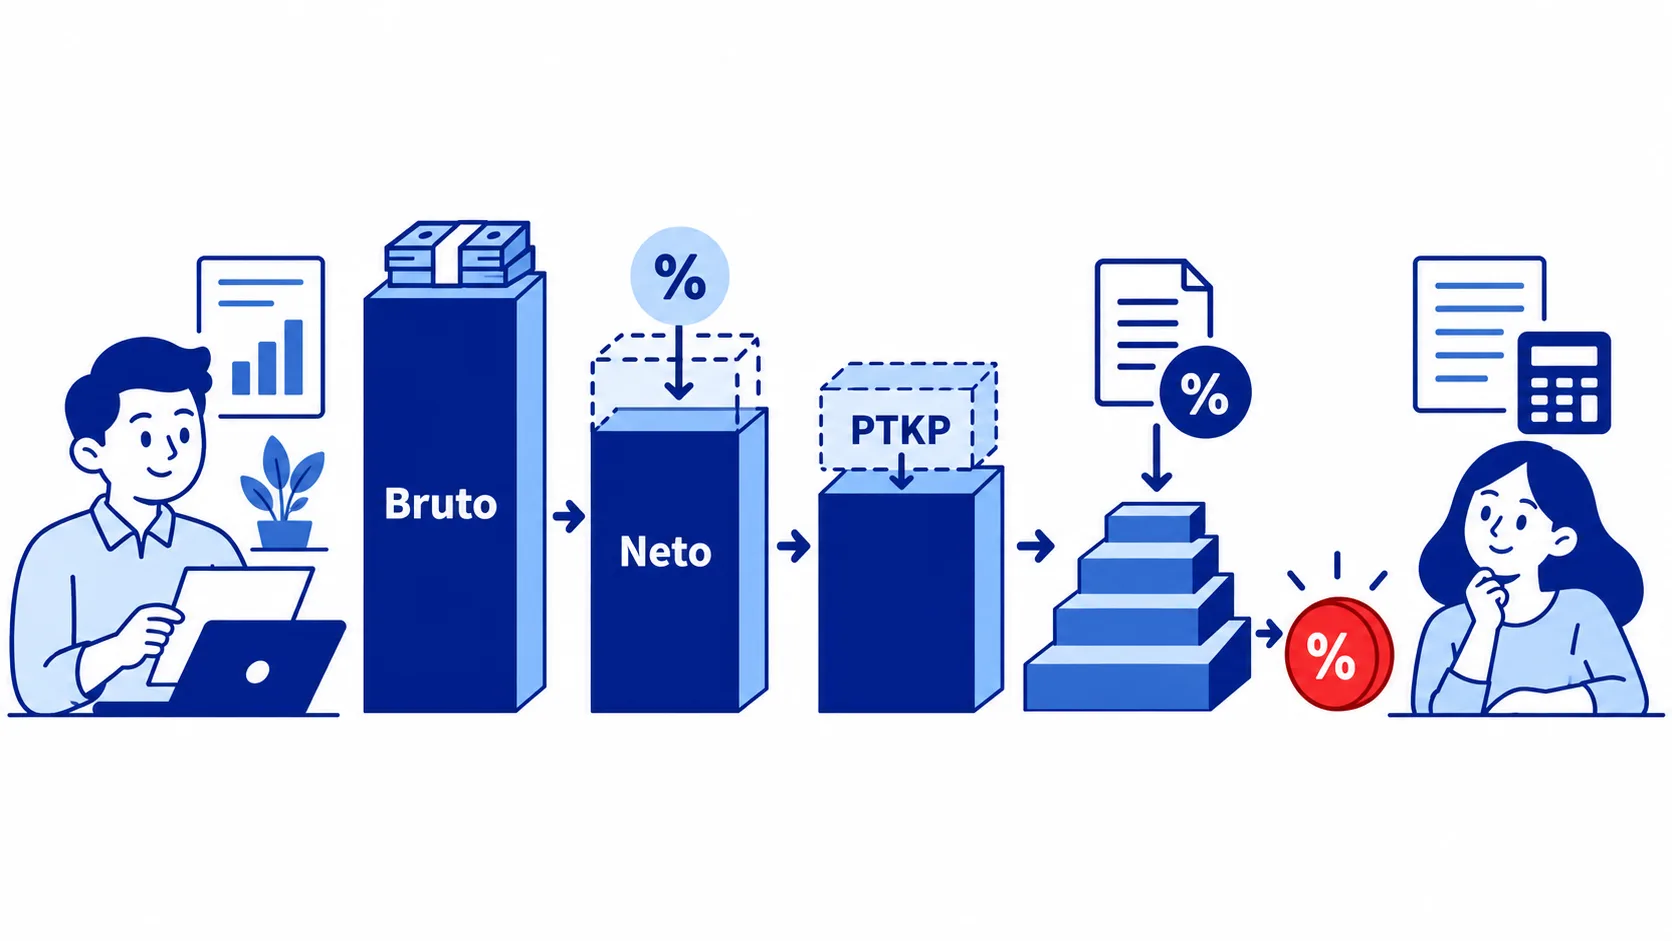
Setelah persentase ketemu, hitungannya berjalan dalam empat langkah.
Penghasilan neto = peredaran bruto setahun × persentase norma
- Hitung penghasilan neto dengan rumus di atas.
- Jumlahkan dengan penghasilan neto lain, misalnya gaji, kalau ada.
- Kurangi PTKP sesuai status, lalu hasilnya disebut penghasilan kena pajak.
- Hitung PPh terutang dengan tarif Pasal 17, lalu kurangi pajak yang sudah dipotong klien.
Contohnya, Dimas adalah desainer lepas di Bandung, lajang tanpa tanggungan, dengan penghasilan bruto Rp240.000.000 setahun. Anggap persentase norma untuk kegiatannya di Bandung 50%. Angka ini hanya ilustrasi, jadi cek persentase kegiatanmu sendiri di lampiran resmi.
| Langkah | Perhitungan | Jumlah |
|---|---|---|
| Penghasilan neto | Rp240.000.000 × 50% | Rp120.000.000 |
| PTKP status TK/0 | (Rp54.000.000) | |
| Penghasilan kena pajak | Rp66.000.000 | |
| PPh lapisan 5% | 5% × Rp60.000.000 | Rp3.000.000 |
| PPh lapisan 15% | 15% × Rp6.000.000 | Rp900.000 |
| PPh terutang setahun | Rp3.900.000 | |
| PPh 21 yang sudah dipotong klien | (Rp2.000.000) | |
| PPh kurang bayar | Rp1.900.000 |
Data simulasi, bukan hasil klien.
Penjelasan lengkap soal lapisan tarif dan PTKP ada di catatan tarif pajak penghasilan orang pribadi.
Cara pemberitahuan penggunaan norma di Coretax
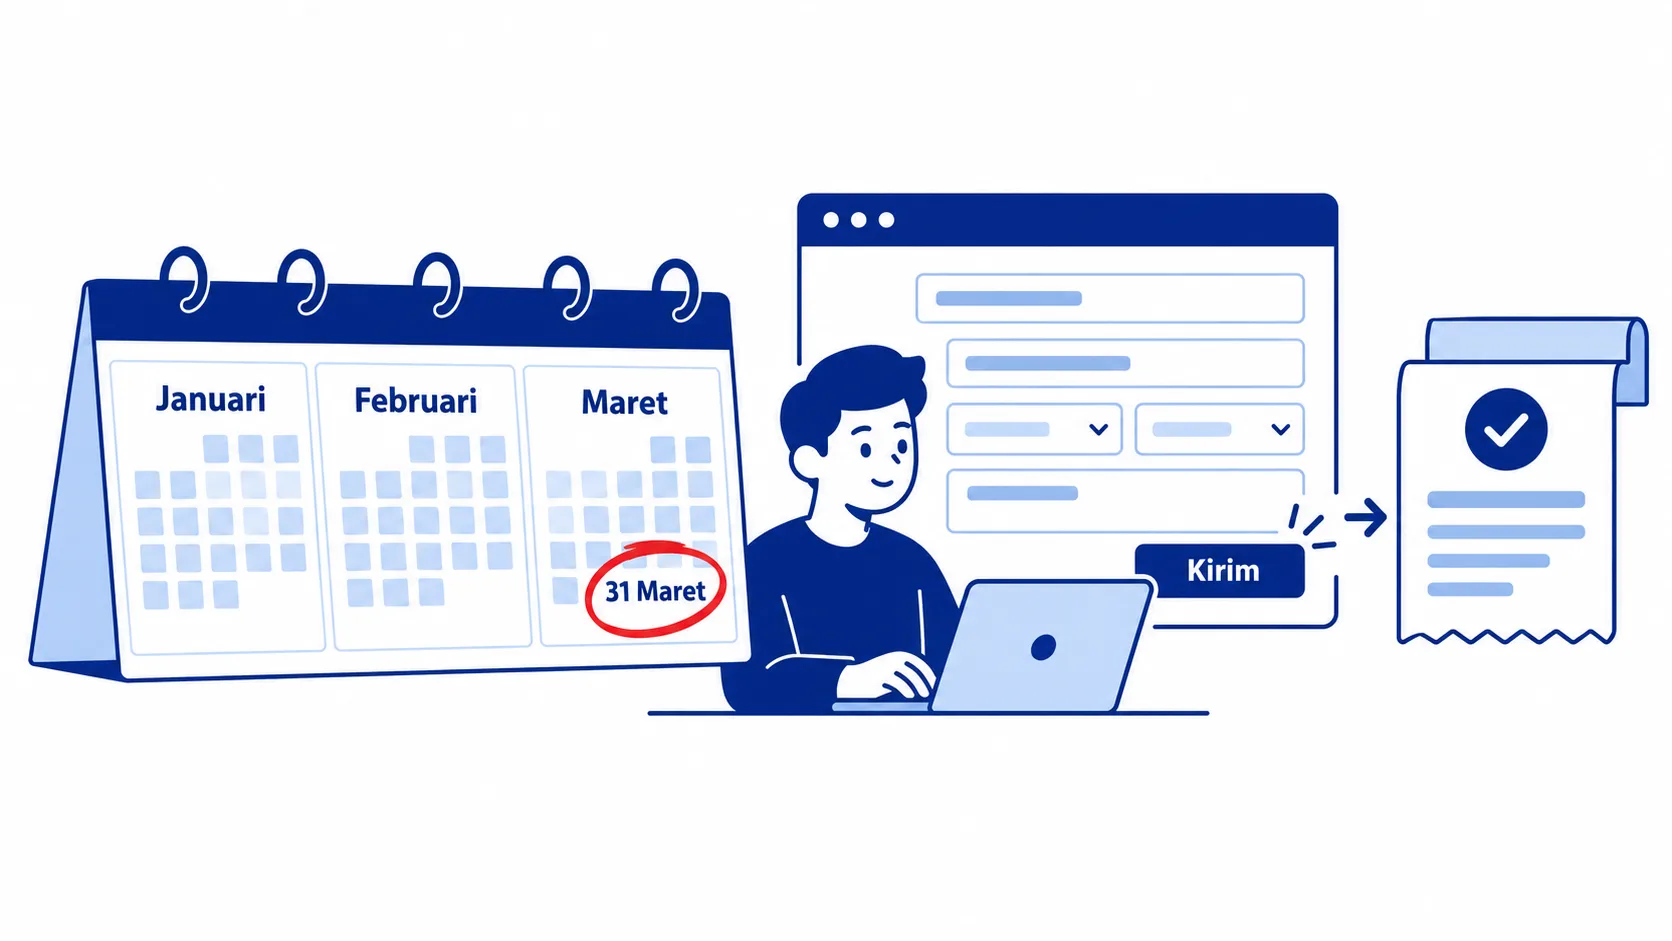
Pemberitahuan disampaikan dalam tiga bulan pertama tahun pajak, yaitu paling lambat 31 Maret. Untuk tahun pajak 2026, tenggat itu sudah lewat, jadi kalau kamu belum mengirimnya, siapkan untuk tahun pajak 2027 di rentang Januari sampai 31 Maret 2027. Kalau kamu baru terdaftar di tengah tahun, batasnya tiga bulan sejak terdaftar atau akhir tahun pajak, mana yang lebih dulu.
Menurut panduan DJP, langkahnya di Coretax seperti ini:
- Masuk ke portal Coretax dengan NIK.
- Buka menu layanan di portal, pilih Layanan Administrasi, lalu Buat Permohonan Layanan Administrasi.
- Pilih kategori LA.04 dan sub-layanan AS.04-01 Pemberitahuan Penggunaan NPPN.
- Isi tahun pajak, perkiraan peredaran bruto, dan lokasi usaha.
- Buat PDF, tanda tangani secara elektronik, lalu kirim.
- Simpan Bukti Penerimaan Elektronik, yang juga bisa dicek di menu Daftar Fasilitas Saya.
Selain lewat Coretax, pemberitahuan juga bisa disampaikan ke KPP. Tampilan menu bisa diperbarui sewaktu-waktu, jadi kalau ada yang berbeda, ikuti petunjuk terbaru di laman resmi DJP. Supaya tenggatnya tidak terlewat lagi, tandai di kalender pajak.
NPPN, pembukuan, atau PPh Final 0,5%?
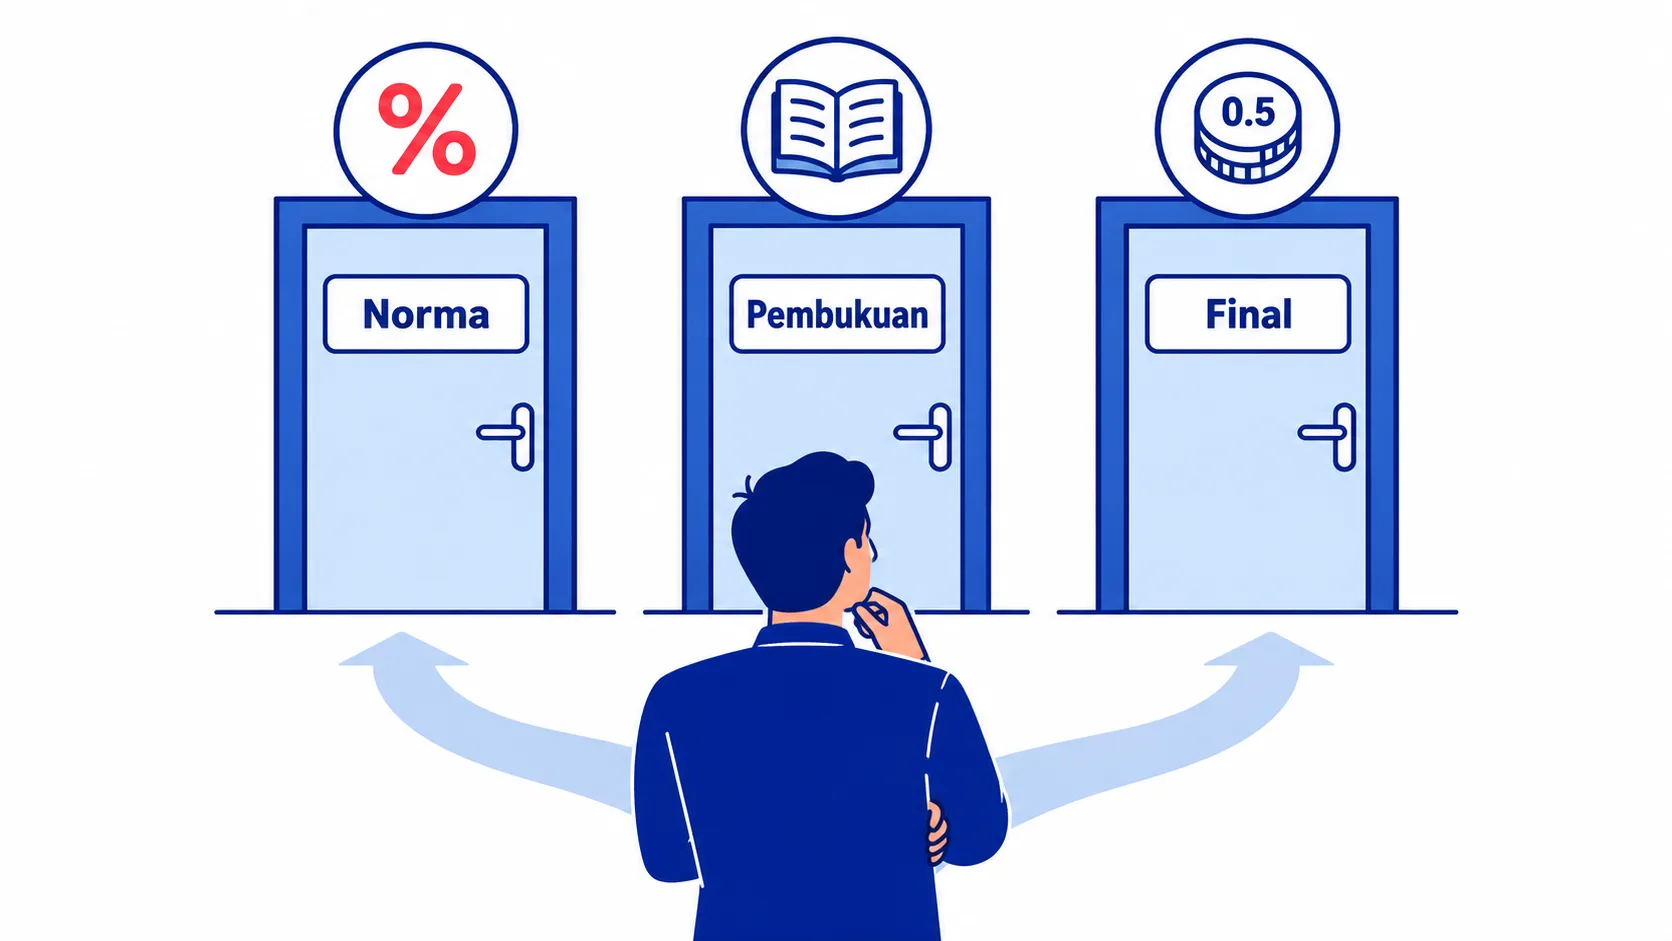
Ketiga cara ini bisa sama-sama sah, tergantung jenis kegiatan dan kondisimu. Perbandingan singkatnya:
| Cara | Dasar hitung | Cocok kalau |
|---|---|---|
| NPPN | Bruto × persentase norma, lalu tarif Pasal 17 | Biaya riil lebih kecil dari biaya yang “dianggap” norma, dan catatan biaya sulit dipisahkan |
| Pembukuan | Bruto dikurangi biaya riil, lalu tarif Pasal 17 | Biaya riil besar dan buktinya lengkap |
| PPh Final 0,5% | 0,5% dari omzet | Usaha memenuhi kriteria dan jenis jasanya tidak dikecualikan |
Kembali ke contoh Dimas. Kalau biaya riilnya setahun hanya Rp60.000.000, pembukuan menghasilkan neto Rp180.000.000, jauh di atas neto norma Rp120.000.000. Sebaliknya, kalau biayanya Rp150.000.000 dan buktinya lengkap, neto dari pembukuan hanya Rp90.000.000. Jadi, hitung dulu dengan angkamu sendiri sebelum memutuskan.
Data simulasi, bukan hasil klien.
Untuk freelancer, perhatikan bahwa sejumlah pekerjaan bebas tidak bisa memakai PPh Final 0,5%. Daftar pengecualiannya ada di catatan PPh Final 0,5% untuk UMKM. Kreator konten juga punya ketentuan sendiri yang kami bahas di catatan pajak content creator.
Gambaran besar persiapan SPT untuk pekerja lepas, dari mengumpulkan bukti potong sampai harta dan utang, ada di panduan SPT freelancer.
Pertanyaan yang sering muncul
Apa yang terjadi kalau lupa pemberitahuan NPPN?
Kamu dianggap memilih pembukuan untuk tahun pajak itu. Artinya, penghasilan neto dihitung dari penghasilan dikurangi biaya yang bisa dibuktikan. Mulai rapikan catatan biayamu sekarang, lalu kirim pemberitahuan tepat waktu untuk tahun berikutnya.
Apakah karyawan yang punya usaha sampingan bisa memakai NPPN?
Bisa, untuk penghasilan dari usaha sampingannya saja. Gaji tetap dihitung dari bukti potong pemberi kerja, lalu penghasilan neto usaha dari norma dijumlahkan dengannya sebelum dikurangi PTKP.
Apakah persentase norma bisa berubah?
Persentase norma ditetapkan lewat peraturan Dirjen Pajak, sehingga bisa diperbarui kalau aturannya diganti. Setiap kali menghitung, cek lampiran yang berlaku untuk tahun pajak tersebut di laman resmi DJP.
Satu langkah dulu: cek kode kegiatanmu
NPPN membuat hitungan pajak lebih sederhana: cari persentase sesuai kode kegiatan dan wilayah, kalikan dengan penghasilan bruto, lalu hitung dengan tarif Pasal 17. Jangan lupa pemberitahuannya setiap tahun paling lambat 31 Maret, dan tetap catat penghasilan bruto per bulan.
Kalau kamu ingin membandingkan NPPN dan pembukuan dengan angka sendiri, layanan pajak Kancani bisa menemanimu menghitungnya. Atau tanyakan dulu kondisimu lewat ngobrol dengan kami.