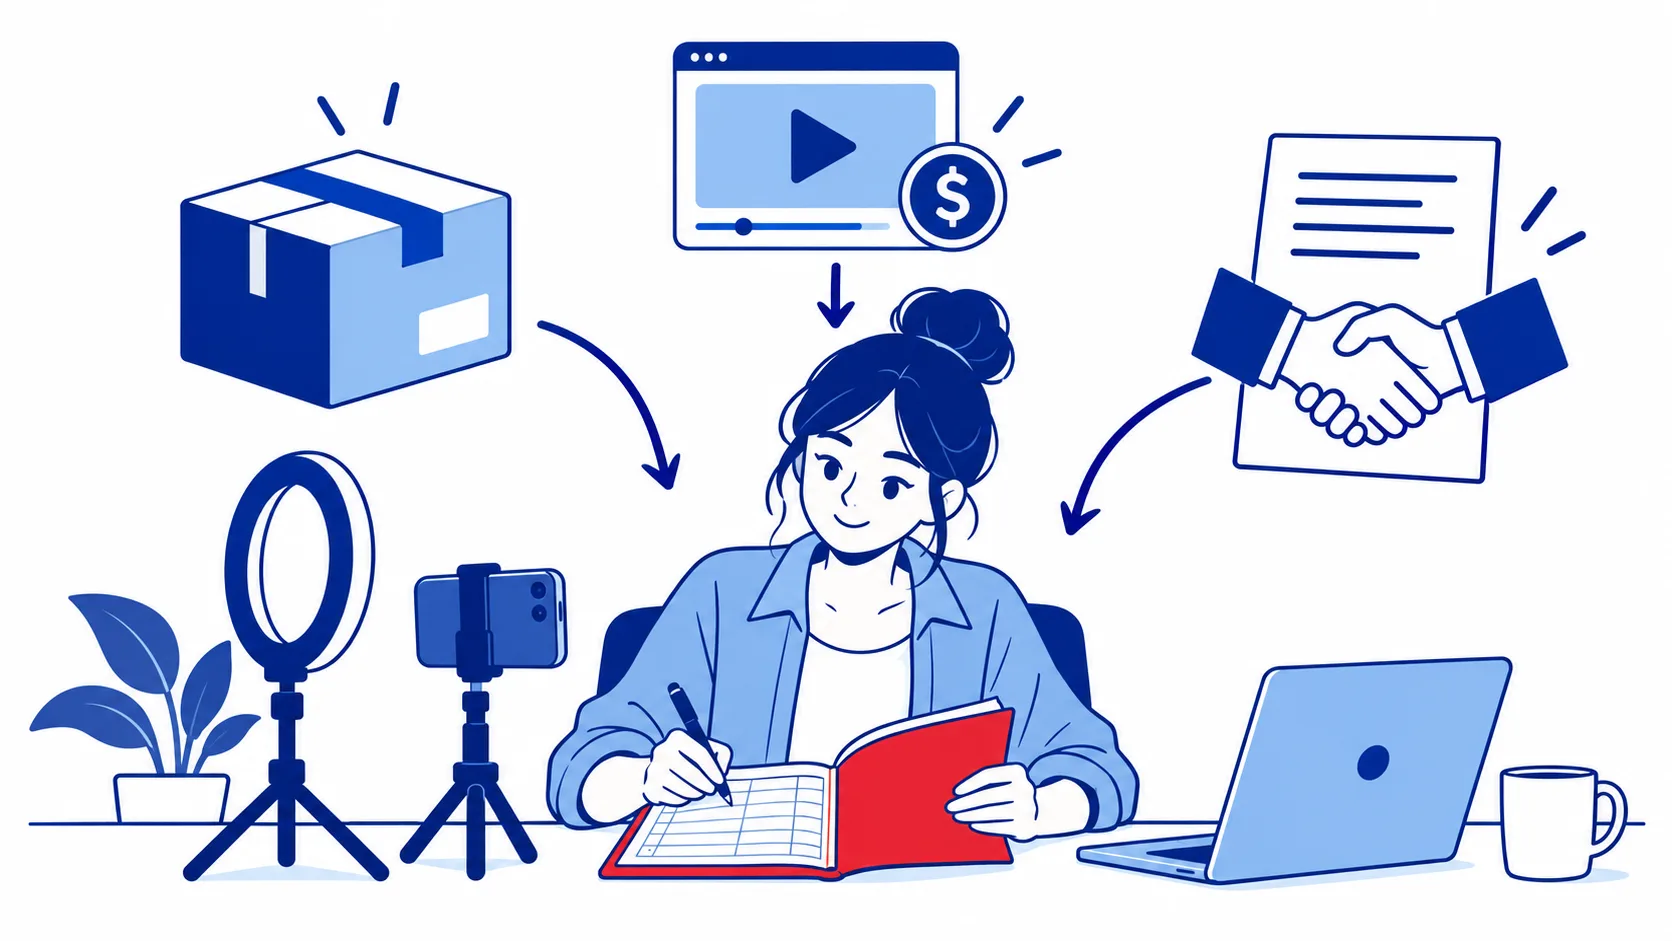
Bulan ini ada tiga brand yang mengajak kerja sama, video lama tiba-tiba ramai sehingga pendapatan AdSense naik, dan paket produk untuk review terus berdatangan. Senang, tentu saja. Lalu muncul pertanyaan yang bikin ragu: semua ini kena pajak atau tidak, dan bagaimana cara menghitungnya? Apalagi sempat ramai kabar bahwa kreator tidak bisa lagi memakai tarif 0,5%.
Di catatan ini kami rangkum pajak content creator dengan bahasa sederhana: jenis penghasilan yang biasa diterima kreator dan influencer, perlakuan pajak untuk endorse, AdSense, dan barang review, alasan skema PPh Final 0,5% tidak dipakai, serta contoh hitung setahun. Aturan pajak bisa berubah, jadi pakai catatan ini sebagai peta, lalu cek ketentuan terbaru sebelum melapor.
Content creator bisa pakai PPh Final 0,5%?
Jawaban singkatnya: untuk penghasilan dari jasa sebagai kreator, tidak. PP 20 Tahun 2026 menegaskan bahwa pembuat konten daring, termasuk influencer, selebgram, blogger, dan vlogger, termasuk kelompok pekerjaan bebas. Penghasilan dari pekerjaan bebas tidak termasuk cakupan PPh Final UMKM 0,5%.
DJP lewat kanal resminya pada awal Juni 2026 juga menjelaskan hal yang sama: kreator mengikuti ketentuan pajak untuk pekerja bebas, bukan skema 0,5%. DJP menyebut ini bukan pajak baru, karena perlakuan untuk pekerjaan bebas sudah berlaku sejak lama. Ringkasan perubahan PP 20/2026 secara umum ada di catatan PPh Final UMKM 2026.
Bagaimana kalau kamu juga berjualan produk, misalnya merchandise atau produk skincare milik sendiri? Penghasilan dari usaha dagang itu tetap bisa memakai tarif 0,5%, selama memenuhi kriterianya. Yang perlu diingat, batas omzet Rp4,8 miliar dihitung dari gabungan penghasilan usaha dan pekerjaan bebas, termasuk yang dari luar negeri.
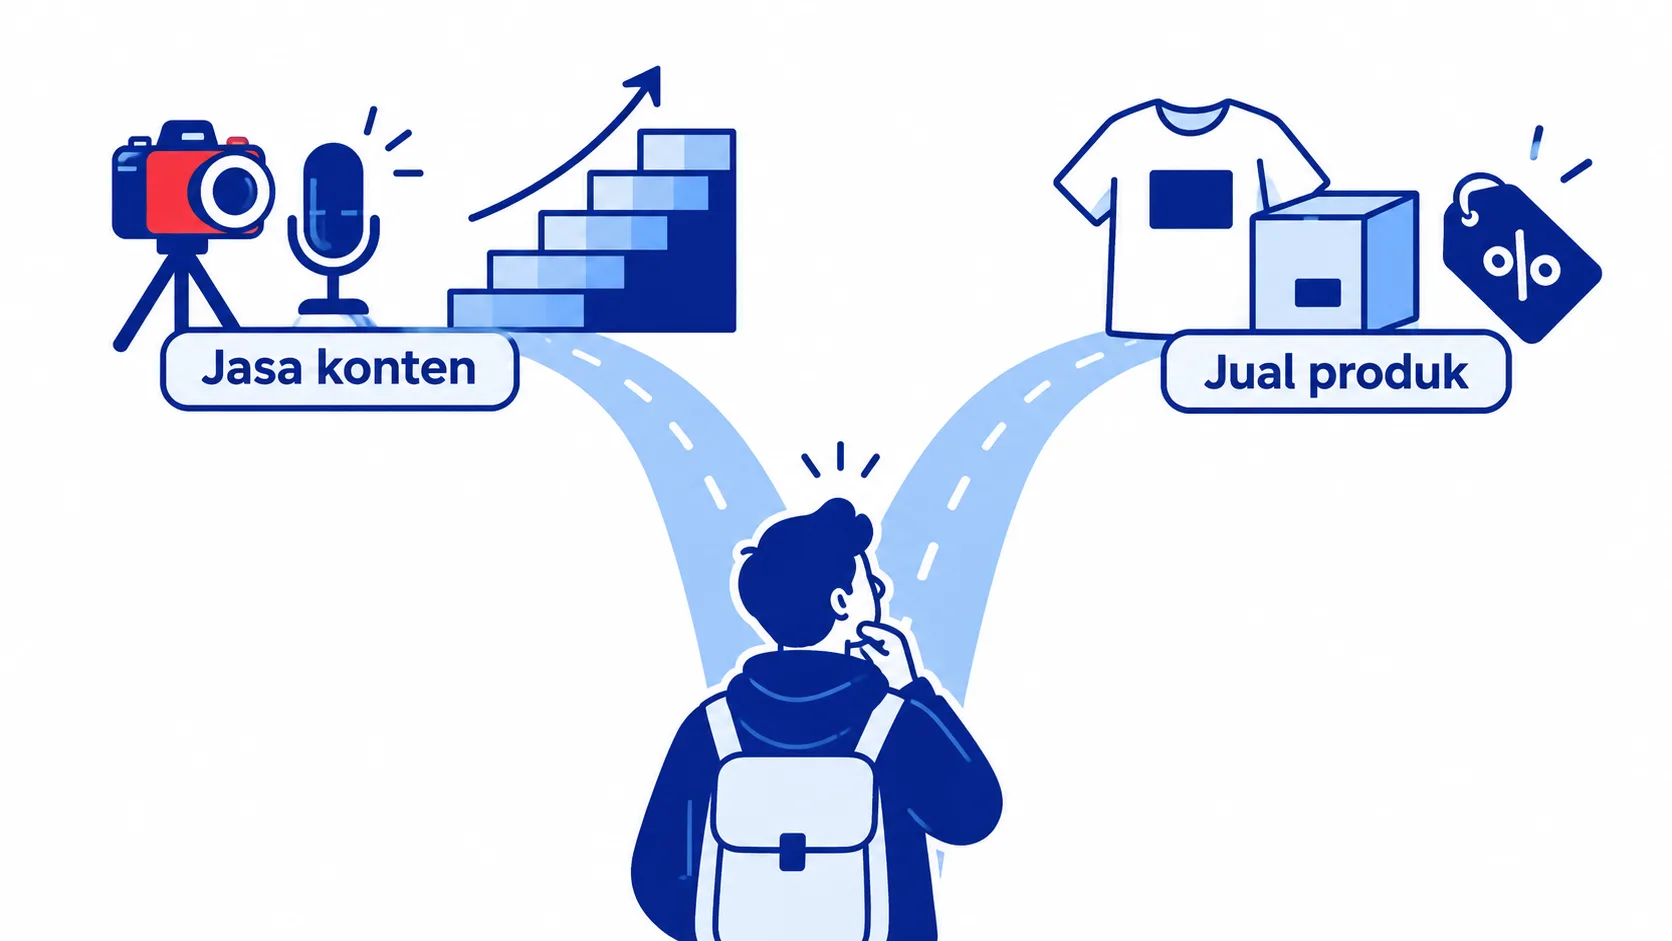
Jenis penghasilan content creator dan perlakuan pajaknya
| Jenis penghasilan | Contoh | Biasanya dipotong pajak? | Yang perlu kamu lakukan |
|---|---|---|---|
| Endorse dan paid promote dari badan usaha | Kontrak video dengan brand | Ya, umumnya PPh 21 dengan bukti potong BP21 | Simpan bukti potong sebagai kredit pajak |
| Endorse dari perorangan | Promosi untuk toko online kecil | Umumnya tidak | Catat sendiri sebagai penghasilan |
| Barang untuk review yang menjadi milikmu | Paket kosmetik, gadget | Bisa, sebagai natura | Catat nilainya dan minta bukti potong kalau ada |
| AdSense dan bagi hasil platform luar negeri | Pendapatan iklan video | Tidak dipotong pajak Indonesia | Catat per bulan dalam rupiah |
| Komisi afiliasi | Link produk di marketplace | Tergantung platform | Cek apakah ada bukti potong |
| Dukungan penonton | Gift saat siaran langsung, donasi | Umumnya tidak | Catat sebagai penghasilan |
Semua penghasilan ini dijumlahkan di SPT Tahunan, lalu dihitung memakai tarif umum. Pajak yang sudah dipotong pihak lain menjadi pengurang di akhir perhitungan.
Pajak influencer dan endorse
Kalau brand berbentuk badan usaha membayar honor endorse kepadamu sebagai orang pribadi, brand biasanya memotong PPh 21 untuk penerima bukan pegawai. Bukti potongnya, BP21, bisa kamu cek di akun Coretax. Cara mengunduhnya ada di catatan bukti potong pajak di Coretax, dan cara menghitung potongannya di catatan PPh 21 bukan pegawai.
Untuk barang endorse, sejak aturan natura PMK 66/2023, barang yang diterima sebagai imbalan jasa dan menjadi milikmu termasuk penghasilan. DJP pernah mencontohkan bintang iklan yang menerima paket kosmetik sebagai imbalan, nilainya menjadi objek PPh 21. Sebaliknya, barang yang hanya dipakai saat produksi lalu dikembalikan tidak termasuk.
Langkah praktisnya:
- Buat kontrak atau brief tertulis untuk setiap kerja sama, termasuk nilai barang kalau ada.
- Catat tanggal, nama brand, nilai uang, dan nilai barang di satu spreadsheet.
- Minta bukti potong ke brand yang memotong pajak, dan cocokkan dengan catatanmu.
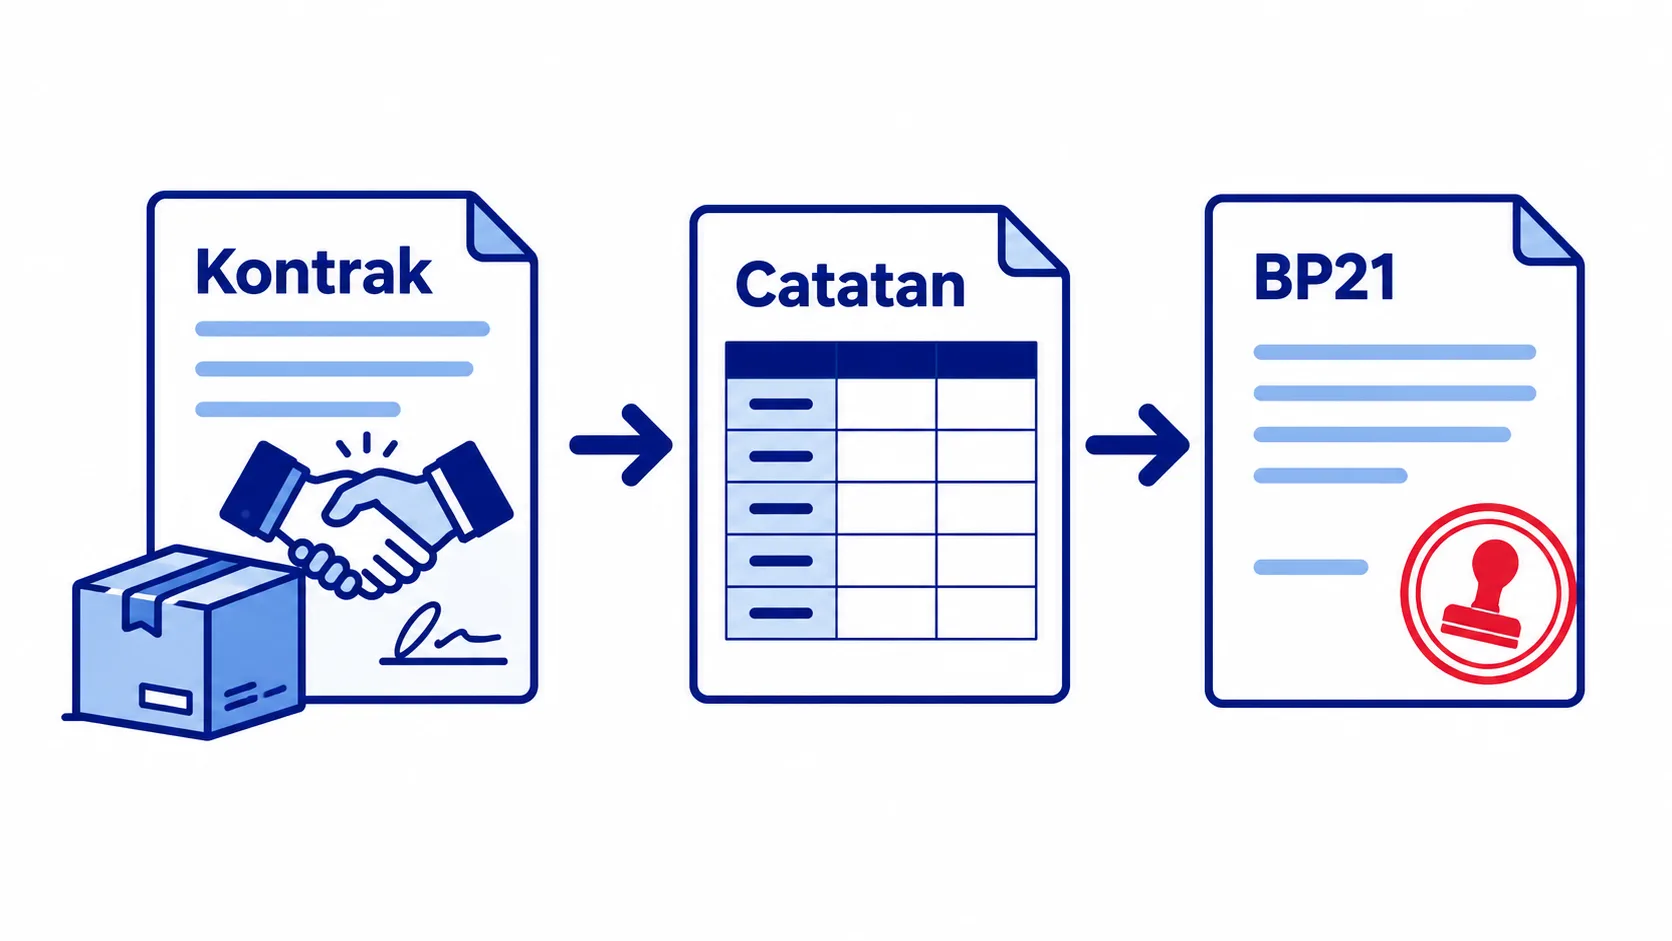
Pajak penghasilan YouTuber dari AdSense
Pendapatan AdSense dan bagi hasil iklan dari platform luar negeri tetap termasuk penghasilan yang dilaporkan di SPT Tahunan. Karena pembayarnya di luar negeri, tidak ada pajak Indonesia yang dipotong di awal, jadi seluruh pajaknya dihitung saat kamu melapor.
Beberapa hal yang membantu:
- Catat pendapatan bulanan dalam rupiah sesuai jumlah yang masuk ke rekeningmu, dan simpan laporan pembayaran dari platform.
- Perhatikan pajak yang mungkin dipotong di luar negeri. Kalau ada, simpan dokumennya, karena dalam kondisi tertentu bisa diperhitungkan sebagai kredit pajak luar negeri.
- Sisihkan dana pajak setiap bulan, karena tidak ada yang memotongkannya untukmu.
Penjelasan lebih lengkap soal penghasilan dari luar negeri ada di catatan pajak freelance klien luar negeri.
Cara menghitung pajak content creator setahun
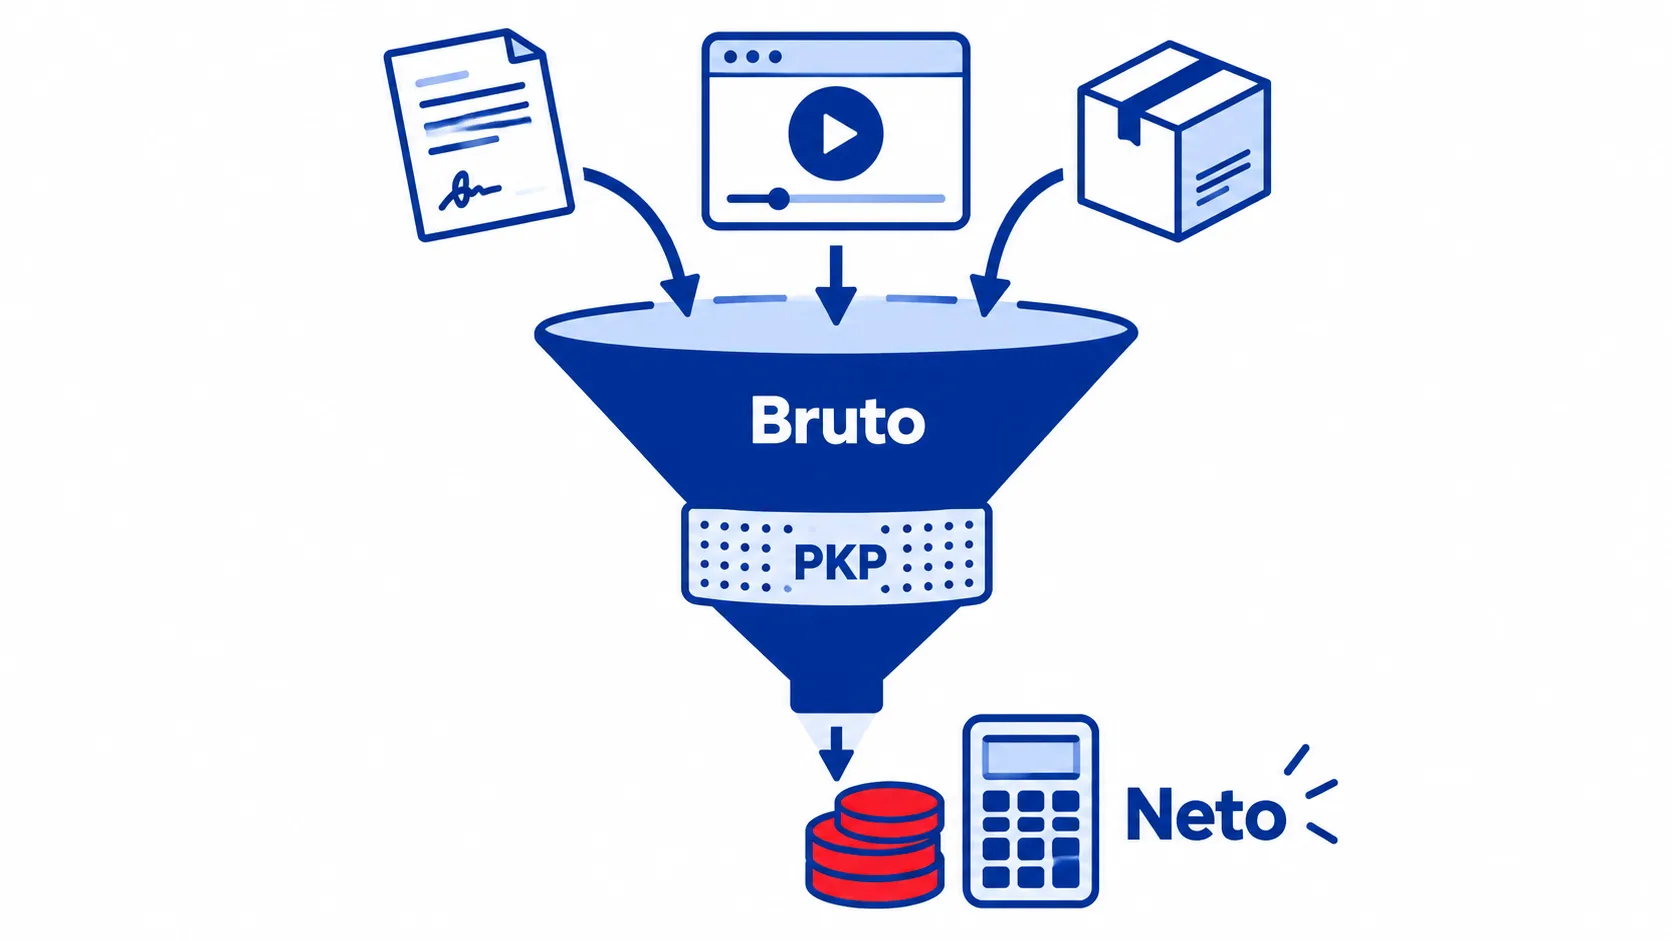
Karena tidak memakai skema 0,5%, penghasilan neto kreator dihitung dengan pembukuan atau norma penghitungan penghasilan neto (NPPN). NPPN bisa dipakai kalau peredaran bruto setahun tidak lebih dari Rp4,8 miliar dan kamu memberi tahu DJP lewat Coretax paling lambat 31 Maret tahun pajak berjalan. Persentase normanya bergantung pada jenis kegiatan dan wilayah. Cara memilih dan menghitungnya ada di catatan norma penghitungan penghasilan neto.
Contohnya Kirana, kreator kecantikan berstatus TK/0, memakai NPPN dengan persentase norma yang dalam contoh ini dianggap 50%.
| Keterangan | Jumlah |
|---|---|
| Endorse dari brand | Rp180.000.000 |
| AdSense | Rp60.000.000 |
| Barang endorse yang menjadi milik Kirana | Rp20.000.000 |
| Penghasilan bruto | Rp260.000.000 |
| Penghasilan neto (norma 50%) | Rp130.000.000 |
| PTKP TK/0 | (Rp54.000.000) |
| PKP | Rp76.000.000 |
| PPh terutang (5% × Rp60 juta + 15% × Rp16 juta) | Rp5.400.000 |
| Kredit pajak dari BP21 | (Rp4.000.000) |
| Kurang bayar | Rp1.400.000 |
Data simulasi, bukan hasil klien. Persentase norma hanya ilustrasi, cek tabel norma yang berlaku untuk kegiatanmu.
Penjelasan lapisan tarifnya ada di catatan tarif pajak penghasilan orang pribadi.
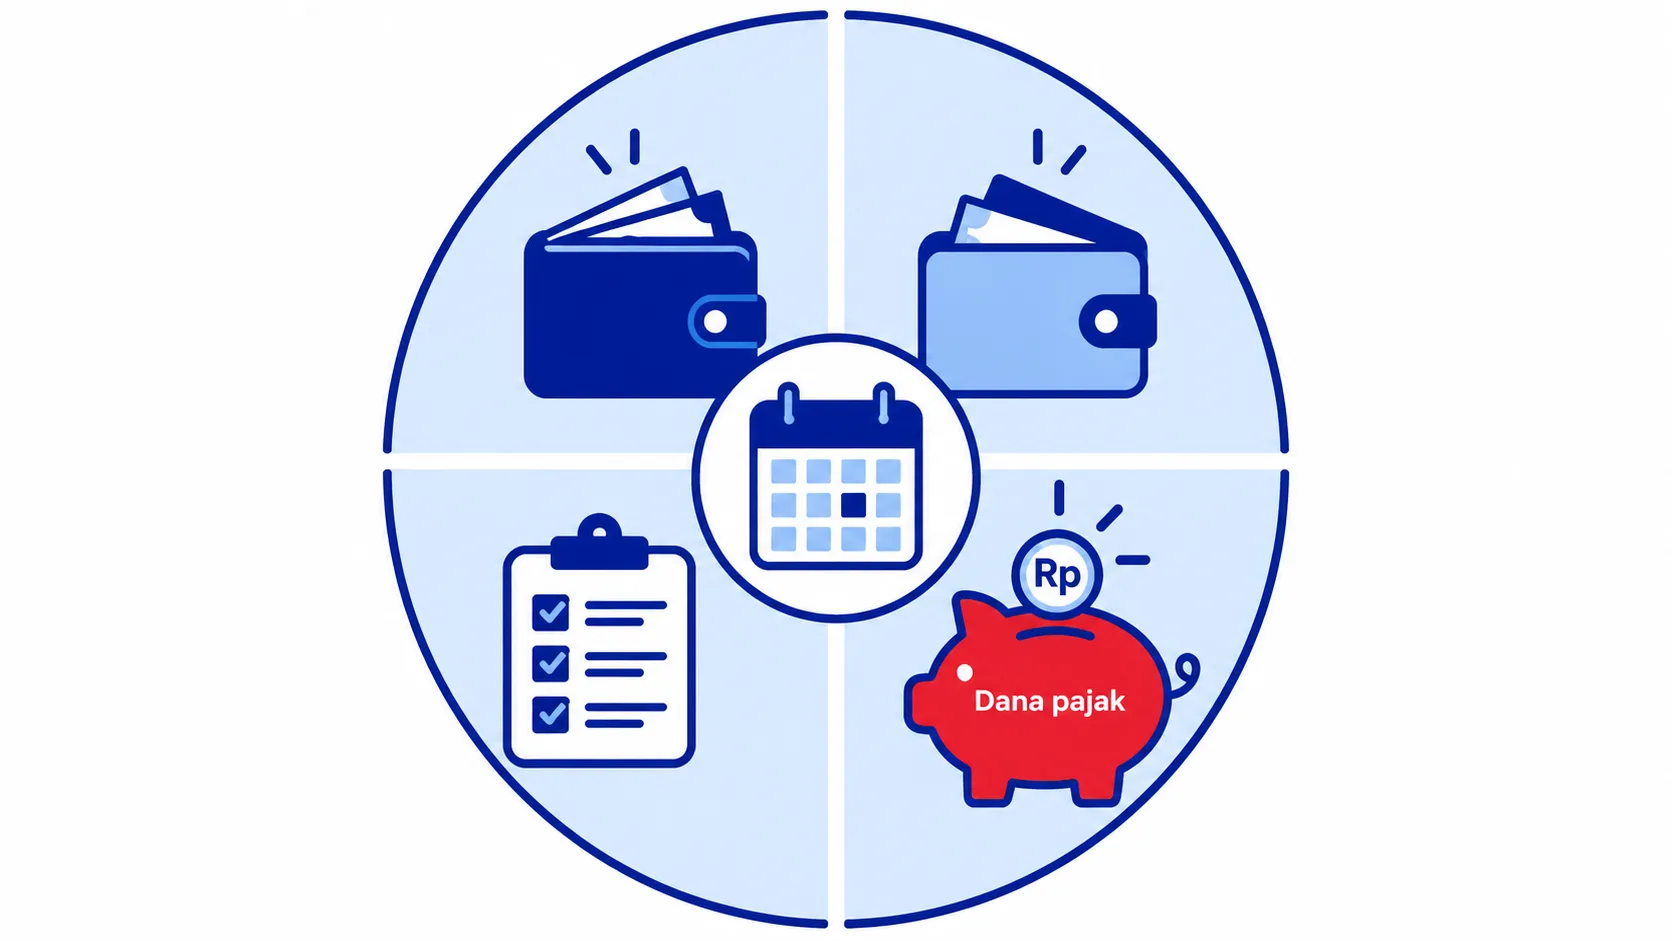
Rutinitas bulanan supaya musim SPT tetap tenang
Penghasilan kreator datang dari banyak arah dan nilainya naik-turun. Rutinitas kecil setiap bulan jauh lebih ringan daripada merekap setahun sekaligus di bulan Maret.
- Pisahkan rekening untuk penghasilan konten dan kebutuhan pribadi.
- Rekap setiap akhir bulan: endorse, AdSense, afiliasi, gift, dan nilai barang.
- Unduh bukti potong yang sudah terbit dan simpan dalam satu folder per tahun.
- Sisihkan persentase tetap untuk dana pajak di rekening terpisah.
Langkah lengkap menyiapkan SPT-nya ada di panduan SPT freelancer.
Pertanyaan yang sering muncul
Apakah barang gratis untuk review kena pajak?
Kalau barang itu diterima sebagai imbalan atas jasa promosi dan menjadi milikmu, barang tersebut termasuk penghasilan dalam bentuk natura. Barang yang hanya dipinjam untuk produksi lalu dikembalikan tidak termasuk. Catat nilainya supaya mudah dilaporkan.
Content creator bisa pakai PPh final 0,5% untuk penghasilan endorse?
Tidak. PP 20 Tahun 2026 menegaskan pembuat konten daring sebagai pekerjaan bebas, sehingga penghasilan jasanya memakai tarif umum Pasal 17. Kalau kamu juga menjual produk sendiri, penghasilan dari penjualan itu yang bisa memakai tarif 0,5% selama memenuhi kriteria.
Bagaimana kalau brand tidak memberi bukti potong?
Tanyakan dulu apakah mereka memang memotong pajak dari pembayaranmu. Kalau dipotong, minta mereka menerbitkan bukti potong lewat Coretax. Kalau tidak dipotong, penghasilan itu tetap kamu laporkan sendiri di SPT Tahunan.
Mulai dari satu langkah dulu
Pajak content creator mengikuti ketentuan pekerjaan bebas: endorse, AdSense, barang review, dan dukungan penonton dijumlahkan, dihitung dengan pembukuan atau norma, lalu dikenai tarif berlapis. Skema 0,5% hanya relevan untuk penjualan produk milik sendiri. Pastikan kamu mengecek ketentuan terbaru, karena aturan pajak bisa berubah.
Kalau kamu ingin merapikan catatan penghasilan dan menghitung pajakmu bareng, layanan pajak Kancani siap menemani. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.