“Kalau penghasilanku setahun Rp300 juta, berarti kena pajak 25%, dong?” Pertanyaan seperti ini sering muncul, dan jawabannya hampir selalu tidak. Pajak orang pribadi di Indonesia memakai tarif berlapis, jadi tiap potongan penghasilan dikenai tarif yang berbeda. Hasil akhirnya biasanya jauh lebih kecil dari yang dibayangkan.
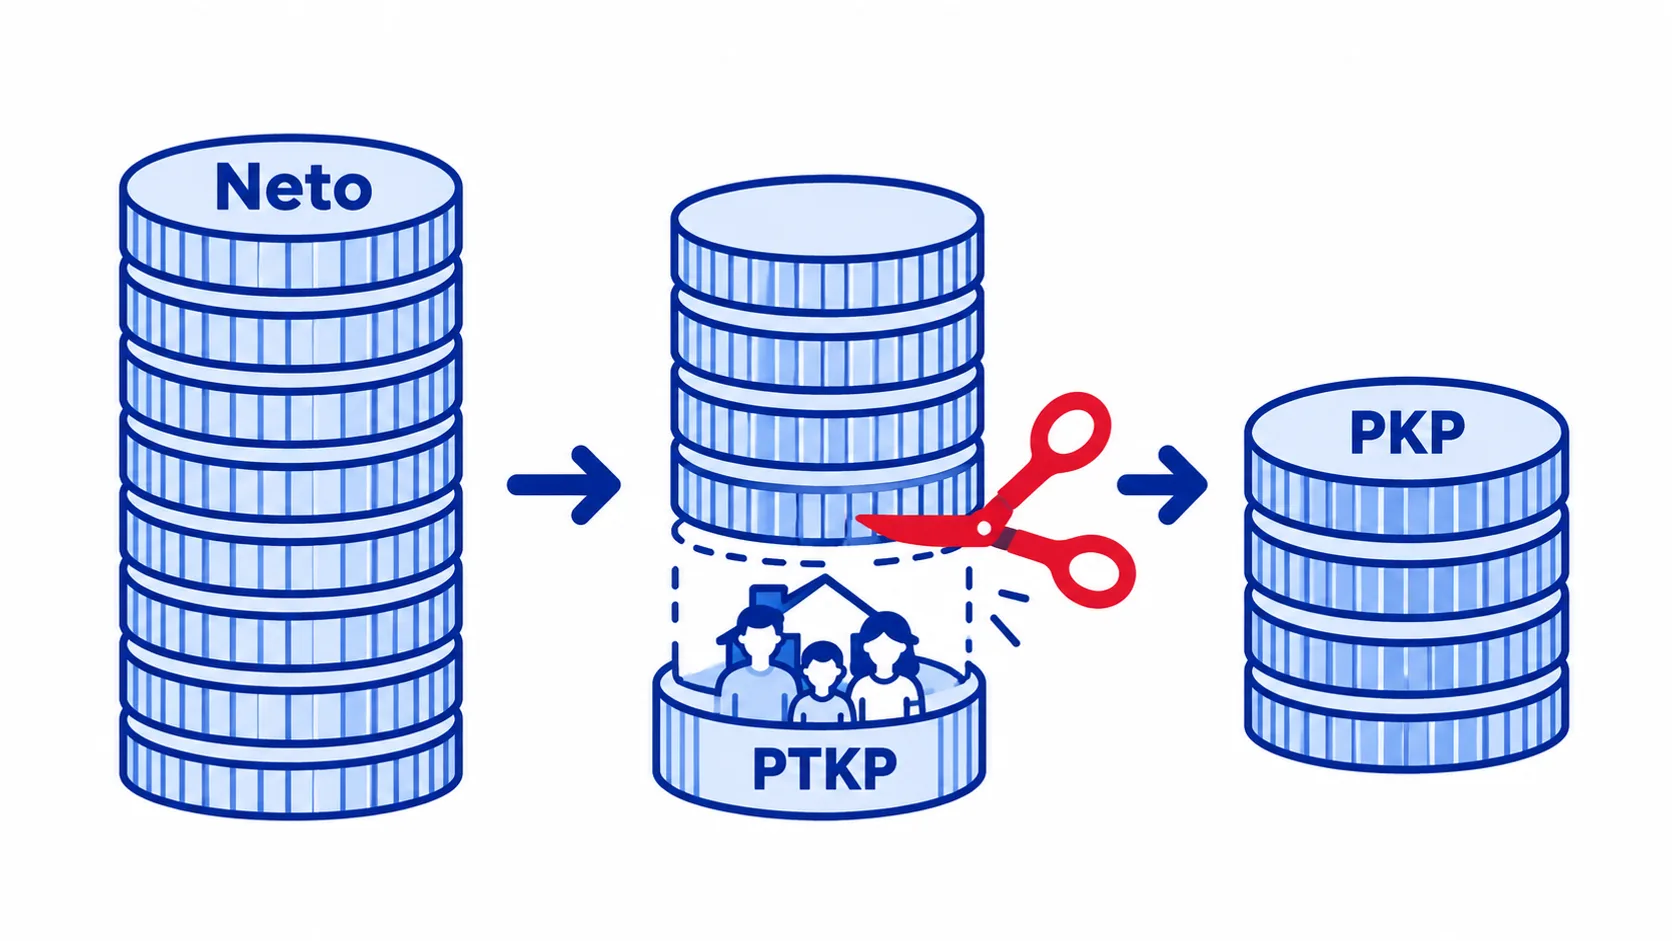
Di catatan ini kami bahas tarif pajak penghasilan orang pribadi menurut Pasal 17 UU PPh, lalu menghitungnya dalam satu alur angka: dari penghasilan neto, dikurangi PTKP menjadi PKP, lalu dikenai tarif per lapisan. Fokusnya hitungan setahun untuk SPT Tahunan, bukan potongan gaji bulanan. Untuk potongan bulanan karyawan, kamu bisa membaca catatan PPh 21 TER.
Tarif PPh Pasal 17 lapisan untuk orang pribadi
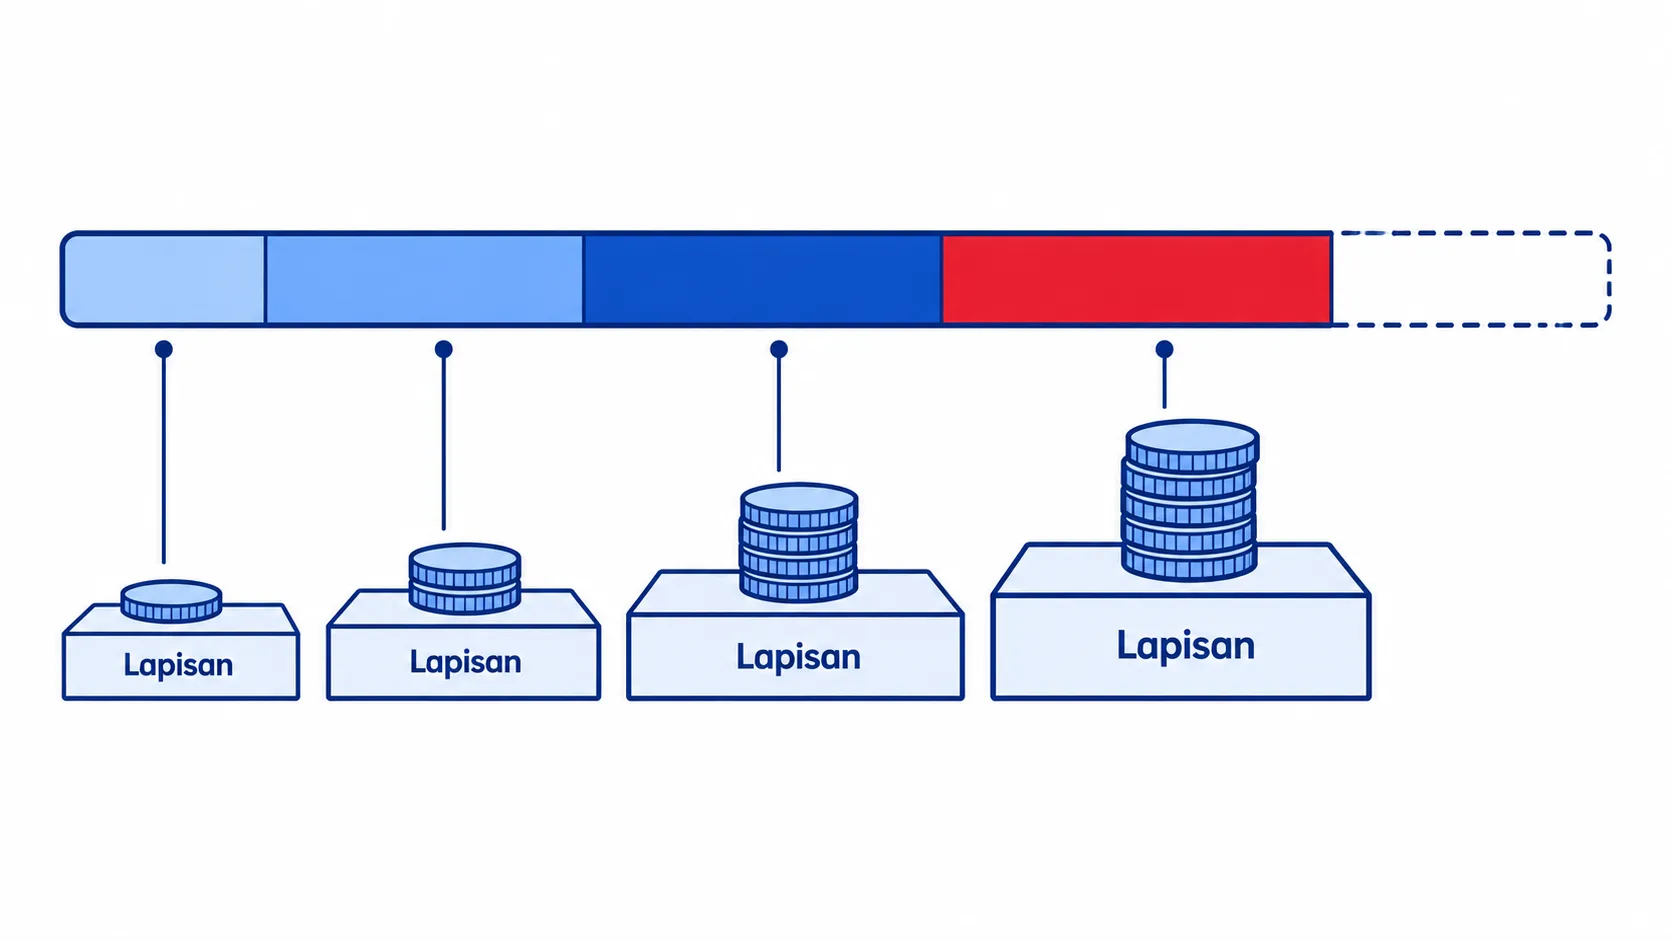
Sejak tahun pajak 2022, lapisan tarif orang pribadi mengikuti UU Harmonisasi Peraturan Perpajakan (HPP). Ada lima lapisan, dan setiap lapisan hanya berlaku untuk bagian penghasilan yang masuk rentangnya.
| Lapisan PKP setahun | Tarif |
|---|---|
| Sampai Rp60.000.000 | 5% |
| Di atas Rp60.000.000 sampai Rp250.000.000 | 15% |
| Di atas Rp250.000.000 sampai Rp500.000.000 | 25% |
| Di atas Rp500.000.000 sampai Rp5.000.000.000 | 30% |
| Di atas Rp5.000.000.000 | 35% |
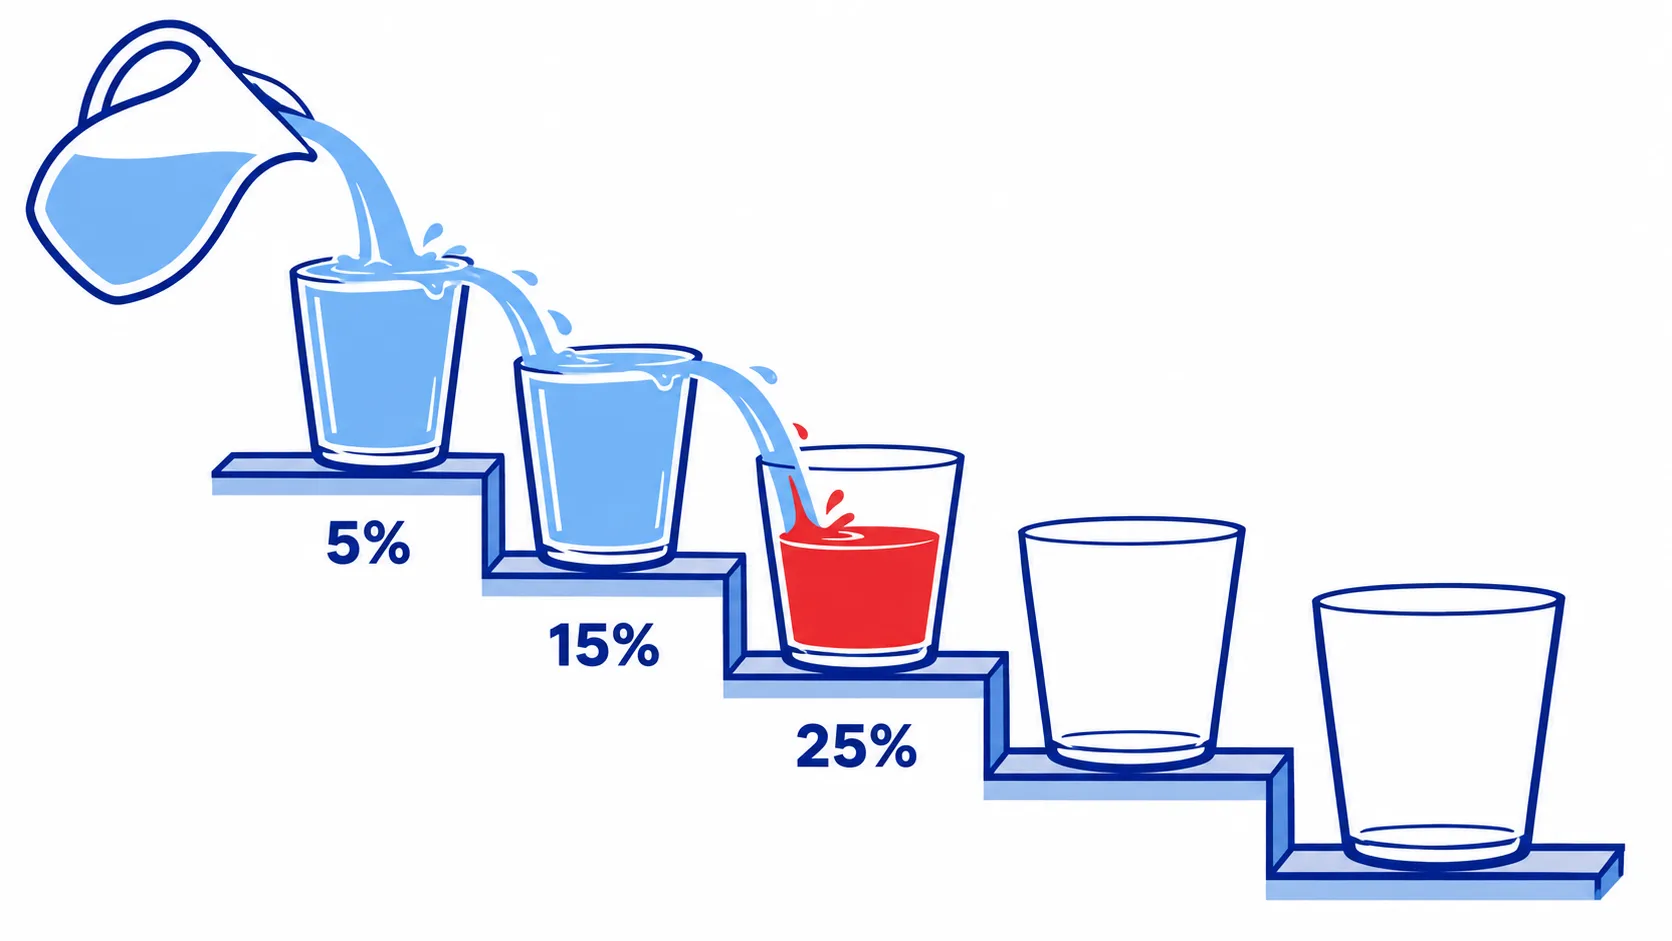
Bayangkan seperti mengisi gelas-gelas bertingkat. Penghasilan kena pajak mengisi gelas pertama sampai penuh di Rp60 juta, lalu sisanya tumpah ke gelas kedua, dan seterusnya. Tarif 15% hanya berlaku untuk isi gelas kedua, bukan untuk seluruh penghasilan.
Alur menghitung pajak penghasilan setahun
Sebelum masuk ke tarif, ada beberapa langkah yang perlu dilewati. Urutannya selalu sama, siapa pun kamu.
- Hitung penghasilan neto. Pengusaha dan pekerja bebas memakai pembukuan atau norma penghitungan penghasilan neto. Karyawan memakai angka neto di bukti potong tahunan, yaitu bruto dikurangi biaya jabatan dan iuran pensiun.
- Kurangi zakat atau sumbangan keagamaan yang diakui dan dibayar lewat lembaga resmi, kalau ada.
- Kurangi PTKP sesuai status pada awal tahun pajak.
- Bulatkan hasilnya ke bawah dalam ribuan rupiah penuh. Inilah penghasilan kena pajak (PKP).
- Kenakan tarif per lapisan dan jumlahkan hasilnya. Ini PPh terutang setahun.
- Kurangi kredit pajak, yaitu pajak yang sudah dipotong pihak lain atau sudah kamu angsur sendiri.
PKP = penghasilan neto − PTKP
PPh terutang = jumlah (bagian PKP di tiap lapisan × tarif lapisan itu)
Untuk langkah pertama, cara memakai norma kami bahas di catatan norma penghitungan penghasilan neto. Penghasilan yang sudah dikenai PPh final, misalnya omzet usaha dengan tarif 0,5%, tidak ikut dihitung di alur ini.
PTKP: pengurang sebelum tarif berlaku
Penghasilan tidak kena pajak (PTKP) adalah bagian penghasilan yang dibebaskan sebelum tarif dikenakan. Besarnya masih mengikuti PMK 101/2016:
| Komponen | PTKP setahun |
|---|---|
| Diri sendiri | Rp54.000.000 |
| Tambahan untuk yang kawin | Rp4.500.000 |
| Tambahan per tanggungan (maksimal 3 orang) | Rp4.500.000 |
Jadi, status TK/0 mendapat PTKP Rp54.000.000, K/1 mendapat Rp63.000.000, dan K/3 mendapat Rp72.000.000. Penjelasan status dan siapa yang dihitung sebagai tanggungan ada di catatan PTKP terbaru.
Contoh hitung PKP dan pajak setahun
Contoh 1: Rina, desainer freelance
Rina sudah menikah dan punya satu anak (K/1). Setelah dihitung dari catatan penghasilannya, penghasilan netonya setahun Rp240.000.000. Sepanjang tahun, beberapa klien badan usaha memotong PPh 21 atas honornya dengan total Rp6.000.000.
| Langkah | Perhitungan | Jumlah |
|---|---|---|
| Penghasilan neto | Rp240.000.000 | |
| PTKP K/1 | (Rp63.000.000) | |
| PKP | Rp177.000.000 | |
| Lapisan 1 | 5% × Rp60.000.000 | Rp3.000.000 |
| Lapisan 2 | 15% × Rp117.000.000 | Rp17.550.000 |
| PPh terutang setahun | Rp20.550.000 | |
| Kredit pajak (dipotong klien) | (Rp6.000.000) | |
| Kurang bayar | Rp14.550.000 |
Data simulasi, bukan hasil klien.
PKP Rina Rp177 juta, tetapi tidak seluruhnya kena 15%. Hanya Rp117 juta di lapisan kedua yang kena 15%. Kalau dibandingkan dengan penghasilan netonya, pajak Rina setara sekitar 8,6%.
Contoh 2: Bima, konsultan dengan penghasilan lebih besar
Bima lajang tanpa tanggungan (TK/0) dengan penghasilan neto Rp800.000.000 setahun. Contoh ini menunjukkan bagaimana empat lapisan terisi berurutan.
| Lapisan | Bagian PKP | Tarif | Pajak |
|---|---|---|---|
| 1 | Rp60.000.000 | 5% | Rp3.000.000 |
| 2 | Rp190.000.000 | 15% | Rp28.500.000 |
| 3 | Rp250.000.000 | 25% | Rp62.500.000 |
| 4 | Rp246.000.000 | 30% | Rp73.800.000 |
| Total (PKP Rp746.000.000) | Rp167.800.000 |
Data simulasi, bukan hasil klien.
PKP Bima adalah Rp800.000.000 dikurangi PTKP Rp54.000.000. Walaupun sebagian penghasilannya masuk lapisan 30%, pajaknya setara sekitar 21% dari penghasilan neto.
Hal kecil yang sering terlewat saat menghitung
Alurnya sederhana, tetapi beberapa detail kecil bisa membuat hasil hitunganmu berbeda dari angka di SPT. Cek empat hal ini sebelum memakai angkamu.
- Pembulatan PKP. PKP dibulatkan ke bawah dalam ribuan penuh. PKP Rp177.450.600 menjadi Rp177.450.000.
- Status PTKP memakai kondisi awal tahun. Kalau kamu menikah atau punya anak di pertengahan tahun, perubahan PTKP baru berlaku tahun pajak berikutnya.
- Penghasilan final dipisah. Bunga deposito, omzet dengan tarif 0,5%, atau sewa tanah dan bangunan sudah dikenai pajak final, jadi tidak masuk ke PKP.
- Pasangan dengan pajak terpisah. Suami-istri yang memilih pisah harta atau menjalankan hak pajak sendiri memakai cara hitung khusus: penghasilan digabung dulu, lalu pajaknya dibagi sesuai porsi masing-masing.
Setelah pajak terutang ketemu, lalu apa?
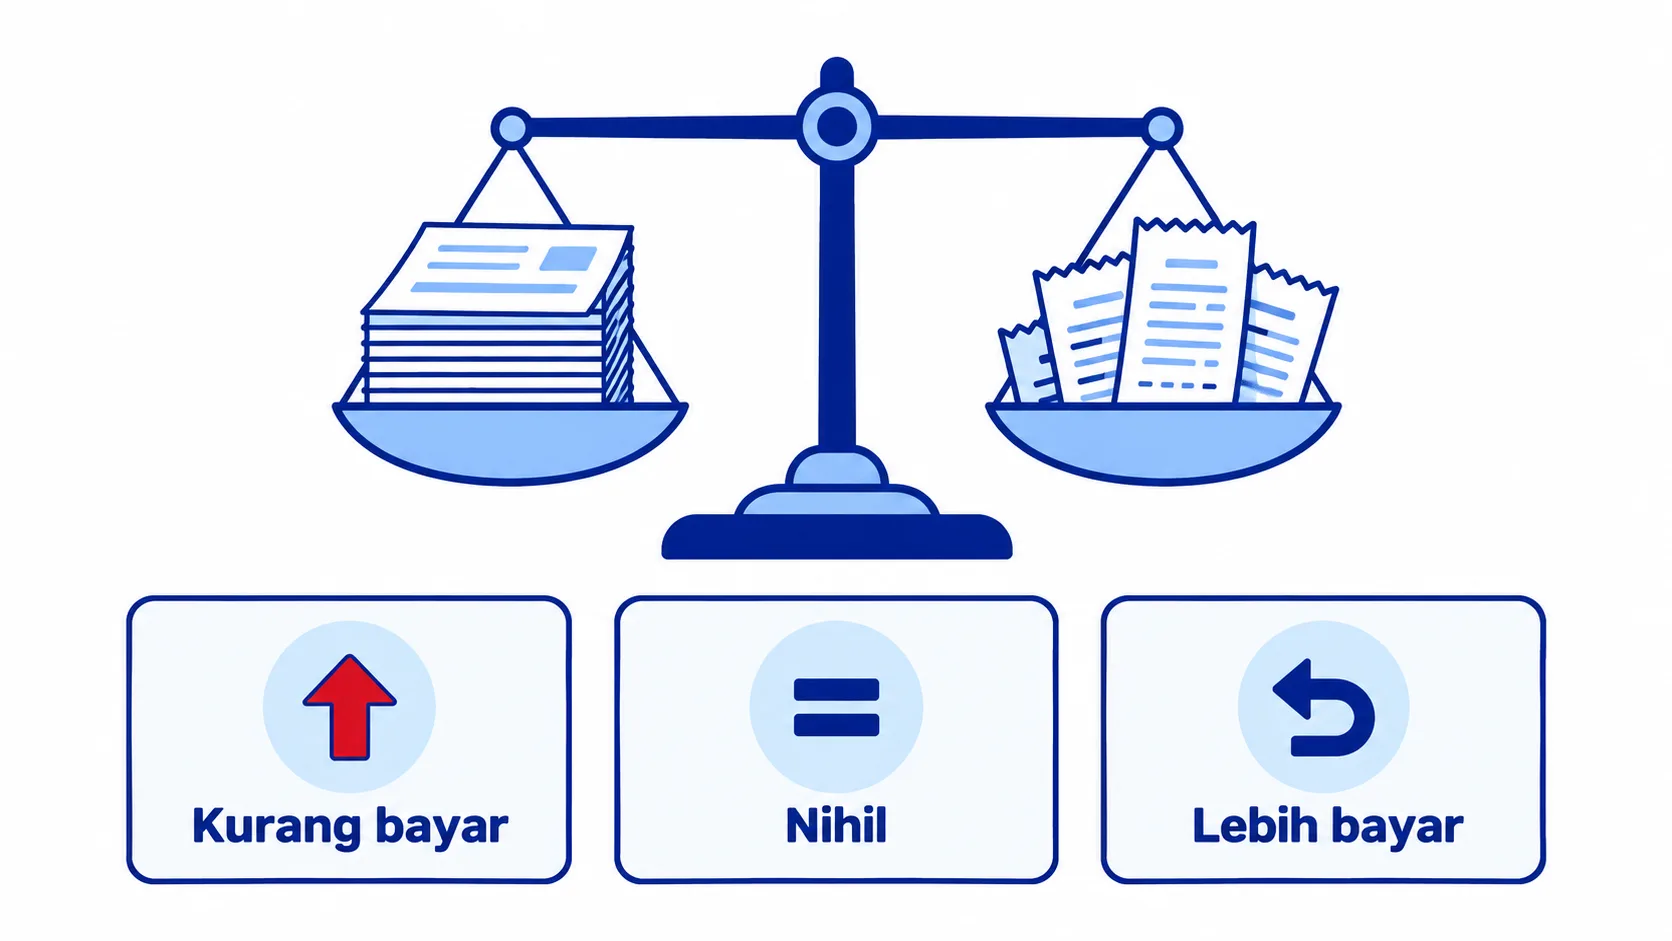
Angka PPh terutang setahun dibandingkan dengan kredit pajak. Hasilnya ada tiga kemungkinan: kurang bayar, nihil, atau lebih bayar.
- Kurang bayar: selisihnya disetor sebelum SPT Tahunan dilaporkan, memakai kode billing. Langkahnya ada di catatan SPT kurang bayar.
- Nihil: pajak yang dipotong pihak lain sama dengan pajak terutang. Ini kondisi yang umum untuk karyawan dengan satu pemberi kerja.
- Lebih bayar: pajak yang dipotong lebih besar dari yang terutang, dan kamu bisa memilih pengembalian atau kompensasi sesuai ketentuan.
Untuk freelancer dan pengusaha yang tidak memakai PPh final, PPh terutang tahun ini juga menjadi dasar angsuran PPh Pasal 25 untuk tahun berikutnya. Langkah lengkap menyiapkan SPT-nya ada di panduan SPT freelancer.
Pertanyaan yang sering muncul
Berapa tarif pajak penghasilan orang pribadi saat ini?
Tarifnya berlapis: 5% untuk PKP sampai Rp60 juta, 15% untuk bagian di atas Rp60 juta sampai Rp250 juta, 25% sampai Rp500 juta, 30% sampai Rp5 miliar, dan 35% untuk bagian di atas Rp5 miliar. Lapisan ini berlaku sejak tahun pajak 2022 berdasarkan UU HPP.
Apakah seluruh penghasilan kena tarif tertinggi yang dicapai?
Tidak. Setiap lapisan hanya dikenai tarifnya sendiri. Kalau PKP-mu Rp300 juta, hanya Rp50 juta teratas yang kena 25%, sedangkan bagian bawahnya tetap kena 5% dan 15%.
Bagaimana cara menghitung pajak penghasilan setahun untuk karyawan?
Pemberi kerja sudah menghitungnya di bukti potong tahunan, dengan alur yang sama: neto dikurangi PTKP, lalu dikenai tarif Pasal 17. Kalau kamu hanya punya satu pemberi kerja dan tidak ada penghasilan lain, hasilnya biasanya nihil di SPT Tahunan.
Hitung sekali, pahami seterusnya
Tarif pajak penghasilan orang pribadi bekerja per lapisan, dimulai dari penghasilan neto yang dikurangi PTKP menjadi PKP. Setelah tahu alurnya, kamu bisa memperkirakan pajak setahun sendiri, menyiapkan dananya sejak awal, dan tidak kaget saat mengisi SPT.
Kalau penghasilanmu datang dari banyak sumber dan kamu ingin hitungannya dicek bareng, layanan pajak Kancani siap membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.