Kamu mengirim invoice desain Rp10.000.000 ke sebuah agensi. Seminggu kemudian, transfer masuk Rp9.750.000 dengan keterangan singkat: “sudah dipotong PPh 21”. Selisih Rp250.000 itu dari mana, dan apakah angkanya sudah tepat? Pertanyaan seperti ini sangat wajar, apalagi kalau kamu baru beberapa bulan menjadi pekerja lepas.
Potongan itu adalah PPh 21 freelancer, atau resminya PPh Pasal 21 atas penghasilan bukan pegawai. Di catatan ini kami jelaskan siapa yang termasuk bukan pegawai, cara menghitung potongannya, cara mengecek bukti potong dari klien, dan bedanya dengan PPh 23. Urusan SPT Tahunan freelancer kami bahas terpisah di panduan SPT freelancer.
Apa itu PPh 21 bukan pegawai?
PPh 21 adalah pajak atas penghasilan orang pribadi dari pekerjaan, jasa, atau kegiatan. Yang memotong bukan kamu, melainkan pihak yang membayar. Untuk freelancer, pihak itu biasanya klien berbentuk badan usaha, instansi, atau penyelenggara kegiatan.
Dalam aturan PPh 21, bukan pegawai adalah orang pribadi yang menerima imbalan atas jasa tanpa ikatan kerja tetap dengan pemberi penghasilan. Contohnya desainer lepas, penulis, penerjemah, fotografer, konsultan perorangan, pembicara, atau programmer yang dibayar per proyek.
Analogi sederhananya: PPh 21 bukan pegawai itu seperti uang muka pajak yang dibayarkan klien atas namamu setiap kali kamu dibayar. Di akhir tahun, uang muka itu diperhitungkan dengan pajak setahunmu.
Cara menghitung PPh 21 bukan pegawai
Sejak 2024, perhitungannya mengikuti PMK 168 Tahun 2023. Rumusnya satu baris:
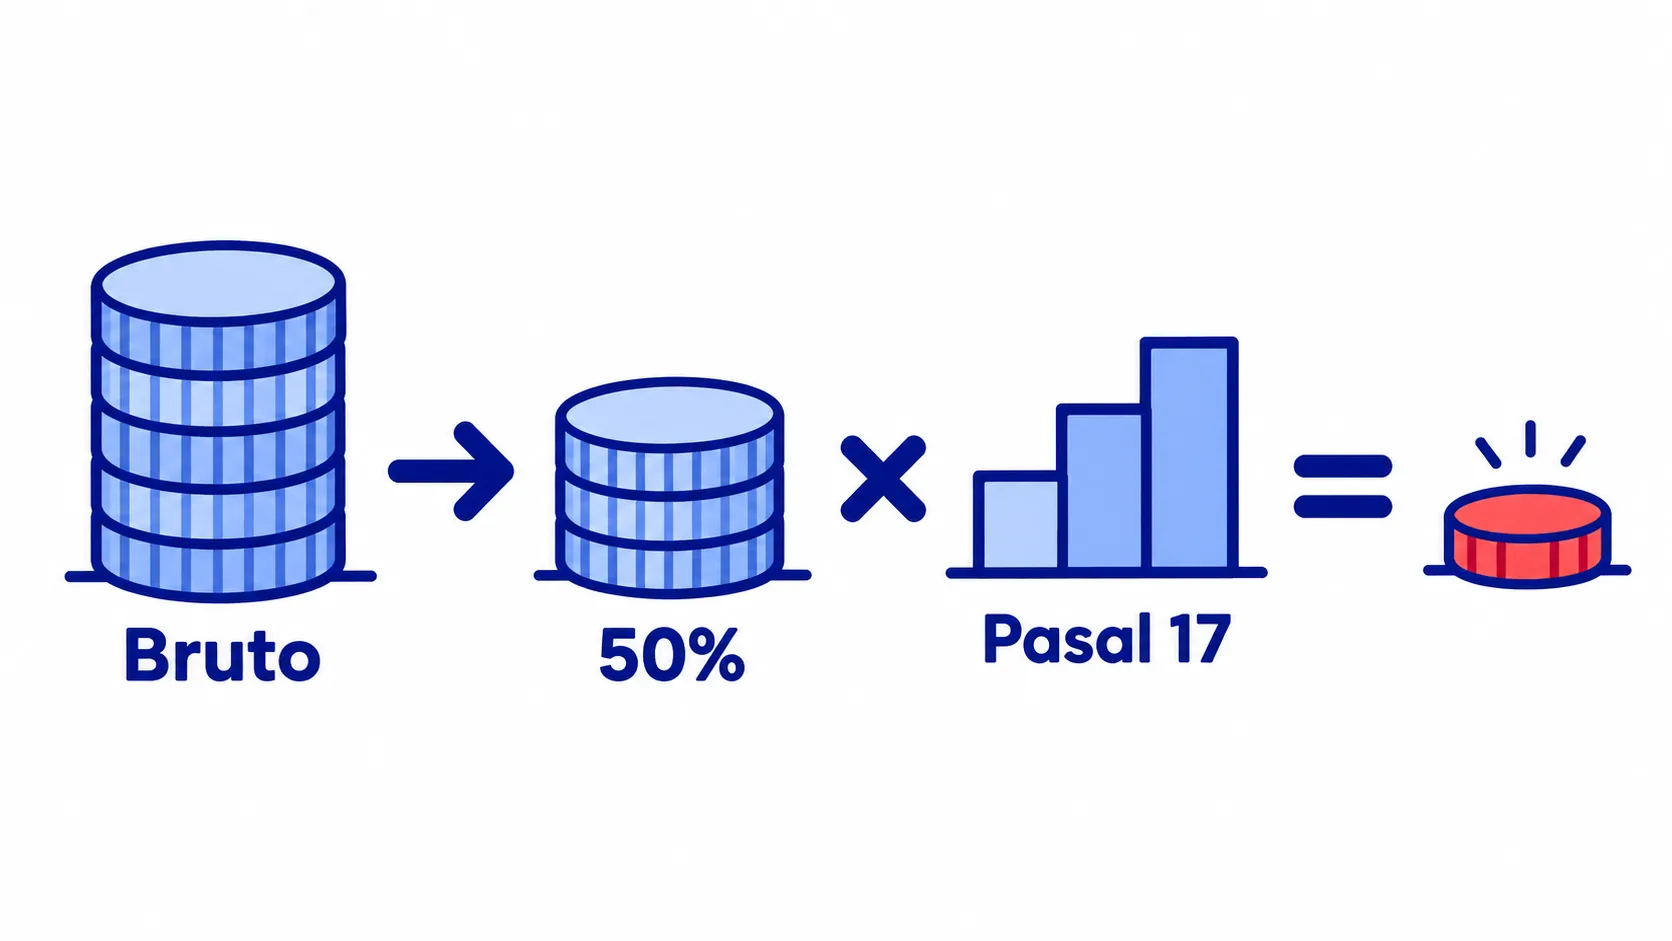
PPh 21 = tarif Pasal 17 × (50% × penghasilan bruto)
Dasar pemotongannya adalah setengah dari nilai bruto yang kamu terima dalam satu masa pajak atau saat penghasilan terutang. Dasar itu lalu dikalikan tarif progresif Pasal 17 UU PPh. Perhitungannya tidak lagi dijumlahkan dengan pembayaran dari bulan-bulan sebelumnya.
Kalau kamu menemukan rumus berbeda di internet, misalnya yang membedakan penerima berkesinambungan dan tidak berkesinambungan, kemungkinan besar itu aturan lama sebelum 2024. Pakai rumus di atas sebagai pijakan, dan cocokkan dengan bukti potong yang kamu terima.
| Lapisan dasar pemotongan | Tarif Pasal 17 |
|---|---|
| Sampai Rp60.000.000 | 5% |
| Di atas Rp60.000.000 sampai Rp250.000.000 | 15% |
| Di atas Rp250.000.000 sampai Rp500.000.000 | 25% |
| Di atas Rp500.000.000 sampai Rp5.000.000.000 | 30% |
| Di atas Rp5.000.000.000 | 35% |
Untuk sebagian besar proyek freelancer, dasar pemotongannya masih di lapisan pertama. Artinya, potongan efektifnya sekitar 2,5% dari nilai bruto. Berikut tiga contoh:
| Profil | Nilai bruto | Dasar pemotongan (50%) | PPh 21 dipotong | Diterima |
|---|---|---|---|---|
| Laras, desainer | Rp10.000.000 | Rp5.000.000 | Rp250.000 | Rp9.750.000 |
| Bima, penerjemah | Rp40.000.000 | Rp20.000.000 | Rp1.000.000 | Rp39.000.000 |
| Tegar, konsultan | Rp150.000.000 | Rp75.000.000 | Rp5.250.000 | Rp144.750.000 |
Data simulasi, bukan hasil klien.
Untuk Tegar, dasar pemotongan Rp75.000.000 terbagi dua lapisan: Rp60.000.000 × 5% = Rp3.000.000, ditambah Rp15.000.000 × 15% = Rp2.250.000.
Satu detail yang berguna: kalau dalam proyekmu ada pembelian material atau upah pihak lain yang dibuktikan dengan faktur dan perjanjian, nilai itu bisa dikeluarkan dari penghasilan bruto. Karena itu, pisahkan nilai jasa dan nilai material dengan jelas di invoice.
Kalau belum punya NPWP
Penerima yang tidak punya NPWP dipotong dengan tarif 20% lebih tinggi. Potongan Laras, misalnya, naik dari Rp250.000 menjadi Rp300.000. Kabar baiknya, NIK yang sudah terintegrasi dengan sistem DJP diperlakukan seperti NPWP. Kalau belum yakin, cek dulu apakah NIK-mu sudah jadi NPWP sebelum mengirim data ke klien.
Potongan pajak dari klien freelance: cara mengeceknya
Potongan yang tepat dan bukti potong yang lengkap sama pentingnya. Berikut langkah sat-set setiap kali bekerja dengan klien baru:
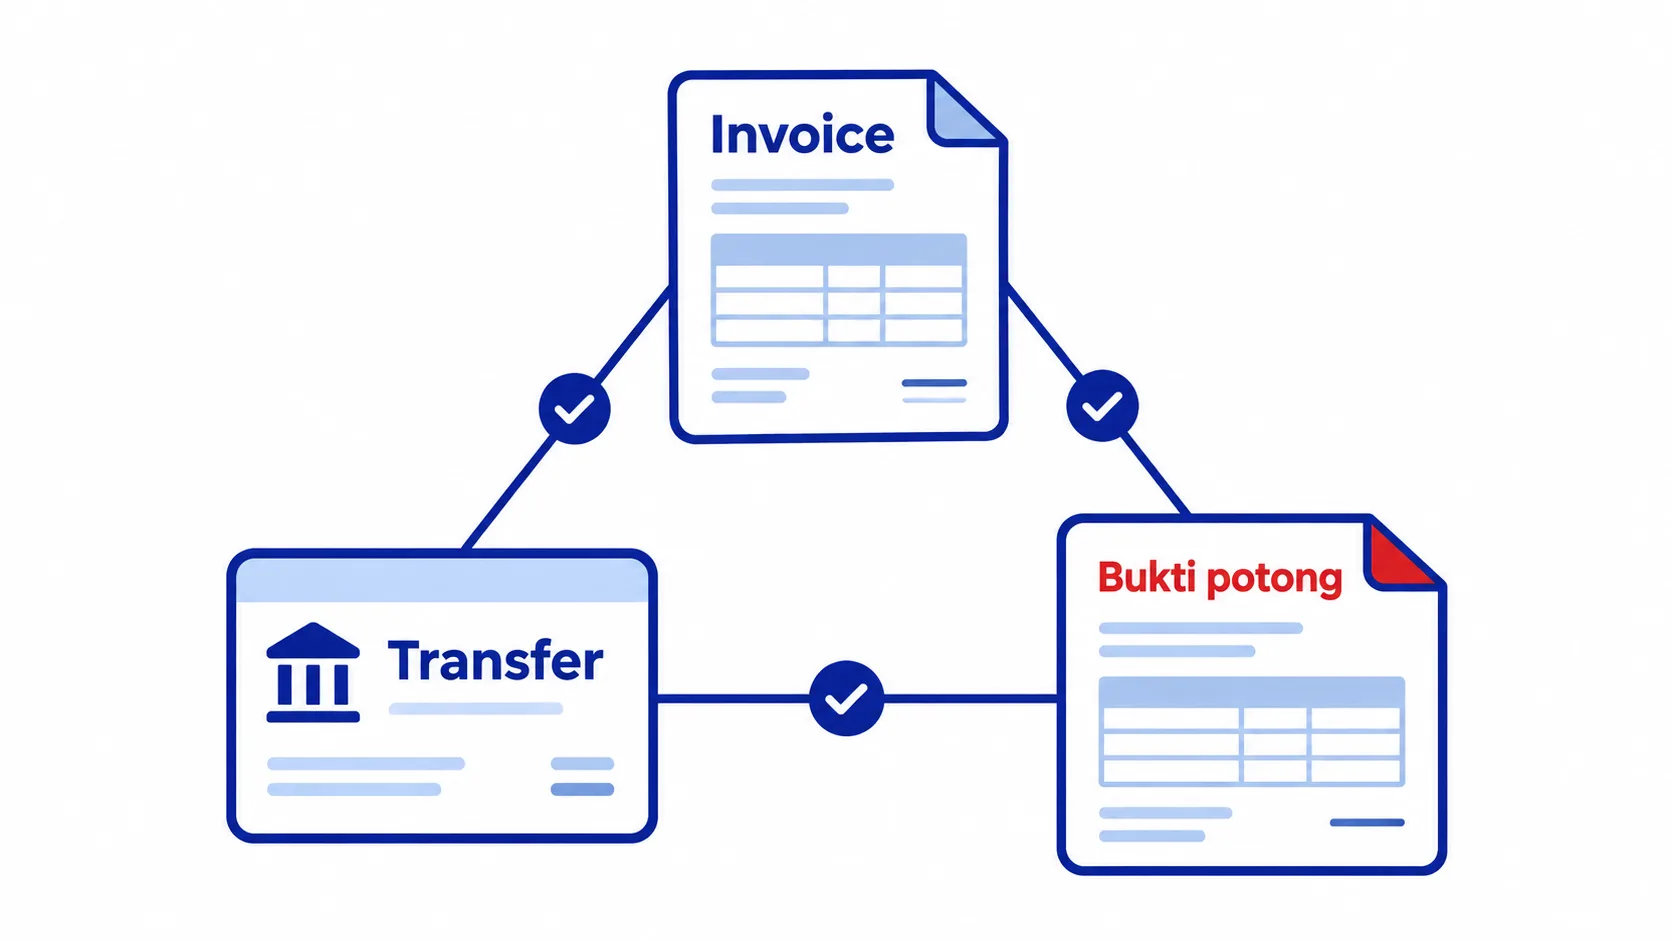
- Tanyakan di awal. Sebelum proyek dimulai, tanya apakah klien akan memotong PPh 21 dan data apa yang mereka butuhkan, biasanya NIK atau NPWP.
- Tulis di invoice. Cantumkan nilai bruto, perkiraan PPh 21, dan jumlah yang akan diterima. Klien lebih mudah memproses, kamu lebih mudah mencocokkan.
- Cocokkan transfer yang masuk. Hitung ulang dengan rumus di atas. Kalau selisihnya tidak cocok, tanyakan dengan santai ke bagian keuangan klien.
- Minta bukti potong. Di Coretax, bukti potong PPh 21 untuk bukan pegawai dikenal sebagai BP21.
- Cek di akun Coretax-mu. Bukti potong yang diterbitkan klien bisa muncul di akunmu. Cocokkan nama, NIK, nilai bruto, dan jumlah pajaknya.
Simpan semua bukti potong di satu folder per tahun, dengan nama file berisi nama klien dan bulan. Cara membaca dan mengunduhnya kami bahas di catatan bukti potong pajak di Coretax.
PPh 21 atau PPh 23 untuk freelancer?
Jenis potongan ditentukan oleh bentuk penerima jasa, bukan jenis pekerjaannya.
| Penerima jasa | Pajak yang umumnya dipotong klien | Dasar dan tarif |
|---|---|---|
| Freelancer orang pribadi | PPh 21 bukan pegawai | 50% bruto × tarif Pasal 17 |
| CV atau PT | PPh 23 | 2% dari bruto, tanpa PPN |
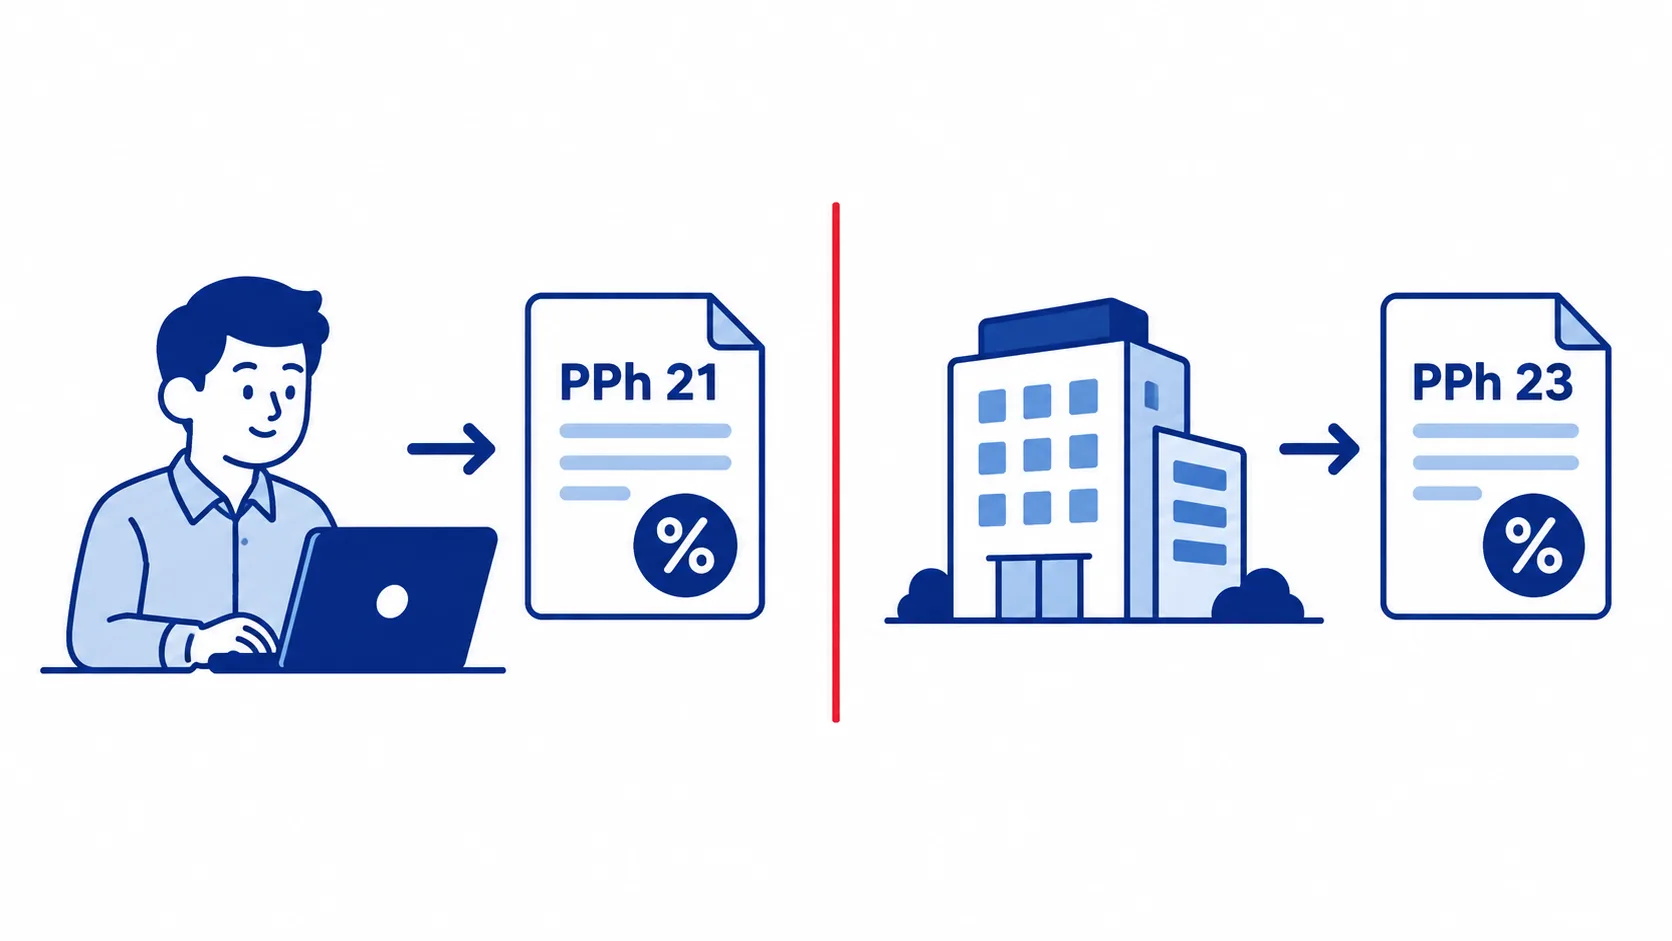
Kalau kamu freelancer perorangan tetapi menerima bukti potong PPh 23, tanyakan ke klien dengan sopan. Bisa jadi kontraknya atas nama badan, atau datanya perlu dicek ulang. Penjelasan lengkap soal PPh 23 ada di catatan PPh 23 atas jasa.
Bagaimana dengan klien perorangan atau klien luar negeri? Mereka umumnya tidak memotong PPh 21, jadi penghasilannya kamu hitung sendiri di SPT Tahunan. Ada juga freelancer yang memakai PPh Final 0,5%, tetapi banyak jenis pekerjaan bebas justru dikecualikan dari skema itu. Cek dulu di catatan PPh Final 0,5% untuk UMKM sebelum memakainya.
Dari potongan per proyek ke SPT Tahunan
PPh 21 yang dipotong klien bukan pajak final. Potongan itu menjadi kredit pajak di SPT Tahunanmu, artinya mengurangi pajak yang perlu kamu bayar untuk setahun.
Perlu diingat, potongan per pembayaran belum tentu sama dengan pajak setahunmu. Klien menghitung per proyek dari lapisan tarif terendah, sementara di SPT Tahunan semua penghasilanmu dijumlahkan, dikurangi biaya atau dihitung dengan norma, lalu dikurangi PTKP. Hasilnya bisa kurang bayar, lebih bayar, atau nihil. Karena itu, sisihkan sedikit cadangan pajak dari setiap proyek besar.
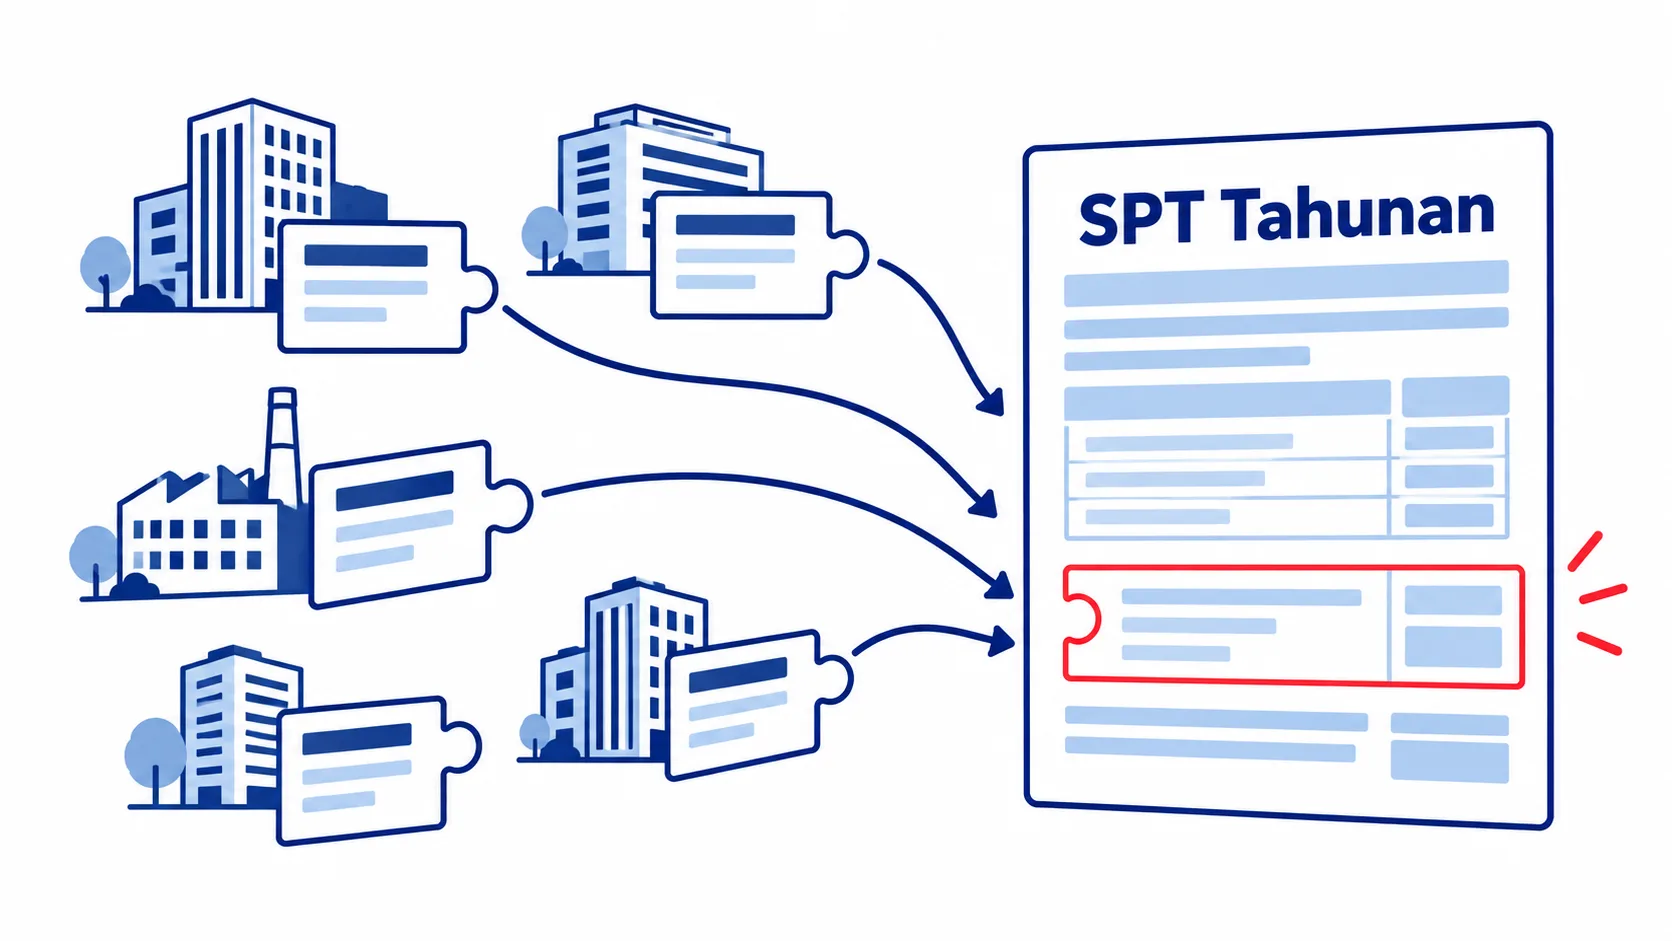
Langkah menyusun SPT Tahunan dari banyak sumber penghasilan ada di panduan SPT Tahunan untuk freelancer.
Pertanyaan yang sering muncul
Berapa potongan PPh 21 freelancer?
Rumusnya tarif Pasal 17 dikali 50% dari nilai bruto. Selama dasar pemotongannya tidak lebih dari Rp60.000.000, tarifnya 5%, sehingga potongan efektifnya sekitar 2,5% dari nilai bruto. Tanpa NPWP atau NIK terintegrasi, tarifnya 20% lebih tinggi.
Apakah PPh 21 yang dipotong klien bisa dikreditkan?
Bisa. PPh 21 bukan pegawai bukan pajak final, jadi potongannya menjadi kredit pajak di SPT Tahunan. Pastikan bukti potongnya lengkap dan datanya cocok dengan identitasmu.
Apakah klien perorangan juga memotong PPh 21?
Umumnya tidak. Pemotong PPh 21 biasanya badan usaha, instansi pemerintah, atau penyelenggara kegiatan. Penghasilan dari klien perorangan tetap kamu laporkan sendiri di SPT Tahunan.
Potongan jelas, kerja tetap tenang
PPh 21 freelancer dihitung dari 50% nilai bruto dikali tarif Pasal 17, per pembayaran dan tanpa diakumulasi. Untuk proyek sampai Rp120 juta, potongannya sekitar 2,5%. Tanyakan potongan di awal, tulis di invoice, cocokkan dengan transfer, dan simpan bukti potongnya untuk SPT Tahunan. Aturan pajak bisa berubah, jadi selalu cek ketentuan terbaru.
Kalau kamu ingin potongan dari klien dan kredit pajakmu dicek bareng, kami bisa bantu lewat layanan pajak Kancani atau ngobrol dengan kami.