Invoice sudah dikirim Rp10 juta, tapi yang masuk ke rekening ternyata Rp9,8 juta. Kamu cek ulang, lalu menemukan catatan kecil dari klien: “dipotong PPh 23”. Kalau kamu pemilik CV atau PT kecil yang mulai bekerja sama dengan klien korporat, situasi ini besar kemungkinan akan kamu temui.
Tenang, potongan itu bukan uang yang hilang. Di catatan ini kami jelaskan apa itu PPh 23, berapa tarifnya untuk jasa, contoh perhitungannya, cara memastikan bukti potongnya lengkap, dan kenapa freelancer perorangan biasanya justru dipotong PPh 21.
Apa itu PPh 23?
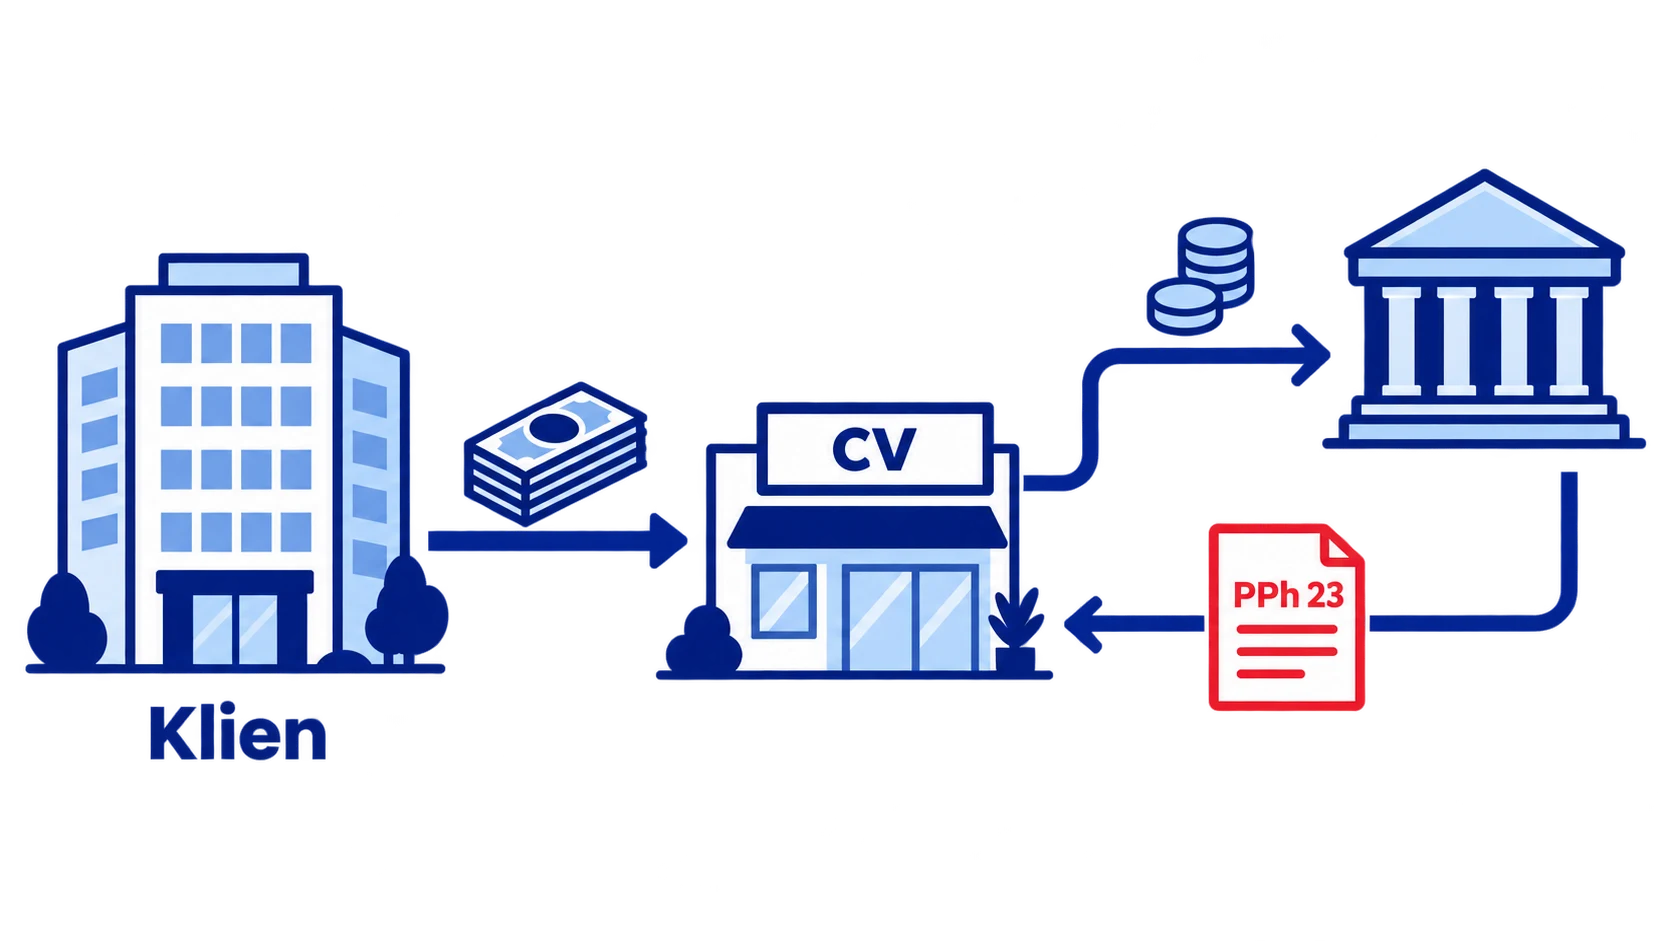
PPh 23 adalah pajak penghasilan yang dipotong oleh pihak yang membayar, biasanya badan usaha yang berperan sebagai pemotong. Jadi bukan kamu yang menyetor, melainkan klienmu. Klien memotong sebagian pembayaran, menyetorkannya ke negara, lalu memberi kamu bukti potong.
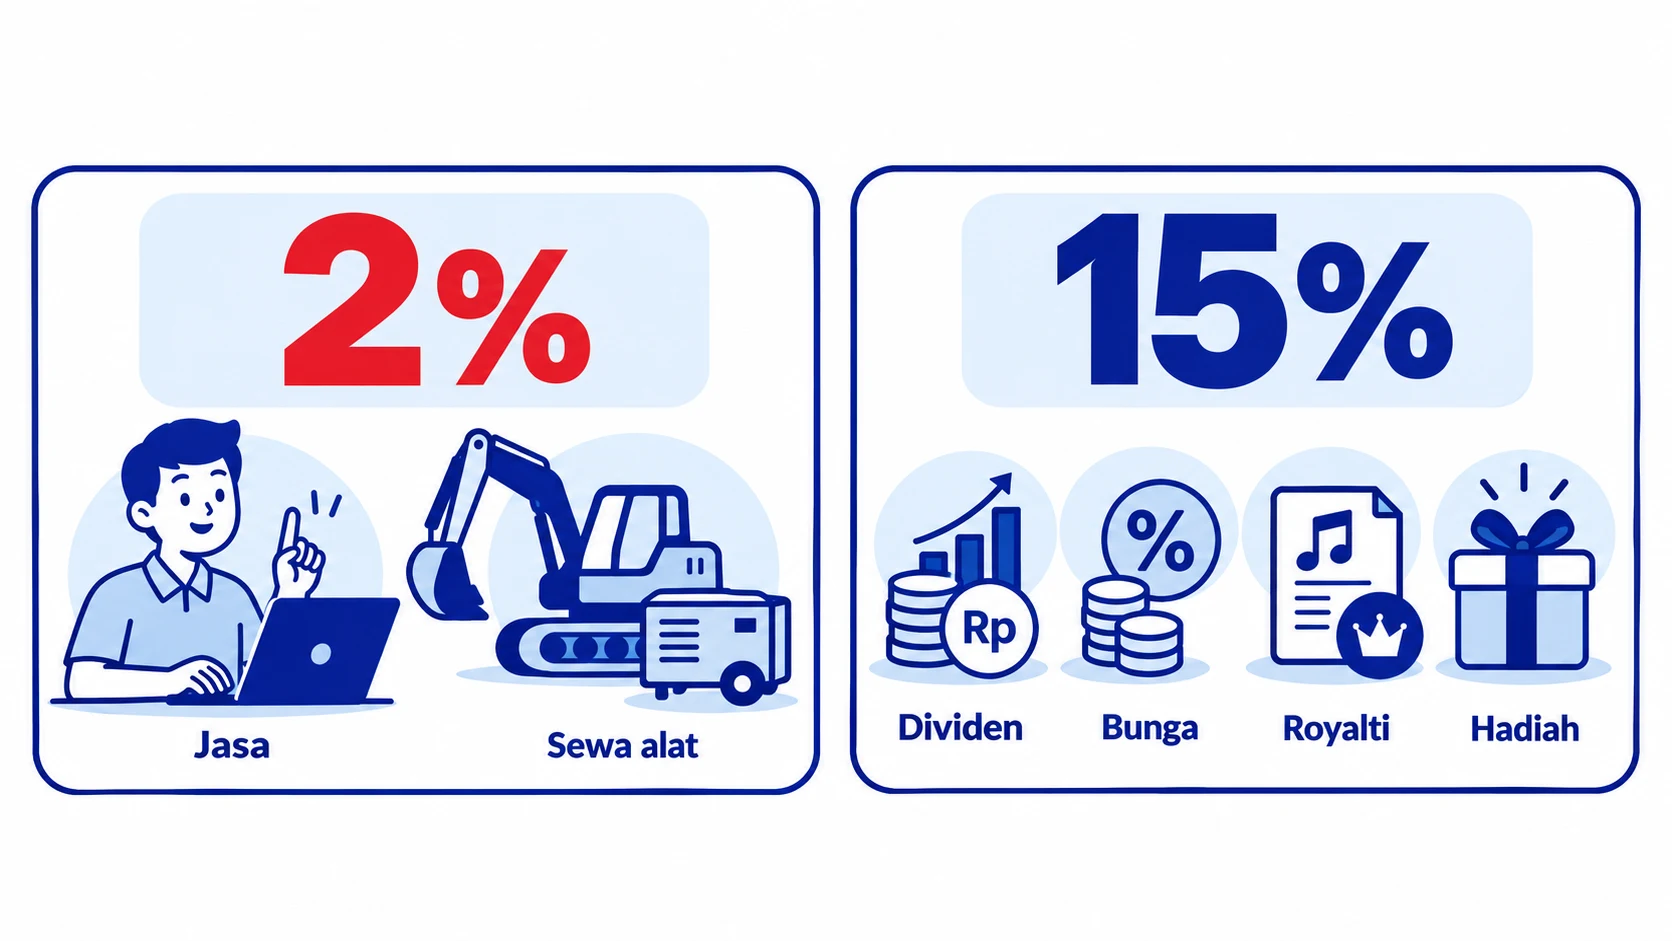
Objeknya antara lain jasa tertentu, sewa harta selain tanah dan bangunan, serta dividen, bunga, royalti, dan hadiah atau penghargaan. Untuk pelaku usaha kecil, yang paling sering muncul tentu saja PPh 23 atas jasa. Karena daftar jenis jasa tertentu cukup panjang dan bisa diperbarui, cek ketentuan terbaru untuk jasa yang kamu jual.
Analogi sederhananya begini: PPh 23 itu seperti cicilan pajak yang dibayarkan lebih dulu oleh klien atas namamu. Di akhir tahun, cicilan itu diperhitungkan dengan total pajak usahamu di SPT Tahunan. Selama bukti potongnya lengkap, potongan tersebut tetap tercatat sebagai milikmu.
Tarif PPh 23 jasa dan objek lainnya
| Objek | Tarif PPh 23 |
|---|---|
| Jasa tertentu | 2% dari jumlah bruto |
| Sewa harta selain tanah dan bangunan | 2% dari jumlah bruto |
| Dividen, bunga, royalti | 15% |
| Hadiah dan penghargaan | 15% |
Ada dua detail penting. Pertama, untuk jasa, dasar potongnya adalah jumlah bruto tidak termasuk PPN. Kedua, kalau penerima penghasilan tidak punya NPWP, tarifnya 100% lebih tinggi, jadi 2% berubah menjadi 4%.
Kabar baiknya, NIK yang sudah terintegrasi dengan sistem DJP diperlakukan seperti NPWP. Jadi penerima yang memakai NIK terintegrasi tetap dipotong dengan tarif normal. Kalau kamu belum yakin status NIK-mu, cek dulu lewat panduan cek NIK sudah jadi NPWP.
Contoh perhitungan PPh 23
Misalkan CV milikmu mengerjakan jasa untuk sebuah perusahaan. Nilai jasanya Rp10.000.000, belum termasuk PPN. Perhitungannya kurang lebih seperti ini:
| Keterangan | Punya NPWP | Tanpa NPWP |
|---|---|---|
| Nilai jasa (tidak termasuk PPN) | Rp10.000.000 | Rp10.000.000 |
| Tarif PPh 23 | 2% | 4% |
| PPh 23 yang dipotong | Rp200.000 | Rp400.000 |
| Diterima dari nilai jasa | Rp9.800.000 | Rp9.600.000 |
Data simulasi, bukan hasil klien.
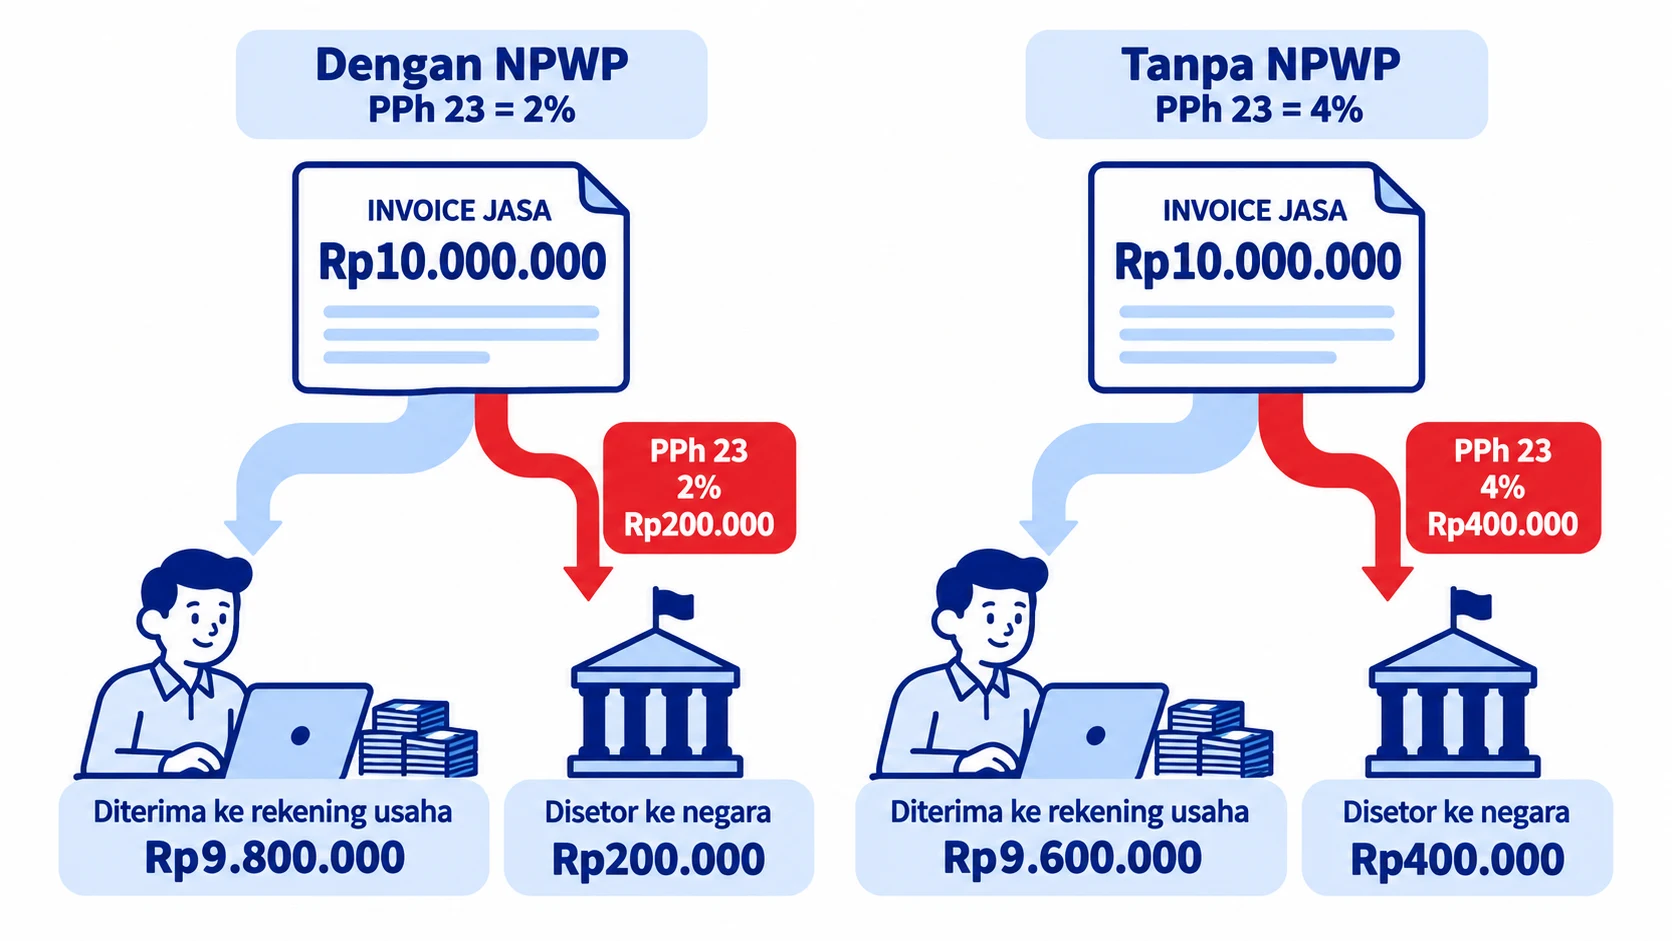
Yang perlu dicatat, selisih Rp200.000 itu bukan biaya yang hangus. Potongan tersebut bisa kamu kreditkan di SPT Tahunan, selama penghasilannya tidak dikenai PPh final. Karena itu, pencatatan yang tertib sangat membantu.
Satu kebiasaan kecil yang bermanfaat: di invoice, pisahkan nilai jasa, PPN (kalau ada), dan perkiraan potongan PPh 23. Klien lebih mudah memproses pembayaran, dan kamu lebih mudah mencocokkan uang yang masuk.
Bukti potong PPh 23: kenapa penting dan cara memeriksanya
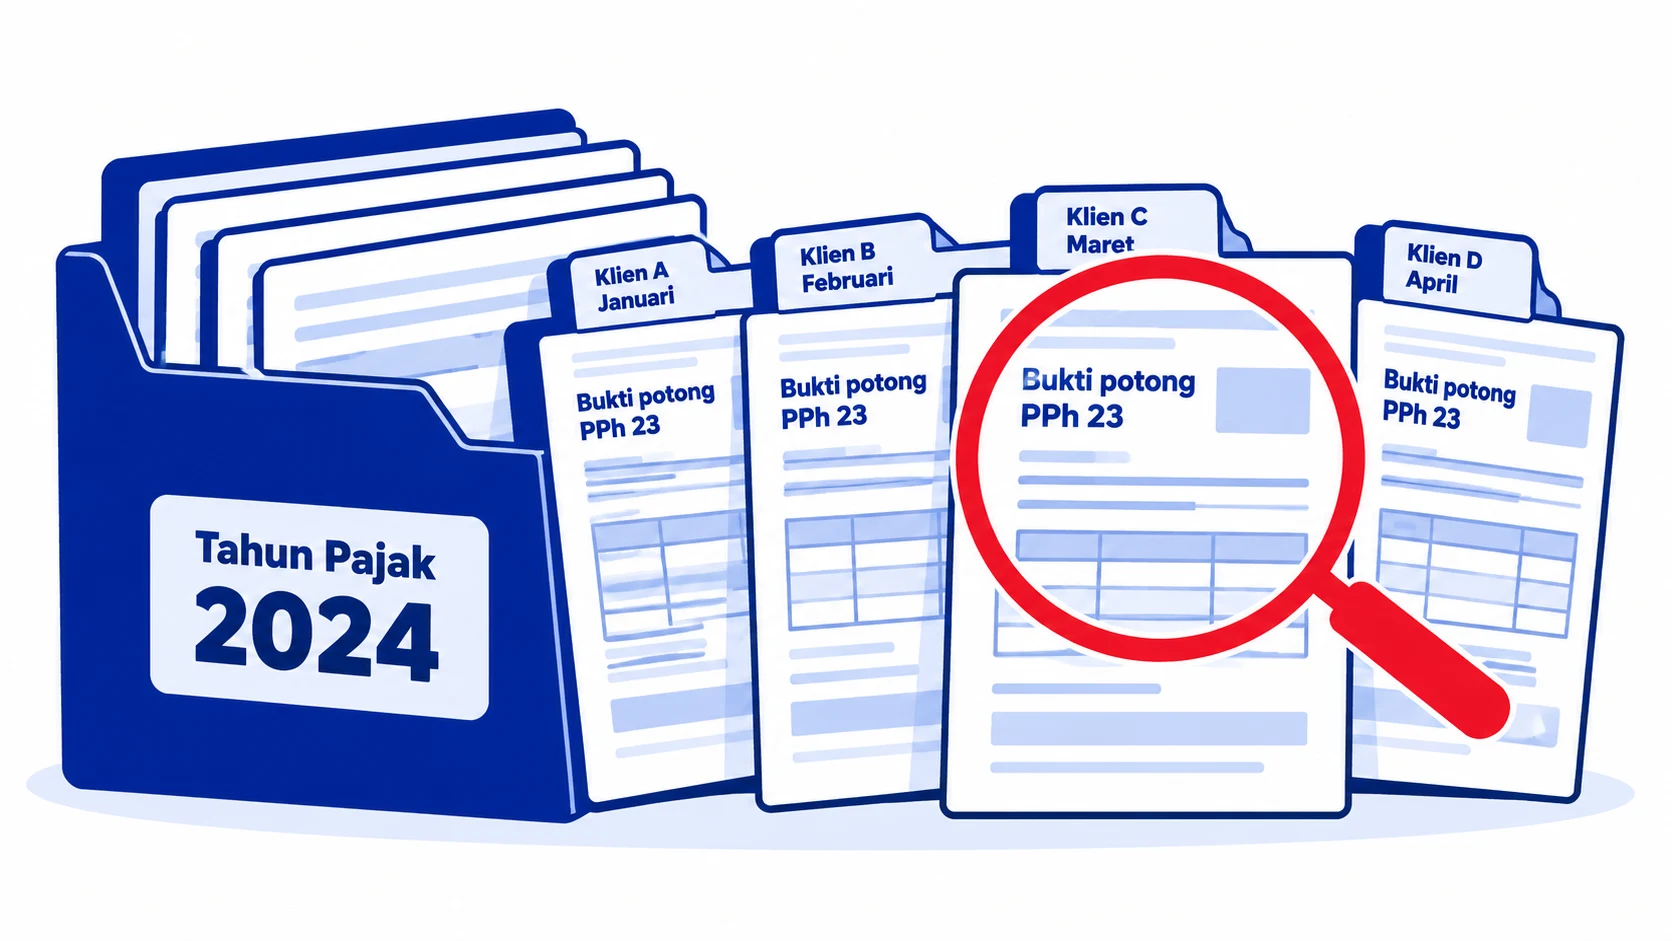
Bukti potong adalah tanda bahwa PPh 23 atas penghasilanmu sudah dipotong dan disetor oleh klien. Bukti potong dibuat lewat e-Bupot di Coretax, dalam format bukti potong unifikasi. Tanpa bukti potong, potongan pajak itu sulit kamu kreditkan. Berikut langkah sat-set supaya bukti potong tidak tercecer:
- Minta bukti potong setiap kali menerima pembayaran yang dipotong. Sampaikan dengan sopan ke bagian keuangan klien.
- Cocokkan isinya. Periksa identitas penerima, nilai bruto, tarif, dan jumlah PPh yang dipotong.
- Simpan di satu folder per tahun pajak. Beri nama file berdasarkan nama klien dan bulan supaya mudah dicari.
- Rekap tiap bulan. Catat total PPh 23 yang sudah dipotong, siap dipakai saat menyusun SPT Tahunan.
Kalau usahamu yang memotong PPh 23
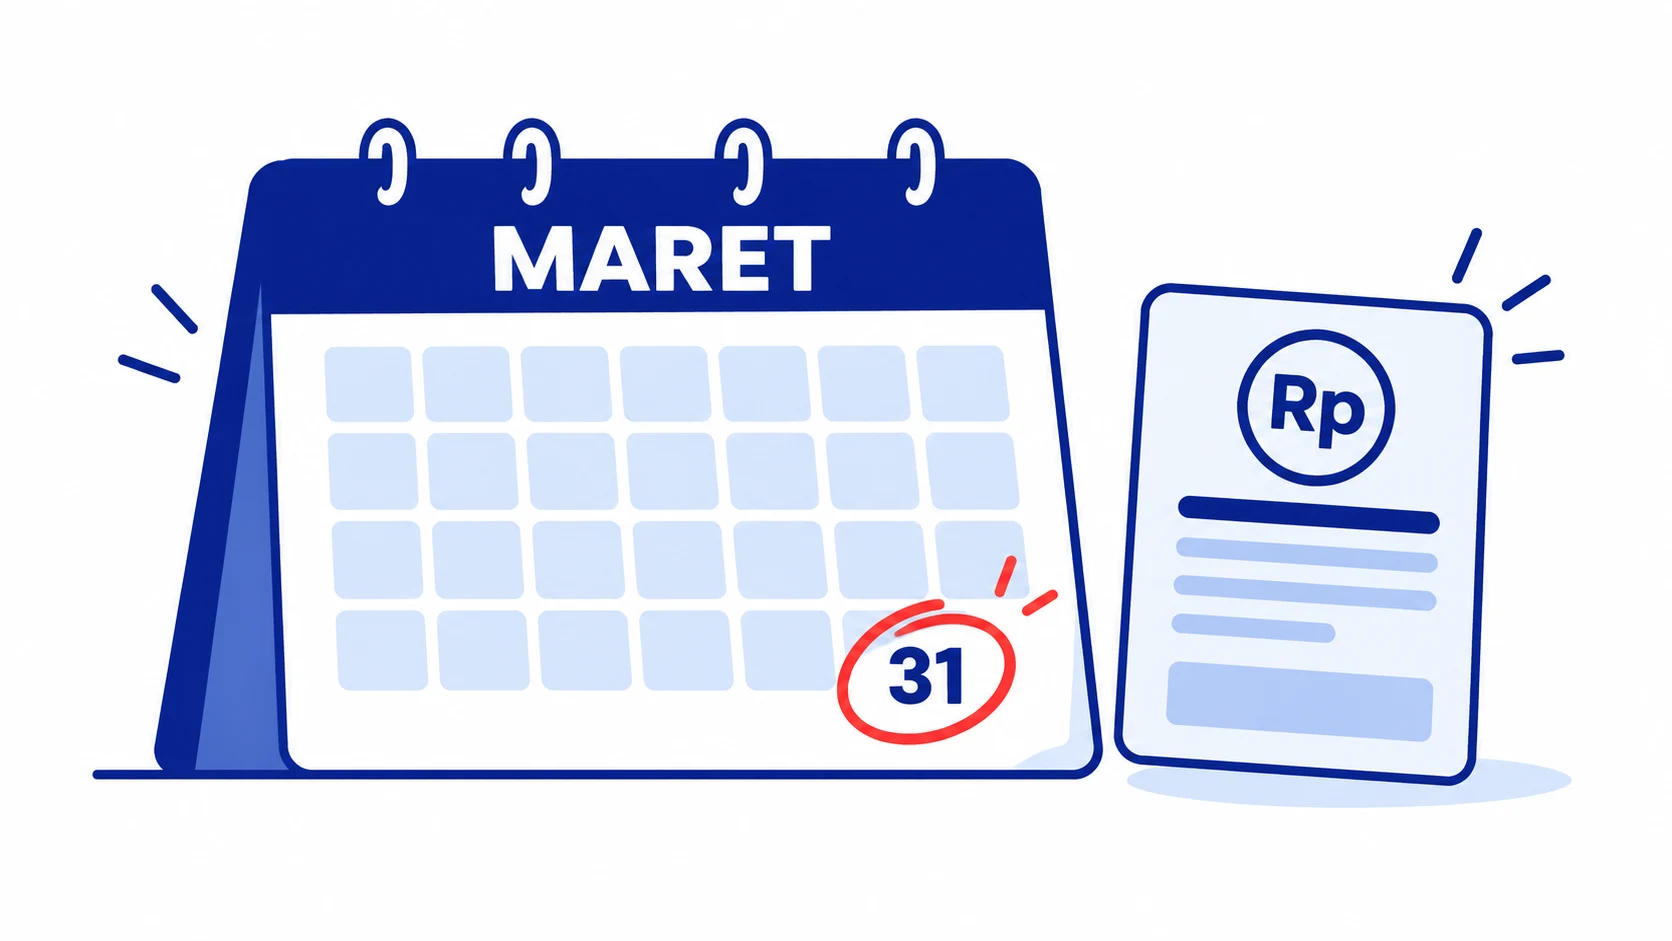
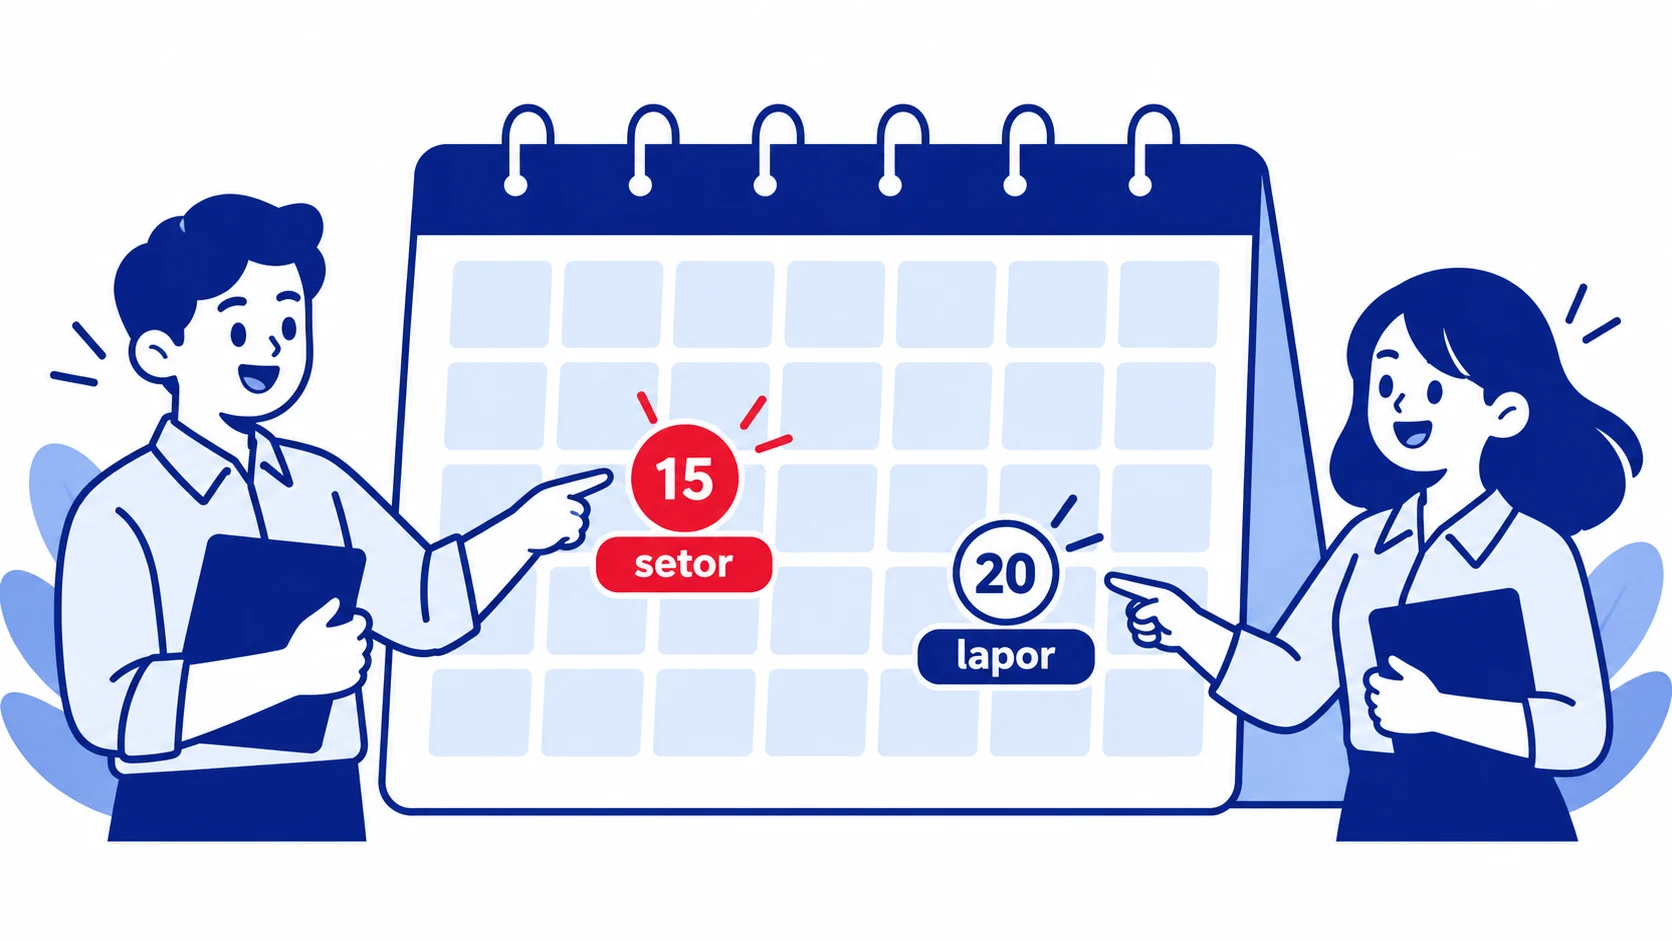
Kalau sebaliknya usahamu yang menjadi pemotong, misalnya kamu menyewa jasa vendor berbentuk badan, alurnya dibalik. Usahamu yang membuat bukti potong lewat e-Bupot, menyetor PPh 23 paling lambat tanggal 15 bulan berikutnya, dan melaporkannya paling lambat tanggal 20 bulan berikutnya. Untuk menyetor, kamu memakai kode billing.
Langkahnya kami tulis lengkap di cara membuat kode billing di Coretax. Supaya tidak ada yang terlewat, biasakan membuat bukti potong di hari yang sama dengan pembayaran ke vendor. Dengan begitu, rekap bulanan tinggal dicocokkan, bukan dikejar di akhir bulan.
Beda PPh 21 dan PPh 23 untuk freelancer
Ini bagian yang sering tertukar. Penerima jasa berbentuk orang pribadi, seperti freelancer, umumnya dipotong PPh 21 bukan pegawai, bukan PPh 23. PPh 23 atas jasa terutama berlaku untuk penerima berbentuk badan, seperti CV atau PT.
| Penerima jasa | Pajak yang umumnya dipotong klien |
|---|---|
| Freelancer perorangan | PPh 21 bukan pegawai |
| CV atau PT | PPh 23 |
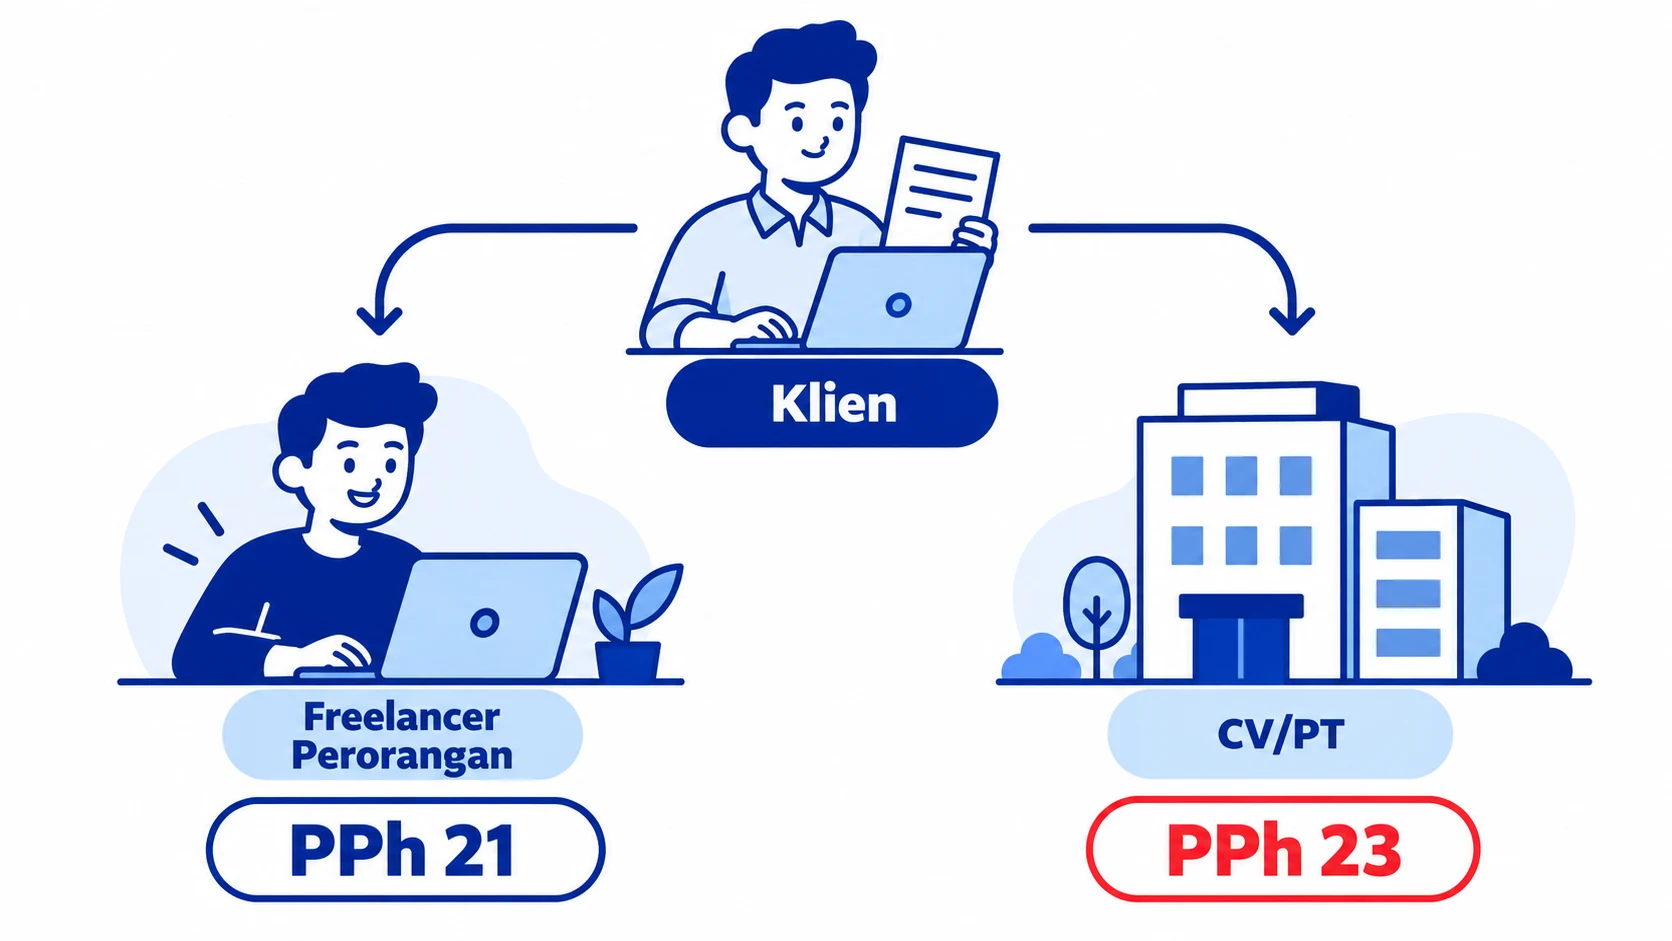
Jadi, kalau kamu freelancer yang belum punya badan usaha lalu menerima bukti potong PPh 23, ada baiknya ditanyakan ke klien dengan santai. Bisa jadi itu memang sudah sesuai karena kontraknya atas nama badan, atau bisa juga perlu dicek ulang. Untuk merapikan bukti potong sebagai freelancer, baca panduan SPT untuk freelancer.
Pertanyaan yang sering muncul
Berapa tarif PPh 23 jasa?
Tarif PPh 23 atas jasa tertentu adalah 2% dari jumlah bruto, tidak termasuk PPN. Kalau penerima tidak punya NPWP, tarifnya 100% lebih tinggi. NIK yang sudah terintegrasi dengan sistem DJP diperlakukan seperti NPWP.
Apakah PPh 23 yang dipotong klien bisa dikreditkan?
Bisa. PPh 23 yang sudah dipotong bisa dikreditkan di SPT Tahunan penerima, kecuali penghasilannya dikenai PPh final. Pastikan bukti potongnya lengkap dan datanya sesuai.
Freelancer kena PPh 21 atau PPh 23?
Freelancer perorangan umumnya dipotong PPh 21 bukan pegawai. PPh 23 atas jasa terutama berlaku untuk penerima berbentuk badan, seperti CV atau PT. Kalau ragu, tanyakan ke klien jenis bukti potong yang akan mereka terbitkan sebelum invoice dikirim.
Kapan PPh 23 disetor dan dilaporkan?
Pemotong menyetor PPh 23 paling lambat tanggal 15 bulan berikutnya dan melaporkannya paling lambat tanggal 20 bulan berikutnya. Kamu bisa memantau tanggal-tanggal ini di kalender pajak Kancani.
Potongan tercatat, usaha tetap tenang
Ringkasnya: PPh 23 atas jasa dipotong klien sebesar 2% dari nilai bruto tanpa PPN, potongannya bisa dikreditkan di SPT Tahunan selama bukan penghasilan final, dan bukti potong dari e-Bupot Coretax perlu kamu simpan rapi. Freelancer perorangan umumnya dipotong PPh 21, bukan PPh 23. Aturan pajak bisa berubah, jadi selalu cek ketentuan terbaru.
Kalau kamu ingin rekap bukti potong dan setoran usahamu dicek bareng, kami bisa bantu lewat layanan pajak Kancani atau ngobrol dengan kami.