Bentuk usaha: memilih perorangan, CV, atau PT perorangan
Cara memilih bentuk usaha UMKM: perorangan, CV, PT perorangan, atau PT biasa, dari sisi klien, risiko, administrasi, dan pajak setelah PP 20/2026. Cek dulu.
Diterbitkan 25 Agustus 2026
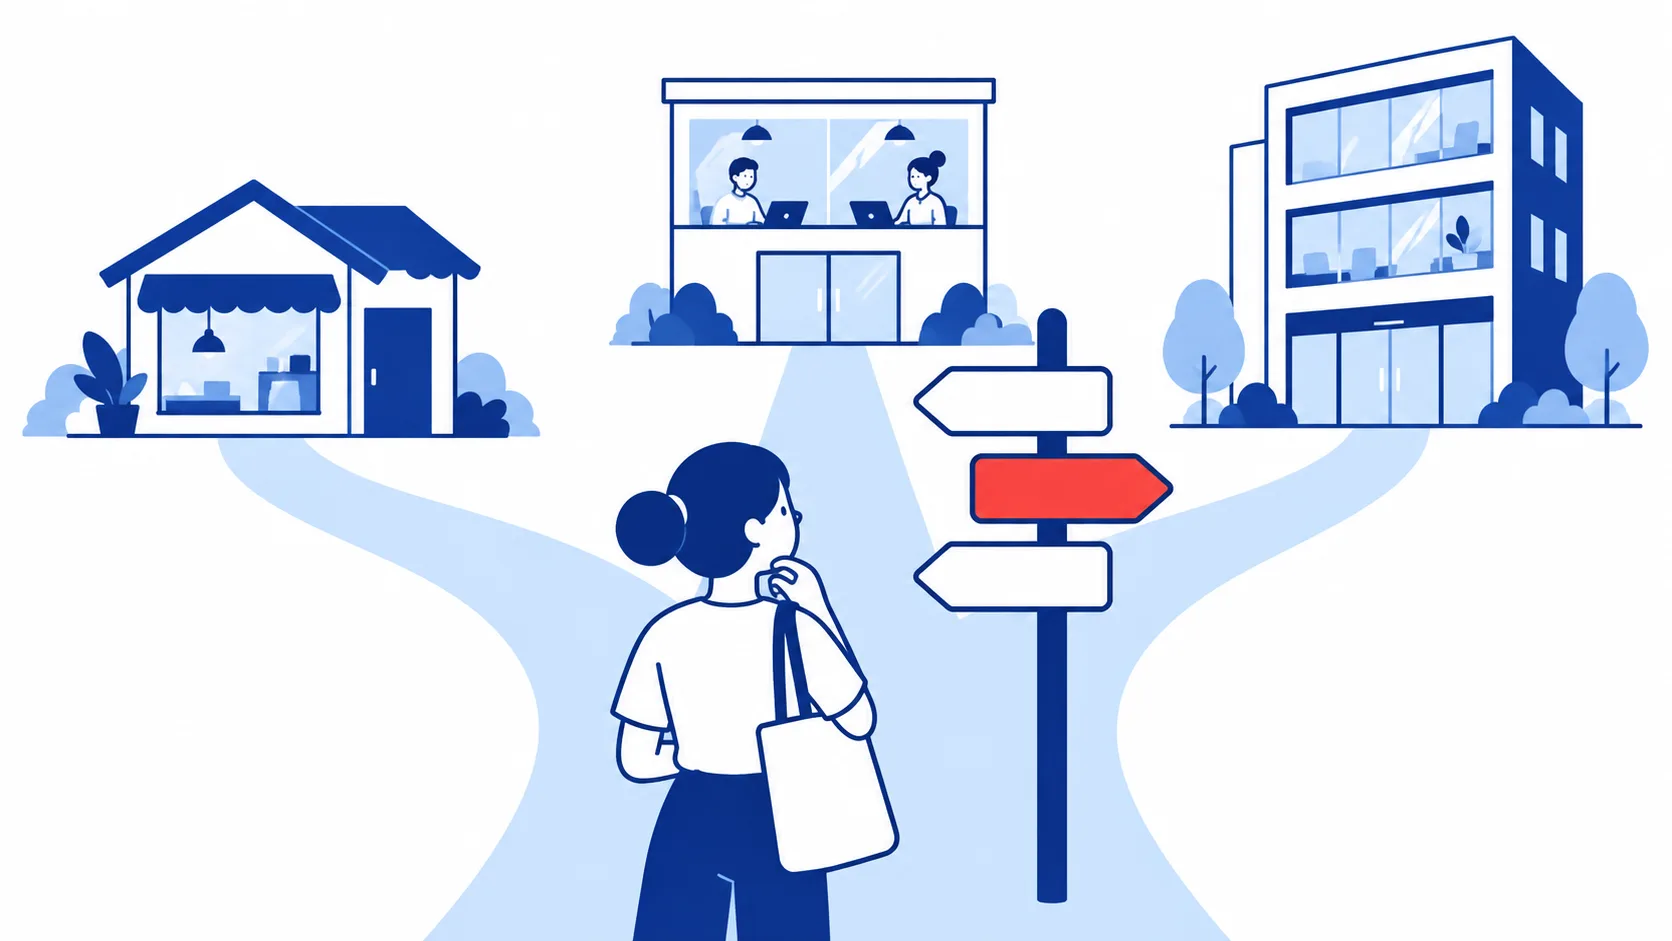
Usaha mulai jalan, pelanggan bertambah, lalu suatu hari calon klien korporat bertanya, “Bisa kirim penawaran atas nama PT?” Di titik inilah banyak pemilik usaha mulai menimbang: tetap perorangan, mendirikan CV, atau mencoba PT perorangan yang katanya lebih mudah. Pilihannya terasa teknis, padahal dampaknya panjang, mulai dari tanggung jawab pribadi sampai cara menghitung pajak.
Di catatan ini kami bahas cara memilih bentuk usaha lewat empat pertanyaan: siapa klienmu, seberapa besar risikonya, seberapa siap kamu dengan administrasinya, dan bagaimana pajaknya setelah PP 20 Tahun 2026. Di akhir, ada pohon keputusan sederhana yang bisa kamu ikuti.
Mengenal empat bentuk usaha yang paling umum
Untuk usaha kecil dan menengah, pilihan yang paling sering dipertimbangkan ada empat. Masing-masing punya karakter yang berbeda.
| Bentuk usaha | Pendiri | Tanggung jawab pemilik | Cara pendirian |
|---|---|---|---|
| Usaha perorangan | 1 orang | Sampai harta pribadi | Cukup NIB lewat OSS atas nama pribadi |
| PT perorangan | 1 orang WNI, minimal 17 tahun | Terbatas pada modal di PT | Pernyataan pendirian secara elektronik, tanpa akta notaris |
| CV | Minimal 2 orang (sekutu aktif dan pasif) | Sekutu aktif sampai harta pribadi, sekutu pasif terbatas | Akta notaris lalu didaftarkan |
| PT biasa | Minimal 2 orang | Terbatas pada modal di PT | Akta notaris lalu disahkan |
PT perorangan khusus untuk usaha yang memenuhi kriteria usaha mikro dan kecil. Batas modal usahanya sampai Rp5 miliar, di luar tanah dan bangunan tempat usaha. Kalau usaha tumbuh melewati kriteria itu, statusnya perlu diubah menjadi PT biasa.
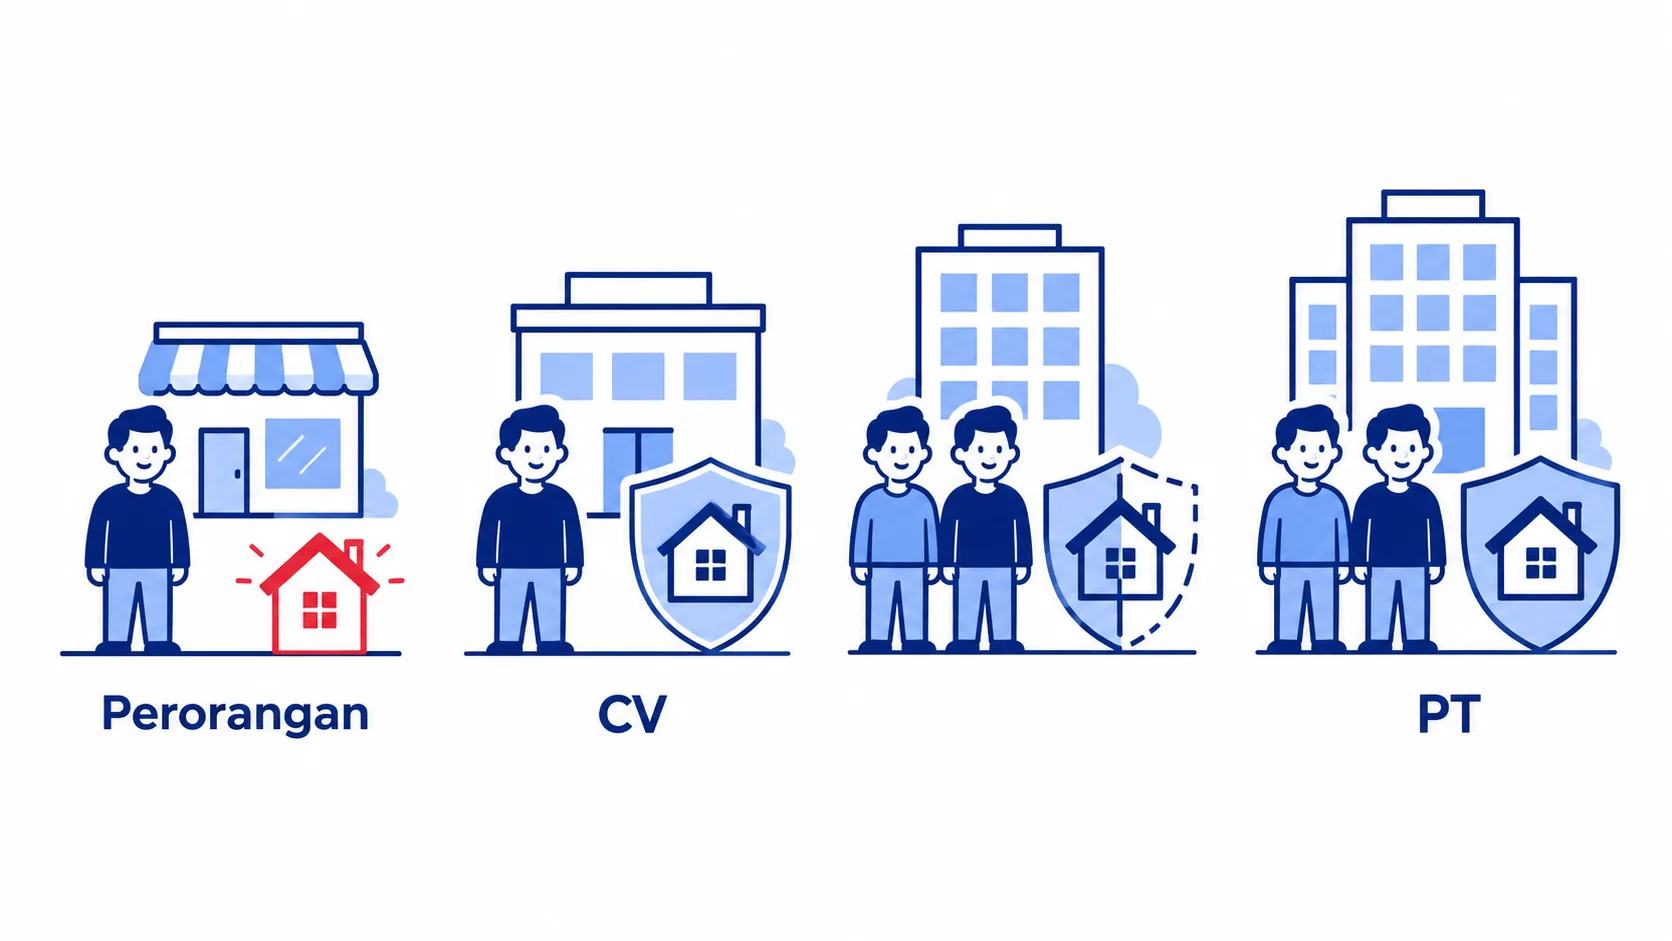
Perorangan, CV, atau PT perorangan: empat pertanyaan kunci
1. Siapa klienmu?
Kalau pelangganmu kebanyakan konsumen langsung, misalnya pembeli di toko atau marketplace, usaha perorangan sering sudah cukup. Kalau kamu mulai melayani perusahaan, instansi, atau ikut pengadaan, klien biasanya meminta penawaran dan kontrak atas nama badan usaha. Di sini PT perorangan atau PT biasa mulai relevan.
2. Seberapa besar risikonya?
Usaha yang menanggung kontrak bernilai besar, punya karyawan banyak, atau berisiko digugat lebih aman memakai bentuk dengan tanggung jawab terbatas. Di PT, termasuk PT perorangan, tanggung jawab pemilik pada prinsipnya sebatas modal yang disetor. Di usaha perorangan, harta pribadi ikut menanggung.
3. Seberapa siap kamu dengan administrasi?
Setiap bentuk badan membawa tugas rutin: rekening atas nama badan, pembukuan, laporan keuangan, dan pelaporan pajak badan. PT perorangan, misalnya, perlu menyampaikan laporan keuangan tahunan secara elektronik. Kalau pencatatanmu masih bercampur dengan uang pribadi, rapikan itu dulu sebelum mendirikan badan.
4. Bagaimana pajaknya?
Pertanyaan ini berubah cukup banyak sejak PP 20 Tahun 2026 berlaku. Kita bahas di bagian berikutnya.
Bentuk usaha dan pajaknya setelah PP 20/2026
Lewat PP 20 Tahun 2026, skema PPh Final 0,5% dari omzet kini hanya untuk orang pribadi, PT perorangan, dan koperasi. Ringkasnya:
| Bentuk usaha | PPh Final 0,5% | Catatan penting |
|---|---|---|
| Usaha perorangan | Bisa, tanpa batas waktu | Omzet sampai Rp500 juta setahun tidak dikenai PPh |
| PT perorangan | Bisa, tanpa batas waktu | Tanpa keringanan Rp500 juta; omzetnya digabung dengan omzet pribadi pendirinya untuk batas Rp4,8 miliar |
| CV atau PT biasa yang baru terdaftar | Tidak | Tarif umum PPh Badan, dengan kemungkinan fasilitas Pasal 31E |
| CV atau PT lama yang masih dalam jatah | Masa transisi | Sampai jangka waktunya habis |
Ada satu pengecualian penting: penghasilan dari jasa pekerjaan bebas, misalnya konsultan, desainer lepas yang mengandalkan keahlian pribadi, atau pembuat konten, tidak bisa memakai tarif 0,5%. PT perorangan yang didirikan untuk menjual jasa sejenis pekerjaan bebas juga tidak termasuk.
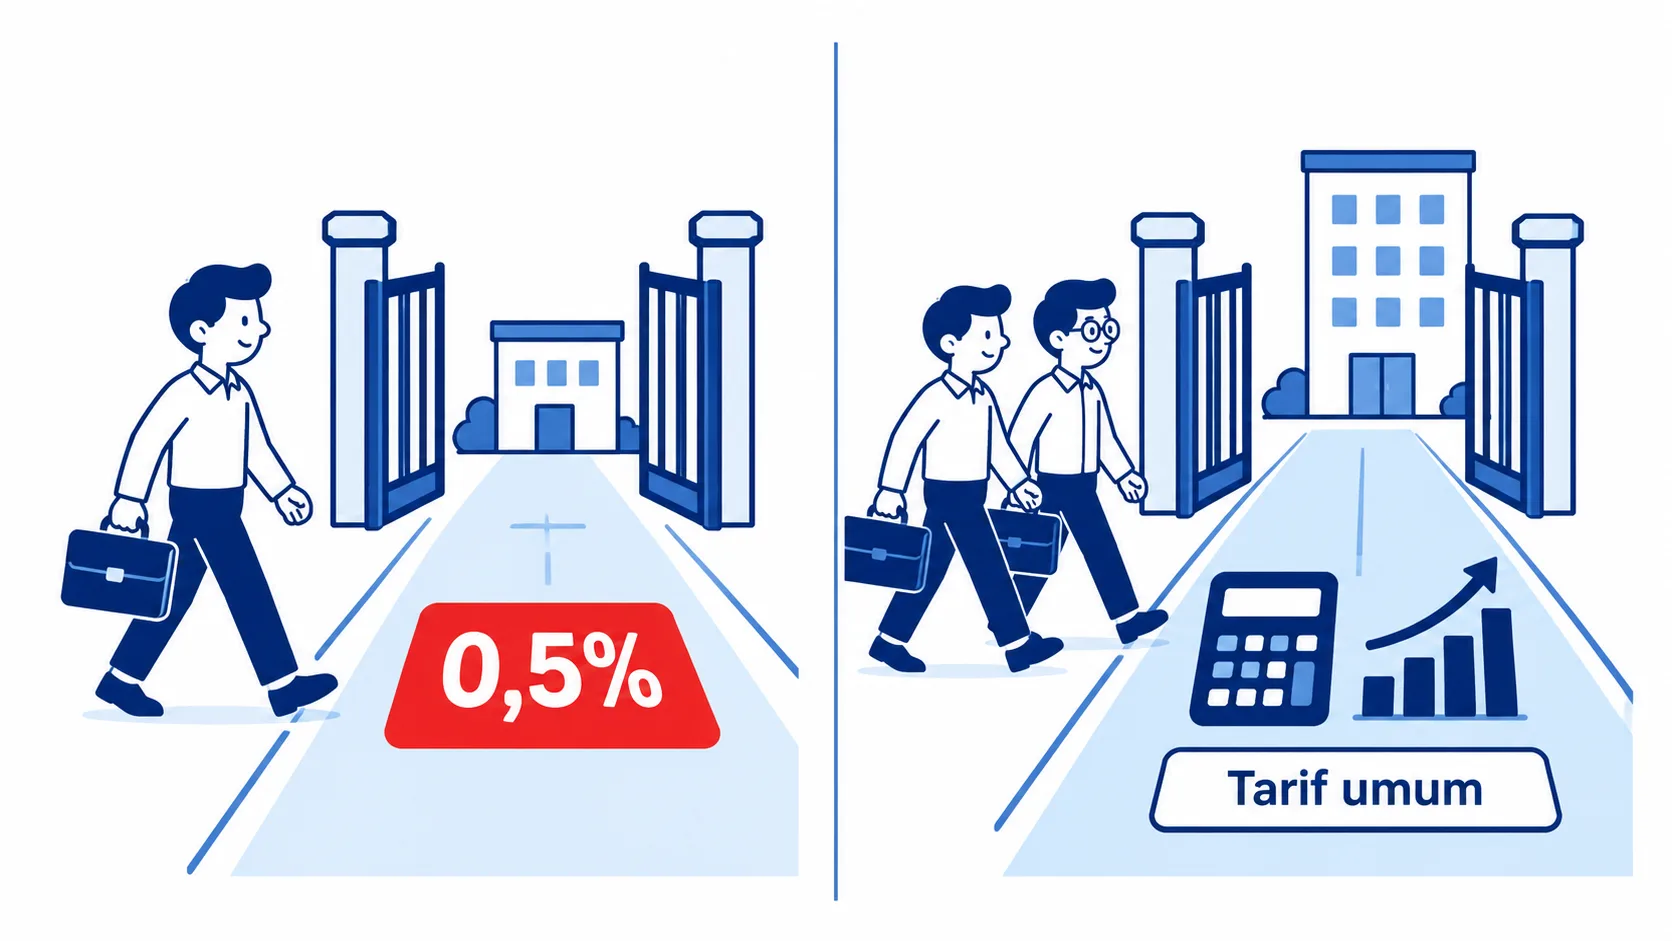
Untuk CV dan PT biasa, tarif umum PPh Badan dihitung dari laba, bukan omzet. Badan dengan omzet sampai Rp50 miliar setahun bisa mendapat pengurangan tarif 50% untuk bagian laba dari omzet sampai Rp4,8 miliar lewat fasilitas Pasal 31E. Contoh hitungnya ada di catatan tarif PPh badan UMKM, dan ringkasan aturan barunya di catatan PPh Final UMKM 2026.
Jangan lupa juga soal PPN. Bentuk apa pun yang omzetnya melewati Rp4,8 miliar setahun perlu dikukuhkan sebagai PKP. Penjelasannya ada di catatan batas omzet PKP.
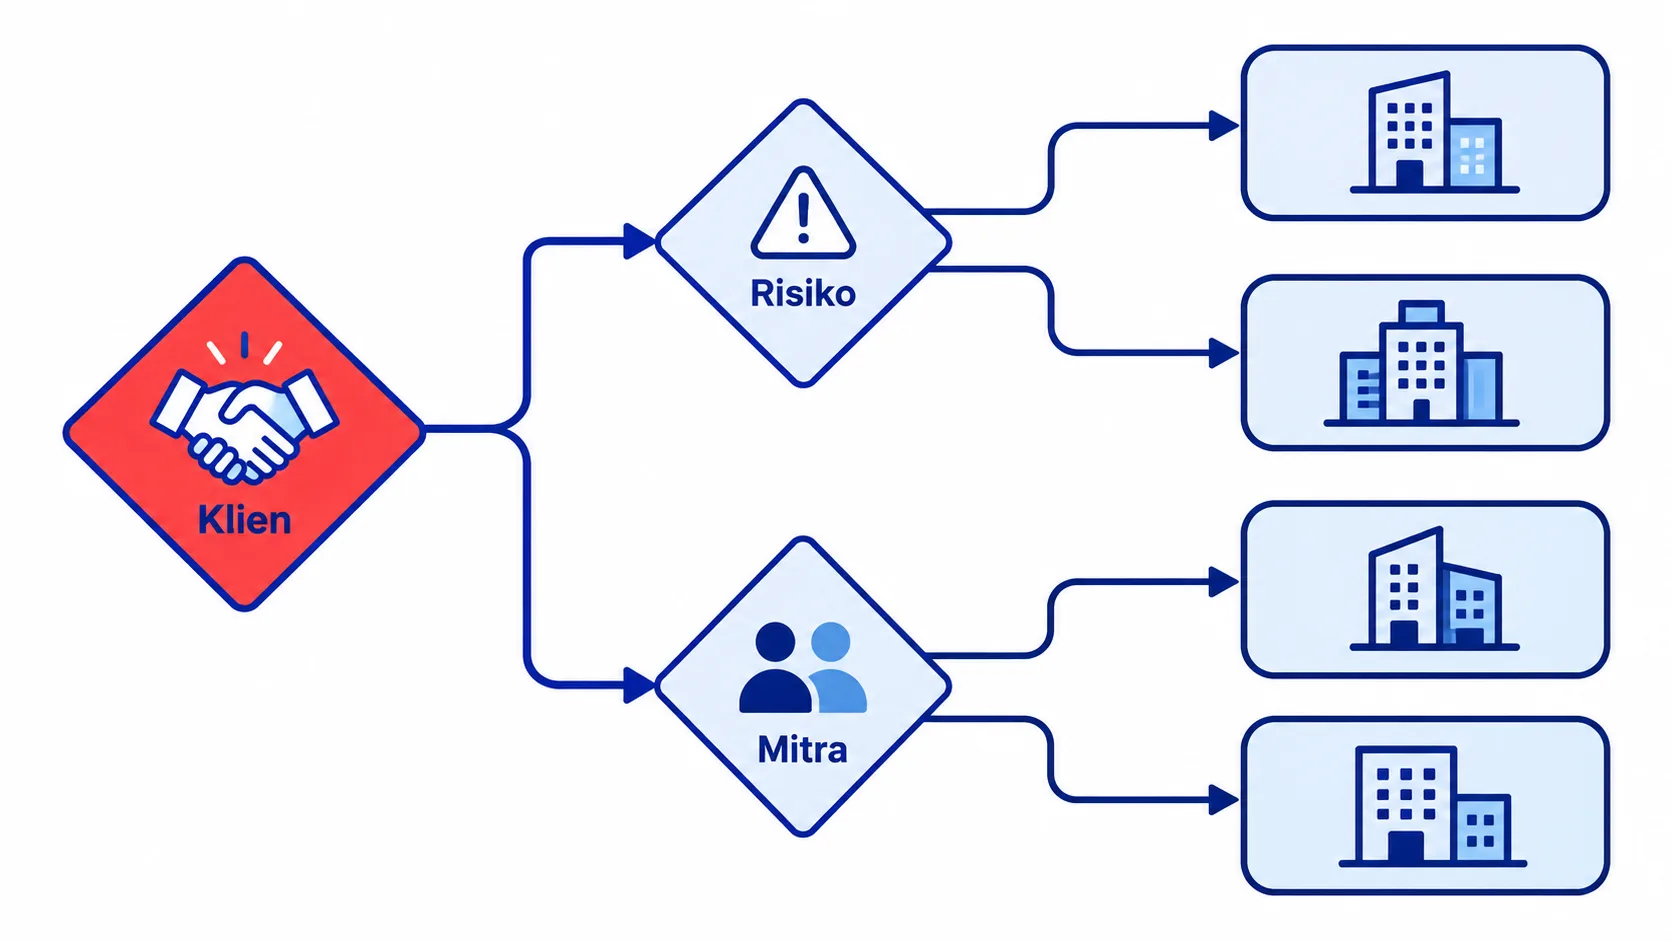
Pohon keputusan memilih bentuk usaha
Pakai urutan pertanyaan ini sebagai titik awal diskusi, bukan keputusan akhir.
- Apakah klien utamamu meminta kontrak atas nama badan? Kalau tidak, lanjut ke nomor 2. Kalau ya, lanjut ke nomor 3.
- Apakah risikonya kecil dan usahamu masih dijalankan sendiri? Kalau ya, usaha perorangan biasanya cukup. Kalau risikonya mulai besar, pertimbangkan PT perorangan.
- Apakah kamu akan menjalankannya sendirian? Kalau ya dan usahamu masuk kriteria mikro atau kecil, PT perorangan layak dipertimbangkan. Kalau ada mitra yang ikut menanam modal, lanjut ke nomor 4.
- Apakah mitra ingin tanggung jawab terbatas dan rencana usahamu jangka panjang? PT biasa cenderung lebih cocok. CV bisa menjadi alternatif, dengan catatan sekutu aktif menanggung sampai harta pribadi dan CV baru memakai tarif umum PPh Badan.
- Cek ulang dari sisi pajak, terutama kalau usahamu berupa jasa keahlian pribadi yang tidak bisa memakai tarif 0,5%.
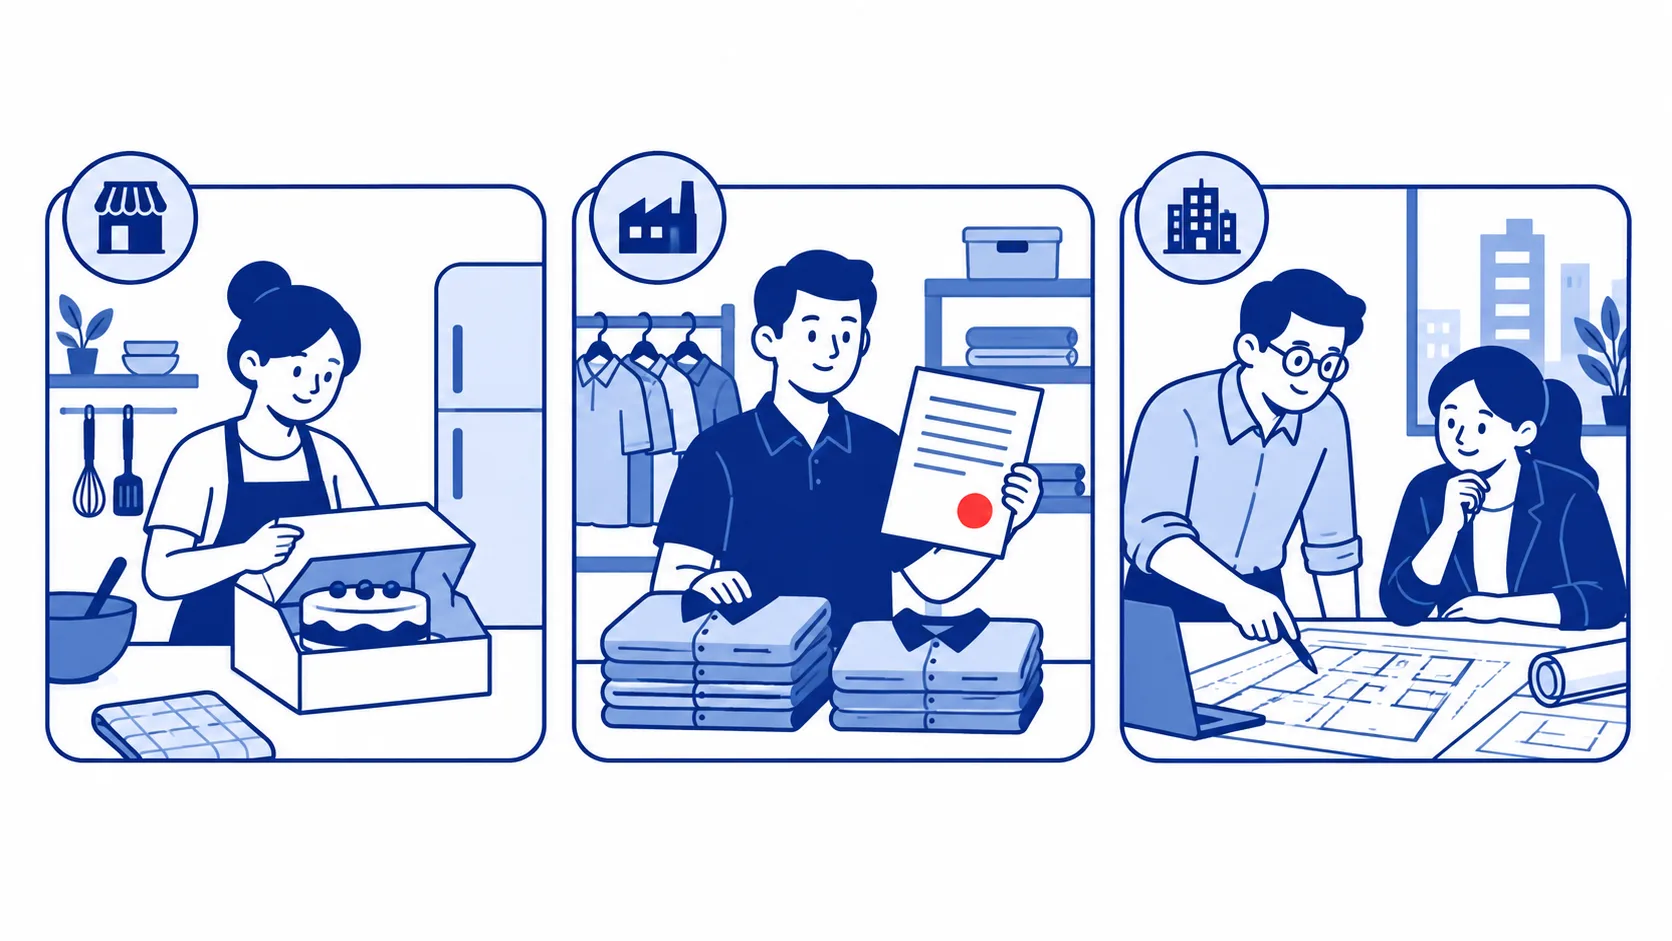
Contoh: tiga usaha, tiga pilihan
Supaya lebih kebayang, berikut tiga profil dengan kebutuhan yang berbeda.
| Profil | Kondisi | Pilihan yang masuk akal |
|---|---|---|
| Sinta, toko kue rumahan | Jual langsung ke konsumen, omzet Rp35.000.000 per bulan | Tetap perorangan, catat omzet rapi |
| Rudi, pemasok seragam kantor | Jalan sendiri, klien korporat meminta kontrak badan | PT perorangan |
| Maya dan Fajar, studio arsitektur | Dua mitra, jasa keahlian, proyek bernilai besar | PT biasa, dengan tarif umum PPh Badan |
Data simulasi, bukan hasil klien.
Perhatikan kasus Maya dan Fajar. Karena jasanya termasuk pekerjaan bebas, tarif 0,5% memang tidak tersedia, jadi pertimbangan mereka lebih banyak soal kontrak, risiko, dan pembagian kepemilikan.
Pertanyaan yang sering muncul
Apa kelebihan PT perorangan untuk UMKM?
PT perorangan bisa didirikan satu orang tanpa akta notaris, tanggung jawab pemiliknya terbatas, dan bisa memakai PPh Final 0,5% tanpa batas waktu selama memenuhi kriteria. Konsekuensinya, kamu perlu memisahkan keuangan badan dari pribadi dan menyampaikan laporan keuangan tahunan.
Apakah CV masih menguntungkan setelah PP 20/2026?
CV yang baru terdaftar tidak lagi bisa memakai tarif 0,5% dan langsung memakai tarif umum PPh Badan. CV tetap bisa menjadi pilihan kalau ada mitra yang ingin ikut sebagai sekutu, tetapi bandingkan dulu dengan PT biasa dari sisi tanggung jawab dan pajak.
Kapan usaha perorangan perlu berubah menjadi badan usaha?
Biasanya saat klien meminta kontrak atas nama badan, risiko usaha makin besar, atau ada mitra yang ingin ikut menanam modal. Omzet yang mendekati Rp4,8 miliar juga menjadi momen yang baik untuk meninjau ulang bentuk usaha dan urusan PPN-nya.
Mulai dari satu langkah dulu
Memilih bentuk usaha berarti menimbang empat hal: kebutuhan klien, besarnya risiko, kesiapan administrasi, dan skema pajak setelah PP 20 Tahun 2026. Usaha perorangan dan PT perorangan masih bisa memakai tarif 0,5%, sedangkan CV dan PT biasa yang baru memakai tarif umum. Aturan bisa berubah, jadi cek ketentuan terbaru sebelum memutuskan.
Kalau kamu ingin menimbang pilihan ini bareng, dari alur kerja sampai dampak pajaknya, layanan proses bisnis Kancani dan layanan pajak Kancani bisa membantu. Atau ceritakan dulu rencanamu lewat ngobrol dengan kami.