Bulan lalu Fajar dan dua temannya resmi mendirikan CV untuk usaha distribusi bahan kue. Saat mengurus administrasi, mereka baru tahu bahwa CV yang baru terdaftar tidak lagi bisa memakai PPh Final 0,5% dari omzet. “Jadi kena 22%? Dari omzet?” tanya Fajar, setengah panik. Untungnya, jawabannya tidak seseram itu.
Di catatan ini kami bahas tarif PPh badan UMKM untuk CV atau PT kecil yang memakai tarif umum sejak berlakunya PP 20 Tahun 2026. Kita lihat cara kerja fasilitas Pasal 31E, contoh hitung PPh badan untuk CV baru dan untuk badan dengan omzet di atas Rp4,8 miliar, serta hal yang perlu disiapkan sejak tahun pertama.
PPh badan setelah PP 20 2026: siapa yang terdampak
PP 20 Tahun 2026 berlaku sejak 22 April 2026 dan mengubah PP 55 Tahun 2022. Sejak itu, CV, firma, PT biasa, dan BUMDes yang baru terdaftar tidak bisa lagi memakai PPh Final 0,5%. Skema 0,5% kini untuk orang pribadi, PT perorangan, dan koperasi yang memenuhi kriteria.
Badan yang sudah memakai tarif 0,5% sebelum aturan berlaku mendapat masa transisi sampai jangka waktunya di aturan lama habis. Setelah itu, mereka juga beralih ke tarif umum. Ringkasan lengkap perubahannya ada di catatan PPh Final UMKM dan PP 20 Tahun 2026.
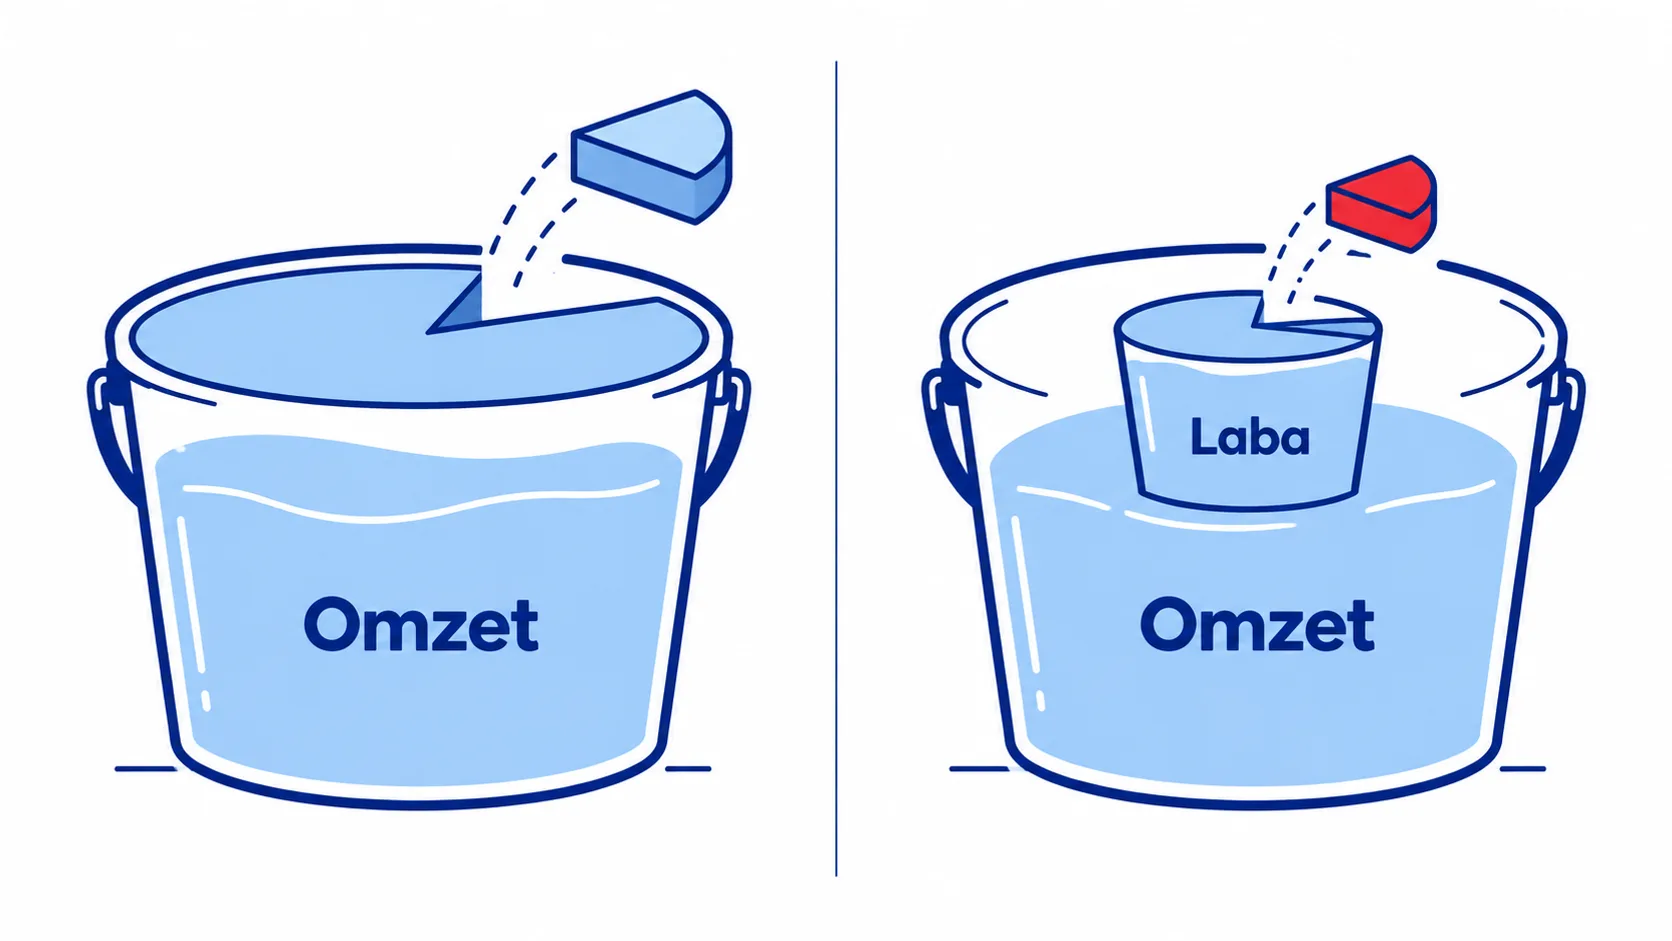
Satu hal penting yang sering terlewat: tarif umum PPh badan dihitung dari laba kena pajak, bukan dari omzet. Jadi, kalau usaha sedang rugi, tidak ada PPh badan yang terutang untuk tahun itu.
Fasilitas Pasal 31E: diskon tarif 50%
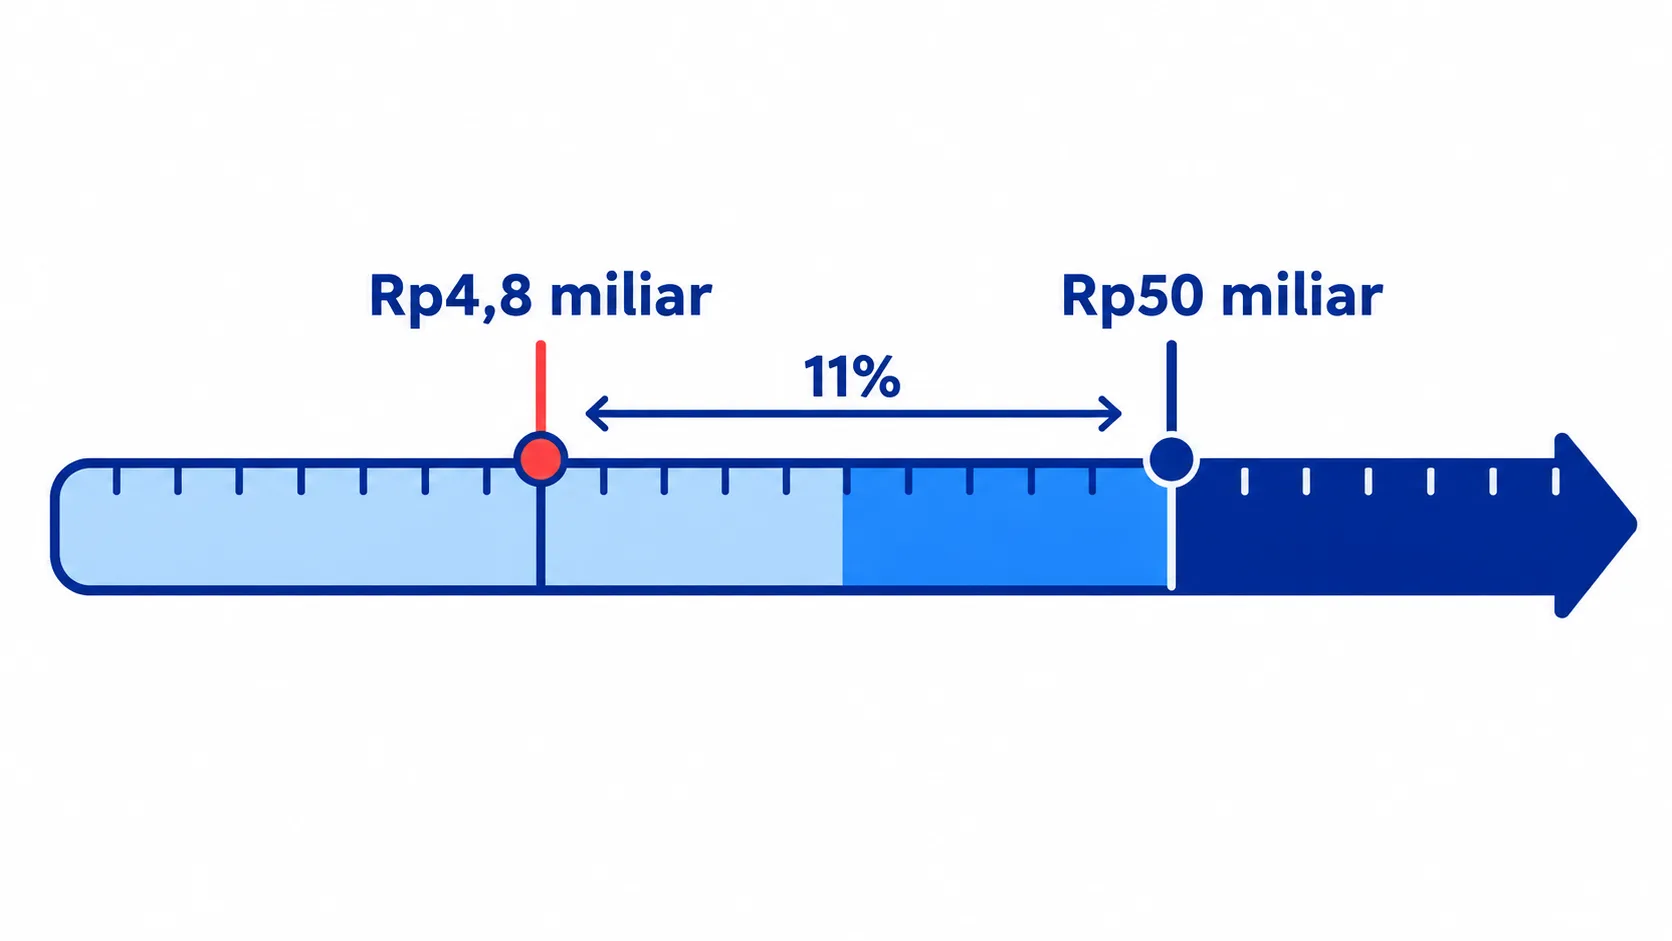
Tarif umum PPh badan saat ini 22%. Untuk badan usaha kecil dan menengah, Pasal 31E UU PPh memberi pengurangan tarif 50%, sehingga sebagian labanya dikenai tarif 11%. Ketentuannya:
| Peredaran bruto setahun | Perlakuan |
|---|---|
| Sampai Rp4,8 miliar | Seluruh penghasilan kena pajak dikenai 11% |
| Di atas Rp4,8 miliar sampai Rp50 miliar | Sebagian dikenai 11%, sisanya 22% |
| Di atas Rp50 miliar | Seluruhnya dikenai 22% |
Untuk omzet di antara Rp4,8 miliar dan Rp50 miliar, bagian yang mendapat fasilitas dihitung secara proporsional:
PKP yang mendapat fasilitas = (Rp4,8 miliar ÷ peredaran bruto) × penghasilan kena pajak
Fasilitas ini dipakai secara self-assessment saat mengisi SPT Tahunan badan, tanpa perlu mengajukan permohonan. Di Coretax, pilihannya muncul sebagai tarif Pasal 31E ayat (1) pada pengisian SPT.
Cara menghitung PPh badan CV baru
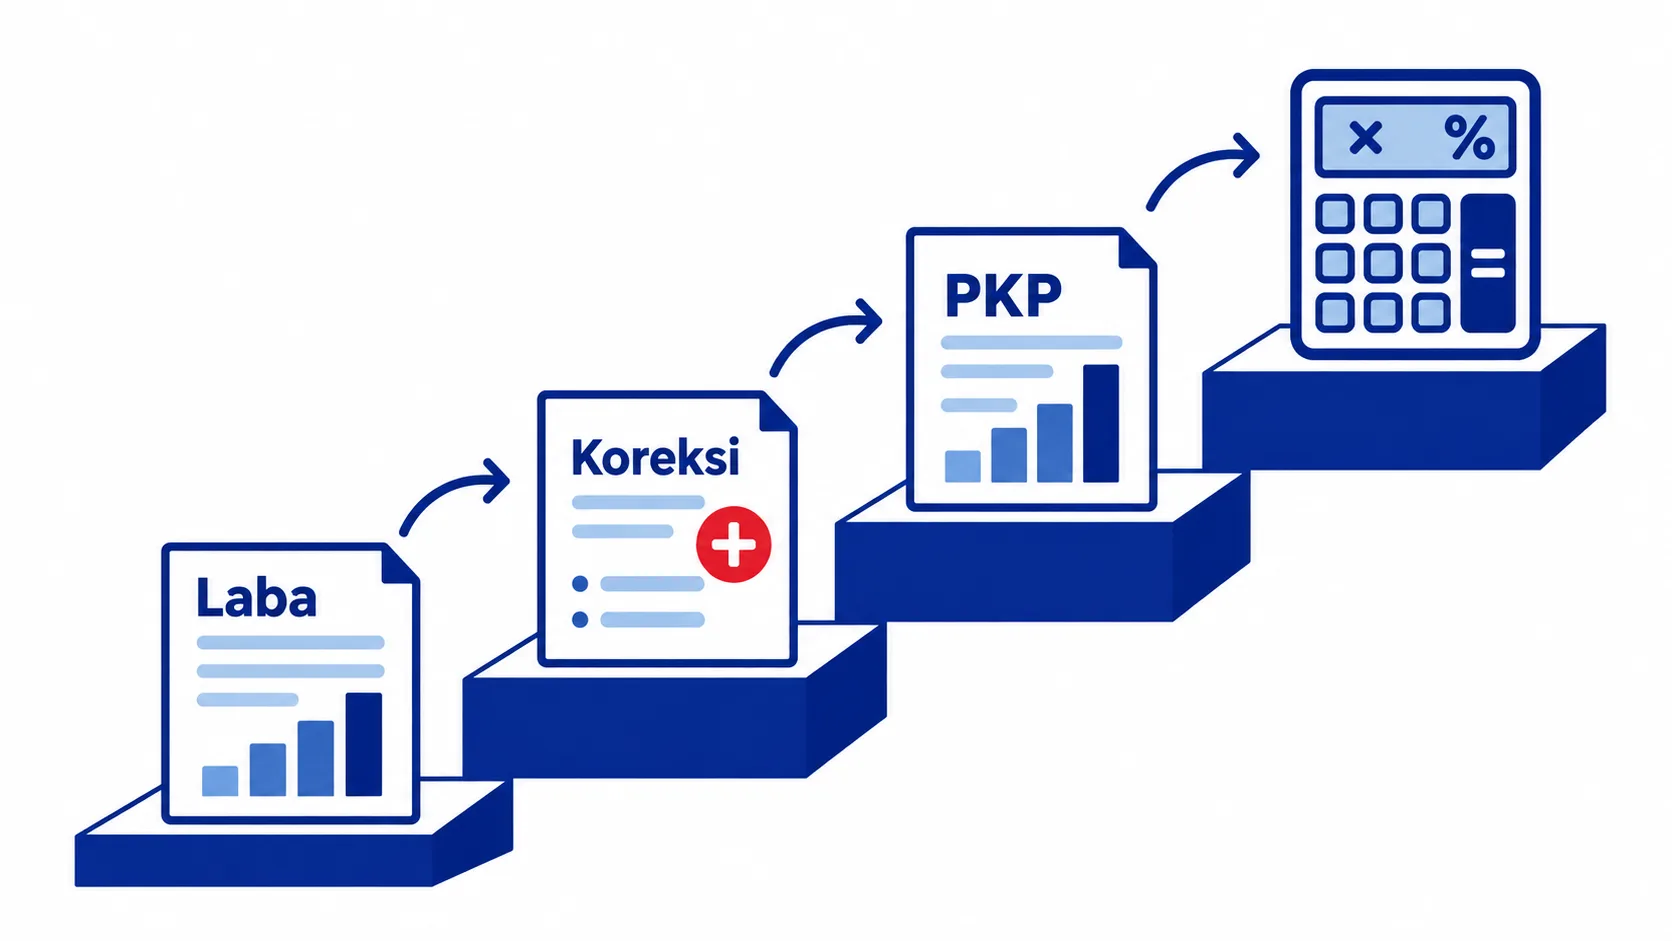
Kita kembali ke CV milik Fajar yang terdaftar setelah PP 20 Tahun 2026 berlaku. Langkah hitungnya:
- Hitung laba komersial dari laporan laba rugi: pendapatan dikurangi HPP dan biaya usaha.
- Lakukan koreksi fiskal. Biaya yang tidak boleh dikurangkan untuk pajak, misalnya pengeluaran pribadi sekutu atau sumbangan tertentu, ditambahkan kembali.
- Dapatkan penghasilan kena pajak (PKP).
- Terapkan tarif sesuai peredaran bruto.
| Keterangan | Nilai |
|---|---|
| Peredaran bruto setahun | Rp2.400.000.000 |
| Laba komersial | Rp200.000.000 |
| Koreksi fiskal positif (biaya pribadi sekutu) | Rp10.000.000 |
| Penghasilan kena pajak | Rp210.000.000 |
| Tarif (omzet di bawah Rp4,8 miliar, seluruhnya 11%) | 11% |
| PPh badan terutang setahun | Rp23.100.000 |
Data simulasi, bukan hasil klien.
Kalau CV ini masih bisa memakai skema lama, pajaknya 0,5% × Rp2.400.000.000 = Rp12.000.000. Artinya, dengan margin laba yang cukup sehat, PPh badan CV Fajar justru lebih besar. Sebaliknya, kalau labanya tipis, tarif umum bisa lebih ringan. Titik impasnya kita bahas di bagian berikutnya. Satu catatan lagi: bagian laba yang dibagikan ke para sekutu tidak mengurangi PKP, karena itu pembagian laba, bukan biaya usaha.
Contoh untuk omzet di atas Rp4,8 miliar
Sekarang ambil contoh PT kecil dengan peredaran bruto Rp8.000.000.000 dan penghasilan kena pajak Rp600.000.000.
| Keterangan | Hitungan | Nilai |
|---|---|---|
| PKP yang mendapat fasilitas | (Rp4,8 miliar ÷ Rp8 miliar) × Rp600.000.000 | Rp360.000.000 |
| PKP tanpa fasilitas | Rp600.000.000 − Rp360.000.000 | Rp240.000.000 |
| PPh atas bagian fasilitas | 11% × Rp360.000.000 | Rp39.600.000 |
| PPh atas bagian lainnya | 22% × Rp240.000.000 | Rp52.800.000 |
| Total PPh badan | Rp92.400.000 |
Data simulasi, bukan hasil klien.
Tarif efektifnya sekitar 15,4% dari PKP, masih di bawah tarif umum 22%.
Tarif PPh badan UMKM: lebih ringan atau lebih berat dari 0,5%?
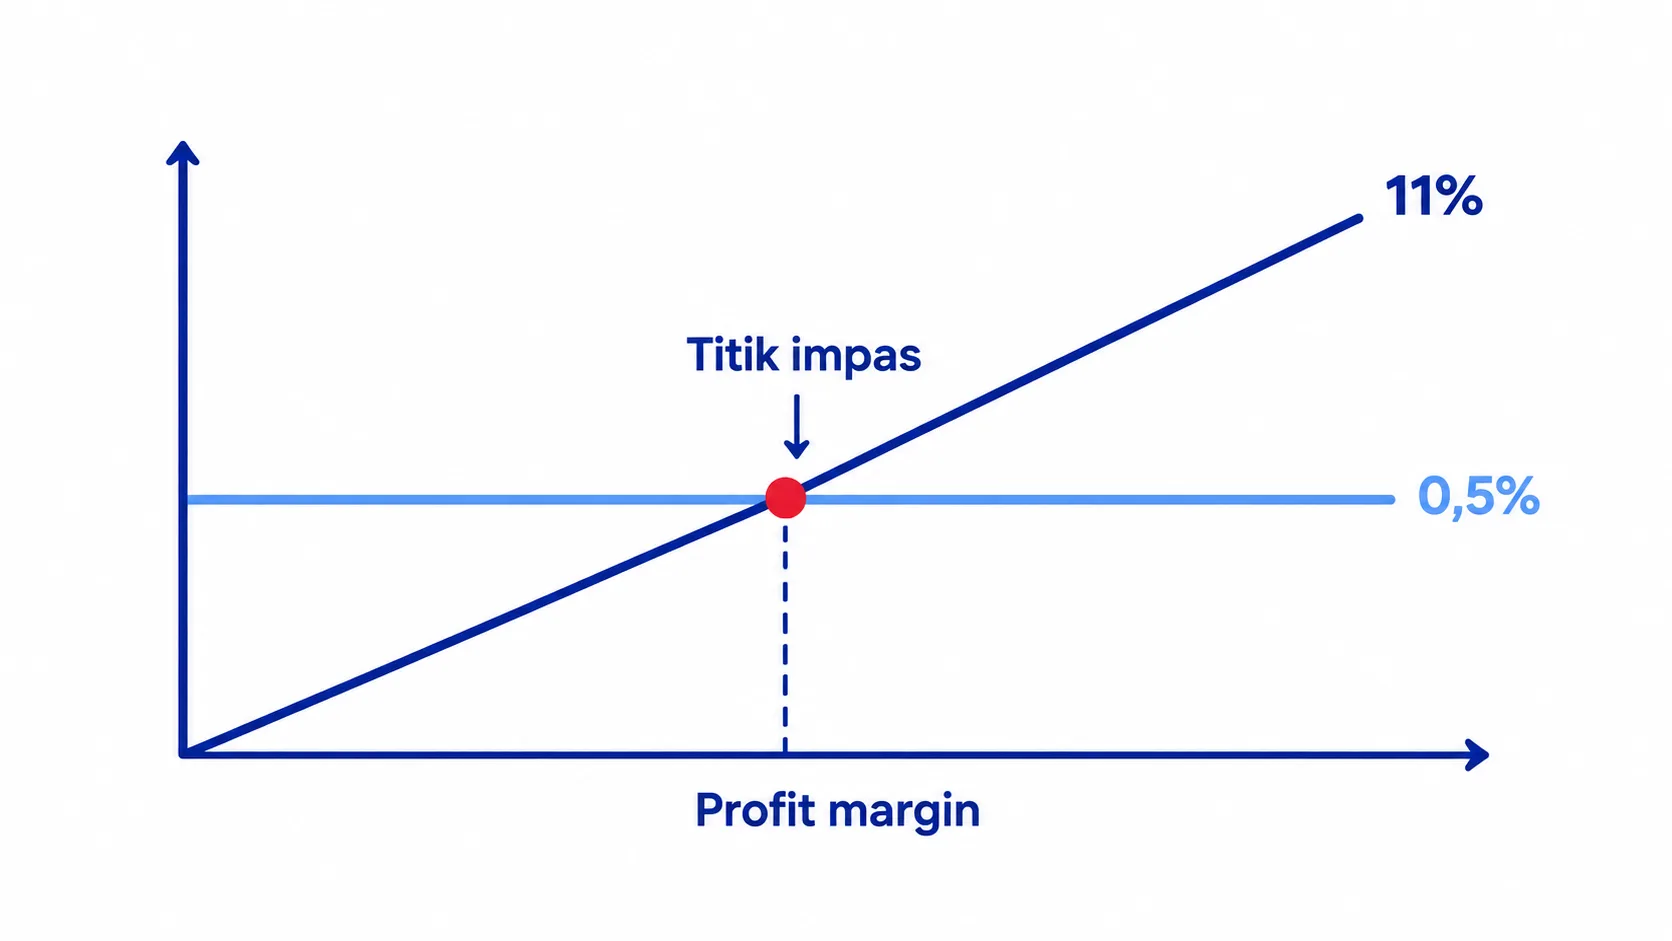
Jawabannya bergantung pada margin laba. Dengan PPh Final, pajaknya 0,5% dari omzet, berapa pun labanya. Dengan tarif 11%, pajaknya mengikuti laba. Kedua pajak sama besar ketika PKP sekitar 4,55% dari omzet (0,5% ÷ 11%).
| Margin PKP terhadap omzet | Omzet Rp2.400.000.000 | PPh Final 0,5% | PPh badan 11% |
|---|---|---|---|
| 3% | PKP Rp72.000.000 | Rp12.000.000 | Rp7.920.000 |
| 4,55% | PKP Rp109.200.000 | Rp12.000.000 | Rp12.012.000 |
| 8,75% | PKP Rp210.000.000 | Rp12.000.000 | Rp23.100.000 |
Data simulasi, bukan hasil klien.
Untuk usaha dengan margin tipis, misalnya distribusi atau grosir, tarif umum dengan fasilitas 31E bisa lebih ringan. Untuk usaha bermargin tinggi, pajaknya cenderung naik dibanding skema lama. Pertimbangan ini juga relevan saat memilih bentuk usaha, karena PT perorangan masih bisa memakai 0,5%.
Yang perlu disiapkan CV atau PT kecil
- Pembukuan yang tertib sejak bulan pertama, karena pajak kini dihitung dari laba. Tanpa pembukuan, laba sulit dibuktikan.
- Catatan biaya yang terpisah dari pengeluaran pribadi sekutu, supaya koreksi fiskal tidak membengkak.
- Kompensasi kerugian. Rugi fiskal di satu tahun bisa dikompensasikan ke laba tahun-tahun berikutnya, paling lama lima tahun.
- Angsuran PPh Pasal 25. Setelah beralih ke tarif umum, pembayaran bulanan berbentuk angsuran yang besarnya mengikuti ketentuan. Untuk badan yang baru berdiri, cek perlakuannya ke KPP atau sumber resmi DJP.
- SPT Tahunan badan dilaporkan paling lambat akhir bulan keempat setelah tahun buku berakhir, atau 30 April untuk tahun buku kalender. Langkah pengisiannya ada di catatan lapor SPT Tahunan badan untuk CV.
Pertanyaan yang sering muncul
Berapa tarif PPh badan untuk UMKM?
Tarif umumnya 22% dari penghasilan kena pajak. Badan dengan peredaran bruto sampai Rp50 miliar mendapat fasilitas Pasal 31E, sehingga laba dari bagian omzet sampai Rp4,8 miliar dikenai 11%. Kalau omzet setahun di bawah Rp4,8 miliar, seluruh penghasilan kena pajaknya dikenai 11%.
Apakah fasilitas Pasal 31E perlu diajukan?
Tidak. Fasilitas ini dipakai langsung saat menghitung PPh di SPT Tahunan badan, selama syarat peredaran bruto terpenuhi. Pastikan pembukuanmu mendukung angka omzet dan laba yang dilaporkan.
Apakah CV yang rugi tetap membayar PPh badan?
Dengan tarif umum, PPh badan dihitung dari laba. Kalau secara fiskal usaha rugi, tidak ada PPh badan terutang untuk tahun itu, dan kerugiannya bisa dikompensasikan ke tahun berikutnya. SPT Tahunan tetap perlu dilaporkan.
Hitung dari laba, bukan dari cemas
Sejak PP 20 Tahun 2026, CV dan PT baru memakai tarif umum PPh badan, tetapi fasilitas Pasal 31E membuat tarif efektifnya 11% untuk laba dari bagian omzet sampai Rp4,8 miliar. Kuncinya ada di pembukuan yang tertib, karena pajak kini mengikuti laba yang bisa kamu buktikan. Aturan pajak bisa berubah, jadi selalu cek ketentuan terbaru.
Kalau kamu ingin menghitung PPh badan dan menyiapkan pembukuannya bareng, layanan pajak Kancani siap membantu. Atau ceritakan dulu kondisi usahamu lewat ngobrol dengan kami.