Waktu masih berjualan atas nama pribadi, lapor SPT Tahunan terasa cukup sederhana. Begitu usaha naik kelas menjadi CV atau PT, muncul pertanyaan baru: akun Coretax siapa yang dipakai, laporan keuangan apa saja yang dilampirkan, dan bagaimana kalau CV-nya baru berdiri dan belum ada transaksi sama sekali? Semua itu bermuara ke satu urusan tahunan, yaitu SPT Tahunan badan.
Di catatan ini kami bahas alur lapor SPT Tahunan PPh Badan di Coretax untuk CV dan PT kecil, dokumen yang perlu disiapkan, cara mengisi lampiran laporan keuangan, dan apa yang perlu dilakukan kalau badan usahamu belum beroperasi. Musim lapor tahun pajak 2025 memang sudah lewat, jadi anggap ini bekal supaya tahun depan lebih tenang, sekaligus pegangan kalau laporanmu ternyata masih tertinggal.
SPT Tahunan badan: siapa yang melapor dan kapan batasnya
Setiap badan usaha yang terdaftar, termasuk CV, firma, dan PT, melaporkan SPT Tahunan PPh Badan sendiri, terpisah dari SPT pribadi para pemiliknya. Pelaporannya dilakukan oleh penanggung jawab badan, misalnya direktur atau sekutu aktif, lewat Coretax.
Batas lapornya adalah akhir bulan keempat setelah tahun buku berakhir. Untuk tahun buku Januari–Desember, artinya 30 April tahun berikutnya. Kalau terlambat, denda telat lapor SPT Tahunan badan Rp1.000.000, terpisah dari bunga kalau ada pajak kurang bayar yang disetor terlambat. Rinciannya ada di catatan denda telat lapor SPT Tahunan.
Kalau laporan keuangan belum selesai disusun atau masih diaudit, badan bisa menyampaikan pemberitahuan perpanjangan paling lama 2 bulan, sebelum batas 30 April lewat. Pemberitahuan ini disertai penghitungan sementara pajak terutang dan laporan keuangan sementara, dan pajak yang kurang bayar tetap perlu disetor lebih dulu.
| Hal | Ketentuan umum |
|---|---|
| Batas lapor (tahun buku kalender) | 30 April tahun berikutnya |
| Perpanjangan | Paling lama 2 bulan lewat pemberitahuan |
| Denda telat lapor | Rp1.000.000 |
| Kanal lapor | Coretax, lewat akun penanggung jawab |
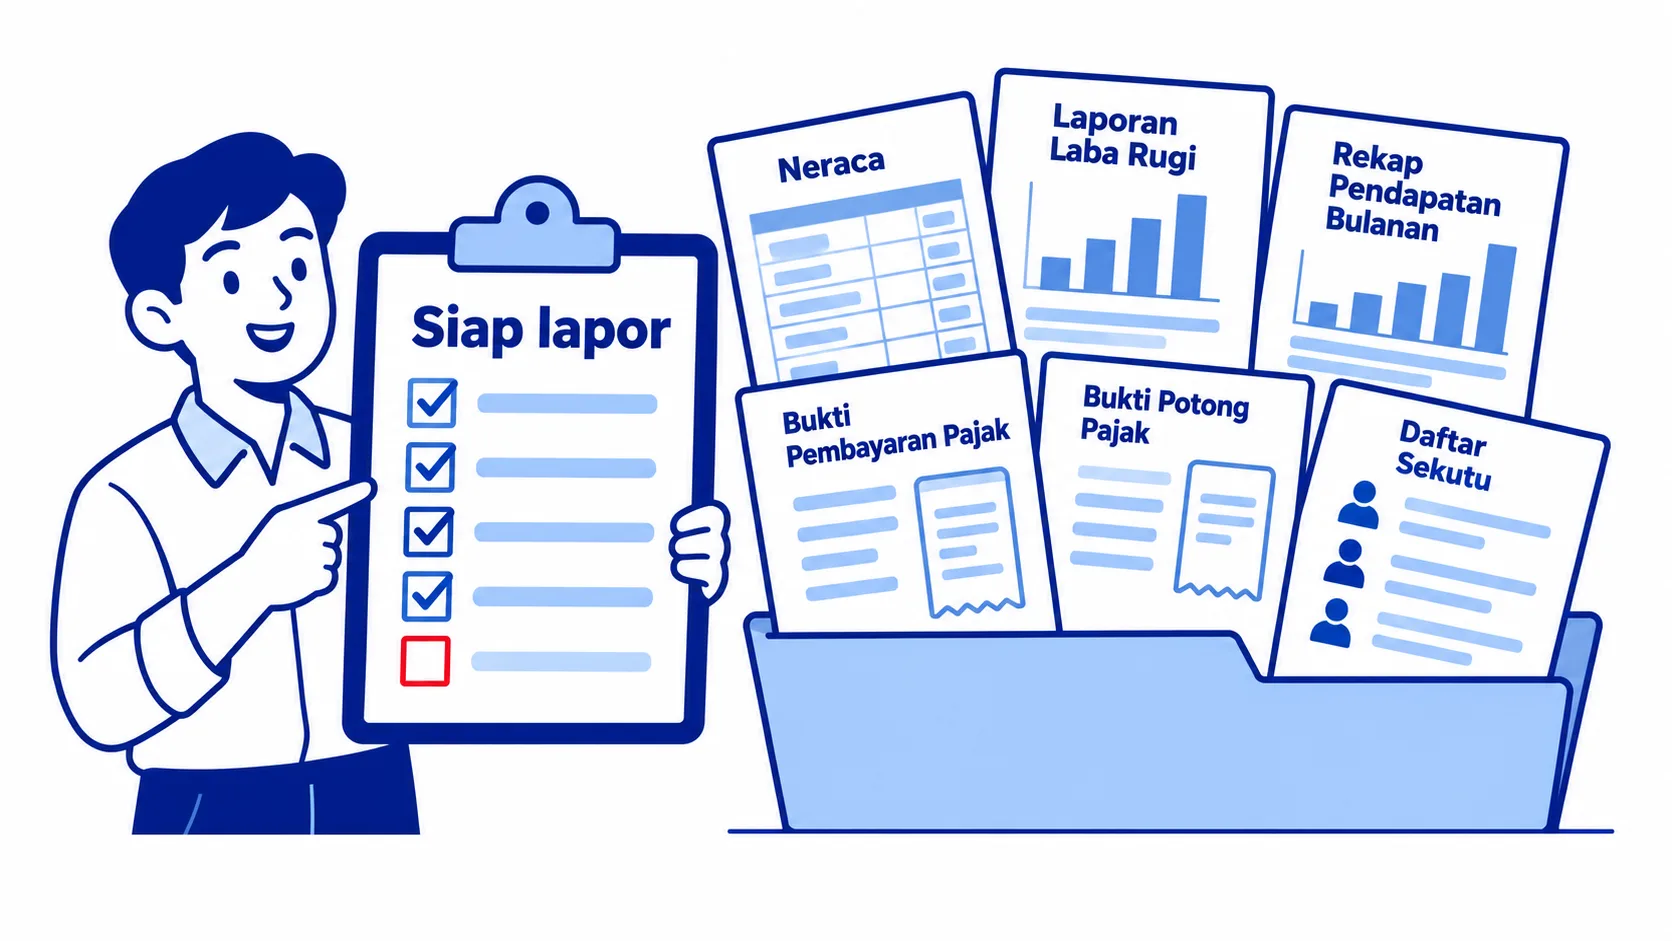
Dokumen yang perlu disiapkan sebelum membuka Coretax
SPT badan akan jauh lebih sat-set kalau semua bahan sudah terkumpul di satu folder sebelum kamu login.
- Laporan keuangan tahunan: neraca dan laba rugi. Kalau belum punya, contoh formatnya ada di catatan neraca sederhana dan laporan keuangan UMKM.
- Rekap omzet per bulan, terutama kalau badanmu masih memakai PPh Final 0,5%.
- Bukti setor pajak sepanjang tahun, misalnya PPh Final, PPh 25, atau PPh 21 karyawan.
- Bukti potong dari klien yang memotong PPh atas penghasilan badanmu.
- Daftar aset dan penyusutannya, kalau ada peralatan atau kendaraan usaha.
- Data sekutu atau pemegang saham dan pengurus, sesuai akta terakhir.
Cara lapor SPT Tahunan badan CV di Coretax
Alur di Coretax pada dasarnya sama untuk semua sektor usaha. Yang berbeda hanya detail lampiran, mengikuti sektor yang kamu pilih.
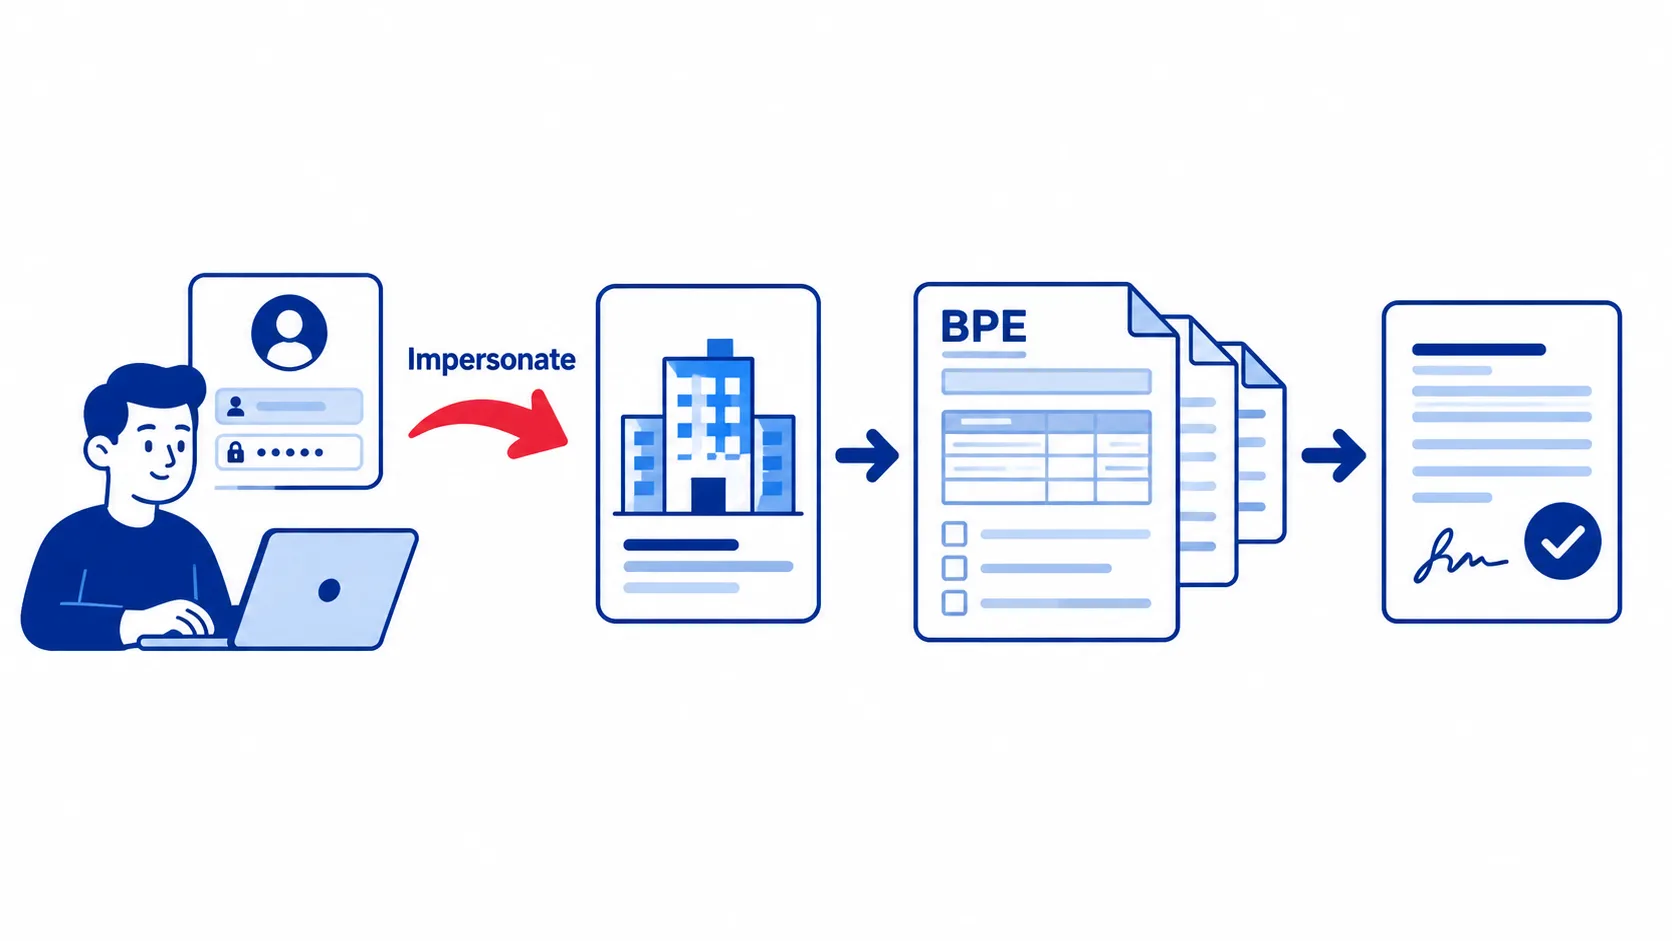
- Login dengan akun penanggung jawab memakai NIK dan kata sandinya.
- Impersonate ke akun badan. Pilih NPWP CV atau PT yang akan dilaporkan. Kalau nama badan sudah muncul di bagian atas layar, berarti kamu sedang bertindak atas nama badan.
- Buka menu Surat Pemberitahuan (SPT), lalu pilih Buat Konsep SPT.
- Pilih jenis PPh Badan, periode tahunan sesuai tahun buku, dan model SPT normal.
- Isi formulir induk lebih dulu. Jawaban “Ya” atau “Tidak” di induk menentukan lampiran mana yang perlu kamu isi.
- Lengkapi lampiran yang diminta sistem, lalu kembali ke induk untuk mengecek hasil hitungan.
- Centang pernyataan, klik Bayar dan Lapor, lalu tanda tangani secara elektronik.
- Unduh Bukti Penerimaan Elektronik (BPE) dan simpan di folder pajak badan.
Kalau SPT-mu nihil atau lebih bayar, statusnya langsung tercatat dilaporkan. Kalau kurang bayar, sistem membuat kode billing dan status SPT baru berubah setelah pajaknya dibayar. Jadi, siapkan dananya sebelum menekan tombol lapor. Pastikan juga penanggung jawab sudah punya sarana tanda tangan elektronik yang aktif untuk badan, karena langkah ini sering baru disadari di menit terakhir.
Lampiran laporan keuangan SPT badan
Laporan keuangan adalah jantung SPT badan. Di Coretax, angkanya tidak hanya diunggah sebagai dokumen, tetapi juga diisi ke dalam formulir.
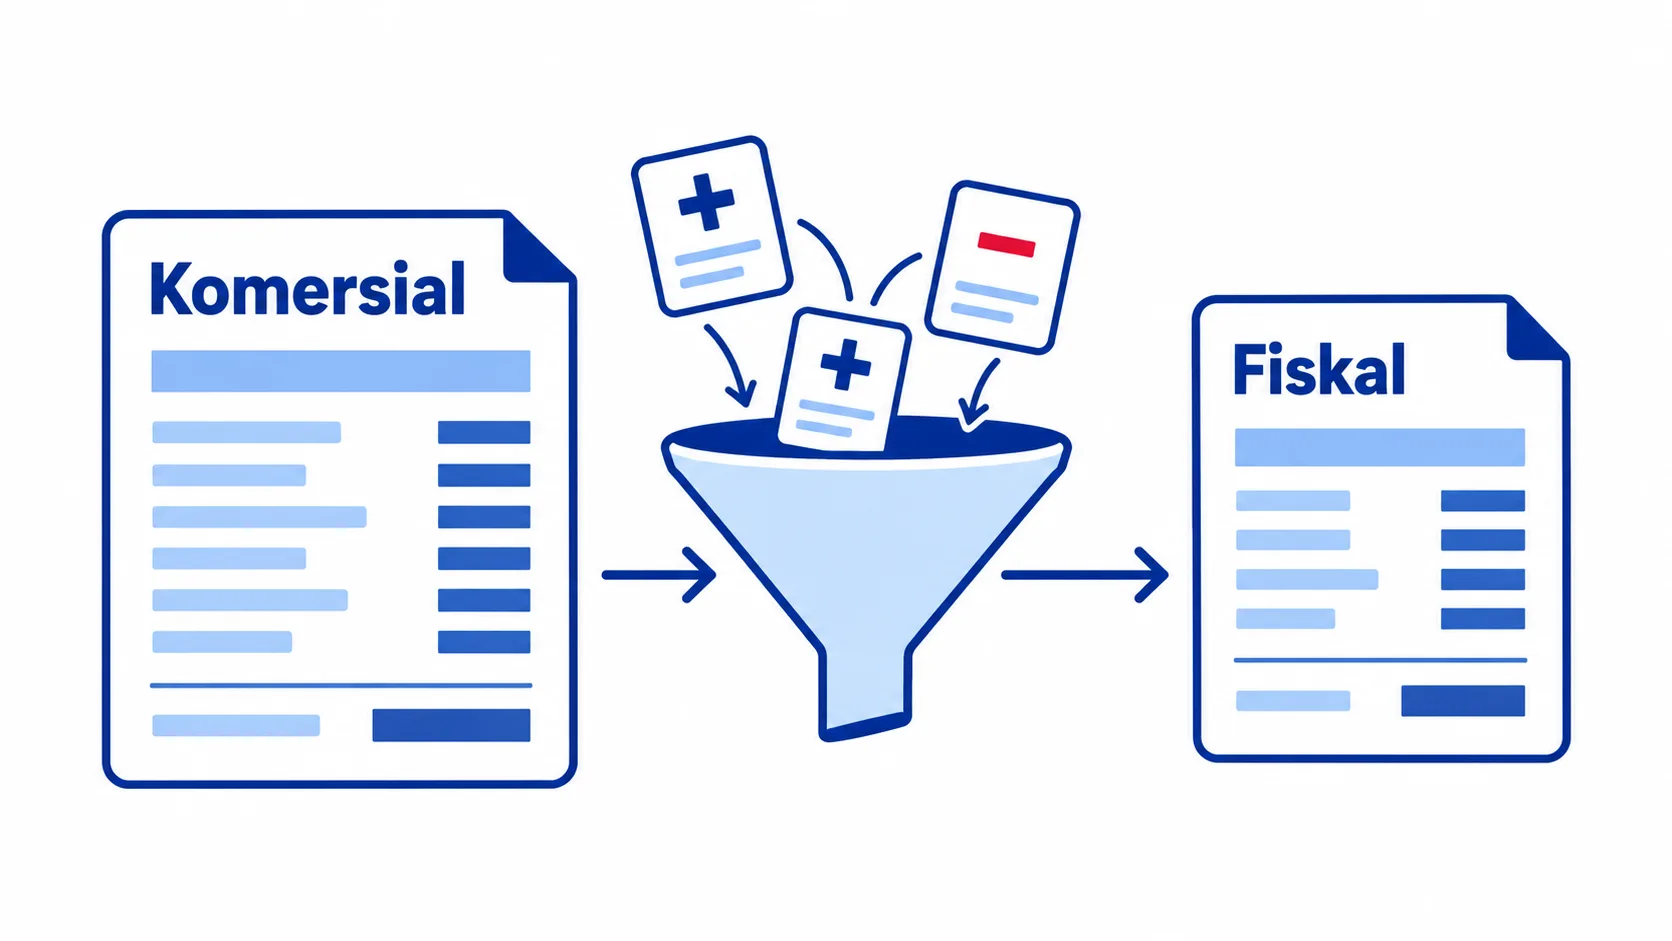
- Lampiran rekonsiliasi laporan keuangan. Di sini laba rugi komersial dari pembukuanmu disesuaikan menjadi penghasilan neto fiskal. Bentuk lampirannya mengikuti sektor usaha yang dipilih di induk.
- Data neraca, yaitu aset, utang, dan modal pada akhir tahun buku.
- Lampiran penyusutan, yang muncul kalau kamu menjawab ada biaya penyusutan fiskal. Dasar hitungnya kami bahas di catatan penyusutan aset usaha.
- Unggahan laporan keuangan dalam bentuk dokumen, misalnya PDF, sebagai pendukung.
Penyesuaian fiskal yang paling umum di usaha kecil antara lain biaya pribadi pemilik yang ikut tercatat, sumbangan, dan biaya tanpa bukti yang jelas. Pos-pos seperti ini dikeluarkan dari biaya saat menghitung pajak.
Soal tarif, CV, firma, dan PT biasa yang baru terdaftar kini memakai tarif umum PPh Badan, bukan 0,5%. Badan lama yang masih dalam jatah 0,5% mendapat masa transisi sampai jangka waktunya habis. Penjelasan hitungannya ada di catatan tarif PPh badan UMKM.
SPT badan CV yang belum beroperasi
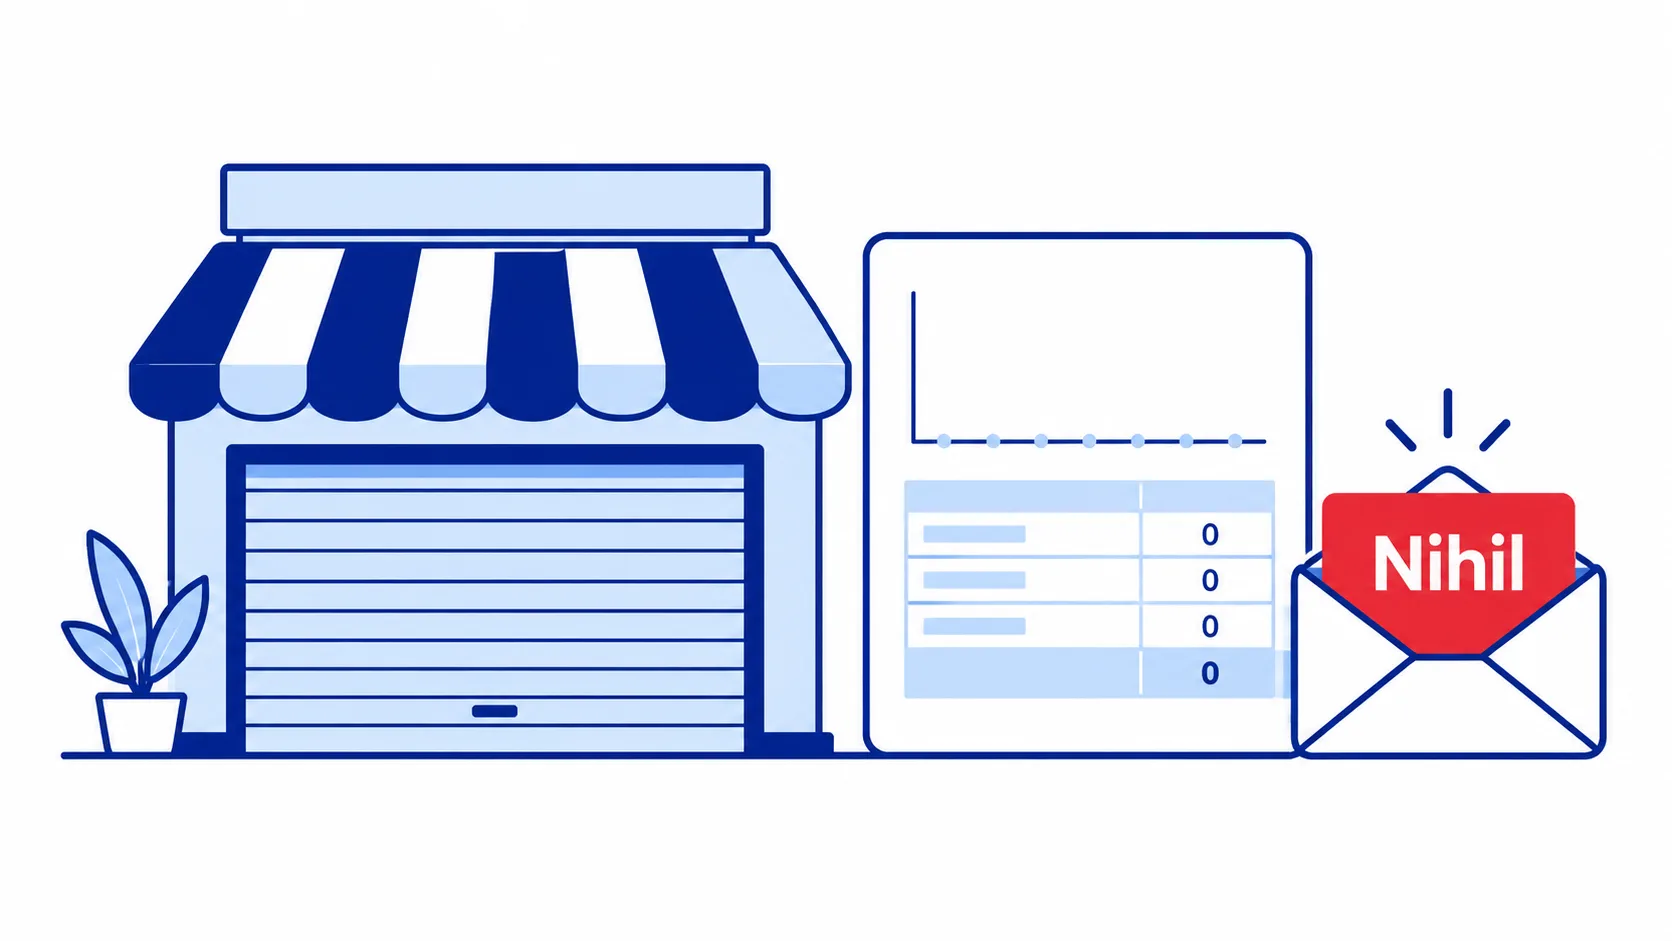
Ini pertanyaan yang sering muncul dari pemilik usaha yang baru mengurus akta. Selama NPWP badan masih aktif, SPT Tahunan tetap dilaporkan walaupun belum ada penjualan sama sekali. Isinya biasanya nihil.
Contohnya, CV milik Rizky dan Anisa didirikan bulan Oktober dengan modal disetor Rp20.000.000. Sampai akhir Desember, belum ada penjualan, hanya biaya pengurusan izin dan sewa alamat kantor. Laporan keuangannya tetap disusun, walau sederhana.
| Pos | Nilai per 31 Desember |
|---|---|
| Kas di bank | Rp16.500.000 |
| Modal disetor | Rp20.000.000 |
| Biaya pendirian dan sewa alamat | Rp3.500.000 |
| Penjualan | Rp0 |
| Rugi tahun berjalan | (Rp3.500.000) |
Data simulasi, bukan hasil klien.
Laporan sederhana ini cukup menjadi lampiran SPT nihil mereka. Kalau badan memang tidak akan menjalankan usaha dalam waktu dekat, tanyakan ke KPP tempat badan terdaftar soal pilihan status yang sesuai, alih-alih membiarkan SPT menumpuk setiap tahun.
Supaya musim lapor berikutnya lebih tenang
- Tutup buku setiap bulan, jadi di bulan Januari kamu tinggal merangkum.
- Pisahkan rekening badan dari rekening pribadi sekutu atau direktur.
- Cek akses Coretax penanggung jawab paling lambat Februari.
- Targetkan laporan keuangan final di bulan Maret, sehingga April tinggal mengisi.
Pertanyaan yang sering muncul
Kapan batas lapor SPT Tahunan badan?
Paling lambat akhir bulan keempat setelah tahun buku berakhir. Untuk tahun buku Januari–Desember, batasnya 30 April tahun berikutnya. Perpanjangan paling lama 2 bulan bisa diajukan lewat pemberitahuan sebelum batas itu.
Apakah CV yang belum ada transaksi tetap lapor SPT badan?
Ya, selama NPWP badannya aktif. SPT dilaporkan nihil dengan laporan keuangan sederhana, misalnya berisi modal disetor, kas, dan biaya pendirian.
Apakah SPT badan harus melampirkan laporan keuangan audit?
Tidak semua badan diaudit. Untuk CV dan PT kecil, laporan keuangan yang disusun sendiri dari pembukuan umumnya dipakai. Kalau laporan keuanganmu diaudit, informasi opini auditor dan kantor akuntan publiknya ikut diisi di formulir.
Mulai dari satu langkah dulu
Lapor SPT Tahunan badan di Coretax berawal dari impersonate ke akun badan, mengisi induk, lalu melengkapi lampiran laporan keuangan sampai Bayar dan Lapor. Batasnya 30 April untuk tahun buku kalender, dan badan yang belum beroperasi tetap melapor nihil. Tampilan Coretax dan ketentuan pajak bisa diperbarui, jadi selalu cek panduan terbaru dari DJP.
Kalau kamu ingin laporan keuangan dan SPT badanmu disiapkan bareng, kami bisa bantu lewat layanan pajak Kancani, atau ngobrol dengan kami dulu.