Neraca sederhana: cara membuat dan contoh untuk UMKM
Cara menyusun neraca sederhana satu halaman dari catatan yang sudah ada, lengkap dengan contoh neraca UMKM dan cara mengecek keseimbangannya. Coba hari ini.
Diterbitkan 31 Juli 2026
Bank meminta laporan keuangan untuk pengajuan pinjaman, atau calon mitra bertanya “aset usahamu berapa, sih?”, lalu kamu terdiam karena yang kamu punya hanya catatan kas dan tumpukan nota. Situasi seperti ini sering dialami pemilik usaha kecil. Padahal, dari catatan yang sudah ada, kamu bisa menyusun neraca sederhana satu halaman dalam satu sore.
Di catatan ini kami bahas apa itu neraca, tiga bagian isinya, langkah menyusunnya dari data yang sudah kamu pegang, contoh neraca usaha katering rumahan, dan cara mengecek apakah angkanya sudah seimbang. Siapkan saldo rekening dan catatan utang terakhirmu, kita susun bareng.
Apa itu neraca sederhana dan kenapa usaha kecil perlu
Neraca adalah foto keuangan usaha pada satu tanggal tertentu. Isinya menjawab tiga pertanyaan: apa saja yang dimiliki usaha, berapa yang masih menjadi utang, dan berapa bagian yang benar-benar milik pemilik. Dalam standar akuntansi untuk usaha mikro, kecil, dan menengah (SAK EMKM), neraca disebut laporan posisi keuangan.
Bedanya dengan laporan laba rugi sederhana: laba rugi bercerita tentang satu periode, misalnya Januari sampai Juni, sedangkan neraca memotret satu titik waktu, misalnya per 30 Juni. Keduanya saling melengkapi. Laba rugi menunjukkan usahamu untung atau tidak, neraca menunjukkan ke mana keuntungan itu tersimpan.
Neraca berguna saat kamu mengajukan pinjaman, mencari mitra, menyiapkan SPT badan, atau sekadar ingin tahu apakah usaha makin kuat dari tahun ke tahun. Kalau kamu ingin melihat posisi neraca di antara laporan lain, baca juga panduan laporan keuangan UMKM.
Aset, utang, dan modal: tiga bagian neraca
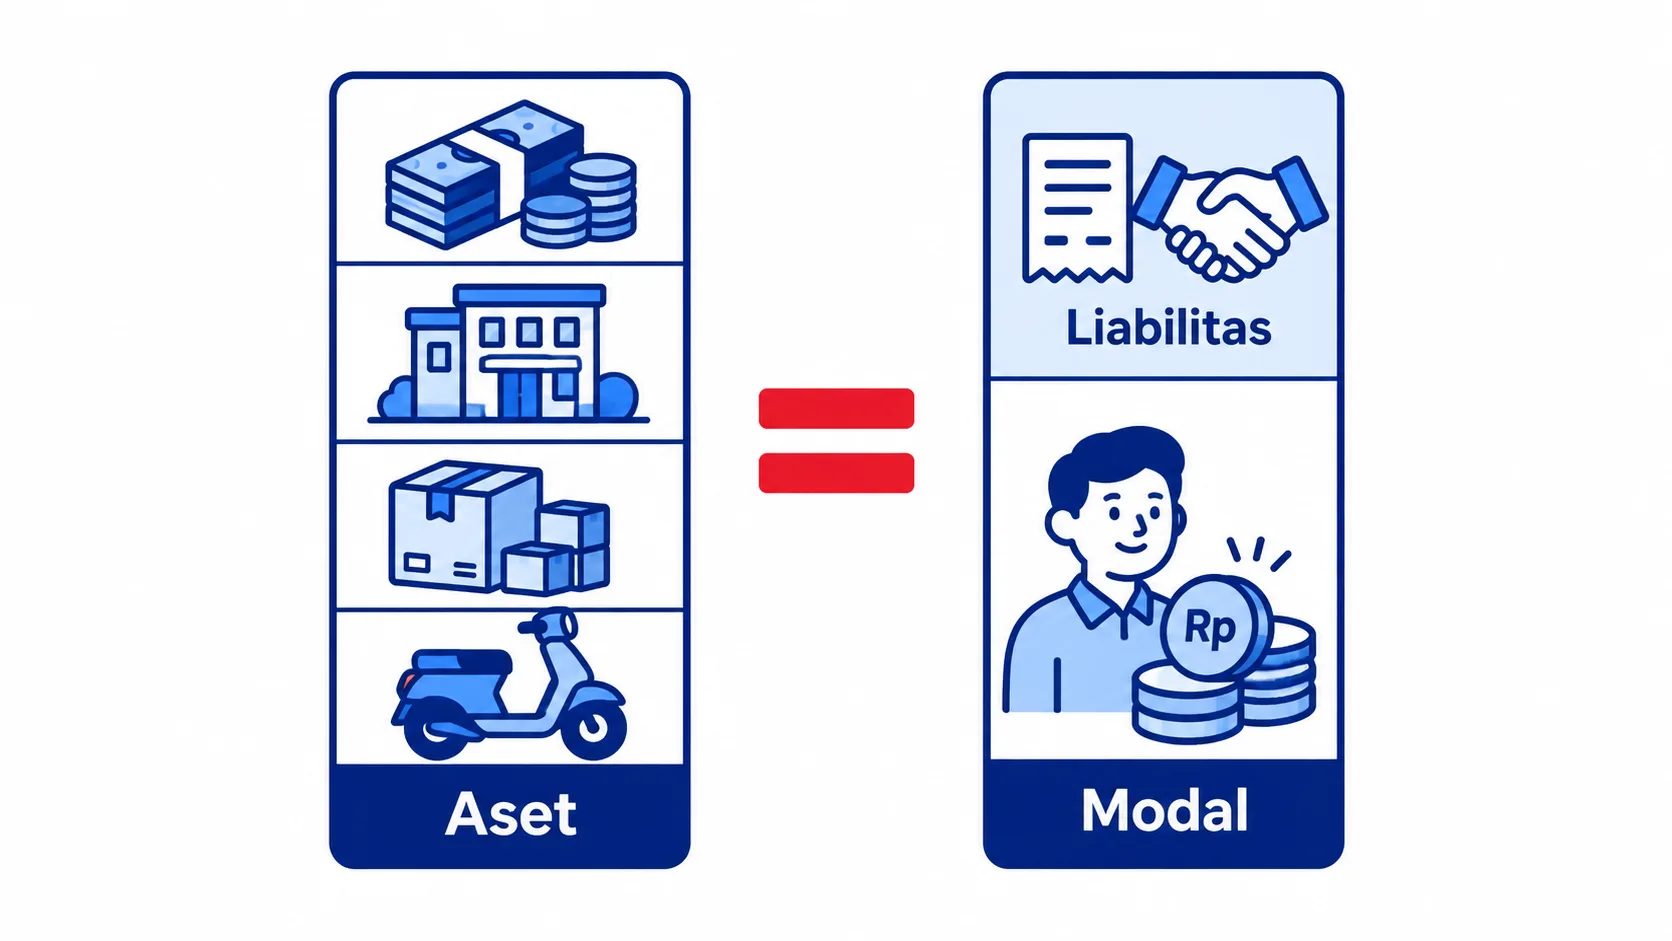
Setiap angka di neraca masuk ke satu di antara tiga kelompok. Di buku akuntansi, kelompok utang disebut liabilitas, tetapi isinya sama: semua yang masih harus dibayar usaha ke pihak lain.
| Kelompok | Artinya | Contoh di usaha kecil |
|---|---|---|
| Aset lancar | Bisa jadi uang dalam setahun | Kas, saldo bank, piutang, stok bahan |
| Aset tetap | Dipakai bertahun-tahun | Peralatan, kendaraan, mesin |
| Liabilitas (utang) | Masih harus dibayar | Utang pemasok, cicilan, DP pelanggan |
| Modal | Bagian milik pemilik | Setoran awal, laba yang tidak diambil |
Ketiganya diikat oleh satu persamaan yang menjadi jantung neraca:
Aset = liabilitas + modal
Artinya, semua yang dimiliki usaha pasti dibiayai dari dua sumber: uang pinjaman atau uang pemilik. Kalau kedua sisi tidak sama, ada angka yang terlewat atau tercatat dua kali.
Cara membuat laporan posisi keuangan dalam 5 langkah
Kamu tidak perlu software akuntansi untuk mulai. Spreadsheet dan catatan yang sudah ada sudah cukup.
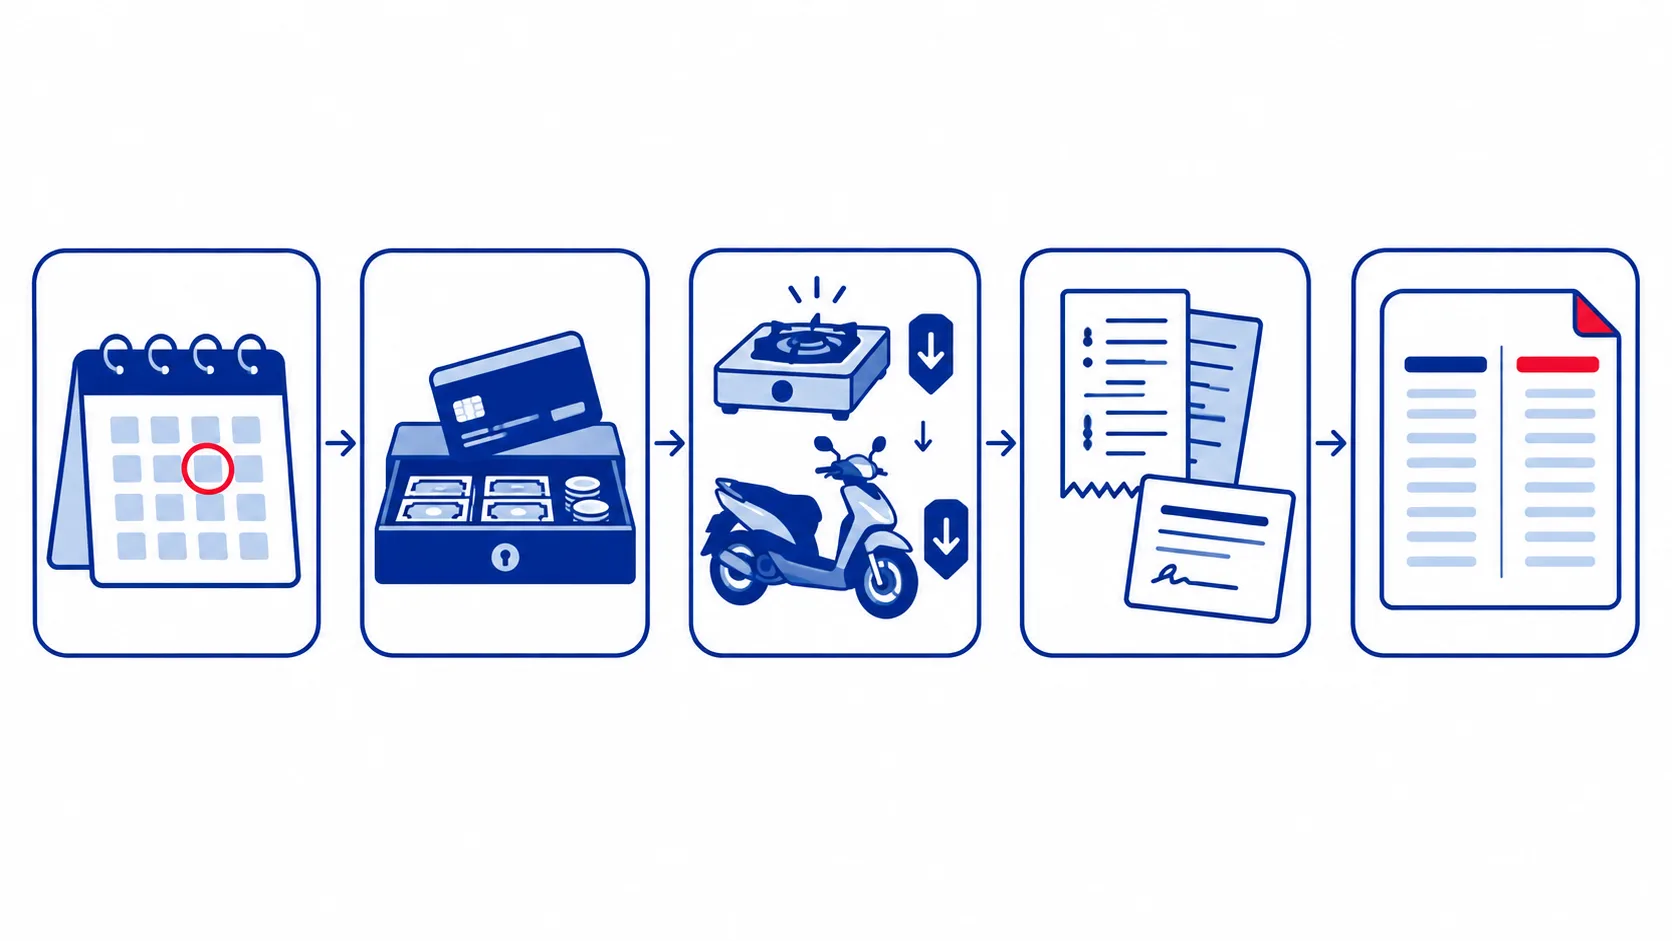
- Pilih tanggal neraca. Biasanya akhir bulan, akhir semester, atau 31 Desember. Semua angka diambil per tanggal itu.
- Daftar aset lancar. Hitung uang tunai di laci, cek saldo setiap rekening usaha, jumlahkan piutang pelanggan yang belum dibayar, lalu hitung nilai stok bahan atau barang dagangan berdasarkan harga beli.
- Daftar aset tetap. Tulis harga beli peralatan dan kendaraan, lalu kurangi akumulasi penyusutannya. Cara menghitung penyusutan per tahun ada di catatan penyusutan aset usaha.
- Daftar semua utang. Utang ke pemasok, sisa cicilan, pinjaman bank, sampai uang muka pelanggan untuk pesanan yang belum dikirim.
- Hitung modal. Modal = total aset − total utang. Kalau kamu punya catatan setoran awal dan laba yang tidak diambil, pecah modal menjadi dua baris itu.
Uang muka pelanggan sering terlewat. Uang itu memang sudah masuk rekening, tetapi pesanannya belum kamu kirim, jadi secara hitungan masih menjadi utang ke pelanggan sampai barang atau jasa diserahkan.
Contoh neraca UMKM: usaha katering rumahan
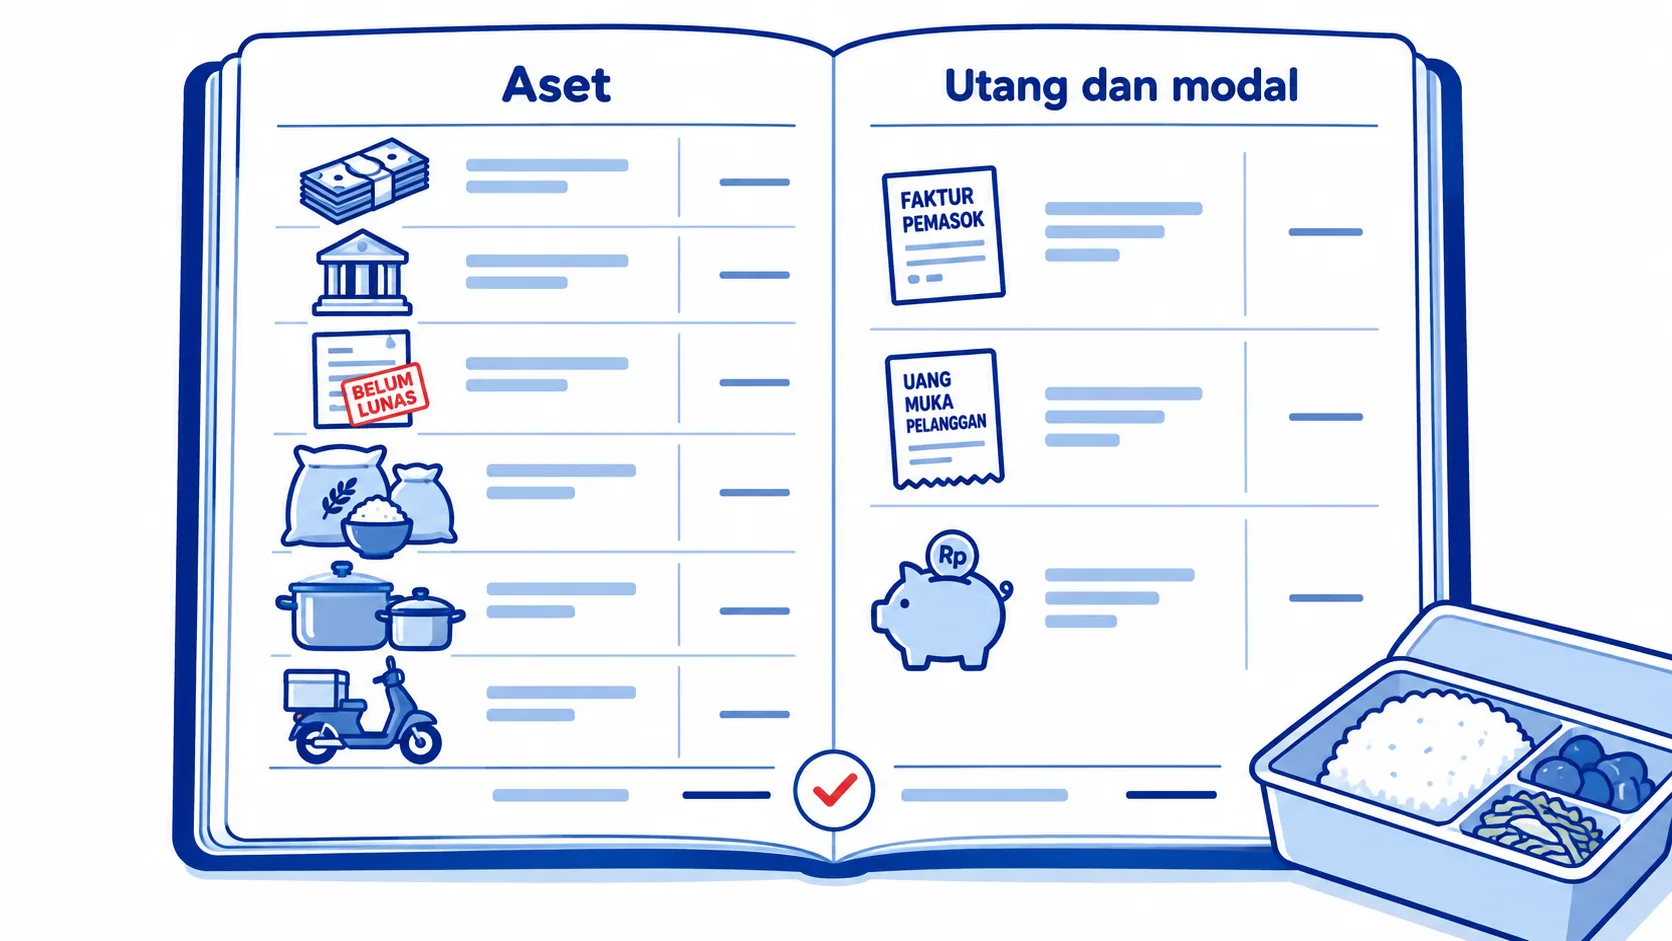
Bu Wati menjalankan katering rumahan selama dua tahun. Ia ingin mengajukan pinjaman untuk membeli oven baru, dan bank meminta neraca per 30 Juni 2026. Dari catatan kas, mutasi rekening, dan buku utang, ini hasilnya.
| Pos | Jumlah |
|---|---|
| Aset lancar | |
| Kas di laci | Rp8.000.000 |
| Saldo rekening usaha | Rp22.000.000 |
| Piutang pelanggan kantor | Rp6.000.000 |
| Stok bahan | Rp4.000.000 |
| Aset tetap | |
| Peralatan dapur (Rp30.000.000 − penyusutan Rp6.000.000) | Rp24.000.000 |
| Motor pengantaran (Rp20.000.000 − penyusutan Rp5.000.000) | Rp15.000.000 |
| Total aset | Rp79.000.000 |
| Liabilitas | |
| Utang ke pemasok bahan | Rp5.000.000 |
| Uang muka pesanan pelanggan | Rp3.000.000 |
| Sisa cicilan motor | Rp11.000.000 |
| Modal | |
| Setoran modal awal | Rp45.000.000 |
| Laba yang tidak diambil | Rp15.000.000 |
| Total liabilitas dan modal | Rp79.000.000 |
Data simulasi, bukan hasil klien.
Totalnya sama di kedua sisi: Rp79.000.000. Dari sini terlihat bahwa sekitar tiga perempat aset Bu Wati dibiayai uangnya sendiri, dan hanya seperempat yang berasal dari utang.
Cara mengecek neraca sudah seimbang
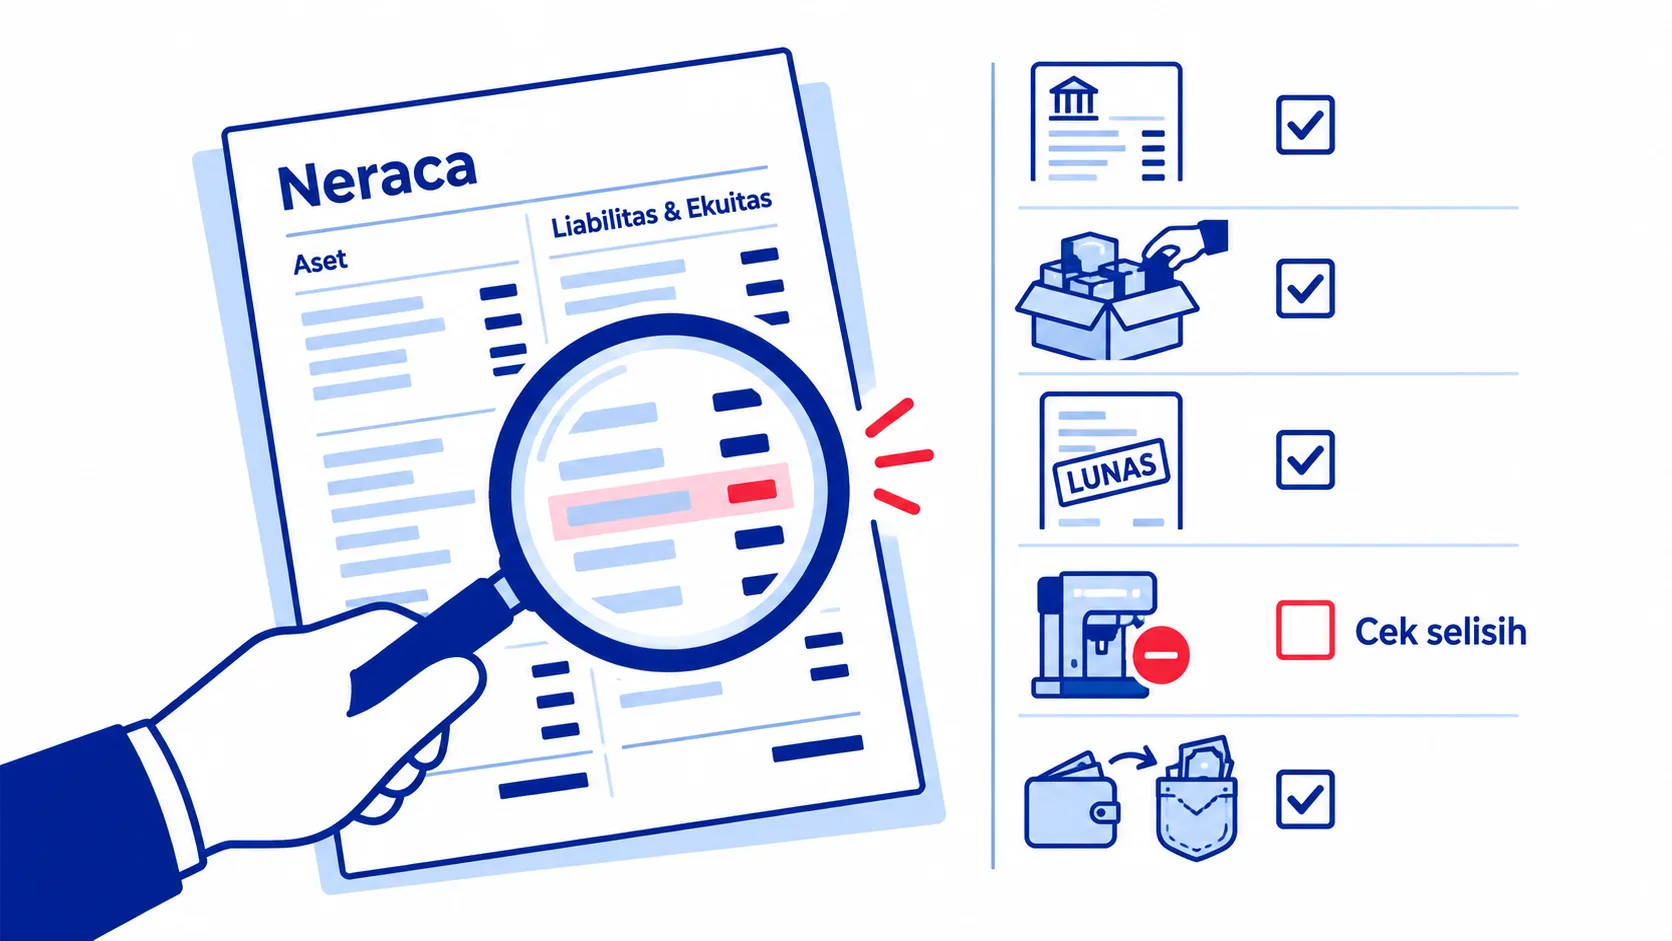
Kalau total aset dan total liabilitas plus modal tidak sama, jangan buru-buru mengubah angka modal supaya cocok. Selisih itu adalah petunjuk. Cek hal-hal berikut satu per satu:
- Saldo bank sudah sesuai mutasi per tanggal neraca, bukan saldo hari ini.
- Stok dihitung fisik, bukan perkiraan.
- Piutang yang sudah dibayar pelanggan tidak ikut tercatat lagi.
- Penyusutan sudah dikurangkan dari harga beli aset tetap.
- Pengambilan pribadi (prive) sudah mengurangi laba yang tidak diambil.
Selisih yang paling sering muncul di usaha kecil berasal dari uang usaha yang terpakai untuk keperluan pribadi tanpa dicatat. Kalau ini sering terjadi, rapikan dulu pemisahan rekening lewat catatan cara memisahkan keuangan pribadi dan bisnis.
Membaca neraca: tiga hal yang perlu kamu lihat
Setelah seimbang, neraca bisa langsung kamu pakai untuk mengambil keputusan. Tiga pertanyaan ini cukup untuk permulaan:
- Apakah aset lancar cukup untuk membayar utang jangka pendek? Bu Wati punya aset lancar Rp40.000.000, sedangkan utang yang segera jatuh tempo (pemasok dan uang muka pesanan) Rp8.000.000, jadi posisinya longgar.
- Berapa porsi utang dibanding modal? Utang Rp19.000.000 dibanding modal Rp60.000.000 masih ringan untuk menambah pinjaman oven.
- Apakah modal tumbuh dibanding periode lalu? Bandingkan dengan neraca enam bulan atau setahun sebelumnya.
Kalau usahamu berbentuk CV atau PT, neraca akhir tahun juga menjadi bagian dari laporan keuangan yang dilampirkan saat lapor SPT Tahunan badan. Menyusunnya rutin setiap semester membuat pekerjaan akhir tahun jauh lebih ringan.
Pertanyaan yang sering muncul
Apa bedanya neraca dan laporan laba rugi?
Neraca memotret posisi aset, utang, dan modal pada satu tanggal. Laporan laba rugi merangkum pendapatan dan biaya selama satu periode. Laba dari laporan laba rugi yang tidak kamu ambil akan menambah modal di neraca.
Apakah usaha perorangan perlu membuat neraca?
Untuk urusan pajak, usaha orang pribadi yang memakai PPh Final atau norma umumnya cukup dengan pencatatan. Meski begitu, neraca tetap berguna untuk pengajuan pinjaman, mencari mitra, dan memantau kesehatan usaha. Versi satu halaman seperti contoh di atas sudah memadai.
Bagaimana cara membuat neraca kalau belum punya pembukuan?
Mulai dari data yang bisa kamu cek hari ini: hitung kas, cetak mutasi rekening, hitung stok, dan daftar utang. Modal awal bisa dihitung sebagai selisih aset dan utang. Setelah itu, catat transaksi rutin supaya neraca berikutnya lebih mudah disusun.
Mulai dari satu halaman dulu
Neraca sederhana hanya butuh satu persamaan: aset sama dengan liabilitas ditambah modal. Kumpulkan saldo kas dan bank, piutang, stok, aset tetap setelah penyusutan, lalu daftar utang. Selisihnya adalah modalmu. Kalau angkanya belum seimbang, telusuri selisihnya dengan tenang, bukan ditambal.
Kalau kamu ingin neraca dan laporan lain disusun rapi setiap bulan, layanan keuangan Kancani bisa menemanimu. Atau ceritakan dulu kondisi usahamu lewat ngobrol dengan kami.