Anggaran usaha: cara membuat budget tahunan dan memantaunya
Cara membuat anggaran usaha tahunan dari data tahun lalu, contoh budget usaha kecil, dan cara membaca anggaran vs realisasi tiap bulan. Mulai susun sekarang.
Diterbitkan 24 Juli 2026
Setiap awal tahun, banyak pemilik usaha punya target di kepala: “tahun ini omzet harus naik”. Tapi saat ditanya naik berapa, butuh biaya apa saja, dan laba yang diharapkan berapa, jawabannya mengambang. Lalu di bulan Juni baru sadar biaya promosi sudah habis setengah tahun lebih cepat, sementara penjualan belum bergerak.
Target yang bisa dipantau butuh anggaran usaha. Di catatan ini kami bahas bedanya dengan budgeting pribadi, cara membuat anggaran bisnis tahunan dari data tahun lalu, contoh budget usaha kecil, cara memecahnya per bulan, dan cara membaca anggaran vs realisasi setiap bulan supaya kamu bisa bertindak sebelum terlambat.
Apa itu anggaran usaha dan bedanya dengan budgeting pribadi
Anggaran usaha adalah rencana pendapatan, biaya, dan laba untuk satu tahun ke depan, dipecah per bulan. Fungsinya ada dua: menjadi peta sebelum tahun berjalan, dan menjadi pembanding saat tahun sudah berjalan.
Budgeting pribadi seperti metode 50/30/20 membagi penghasilan yang sudah pasti ke beberapa pos. Anggaran usaha bekerja terbalik: pendapatannya belum pasti, jadi kamu memperkirakan penjualan lebih dulu, lalu menghitung biaya yang mengikuti penjualan itu dan biaya yang tetap keluar apa pun yang terjadi.
| Aspek | Budgeting pribadi | Anggaran usaha |
|---|---|---|
| Titik awal | Gaji yang sudah pasti | Perkiraan penjualan |
| Fokus | Pembagian pengeluaran | Laba dan arus kas |
| Dipantau lewat | Sisa saldo | Anggaran vs realisasi per bulan |
Cara membuat anggaran bisnis tahunan
Data terbaik untuk menyusun anggaran adalah data tahun lalu. Kalau kamu sudah menutup buku tahun lalu dengan review keuangan akhir tahun, bahan utamanya sudah siap.
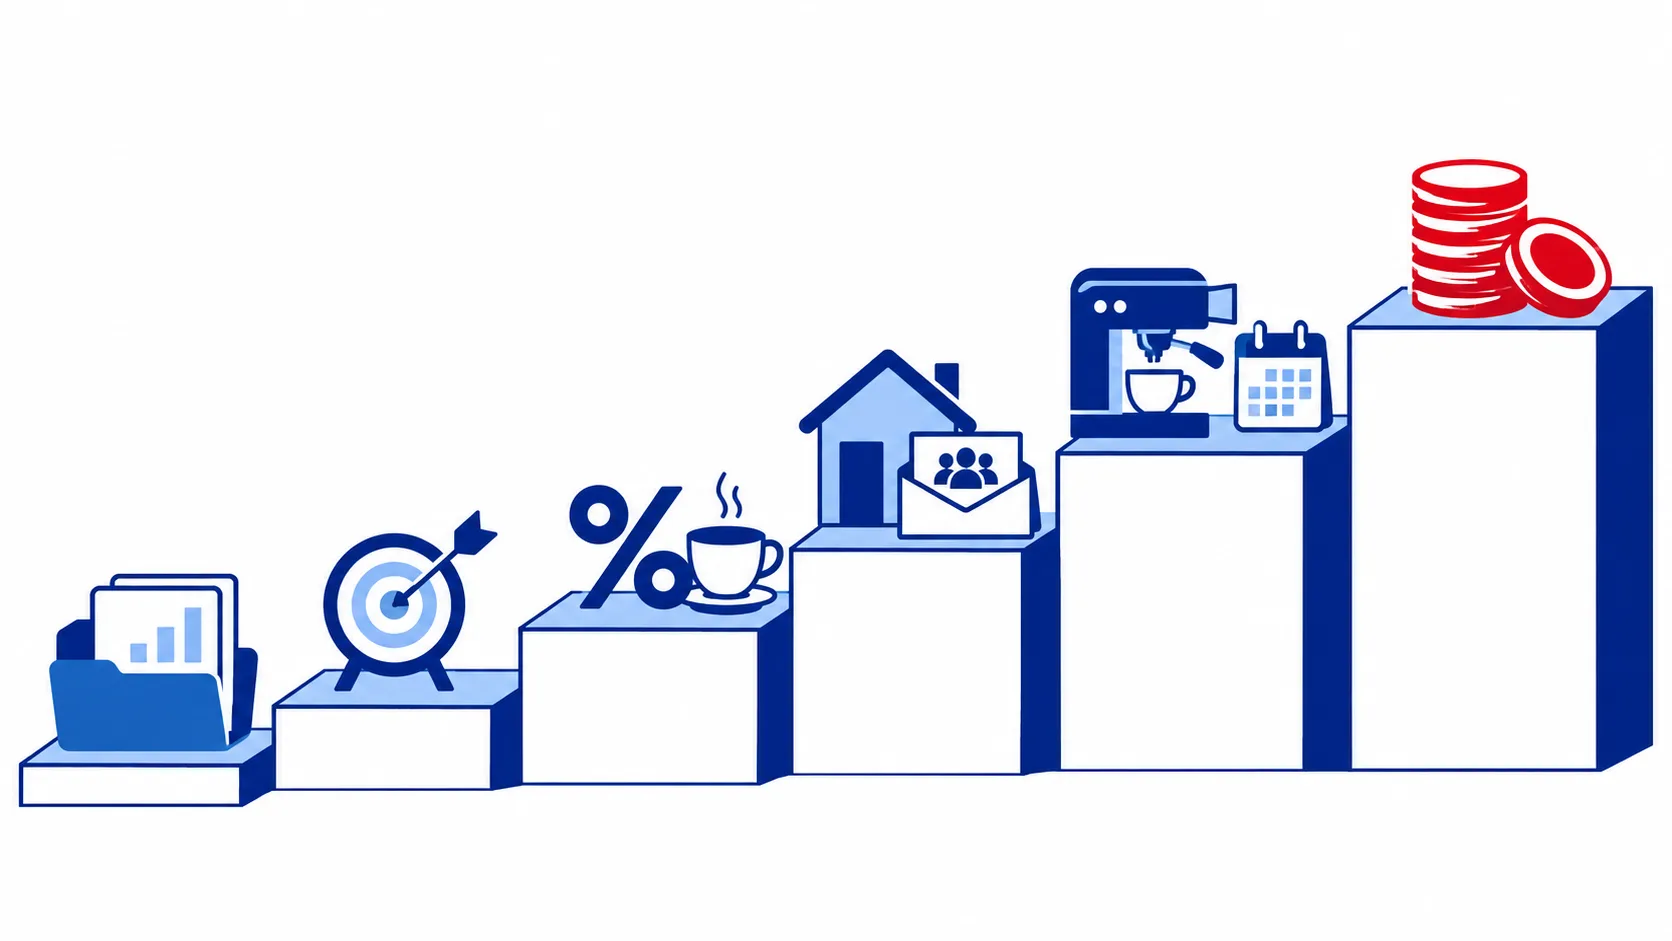
- Kumpulkan realisasi tahun lalu. Penjualan, HPP, dan semua biaya per bulan.
- Tetapkan target penjualan. Mulai dari angka tahun lalu, lalu sesuaikan dengan rencana nyata: menu baru, cabang baru, atau kenaikan harga. Target tanpa rencana hanyalah harapan.
- Hitung biaya variabel sebagai persentase penjualan. HPP, komisi, kemasan, dan ongkos kirim biasanya naik-turun mengikuti penjualan.
- Daftar biaya tetap per bulan. Sewa, gaji, listrik, internet, dan langganan aplikasi. Beda kedua jenis biaya ini kami bahas di catatan biaya tetap dan biaya variabel.
- Masukkan rencana belanja besar. Misalnya mesin baru atau renovasi, beserta bulan pembeliannya.
- Hitung laba yang dihasilkan, lalu cek apakah angkanya masuk akal. Kalau terlalu kecil, ulangi dari langkah 2 atau 4.
Contoh budget usaha kecil
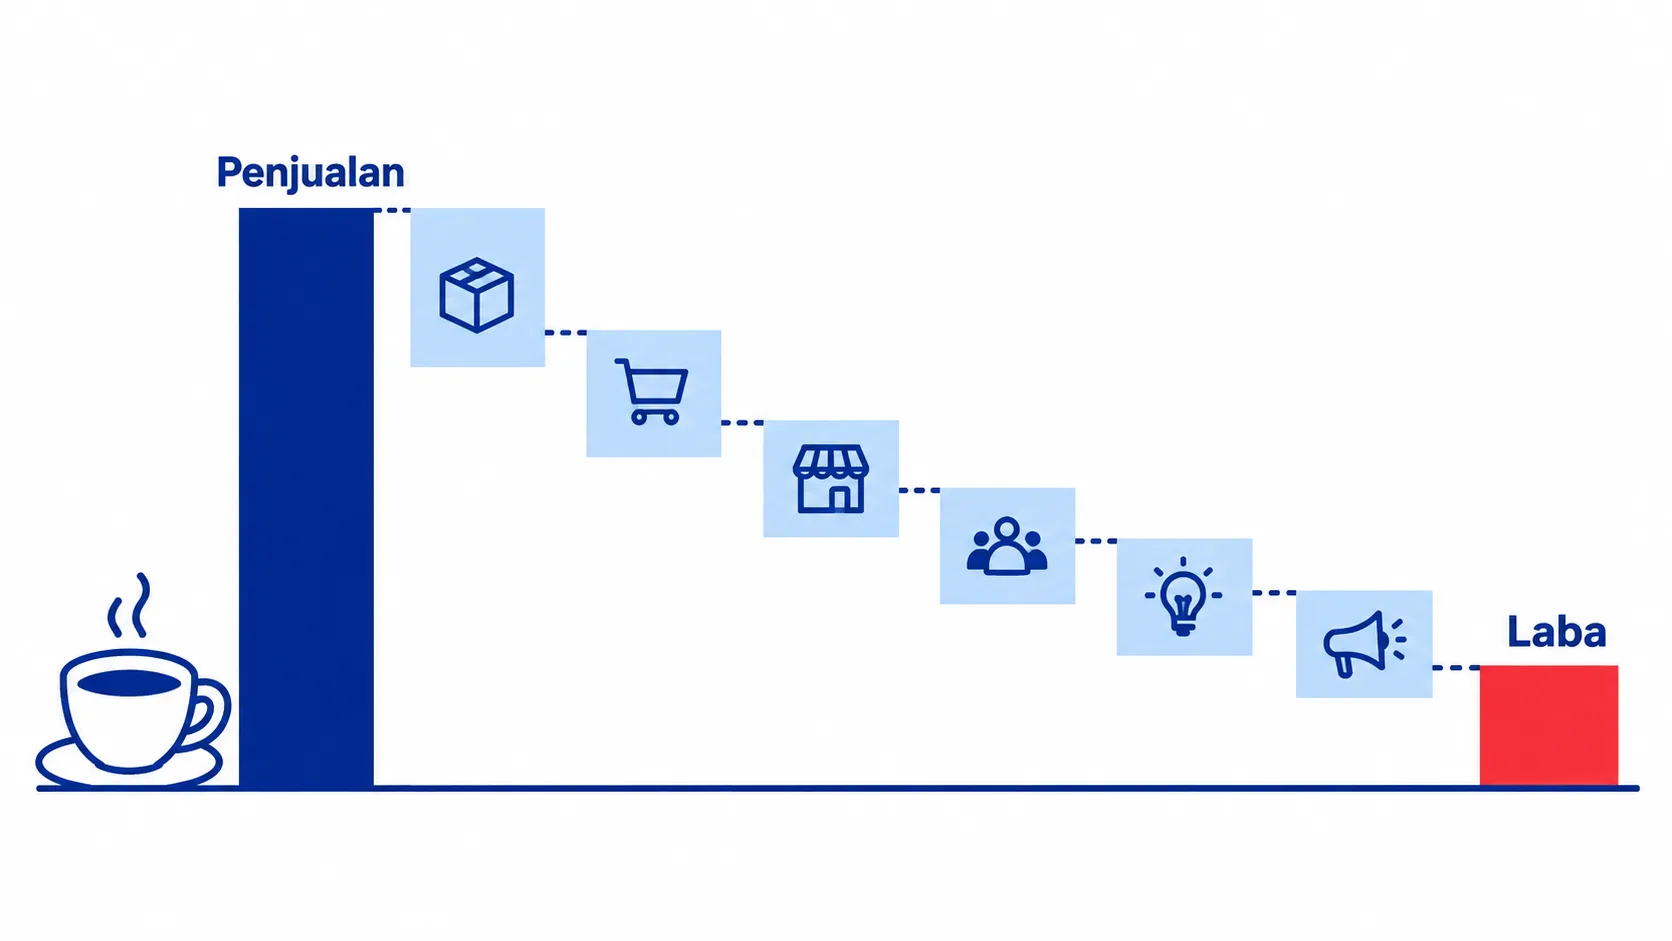
Dimas punya kedai kopi dengan penjualan Rp650.000.000 tahun lalu. Tahun ini ia menambah menu makanan ringan dan menargetkan penjualan naik sekitar 10%. Dari data tahun lalu, HPP-nya sekitar 35% dari penjualan dan biaya variabel lain sekitar 10%.
| Pos | Setahun | Rata-rata per bulan |
|---|---|---|
| Penjualan | Rp720.000.000 | Rp60.000.000 |
| HPP (35%) | (Rp252.000.000) | (Rp21.000.000) |
| Biaya variabel lain (10%) | (Rp72.000.000) | (Rp6.000.000) |
| Sewa | (Rp60.000.000) | (Rp5.000.000) |
| Gaji tiga karyawan | (Rp144.000.000) | (Rp12.000.000) |
| Listrik, air, internet | (Rp24.000.000) | (Rp2.000.000) |
| Promosi | (Rp18.000.000) | (Rp1.500.000) |
| Lain-lain | (Rp12.000.000) | (Rp1.000.000) |
| Laba sebelum pajak | Rp138.000.000 | Rp11.500.000 |
Data simulasi, bukan hasil klien.
Dari tabel ini Dimas tahu satu hal penting: biaya tetapnya Rp21.500.000 per bulan. Jadi di bulan sepi pun, penjualan perlu cukup untuk menutup angka itu setelah dikurangi biaya variabel.
Memecah anggaran per bulan
Membagi anggaran tahunan rata menjadi dua belas jarang mencerminkan kenyataan. Kedai kopi bisa ramai di musim liburan dan berubah pola saat Ramadan. Toko perlengkapan sekolah sibuk menjelang tahun ajaran baru.
Cara paling praktis: lihat porsi penjualan setiap bulan terhadap total tahun lalu, lalu pakai porsi yang sama untuk tahun ini. Kalau Maret tahun lalu menyumbang 7% penjualan setahun, anggaran penjualan Maret tahun ini kira-kira 7% dari target. Biaya tetap tetap dibagi rata, sedangkan biaya variabel mengikuti penjualan bulan itu.
Jangan lupa melihat sisi kas. Anggaran laba bisa terlihat sehat, tetapi kalau ada pembelian mesin di bulan sepi, saldo bank bisa menipis. Padukan anggaran dengan laporan arus kas supaya dua-duanya terpantau.
Anggaran vs realisasi: cara membacanya
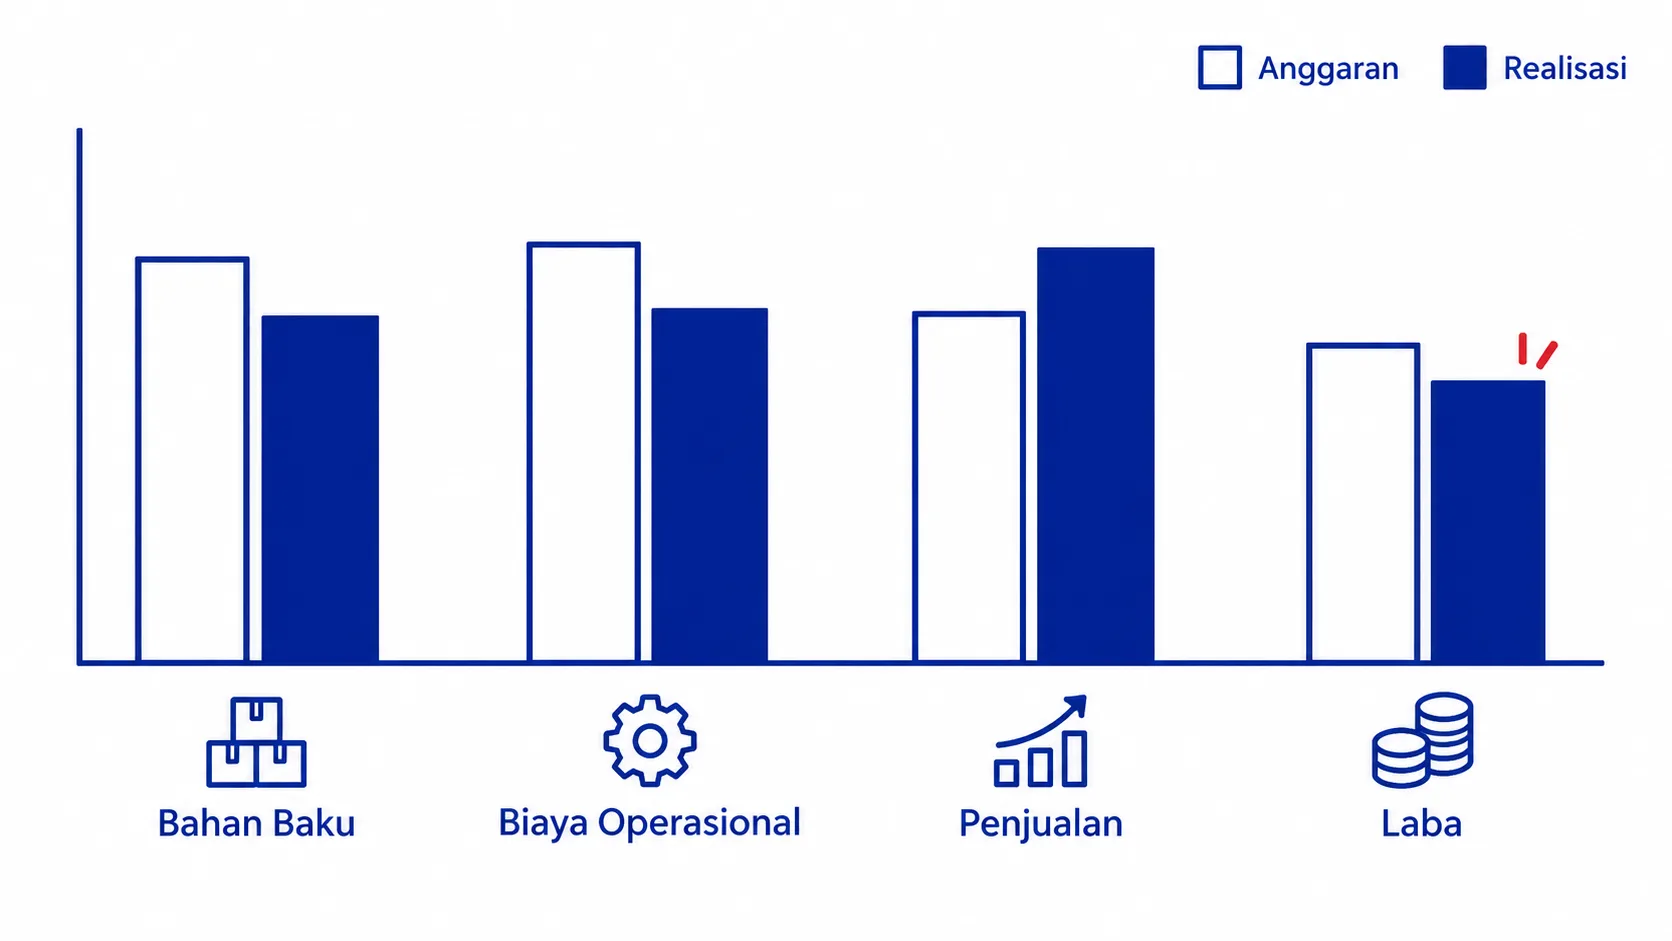
Setiap awal bulan, bandingkan anggaran bulan lalu dengan realisasinya. Ini contoh kedai Dimas di bulan Maret, yang anggarannya sudah disesuaikan dengan pola musiman.
| Pos | Anggaran | Realisasi | Selisih | Keterangan |
|---|---|---|---|---|
| Penjualan | Rp50.000.000 | Rp54.000.000 | Rp4.000.000 | Di atas target |
| HPP | Rp17.500.000 | Rp20.000.000 | Rp2.500.000 | Lebih boros, 37% dari penjualan |
| Biaya variabel lain | Rp5.000.000 | Rp5.400.000 | Rp400.000 | Wajar, ikut penjualan |
| Biaya tetap | Rp21.500.000 | Rp23.000.000 | Rp1.500.000 | Promo tambahan |
| Laba | Rp6.000.000 | Rp5.600.000 | (Rp400.000) | Di bawah target |
Data simulasi, bukan hasil klien.
Penjualan naik, tapi laba justru turun. Penyebabnya terlihat jelas: porsi HPP naik dari 35% menjadi 37%, mungkin karena harga bahan naik atau banyak menu yang terbuang, dan ada promo yang tidak dianggarkan. Tanpa tabel ini, Dimas mungkin hanya melihat penjualan yang naik dan merasa semuanya aman.
Menindaklanjuti selisih dan merevisi anggaran
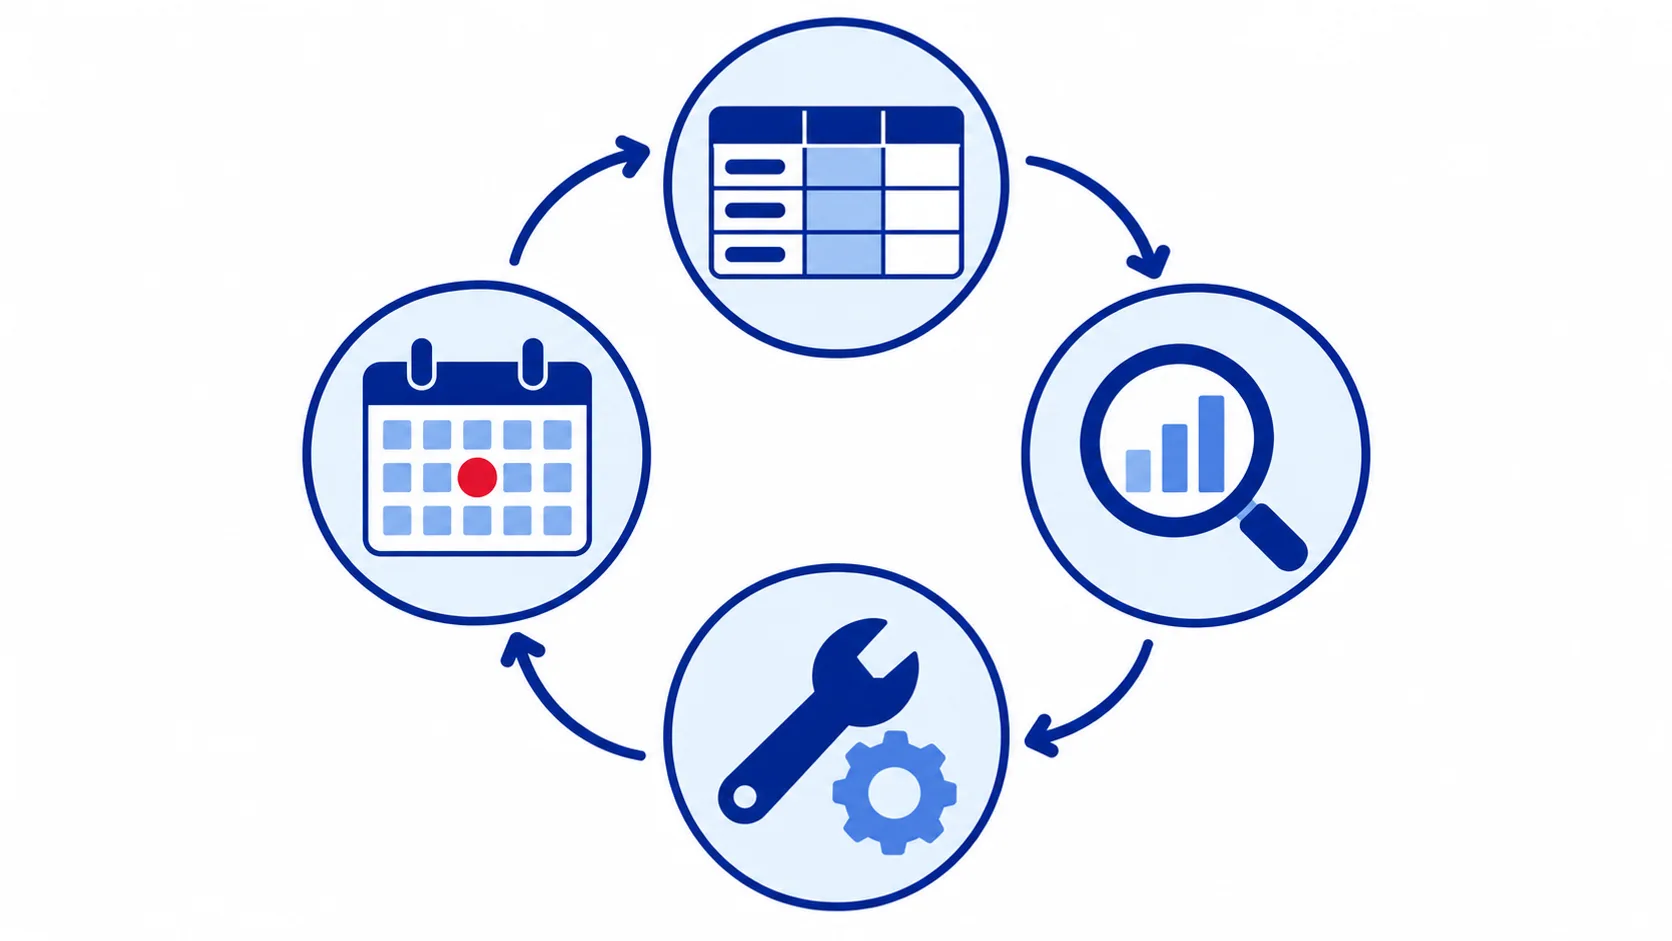
Tidak semua selisih perlu dikejar. Pakai aturan sederhana: perhatikan selisih yang lebih dari 10% atau yang muncul tiga bulan berturut-turut. Untuk setiap selisih besar, tulis satu kalimat penyebab dan satu langkah perbaikan.
Di pertengahan tahun, tinjau ulang anggaran secara menyeluruh. Kalau kondisi berubah besar, misalnya kehilangan pelanggan utama atau harga bahan naik tajam, revisi anggaran semester kedua. Angka-angka kunci dari anggaran ini juga bisa kamu jadikan indikator rutin, seperti yang kami bahas di KPI usaha kecil.
Pertanyaan yang sering muncul
Bagaimana cara membuat anggaran usaha untuk usaha baru tanpa data tahun lalu?
Pakai data tiga sampai enam bulan pertama, lalu proyeksikan ke depan dengan hati-hati. Kalau belum ada data sama sekali, mulai dari biaya tetap yang sudah pasti dan hitung penjualan minimal untuk menutupnya. Perbarui anggaran setiap kuartal saat data mulai terkumpul.
Seberapa sering anggaran usaha perlu dibandingkan dengan realisasi?
Setiap bulan, idealnya di minggu pertama bulan berikutnya. Jeda yang lebih panjang membuat masalah kecil sempat membesar sebelum terlihat.
Apa bedanya anggaran usaha dengan laporan laba rugi?
Anggaran adalah rencana ke depan, sedangkan laporan laba rugi mencatat apa yang sudah terjadi. Keduanya memakai pos yang sama, jadi realisasi di laporan laba rugi bisa langsung dibandingkan dengan anggaran.
Mulai dari data tahun lalu
Anggaran usaha tidak perlu canggih. Ambil data tahun lalu, tetapkan target penjualan yang punya rencana, hitung biaya variabel dan biaya tetap, lalu pecah per bulan sesuai pola musiman. Setelah itu, bandingkan anggaran vs realisasi setiap bulan dan tindak lanjuti selisih yang berarti.
Kalau kamu ingin anggaran dan laporan bulanan usahamu disusun dan dipantau bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu target tahun ini lewat ngobrol dengan kami.