Metode 50 30 20: cara mengatur gaji dan contoh hitungannya
Panduan metode 50 30 20 untuk mengatur gaji, lengkap dengan contoh budgeting gaji 5 juta dan cara menyesuaikannya dengan biaya hidupmu.
Diterbitkan 25 September 2026
Tanggal 25 gajian, tanggal 5 sudah mulai menghitung recehan di dompet digital. Bukan karena kamu boros banget, tapi karena uangnya mengalir tanpa rencana yang jelas. Di sinilah metode 50 30 20 sering jadi pintu masuk paling ramah untuk mulai mengatur gaji.
Di catatan ini kami bahas cara kerja metode 50/30/20, contoh budgeting untuk gaji 5 juta, cara menyesuaikannya kalau biaya hidupmu tinggi, dan alternatif metode budgeting lain. Tujuannya sederhana: kamu tahu ke mana uang pergi sebelum uang itu pergi.
Apa itu metode 50 30 20
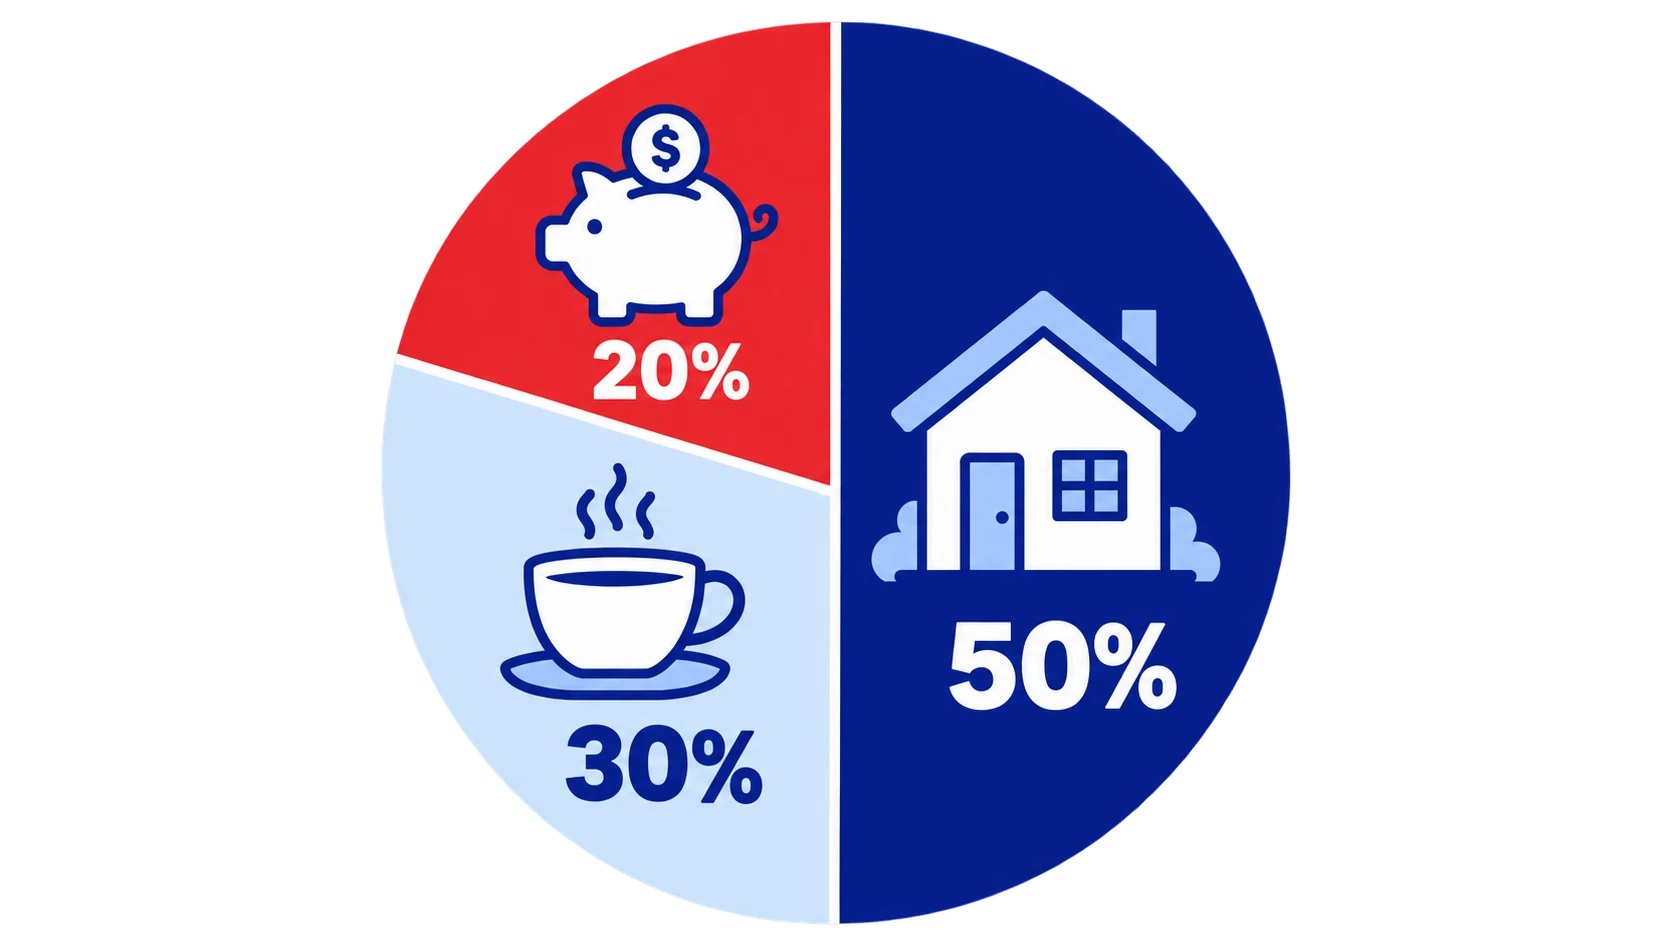
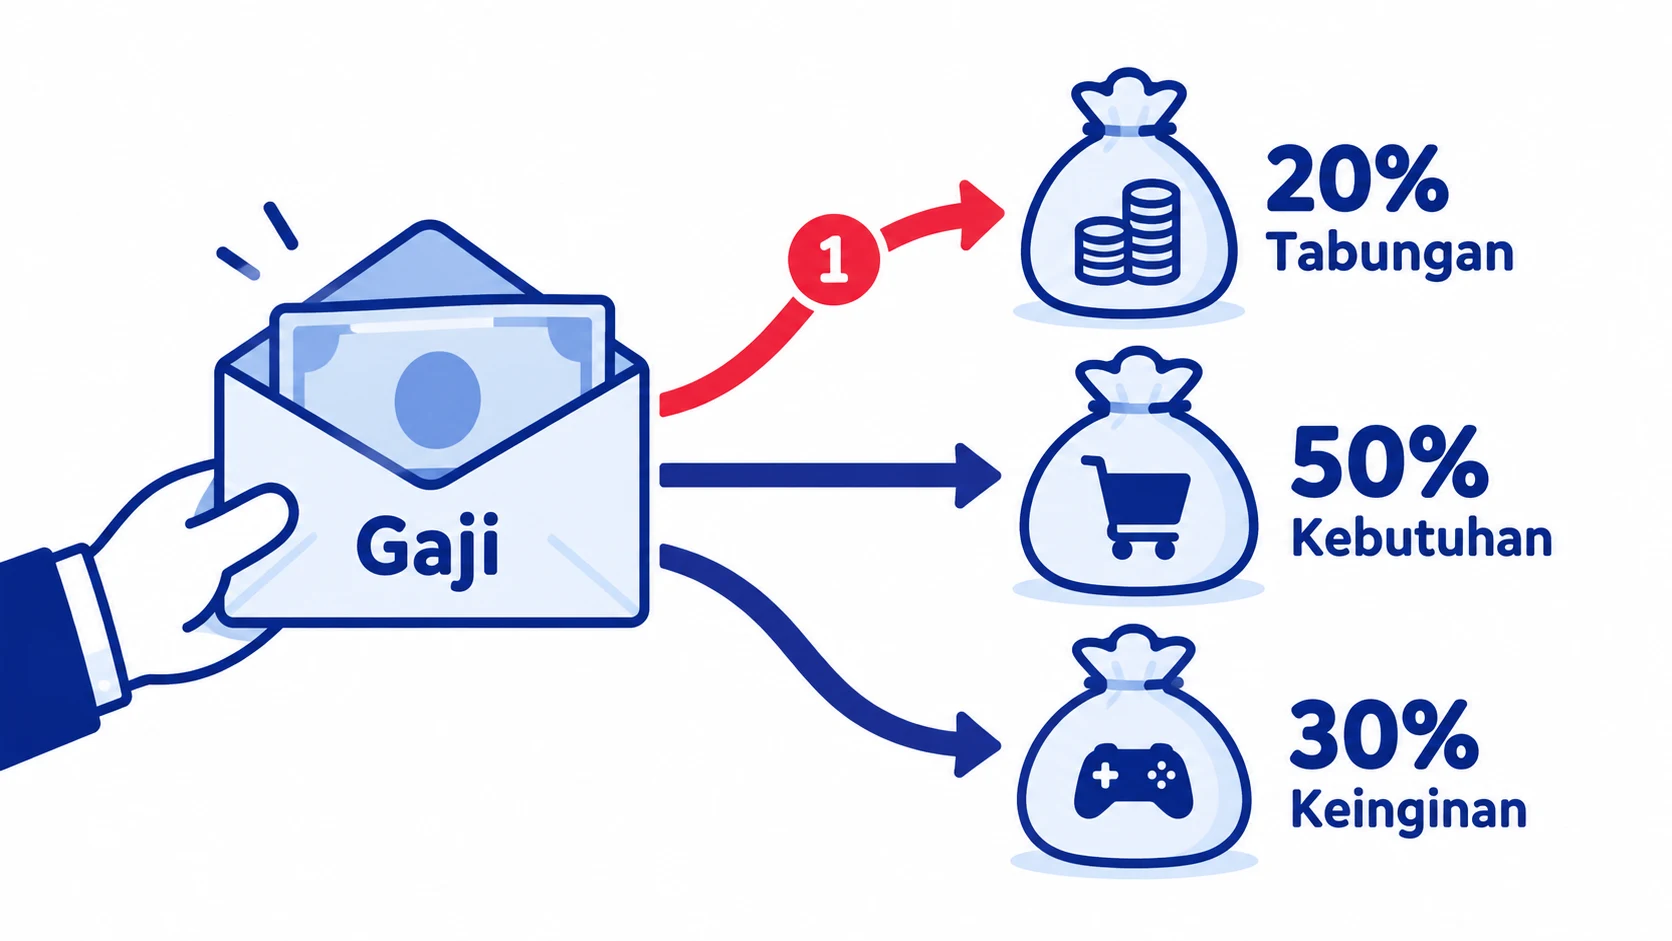
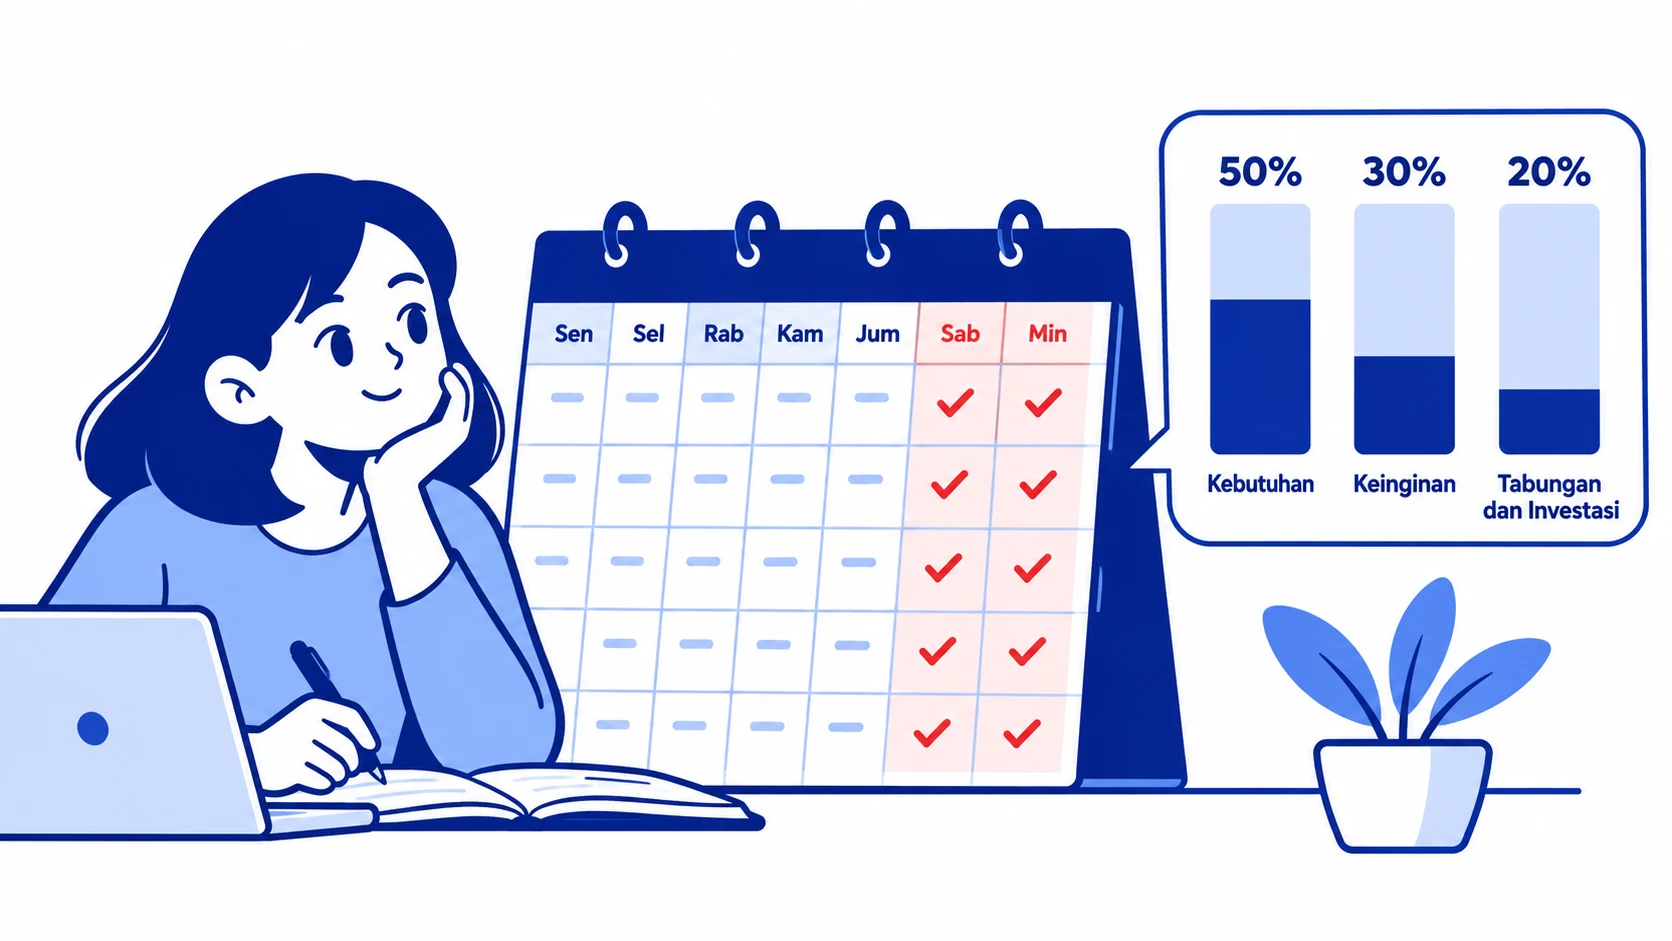
Metode 50/30/20 membagi penghasilan bersih bulanan menjadi tiga porsi besar. Pembagian ini adalah pedoman umum yang lazim dipakai, bukan aturan baku, jadi boleh disesuaikan dengan kondisimu. Kelebihannya ada pada kesederhanaan: kamu tidak perlu membuat puluhan kategori, cukup tiga ember besar yang mudah diingat.
- 50% kebutuhan: pengeluaran yang membuat hidup tetap berjalan, seperti tempat tinggal, makan, transportasi, tagihan, dan cicilan.
- 30% keinginan: hal yang menyenangkan tetapi bisa ditunda, seperti nongkrong, hobi, langganan hiburan, dan liburan.
- 20% tabungan: dana darurat, investasi, dan pelunasan utang di luar cicilan minimum.
Cara mengatur gaji dengan metode 50 30 20
Supaya pembagiannya tidak berhenti di atas kertas, ikuti langkah berikut setiap kali gaji masuk.
- Hitung penghasilan bersih, yaitu jumlah yang benar-benar diterima di rekening setelah potongan.
- Kalikan dengan 50%, 30%, dan 20% untuk mendapatkan batas tiap porsi.
- Pindahkan porsi tabungan lebih dulu, idealnya lewat transfer otomatis di hari gajian.
- Pisahkan uang keinginan ke rekening atau dompet digital terpisah supaya batasnya terasa.
- Sisanya untuk kebutuhan, dibayar dari rekening utama.
Langkah ketiga sering jadi penentu. Kalau tabungan menunggu sisa di akhir bulan, biasanya sisanya tidak pernah ada. Dengan memindahkannya di awal, kamu memperlakukan tabungan seperti tagihan yang dibayar tepat waktu.
Kamu juga tidak perlu membuka banyak rekening sekaligus. Dua rekening sudah cukup untuk mulai: satu untuk kebutuhan dan keinginan, satu lagi khusus tabungan yang tidak memakai kartu debit.
Contoh budgeting 50 30 20 gaji 5 juta
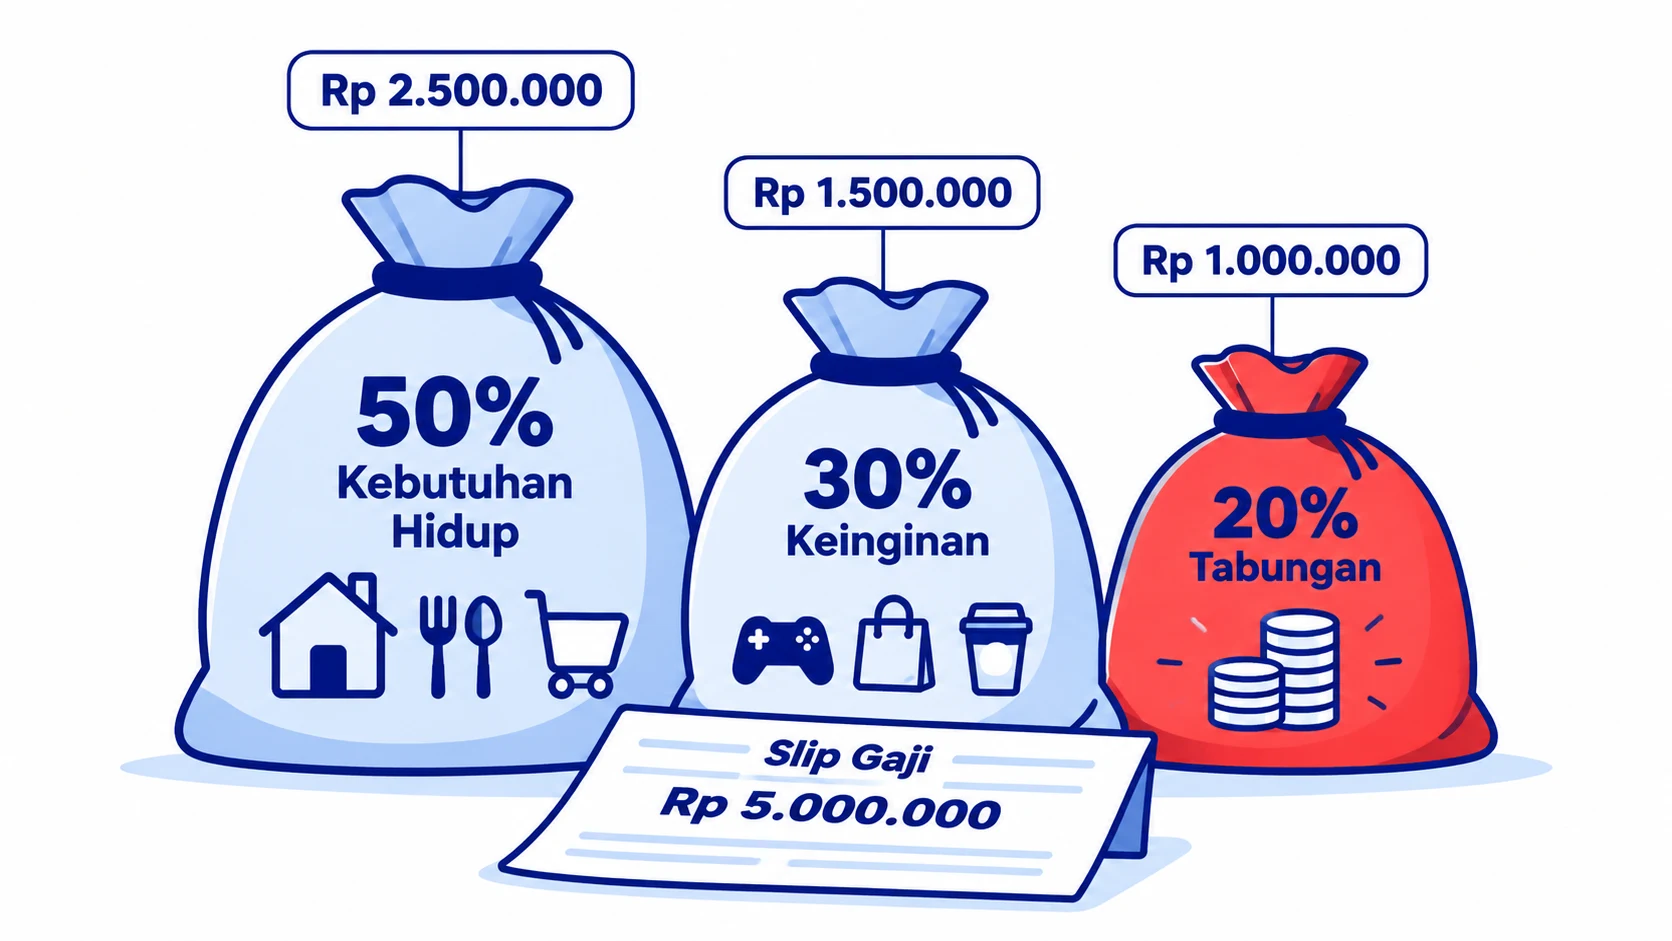
Misalnya penghasilan bersihmu Rp5.000.000 per bulan. Pembagian dasarnya terlihat seperti ini.
| Porsi | Persentase | Jumlah | Contoh isi |
|---|---|---|---|
| Kebutuhan | 50% | Rp2.500.000 | Kos, makan, transportasi, pulsa, listrik |
| Keinginan | 30% | Rp1.500.000 | Nongkrong, langganan streaming, hobi |
| Tabungan | 20% | Rp1.000.000 | Dana darurat, investasi |
| Total | 100% | Rp5.000.000 |
Data simulasi, bukan hasil klien.
Di kota besar, Rp2.500.000 untuk kebutuhan bisa terasa sempit, apalagi kalau sudah ada biaya kos. Kalau itu yang kamu alami, bukan berarti kamu gagal mengatur uang. Artinya pembagian perlu disesuaikan dengan realita, dan itu justru langkah yang sehat.
Menyesuaikan metode 50/30/20 dengan biaya hidup
Metode ini lahir sebagai pedoman, jadi angkanya boleh digeser. Yang penting adalah urutan prioritasnya: kebutuhan terpenuhi, tabungan tetap ada, dan keinginan menyesuaikan.
| Kondisi | Contoh pembagian | Catatan |
|---|---|---|
| Biaya hidup tinggi | 60/20/20 | Porsi keinginan dikurangi, tabungan dijaga |
| Baru mulai kerja, banyak kebutuhan | 70/20/10 | Tabungan kecil tetap rutin |
| Sedang mengejar dana darurat | 50/20/30 | Keinginan ditahan sementara |
Kalau porsi kebutuhan terus melewati 60%, coba cek ulang pos besarnya, misalnya tempat tinggal atau transportasi. Kadang yang membuat kebutuhan membengkak adalah pengeluaran kecil yang bocor halus. Pola ini kami bahas di catatan penyebab uang cepat habis.
Bedakan kebutuhan dan keinginan dengan jujur
Bagian paling licin dari metode ini adalah memutuskan sebuah pengeluaran masuk kebutuhan atau keinginan. Makan siang adalah kebutuhan, tetapi makan siang di kafe setiap hari bisa jadi separuhnya keinginan.
Pertanyaan sederhana yang bisa kamu pakai: “Kalau ini dihentikan bulan depan, apakah hidupku tetap berjalan?” Kalau jawabannya ya, kemungkinan besar itu keinginan. Tidak apa-apa punya keinginan, yang penting kamu sadar sedang membelanjakannya dari ember yang mana. Untuk pengeluaran campuran, kamu bisa membaginya: harga makan siang standar masuk kebutuhan, selisihnya masuk keinginan.
Alternatif metode budgeting selain 50 30 20
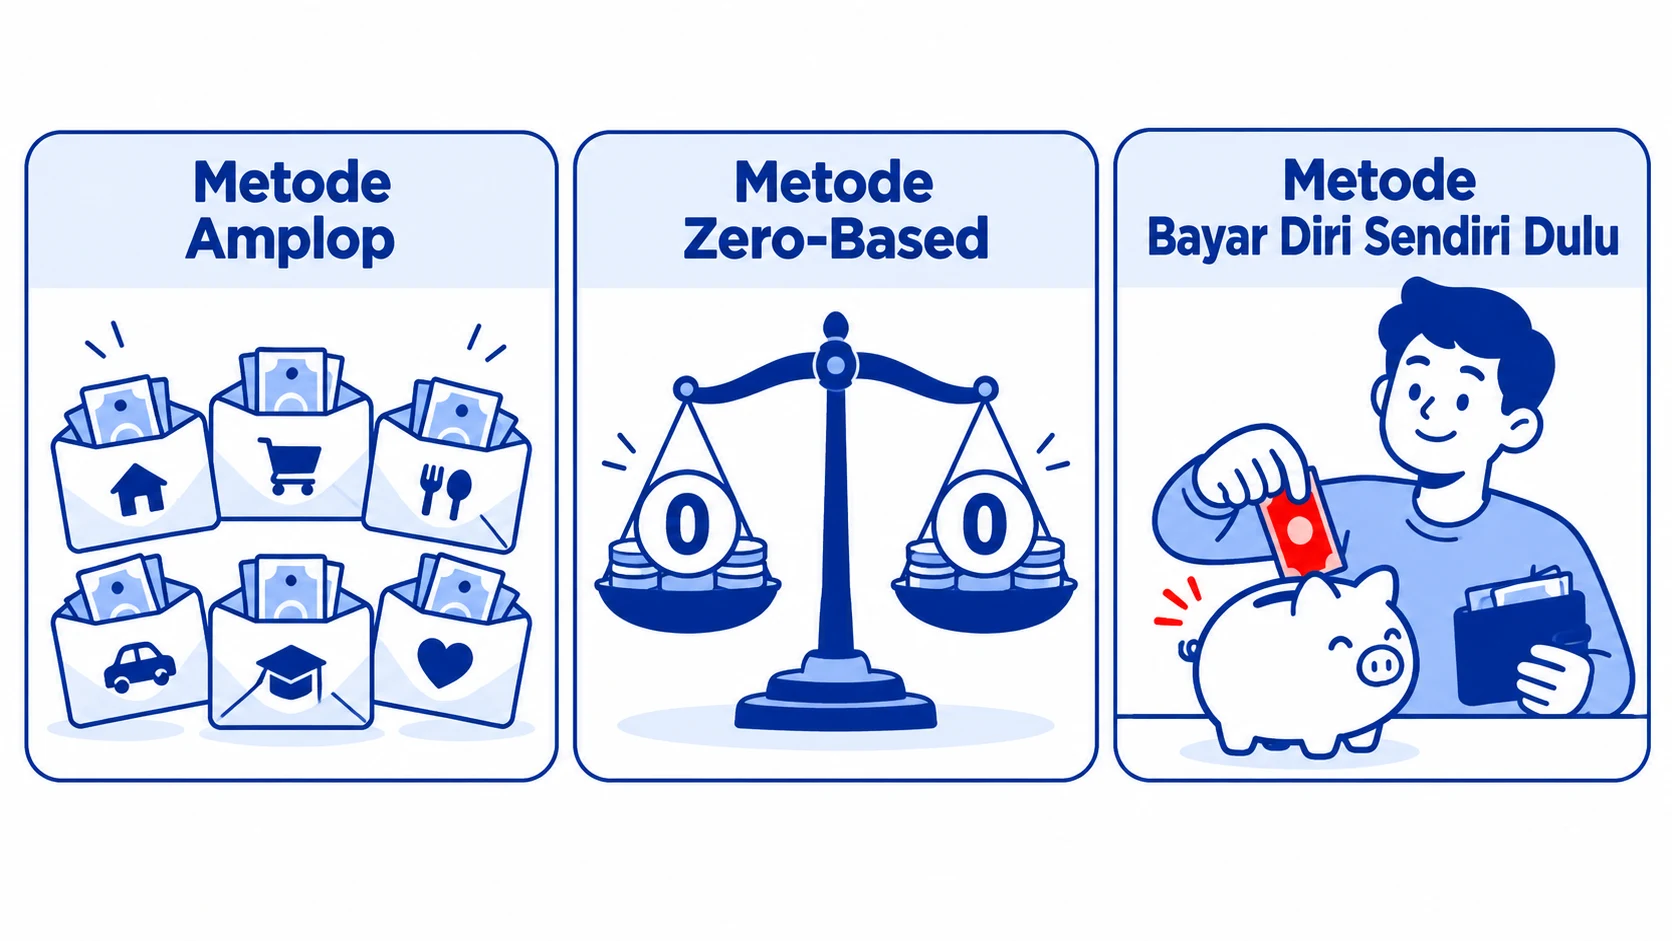
Kalau 50/30/20 terasa kurang pas, ada beberapa alternatif yang bisa kamu coba. Pilih yang paling cocok dengan kebiasaanmu, bukan yang paling populer. Metode terbaik adalah metode yang masih kamu jalankan tiga bulan dari sekarang.
- Metode amplop: uang dibagi ke beberapa amplop atau kantong digital per kategori, dan belanja berhenti saat amplop kosong.
- Zero-based budgeting: setiap rupiah diberi tugas sampai sisa anggaran nol, cocok untuk kamu yang suka detail.
- Bayar diri sendiri dulu: tabungan disisihkan di awal dengan persentase tetap, sisanya bebas dipakai tanpa banyak kategori.
Untuk freelancer dengan penghasilan tidak tetap, metode apa pun lebih mudah dijalankan kalau kamu sudah menetapkan gaji bulanan untuk diri sendiri. Caranya ada di catatan cara mengatur keuangan freelancer.
Supaya anggaran benar-benar jalan
Anggaran yang bagus tetapi tidak dipantau akan cepat terlupakan. Kebiasaan kecil berikut membantu metode 50/30/20 bertahan lebih dari satu bulan.
- Catat pengeluaran setiap hari, cukup beberapa menit sebelum tidur. Panduannya ada di catatan cara mencatat keuangan pribadi.
- Cek sisa porsi keinginan setiap akhir pekan.
- Evaluasi pembagian di awal bulan, lalu geser persentase kalau perlu.
Kalau suatu bulan porsi keinginan jebol, jangan langsung menyerah. Anggap itu data, bukan kegagalan, lalu cari tahu pemicunya: apakah ada acara khusus, atau memang batasnya terlalu ketat. Penyesuaian kecil yang konsisten jauh lebih bertahan daripada anggaran sempurna yang ditinggalkan.
Pertanyaan yang sering muncul
Apakah metode 50 30 20 cocok untuk gaji kecil?
Bisa, tetapi biasanya perlu penyesuaian. Kalau kebutuhan pokok sudah memakan lebih dari separuh gaji, coba pembagian 70/20/10 atau 60/30/10. Yang penting tetap ada porsi tabungan, sekecil apa pun.
Cicilan masuk kebutuhan atau tabungan?
Cicilan minimum masuk porsi kebutuhan karena harus dibayar setiap bulan. Pembayaran tambahan untuk melunasi utang lebih cepat bisa masuk porsi 20%. Kalau cicilan sudah memakan sebagian besar porsi kebutuhan, itu sinyal untuk menahan cicilan baru dulu.
Apakah metode 50/30/20 dihitung dari gaji kotor atau bersih?
Gunakan penghasilan bersih, yaitu jumlah yang benar-benar kamu terima. Dengan begitu, angka anggaran sesuai dengan uang yang memang tersedia untuk dibelanjakan. Untuk freelancer, pakai angka gaji bulanan yang kamu tetapkan untuk diri sendiri, bukan total invoice bulan itu.
Mulai dari pembagian pertama
Metode 50 30 20 adalah titik awal yang sederhana untuk mengatur gaji: kebutuhan, keinginan, dan tabungan. Sesuaikan persentasenya dengan realita biaya hidupmu, sisihkan tabungan lebih dulu, lalu pantau secara rutin.
Kalau kamu ingin menyusun anggaran yang pas dengan kondisimu, kami bisa membantu lewat layanan keuangan Kancani. Atau mulai dari cerita singkat lewat ngobrol dengan kami.