Uang cepat habis? Ini penyebab dan cara mengatasinya
Uang cepat habis padahal merasa tidak boros? Kenali penyebab gaji cepat habis, pengeluaran bocor halus, dan cara mengatasinya tanpa tersiksa.
Diterbitkan 28 September 2026
Minggu pertama setelah gajian rasanya lega. Minggu kedua masih aman, minggu ketiga mulai cek saldo sebelum checkout, dan minggu keempat kamu bertanya-tanya: “Uangnya ke mana, ya?” Kalau uang cepat habis padahal kamu merasa tidak membeli barang mahal, tenang, ini pengalaman yang sangat umum.
Biasanya penyebabnya bukan satu pengeluaran besar, melainkan banyak pengeluaran kecil dan kebiasaan yang tidak terasa. Di catatan ini kami bahas penyebab gaji cepat habis yang paling sering terjadi, contoh pengeluaran bocor halus, dan langkah sat-set untuk mengatasinya tanpa merasa hidup jadi serba dilarang.
Kenapa uang cepat habis padahal merasa tidak boros
Otak kita cenderung mengingat pengeluaran besar dan melupakan yang kecil. Belanja sepatu Rp500 ribu terasa berat, tetapi lima kali kopi Rp30 ribu dalam seminggu terasa wajar karena dibayar terpisah. Padahal totalnya bisa mendekati satu sama lain dalam sebulan.
Pembayaran digital juga membuat uang terasa kurang “nyata”. Tidak ada lembaran yang berpindah tangan, cukup satu sentuhan di layar. Kemudahan ini menyenangkan, tetapi membuat kita lebih jarang berhenti sejenak sebelum membayar.
Penyebab gaji cepat habis yang paling sering terjadi
1. Tidak ada rencana sebelum gaji masuk
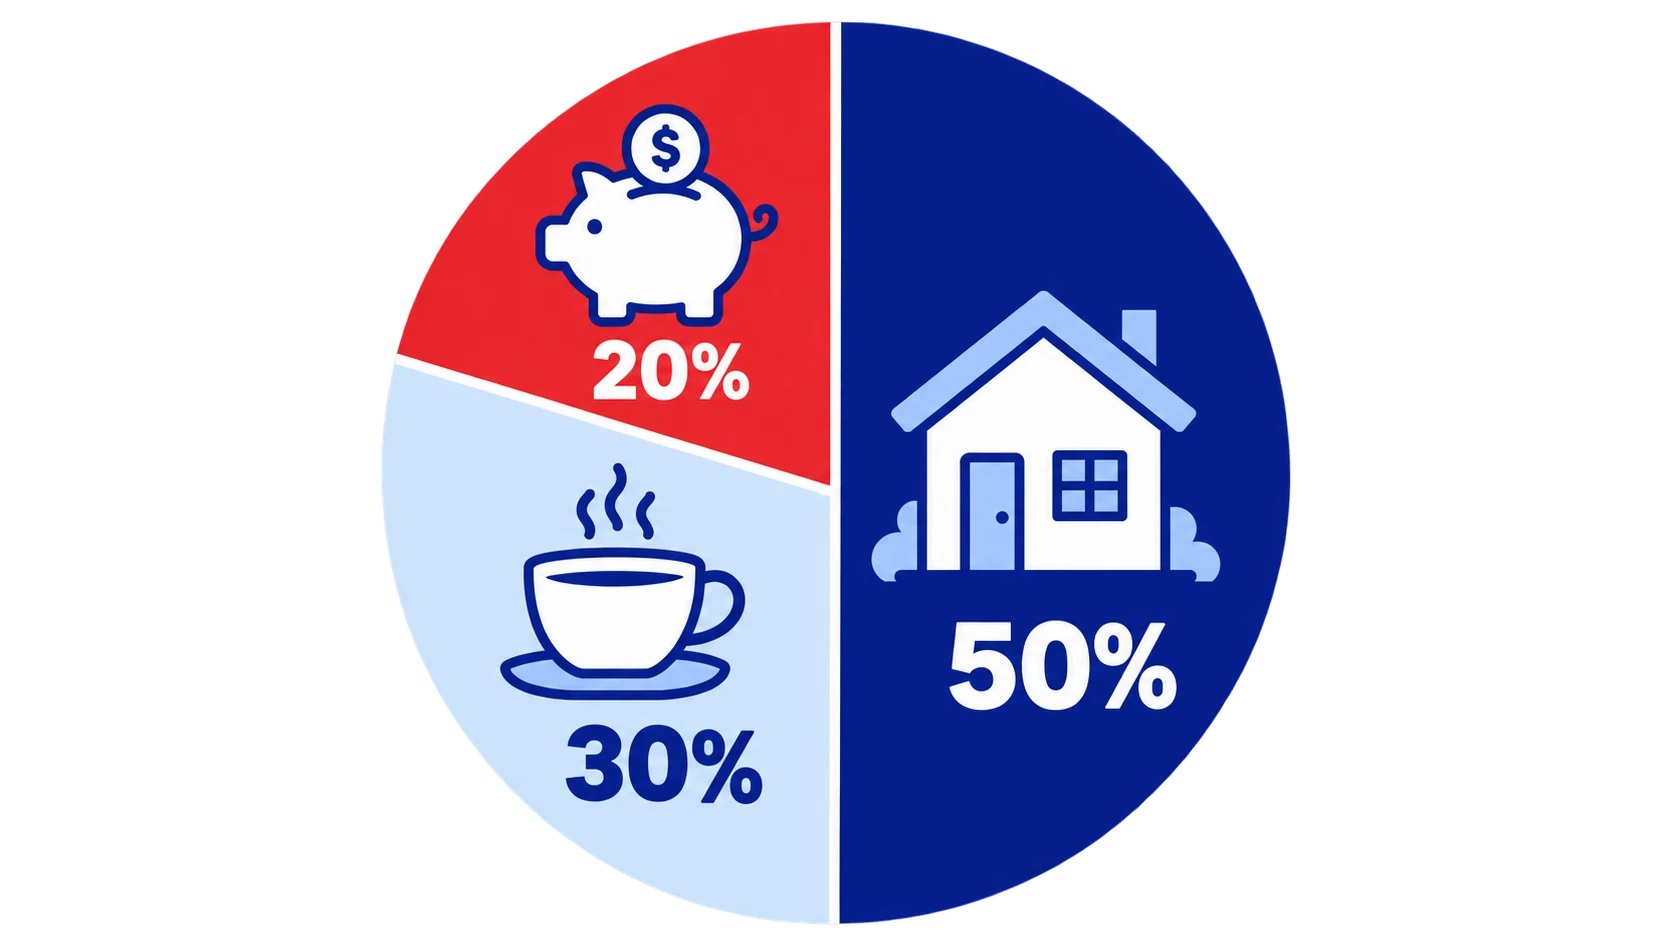
Tanpa rencana, gaji akan mengalir ke kebutuhan yang paling keras “berteriak” lebih dulu. Tabungan dan tagihan yang jatuh tempo di akhir bulan akhirnya kebagian sisa. Rencana sederhana seperti metode budgeting 50/30/20 sudah cukup untuk memberi arah.
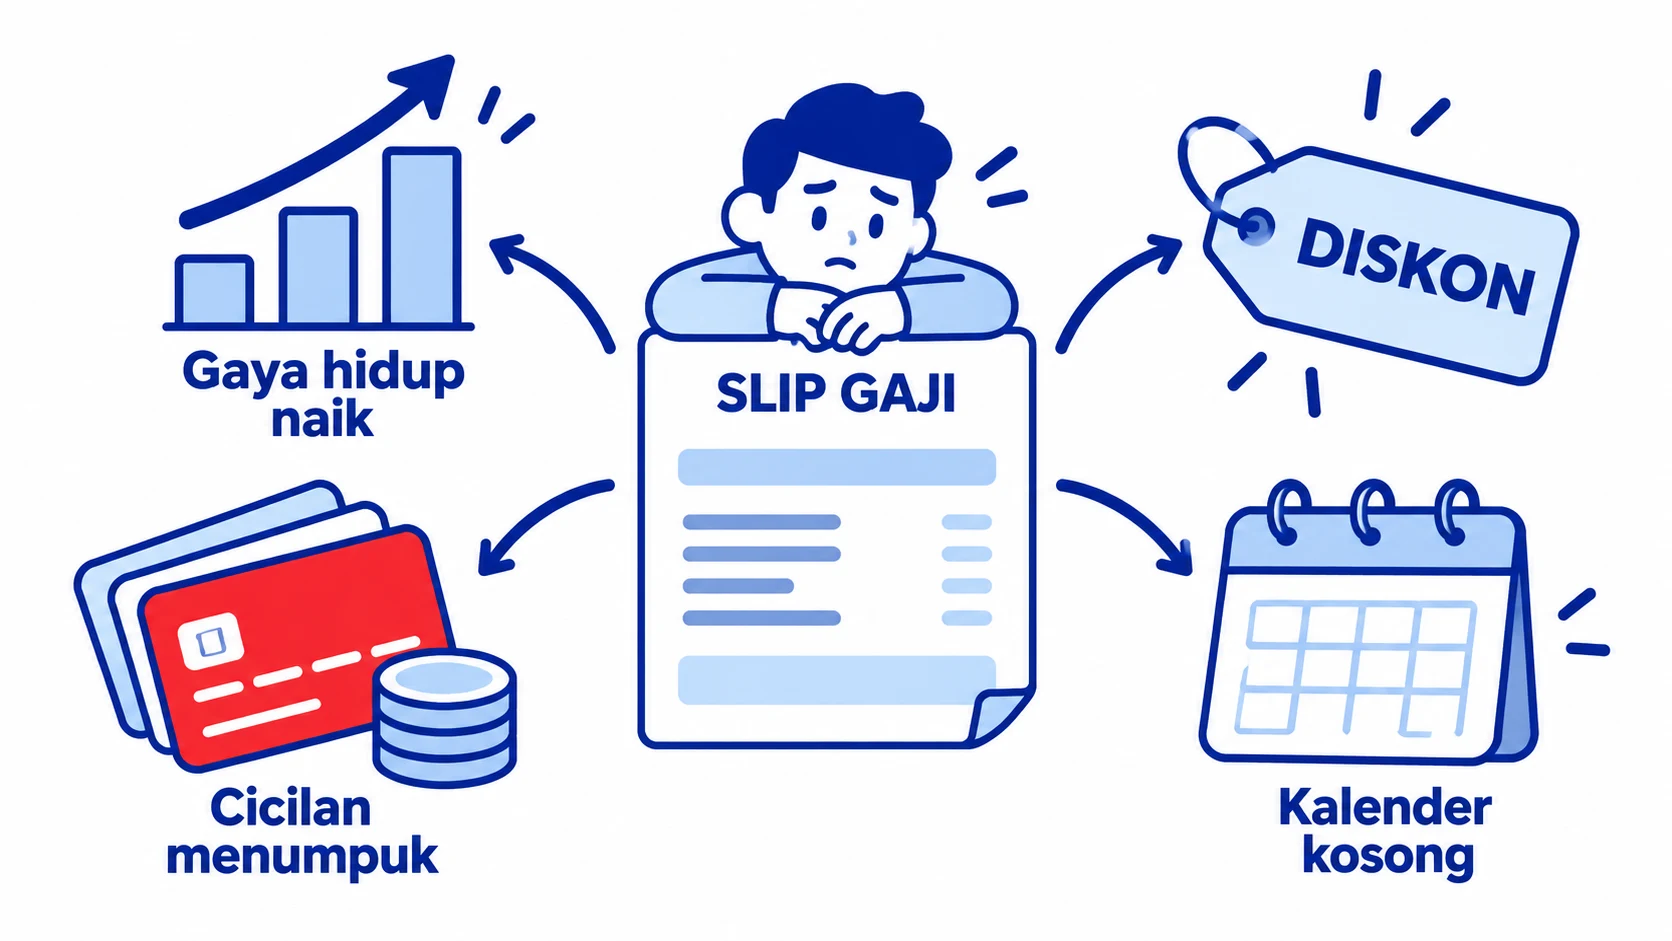
2. Gaya hidup ikut naik bersama penghasilan
Naik gaji atau dapat proyek besar memang patut dirayakan. Masalahnya muncul kalau perayaan itu berubah menjadi standar baru: tempat nongkrong naik kelas, langganan bertambah, dan ojek menggantikan transportasi umum. Penghasilan naik, tetapi sisa di akhir bulan tetap sama tipisnya.
3. Belanja impulsif karena promo
Diskon, flash sale, dan gratis ongkir dirancang untuk membuat kita merasa rugi kalau tidak membeli sekarang. Barang yang sebenarnya tidak direncanakan jadi masuk keranjang karena “mumpung murah”. Hemat 40% dari barang yang tidak dibutuhkan tetap berarti mengeluarkan 60%.
4. Cicilan dan paylater menumpuk
Satu cicilan kecil terasa ringan, tetapi beberapa cicilan kecil yang berjalan bersamaan bisa memakan porsi besar gaji. Paylater membuat keputusan membeli jadi sangat cepat, sementara konsekuensinya baru terasa bulan depan. Sebelum menambah cicilan baru, hitung dulu total semua cicilan yang sedang berjalan.
5. Tabungan menunggu sisa
Banyak orang berniat menabung “kalau ada sisa”. Sayangnya, pengeluaran cenderung menyesuaikan diri dengan uang yang tersedia, jadi sisanya jarang ada. Membalik urutan, yaitu menabung di hari gajian, adalah perubahan kecil dengan dampak besar.
6. Belum punya dana darurat
Saat ban bocor atau ada keluarga sakit, uang bulanan jadi korban pertama. Tanpa bantalan, satu kejadian tak terduga bisa membuat sisa bulan terasa sesak. Kalau belum punya, mulai dari target kecil dengan panduan cara menghitung dana darurat.
Pengeluaran bocor halus yang sering tidak disadari
Pengeluaran bocor halus adalah transaksi kecil yang berulang dan jarang kamu pikirkan dua kali. Satu per satu nilainya kecil, tetapi totalnya dalam sebulan bisa mengejutkan. Berikut contoh perhitungannya. Data simulasi, bukan hasil klien.
| Pengeluaran | Frekuensi per bulan | Nominal | Total per bulan |
|---|---|---|---|
| Kopi kekinian | 16 kali | Rp30.000 | Rp480.000 |
| Ongkir dan biaya layanan pesan antar | 10 kali | Rp15.000 | Rp150.000 |
| Langganan yang jarang dipakai | 2 layanan | Rp55.000 | Rp110.000 |
| Biaya transfer antarbank | 8 kali | Rp6.500 | Rp52.000 |
| Jajan dan top up kecil | beberapa kali | Rp100.000 | |
| Total | Rp892.000 |
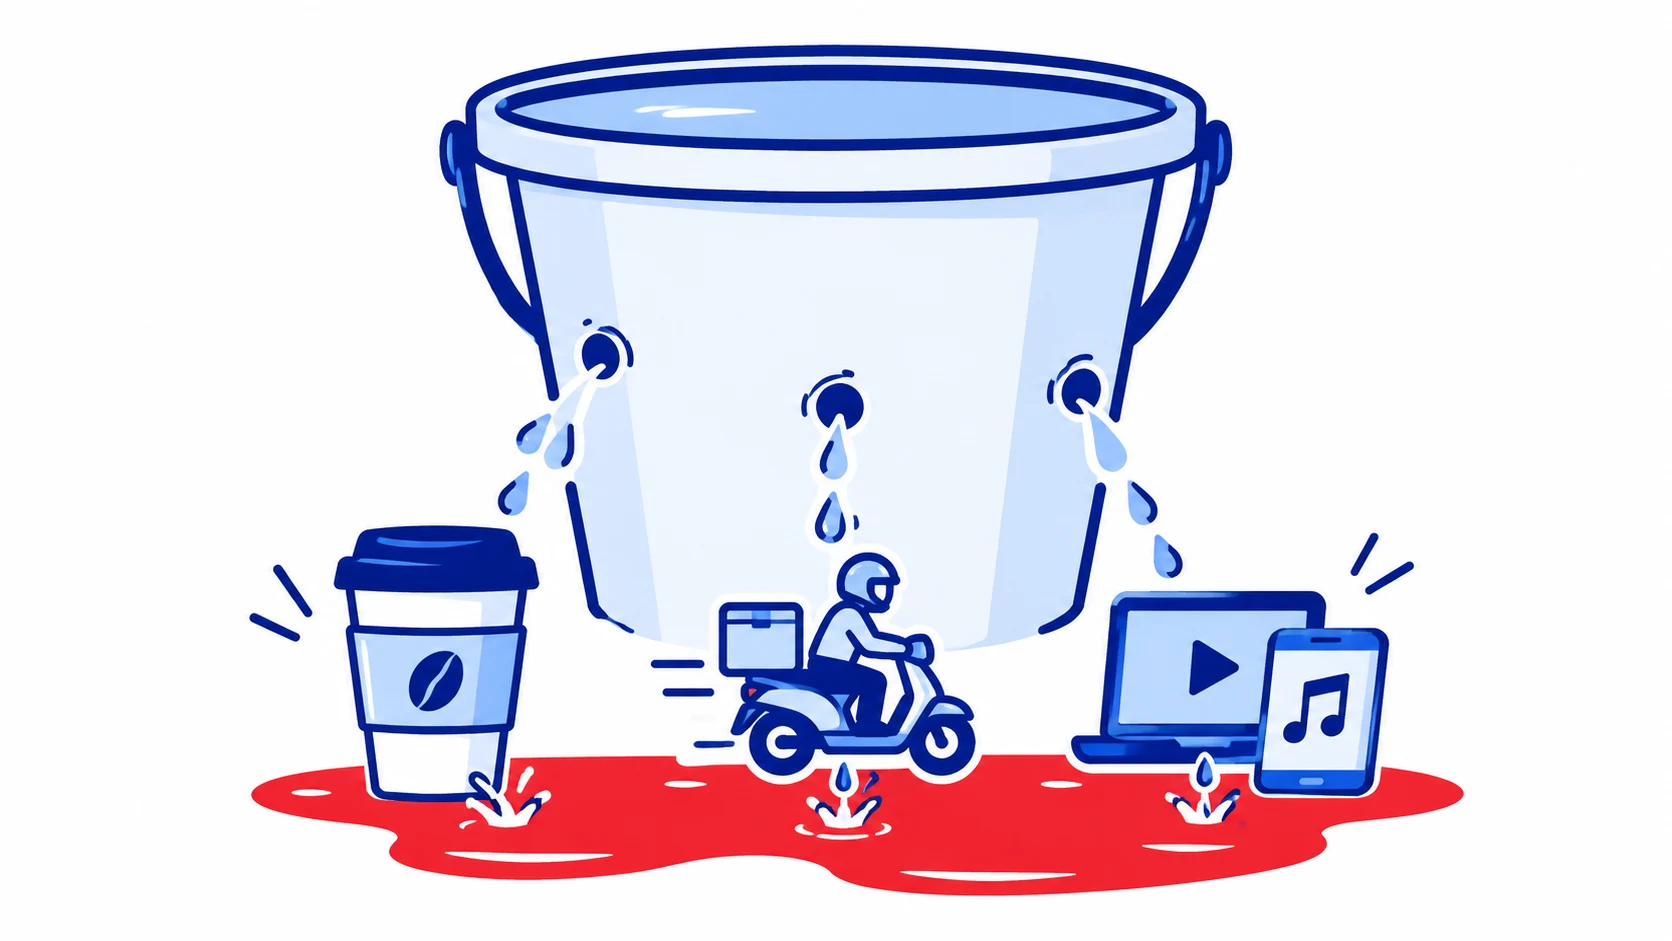
Dalam simulasi ini, kebocoran halus mencapai hampir Rp900 ribu per bulan, atau lebih dari Rp10 juta dalam setahun. Angka itu setara dengan dana darurat beberapa bulan untuk banyak orang. Tujuannya bukan menghapus semua kopi, melainkan memilih mana yang benar-benar kamu nikmati dan mana yang sekadar kebiasaan.
Selain contoh di tabel, kebocoran halus juga sering datang dari sumber berikut.
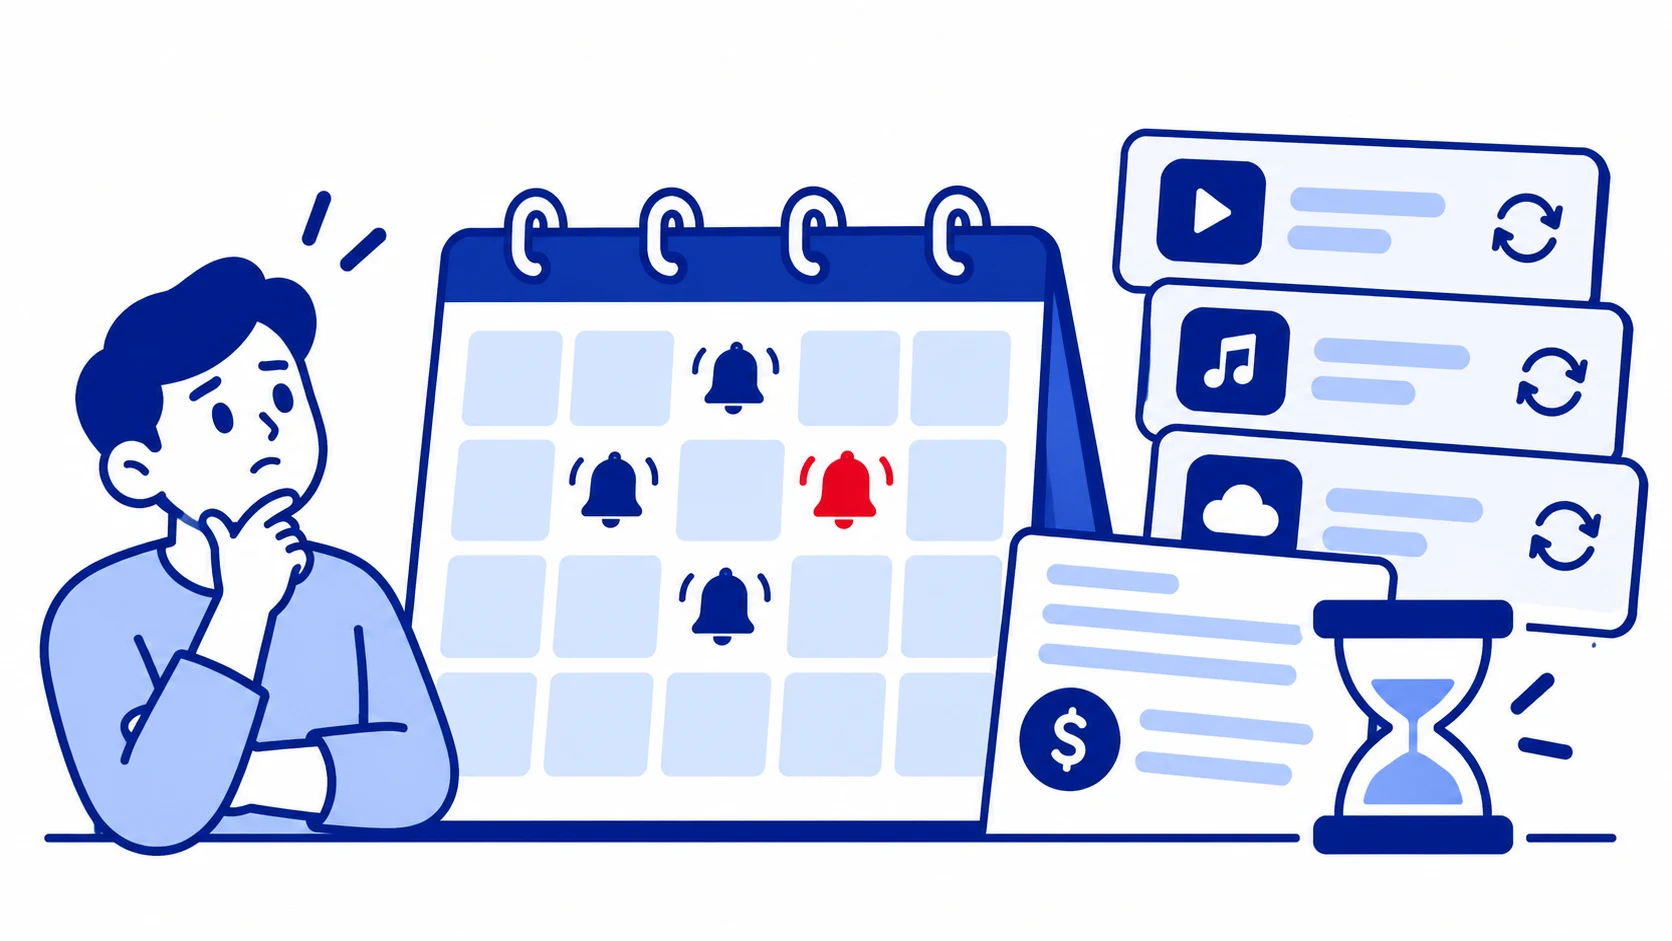
- Uji coba gratis yang lupa dibatalkan dan berubah menjadi langganan berbayar.
- Biaya admin dan denda keterlambatan tagihan karena lupa tanggal jatuh tempo.
- Belanja kebutuhan dapur dalam jumlah kecil berkali-kali, bukan sekali terencana.
Cara mengatasi boros tanpa merasa tersiksa
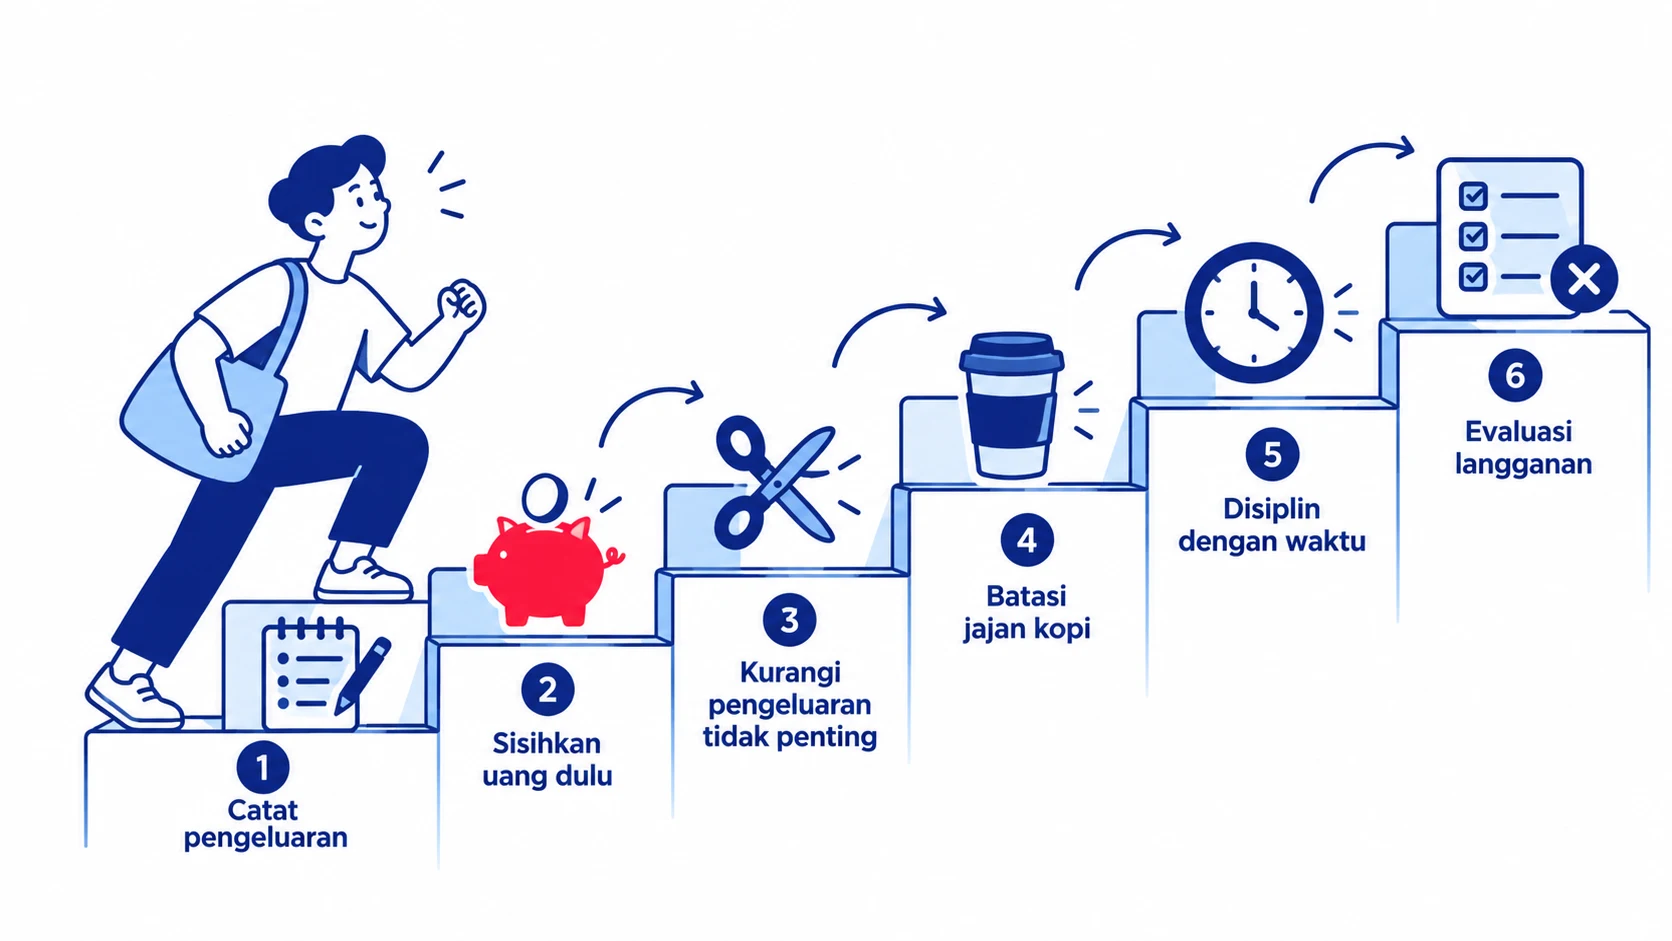
Mengatasi boros tidak harus berarti hidup serba hemat ekstrem. Pendekatan yang terlalu ketat biasanya hanya bertahan dua minggu, lalu berakhir dengan “balas dendam” belanja. Coba langkah bertahap berikut.
- Catat dulu, tanpa menghakimi. Selama dua minggu, catat semua pengeluaran apa adanya. Panduannya ada di catatan cara mencatat keuangan pribadi.
- Tabung di hari gajian. Atur transfer otomatis ke rekening terpisah sebelum uang sempat dipakai.
- Pilih satu kebocoran untuk dipangkas. Fokus pada satu pos, misalnya ongkir, bukan semuanya sekaligus.
- Beri jatah senang-senang yang jelas. Uang untuk keinginan tetap ada, hanya diberi batas.
- Pakai jeda 24 jam untuk belanja yang tidak direncanakan di atas nominal tertentu.
- Audit langganan tiap tiga bulan dan hentikan yang jarang dipakai.
Kunci dari langkah ini adalah rasa memegang kendali, bukan rasa dilarang. Ketika kamu tahu masih ada jatah untuk kopi favorit, menolak belanja impulsif lain terasa jauh lebih ringan.
Kalau penghasilanmu tidak tetap, misalnya sebagai freelancer, tantangannya sedikit berbeda karena uang datang tidak teratur. Sistem rekening penampung dan gaji tetap untuk diri sendiri bisa membantu, seperti yang kami bahas di catatan cara mengatur keuangan freelancer.
Pertanyaan yang sering muncul
Kenapa gaji cepat habis padahal tidak beli barang mahal?
Biasanya karena pengeluaran kecil yang berulang, seperti kopi, ongkir, dan langganan, yang totalnya besar dalam sebulan. Ditambah lagi, tanpa rencana di awal gajian, uang mudah terserap ke hal yang paling mendesak saat itu. Mencatat pengeluaran selama dua minggu biasanya cukup untuk menemukan sumbernya.
Bagaimana cara mengetahui pengeluaran bocor halus?
Kumpulkan riwayat transaksi satu bulan dari rekening dan dompet digital, lalu kelompokkan transaksi di bawah Rp50 ribu. Jumlahkan per jenis, misalnya kopi, ongkir, atau langganan. Dari situ biasanya terlihat pos yang paling besar.
Apakah harus berhenti jajan supaya tidak boros?
Tidak perlu. Yang lebih efektif adalah memberi jatah yang jelas untuk jajan, lalu menikmatinya tanpa rasa bersalah selama masih dalam batas.
Pelan-pelan, uangmu bisa bertahan sampai akhir bulan
Uang cepat habis jarang disebabkan satu hal besar. Biasanya ini gabungan dari tidak adanya rencana, gaya hidup yang ikut naik, cicilan, dan pengeluaran bocor halus. Dengan mencatat, menabung di awal, dan memangkas satu kebocoran setiap kali, kondisinya bisa berubah bertahap.
Kalau kamu ingin dicek bareng dan disusunkan rencana yang pas dengan kondisimu, layanan keuangan Kancani bisa membantu. Atau mulai dari cerita singkat lewat ngobrol dengan kami.