Dana darurat: cara menghitung jumlah ideal dan simulasinya
Cara menghitung dana darurat dengan rumus sederhana, tabel simulasi untuk karyawan dan freelancer, plus tempat menyimpannya. Mulai hitung hari ini.
Diterbitkan 2 Oktober 2026
Motor tiba-tiba mogok, laptop kerja mati total, atau klien besar membatalkan proyek tepat sebelum tanggal tagihan. Kejadian seperti ini jarang memberi aba-aba, dan biasanya datang saat saldo sedang tipis. Di situlah dana darurat berperan: uang yang memang disiapkan untuk hal-hal yang tidak direncanakan.
Masalahnya, banyak orang bingung harus mulai dari angka berapa. Di catatan ini kami bahas cara menghitung dana darurat dengan rumus sederhana, contoh simulasi untuk karyawan dan freelancer, tempat menyimpannya, dan langkah sat-set untuk mulai mengumpulkannya.
Apa itu dana darurat dan bedanya dengan tabungan
Dana darurat adalah uang cadangan untuk kebutuhan mendesak yang tidak bisa ditunda: biaya berobat, perbaikan alat kerja, atau biaya hidup saat penghasilan berhenti. Fungsinya menjaga kamu supaya tidak perlu berutang ketika hal tak terduga terjadi. Karena itu, dana ini perlu mudah dicairkan dan tidak dipakai untuk hal lain.
Tabungan biasa punya tujuan yang direncanakan, misalnya liburan, gadget baru, atau uang muka rumah. Dana darurat justru tidak punya tujuan selain berjaga-jaga. Supaya tidak tercampur, simpan keduanya di tempat yang berbeda dan beri nama yang jelas di aplikasi bankmu.
| Aspek | Dana darurat | Tabungan tujuan |
|---|---|---|
| Fungsi | Bantalan untuk kejadian mendadak | Membiayai rencana tertentu |
| Kapan dipakai | Hanya saat darurat | Saat target tercapai |
| Sifat penyimpanan | Mudah dicairkan, risiko rendah | Bisa disesuaikan dengan jangka waktu |
Cara menghitung dana darurat dengan rumus sederhana
Rumusnya cukup satu baris, jadi kamu bisa menghitungnya dengan kalkulator ponsel. Yang perlu teliti justru di langkah pertama: menghitung pengeluaran pokok bulanan.
Dana darurat = pengeluaran pokok bulanan × jumlah bulan cadangan
- Hitung pengeluaran pokok bulanan. Masukkan biaya yang tetap jalan walau penghasilan berhenti: tempat tinggal, makan, transportasi, listrik dan internet, cicilan, serta iuran kesehatan.
- Tentukan jumlah bulan cadangan. Sesuaikan dengan kestabilan penghasilan dan jumlah tanggungan.
- Kalikan keduanya. Hasilnya adalah target dana daruratmu.
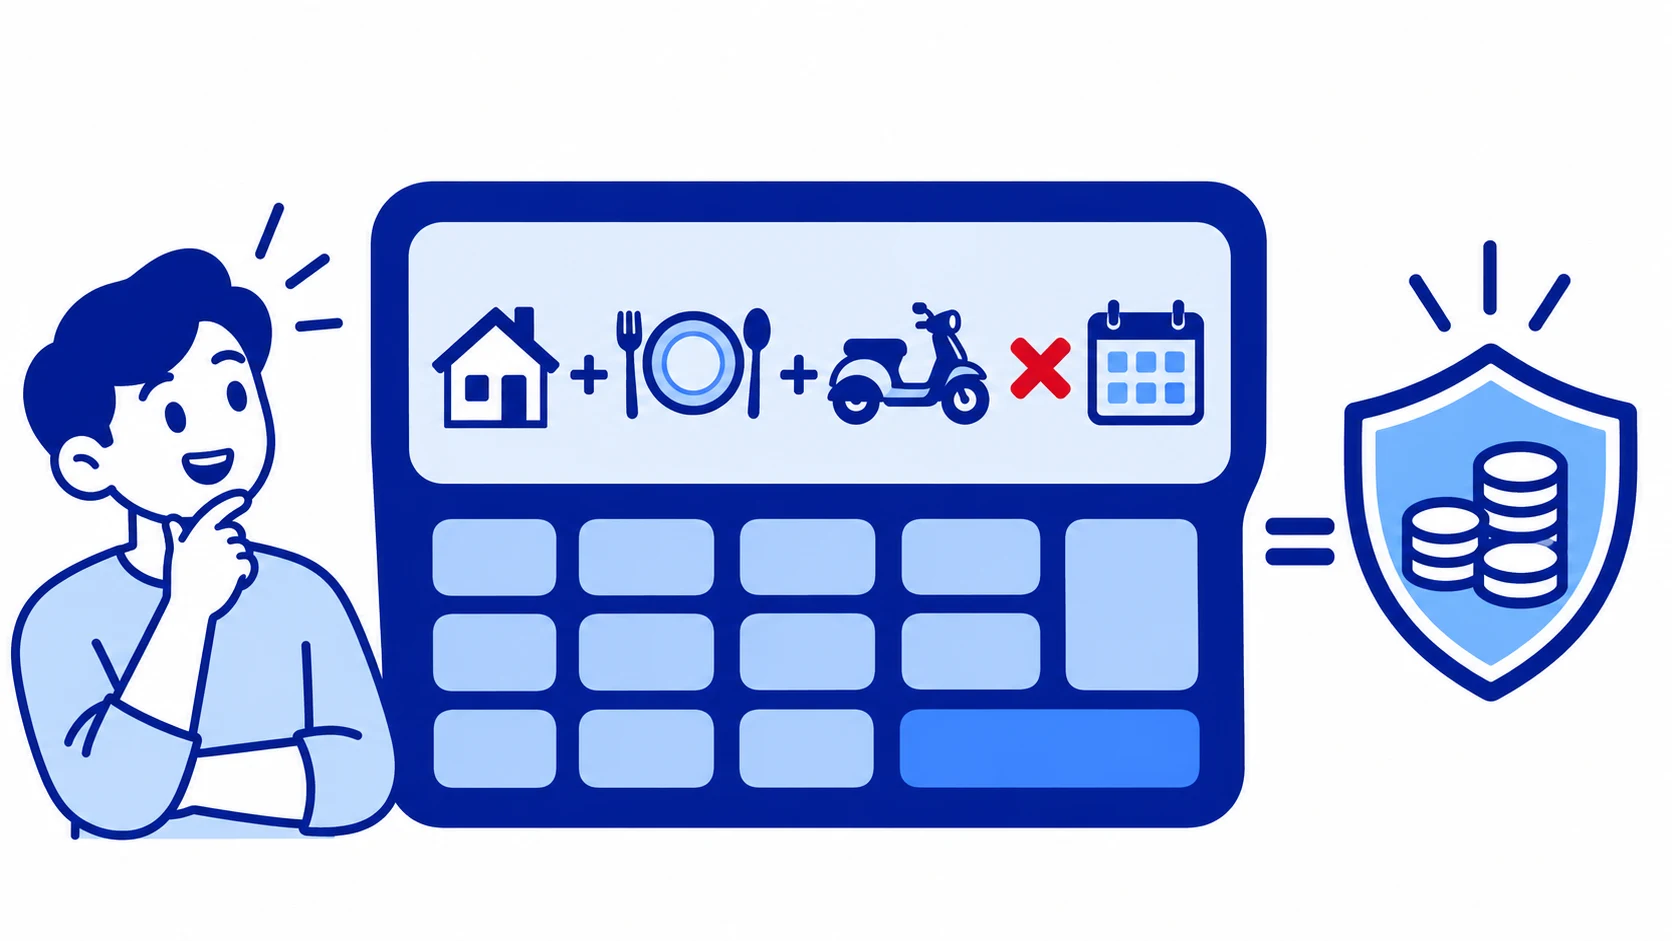
Pengeluaran gaya hidup seperti nongkrong atau langganan hiburan tidak perlu dimasukkan. Saat kondisi darurat, pos-pos itu biasanya bisa dikurangi dulu. Kalau kamu belum tahu pengeluaran pokokmu, mulai dengan mencatat keuangan pribadi selama satu bulan.
Dana darurat ideal untuk freelancer dan karyawan
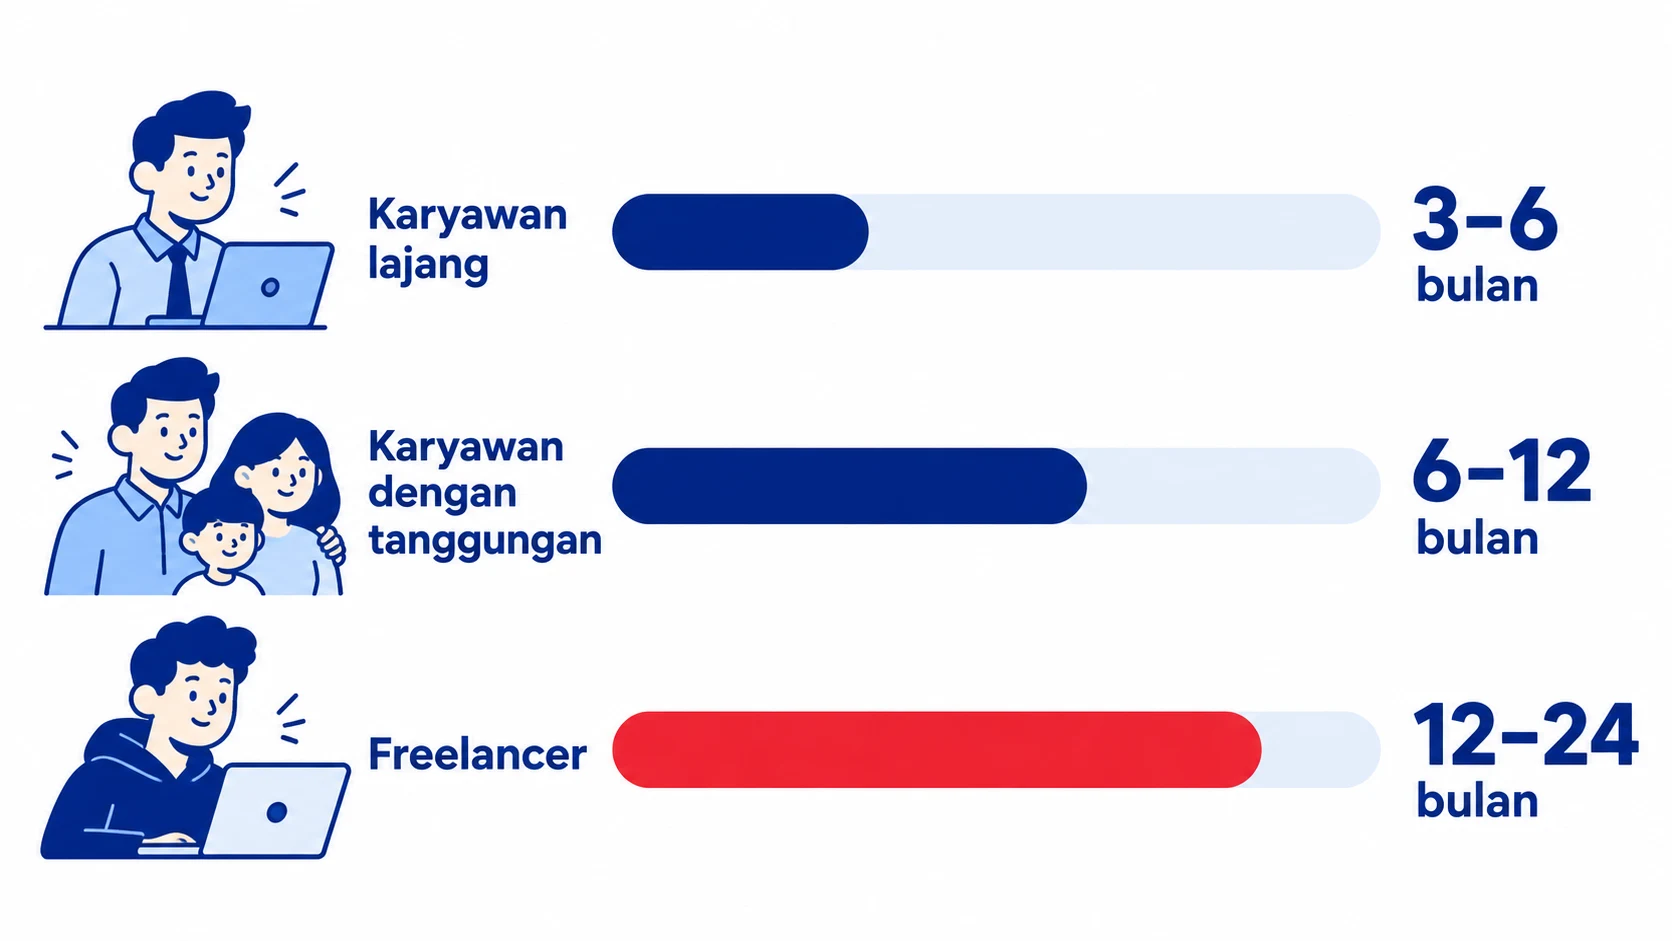
Tidak ada angka tunggal yang cocok untuk semua orang. Pedoman umum yang lazim dipakai adalah 3–6 kali pengeluaran bulanan untuk penghasilan tetap, dan 6–12 kali untuk penghasilan tidak tetap. Angka ini bukan aturan, melainkan titik awal yang bisa kamu sesuaikan.
| Kondisi | Pedoman umum jumlah bulan |
|---|---|
| Karyawan lajang, penghasilan tetap | 3–6 bulan |
| Karyawan dengan tanggungan | 6 bulan atau lebih |
| Freelancer atau pebisnis, penghasilan tidak tetap | 6–12 bulan |
Freelancer butuh cadangan lebih besar karena dua alasan. Pertama, penghasilan bisa kosong beberapa bulan tanpa pesangon. Kedua, alat kerja seperti laptop atau kamera ikut menjadi tanggungan pribadi, jadi kerusakannya langsung terasa di dompet.
Contoh simulasi perhitungan dana darurat
Supaya lebih kebayang, berikut tiga profil dengan pengeluaran pokok berbeda. Angkanya sengaja dibulatkan agar mudah diikuti.
| Profil | Pengeluaran pokok/bulan | Jumlah bulan | Target dana darurat |
|---|---|---|---|
| Rina, karyawan lajang | Rp4.000.000 | 6 | Rp24.000.000 |
| Dimas, karyawan, 1 anak | Rp7.000.000 | 6 | Rp42.000.000 |
| Sari, desainer freelance | Rp5.000.000 | 9 | Rp45.000.000 |
Data simulasi, bukan hasil klien.
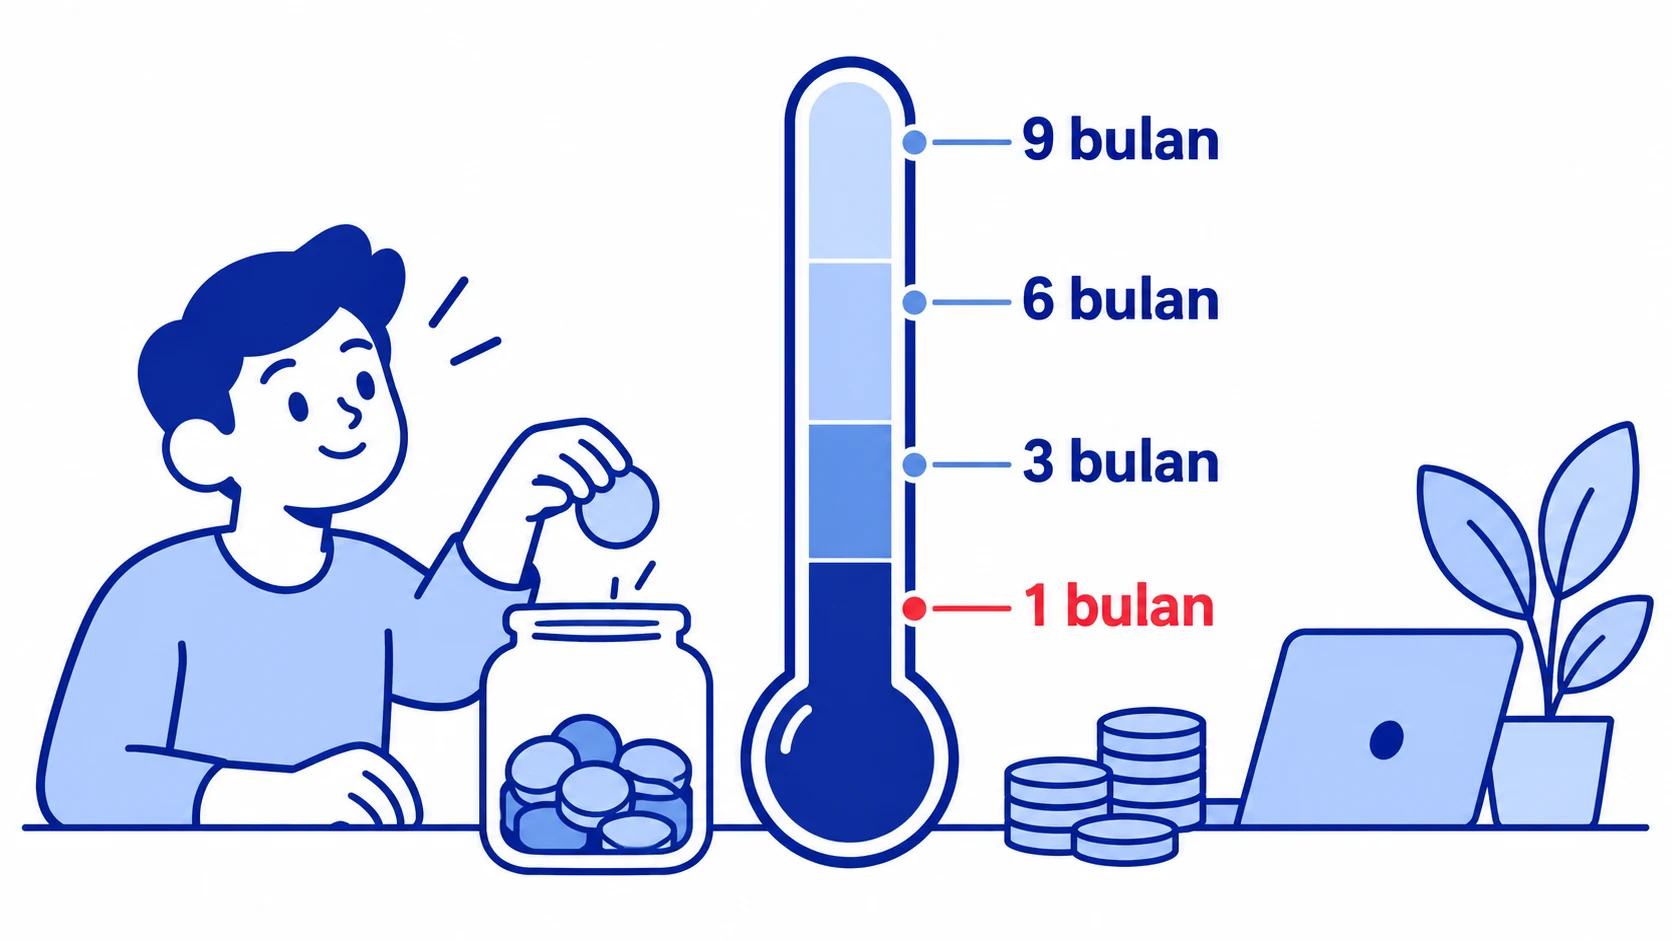
Angka puluhan juta mungkin terasa jauh, dan itu wajar. Kalau Sari menyisihkan Rp1.500.000 per bulan, ia butuh sekitar 30 bulan untuk mencapai target penuh, tetapi setelah 4 bulan ia sudah punya cadangan satu bulan pengeluaran. Fokus pada kemajuan, bukan pada besarnya target.
Dana darurat disimpan di mana?
Tempat penyimpanan dana darurat perlu memenuhi tiga syarat. Kalau satu syarat tidak terpenuhi, dana itu bisa gagal menolong saat paling dibutuhkan.
- Mudah dicairkan: bisa dipakai dalam hitungan hari, bukan minggu.
- Risiko rendah: nilainya tidak naik-turun tajam.
- Terpisah dari rekening harian: supaya tidak ikut terpakai untuk belanja.
Pilihan yang umum dipakai antara lain rekening tabungan terpisah tanpa kartu debit, deposito berjangka pendek, atau reksa dana pasar uang. Banyak orang membagi dua: sebagian di rekening yang bisa ditarik kapan saja, sisanya di instrumen yang sedikit lebih lambat dicairkan. Pilih produk resmi yang terdaftar dan diawasi otoritas, dan pahami ketentuannya sebelum menaruh uang.
Langkah sat-set mulai mengumpulkan dana darurat
- Tetapkan target pertama yang kecil: satu bulan pengeluaran pokok.
- Buka rekening khusus dan beri nama yang jelas, misalnya “Darurat”.
- Atur transfer otomatis di hari gajian atau setiap ada pembayaran klien masuk.
- Alihkan uang tak terduga, seperti bonus atau proyek tambahan, sebagian ke rekening ini.
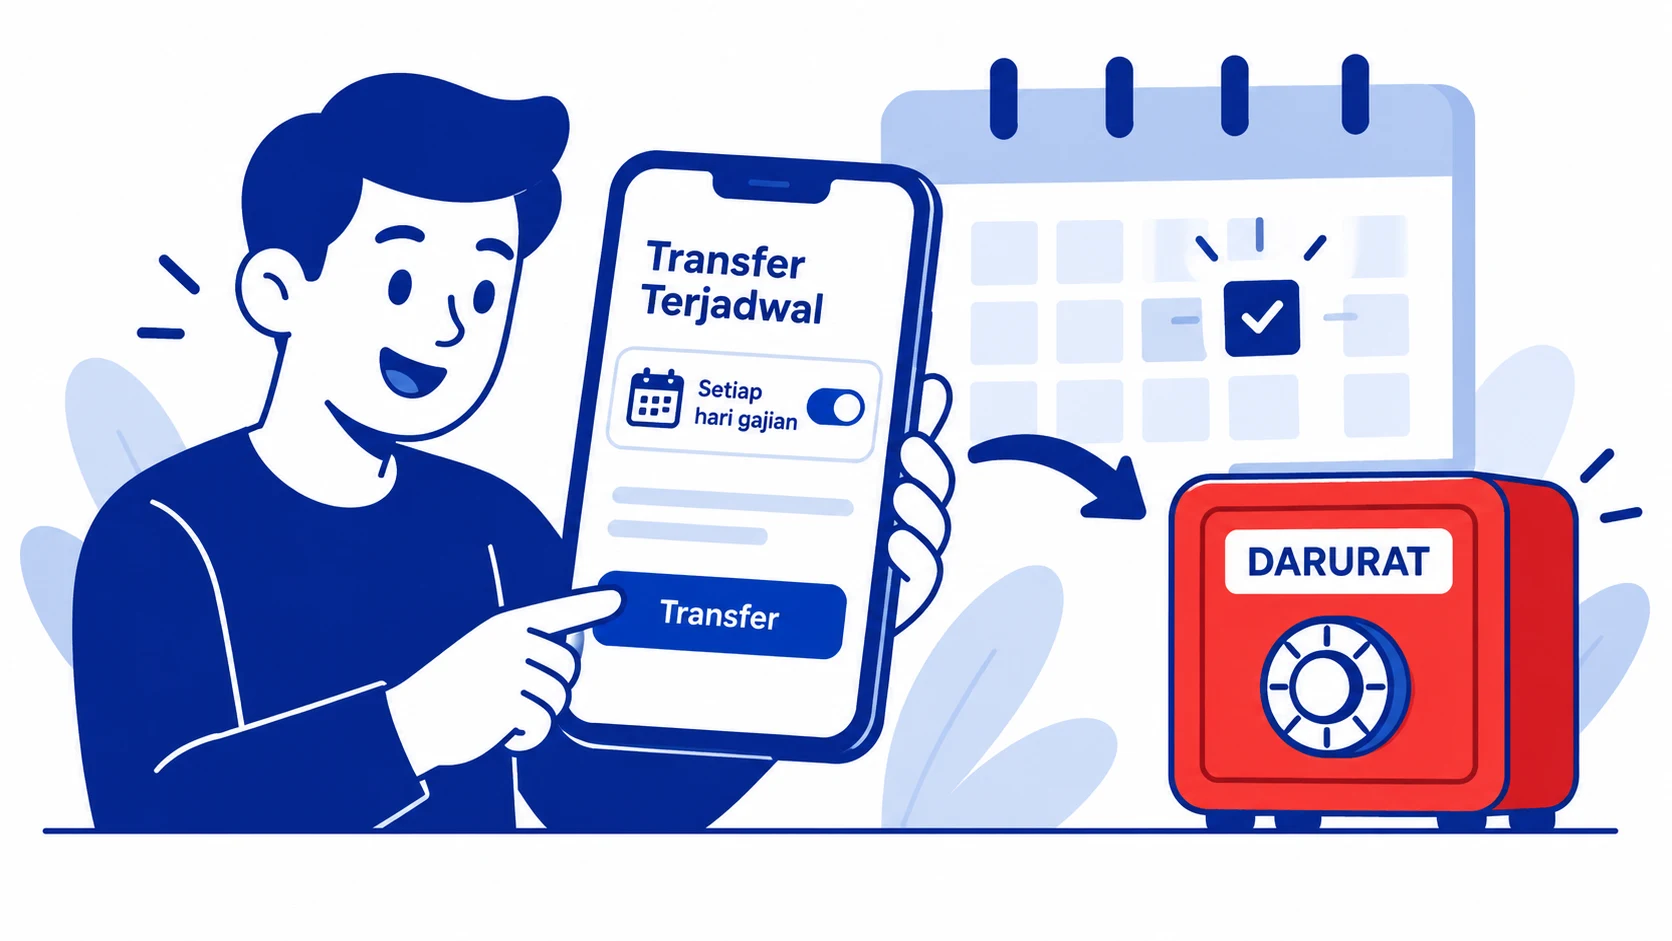
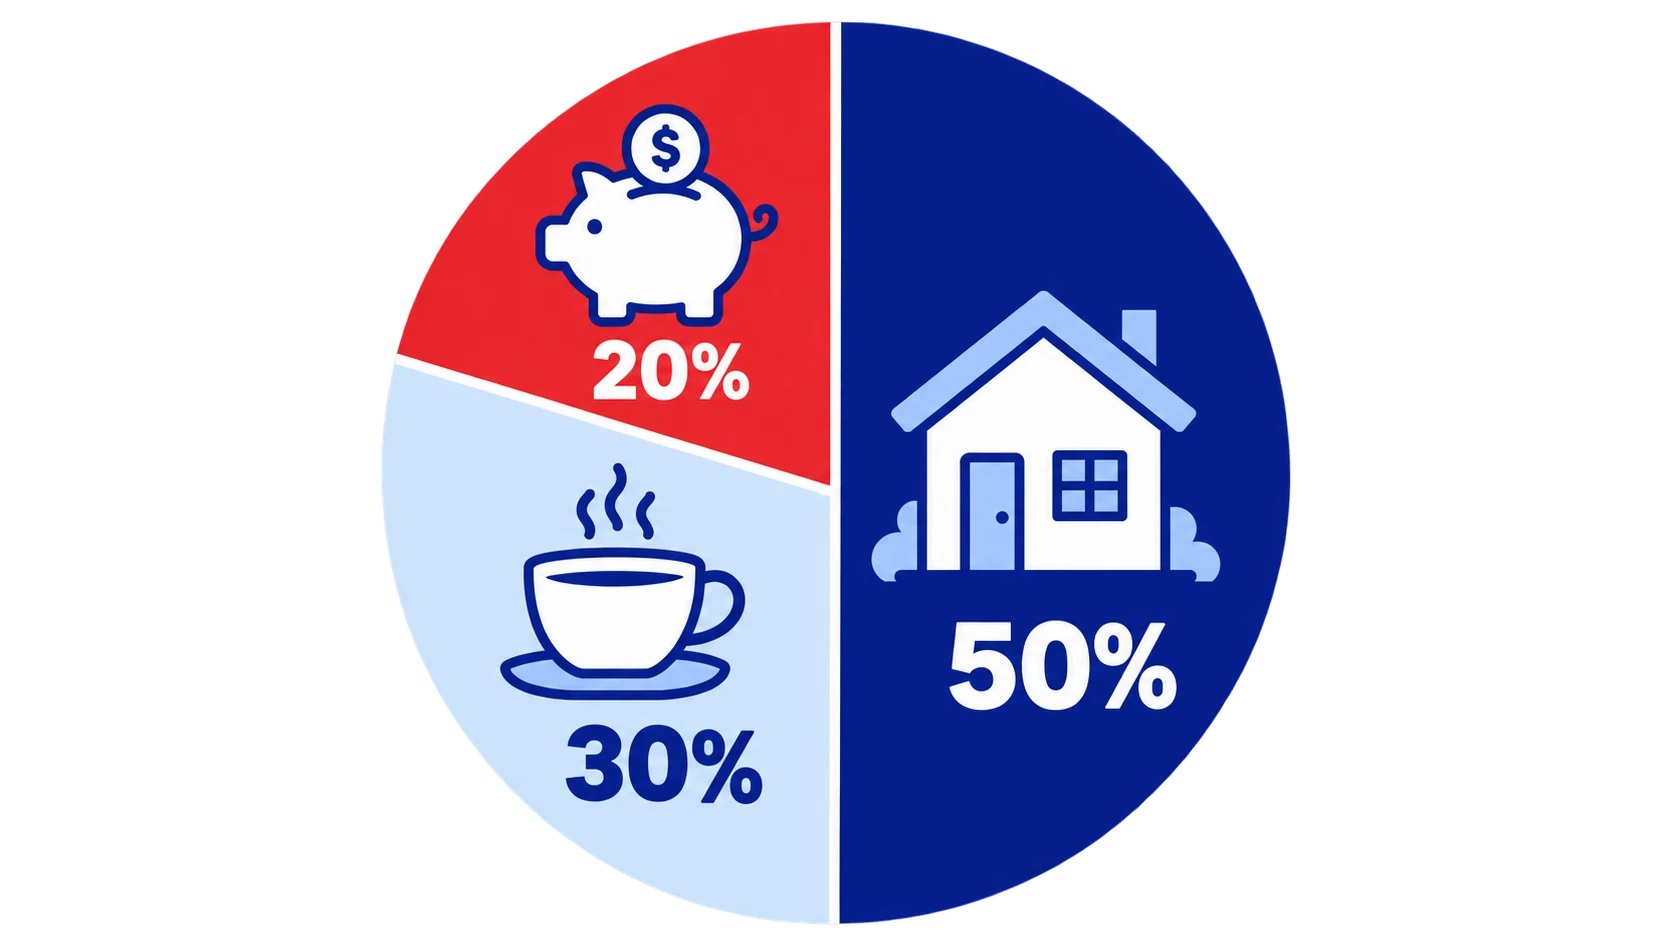
Kalau penghasilanmu naik-turun, susun dulu sistem gajinya agar sisihan bisa rutin. Langkahnya ada di catatan cara mengatur keuangan freelancer. Untuk menentukan porsi tabungan dalam anggaran, kamu bisa memakai metode budgeting 50/30/20 sebagai pijakan.
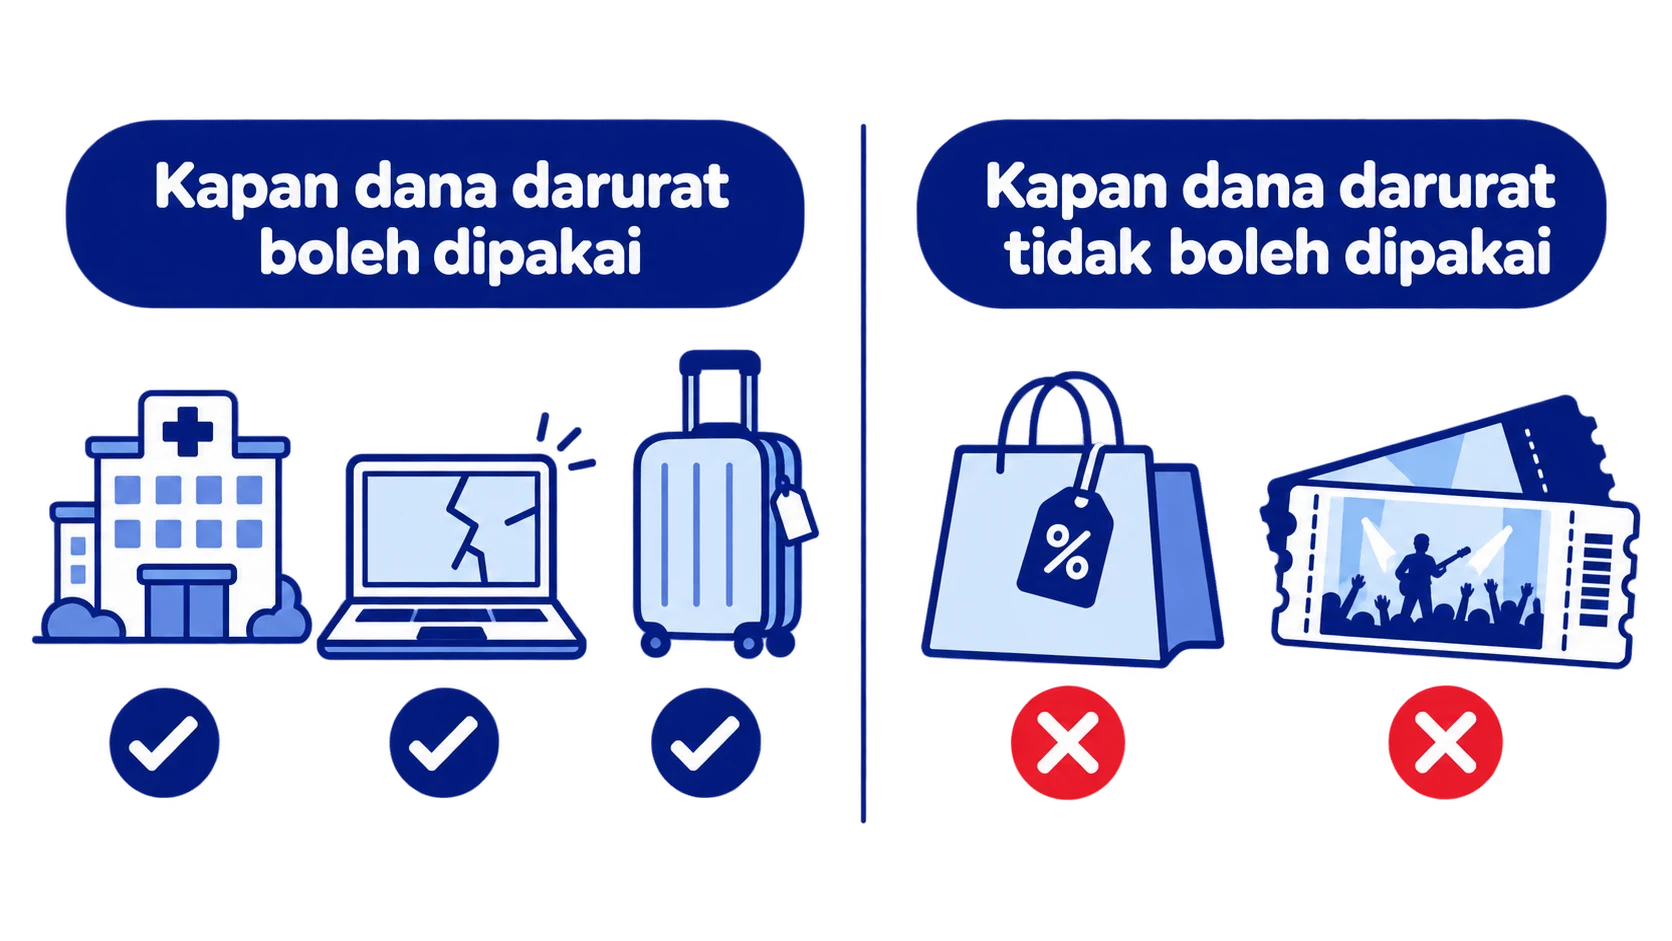
Kapan dana darurat boleh dipakai
Pakai dana darurat untuk kejadian yang mendesak, tidak terduga, dan penting. Contohnya biaya berobat, perbaikan alat kerja yang menjadi sumber penghasilan, atau biaya hidup saat kamu kehilangan pekerjaan. Diskon besar atau tiket konser idola tidak masuk hitungan, seberapa pun menggodanya.
Setelah dana terpakai, isi kembali secara bertahap seperti saat pertama mengumpulkannya. Kalau dana darurat sering terkuras untuk hal yang sama, misalnya servis kendaraan, pertimbangkan membuat pos anggaran rutin untuk hal itu. Dengan begitu, dana darurat kembali ke fungsi aslinya sebagai bantalan, bukan dompet kedua.
Pertanyaan yang sering muncul
Berapa dana darurat ideal untuk freelancer?
Pedoman umum yang lazim adalah 6–12 kali pengeluaran pokok bulanan. Semakin tidak stabil penghasilan dan semakin banyak tanggungan, semakin dekat ke angka 12. Mulailah dari satu bulan dulu, lalu naikkan bertahap.
Apakah dana darurat boleh diinvestasikan di saham?
Saham kurang cocok untuk dana darurat karena nilainya bisa turun tajam tepat saat kamu butuh uangnya. Simpan dana darurat di tempat yang mudah dicairkan dan berisiko rendah. Investasi jangka panjang sebaiknya disiapkan dari pos yang berbeda.
Mana yang didahulukan, dana darurat atau melunasi utang?
Banyak orang memulai dengan dana darurat kecil, misalnya satu bulan pengeluaran, sambil tetap membayar cicilan tepat waktu. Setelah itu, fokus ke utang berbunga tinggi, lalu lanjut melengkapi dana darurat. Urutan terbaik bergantung pada kondisi masing-masing.
Mulai dari satu bulan dulu
Cara menghitung dana darurat sebenarnya sederhana: pengeluaran pokok bulanan dikali jumlah bulan cadangan yang sesuai kondisimu. Simpan di tempat yang mudah dicairkan, terpisah dari rekening harian, dan isi secara rutin.
Kalau kamu ingin menyusun target dan rencananya bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.