Biaya tetap dan biaya variabel: cara memisahkannya untuk UMKM
Biaya tetap dan biaya variabel UMKM dipilah dari mutasi rekening, lengkap dengan contoh, cara memecah biaya semi variabel, dan tabel siap pakai. Coba sekarang.
Diterbitkan 30 Agustus 2026
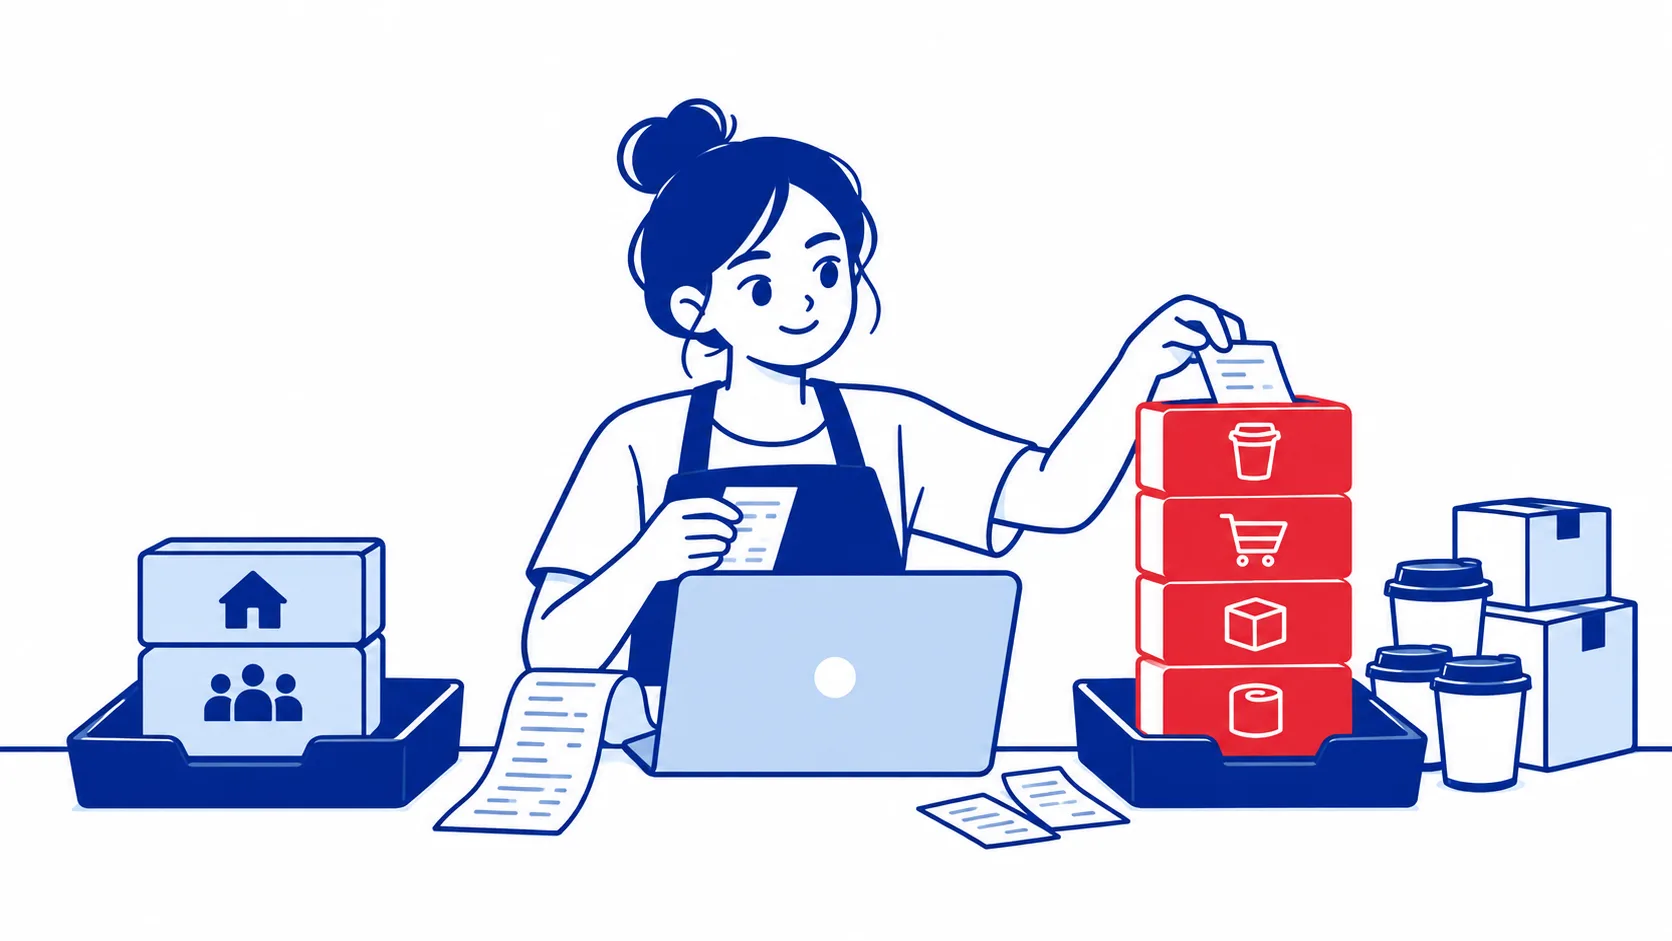
Akhir bulan, kamu membuka mutasi rekening usaha dan melihat deretan transaksi: sewa kios, belanja bahan, tagihan listrik, ongkir, gaji karyawan, langganan aplikasi kasir. Semuanya keluar dari rekening yang sama, jadi terasa seperti satu tumpukan besar bernama “pengeluaran”. Padahal, sifat tiap biaya itu berbeda, dan perbedaan inilah yang menentukan berapa banyak kamu perlu jualan supaya tidak rugi.
Di catatan ini kami bahas cara memilah biaya tetap dan biaya variabel langsung dari mutasi rekening, cara menangani biaya semi variabel yang sering bikin bingung, dan bagaimana hasilnya dipakai untuk menghitung titik impas dan menyusun anggaran. Siapkan mutasi rekening satu sampai tiga bulan terakhir, kita pilah bareng.
Apa itu biaya tetap dan biaya variabel
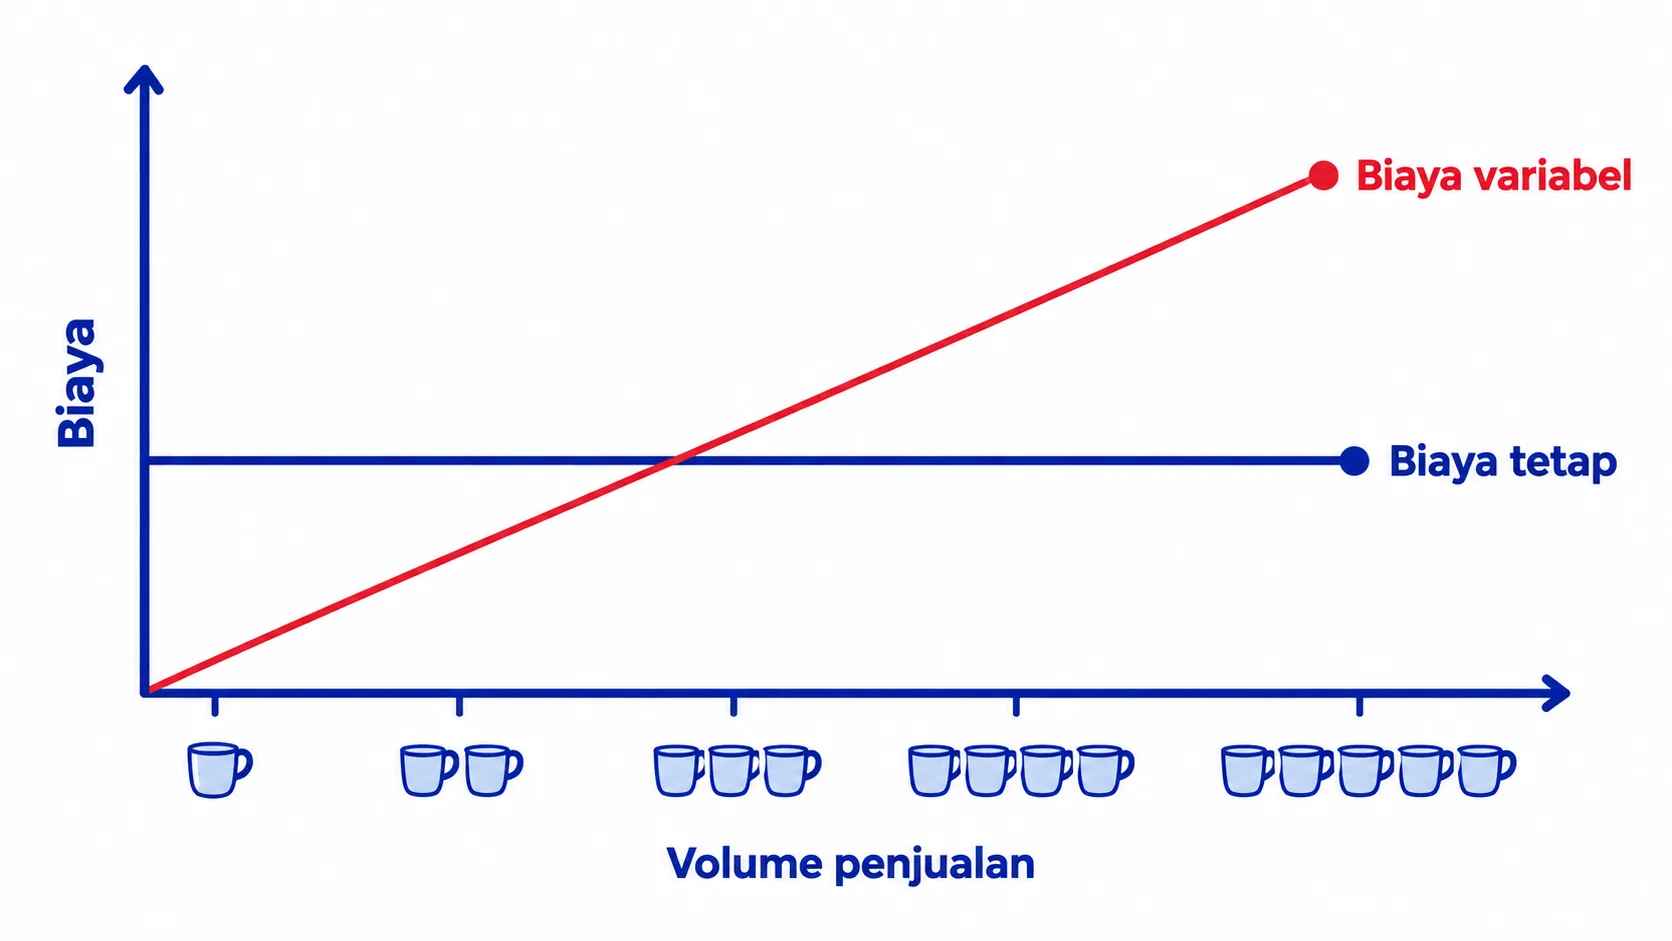
Biaya tetap adalah biaya yang jumlahnya relatif sama setiap bulan, berapa pun produk yang kamu jual. Laku 100 porsi atau 1.000 porsi, sewa tempat tetap dibayar penuh. Contohnya sewa, gaji karyawan bulanan, cicilan peralatan, dan langganan software.
Biaya variabel adalah biaya yang naik-turun mengikuti jumlah penjualan atau produksi. Semakin banyak yang terjual, semakin besar biayanya. Contohnya bahan baku, kemasan, ongkir yang kamu tanggung, dan potongan komisi marketplace per transaksi.
Cara mengujinya sederhana. Tanyakan pada setiap biaya: “Kalau bulan depan tidak ada penjualan sama sekali, apakah biaya ini tetap keluar?” Kalau jawabannya ya, itu biaya tetap. Kalau tidak, itu biaya variabel.
| Aspek | Biaya tetap | Biaya variabel |
|---|---|---|
| Hubungan dengan penjualan | Tidak berubah | Naik-turun mengikuti penjualan |
| Biaya per unit | Turun saat penjualan naik | Relatif sama per unit |
| Contoh | Sewa, gaji bulanan, langganan aplikasi | Bahan baku, kemasan, komisi per transaksi |
| Cara mengendalikan | Negosiasi kontrak, pilih ukuran yang pas | Efisiensi bahan, harga beli, resep |
Contoh biaya tetap dan variabel UMKM
Supaya lebih kebayang, berikut contoh dari tiga jenis usaha yang umum. Perhatikan bahwa satu jenis biaya bisa masuk kelompok berbeda di usaha yang berbeda. Gaji kurir, misalnya, bisa tetap kalau dibayar bulanan, dan bisa variabel kalau dibayar per pengiriman.
| Jenis usaha | Biaya tetap | Biaya variabel |
|---|---|---|
| Kedai kopi | Sewa tempat, gaji barista bulanan, cicilan mesin espresso | Biji kopi, susu, cup, gula aren |
| Toko online fashion | Sewa gudang kecil, gaji admin, langganan aplikasi stok | Harga beli barang, plastik kemasan, komisi marketplace |
| Jasa laundry kiloan | Sewa ruko, gaji operator, penyusutan mesin cuci | Deterjen, pewangi, plastik, sebagian listrik dan air |
Daftar ini juga membantu saat kamu menghitung HPP. Biaya variabel produksi biasanya masuk HPP per unit, sedangkan biaya tetap dibagi rata ke perkiraan jumlah produk. Langkah lengkapnya ada di catatan cara menghitung HPP.
Cara memisahkan biaya usaha dari mutasi rekening
Teori di atas mudah dipahami, tetapi praktiknya baru terasa saat kamu menghadapi ratusan baris mutasi. Berikut langkah sat-set yang bisa kamu kerjakan di spreadsheet dalam satu sore.
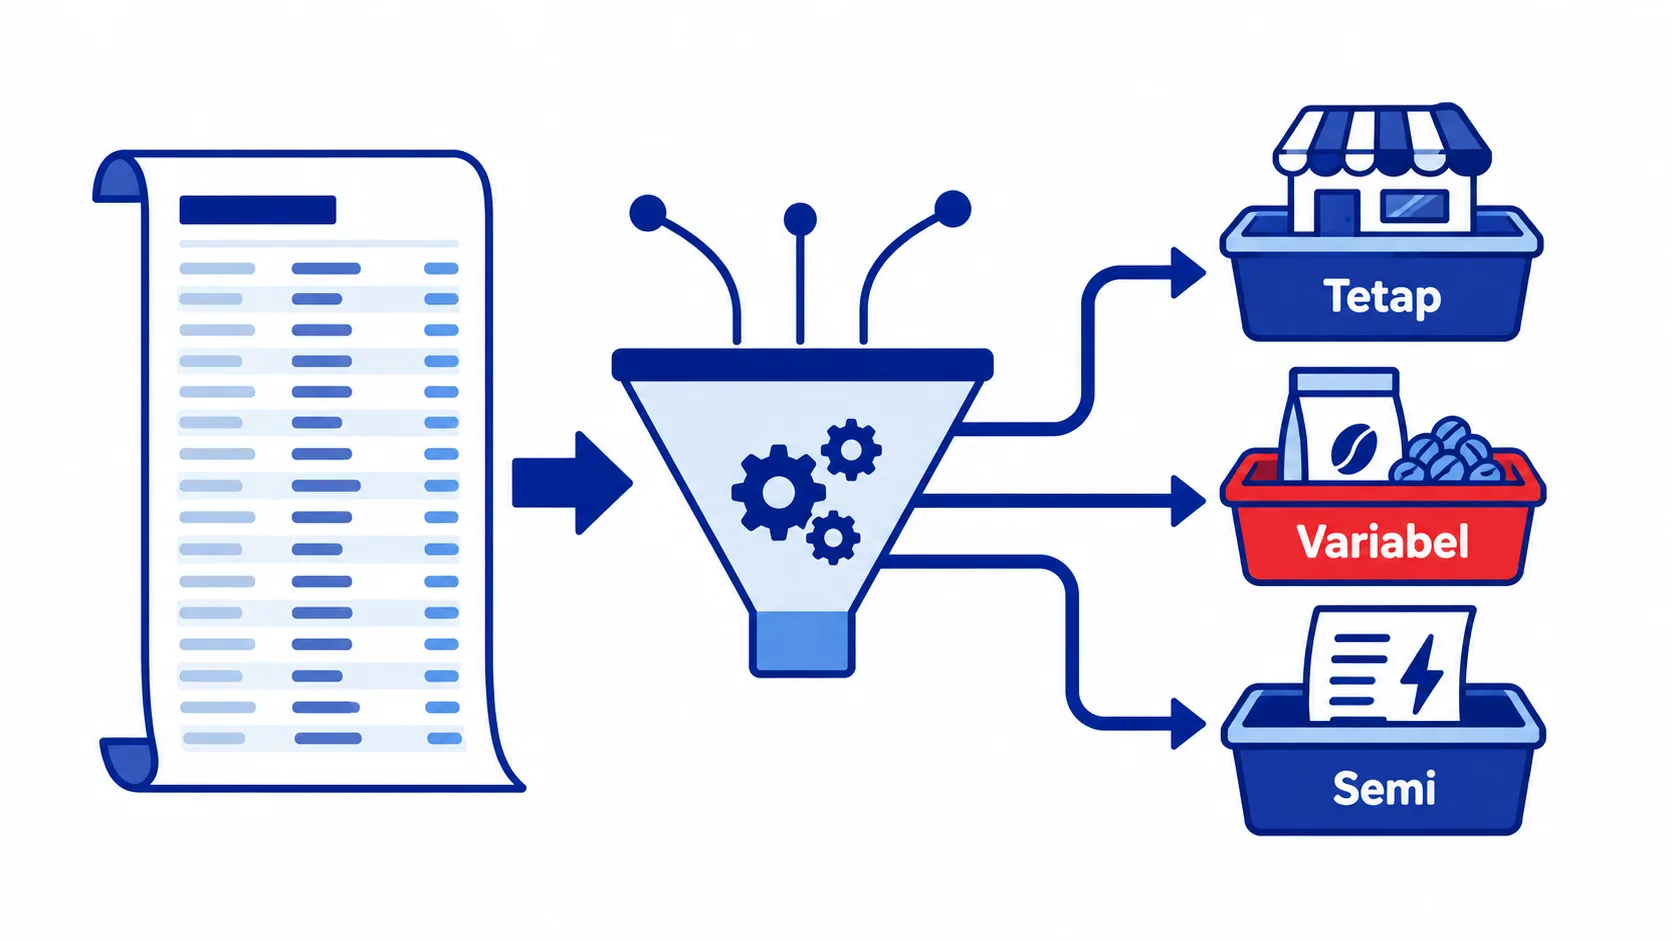
- Unduh mutasi rekening usaha untuk satu sampai tiga bulan terakhir, lalu salin ke spreadsheet.
- Buang transaksi yang bukan biaya, seperti transfer antarrekening, setoran modal, penarikan pribadi, dan pembayaran pokok pinjaman.
- Beri nama pos biaya untuk setiap transaksi, misalnya “Sewa”, “Bahan baku”, “Listrik”, “Ongkir”.
- Tambahkan kolom sifat biaya dengan tiga pilihan: Tetap, Variabel, atau Semi variabel.
- Jumlahkan per pos dan per sifat, lalu bandingkan antarbulan. Pos yang angkanya stabil biasanya tetap, pos yang ikut naik saat ramai biasanya variabel.
Kalau rekening usaha dan pribadimu masih bercampur, langkah kedua akan memakan waktu paling lama. Ini tanda yang baik untuk mulai memisahkannya, karena data yang bersih membuat setiap analisis berikutnya jauh lebih tenang.
Biaya semi variabel dan cara memecahnya
Ada biaya yang tidak sepenuhnya tetap dan tidak sepenuhnya variabel. Inilah biaya semi variabel: ada bagian dasar yang selalu dibayar, ditambah bagian yang naik saat usaha lebih sibuk. Contoh paling umum adalah listrik, air, paket internet dengan kuota tambahan, dan gaji karyawan yang terdiri dari gaji pokok plus bonus per penjualan.
Cara memecahnya tidak perlu memakai statistik yang berat. Untuk usaha kecil, metode titik tertinggi dan terendah sudah cukup. Ambil bulan dengan penjualan paling tinggi dan paling rendah, lalu bandingkan biayanya.
Biaya variabel per unit = (biaya bulan tertinggi − biaya bulan terendah) ÷ (penjualan bulan tertinggi − penjualan bulan terendah)
Contohnya tagihan listrik Laundry Bu Ratna:
| Bulan | Jumlah order | Tagihan listrik |
|---|---|---|
| Juni (terendah) | 600 order | Rp1.500.000 |
| Juli (tertinggi) | 1.000 order | Rp2.100.000 |
Data simulasi, bukan hasil klien.
Selisih tagihan Rp600.000 dibagi selisih 400 order menghasilkan Rp1.500 per order. Itulah bagian variabelnya. Bagian tetapnya didapat dari tagihan Juni dikurangi 600 × Rp1.500, yaitu Rp600.000 per bulan. Jadi, listrik laundry ini terdiri dari Rp600.000 tetap ditambah Rp1.500 untuk setiap order.
Memakai hasil pemilahan untuk BEP dan anggaran
Setelah biaya terpilah, kamu punya dua angka yang sangat berguna: total biaya tetap per bulan dan biaya variabel per unit. Dua angka ini adalah bahan utama untuk menghitung titik impas, yaitu jumlah penjualan minimal agar usaha tidak rugi.
Misalnya biaya tetap Laundry Bu Ratna Rp9.000.000 per bulan, harga rata-rata Rp30.000 per order, dan biaya variabel Rp12.000 per order. Setiap order menyumbang Rp18.000 untuk menutup biaya tetap, sehingga titik impasnya 500 order per bulan. Pembahasan lengkapnya ada di catatan break even point. Data simulasi, bukan hasil klien.
Untuk anggaran, pemilahan ini membuat proyeksi lebih realistis. Biaya tetap cukup ditulis sebagai angka bulanan, sedangkan biaya variabel dihitung dari target penjualan dikali biaya per unit. Saat target berubah, anggaranmu ikut menyesuaikan secara otomatis. Contoh templatnya ada di catatan anggaran usaha.
Di laporan laba rugi sederhana, kamu juga bisa menambahkan satu baris “margin kontribusi” (penjualan dikurangi biaya variabel) sebelum biaya tetap. Baris ini menunjukkan seberapa kuat penjualanmu menutup biaya tetap setiap bulan.
Hal yang perlu dicek ulang setiap beberapa bulan
Pemilahan biaya bukan pekerjaan sekali jadi. Usaha berubah, dan sifat biaya bisa ikut berubah. Jadwalkan pengecekan setiap tiga bulan, atau setiap ada perubahan besar seperti pindah lokasi atau menambah karyawan.
- Biaya tetap yang diam-diam bertambah, misalnya langganan aplikasi yang sudah tidak dipakai.
- Biaya variabel per unit yang naik karena harga bahan atau tarif ongkir berubah.
- Perubahan skema gaji, misalnya dari bulanan ke per order, yang menggeser biaya tetap menjadi variabel.
- Biaya tahunan yang terlupa, seperti perpanjangan izin atau servis mesin. Bagi rata per bulan dan masukkan ke biaya tetap.
Pertanyaan yang sering muncul
Apakah gaji karyawan termasuk biaya tetap?
Gaji bulanan yang dibayar sama besar setiap bulan termasuk biaya tetap. Kalau karyawan dibayar per order, per jam lembur, atau mendapat komisi penjualan, bagian itu termasuk biaya variabel. Gaji pokok plus komisi termasuk biaya semi variabel.
Bagaimana cara memisahkan biaya usaha kalau rekening masih bercampur dengan pribadi?
Mulai dengan menandai transaksi pribadi di mutasi lalu mengeluarkannya dari hitungan. Setelah itu, buka rekening khusus usaha supaya bulan berikutnya tidak perlu memilah lagi. Proses ini memang memakan waktu di awal, tetapi hanya perlu dilakukan sekali.
Apakah biaya semi variabel boleh dimasukkan ke satu kelompok saja?
Untuk biaya yang nilainya kecil, menggolongkannya ke kelompok yang paling dominan biasanya cukup. Untuk biaya yang besar seperti listrik usaha produksi atau gaji dengan komisi, sebaiknya dipecah supaya hitungan titik impas lebih akurat.
Mulai dari satu bulan mutasi dulu
Biaya tetap tidak berubah mengikuti penjualan, biaya variabel ikut naik-turun, dan biaya semi variabel punya keduanya. Dengan memilah mutasi rekening ke tiga kelompok ini, kamu mendapat bahan untuk menghitung titik impas, menyusun anggaran, dan menentukan harga dengan lebih yakin.
Kalau kamu ingin memilah biaya usahamu bareng dan menyusun laporan yang bisa dipakai untuk mengambil keputusan, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisi usahamu lewat ngobrol dengan kami.