Break even point: cara menghitung BEP usaha kecil dan contohnya
Cara menghitung break even point usaha kecil dalam unit dan rupiah, contoh kedai kopi, target penjualan harian, dan kapan balik modal. Hitung BEP-mu sekarang.
Diterbitkan 12 September 2026
Kedai sudah buka tiga bulan. Hari Sabtu ramai, hari Selasa sepi, dan setiap akhir bulan kamu masih belum yakin: sebenarnya berapa gelas per hari yang perlu terjual supaya usaha ini tidak nombok? Pertanyaan ini punya jawaban yang bisa dihitung, namanya break even point atau titik impas.
Di catatan ini kami bahas cara menghitung BEP dalam unit dan rupiah dengan contoh kedai kopi, lalu mengubahnya menjadi target penjualan harian yang bisa ditempel di dekat kasir. Di akhir, kita juga bahas kapan usaha balik modal, karena dua hal ini sering tertukar.
Apa itu break even point?
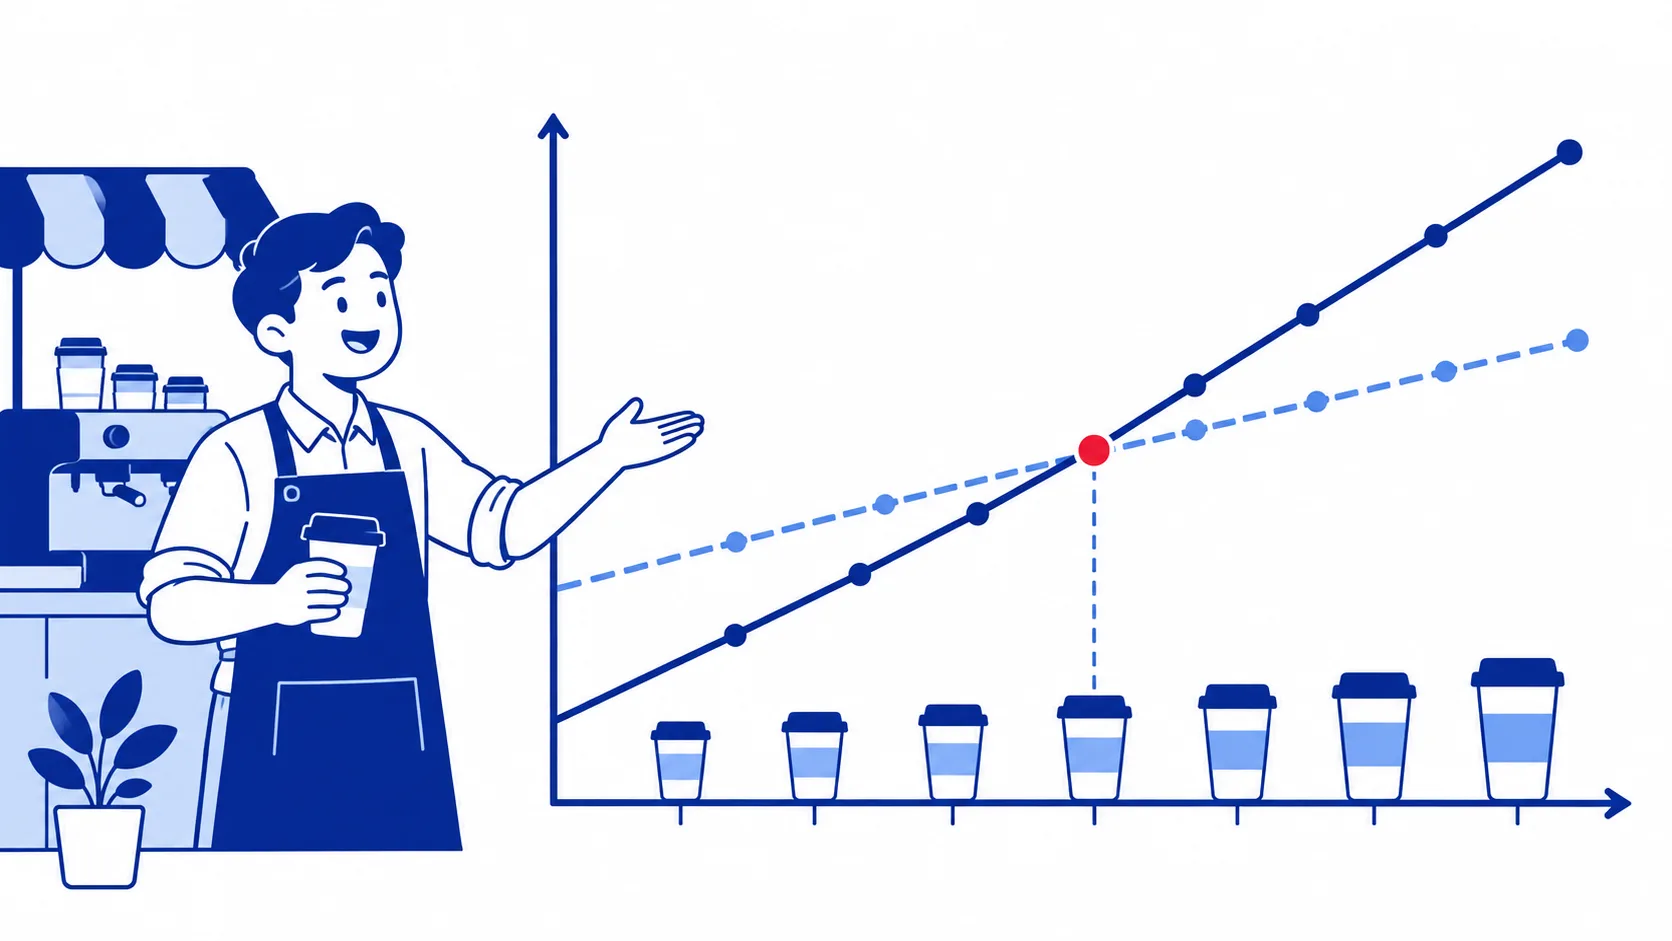
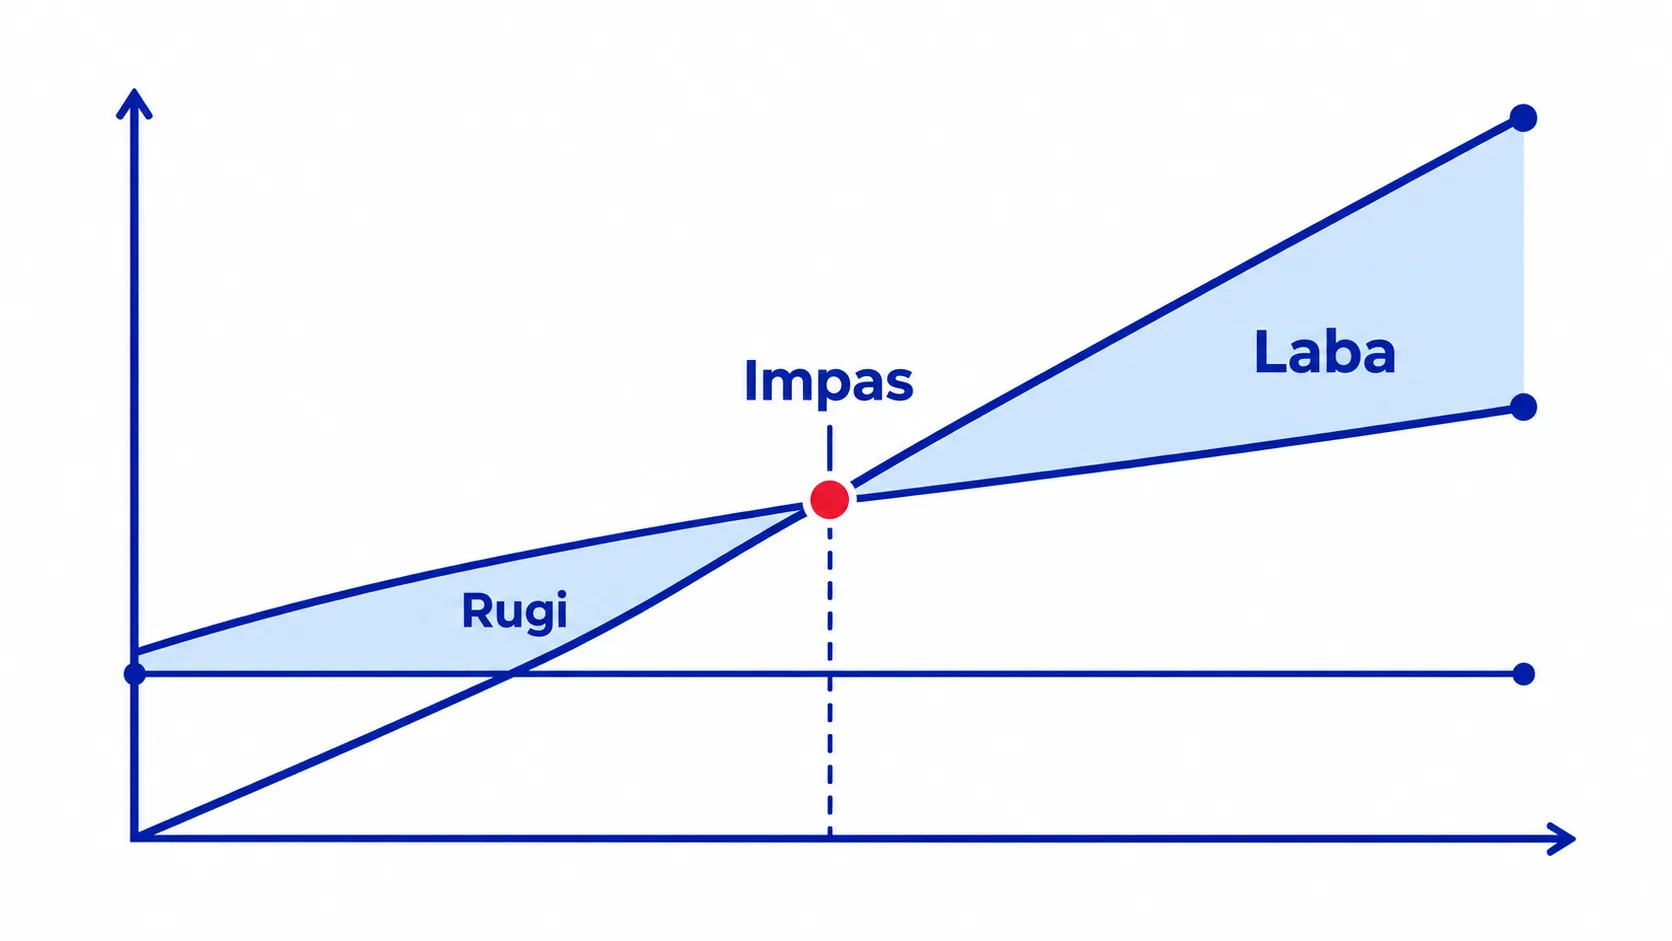
Break even point (BEP) adalah titik ketika total pendapatan sama persis dengan total biaya. Di titik itu usahamu tidak untung dan tidak rugi. Setiap penjualan di atas BEP menjadi laba, dan setiap kekurangan di bawahnya menjadi rugi.
BEP berguna untuk tiga keputusan sehari-hari: menentukan target penjualan, menguji harga jual, dan menimbang apakah biaya baru, misalnya karyawan tambahan, masih masuk akal.
BEP juga membantu membaca laporan laba rugi dengan cara yang lebih tajam. Kalau bulan lalu rugi, kamu bisa langsung melihat sumbernya: penjualan yang belum mencapai titik impas, atau titik impasnya yang terlalu tinggi karena biaya tetap membengkak. Dua masalah ini butuh solusi yang berbeda. Yang pertama diatasi dengan menambah penjualan, yang kedua dengan merapikan struktur biaya.
Bahan menghitung BEP: biaya tetap, biaya variabel, dan margin kontribusi
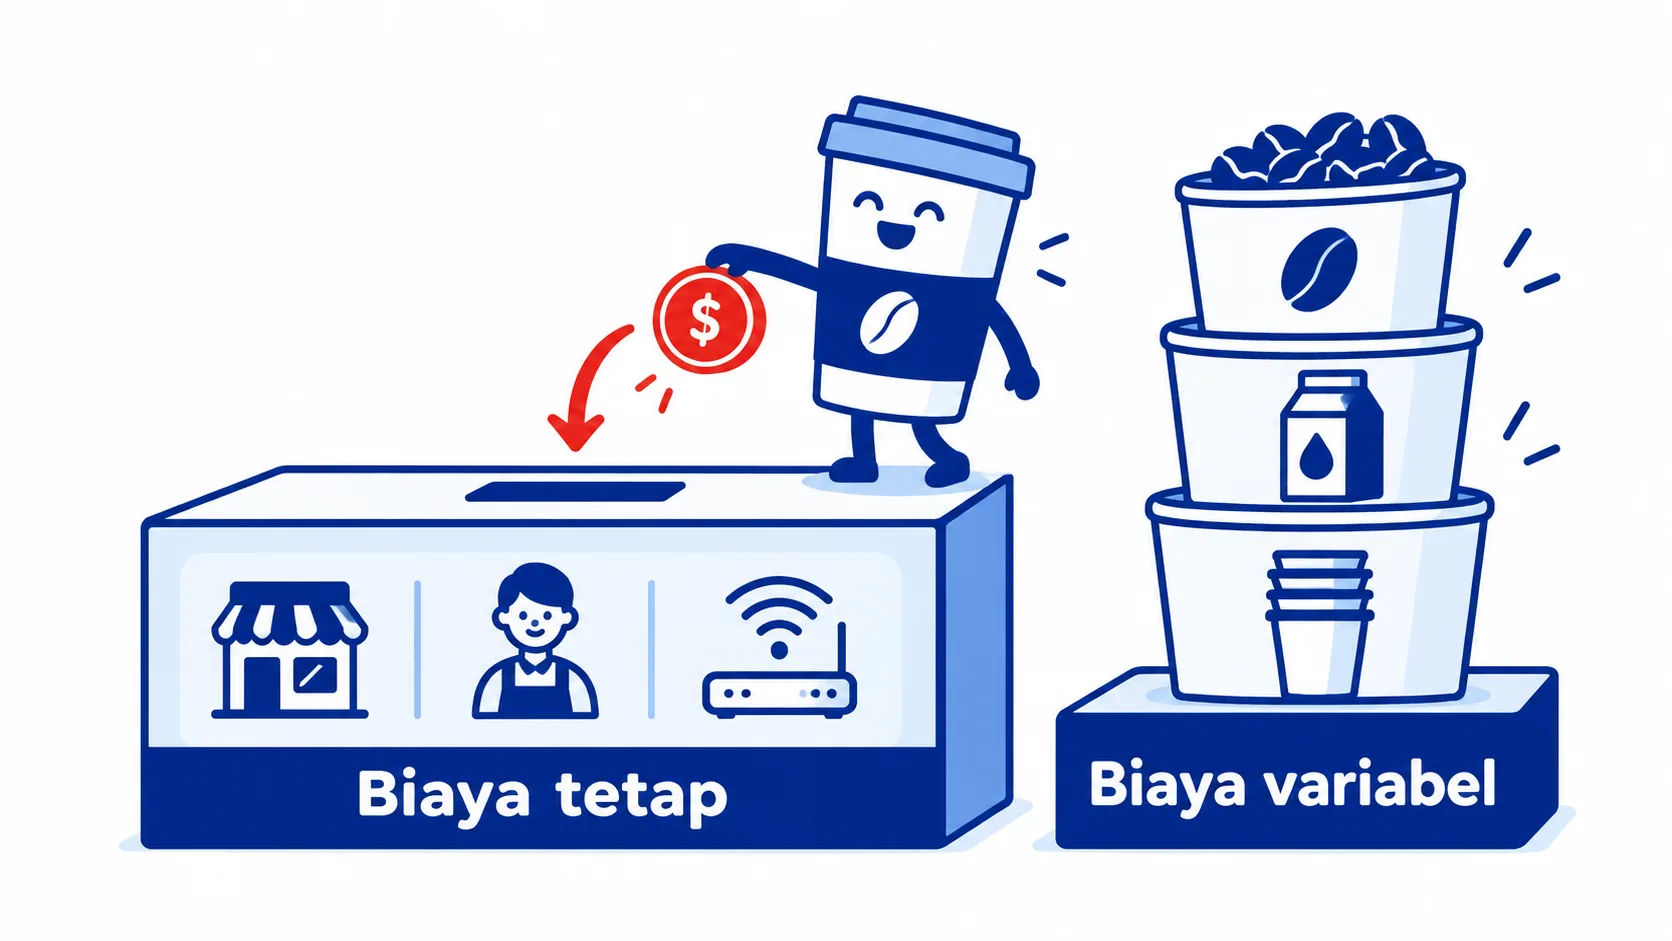
Sebelum masuk rumus, pisahkan biaya usahamu menjadi dua kelompok:
- Biaya tetap: biaya yang dibayar walaupun tidak ada penjualan, seperti sewa, gaji bulanan, internet, dan cicilan alat.
- Biaya variabel: biaya yang naik-turun mengikuti jumlah penjualan, seperti bahan baku, kemasan, dan potongan aplikasi per pesanan.
Kalau kamu belum yakin cara memisahkannya, panduannya ada di catatan biaya tetap dan biaya variabel. Biaya variabel per unit biasanya sama dengan komponen bahan dan kemasan di HPP per porsi.
Dari dua angka itu, kamu bisa menghitung margin kontribusi, yaitu sisa harga jual setelah dikurangi biaya variabel. Sisa inilah yang dipakai untuk “mencicil” biaya tetap.
Margin kontribusi per unit = harga jual − biaya variabel per unit
Cara menghitung BEP usaha kecil: rumus unit dan rupiah
Ada dua bentuk BEP yang paling sering dipakai.
BEP unit = biaya tetap per bulan ÷ margin kontribusi per unit
BEP rupiah = biaya tetap per bulan ÷ rasio margin kontribusi
Rasio margin kontribusi adalah margin kontribusi dibagi harga jual. BEP unit cocok untuk usaha dengan satu produk utama atau harga yang mirip. BEP rupiah lebih praktis untuk usaha dengan banyak produk, karena kamu cukup memakai rasio rata-rata.
Contoh BEP unit dan rupiah: kedai kopi Dimas
Dimas menjual kopi susu Rp20.000 per gelas. Biaya bahan dan kemasan Rp9.000 per gelas, jadi margin kontribusinya Rp11.000 atau 55% dari harga jual.
| Biaya tetap per bulan | Jumlah |
|---|---|
| Sewa tempat | Rp3.000.000 |
| Gaji satu barista | Rp4.500.000 |
| Listrik, air, dan internet | Rp800.000 |
| Perawatan dan penyusutan alat | Rp500.000 |
| Total biaya tetap | Rp8.800.000 |
Data simulasi, bukan hasil klien.
Sekarang hitung BEP-nya:
- BEP unit: Rp8.800.000 ÷ Rp11.000 = 800 gelas per bulan.
- BEP rupiah: Rp8.800.000 ÷ 55% = Rp16.000.000 per bulan.
- Cek silang: 800 gelas × Rp20.000 = Rp16.000.000. Angkanya cocok.
Artinya, gelas ke-801 di bulan itu adalah gelas pertama yang menghasilkan laba untuk Dimas.
Dari BEP ke target penjualan harian
Angka bulanan sulit dipantau di tengah kesibukan. Bagi dengan jumlah hari buka supaya menjadi target harian. Kedai Dimas buka 26 hari sebulan.
Target unit = (biaya tetap + target laba) ÷ margin kontribusi per unit
| Target | Gelas per bulan | Gelas per hari (26 hari, dibulatkan ke atas) |
|---|---|---|
| Impas, laba Rp0 | 800 | 31 |
| Laba Rp3.300.000 | 1.100 | 43 |
| Laba Rp5.500.000 | 1.300 | 50 |
Data simulasi, bukan hasil klien.
Angka per hari ini bisa ditulis di papan kecil di belakang kasir. Saat jam tutup, tim langsung tahu apakah hari itu di atas atau di bawah target. Kalau hari kerja rata-rata hanya 25 gelas, Dimas tahu hari Sabtu dan Minggu perlu menutup kekurangannya, atau ada strategi yang perlu diubah.
Kapan usaha balik modal?
BEP dan balik modal adalah dua hal berbeda. BEP menjawab “berapa penjualan supaya bulan ini tidak rugi”. Balik modal menjawab “kapan uang yang kutanam di awal kembali”.
Lama balik modal = modal awal ÷ laba bersih per bulan
Misalnya Dimas menanam modal awal Rp33.000.000 untuk mesin kopi, renovasi, dan perlengkapan. Kalau kedainya rata-rata menjual 1.100 gelas per bulan dengan laba Rp3.300.000, modal awalnya kembali dalam sekitar 10 bulan. Data simulasi, bukan hasil klien.
Hitungan ini mengandaikan laba stabil, padahal bulan-bulan awal biasanya masih di bawah BEP. Karena itu, siapkan cadangan biaya operasional untuk beberapa bulan pertama saat menghitung modal. Rinciannya ada di catatan cara menghitung modal usaha.
Cara menurunkan BEP
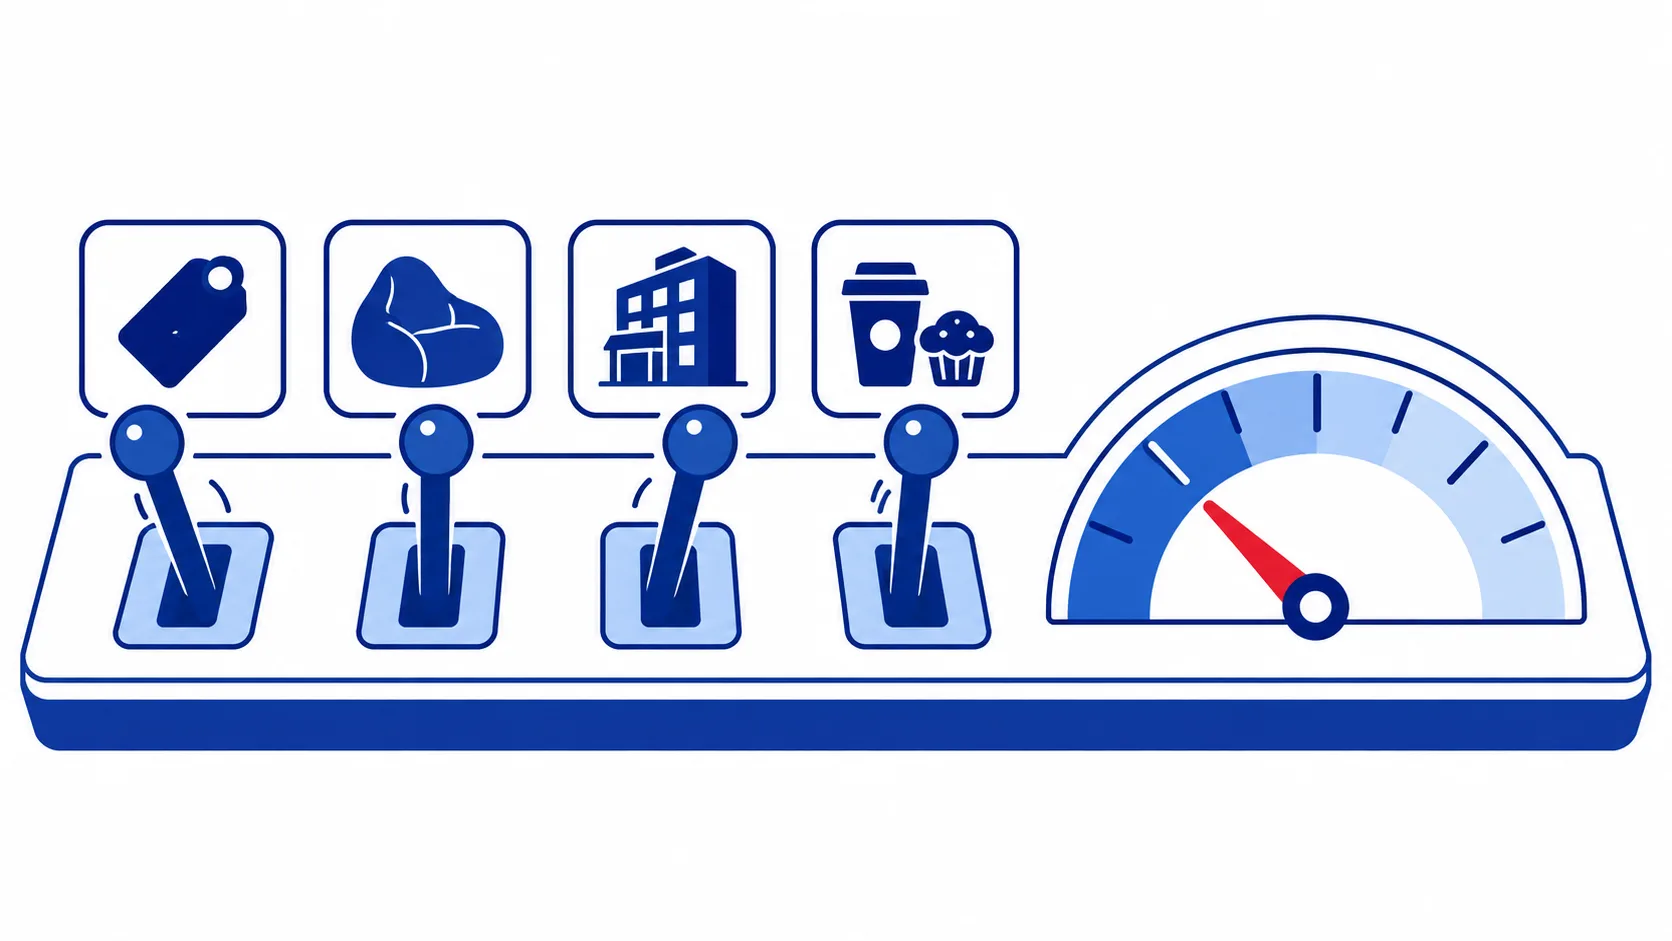
Kalau target harian terasa terlalu tinggi, ada empat tuas yang bisa digerakkan:
- Naikkan harga jual dengan wajar. Kenaikan Rp2.000 per gelas mengubah margin kontribusi Dimas menjadi Rp13.000 dan BEP turun ke sekitar 677 gelas. Pahami dulu bedanya margin dan markup sebelum mengubah harga.
- Tekan biaya variabel. Negosiasi harga bahan atau ganti kemasan yang lebih efisien tanpa mengorbankan kualitas.
- Kurangi biaya tetap. Tinjau langganan dan biaya bulanan yang tidak lagi berguna.
- Dorong produk bermargin tinggi. Paket kopi dan camilan, misalnya, sering punya margin kontribusi lebih besar daripada kopi saja.
Pertanyaan yang sering muncul
Bagaimana menghitung BEP kalau produknya banyak?
Pakai BEP rupiah dengan rasio margin kontribusi rata-rata. Hitung total penjualan dan total biaya variabel sebulan dari pembukuanmu, lalu cari rasionya: (penjualan − biaya variabel) ÷ penjualan. Biaya tetap dibagi rasio itu menghasilkan omzet impas bulanan.
Apakah gaji pemilik masuk biaya tetap?
Sebaiknya iya, kalau kamu ikut bekerja di usaha itu. Tanpa gaji pemilik, BEP terlihat lebih rendah dari kenyataan, dan usaha yang “impas” sebenarnya belum membayar waktumu.
Seberapa sering BEP perlu dihitung ulang?
Setiap ada perubahan besar pada harga jual, harga bahan, atau biaya tetap, misalnya pindah tempat atau menambah karyawan. Di luar itu, meninjau BEP setiap tiga sampai enam bulan sudah cukup untuk usaha kecil.
Mulai dari angka impasmu
Break even point dihitung dari biaya tetap dibagi margin kontribusi per unit, atau dibagi rasio margin kontribusi untuk versi rupiah. Ubah hasilnya menjadi target harian, pantau setiap hari, dan bedakan dengan hitungan balik modal yang melihat modal awal.
Kalau kamu ingin menghitung BEP dan target penjualan usahamu bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisi usahamu dan ngobrol dengan kami.