Margin dan markup: bedanya, rumusnya, dan tabel konversinya
Margin dan markup sering tertukar saat menetapkan harga. Pahami bedanya, cara menghitung margin keuntungan, dan pakai tabel konversinya supaya laba aman.
Diterbitkan 23 Agustus 2026
“Aku ambil untung 30% kok dari setiap produk.” Kalimat ini terdengar jelas, tapi coba tanya balik: 30% dari apa? Dari harga modal, atau dari harga jual? Dua jawaban itu menghasilkan angka laba yang berbeda, dan selisihnya bisa menggerus keuntungan pelan-pelan tanpa terasa, terutama kalau kamu juga sering memberi diskon.
Di catatan ini kami luruskan perbedaan margin dan markup, cara menghitung keduanya, tabel konversi yang bisa langsung kamu pakai, dan contoh bagaimana tertukarnya dua istilah ini bisa membuat laba bulanan lebih kecil dari rencana. Siapkan daftar HPP produkmu, kita hitung bareng.
Beda margin dan markup
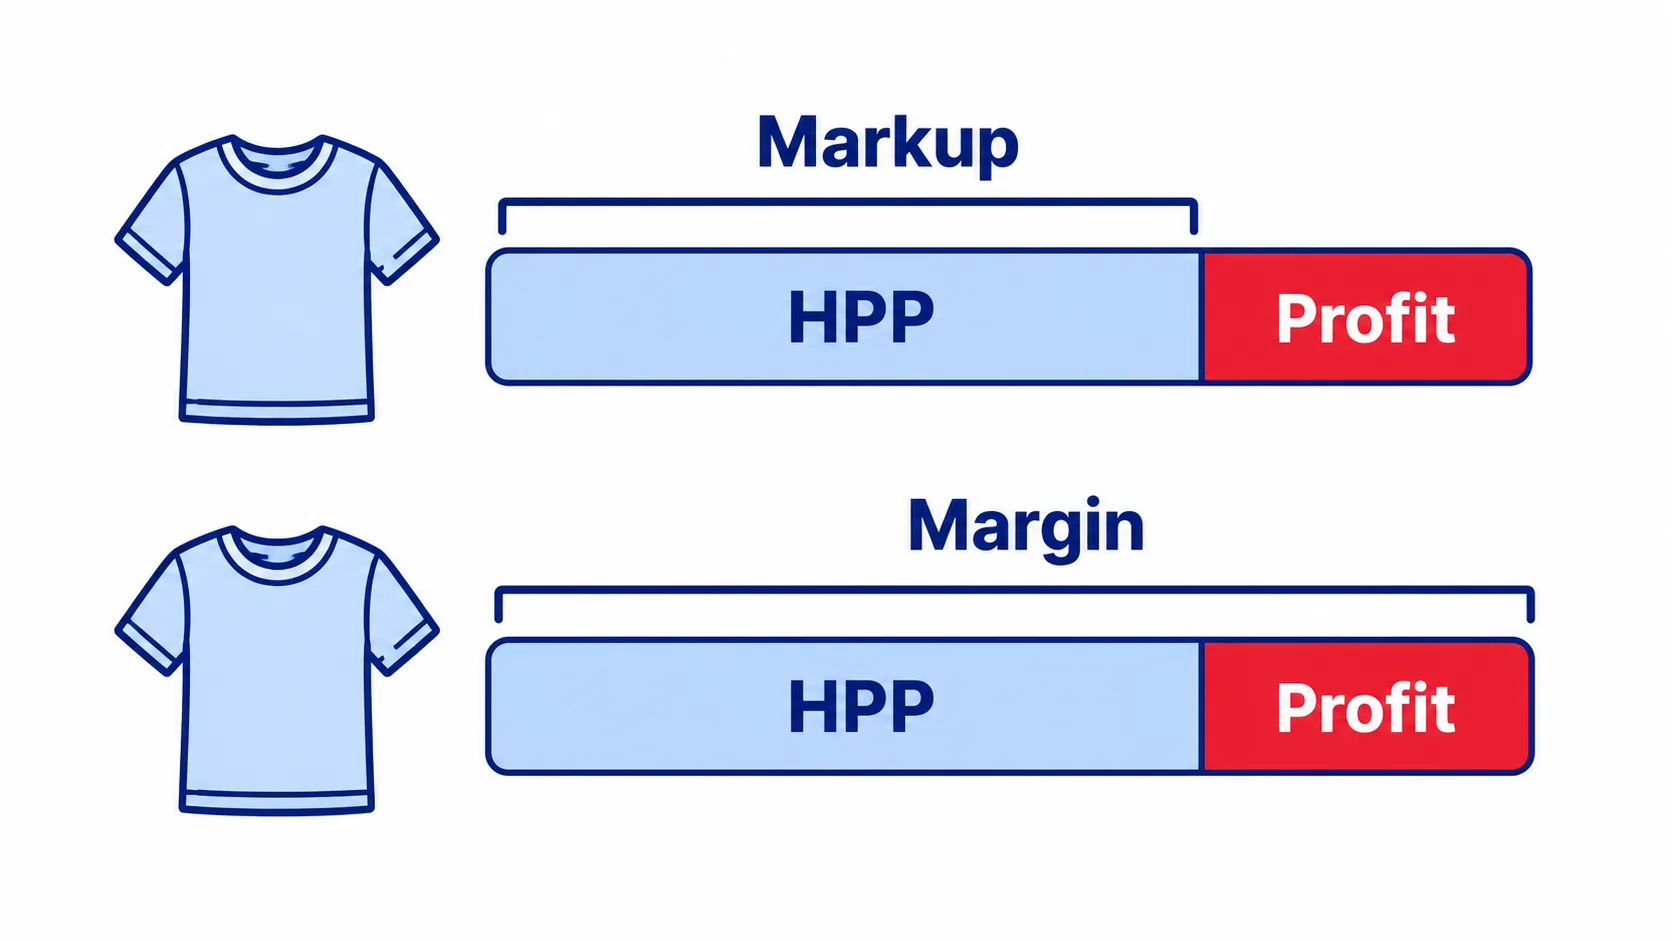
Keduanya sama-sama mengukur keuntungan kotor, yaitu harga jual dikurangi harga pokok (HPP). Bedanya ada pada angka pembaginya.
- Markup membandingkan keuntungan dengan HPP. Pertanyaannya: “Berapa persen aku tambahkan di atas modal?”
- Margin membandingkan keuntungan dengan harga jual. Pertanyaannya: “Dari setiap rupiah penjualan, berapa persen yang jadi keuntungan kotor?”
Markup = (harga jual − HPP) ÷ HPP × 100%
Margin = (harga jual − HPP) ÷ harga jual × 100%
Contohnya, kaos dengan HPP Rp50.000 dijual Rp75.000. Keuntungannya Rp25.000. Markupnya 50% (Rp25.000 ÷ Rp50.000), sedangkan marginnya 33,3% (Rp25.000 ÷ Rp75.000). Produk yang sama, keuntungan yang sama, tetapi dua persentase yang berbeda.
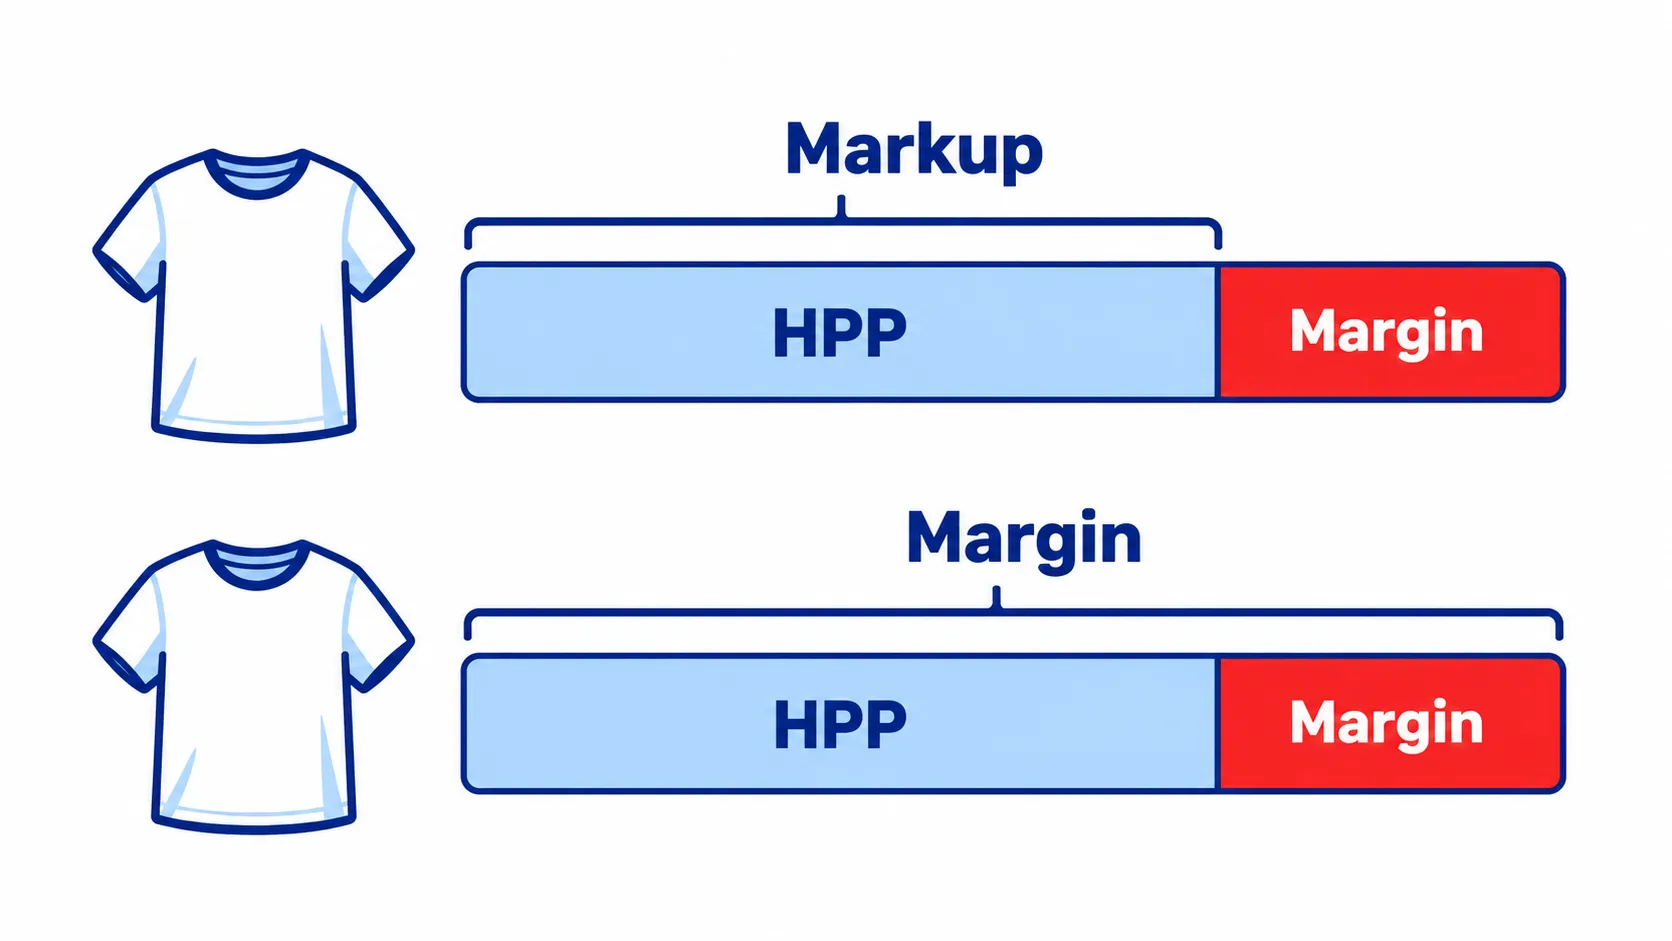
Karena harga jual selalu lebih besar dari HPP, margin selalu lebih kecil dari markup untuk produk yang sama. Margin juga tidak mungkin mencapai 100%, sedangkan markup bisa 100%, 200%, atau lebih.
Di lapangan, pemasok dan reseller biasanya bicara dengan markup karena mudah dihitung dari harga beli, sedangkan laporan keuangan memakai margin. Karena itu, setiap kali mendengar “untung 30%”, biasakan bertanya balik: dari modal atau dari harga jual?
Cara menghitung margin keuntungan
Ada dua situasi yang paling sering muncul: kamu sudah punya harga jual dan ingin tahu marginnya, atau kamu punya target margin dan ingin menentukan harga jualnya.
Situasi 1: menghitung margin dari harga yang sudah ada.
- Kurangi harga jual dengan HPP per unit.
- Bagi hasilnya dengan harga jual.
- Kalikan 100%.
Situasi 2: menentukan harga jual dari target margin. Ini yang paling sering terbalik. Rumusnya bukan HPP dikali (1 + margin), melainkan:
Harga jual = HPP ÷ (1 − target margin)
Misalnya HPP keripik Rp12.000 dan kamu ingin margin 40%. Harga jualnya Rp12.000 ÷ 0,6 = Rp20.000. Cek balik: keuntungan Rp8.000 dibagi Rp20.000 sama dengan 40%. Cara menghitung HPP per unit dengan rapi ada di catatan cara menghitung HPP.
Markup 30 persen artinya apa?
Markup 30% artinya harga jual adalah HPP ditambah 30% dari HPP. Kalau HPP Rp10.000, harga jualnya Rp13.000. Marginnya bukan 30%, melainkan Rp3.000 ÷ Rp13.000, sekitar 23,1%.
Selisih tujuh poin ini terlihat kecil, tetapi terasa besar saat dikalikan ribuan transaksi. Berikut tabel konversi yang bisa kamu simpan di dekat meja kasir.
| Markup | Margin setara | Harga jual jika HPP Rp10.000 |
|---|---|---|
| 20% | 16,7% | Rp12.000 |
| 25% | 20,0% | Rp12.500 |
| 30% | 23,1% | Rp13.000 |
| 40% | 28,6% | Rp14.000 |
| 50% | 33,3% | Rp15.000 |
| 66,7% | 40,0% | Rp16.667 |
| 100% | 50,0% | Rp20.000 |
| 150% | 60,0% | Rp25.000 |
Margin = markup ÷ (1 + markup)
Markup = margin ÷ (1 − margin)
Contoh: laba yang hilang karena istilah tertukar
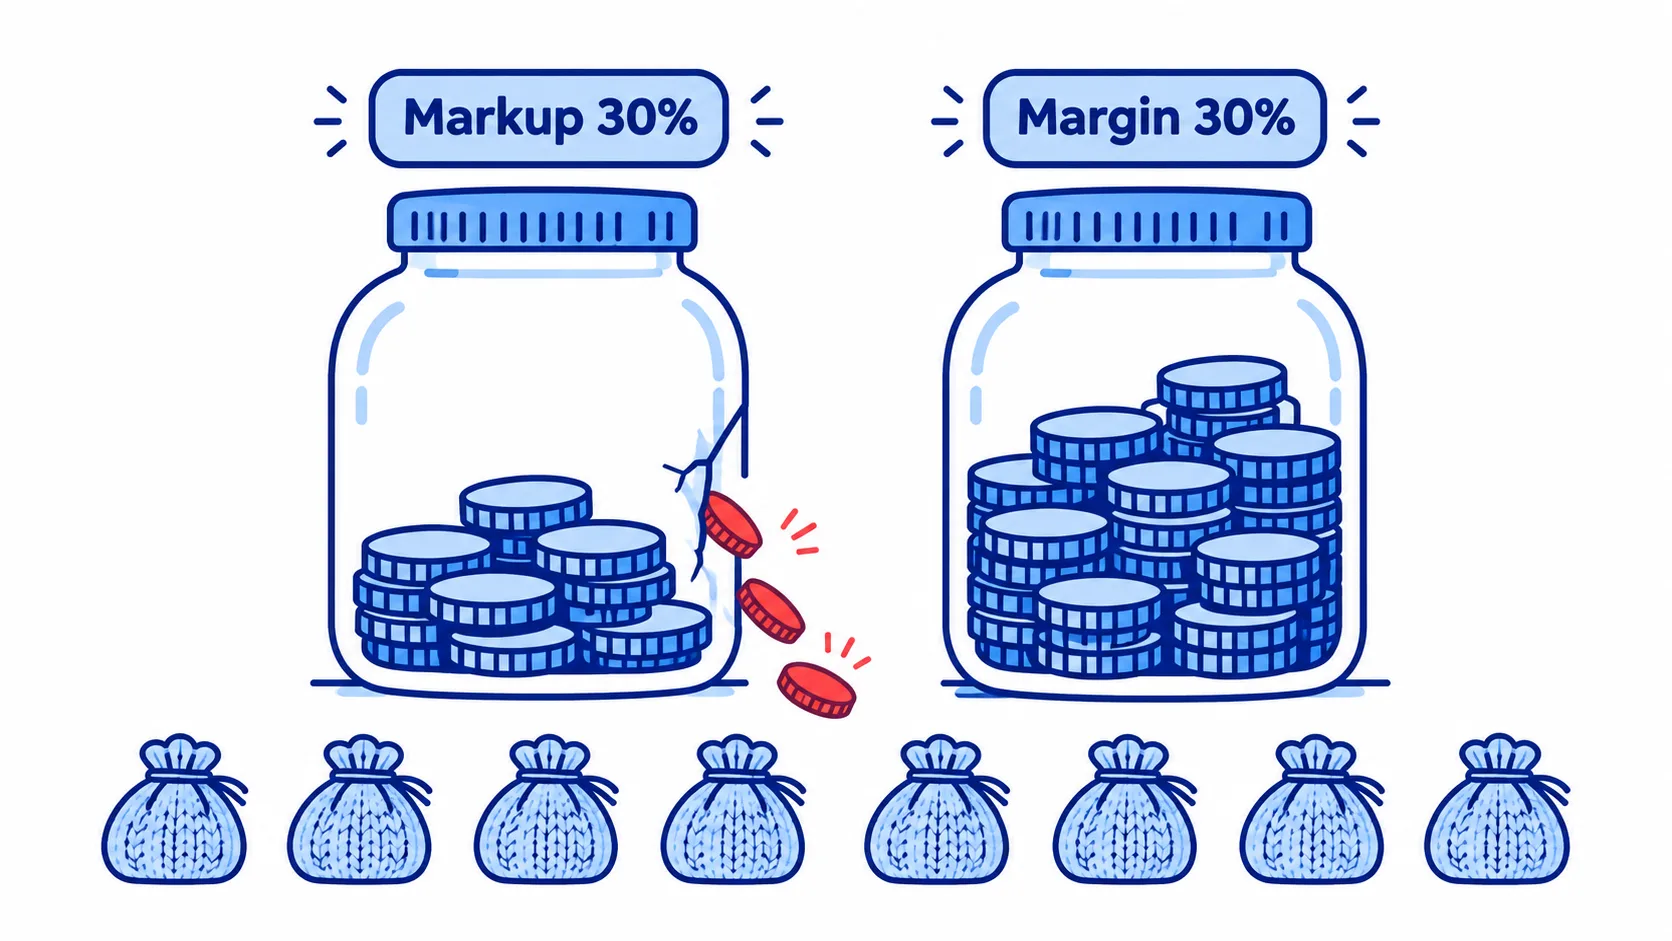
Bu Lestari menjual tas rajut dengan HPP Rp200.000. Ia menargetkan margin 30% karena biaya operasional, komisi marketplace, dan gaji penjahit sudah dihitung berdasarkan angka itu. Masalahnya, saat menetapkan harga, ia menambahkan 30% di atas HPP.
| Keterangan | Markup 30% (yang terjadi) | Margin 30% (yang direncanakan) |
|---|---|---|
| HPP per tas | Rp200.000 | Rp200.000 |
| Harga jual | Rp260.000 | Rp285.700 |
| Keuntungan kotor per tas | Rp60.000 | Rp85.700 |
| Margin | 23,1% | 30,0% |
| Penjualan 100 tas per bulan | Rp6.000.000 | Rp8.570.000 |
Data simulasi, bukan hasil klien.
Harga Rp285.700 adalah pembulatan dari Rp200.000 ÷ 0,7. Selisihnya Rp2.570.000 per bulan, atau lebih dari Rp30 juta setahun. Uang itu tidak hilang karena boros, tetapi karena satu istilah yang tertukar sejak awal.
Margin, diskon, dan biaya lain di luar HPP
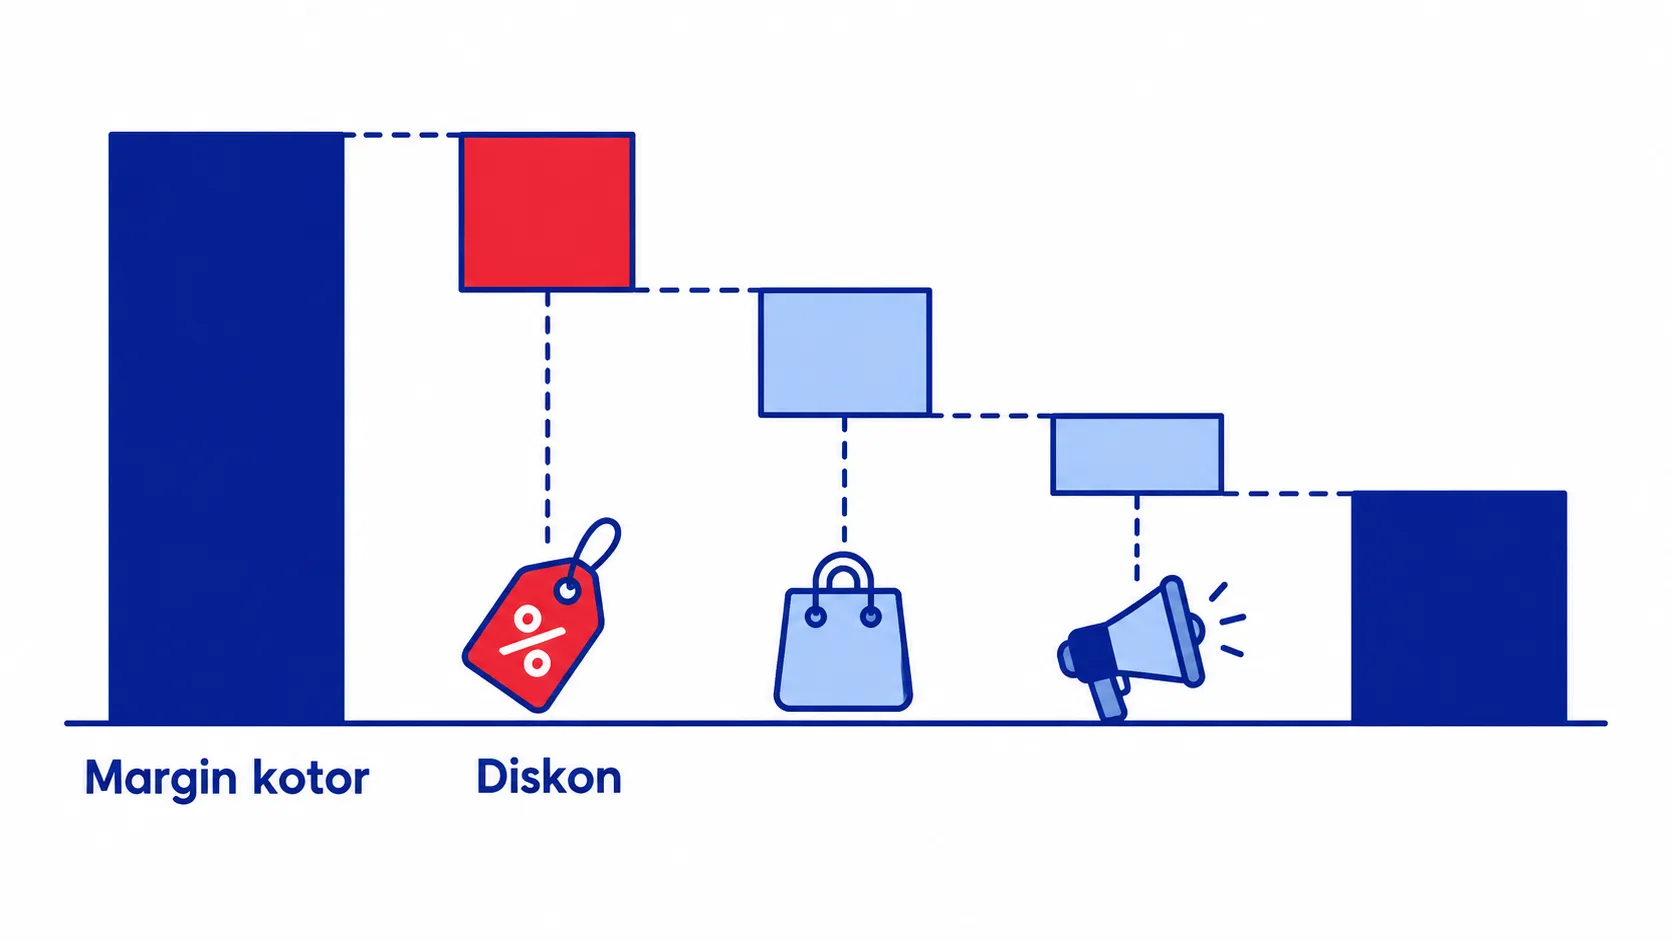
Margin yang tipis paling cepat tergerus saat ada diskon. Diskon memotong harga jual, sedangkan HPP tetap. Kaos dengan HPP Rp50.000 yang dijual Rp75.000 punya keuntungan Rp25.000. Kalau diberi diskon 20%, harganya jadi Rp60.000 dan keuntungannya tinggal Rp10.000. Marginnya turun dari 33,3% menjadi 16,7%. Cara menghitung diskon yang tetap aman ada di catatan cara menghitung diskon.
Ingat juga bahwa margin di sini masih margin kotor. Komisi marketplace, ongkir yang ditanggung penjual, iklan, dan biaya tetap belum dikurangi. Karena itu, target margin kotor perlu cukup besar untuk menutup semuanya. Untuk tahu berapa unit yang perlu terjual agar biaya tetap tertutup, pakai hitungan di catatan break even point.
Kalau usahamu menjual jasa, logikanya sama, hanya HPP-nya berupa waktu dan biaya pengerjaan. Contoh lengkapnya ada di catatan menentukan harga jasa.
Langkah sat-set merapikan harga dengan margin
Supaya kejadian seperti Bu Lestari tidak terulang, rapikan harga produkmu dengan urutan berikut. Untuk usaha dengan banyak produk, mulai dari sepuluh produk terlaris dulu.
- Tulis HPP terbaru per unit untuk setiap produk, termasuk kemasan.
- Tentukan target margin kotor dari kebutuhan biaya bulanan, bukan dari kebiasaan atau tebakan.
- Hitung harga minimal dengan rumus HPP ÷ (1 − target margin), lalu bulatkan ke atas.
- Bandingkan dengan harga yang berlaku sekarang dan tandai produk yang marginnya di bawah target.
- Putuskan tindak lanjutnya: naikkan harga bertahap, cari bahan yang lebih efisien, atau jadikan produk itu pelengkap saja.
- Pantau margin rata-rata setiap bulan lewat laporan laba rugi sederhana, yaitu laba kotor dibagi penjualan.
Simpan semuanya di satu spreadsheet dengan kolom HPP, harga jual, markup, dan margin. Begitu harga bahan naik, kamu cukup mengganti HPP dan langsung melihat produk mana yang perlu disesuaikan.
Pertanyaan yang sering muncul
Mana yang lebih baik dipakai, margin atau markup?
Keduanya berguna untuk hal yang berbeda. Markup praktis untuk menetapkan harga dari HPP, sedangkan margin lebih cocok untuk membaca laporan laba rugi dan membandingkan produk. Yang penting, sepakati satu istilah di tim supaya angka targetnya tidak tertukar.
Berapa margin keuntungan yang ideal untuk UMKM?
Tidak ada satu angka yang cocok untuk semua jenis usaha. Margin kotor perlu cukup untuk menutup biaya operasional dan menyisakan laba bersih. Cara paling aman adalah menghitung mundur dari biaya bulananmu, lalu membandingkannya dengan harga pesaing.
Bagaimana cara mengubah markup menjadi margin?
Bagi markup dengan 1 ditambah markup. Markup 50% berarti 0,5 ÷ 1,5, yaitu margin 33,3%. Sebaliknya, untuk mengubah margin menjadi markup, bagi margin dengan 1 dikurangi margin.
Satu istilah, harga yang lebih tenang
Markup dihitung dari HPP, margin dihitung dari harga jual. Markup 30% hanya setara margin sekitar 23%, dan untuk mencapai margin tertentu, harga jualnya adalah HPP dibagi (1 − margin). Pastikan semua orang di usahamu memakai istilah yang sama sebelum menetapkan harga atau memberi diskon.
Kalau kamu ingin mengecek harga dan margin seluruh produkmu bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisi usahamu lewat ngobrol dengan kami.