Modal usaha: cara menghitung modal awal sampai cadangan
Cara menghitung modal usaha dari investasi awal, modal kerja, sampai cadangan, lengkap dengan contoh rincian usaha kecil. Hitung modalmu sebelum belanja.
Diterbitkan 9 September 2026
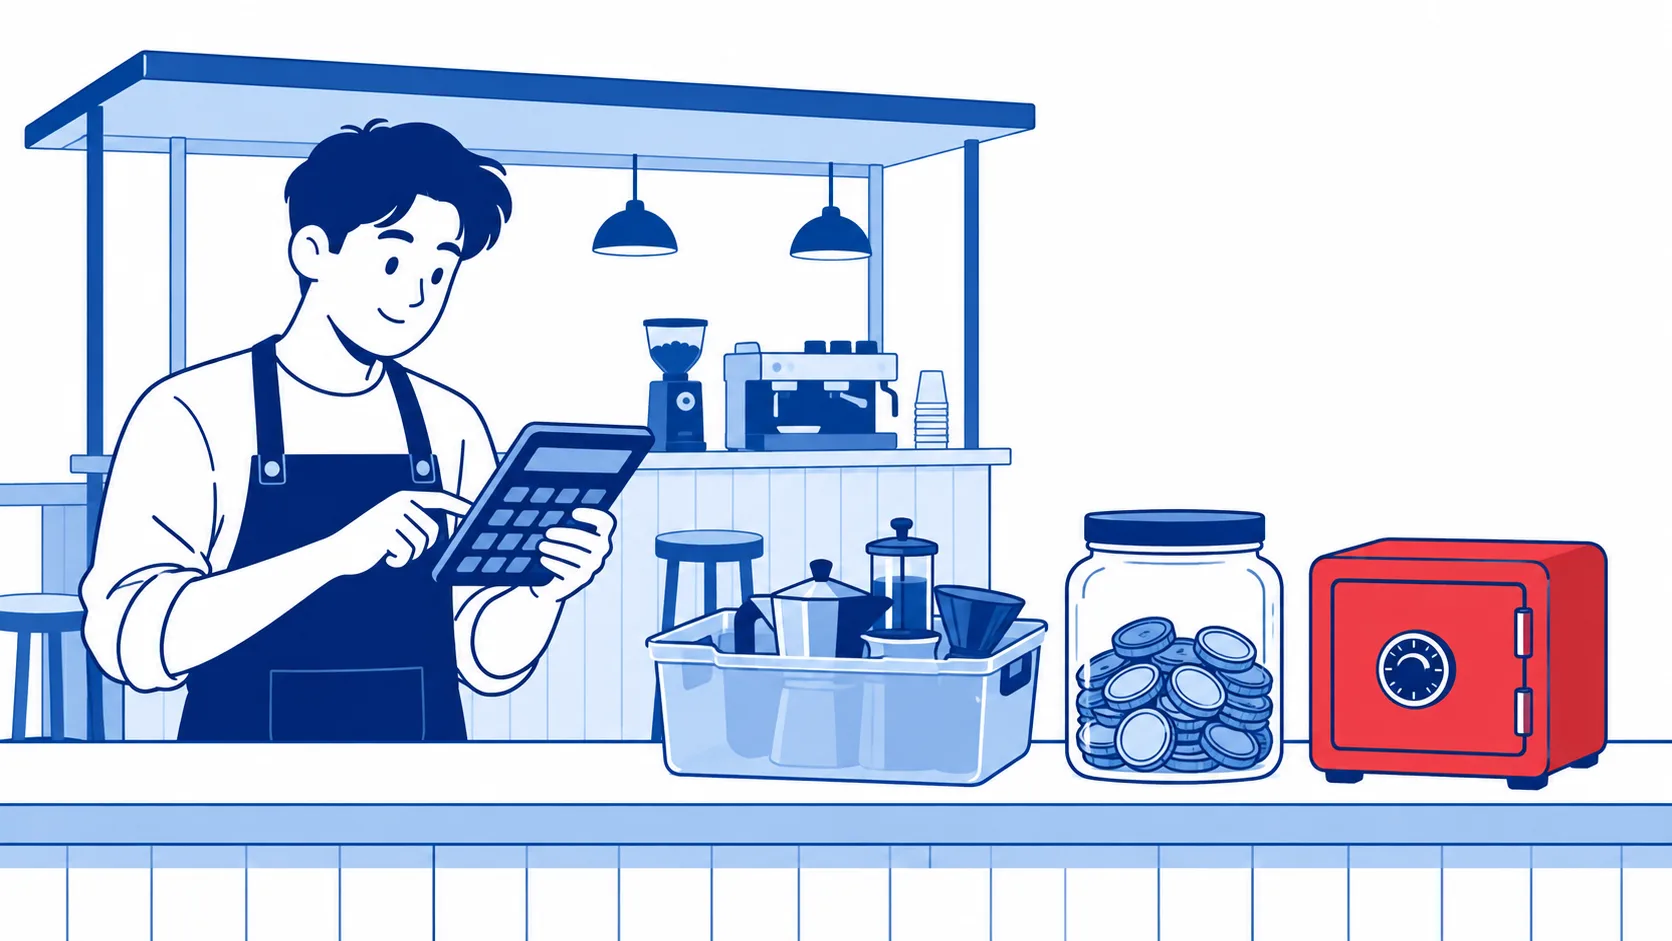
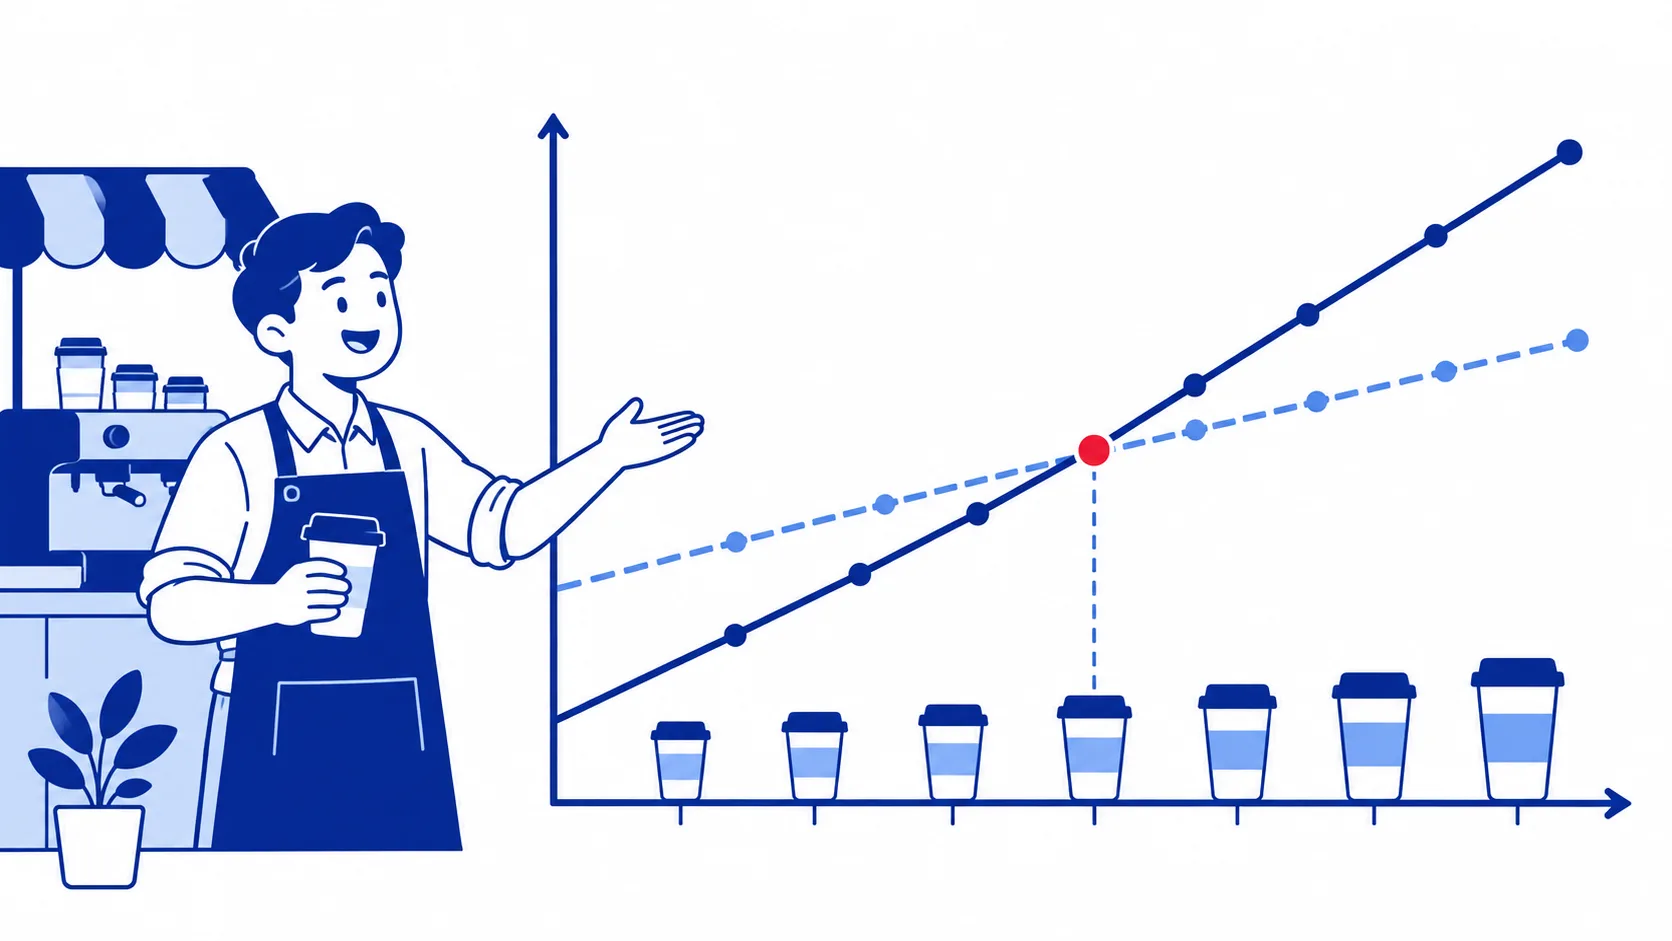
Raka sudah lama ingin membuka kedai kopi kecil dekat kampus. Ia menghitung harga mesin espresso, grinder, meja, dan renovasi, lalu menyimpulkan butuh Rp60 juta. Dua bulan setelah buka, uangnya habis untuk bahan baku, gaji barista, dan sewa, padahal pelanggan baru mulai berdatangan. Cerita seperti ini sering terjadi karena modal usaha hanya dihitung sebagai belanja alat.
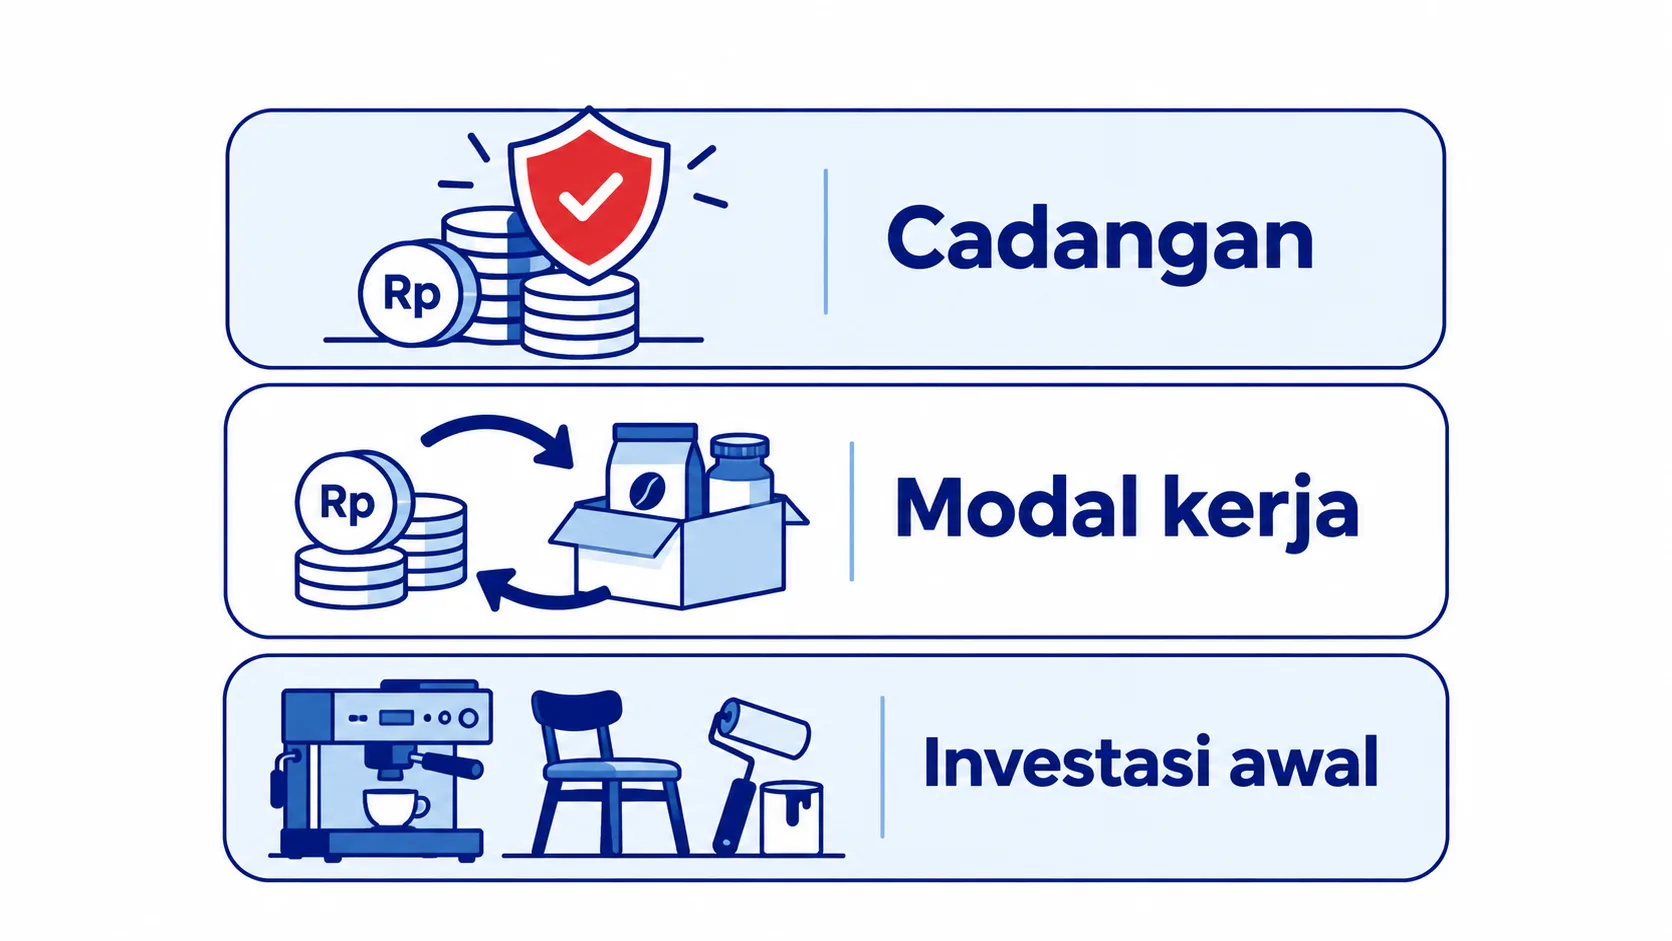
Padahal modal usaha punya tiga lapisan: investasi awal untuk memulai, modal kerja untuk menjalankan usaha sehari-hari, dan cadangan untuk berjaga-jaga sampai usaha bisa menghidupi dirinya sendiri. Di catatan ini kami bahas cara menghitung ketiganya, contoh rincian modal usaha kecil, dan langkah sat-set untuk menyusunnya sebelum rupiah pertama keluar.
Tiga lapisan modal usaha yang perlu kamu hitung
Bayangkan modal usaha seperti bekal perjalanan jauh. Ada uang untuk membeli tiket dan perlengkapan, ada uang makan selama di jalan, dan ada uang simpanan kalau ban bocor. Kalau hanya menyiapkan tiket, perjalanan bisa berhenti di tengah jalan.
| Lapisan | Isi | Contoh |
|---|---|---|
| Investasi awal | Biaya sekali keluar sebelum usaha buka | Peralatan, renovasi, perizinan, deposit sewa, desain logo |
| Modal kerja | Uang untuk memutar operasional sampai penjualan menutup biaya | Bahan baku, stok, gaji, sewa bulanan, listrik, promosi |
| Cadangan | Bantalan untuk kejadian tak terduga dan masa sepi | Alat rusak, penjualan di bawah perkiraan |
Investasi awal biasanya paling mudah dihitung karena bendanya kelihatan. Modal kerja yang paling sering terlewat, padahal di bulan-bulan awal penjualan hampir selalu belum cukup menutup biaya. Cadangan sering dianggap opsional, sampai mesin utama rusak di bulan ketiga.
Cara menghitung modal awal usaha
Rumusnya sederhana. Yang perlu teliti adalah isi tiap komponennya.
Modal usaha = investasi awal + modal kerja + cadangan
- Daftar investasi awal. Tulis semua yang perlu dibeli atau dibayar sebelum buka. Minta dua atau tiga penawaran harga supaya angkanya realistis, bukan tebakan.
- Hitung biaya operasional bulanan. Pisahkan biaya tetap seperti sewa, gaji, dan internet dari biaya variabel seperti bahan baku dan kemasan. Kalau masih bingung membedakannya, baca catatan biaya tetap dan biaya variabel.
- Perkirakan uang masuk dari penjualan per bulan. Pakai angka yang hati-hati, bukan angka impian. Usaha baru biasanya butuh waktu sampai pelanggan kenal.
- Hitung modal kerja. Jumlahkan kekurangan kas setiap bulan, yaitu biaya operasional dikurangi uang masuk, sampai penjualan cukup menutup biaya.
- Tambahkan cadangan. Patokan sederhana yang bisa kamu pakai: minimal satu bulan biaya operasional. Kalau usahamu bergantung pada satu alat mahal, pertimbangkan lebih besar.
Untuk tahu kapan penjualan mulai menutup semua biaya, hitung titik impas atau break even point usahamu. Angka itu membantu menentukan berapa bulan modal kerja yang perlu disiapkan.
Modal kerja UMKM: bagian yang paling sering terlewat
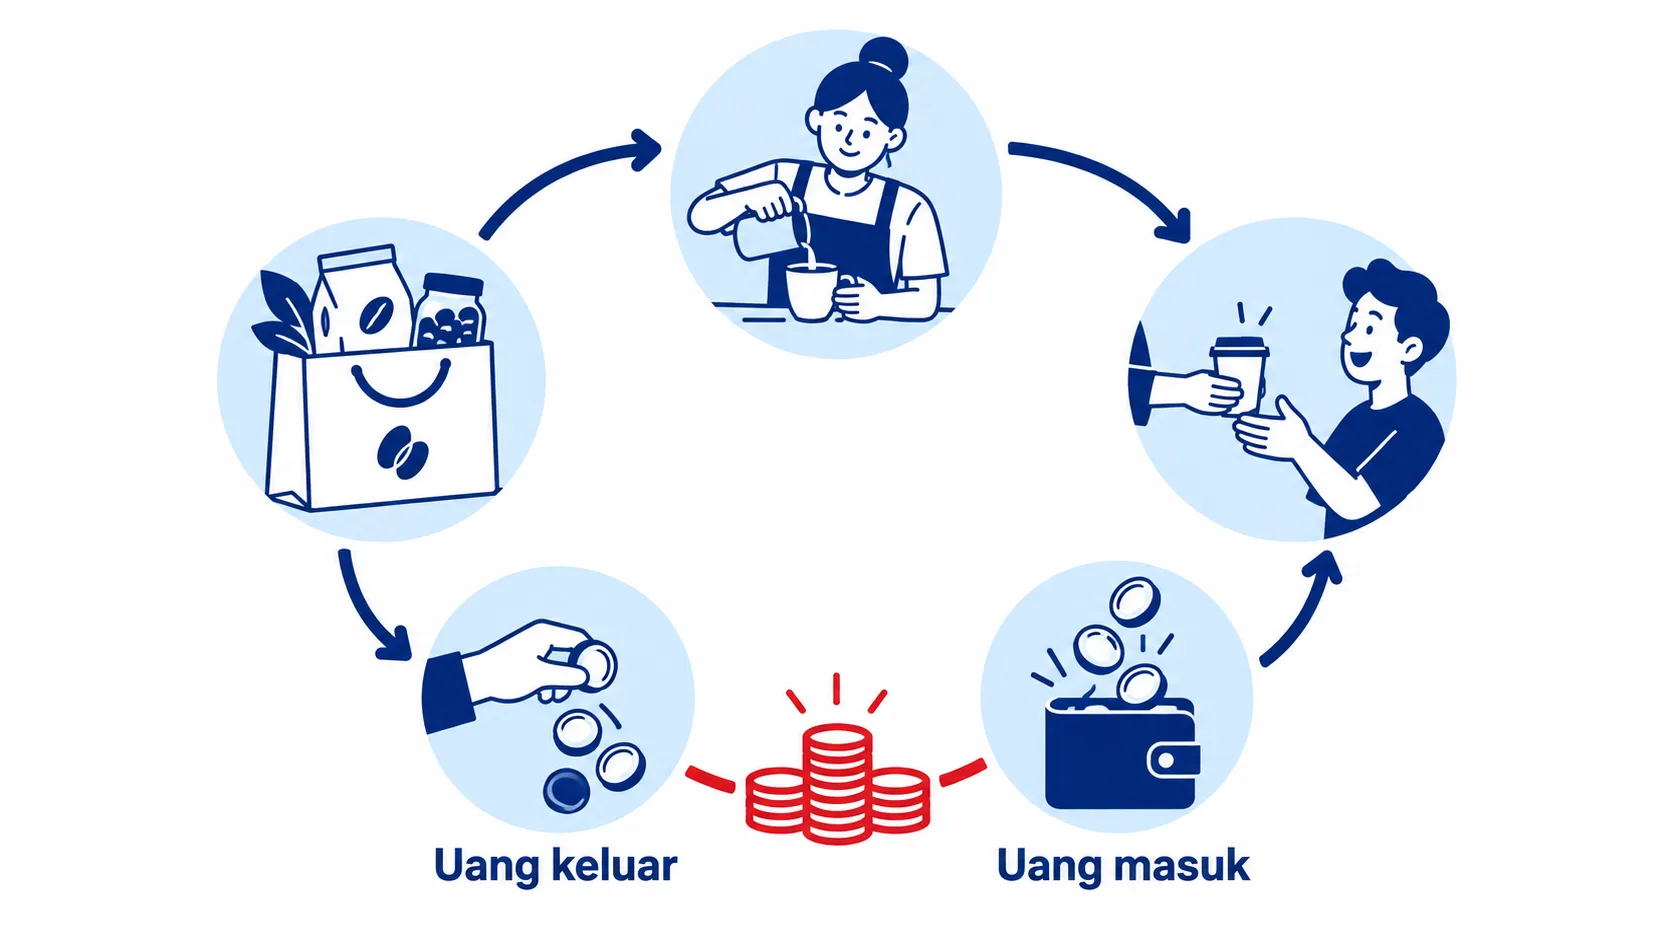
Modal kerja adalah uang yang “berputar”: keluar dulu untuk bahan, gaji, dan sewa, lalu kembali lewat penjualan. Masalahnya, uang keluar hampir selalu lebih cepat daripada uang masuk. Bahan baku dibayar hari ini, sementara pelanggan baru datang minggu depan. Untuk usaha jasa yang menagih klien korporat, pembayaran bahkan bisa baru masuk 30–60 hari setelah pekerjaan selesai.
Karena itu, modal kerja bukan sekadar “biaya bulan pertama”. Ia adalah total kekurangan kas selama masa usaha belum mandiri.
Berapa bulan modal kerja yang aman?
Tidak ada angka tunggal. Berikut pedoman umum yang bisa kamu sesuaikan dengan kondisi usahamu:
| Kondisi usaha | Pedoman umum modal kerja |
|---|---|
| Jualan tunai harian, misalnya kuliner atau warung | 3 bulan |
| Usaha dengan stok besar atau penjualan musiman | 4–6 bulan |
| Jasa ke klien bisnis dengan termin pembayaran | 6 bulan atau lebih |
Semakin panjang jeda antara belanja dan pembayaran pelanggan, semakin besar modal kerja yang dibutuhkan.
Rincian modal usaha kecil: contoh kedai kopi Raka
Kita kembali ke Raka. Biaya operasionalnya, termasuk sewa, gaji dua barista, bahan baku, listrik, internet, dan promosi, sekitar Rp23.000.000 per bulan. Ia memperkirakan penjualan naik bertahap sampai menutup biaya di bulan keempat.
| Bulan | Biaya operasional | Perkiraan uang masuk | Kekurangan kas |
|---|---|---|---|
| 1 | Rp23.000.000 | Rp8.000.000 | Rp15.000.000 |
| 2 | Rp23.000.000 | Rp13.000.000 | Rp10.000.000 |
| 3 | Rp23.000.000 | Rp18.000.000 | Rp5.000.000 |
| 4 | Rp23.000.000 | Rp23.000.000 | Rp0 |
| Modal kerja | Rp30.000.000 |
Data simulasi, bukan hasil klien.
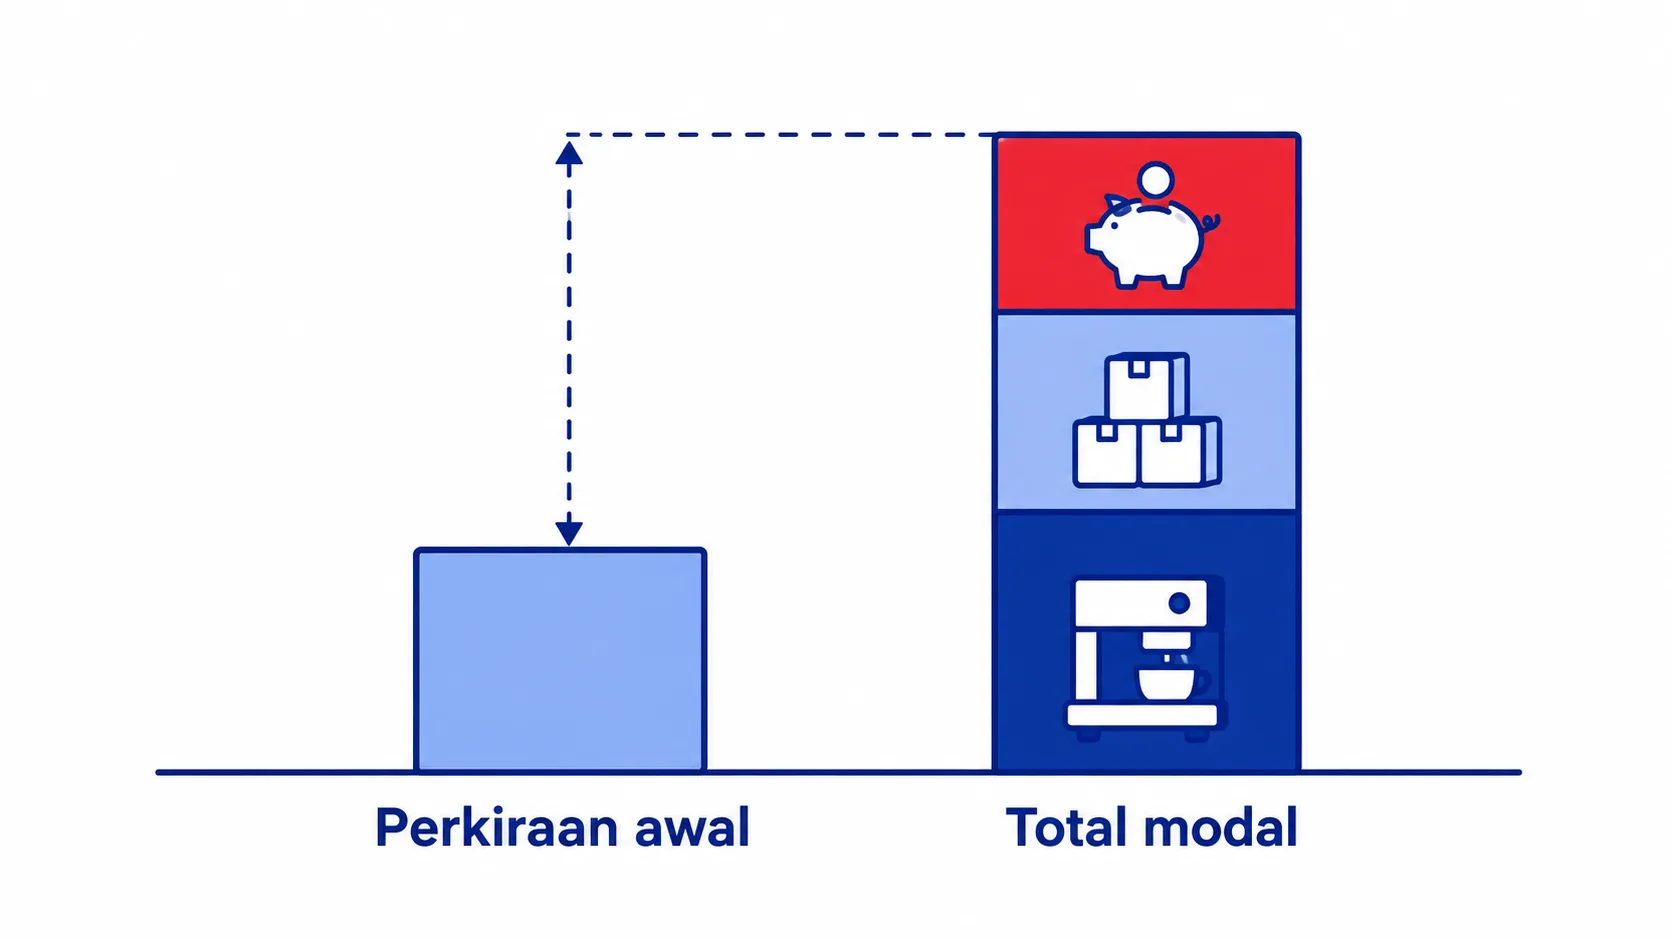
Setelah ketiga lapisan dijumlahkan, gambarannya jadi berbeda jauh dari hitungan awal.
| Komponen | Rincian | Jumlah |
|---|---|---|
| Investasi awal | Mesin, grinder, furnitur, renovasi, perizinan, deposit sewa | Rp60.000.000 |
| Modal kerja | Kekurangan kas empat bulan pertama | Rp30.000.000 |
| Cadangan | Satu bulan biaya operasional | Rp23.000.000 |
| Total modal usaha | Rp113.000.000 |
Data simulasi, bukan hasil klien.
Modal yang dibutuhkan hampir dua kali lipat dari perkiraan awal Raka. Kabar baiknya, ia tahu angka ini sebelum membuka kedai, bukan dua bulan setelahnya. Dengan angka itu, ia bisa memilih: menambah tabungan dulu, mencari mitra, atau memperkecil skala pembukaan.
Cadangan ini sebaiknya disimpan di rekening terpisah dan tidak ikut terpakai untuk belanja rutin. Cara mengelolanya kami bahas di catatan dana cadangan usaha.
Dari mana sumber modal usaha?
Setelah angkanya ketemu, langkah berikutnya adalah memetakan sumbernya. Beberapa alternatif yang umum dipakai:
- Tabungan pribadi. Paling sederhana, asal tidak mengambil dari dana darurat pribadimu. Usaha baru butuh pemilik yang tenang, bukan yang cemas soal biaya hidup.
- Mitra atau patungan. Sepakati sejak awal porsi modal, pembagian keuntungan, dan peran masing-masing secara tertulis.
- Pinjaman. Bisa membantu, tetapi cicilan menambah beban biaya bulanan sejak hari pertama. Sebelum mengajukan, baca dulu persiapan sebelum mengajukan pinjaman modal usaha.
- Bertahap. Mulai dari skala kecil, lalu tambah alat atau cabang dari laba yang sudah terbukti.
Satu hal yang sering terlupa: modal usaha di atas belum termasuk biaya hidupmu sendiri. Kalau kamu berencana berhenti bekerja untuk fokus berusaha, siapkan juga bekal pribadi seperti yang kami bahas di persiapan keuangan sebelum resign.
Cara memperkecil modal tanpa mengorbankan usaha
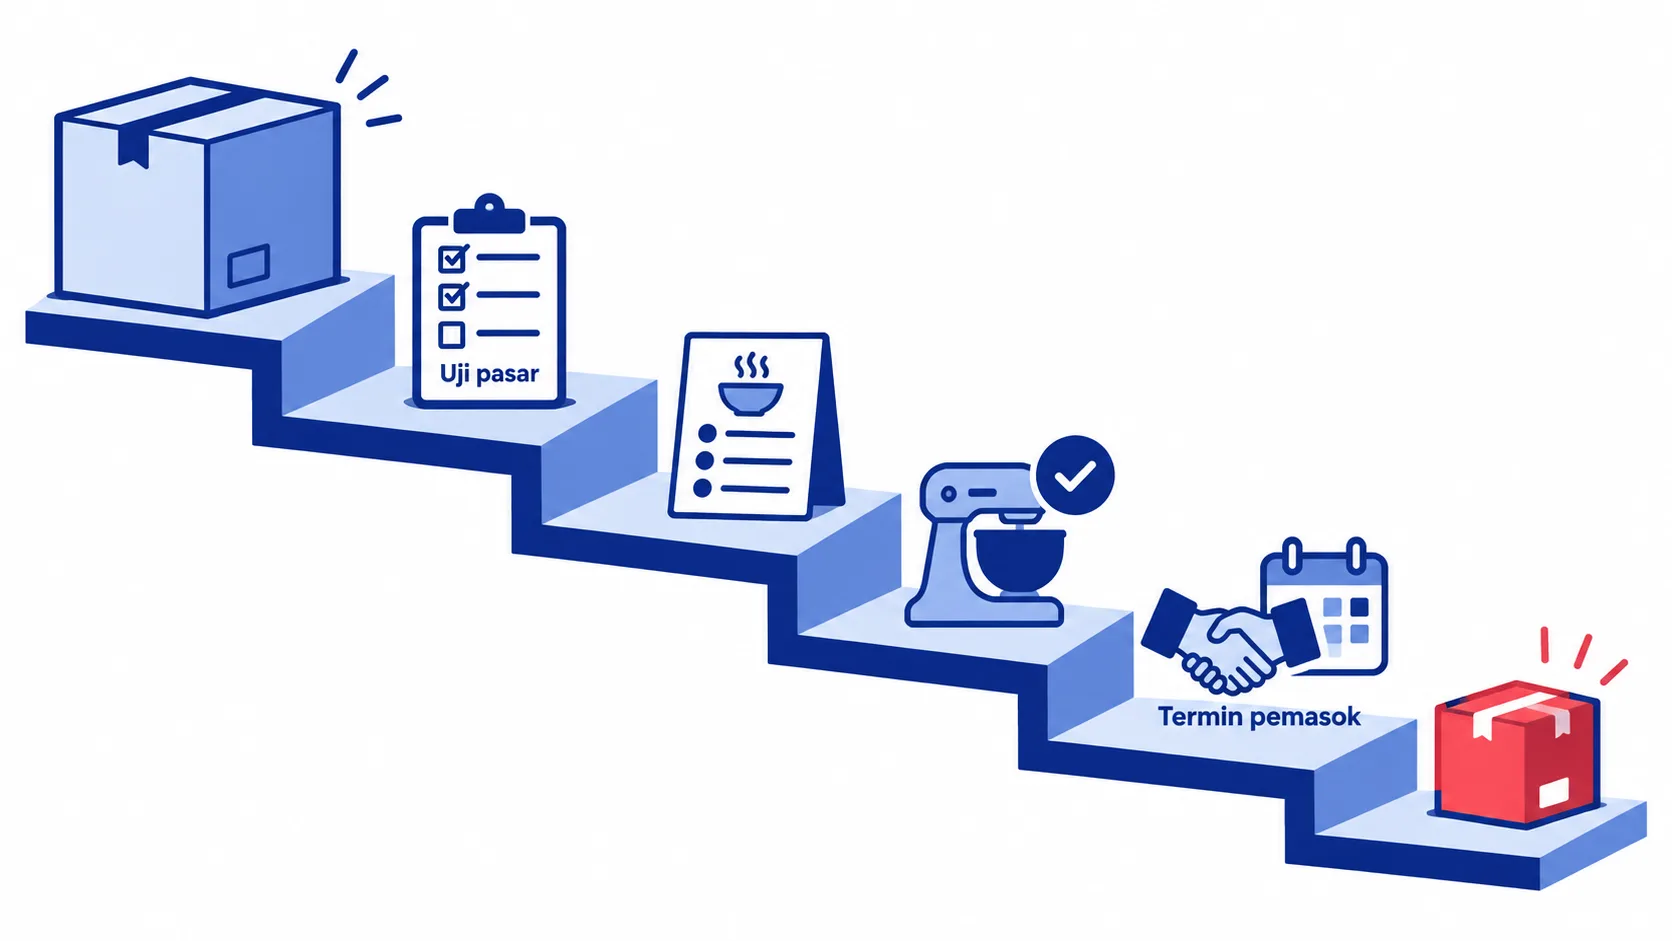
Kalau total modal terasa terlalu besar, jangan langsung menyerah. Ada beberapa langkah untuk merampingkannya:
- Uji pasar dulu. Jualan lewat pre-order, bazar, atau titip jual sebelum menyewa tempat permanen.
- Mulai dengan menu atau layanan terbatas. Lebih sedikit varian berarti lebih sedikit stok dan bahan yang mengendap.
- Pertimbangkan alat bekas yang terawat atau sewa alat. Cek kondisinya dengan teliti dan hitung biaya perawatannya.
- Negosiasikan termin dengan pemasok. Pembayaran 14 atau 30 hari setelah barang diterima langsung mengurangi kebutuhan modal kerja.
Pertanyaan yang sering muncul
Berapa modal usaha kecil yang ideal?
Tidak ada angka ideal yang berlaku untuk semua usaha. Modal yang cukup adalah investasi awal ditambah kekurangan kas sampai usaha mencapai titik impas, ditambah cadangan. Hitung dari rencana usahamu sendiri, bukan dari angka usaha orang lain.
Apa beda modal awal dan modal kerja?
Modal awal atau investasi awal dipakai sekali untuk memulai, misalnya membeli peralatan dan renovasi. Modal kerja dipakai berulang untuk menjalankan operasional, seperti bahan baku, gaji, dan sewa bulanan, sampai penjualan bisa menutup biaya tersebut.
Apakah gaji pemilik masuk perhitungan modal usaha?
Sebaiknya dipisahkan. Kalau kamu berencana menggaji diri sendiri dari usaha, masukkan sebagai biaya operasional bulanan. Kalau belum, siapkan biaya hidup pribadi dari tabungan terpisah supaya modal usaha tidak terpakai untuk kebutuhan rumah.
Hitung dulu, belanja kemudian
Modal usaha terdiri dari tiga lapisan: investasi awal, modal kerja sampai penjualan menutup biaya, dan cadangan untuk hal tak terduga. Menghitung ketiganya sebelum membuka usaha membuat kamu bisa memilih langkah dengan tenang, entah menambah tabungan, mencari mitra, atau memulai dari skala yang lebih kecil.
Kalau kamu ingin menyusun rincian modal dan proyeksi kas usahamu bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu rencana usahamu lewat ngobrol dengan kami.