Bulan lalu omzet turun karena renovasi jalan di depan toko. Sewa tetap jalan, gaji karyawan tetap dibayar, tagihan listrik tetap datang. Kalau saat itu usahamu tidak punya bantalan, pilihan yang tersisa biasanya tidak enak: memakai tabungan keluarga, menunda gaji, atau berutang dengan terburu-buru.
Dana cadangan usaha adalah bantalan untuk situasi seperti itu. Di catatan ini kami bahas bedanya dengan dana darurat pribadi, cara menghitung jumlahnya dari biaya tetap bulanan, berapa bulan yang ideal, cara menyisihkannya sedikit demi sedikit, dan kapan boleh dipakai.
Apa itu dana cadangan usaha
Dana cadangan usaha adalah uang kas yang sengaja disisihkan untuk menutup biaya operasional saat pemasukan terganggu. Penyebabnya bisa macam-macam: musim sepi, pelanggan besar telat bayar, peralatan utama rusak, atau pemasok mendadak menaikkan harga.
Dana ini bukan modal untuk ekspansi dan bukan laba yang siap dibagi. Fungsinya satu: menjaga usaha tetap berjalan selama beberapa bulan tanpa harus panik. Karena itu, dana cadangan perlu mudah dicairkan dan tidak ikut terpakai untuk belanja stok harian.
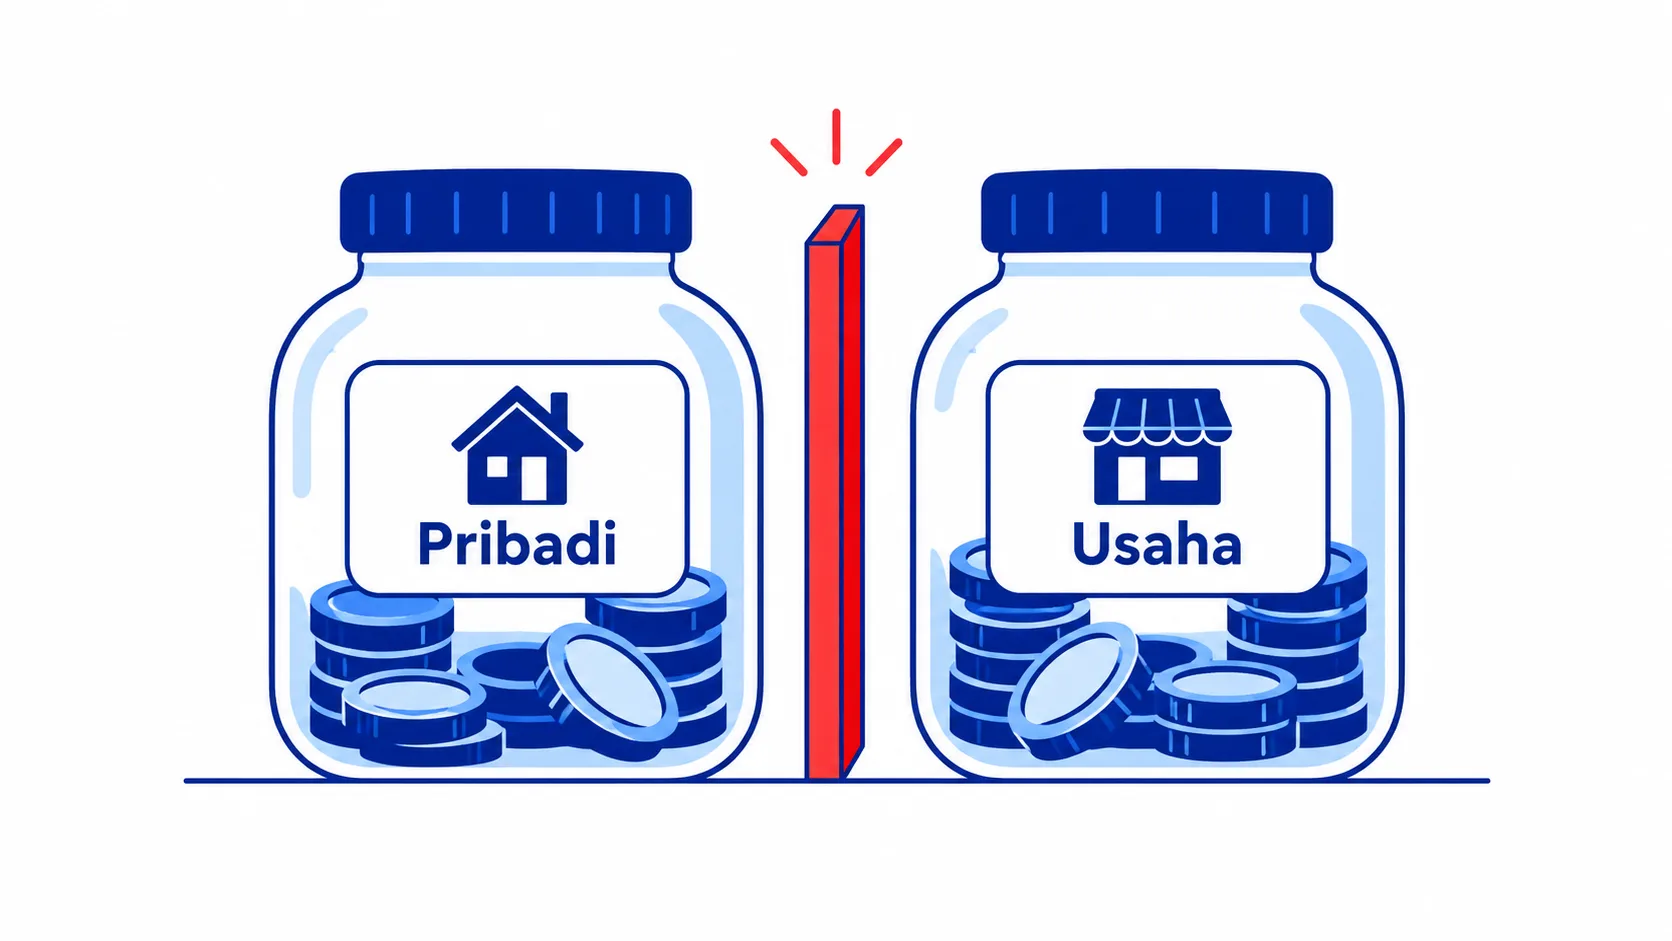
Beda dana darurat pribadi dan usaha
Banyak pemilik usaha kecil merasa cukup punya satu dana darurat. Masalahnya, kalau satu wadah dipakai untuk dua kebutuhan, saat usaha sepi dan keluarga butuh biaya berobat di bulan yang sama, uangnya habis dua kali lebih cepat.
| Aspek | Dana darurat pribadi | Dana cadangan usaha |
|---|---|---|
| Melindungi | Kebutuhan hidup kamu dan keluarga | Operasional usaha |
| Dasar hitungan | Pengeluaran pokok rumah tangga | Biaya tetap usaha |
| Disimpan di | Rekening pribadi terpisah | Rekening atas nama usaha |
| Dipakai saat | Kehilangan penghasilan, sakit | Omzet turun, piutang macet, alat rusak |
Pemisahan ini sejalan dengan prinsip memisahkan keuangan pribadi dan bisnis. Untuk sisi pribadinya, cara menghitung dan tempat menyimpannya sudah kami bahas di catatan cara menghitung dana darurat.
Cara menghitung dana cadangan usaha
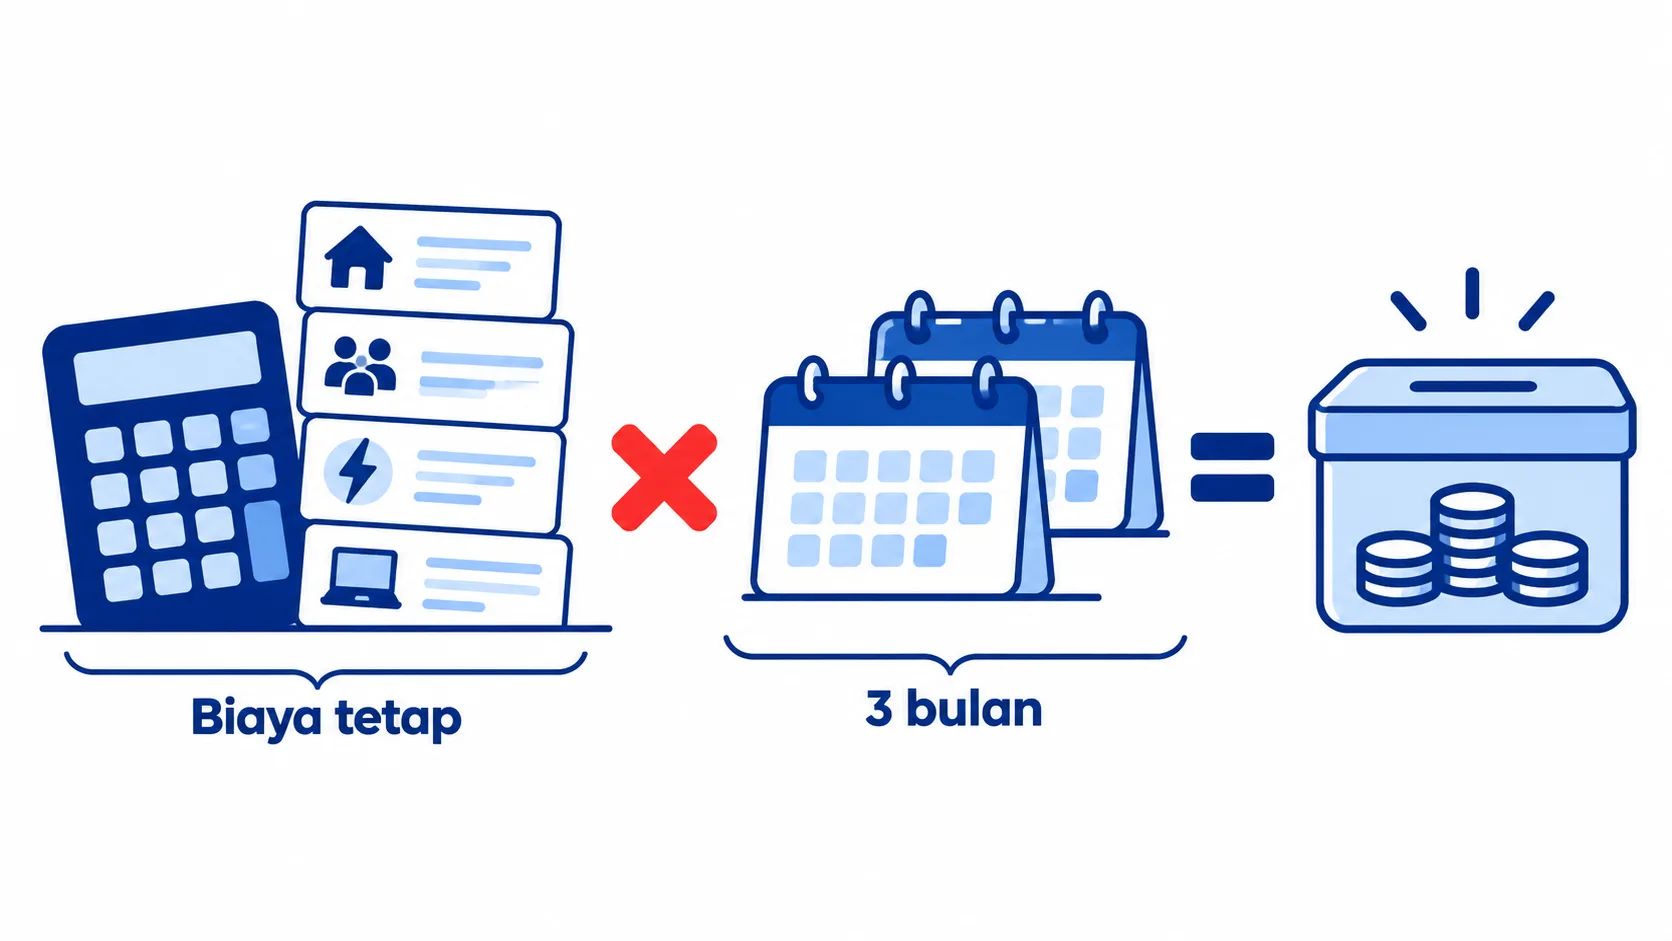
Dasar hitungannya adalah biaya tetap, yaitu biaya yang tetap keluar walaupun penjualan turun. Biaya variabel seperti bahan baku biasanya ikut turun saat penjualan sepi, jadi tidak perlu dimasukkan. Kalau kamu belum yakin memilahnya, baca dulu penjelasan biaya tetap dan biaya variabel.
Dana cadangan usaha = biaya tetap bulanan × jumlah bulan cadangan
Contohnya, usaha katering milik Joko punya biaya tetap seperti ini.
| Biaya tetap bulanan | Jumlah |
|---|---|
| Sewa dapur | Rp4.000.000 |
| Gaji 2 karyawan | Rp7.000.000 |
| Gaji pemilik | Rp5.000.000 |
| Listrik, air, dan internet | Rp1.500.000 |
| Cicilan peralatan | Rp2.000.000 |
| Langganan aplikasi dan lain-lain | Rp500.000 |
| Total biaya tetap | Rp20.000.000 |
Data simulasi, bukan hasil klien.
Kalau Joko memilih cadangan 3 bulan, targetnya Rp60.000.000. Perhatikan bahwa gaji pemilik ikut dihitung. Kalau gajimu sendiri tidak masuk, saat usaha sepi kamu akan tergoda menarik uang dari kas usaha tanpa aturan. Panduan menentukan angkanya ada di catatan cara menggaji diri sendiri.
Dana darurat bisnis berapa bulan?
Tidak ada angka baku. Pedoman yang lazim dipakai adalah 3–6 bulan biaya tetap, lalu disesuaikan dengan karakter usahamu.
| Kondisi usaha | Pertimbangan jumlah bulan |
|---|---|
| Penjualan stabil, pelanggan banyak dan kecil-kecil | Sekitar 3 bulan |
| Ada musim sepi yang rutin, misalnya usaha musiman | 4–6 bulan |
| Bergantung pada sedikit klien besar | 6 bulan atau lebih |
| Pembayaran klien sering mundur dari termin | Tambahkan 1–2 bulan |
Cara paling jujur untuk menentukannya adalah melihat catatan sendiri. Buka laporan arus kas 12 bulan terakhir, cari bulan dengan kas paling seret, lalu hitung berapa lama kondisi itu berlangsung. Angka itu jadi patokan yang lebih masuk akal daripada rumus umum.
Beberapa tanda bahwa cadangan usahamu belum cukup:
- Setiap tanggal gajian kamu deg-degan menunggu transferan pelanggan.
- Kamu pernah menalangi biaya usaha dengan uang belanja rumah tangga.
- Satu alat rusak saja sudah membuat kamu mencari pinjaman.
- Saldo rekening usaha di akhir bulan hampir selalu mendekati nol.
Kalau dua atau lebih terasa akrab, menambah cadangan layak jadi prioritas sebelum ekspansi. Pinjaman modal kerja memang bisa jadi alternatif, tapi cicilannya justru menambah biaya tetap, sehingga kebutuhan cadangan ikut naik.
Cara menyisihkan cadangan kas usaha
Rp60 juta terdengar besar kalau dikumpulkan sekaligus. Kabar baiknya, cadangan bisa dibangun bertahap dari setiap pemasukan.
- Buka rekening khusus atas nama usaha dan beri nama yang jelas, misalnya “Cadangan”.
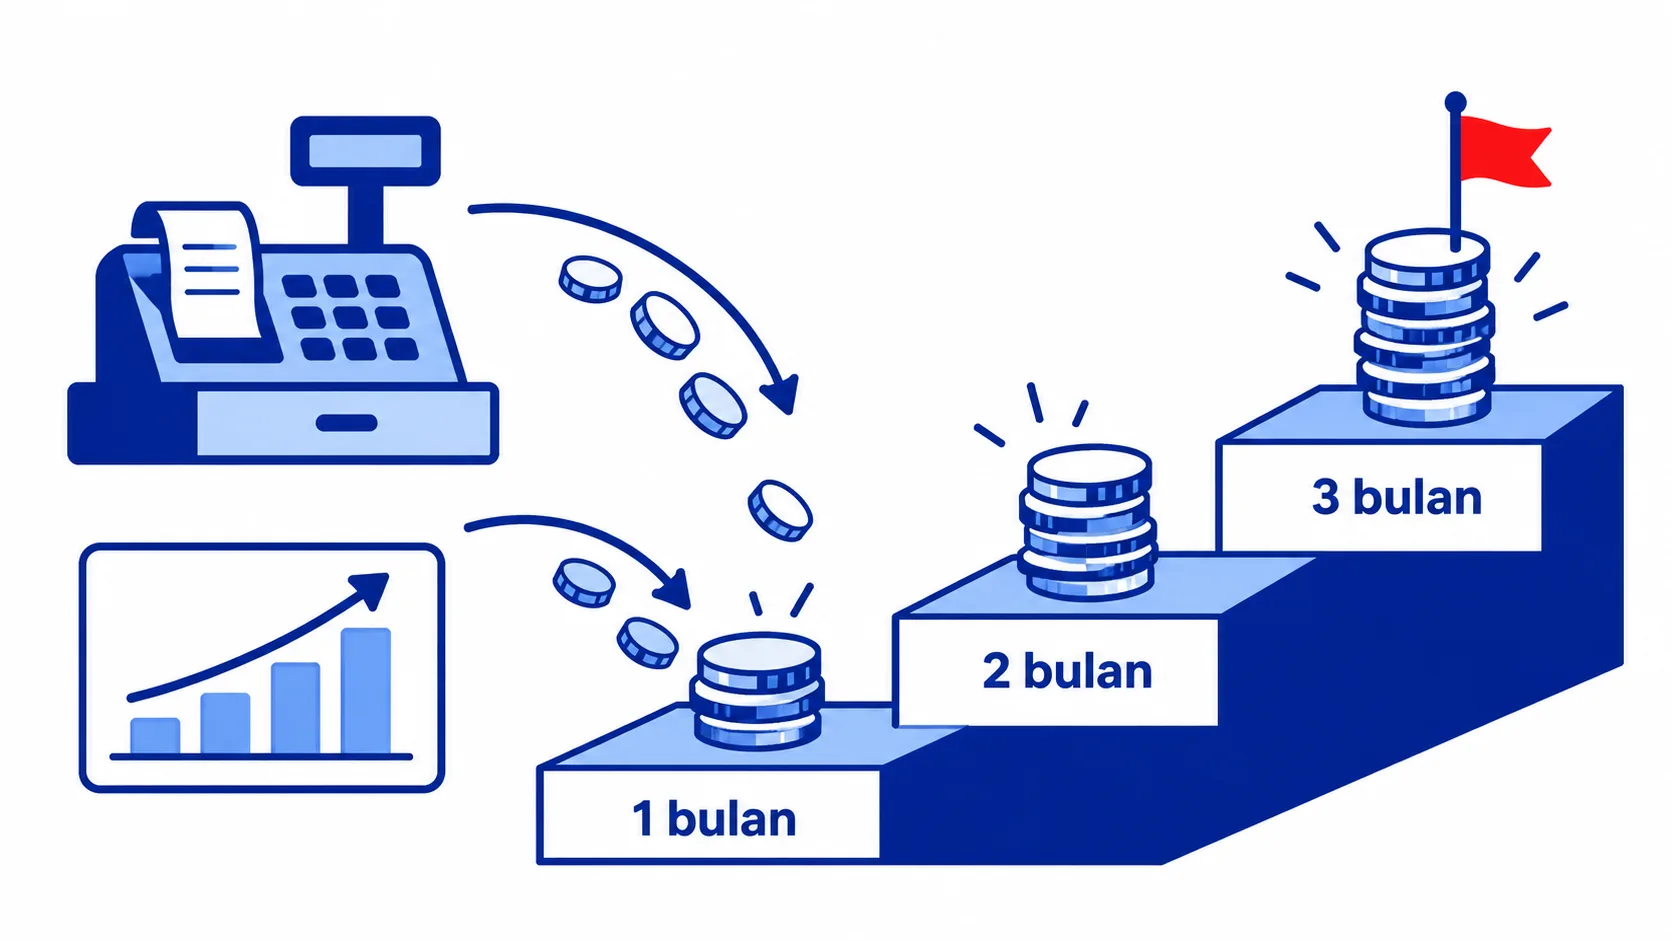
- Tetapkan persentase dari setiap pemasukan, misalnya 3–5% dari omzet, dan pindahkan setiap minggu.
- Tambahkan sebagian laba bulanan sebelum laba dibagi atau dipakai ekspansi.
- Masukkan pemasukan tak terduga, seperti pelunasan piutang lama, sebagian ke rekening ini.
- Pasang target bertahap: satu bulan biaya tetap dulu, lalu dua, lalu tiga.
Misalnya omzet katering Joko Rp80.000.000 per bulan dan ia menyisihkan 5%, yaitu Rp4.000.000. Ditambah Rp3.000.000 dari laba bulanan, cadangan bertambah Rp7.000.000 per bulan. Dalam sekitar 3 bulan, Joko sudah punya cadangan satu bulan biaya tetap, dan target 3 bulan tercapai dalam kurang dari 9 bulan.
Data simulasi, bukan hasil klien.
Kapan dana cadangan boleh dipakai dan cara mengisinya lagi
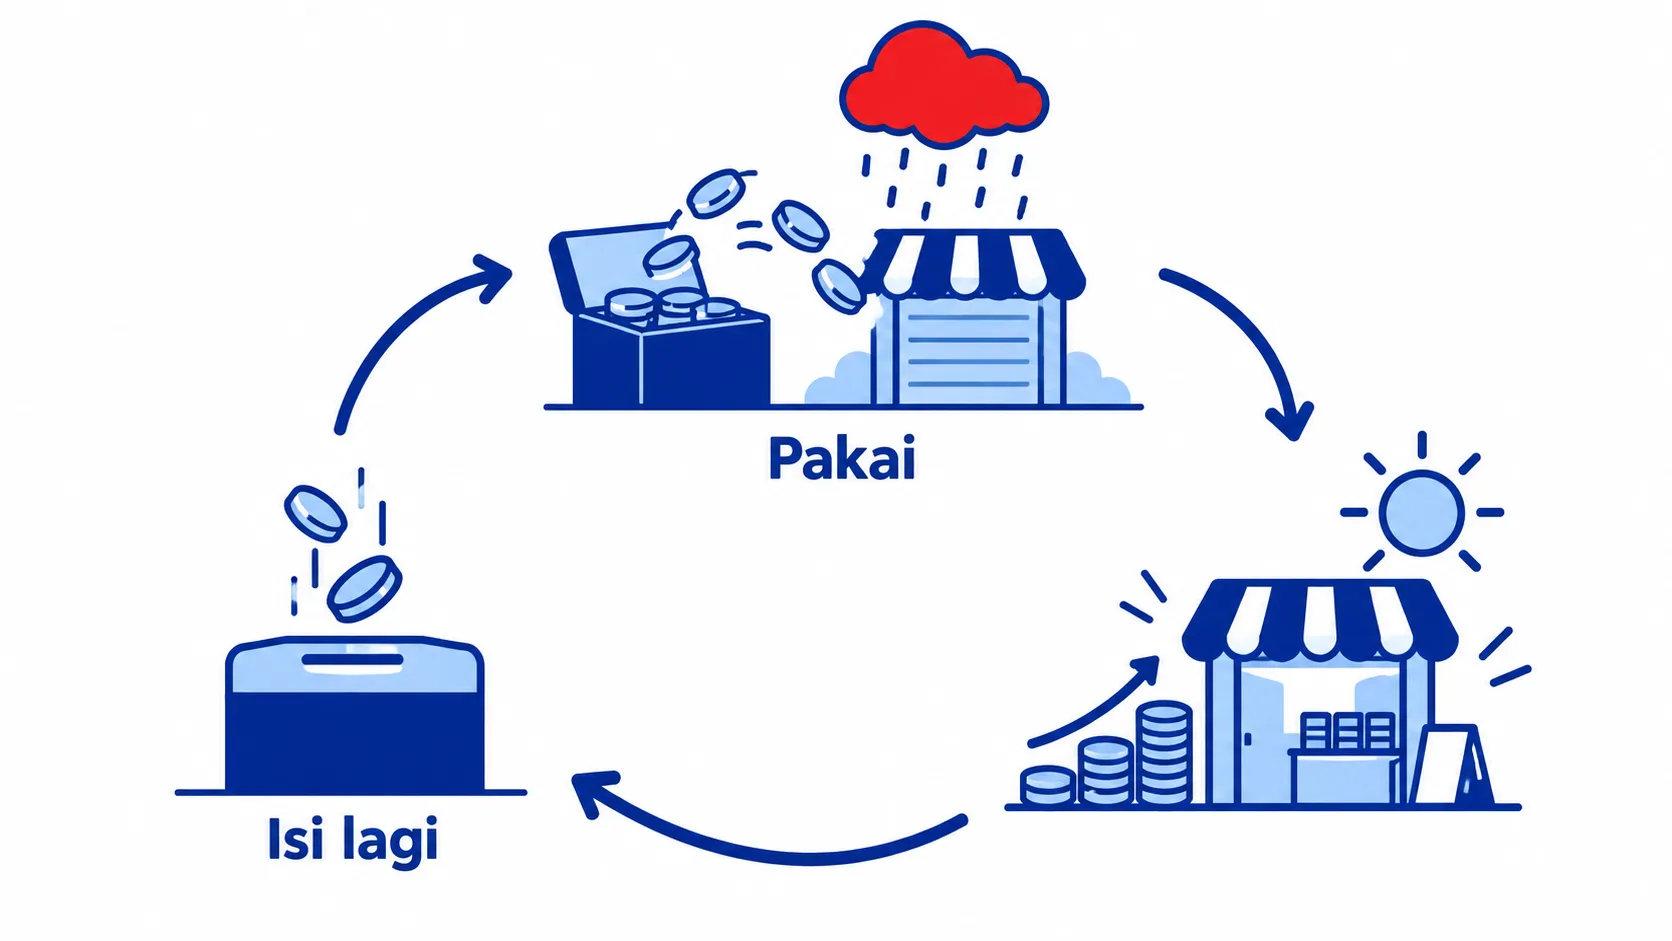
Pakai dana cadangan untuk menjaga operasional saat pemasukan terganggu: membayar gaji dan sewa di bulan sepi, mengganti alat produksi yang rusak, atau menutup kas saat pelanggan besar telat bayar. Belanja stok promo atau renovasi yang bisa direncanakan sebaiknya punya pos anggaran sendiri.
Setelah dipakai, tulis tanggal, jumlah, dan alasannya. Lalu kembalikan persentase sisihan ke angka normal, atau naikkan sedikit sampai cadangan terisi lagi. Catatan pemakaian ini berguna untuk mengevaluasi apakah jumlah bulanmu sudah pas.
Contohnya, saat bulan puasa pesanan katering kantor turun separuh, Joko mengambil Rp12.000.000 dari cadangan untuk menutup gaji dan sewa. Setelah Lebaran, ia menaikkan sisihan dari 5% menjadi 7% omzet selama empat bulan sampai cadangannya kembali utuh. Dari catatan itu, Joko juga tahu bahwa bulan puasa perlu dimasukkan ke rencana tahunannya.
Data simulasi, bukan hasil klien.
Pertanyaan yang sering muncul
Dana cadangan usaha sebaiknya disimpan di mana?
Simpan di rekening atas nama usaha yang terpisah dari rekening operasional, idealnya tanpa kartu debit. Pilih tempat yang mudah dicairkan dalam hitungan hari dan berisiko rendah. Hindari menaruhnya di stok barang, karena stok belum tentu cepat berubah menjadi uang.
Usaha baru mulai, perlu langsung punya dana cadangan?
Sebaiknya cadangan awal sudah masuk dalam hitungan modal usaha, minimal satu sampai tiga bulan biaya tetap. Usaha baru belum punya pola penjualan yang stabil, jadi bantalan di awal justru paling terasa manfaatnya. Setelah itu, tambah bertahap dari omzet.
Apakah dana cadangan sama dengan laba ditahan?
Tidak persis. Laba ditahan adalah istilah akuntansi untuk laba yang tidak dibagikan, sedangkan dana cadangan adalah uang kas yang benar-benar dipisahkan. Laba ditahan bisa saja sudah berubah menjadi stok atau peralatan, sementara dana cadangan tetap berbentuk uang yang siap dipakai.
Mulai dari cadangan satu bulan
Dana cadangan usaha dihitung dari biaya tetap bulanan dikali jumlah bulan yang sesuai karakter usahamu, umumnya 3–6 bulan. Simpan terpisah dari dana darurat pribadi, isi dari persentase omzet dan laba, dan catat setiap pemakaiannya.
Kalau kamu ingin menghitung target cadangan dan menyusun alur kasnya bareng, layanan keuangan Kancani siap membantu. Atau ceritakan dulu kondisi usahamu lewat ngobrol dengan kami.