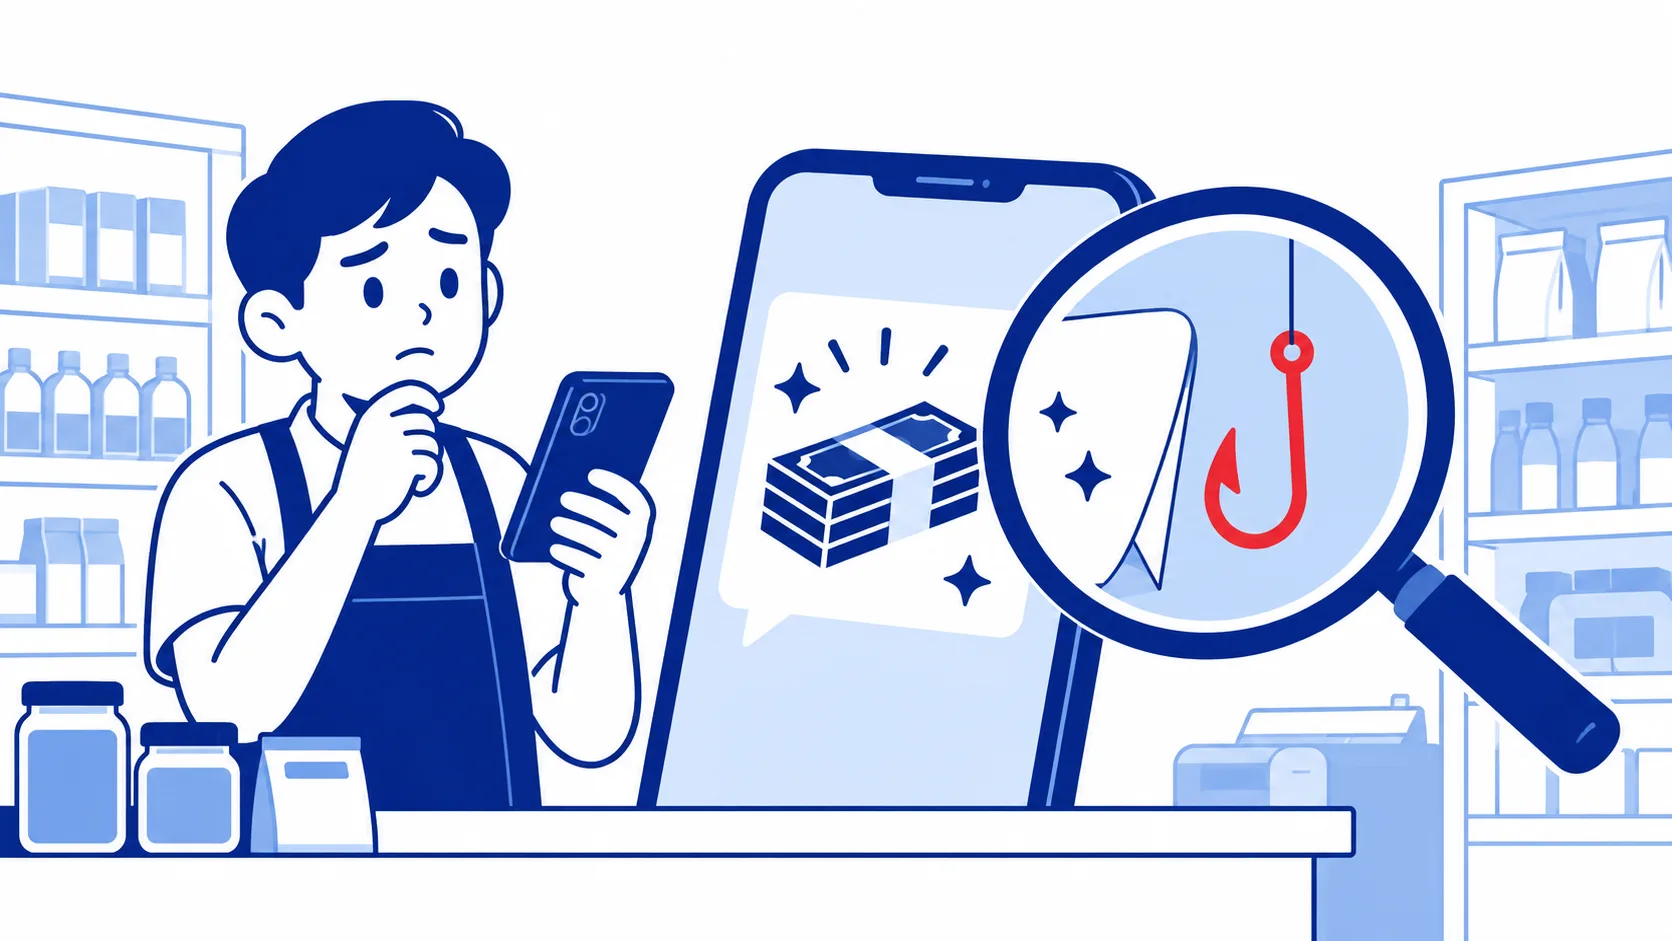
Pesan itu datang lewat SMS di tengah minggu yang berat: “Pinjaman cair 5 menit, tanpa jaminan, cukup KTP.” Kebetulan stok toko perlu diisi, atau tagihan sekolah anak sudah jatuh tempo. Tawarannya terasa seperti jalan keluar. Masalahnya, sebagian tawaran semacam ini datang dari pinjol ilegal, dan biaya sebenarnya baru terasa setelah uangnya cair.
Di catatan ini kami bahas ciri pinjol ilegal yang paling sering muncul, cara cek pinjol terdaftar OJK dalam satu menit, dan langkah tenang yang bisa kamu ambil kalau sudah terlanjur meminjam. Isinya berlaku untuk kebutuhan pribadi maupun pemilik usaha yang butuh dana cepat.
Kenapa pinjol ilegal masih banyak peminatnya
Pinjol ilegal menang di satu hal: kecepatan. Prosesnya singkat, syaratnya minim, dan penawarannya datang tepat saat orang sedang terdesak. Pelakunya juga lihai berganti nama, aplikasi, dan nomor kontak setelah diblokir, sehingga daftar nama yang beredar cepat usang.
Data Satgas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI) menunjukkan pemblokiran entitas pinjol ilegal terus berjalan setiap tahun, dan jumlahnya ribuan. Artinya, mengandalkan hafalan daftar nama saja tidak cukup. Yang lebih berguna adalah mengenali polanya.
Supaya kebayang seberapa mahal “cepat” itu, lihat contoh pola yang sering dikeluhkan berikut.
| Keterangan | Jumlah |
|---|---|
| Pinjaman yang disetujui | Rp2.000.000 |
| Dipotong “biaya admin” di depan | (Rp400.000) |
| Dana yang benar-benar diterima | Rp1.600.000 |
| Tagihan setelah 14 hari | Rp2.600.000 |
| Selisih yang harus dibayar | Rp1.000.000 |
Data simulasi, bukan hasil klien.
Dalam dua minggu, selisihnya lebih dari 60% dari dana yang benar-benar diterima. Kalau telat sehari saja, denda harian ikut menumpuk.
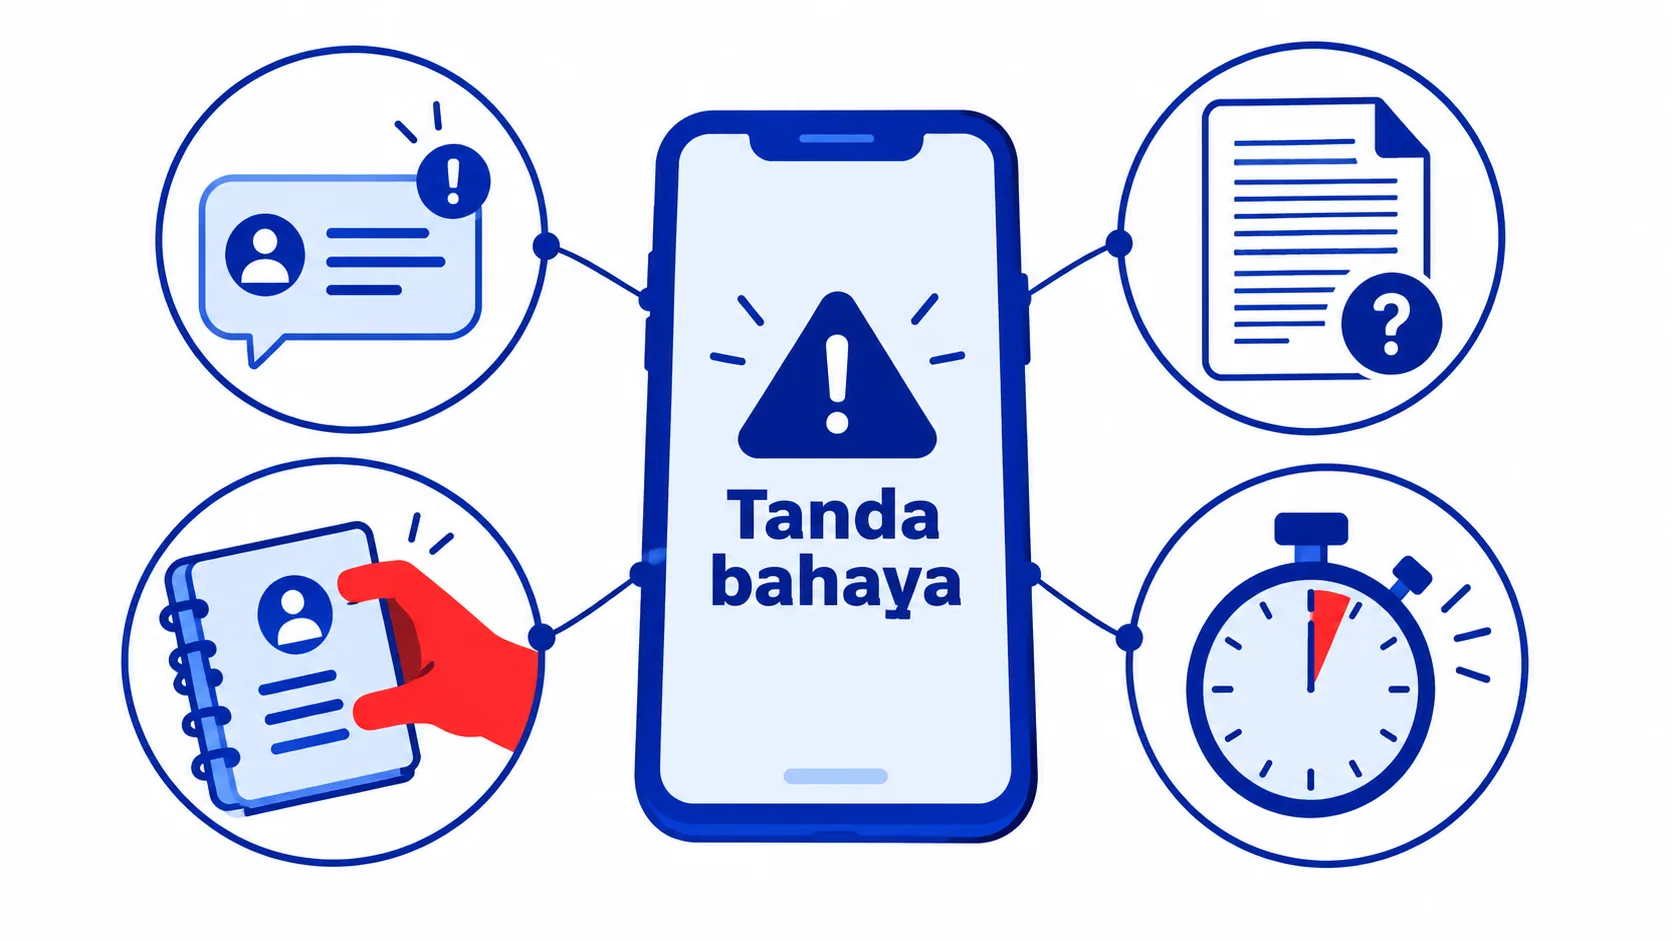
Ciri pinjol ilegal yang perlu kamu waspadai
Satu ciri saja sudah cukup untuk membuatmu berhenti dan memeriksa. Kalau ada dua atau lebih, sebaiknya tinggalkan tawarannya.
- Tidak terdaftar dan berizin di OJK. Ini ciri paling mendasar, dan bisa dicek dalam hitungan menit.
- Menawarkan lewat SMS, WhatsApp, atau telepon pribadi tanpa kamu pernah meminta. Penyelenggara berizin tidak menawarkan pinjaman lewat pesan pribadi tanpa persetujuan.
- Meminta akses ke seluruh kontak, galeri, dan pesan di ponsel. OJK mengingatkan bahwa aplikasi pinjaman berizin hanya boleh meminta akses kamera, mikrofon, dan lokasi.
- Bunga, biaya, dan denda tidak dijelaskan dengan jelas di awal, atau baru terlihat setelah dana cair. Ada yang memotong biaya besar dari dana yang ditransfer.
- Tenor sangat pendek, misalnya 7 sampai 14 hari, dengan denda harian yang tinggi.
- Identitas dan alamat kantor tidak jelas, tanpa layanan pengaduan resmi.
- Mentransfer dana tanpa kamu ajukan, lalu menagih dengan bunga.
Cara cek pinjol terdaftar OJK
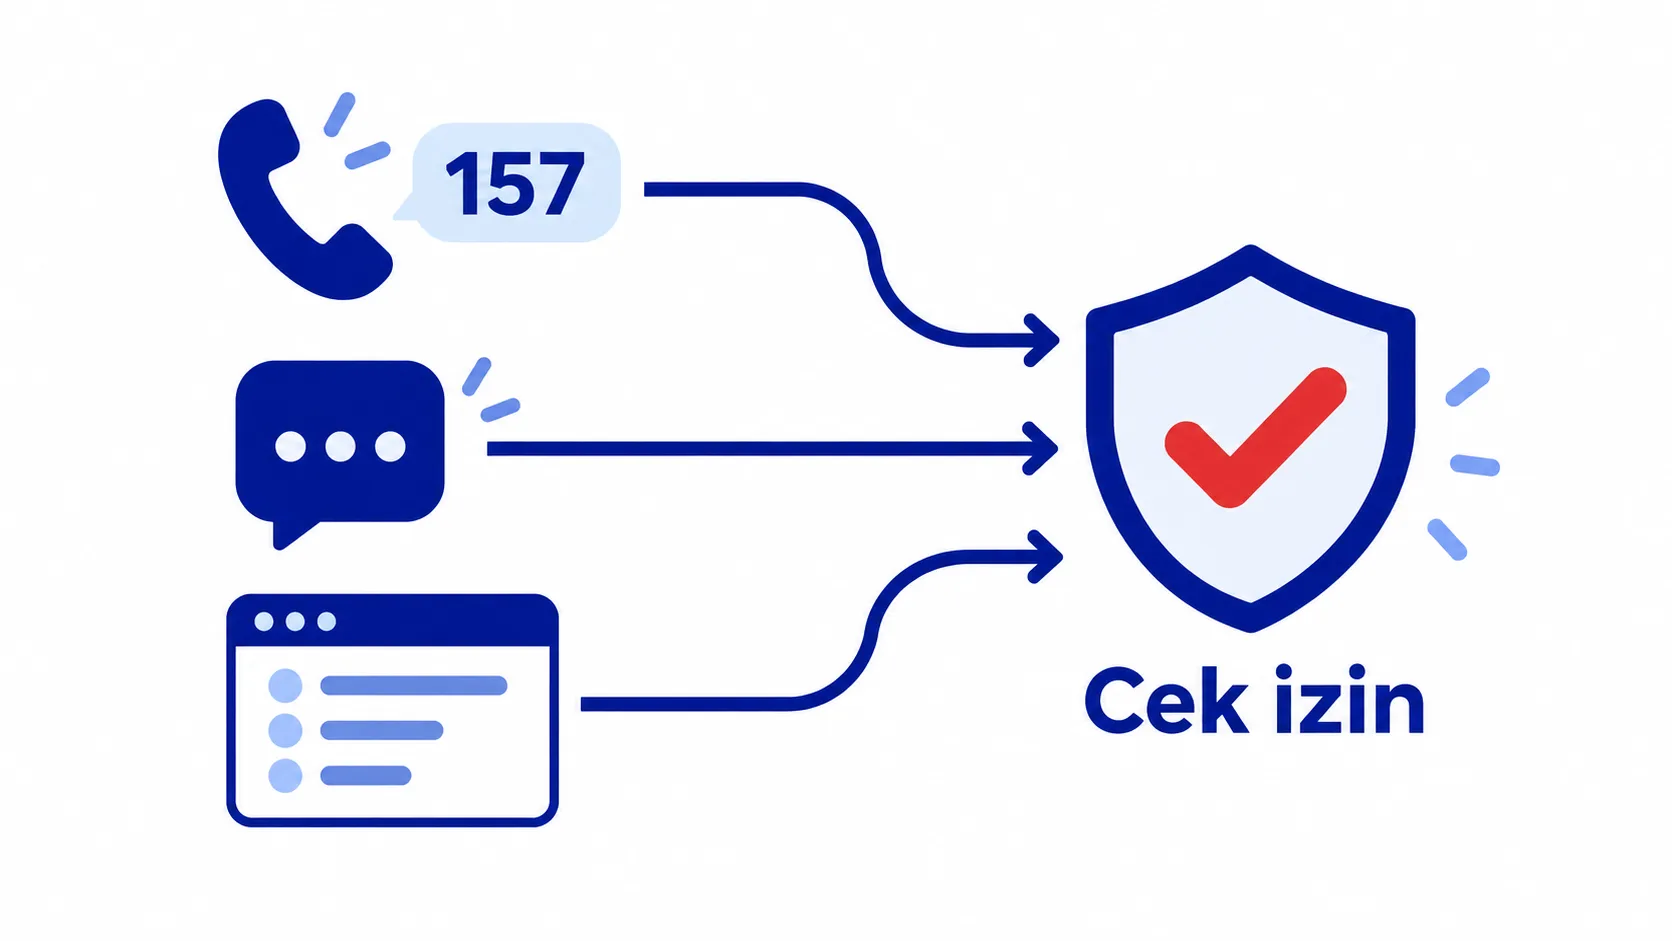
Sebelum mengunduh aplikasi atau mengisi data apa pun, luangkan satu menit untuk mengecek legalitasnya. Ada beberapa jalur resmi:
| Jalur | Cara |
|---|---|
| Telepon | Hubungi Kontak OJK 157 dan sebutkan nama aplikasinya |
| Kirim nama aplikasi ke nomor resmi Kontak OJK 081157157157 | |
| Situs OJK | Buka daftar penyelenggara pindar (pinjaman daring) berizin di situs resmi OJK |
| Kirim pertanyaan ke konsumen@ojk.go.id |
Saat mengecek, cocokkan nama aplikasi, nama perusahaan, dan situsnya. Pelaku ilegal sering memakai nama yang mirip dengan penyelenggara resmi, hanya beda satu huruf atau tambahan kata. Kalau ragu, anggap belum aman.
Perlu diingat, terdaftar di OJK bukan berarti pinjamannya otomatis cocok untukmu. Pinjaman legal pun tetap perlu dihitung kemampuan bayarnya. Cara membaca bunga yang ditawarkan ada di catatan bunga flat dan efektif.
Untuk pemilik usaha: dana cepat tanpa jebakan
Pemilik usaha kecil sering jadi sasaran karena kebutuhan dananya mendadak: stok harus diisi sebelum musim ramai, atau pembayaran dari pelanggan terlambat. Sebelum melirik pinjaman kilat, coba urutan pertimbangan ini.
- Cek dulu arus kas dua minggu ke depan. Kadang yang dibutuhkan bukan pinjaman, tetapi menagih piutang atau menunda pembelian yang belum mendesak.
- Negosiasikan termin dengan pemasok, misalnya bayar sebagian di depan dan sisanya setelah barang terjual.
- Pakai dana cadangan usaha kalau ada, lalu isi kembali secara bertahap.
- Kalau tetap perlu pinjaman, pilih lembaga berizin dan siapkan dokumennya dengan rapi. Langkah persiapannya ada di catatan persiapan pinjaman modal usaha.
Terlanjur pinjam di pinjol ilegal, apa yang bisa dilakukan?
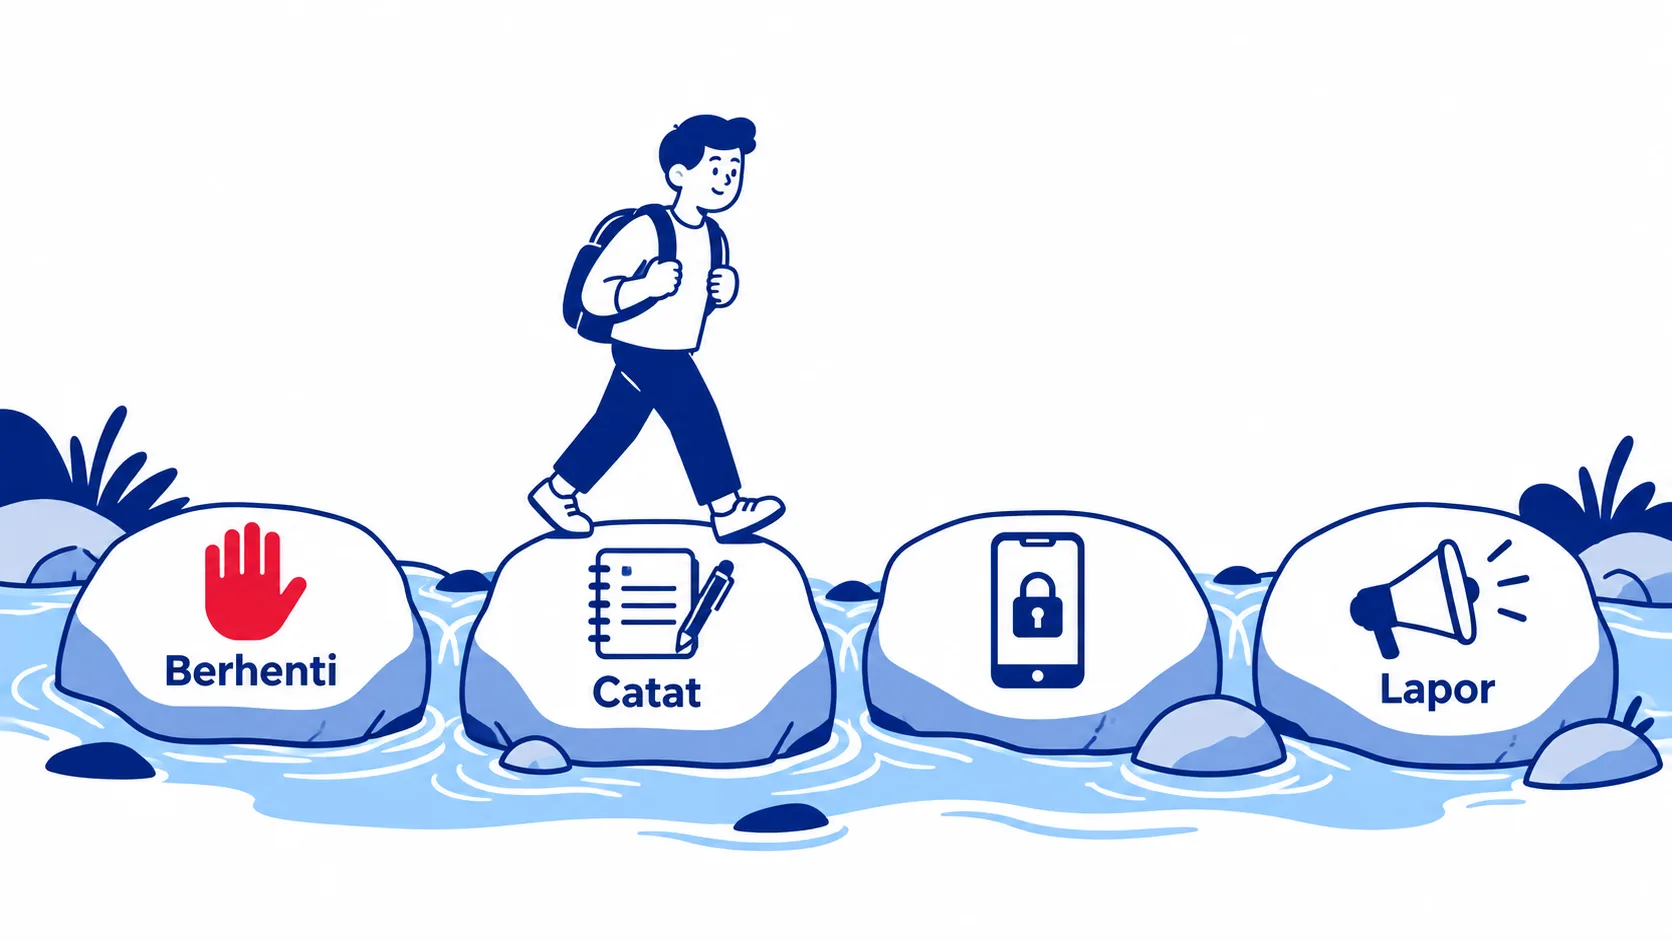
Kalau sudah terlanjur, tarik napas dulu. Panik justru membuat orang mengambil pinjaman baru untuk menutup yang lama, dan lingkarannya makin besar. Berikut langkah yang bisa kamu jalankan satu per satu.
- Berhenti mengambil pinjaman baru untuk membayar pinjaman lama, baik dari aplikasi yang sama maupun yang lain.
- Catat semua pinjaman: nama aplikasi, tanggal cair, dana yang benar-benar diterima, dan jumlah yang ditagih. Simpan tangkapan layar perjanjian dan riwayat transfer.
- Cabut izin akses aplikasi di pengaturan ponsel, lalu hapus aplikasinya setelah semua bukti tersimpan.
- Beri tahu orang terdekat bahwa mungkin ada pesan tidak menyenangkan atas namamu, supaya mereka tidak ikut panik atau mentransfer uang.
- Laporkan ke OJK lewat Kontak OJK 157 atau WhatsApp resmi, agar entitasnya bisa ditindak oleh Satgas PASTI.
- Kalau ada ancaman, teror, atau penyebaran data pribadi, laporkan ke polisi. Blokir nomor penagih yang mengancam dan simpan buktinya.
Soal pelunasan, pinjol ilegal tidak punya izin dari OJK, sehingga dasar perjanjiannya lemah secara regulasi. Meski begitu, dampak sosial dan psikologis dari penagihan bisa tetap berat. Diskusikan pilihanmu dengan layanan pengaduan resmi, dan hindari membayar tagihan yang tidak masuk akal di bawah ancaman.
Setelah lepas: mencegah terulang lagi
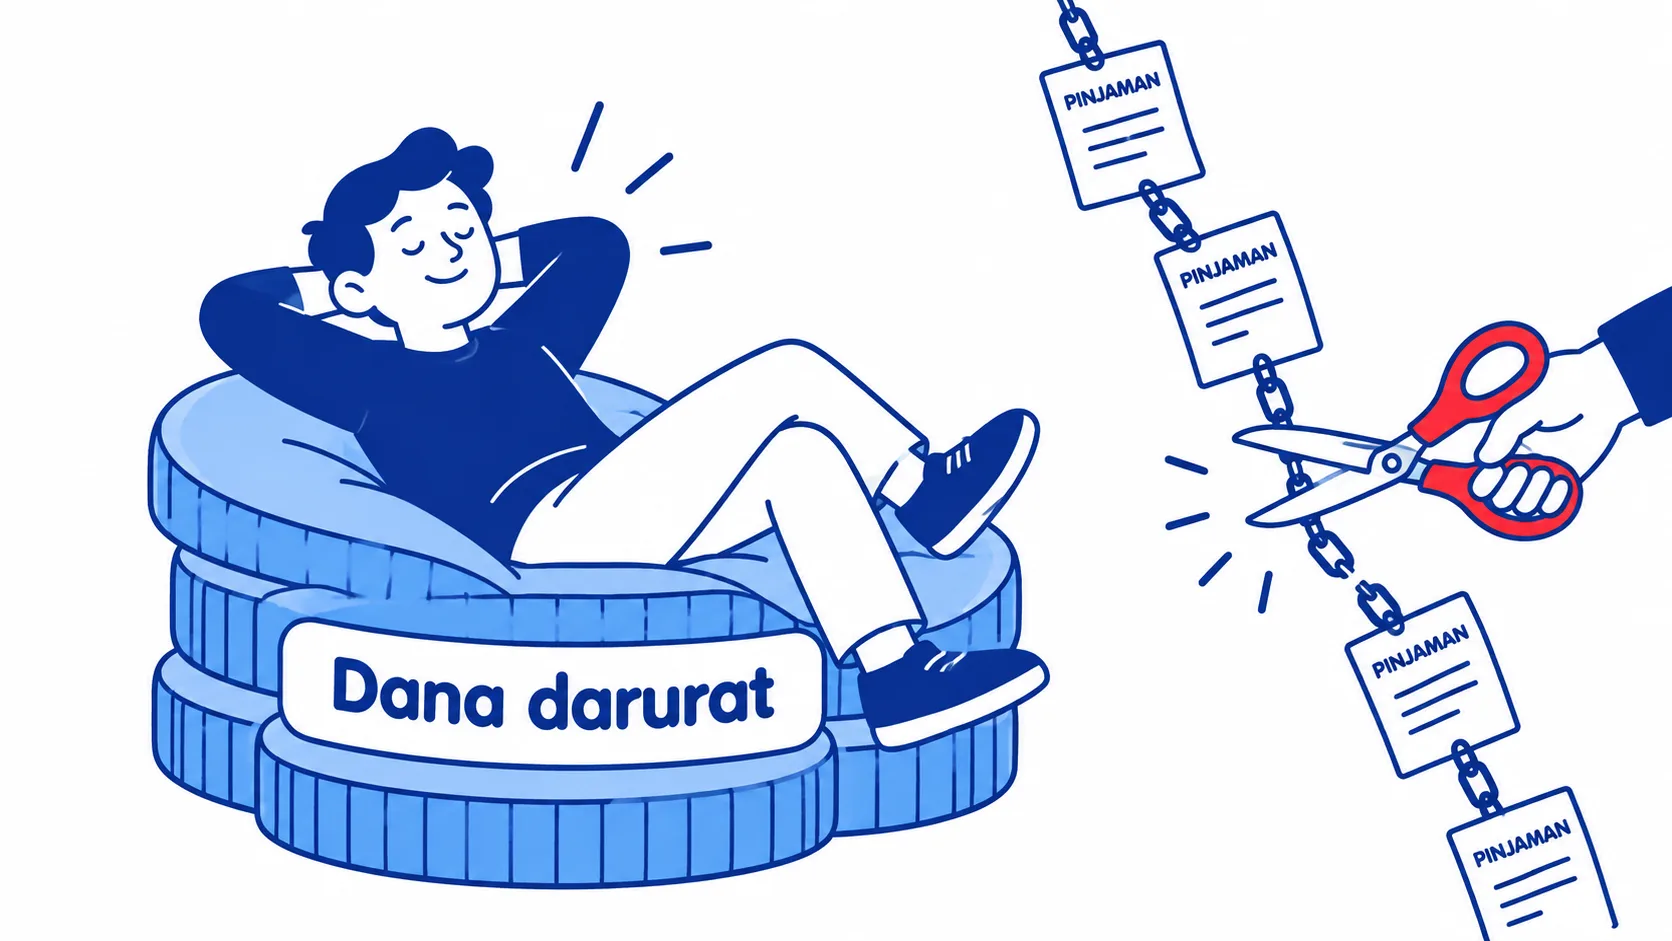
Begitu situasi mulai tenang, saatnya menyusun bantalan supaya kebutuhan mendadak berikutnya tidak lagi mendorongmu ke pinjaman kilat.
- Rapikan semua utang legal yang tersisa dan susun urutan pelunasannya. Strateginya ada di catatan cara melunasi utang.
- Mulai dana darurat, walaupun kecil. Target satu bulan pengeluaran pokok sudah memberi ruang bernapas. Hitungannya ada di catatan cara menghitung dana darurat.
- Cek riwayat kredit resmimu secara berkala. Pinjaman dari lembaga berizin tercatat di sistem OJK, dan cara mengeceknya ada di catatan cek SLIK OJK.
Pertanyaan yang sering muncul
Bagaimana cara membedakan pinjol legal dan pinjol ilegal?
Cara paling pasti adalah mengecek nama aplikasi dan perusahaannya ke OJK lewat 157, WhatsApp resmi, atau daftar di situs OJK. Tanda lain pinjol ilegal adalah penawaran lewat pesan pribadi, permintaan akses ke kontak dan galeri, serta biaya yang tidak dijelaskan di awal.
Apakah data KTP yang sudah dikirim ke pinjol ilegal bisa dipakai pihak lain?
Risikonya ada, jadi pantau rekening dan riwayat kredit resmimu secara berkala. Kalau ada pinjaman atau transaksi yang tidak kamu kenali, segera laporkan ke lembaga terkait dan simpan buktinya. Hindari mengirim ulang foto KTP ke pihak yang tidak jelas.
Ke mana melapor kalau diteror penagih pinjol ilegal?
Laporkan entitasnya ke OJK lewat Kontak OJK 157 atau WhatsApp resmi, dan laporkan ancaman atau penyebaran data ke kepolisian. Simpan tangkapan layar pesan, nomor penagih, dan bukti transfer sebagai bahan laporan.
Tenang dulu, lalu satu langkah
Pinjol ilegal bisa dikenali dari polanya: tidak berizin OJK, menawarkan lewat pesan pribadi, meminta akses data berlebihan, dan biayanya tidak jelas. Cek dulu lewat jalur resmi sebelum meminjam, dan kalau sudah terlanjur, berhenti menambah pinjaman, simpan bukti, lalu laporkan.
Kalau kamu ingin menyusun ulang arus kas pribadi atau usaha supaya tidak bergantung pada pinjaman kilat, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.