Cara melunasi utang dengan metode snowball dan avalanche
Cara melunasi utang dengan metode snowball dan avalanche, lengkap dengan simulasi angka dan urutan bayar dari daftar utangmu sendiri. Susun rencananya hari ini.
Diterbitkan 17 September 2026
Tanggal gajian datang, dan dalam dua hari saldo sudah habis dibagi ke cicilan HP, tagihan kartu kredit, dan angsuran pinjaman. Bulan depan polanya sama, begitu pula bulan berikutnya. Rasanya seperti berlari di treadmill: capek, tapi tidak ke mana-mana. Kalau ini yang kamu alami, cara melunasi utang yang paling ampuh biasanya bukan menambah semangat, tapi menyusun urutan.
Di catatan ini kami bahas dua metode yang paling sering dipakai, snowball dan avalanche, lengkap dengan simulasi angka. Setelah itu, kita susun urutan pelunasan dari daftar utangmu sendiri dan cara menjalankannya walaupun gajimu pas-pasan.
Langkah pertama: tulis semua utangmu dalam satu tabel
Sebelum memilih metode, kamu perlu melihat semua utang di satu tempat. Banyak orang kaget saat menjumlahkannya, tapi angka yang jelas jauh lebih menenangkan daripada perkiraan yang samar.
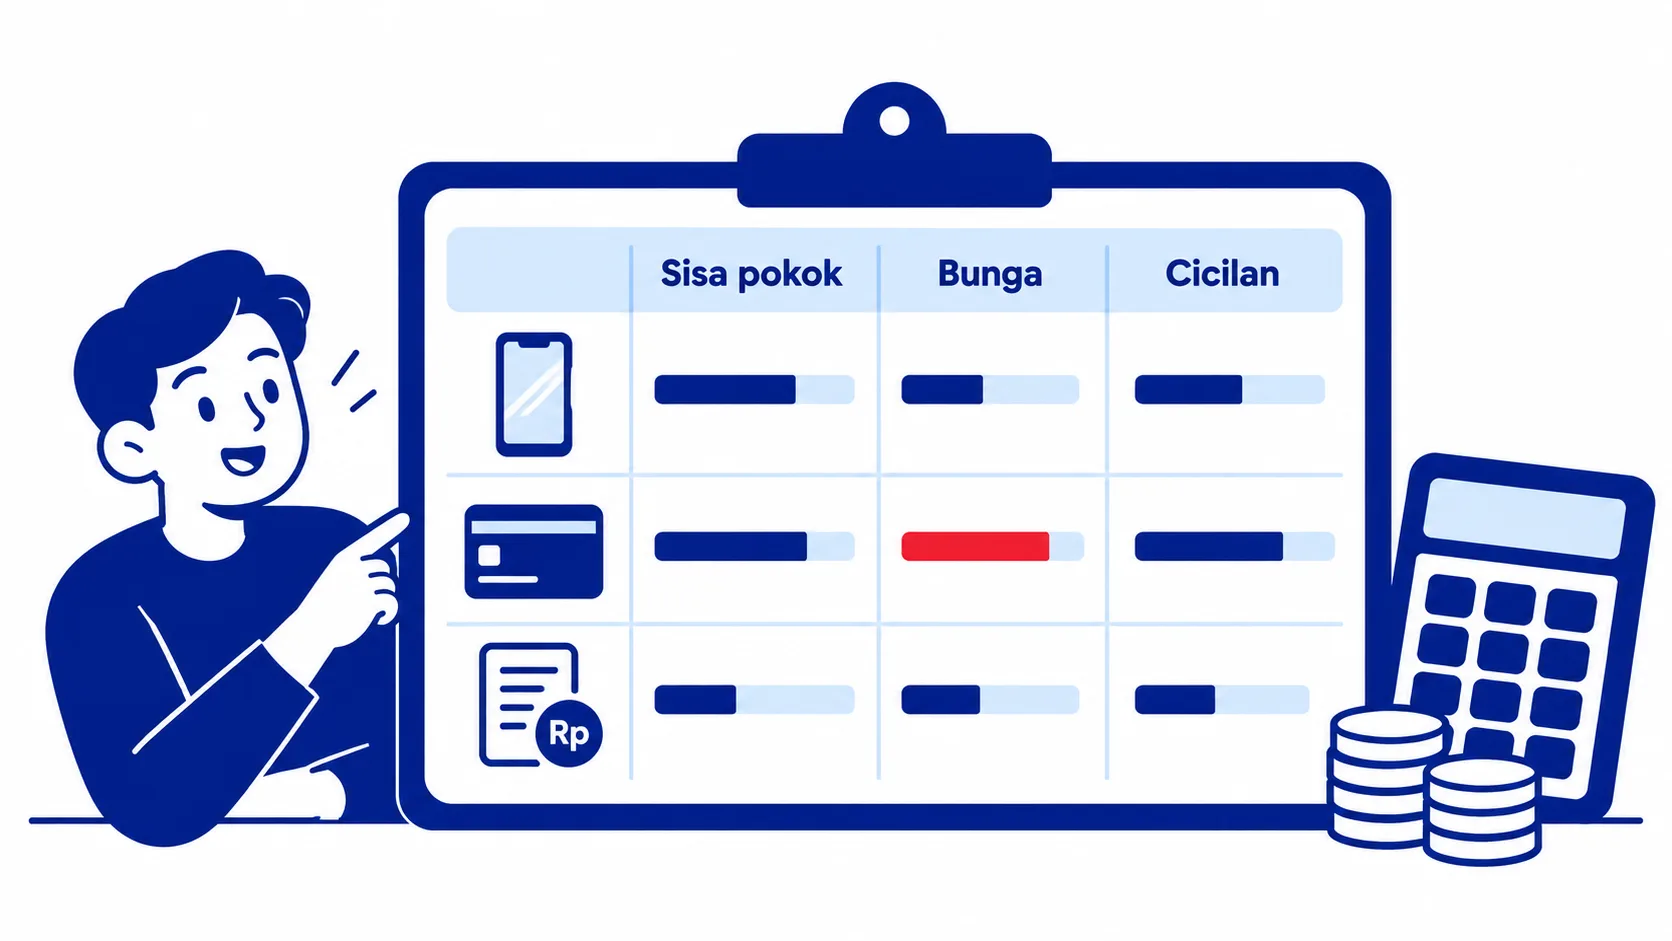
Untuk setiap utang, catat empat hal: sisa pokok, bunga per bulan, cicilan minimum, dan tanggal jatuh tempo. Contohnya daftar utang milik Andi:
| Utang | Sisa pokok | Bunga per bulan | Cicilan minimum |
|---|---|---|---|
| Cicilan HP | Rp2.000.000 | 0% | Rp250.000 |
| Kartu kredit | Rp8.000.000 | 1,75% | Rp400.000 |
| Pinjaman tanpa agunan | Rp15.000.000 | 1% | Rp700.000 |
| Total | Rp25.000.000 | Rp1.350.000 |
Data simulasi, bukan hasil klien.
Angka bunga dan sisa pokok bisa kamu temukan di lembar tagihan atau aplikasi pemberi pinjaman. Kalau ada utang yang kamu lupa, laporan riwayat kredit resmi bisa membantu; caranya ada di catatan cek SLIK OJK.
Metode snowball dan avalanche
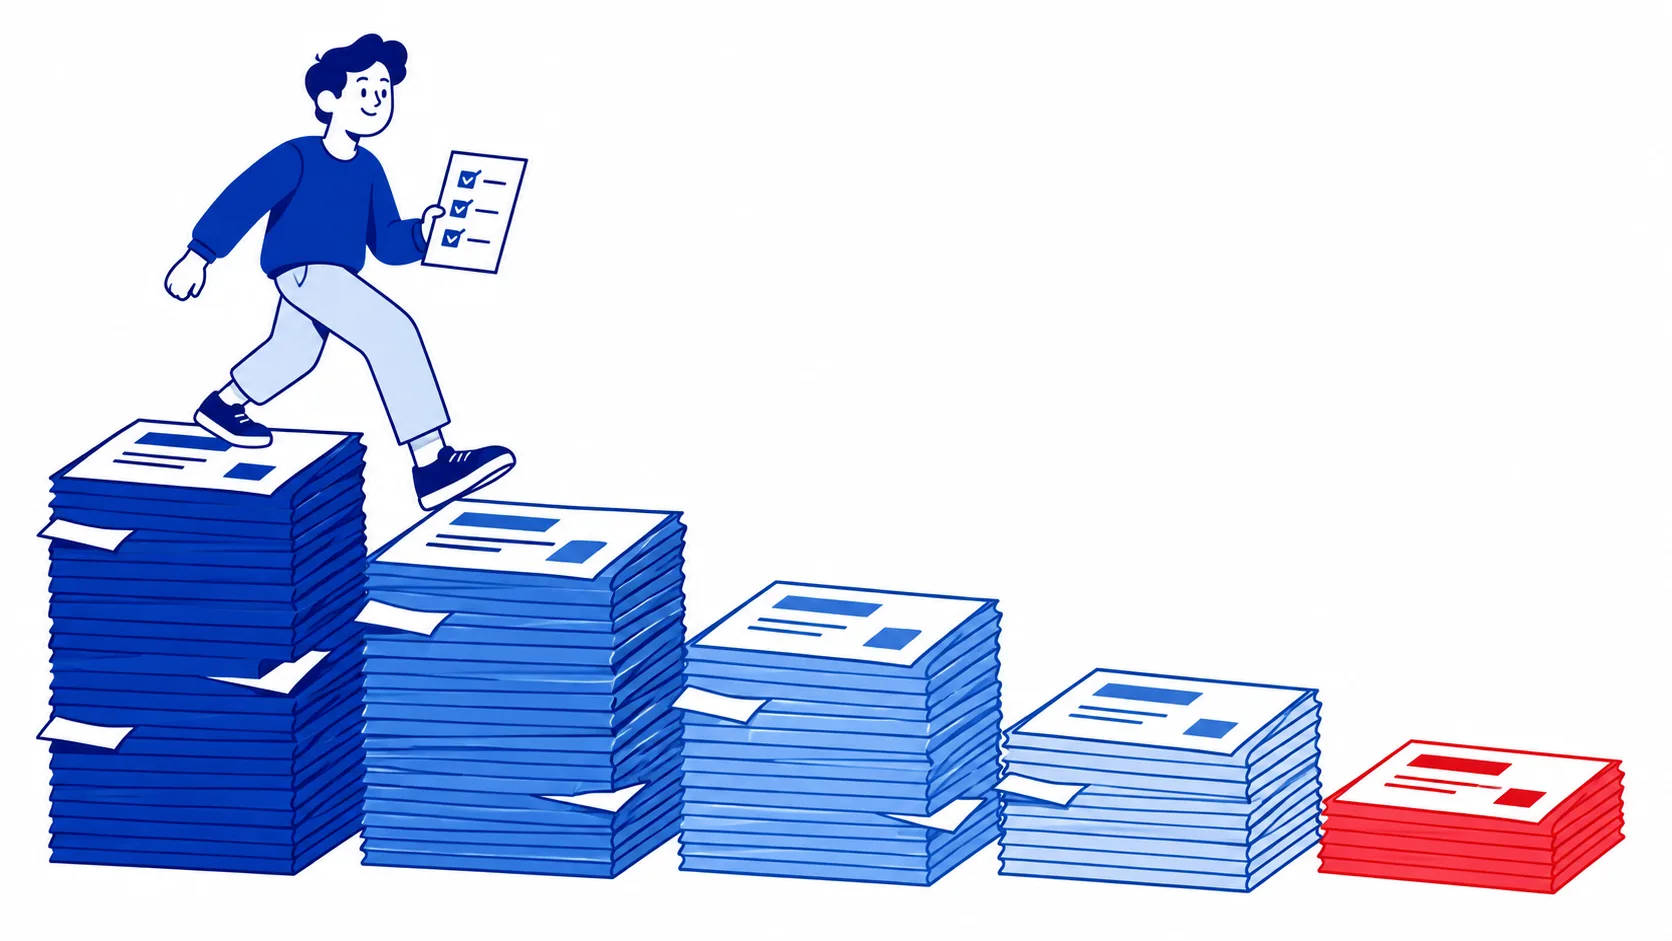
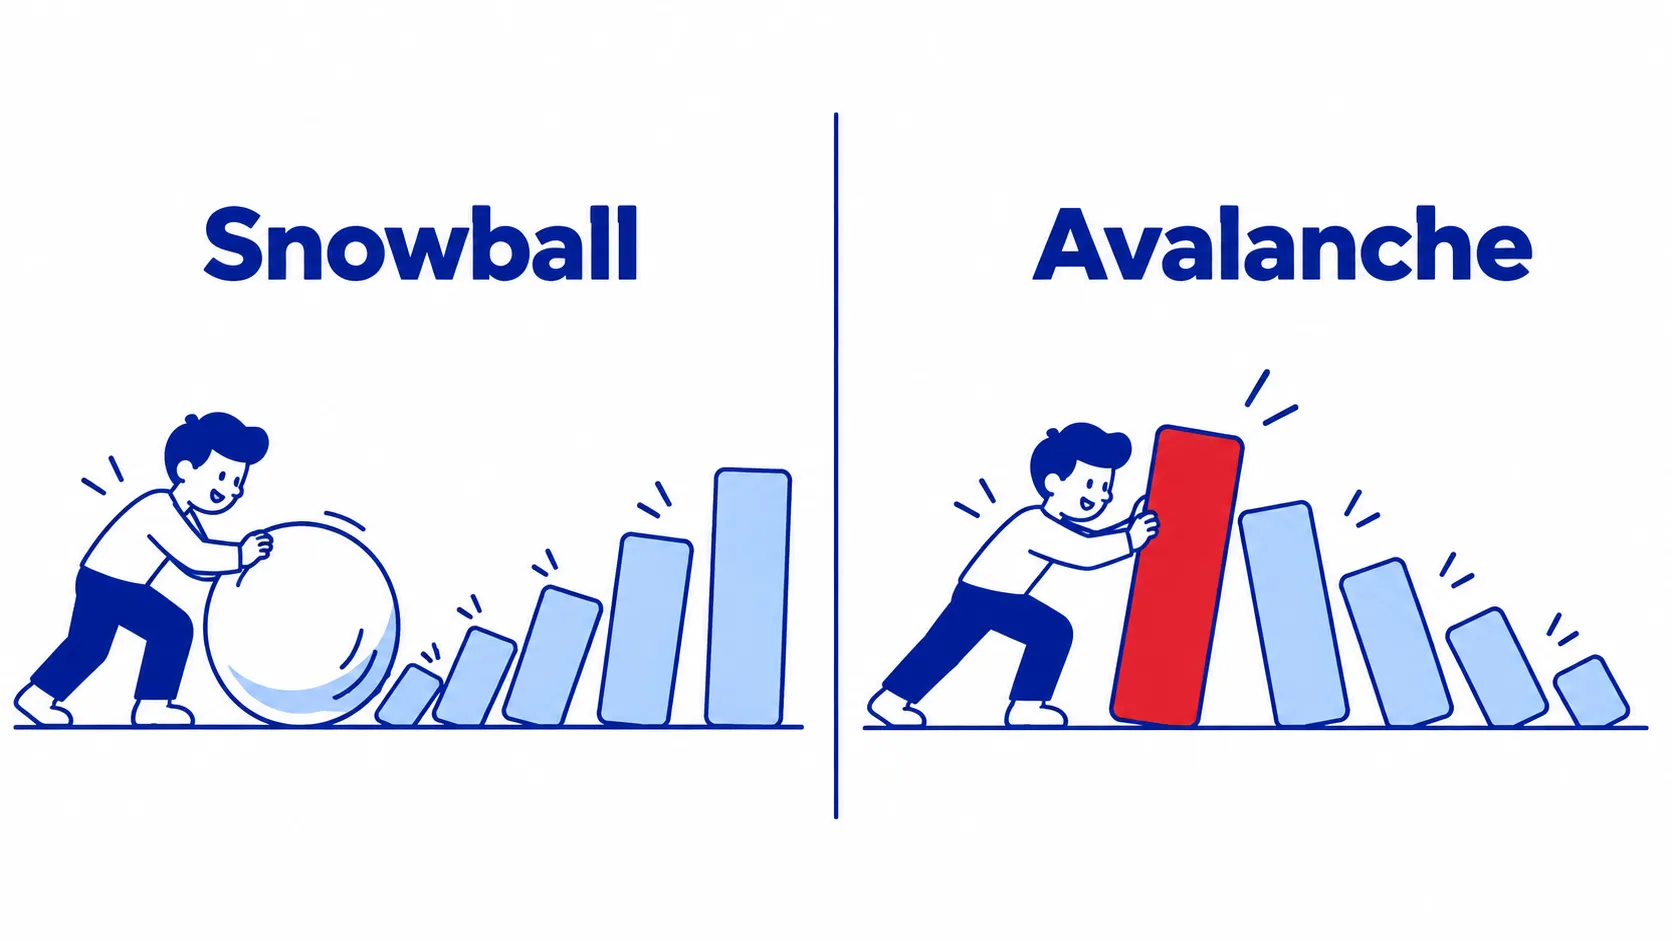
Kedua metode memakai aturan dasar yang sama: semua utang tetap dibayar minimal tepat waktu, lalu sisa anggaran pelunasan dipusatkan ke satu utang sampai lunas. Begitu satu utang lunas, cicilannya digulirkan ke utang berikutnya. Bedanya ada di urutan.
- Snowball: mulai dari sisa pokok paling kecil. Utang pertama cepat lunas, dan rasa “berhasil” itu menjadi bahan bakar untuk utang berikutnya.
- Avalanche: mulai dari bunga paling tinggi. Secara hitungan, total bunga yang kamu bayar paling kecil.
Anggaran pelunasan = total cicilan minimum + uang ekstra yang bisa disisihkan
Andi bisa menyisihkan Rp1.800.000 per bulan, artinya ada ekstra Rp450.000 di atas total cicilan minimum. Dengan snowball, ekstra itu diarahkan ke cicilan HP. Dengan avalanche, ekstra itu diarahkan ke kartu kredit.
Simulasi: mana yang lebih cepat lunas?
Berikut hasil simulasi tiga cara membayar utang Andi. Bunga dihitung dari sisa pokok setiap bulan, dan angkanya dibulatkan.
| Cara membayar | Urutan fokus | Utang pertama lunas | Semua lunas | Total bunga |
|---|---|---|---|---|
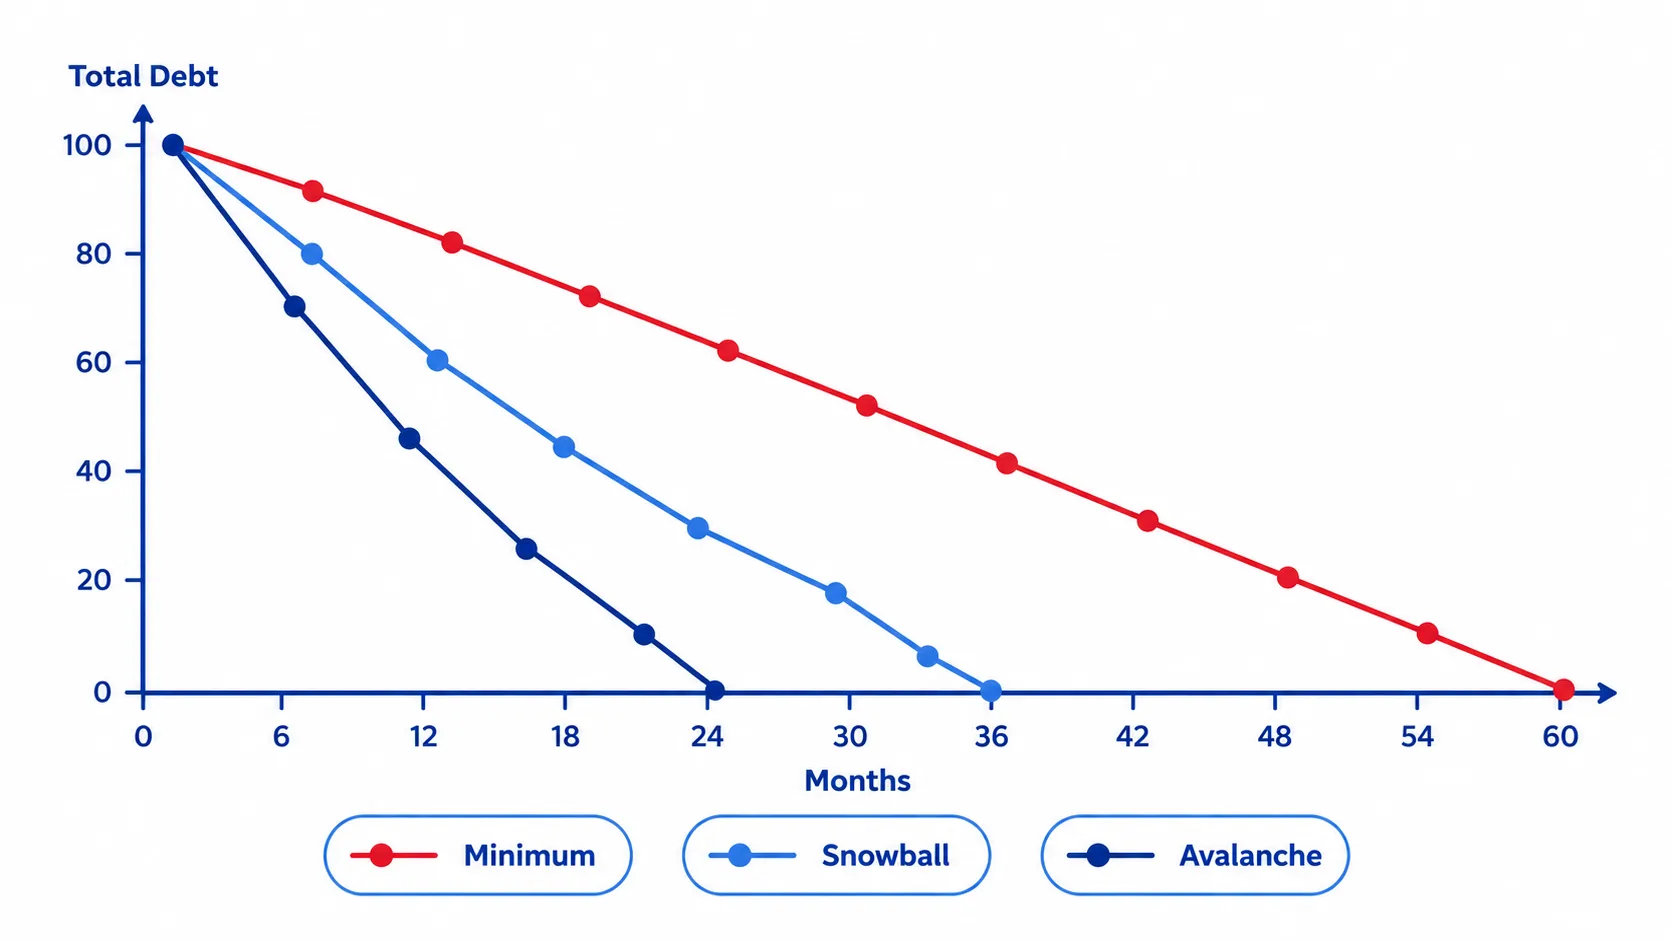
| Hanya bayar minimum | – | Bulan ke-8 | 25 bulan | ± Rp3.900.000 |
| Snowball | HP → kartu kredit → pinjaman | Bulan ke-3 | 16 bulan | ± Rp2.440.000 |
| Avalanche | Kartu kredit → pinjaman → HP | Bulan ke-8 | 16 bulan | ± Rp2.340.000 |
Data simulasi, bukan hasil klien.
Dua pelajaran dari tabel ini. Pertama, perbedaan terbesar bukan antara snowball dan avalanche, tapi antara punya rencana dan hanya membayar minimum: sembilan bulan lebih cepat dan sekitar Rp1.500.000 bunga lebih hemat. Kedua, selisih snowball dan avalanche di contoh ini sekitar Rp100.000. Selisih itu bisa jauh lebih besar kalau ada utang berbunga sangat tinggi, misalnya tunggakan dengan denda harian.
Jadi, pilih metode yang membuatmu bertahan sampai akhir. Kalau kamu butuh bukti kemajuan yang cepat, snowball. Kalau kamu tenang dengan angka dan utang berbunga tinggimu besar, avalanche.
Urutan bayar utang yang benar untuk kondisimu
Snowball dan avalanche menjawab urutan setelah semuanya aman. Sebelum itu, ada prioritas yang lebih mendasar:
- Semua cicilan minimum dibayar tepat waktu. Keterlambatan membuat denda menumpuk dan tercatat di riwayat kredit.
- Utang yang menyangkut tempat tinggal dan alat kerja. KPR, sewa, atau kredit motor yang dipakai mencari nafkah dijaga lebih dulu.
- Utang dengan denda harian atau bunga paling tinggi. Termasuk pinjaman online. Kalau kamu ragu apakah pemberi pinjamanmu berizin, cek dulu ciri pinjol ilegal.
- Baru pilih snowball atau avalanche untuk sisanya.
Kalau cicilan minimum saja sudah tidak tertutup, metode apa pun belum bisa jalan. Langkah yang lebih realistis adalah menghubungi pemberi pinjaman lebih awal untuk menanyakan opsi restrukturisasi, seperti perpanjangan tenor. Datang sebelum menunggak biasanya membuka lebih banyak alternatif.
Cara melunasi utang dengan gaji kecil
Dengan gaji kecil, uang ekstra untuk pelunasan memang tipis. Fokusnya bergeser ke tiga hal: menemukan ruang, menutup kebocoran, dan menahan utang baru.
- Cari ruang dari pengeluaran yang tidak terasa. Catat pengeluaran dua minggu saja, lalu lihat pos yang bisa dipangkas. Pola yang sering muncul kami tulis di catatan penyebab uang cepat habis.
- Bayar cicilan di hari gajian. Atur transfer otomatis supaya uang cicilan tidak sempat terpakai.
- Siapkan dana darurat mini. Rp500.000 sampai Rp1.000.000 saja sudah cukup supaya ban bocor tidak berubah jadi utang baru.
- Berani menolak. Termasuk permintaan pinjaman dari teman atau keluarga saat kamu sendiri sedang melunasi. Kalimat yang tetap hangat ada di catatan cara menolak pinjam uang.
- Arahkan uang tak terduga ke utang fokus. THR, bonus, atau hasil proyek sampingan bisa dibagi: sebagian untuk pelunasan, sebagian untuk dirimu.
Pantau kemajuan setiap bulan
Rencana pelunasan butuh waktu berbulan-bulan, jadi kamu perlu cara untuk melihat bahwa usahamu bekerja. Cukup tambahkan satu kolom di tabel utangmu: sisa pokok per tanggal gajian. Setiap bulan, perbarui angkanya dan jumlahkan totalnya.
- Total sisa utang turun? Bagus, lanjutkan.
- Turun sangat lambat? Cek apakah bunga memakan sebagian besar cicilan, dan pertimbangkan pindah fokus ke utang berbunga tertinggi.
- Malah naik? Biasanya ada utang baru atau pengeluaran mendadak. Telusuri sebabnya sebelum bulan berikutnya.
Beri dirimu penanda kecil setiap satu utang lunas, misalnya mencoret barisnya dengan spidol tebal. Hal sederhana seperti ini membantu bertahan di bulan-bulan yang terasa berat.
Supaya tidak kembali ke titik awal
Setelah utang lunas, cicilan yang tadinya dibayar jangan langsung hilang ke pengeluaran harian. Alihkan ke dana darurat dulu, lalu ke tabungan tujuan. Untuk pinjaman berikutnya, pakai patokan batas cicilan ideal supaya total cicilan tidak lagi menelan sebagian besar gaji.
Pertanyaan yang sering muncul
Lebih baik snowball atau avalanche?
Secara hitungan, avalanche hampir selalu membayar bunga paling kecil. Secara kebiasaan, snowball sering lebih mudah dijalankan karena hasilnya cepat terlihat. Metode terbaik adalah yang bisa kamu jalankan sampai utang terakhir lunas.
Apakah boleh mengambil pinjaman baru untuk menutup utang lama?
Bisa, kalau bunga dan biaya pinjaman baru jelas lebih rendah, cicilannya muat di anggaran, dan pinjaman lama benar-benar ditutup. Kalau tidak, gali lubang tutup lubang justru menambah beban. Hitung total biayanya dulu sebelum memutuskan.
Mana yang didahulukan, menabung atau melunasi utang?
Banyak orang memulai dengan dana darurat kecil sambil membayar cicilan tepat waktu, lalu fokus ke utang berbunga tinggi. Setelah itu tabungan dilanjutkan dengan dana yang dulu dipakai untuk cicilan. Urutan ini bisa disesuaikan dengan kondisi masing-masing.
Satu utang lunas dulu
Cara melunasi utang dimulai dari daftar yang jujur, cicilan minimum yang selalu tepat waktu, lalu satu utang fokus yang dikejar sampai lunas, dengan urutan snowball atau avalanche. Gaji kecil tetap bisa jalan, asalkan ruangnya dicari dan utang baru ditahan.
Kalau kamu ingin menyusun urutan pelunasan bareng dan melihat anggaranmu dari dekat, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu situasimu dan ngobrol dengan kami.