Batas cicilan ideal: hitung rasio utang sebelum berutang lagi
Batas cicilan ideal dihitung dari rasio cicilan terhadap penghasilan. Pelajari rumus, contoh 30 persen gaji, dan penyesuaian untuk freelancer. Hitung punyamu.
Diterbitkan 13 Juli 2026
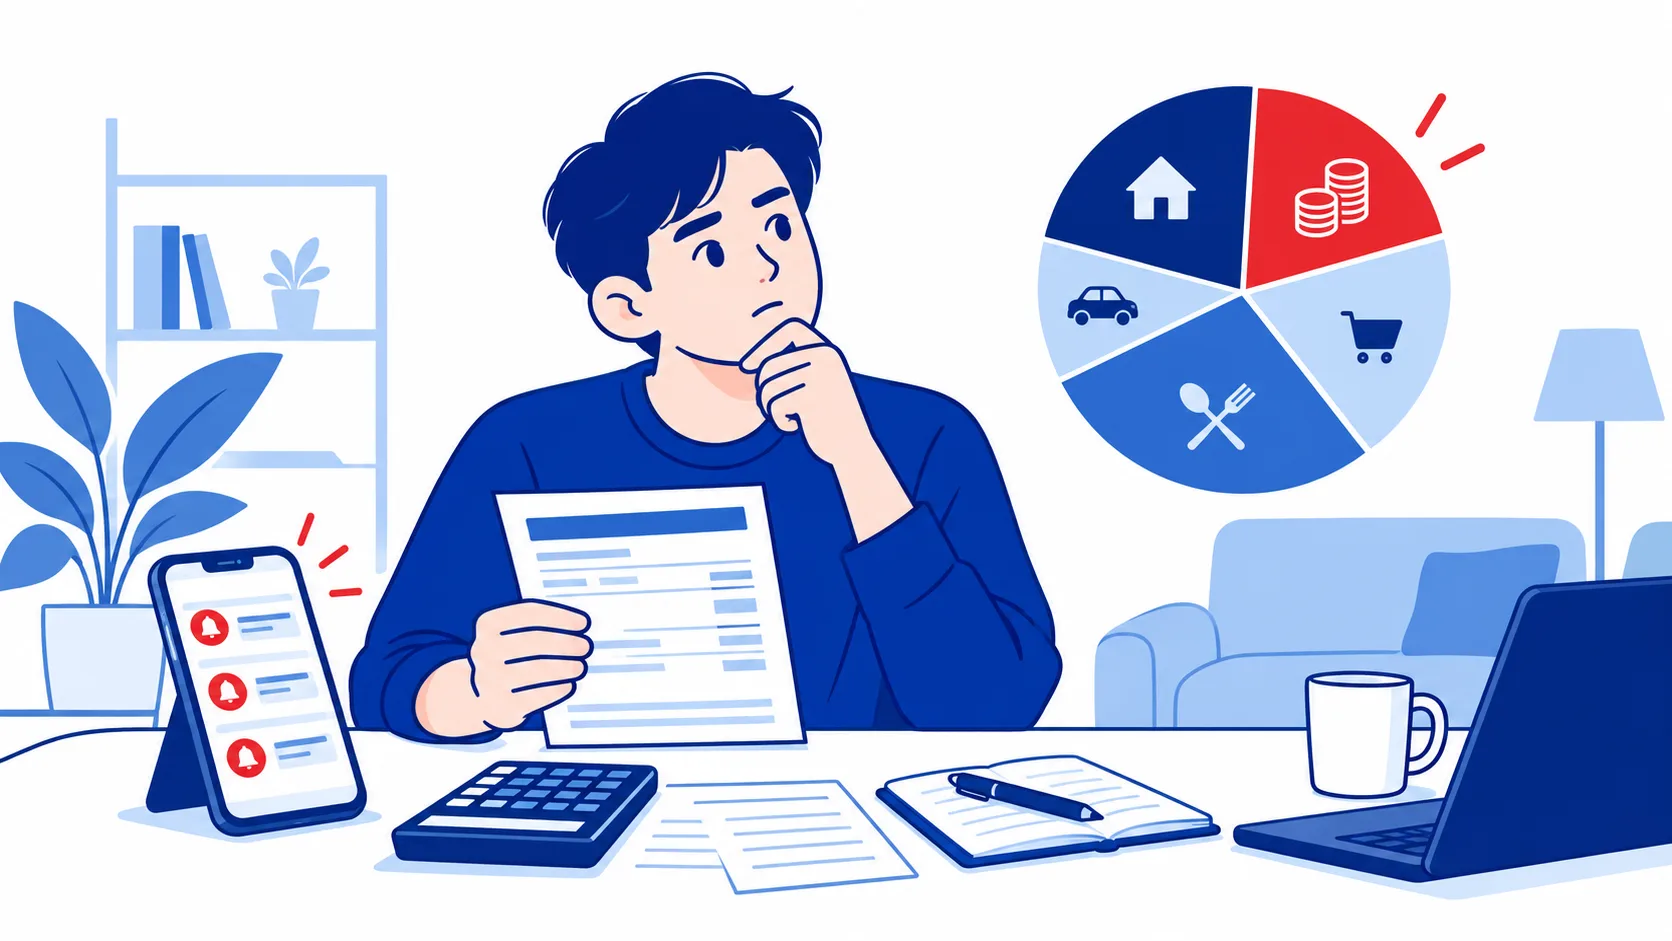
Cicilan motor sudah jalan, paylater untuk belanja bulanan juga. Lalu muncul promo ponsel baru dengan cicilan “cuma” Rp900.000 per bulan. Satu per satu, angkanya terasa ringan. Tapi begitu dijumlahkan, tanggal gajian berubah jadi hari transfer ke sana-sini, dan sisa gaji untuk hidup makin tipis.
Pertanyaannya bukan “cicilan ini kecil atau besar?”, melainkan “berapa total cicilan yang masih aman untuk penghasilanku?”. Di catatan ini kami bahas cara menghitung batas cicilan ideal lewat rasio cicilan terhadap penghasilan, dari mana angka 30 persen yang sering disebut, dan cara menyesuaikannya kalau penghasilanmu tidak tetap.
Rasio utang terhadap penghasilan: cara menghitungnya
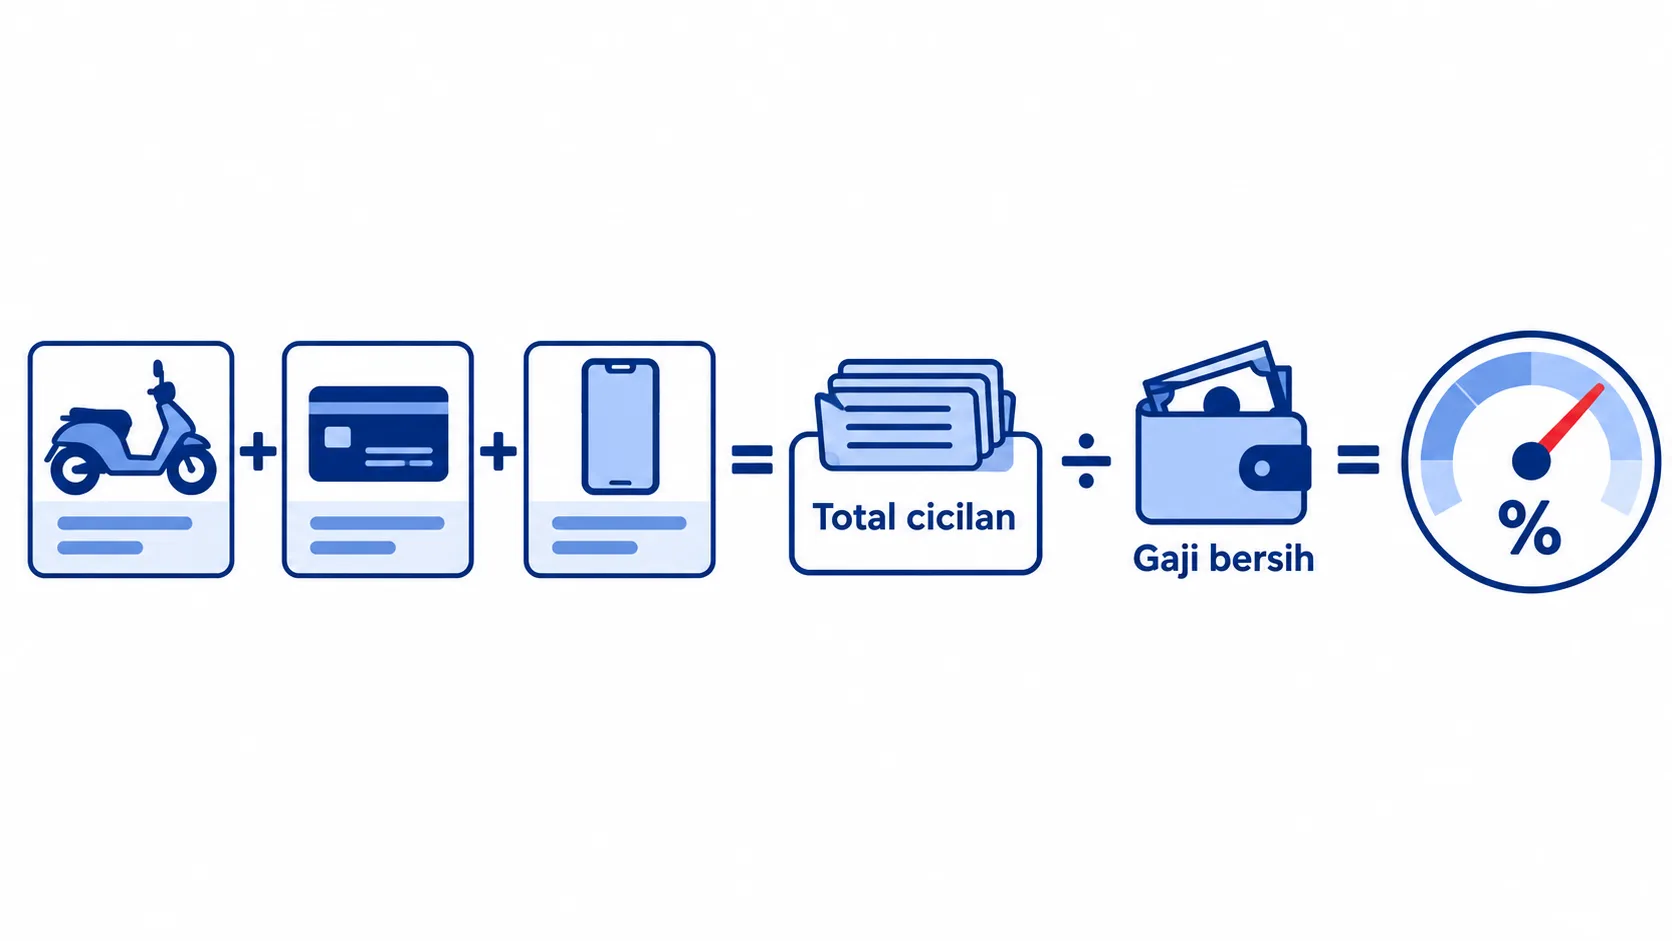
Rasio ini membandingkan total cicilan bulanan dengan penghasilan bersih bulanan. Rumusnya satu baris:
Rasio cicilan = total cicilan per bulan ÷ penghasilan bersih per bulan × 100%
Supaya hasilnya jujur, masukkan semua pembayaran utang yang rutin:
- Cicilan rumah atau kendaraan.
- Tagihan kartu kredit yang dicicil.
- Paylater dan pinjaman daring.
- Pinjaman koperasi, kantor, atau keluarga yang dibayar rutin.
Penghasilan bersih artinya yang benar-benar masuk ke rekening setelah potongan pajak dan iuran. Pakai angka ini, bukan gaji di kontrak, karena cicilan dibayar dari uang yang ada di tanganmu.
Maksimal cicilan 30 persen gaji: dari mana angkanya?
Angka 30 persen sering dipakai sebagai pedoman umum dalam perencanaan keuangan pribadi. Logikanya, kalau sekitar sepertiga penghasilan sudah terikat cicilan, sisa dua pertiganya masih cukup untuk kebutuhan pokok, tabungan, dan dana darurat.
Angka yang mirip juga muncul di aturan. Untuk pinjaman daring, OJK lewat SEOJK 19/2025 menetapkan batas rasio utang terhadap penghasilan peminjam paling tinggi 40% pada 2025, lalu 30% mulai 2026, yang diterapkan bertahap. Bank dan lembaga pembiayaan lain juga punya batas internal masing-masing saat menilai pengajuan kredit.
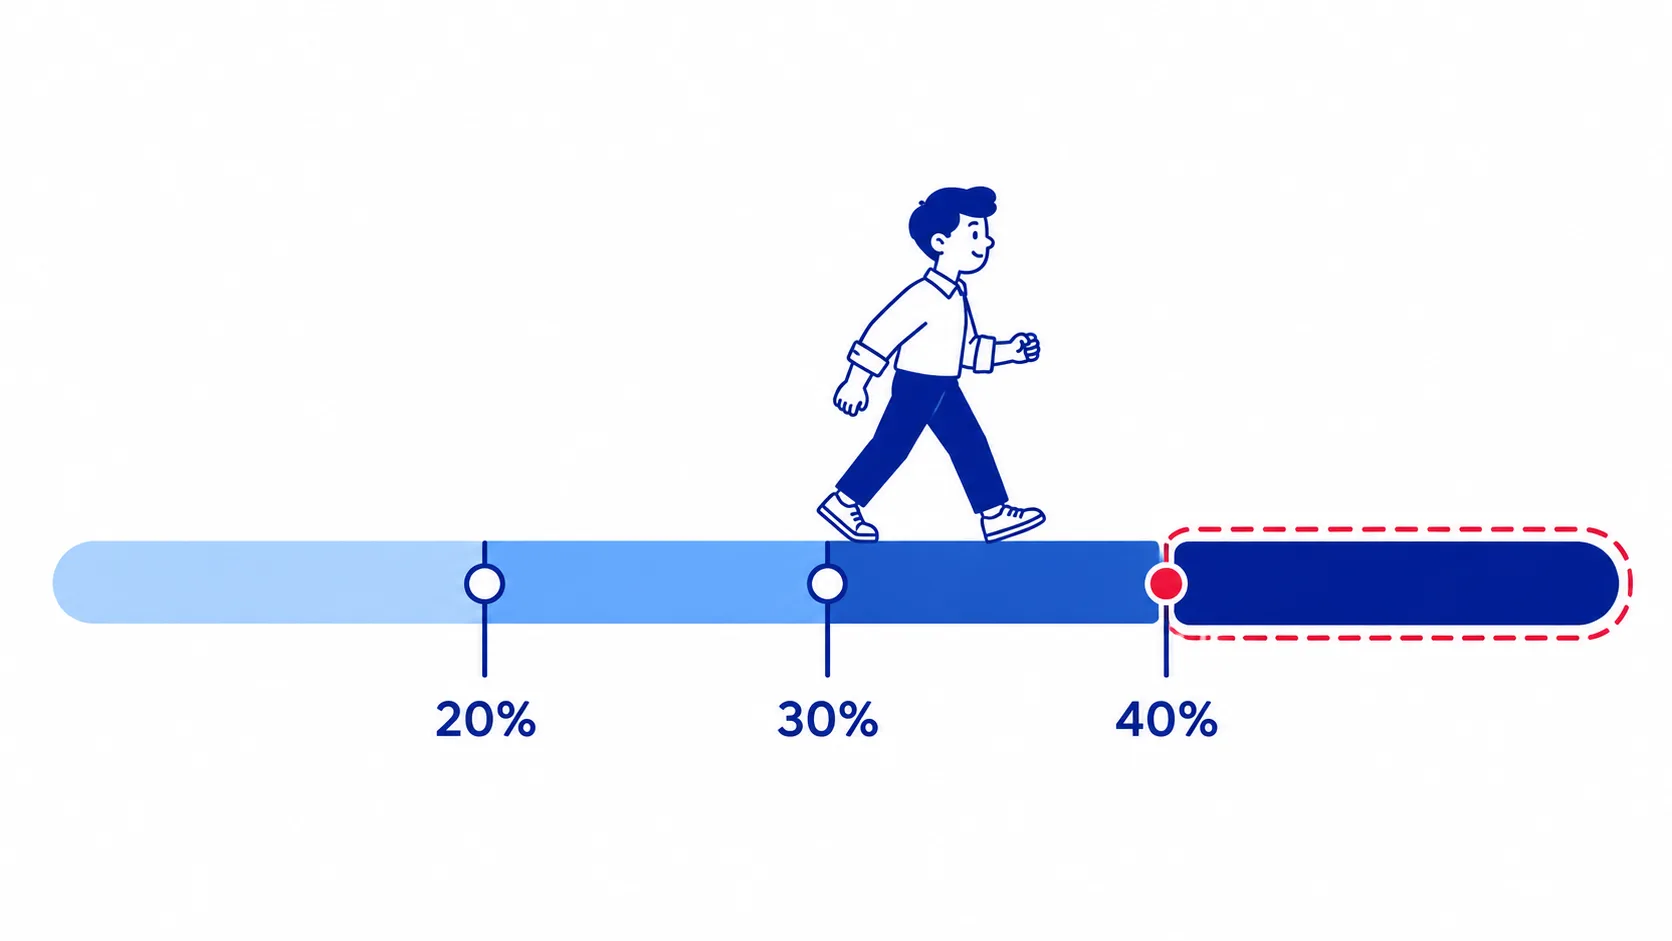
Sebagai pegangan pribadi, kamu bisa memakai zona berikut:
| Rasio cicilan | Kondisi | Yang bisa dilakukan |
|---|---|---|
| Di bawah 20% | Longgar | Tetap prioritaskan dana darurat dan tabungan |
| 20–30% | Wajar | Hati-hati menambah cicilan baru |
| 30–40% | Waspada | Tahan cicilan baru, fokus melunasi |
| Di atas 40% | Berat | Susun rencana pelunasan sekarang |
Zona ini bukan aturan baku. Orang dengan banyak tanggungan mungkin perlu batas lebih rendah, sedangkan yang tinggal bersama orang tua tanpa biaya sewa mungkin punya ruang sedikit lebih besar.
Contoh menghitung batas cicilan ideal
Andi, karyawan dengan gaji bersih Rp8.000.000 per bulan, sedang menimbang cicilan ponsel baru. Begini hitungannya:
| Cicilan | Sebelum ponsel | Sesudah ponsel |
|---|---|---|
| Motor | Rp1.200.000 | Rp1.200.000 |
| Paylater | Rp400.000 | Rp400.000 |
| Ponsel baru | – | Rp900.000 |
| Total cicilan | Rp1.600.000 | Rp2.500.000 |
| Rasio cicilan (÷ Rp8.000.000) | 20% | 31,25% |
Data simulasi, bukan hasil klien.
Dengan ponsel baru, Andi pindah dari zona wajar ke zona waspada. Batas 30% untuk gajinya adalah Rp2.400.000, jadi ruang yang tersisa sebelum ponsel hanya Rp800.000. Pilihannya bisa beragam: menunggu cicilan motor lunas, memilih ponsel yang cicilannya lebih kecil, atau menabung dulu lalu membeli tunai. Cara menimbang pilihan ini ada di catatan beli kredit atau cash.
Jangan hanya melihat angka cicilan per bulan. Hitung juga total bunga yang dibayar selama tenor, karena cicilan ringan dengan tenor panjang bisa berujung lebih mahal. Penjelasannya ada di catatan bunga flat dan efektif.
Cicilan aman untuk freelancer
Rumus 30% mengandaikan penghasilan yang stabil. Kalau penghasilanmu naik-turun, memakai rata-rata bulan bagus bisa menjebak. Cicilan tetap datang di bulan sepi.
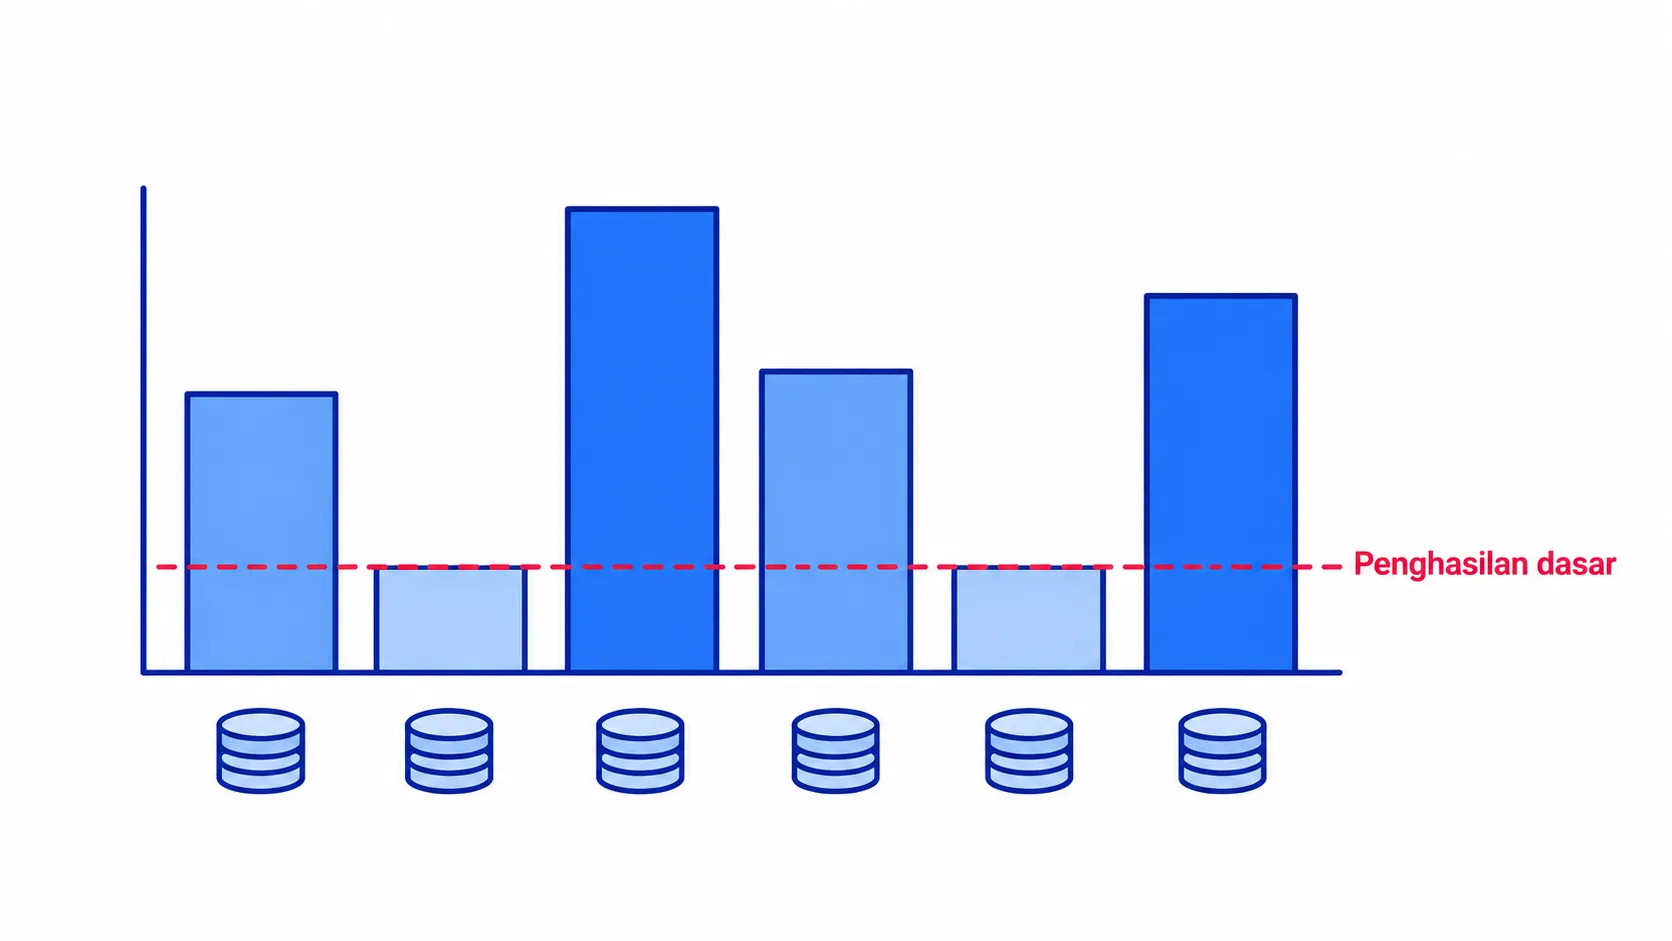
Pendekatan yang lebih aman adalah memakai penghasilan dasar, yaitu rata-rata dari tiga bulan terendah dalam enam bulan terakhir. Contohnya Sari, desainer lepas:
| Bulan | Penghasilan bersih |
|---|---|
| Januari | Rp12.000.000 |
| Februari | Rp5.000.000 |
| Maret | Rp9.000.000 |
| April | Rp4.000.000 |
| Mei | Rp14.000.000 |
| Juni | Rp10.000.000 |
| Rata-rata 6 bulan | Rp9.000.000 |
| Penghasilan dasar (rata-rata 3 bulan terendah) | Rp6.000.000 |
Data simulasi, bukan hasil klien.
Kalau memakai rata-rata biasa, batas 30% Sari adalah Rp2.700.000. Dengan penghasilan dasar, batasnya Rp1.800.000. Selisih Rp900.000 itulah bantalan yang menjaga cicilan tetap terbayar di bulan seperti April.
Freelancer juga sebaiknya punya dana darurat lebih besar sebelum menambah cicilan, karena tidak ada gaji tetap yang menopang saat proyek kosong. Cara lain yang membantu adalah menggaji diri sendiri dengan angka tetap setiap bulan dari rekening penampung. Dengan begitu, cicilan selalu dibayar dari “gaji” yang stabil, sementara sisa penghasilan di bulan ramai menjadi cadangan untuk bulan sepi. Langkahnya ada di catatan cara mengatur keuangan freelancer.
Checklist sebelum menambah cicilan baru
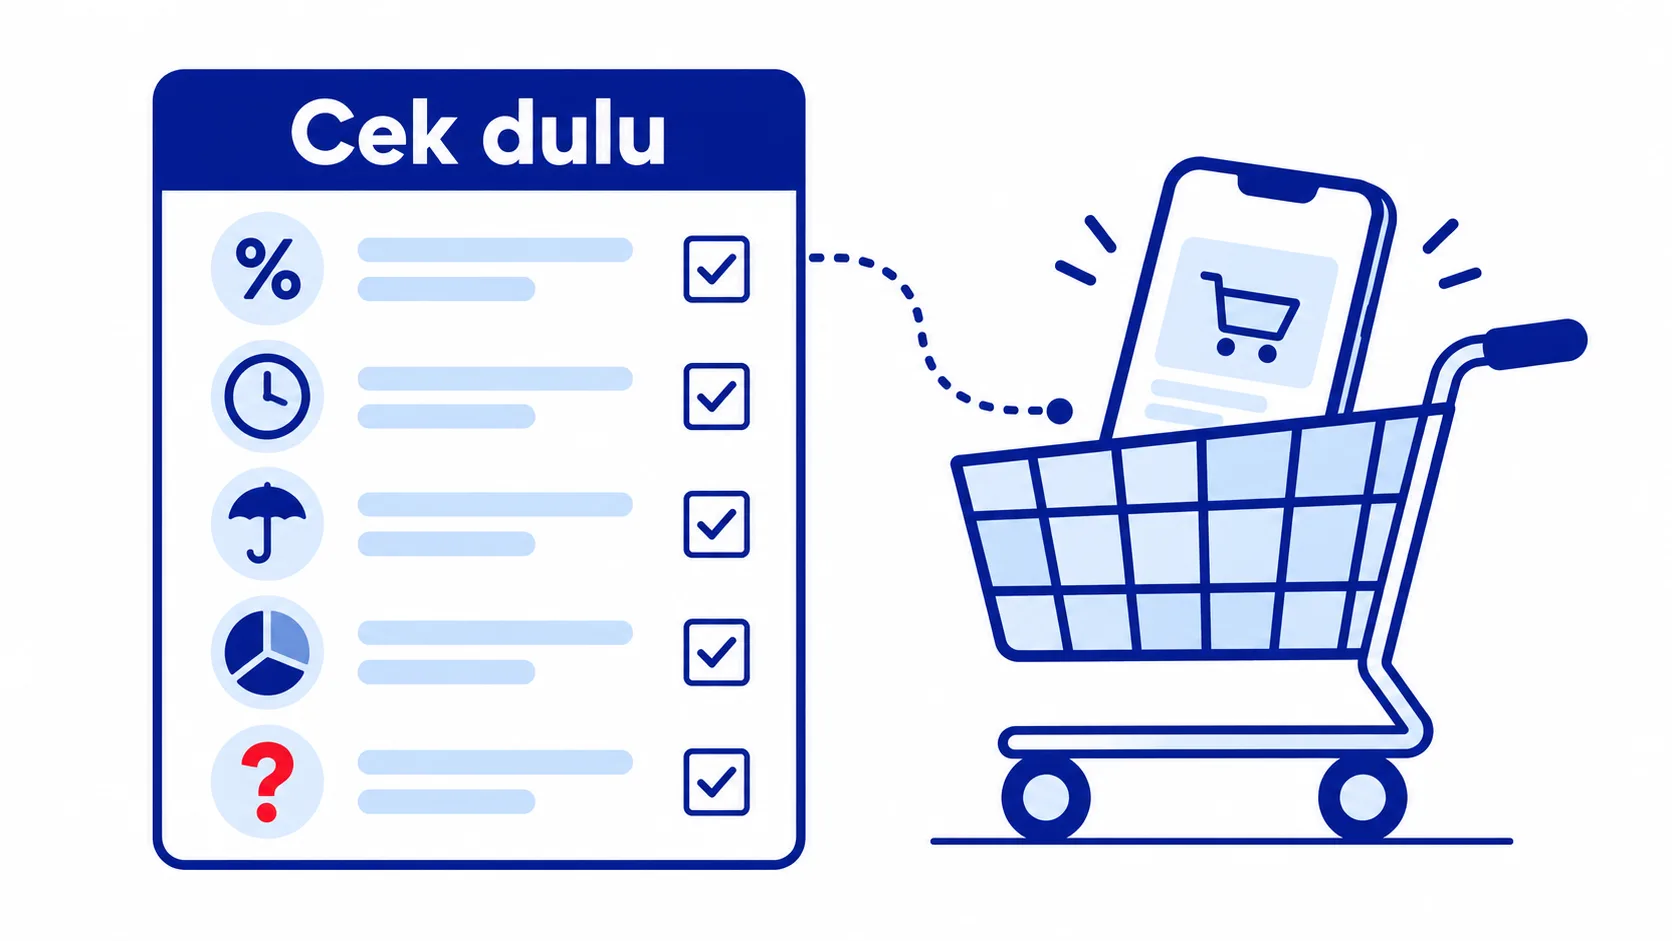
- Hitung rasio sesudah cicilan baru, bukan sebelum.
- Cek tenor dan total bunga, bukan hanya cicilan per bulan.
- Pastikan dana darurat aman. Cicilan baru tanpa cadangan membuat satu kejadian mendadak bisa memicu tunggakan.
- Lihat sisa anggaran. Dalam metode budgeting 50/30/20, cicilan masuk pos kebutuhan. Kalau pos itu sudah penuh, cicilan baru akan menggerus tabungan.
- Tanya tujuan. Apakah barang ini menambah penghasilan atau hanya keinginan sesaat?
Kalau rasio cicilan sudah terlanjur tinggi
Kalau rasiomu sudah di atas 40%, fokus utamanya bergeser dari “boleh menambah atau tidak” ke “bagaimana menurunkannya”. Tenang, rasio bisa turun bertahap dengan langkah yang konsisten:
- Berhenti menambah cicilan baru, termasuk paylater untuk belanja harian.
- Daftar semua utang lengkap dengan sisa pokok, cicilan, bunga, dan tanggal jatuh tempo.
- Pilih urutan pelunasan. Dahulukan yang bunganya paling tinggi, atau yang sisa pokoknya paling kecil supaya satu cicilan cepat hilang dan memberi ruang napas.
- Arahkan uang tambahan ke pelunasan, misalnya bonus atau proyek sampingan.
- Bicarakan dengan pemberi pinjaman resmi kalau cicilan mulai sulit dibayar. Banyak lembaga punya mekanisme penyesuaian, dan menghubungi lebih awal biasanya memberi lebih banyak pilihan.
Setiap cicilan yang lunas langsung menurunkan rasio. Dari contoh Andi tadi, begitu paylater Rp400.000 lunas, rasionya kembali ke 26,25% walaupun cicilan ponsel tetap berjalan. Strategi melunasi beberapa utang sekaligus kami bahas lebih lengkap di catatan cara melunasi utang.
Pertanyaan yang sering muncul
Berapa maksimal cicilan dari gaji?
Pedoman umum yang sering dipakai adalah total cicilan sekitar 30% dari penghasilan bersih. Untuk pinjaman daring, OJK menetapkan batas rasio utang terhadap penghasilan 30% mulai 2026 secara bertahap. Batas pribadi yang nyaman bisa lebih rendah kalau tanggunganmu banyak.
Apakah sewa rumah termasuk cicilan?
Sewa bukan utang, jadi tidak masuk rasio cicilan. Namun, sewa tetap mengurangi ruang anggaran. Kalau sewa sudah memakan porsi besar dari gaji, pertimbangkan batas cicilan yang lebih rendah dari 30%.
Bagaimana menghitung cicilan aman kalau penghasilan tidak tetap?
Pakai penghasilan dasar, misalnya rata-rata tiga bulan terendah dalam enam bulan terakhir, lalu terapkan batas 30% pada angka itu. Cara ini menjaga cicilan tetap terbayar di bulan sepi.
Hitung dulu, baru tanda tangan
Batas cicilan ideal dimulai dari satu rumus: total cicilan dibagi penghasilan bersih. Pedoman 30% bisa jadi pegangan, dengan zona waspada di atasnya. Untuk penghasilan tidak tetap, pakai penghasilan dasar dari bulan-bulan sepi supaya cicilan tetap aman.
Kalau kamu ingin menyusun rencana utang dan anggaran bareng, layanan keuangan Kancani siap membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.