Menabung DP rumah: hitung target, biaya pendamping, dan lamanya
Cara menabung DP rumah dari menghitung target dan biaya pendamping, memecahnya jadi setoran bulanan, sampai persiapan dokumen freelancer. Hitung targetmu.
Diterbitkan 9 Juli 2026
Setiap kali lewat perumahan baru, Dewi dan Arif berhenti sebentar di depan baliho brosur. Cicilannya terlihat masuk akal, tapi angka uang mukanya selalu bikin mundur teratur. Kalau kamu juga sedang di posisi itu, kabar baiknya: menabung DP rumah jauh lebih mudah dijalani begitu targetnya dihitung rinci, bukan sekadar “pokoknya puluhan juta”.
Di catatan ini kami ajak kamu menghitung target DP beserta biaya pendamping yang sering terlupa, memecahnya menjadi setoran bulanan, memperkirakan berapa lama menabung, dan menyiapkan dokumen penghasilan kalau kamu freelancer. Siapkan harga rumah incaranmu, kita hitung bareng.
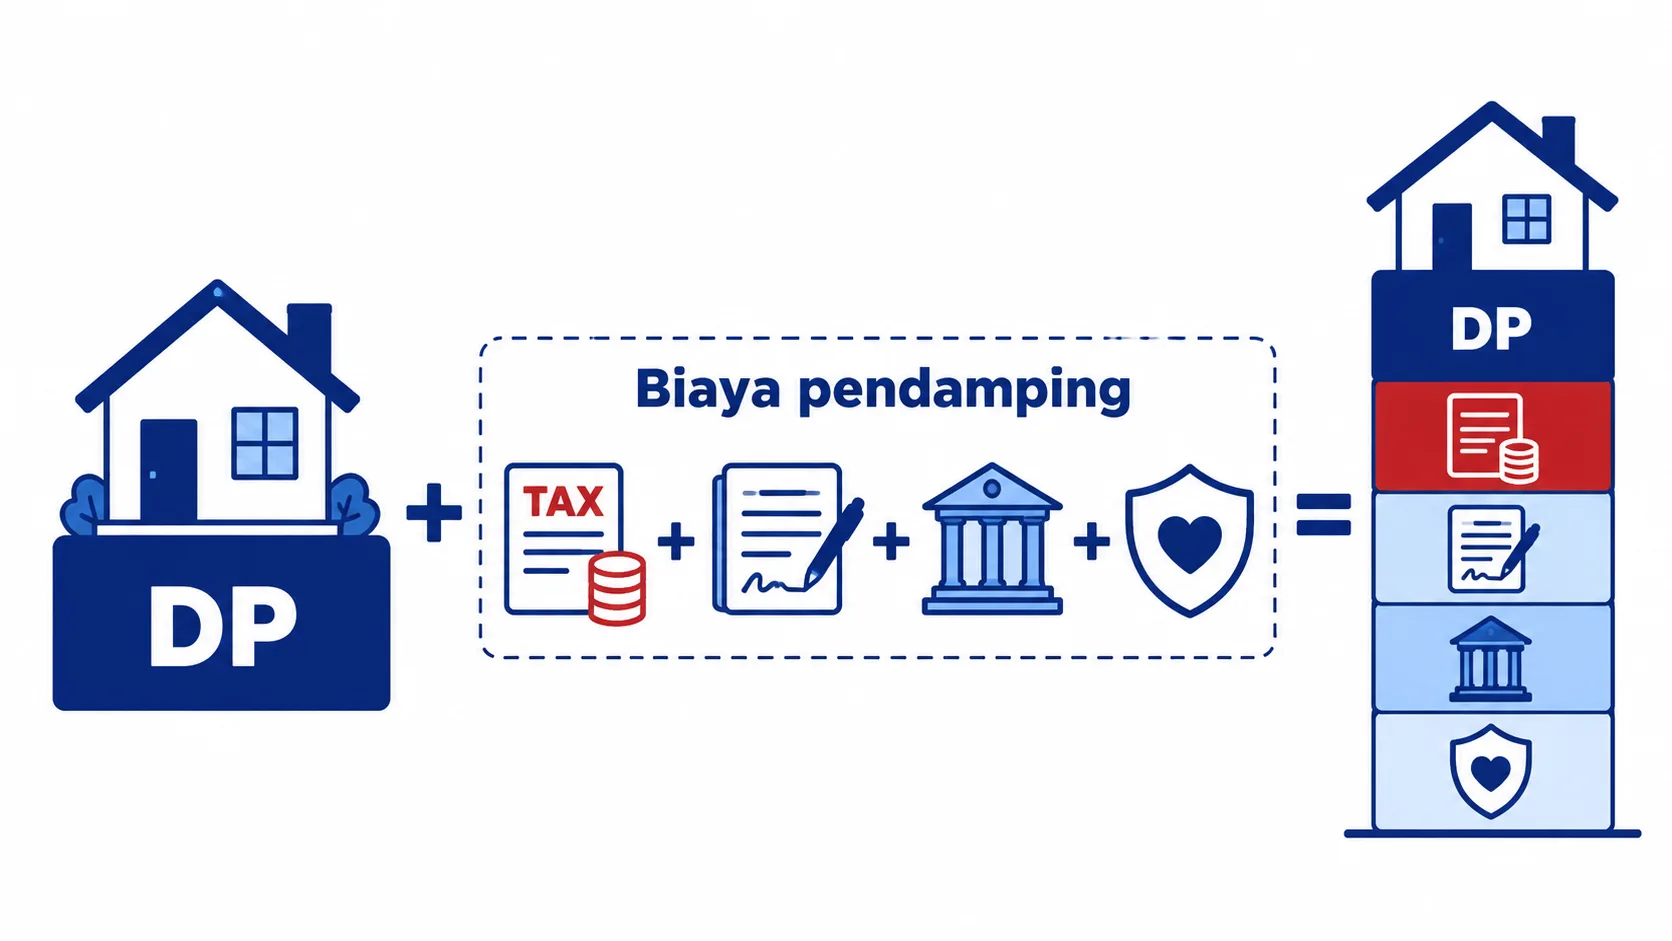
Kenali dulu isi target: DP plus biaya pendamping
Uang muka atau DP adalah bagian harga rumah yang kamu bayar sendiri, sisanya dibiayai lewat KPR. Besar DP minimal mengikuti kebijakan bank dan program yang berlaku, jadi bisa berbeda antara satu bank dan lainnya. DP yang lebih besar membuat pokok pinjaman lebih kecil, sehingga cicilan bulanan dan total bunga ikut turun.
Yang sering terlewat adalah biaya pendamping. Biaya ini dibayar di depan bersamaan dengan akad, dan umumnya tidak bisa ikut dicicil.
| Biaya pendamping | Keterangan singkat |
|---|---|
| BPHTB | Pajak daerah saat memperoleh rumah, tarif paling tinggi 5% dari nilai perolehan setelah dikurangi batas tidak kena pajak yang ditetapkan daerah |
| Notaris atau PPAT | Akta jual beli, pengecekan sertifikat, balik nama |
| Biaya bank | Provisi, administrasi, dan penilaian (appraisal) rumah |
| Asuransi | Umumnya asuransi jiwa dan kebakaran selama masa KPR |
Untuk rumah baru dari pengembang, cek juga PPN-nya. Sepanjang 2026, pemerintah memberi insentif PPN ditanggung pemerintah untuk rumah tapak dan rumah susun dengan harga sampai Rp5 miliar, dengan syarat tertentu. Tanyakan ke pengembang apakah unit yang kamu incar memenuhi syarat itu.
Cara menabung untuk DP rumah: hitung targetnya
Kita pakai contoh Dewi dan Arif yang mengincar rumah seharga Rp500.000.000 dan berencana membayar DP 15%. Angka biaya lain di bawah adalah perkiraan, jadi minta rincian resmi ke bank dan pengembang sebelum memutuskan.
| Komponen | Hitungan | Nilai |
|---|---|---|
| DP 15% | 15% × Rp500.000.000 | Rp75.000.000 |
| BPHTB | 5% × (Rp500.000.000 − Rp80.000.000) | Rp21.000.000 |
| Notaris, biaya bank, asuransi (perkiraan) | Rp14.000.000 | |
| Total target | Rp110.000.000 |
Data simulasi, bukan hasil klien.
Angka Rp80.000.000 di baris BPHTB adalah contoh batas tidak kena pajak. Besarnya diatur peraturan daerah masing-masing dan bisa lebih tinggi, jadi cek angka di kota tempat rumah itu berada.
Setoran bulanan = (total target − tabungan yang sudah ada) ÷ jumlah bulan
Dewi dan Arif sudah punya Rp20.000.000 khusus untuk rumah. Kalau mereka ingin akad dalam 36 bulan, setoran bulanannya (Rp110.000.000 − Rp20.000.000) ÷ 36 = Rp2.500.000.
Berapa lama menabung DP?
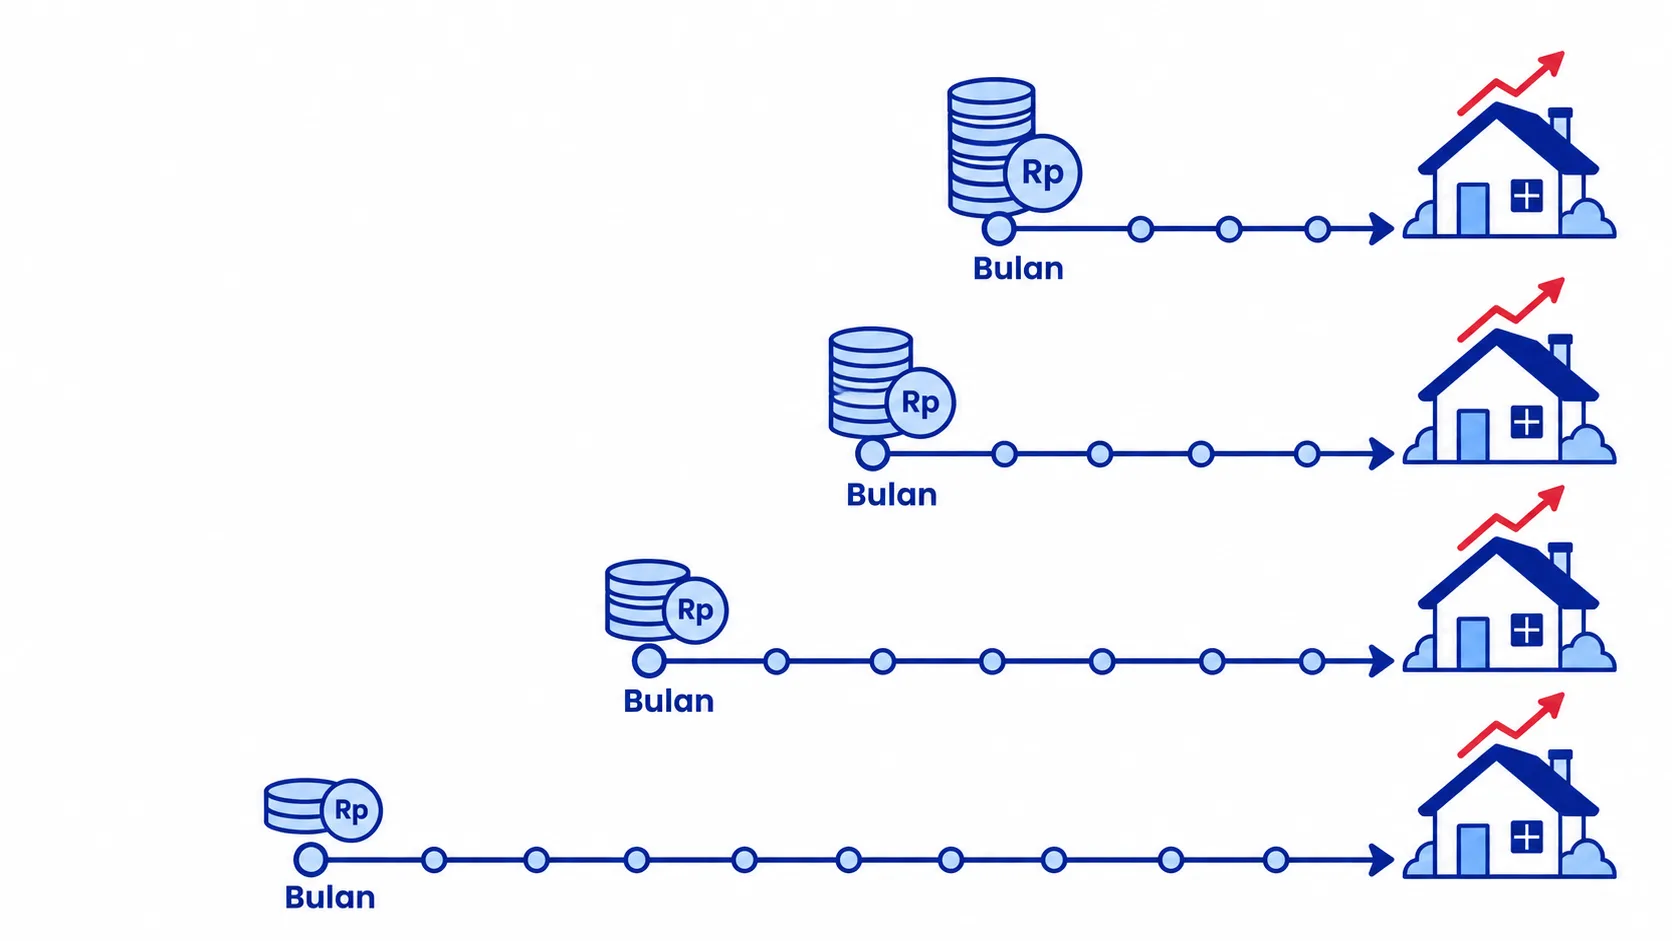
Jumlah bulan adalah tuas yang paling mudah digeser. Tabel berikut memakai sisa target Rp90.000.000 dari contoh di atas.
| Jangka waktu | Setoran per bulan |
|---|---|
| 24 bulan | Rp3.750.000 |
| 36 bulan | Rp2.500.000 |
| 48 bulan | Rp1.875.000 |
| 60 bulan | Rp1.500.000 |
Data simulasi, bukan hasil klien.
Ada satu hal yang membuat jangka panjang tidak selalu lebih ringan: harga rumah cenderung naik. Kalau harga rumah tadi naik 5% per tahun, dalam tiga tahun harganya menjadi sekitar Rp578.800.000, dan DP 15% ikut naik menjadi sekitar Rp86.800.000. Cara memasukkan kenaikan harga ke target kami bahas di catatan dampak inflasi. Karena itu, tinjau ulang targetmu setiap tahun.
Kalau setoran bulanan terasa berat, ada beberapa cara mempercepat tanpa memeras anggaran harian:
- Alihkan pemasukan tambahan. Sebagian THR, bonus, atau proyek sampingan langsung masuk ke rekening rumah.
- Pasang transfer otomatis di hari gajian, supaya menabung tidak bergantung pada sisa uang di akhir bulan.
- Naikkan setoran setiap kali penghasilan naik, walau hanya Rp200.000.
- Tinjau langganan dan cicilan kecil yang bisa dihentikan selama masa menabung.
Tempat menabung DP rumah yang aman
Tabungan DP punya tanggal pakai yang cukup jelas, biasanya satu sampai lima tahun lagi. Jadi pilihannya perlu menjaga nilai pokok, bukan mengejar imbal hasil setinggi mungkin.
- Rekening terpisah khusus rumah, supaya tidak tercampur dengan dana harian maupun dana darurat.
- Deposito atau tabungan berjangka untuk bagian yang belum dipakai dalam waktu dekat.
- Instrumen berisiko rendah seperti reksa dana pasar uang, kalau kamu sudah memahami cara kerjanya.
Semakin dekat tanggal akad, geser dana ke tempat yang paling mudah dicairkan. Pilih produk resmi yang terdaftar dan diawasi otoritas. DP rumah juga lebih mudah dijaga kalau ditempatkan sebagai satu di antara beberapa tujuan keuangan yang sudah diberi urutan prioritas.
DP rumah untuk freelancer: siapkan buktinya sejak sekarang
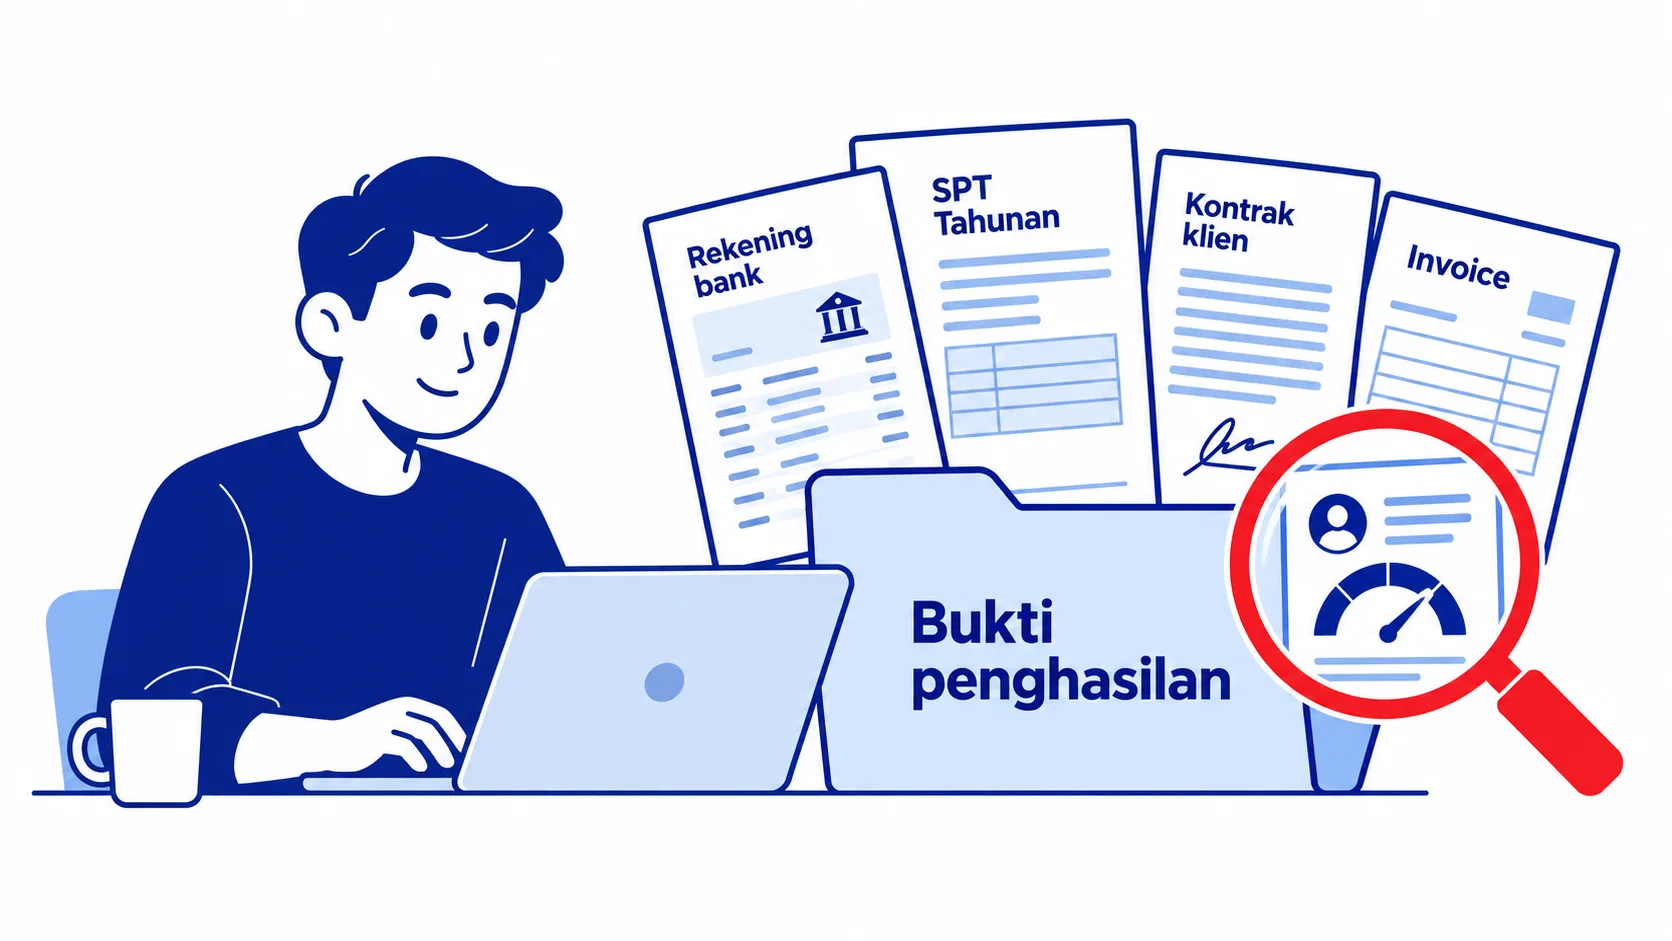
Freelancer bisa mengajukan KPR, tetapi bank perlu melihat penghasilan yang bisa dibuktikan. Karena penghasilannya naik-turun, bank biasanya melihat rata-rata dalam beberapa bulan atau tahun terakhir. Persiapan ini sebaiknya dimulai bersamaan dengan menabung DP, bukan sebulan sebelum mengajukan.
- Pusatkan pembayaran klien di satu rekening. Mutasi yang rapi adalah bukti penghasilan paling kuat.
- Lapor SPT Tahunan dengan tertib. Penghasilan di SPT sebaiknya sejalan dengan mutasi rekening.
- Simpan kontrak, invoice, dan bukti potong dari klien dalam satu folder.
- Cek riwayat kredit. Tagihan kartu kredit atau paylater yang menunggak bisa memengaruhi penilaian. Caranya ada di catatan cek SLIK OJK.
- Tahan diri dari utang baru selama masa menabung dan pengajuan.
Bayu, ilustrator lepas dengan penghasilan rata-rata Rp9.000.000 per bulan, memakai bulan-bulan ramai untuk menyetor lebih besar. Saat proyek sepi, ia tetap menyetor minimal Rp1.000.000 supaya kebiasaannya tidak putus. Pola “setoran dasar plus bonus” seperti ini cocok untuk penghasilan yang tidak tetap.
Cocokkan dengan cicilan yang sanggup kamu bayar
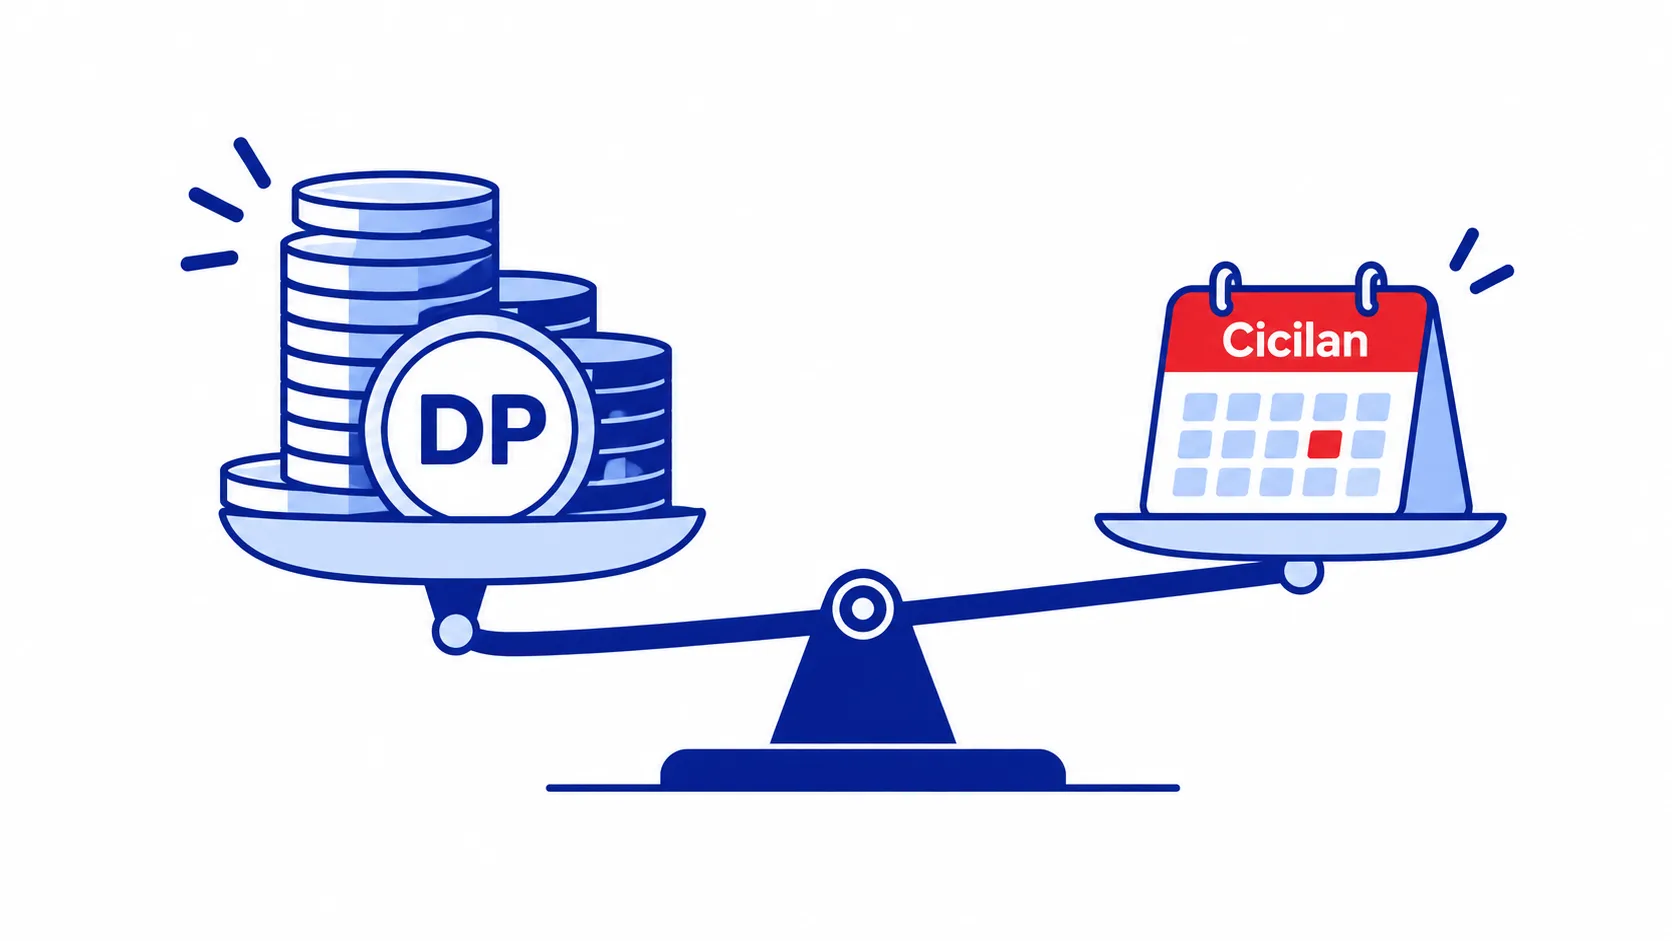
Target DP tidak bisa dilepaskan dari cicilan setelahnya. Pedoman umum yang sering dipakai adalah total cicilan tidak lebih dari sekitar sepertiga penghasilan bulanan. Kalau cicilan rumah incaranmu melewati batas itu, pilihannya ada beberapa: memperbesar DP, mencari rumah dengan harga lebih rendah, atau memperpanjang waktu menabung.
Coba hitung cicilan perkiraan dari bank sebelum menetapkan target final. Panduan menghitungnya ada di catatan batas cicilan ideal.
Pertanyaan yang sering muncul
Berapa persen DP rumah yang ideal?
Besar DP minimal ditentukan bank dan program yang berlaku. Secara umum, DP yang lebih besar membuat cicilan dan total bunga lebih ringan. Hitung juga biaya pendamping, karena angkanya bisa puluhan juta rupiah.
Apakah biaya pendamping KPR bisa ikut dicicil?
Umumnya tidak, karena biaya seperti BPHTB, notaris, dan provisi dibayar di sekitar waktu akad. Karena itu, masukkan biaya pendamping ke target tabungan sejak awal.
Apakah freelancer bisa mengajukan KPR?
Bisa, selama penghasilannya dapat dibuktikan. Bank biasanya meminta mutasi rekening beberapa bulan terakhir, SPT Tahunan, dan dokumen pendukung seperti kontrak. Persyaratan detailnya berbeda di setiap bank.
Mulai dari satu angka target dulu
Menabung DP rumah dimulai dari target yang lengkap: DP ditambah biaya pendamping, dikurangi tabungan yang sudah ada, lalu dibagi jumlah bulan. Simpan di rekening terpisah, tinjau target setiap tahun, dan kalau kamu freelancer, rapikan bukti penghasilan sejak sekarang.
Kalau kamu ingin menyusun rencana DP dan cicilannya bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu rencanamu lewat ngobrol dengan kami.