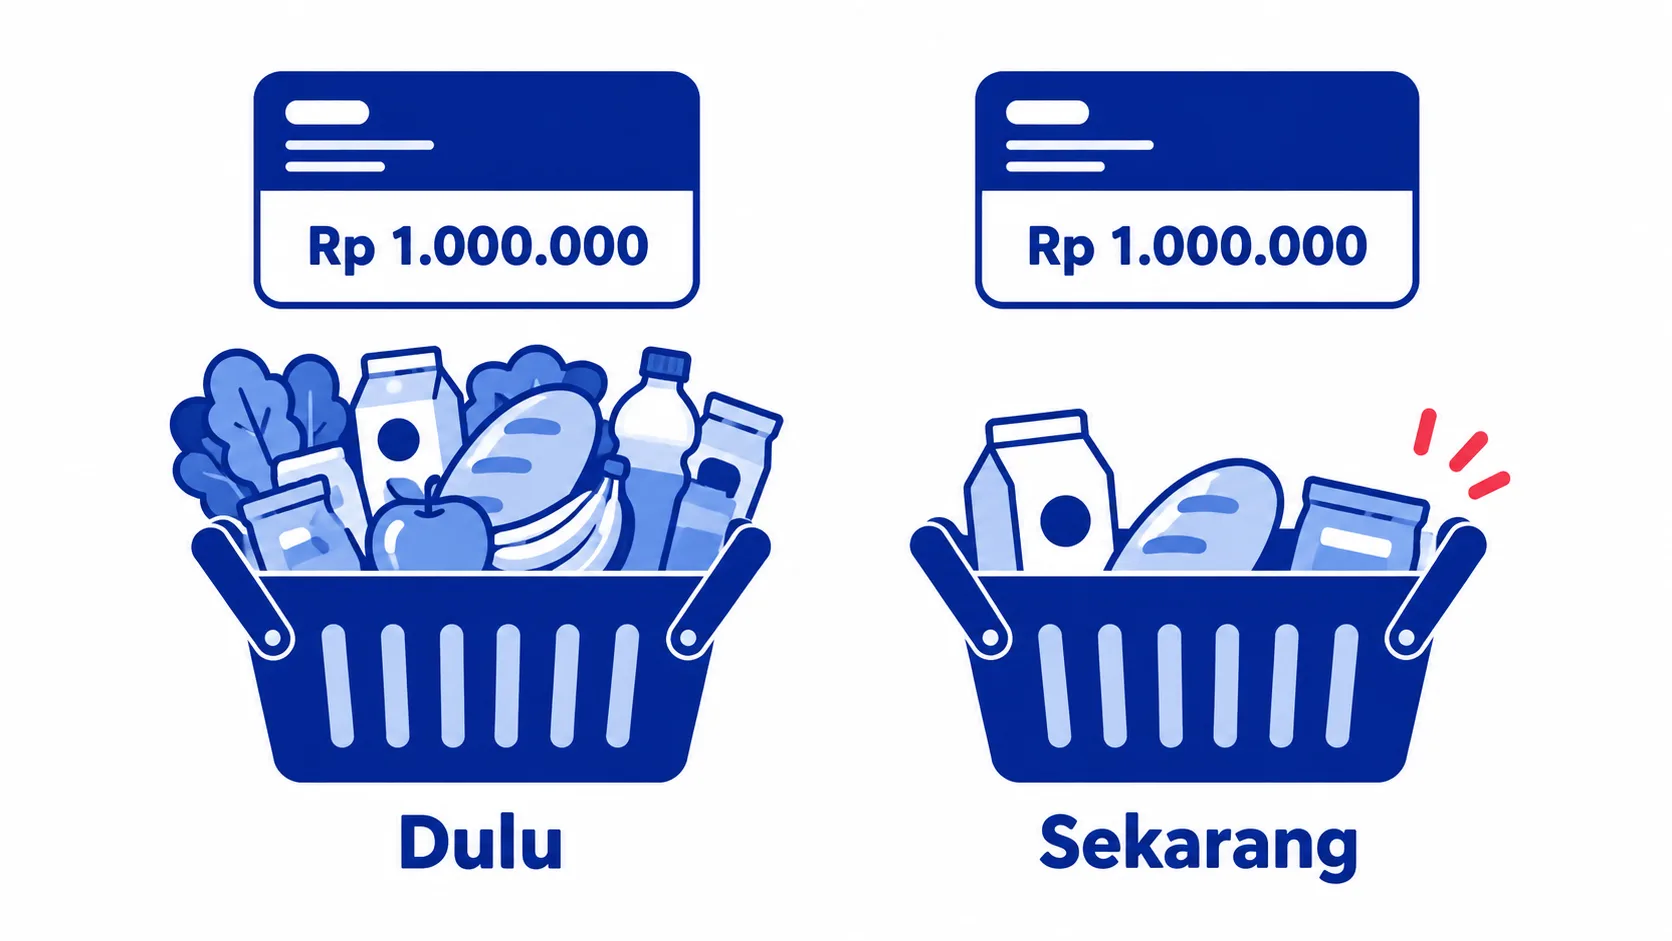
Ingat harga semangkuk bakso langganan waktu kamu masih kuliah? Hampir pasti angkanya sekarang sudah jauh berbeda, padahal porsinya kurang lebih sama. Itulah inflasi: harga barang dan jasa naik secara umum, sehingga uang dengan jumlah yang sama bisa membeli lebih sedikit dari waktu ke waktu.
Kenaikannya pelan dan jarang terasa dari bulan ke bulan, tapi dalam sepuluh atau dua puluh tahun, dampaknya besar. Di catatan ini kami bahas dampak inflasi terhadap tabungan, rumus sederhana menghitung nilai uang di masa depan, cara memasukkannya ke target keuanganmu, dan cara memakainya untuk meninjau harga jual usaha.
Apa itu inflasi dan bagaimana mengukurnya
Di Indonesia, inflasi diukur oleh Badan Pusat Statistik lewat Indeks Harga Konsumen, yaitu perubahan harga sekumpulan barang dan jasa yang biasa dibeli rumah tangga. Bank Indonesia menetapkan sasaran inflasi 2,5% plus minus 1% untuk periode 2025–2027, atau kisaran 1,5% sampai 3,5% per tahun. Sebagai gambaran, inflasi tahunan pada Desember 2025 tercatat 2,92%.
Angka resmi itu adalah rata-rata. Inflasi yang kamu rasakan bisa lebih tinggi atau lebih rendah, tergantung isi pengeluaranmu. Biaya pendidikan dan kesehatan, misalnya, sering naik lebih cepat dari rata-rata. Karena itu, untuk perencanaan pribadi, banyak orang memakai asumsi yang sedikit lebih tinggi dari angka resmi supaya lebih aman.
Dampak inflasi terhadap tabungan
Misalkan kamu menyimpan Rp10.000.000 di bawah kasur selama 10 tahun, dan harga naik rata-rata 4% per tahun. Jumlah uangnya tetap Rp10.000.000, tetapi barang yang dulu seharga itu kini butuh sekitar Rp14.800.000. Dengan kata lain, daya beli uangmu tinggal setara sekitar Rp6.760.000 hari ini.
Hal yang sama terjadi pada tabungan dengan bunga kecil. Kalau bunga bersih setelah pajak dan biaya administrasi lebih rendah dari inflasi, nilai riil tabunganmu tetap menyusut, walau angka saldonya naik.
| Kondisi | Saldo nominal | Arah daya beli |
|---|---|---|
| Uang tunai disimpan | Tetap | Turun setiap tahun |
| Bunga bersih di bawah inflasi | Naik sedikit | Masih turun |
| Imbal hasil bersih di atas inflasi | Naik | Bertambah |
Artinya, tabungan untuk tujuan jangka panjang perlu ditempatkan di instrumen yang punya peluang tumbuh melampaui inflasi, dengan risiko yang kamu pahami. Untuk kebutuhan jangka pendek seperti dana darurat, prioritasnya tetap mudah dicairkan dan aman, bukan mengejar imbal hasil.
Cara menghitung nilai uang di masa depan
Rumusnya cukup satu baris dan bisa dihitung di kalkulator ponsel atau spreadsheet.
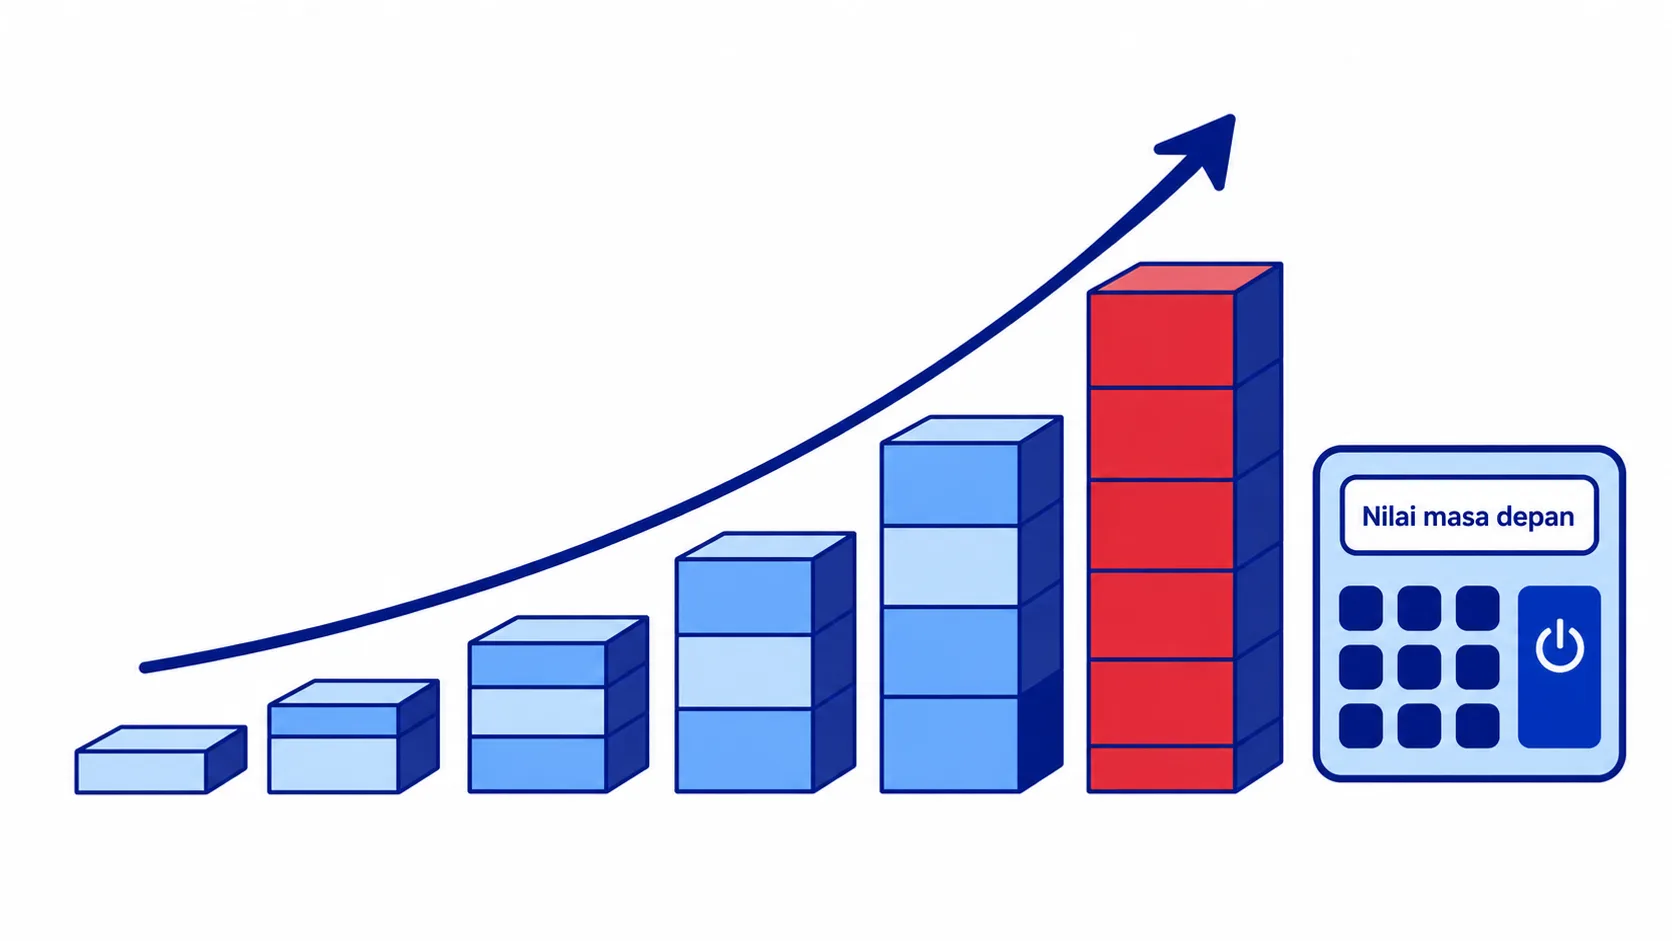
Nilai masa depan = biaya hari ini × (1 + inflasi)^jumlah tahun
Pangkat di rumus itu menunjukkan bahwa kenaikan harga ikut “berbunga”: tahun ini naik dari harga tahun lalu yang sudah naik. Supaya tidak perlu menghitung pangkat, kamu bisa memakai faktor pengali di tabel berikut.
| Asumsi inflasi | 5 tahun | 10 tahun | 20 tahun |
|---|---|---|---|
| 3% | 1,16 | 1,34 | 1,81 |
| 4% | 1,22 | 1,48 | 2,19 |
| 5% | 1,28 | 1,63 | 2,65 |
Contohnya, biaya Rp10.000.000 hari ini dengan asumsi inflasi 4% selama 10 tahun menjadi Rp10.000.000 × 1,48 = sekitar Rp14.800.000. Di spreadsheet, rumusnya bisa ditulis =10000000*(1+4%)^10.
Ada juga cara cepat untuk perkiraan kasar, yaitu aturan 72: bagi 72 dengan angka inflasi untuk tahu kira-kira berapa tahun harga menjadi dua kali lipat. Dengan inflasi 4%, harga berlipat dua dalam sekitar 18 tahun.
Memasukkan inflasi ke target tabungan pribadi
Target yang dihitung dengan harga hari ini hampir selalu kurang di masa depan. Berikut langkah sat-set supaya targetmu realistis:
- Tulis biaya tujuan dengan harga hari ini. Misalnya biaya kuliah, uang muka rumah, atau biaya hidup setelah pensiun.
- Tentukan jangka waktunya dalam tahun.
- Pilih asumsi inflasi yang sesuai. Untuk kebutuhan umum, pakai sedikit di atas sasaran resmi. Untuk pendidikan dan kesehatan, banyak orang memakai asumsi yang lebih tinggi.
- Hitung nilai masa depannya dengan rumus atau tabel di atas.
- Bagi menjadi setoran bulanan dan tinjau ulang setiap tahun.
Contohnya, Putri memperkirakan biaya kuliah anaknya Rp80.000.000 dengan harga hari ini, dan anaknya akan masuk kuliah 12 tahun lagi. Dengan asumsi kenaikan biaya pendidikan 7% per tahun, targetnya menjadi Rp80.000.000 × (1,07)^12, atau sekitar 2,25 kali lipat, yaitu sekitar Rp180.200.000.
Data simulasi, bukan hasil klien.
Perhitungan lengkapnya kami bahas di catatan dana pendidikan anak dan cara menghitung dana pensiun. Kalau kamu baru mulai menyusun daftar tujuan, mulai dari catatan tujuan keuangan.
Inflasi untuk harga jual usaha
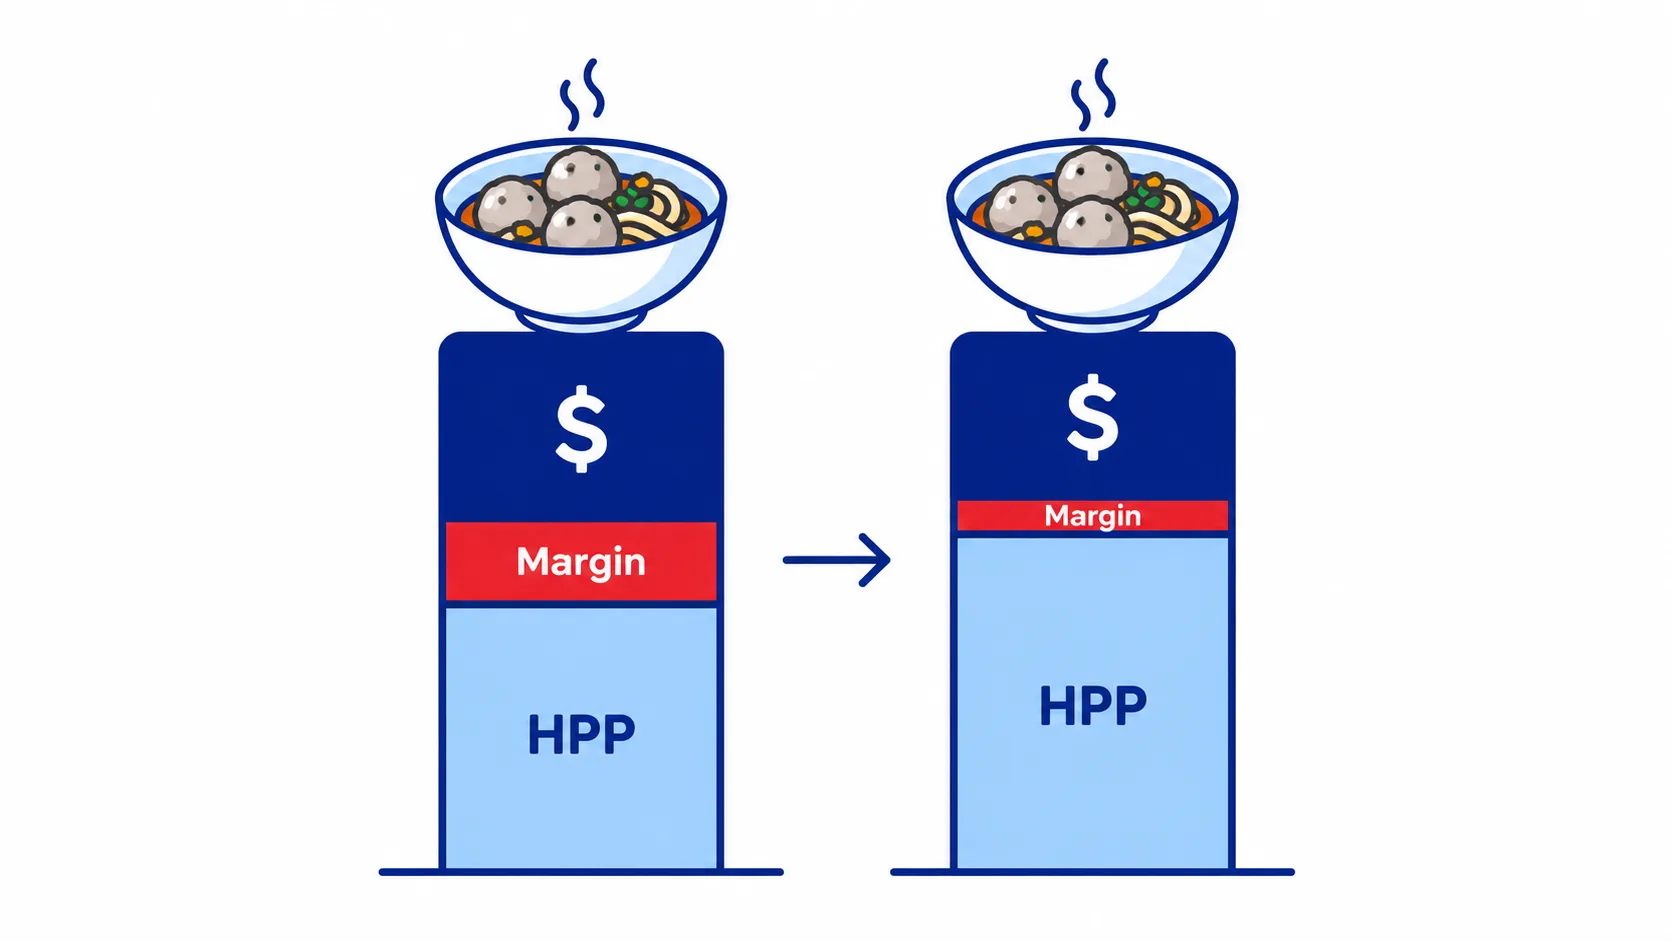
Bagi pemilik usaha, inflasi terasa lewat harga bahan, sewa, dan upah yang naik, sementara harga jual sering dibiarkan sama karena takut pelanggan kabur. Akibatnya, margin menipis diam-diam.
Ambil contoh warung bakso milik Hendra. Harga jualnya Rp20.000 per porsi dengan HPP Rp12.000, jadi laba kotornya Rp8.000. Setahun kemudian, harga daging dan bahan lain naik sehingga HPP menjadi Rp12.800. Kalau harga jual tetap, laba kotor turun menjadi Rp7.200 per porsi, atau berkurang 10%.
| Keterangan | Sebelum | Sesudah bahan naik |
|---|---|---|
| Harga jual | Rp20.000 | Rp20.000 |
| HPP per porsi | Rp12.000 | Rp12.800 |
| Laba kotor per porsi | Rp8.000 | Rp7.200 |
Data simulasi, bukan hasil klien.
Beberapa langkah yang bisa dipertimbangkan:
- Hitung ulang HPP secara rutin, minimal sebulan sekali untuk produk terlaris. Caranya ada di catatan cara menghitung HPP.
- Tetapkan batas pemicu, misalnya tinjau harga jual begitu HPP naik lebih dari 5%.
- Naikkan bertahap dalam nominal kecil, ketimbang sekali naik besar setelah bertahun-tahun.
- Pertimbangkan alternatif seperti paket bundling, ukuran porsi berbeda, atau menu baru dengan margin lebih sehat.
Langkah sat-set menjaga daya beli dari inflasi
Kamu tidak bisa mengendalikan harga, tapi bisa mengatur cara uangmu bekerja. Beberapa kebiasaan berikut cukup membantu:
- Tinjau anggaran setiap awal tahun. Pos yang paling cepat naik, seperti makan dan transportasi, biasanya perlu disesuaikan lebih dulu. Kerangka sederhananya ada di catatan metode budgeting 50/30/20.
- Pisahkan uang berdasarkan jangka waktunya. Kebutuhan dekat di tempat yang aman dan mudah dicairkan, tujuan jauh di instrumen yang berpeluang tumbuh.
- Naikkan setoran tabungan setiap kali penghasilan naik, supaya laju menabung tidak tertinggal dari laju harga.
- Perbarui angka target dengan asumsi inflasi terbaru, bukan angka yang kamu hitung lima tahun lalu.
Pertanyaan yang sering muncul
Apa dampak inflasi bagi masyarakat sehari-hari?
Inflasi membuat uang dengan jumlah sama bisa membeli lebih sedikit. Dampaknya terasa pada pengeluaran rutin, nilai tabungan yang menyusut, dan target keuangan yang perlu dinaikkan. Kalau penghasilan naik lebih lambat dari harga, ruang anggaran pun makin sempit.
Berapa asumsi inflasi yang dipakai untuk perencanaan?
Tidak ada angka tunggal. Banyak orang memakai asumsi sedikit di atas sasaran inflasi resmi untuk kebutuhan umum, dan angka lebih tinggi untuk pendidikan atau kesehatan. Yang penting, asumsinya ditinjau ulang setiap tahun.
Apakah menabung di bank tetap berguna saat inflasi?
Tetap berguna untuk dana darurat dan kebutuhan jangka pendek karena aman dan mudah dicairkan. Untuk tujuan jangka panjang, pertimbangkan instrumen yang berpeluang tumbuh melampaui inflasi, sesuai profil risikomu.
Mulai dari satu target dulu
Inflasi menggerus nilai uang pelan-pelan, jadi target keuangan dan harga jual perlu dihitung dengan harga masa depan. Pakai rumus biaya hari ini dikali (1 + inflasi) pangkat jumlah tahun, tinjau asumsinya setiap tahun, dan hitung ulang HPP secara rutin kalau kamu punya usaha.
Kalau kamu ingin menghitung ulang target keuangan atau harga jual usahamu bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.