Dana pendidikan anak: cara menghitung dan simulasi per jenjang
Cara menghitung dana pendidikan anak dengan asumsi kenaikan biaya sekolah, simulasi SD sampai kuliah, dan setoran bulanannya. Hitung versimu hari ini.
Diterbitkan 29 Juni 2026
Anak baru masuk PAUD, tapi obrolan di grup orang tua sudah membahas uang pangkal SD. Ada yang bilang naik tiap tahun, ada yang menyebut angka yang bikin kaget. Kamu jadi bertanya-tanya: sebenarnya butuh berapa, dan kapan harus mulai menyiapkan dana pendidikan anak?
Kabar baiknya, angka itu bisa dihitung, dan waktu adalah teman terbaikmu. Di catatan ini kami bahas cara menghitung dana pendidikan anak per jenjang, cara memperkirakan kenaikan biaya sekolah per tahun, simulasi setoran bulanan, dan langkah sat-set untuk mulai menabung. Kami tidak membahas produk tertentu, fokusnya pada hitungan dan kesiapan.
Kenapa dana pendidikan anak perlu dihitung sejak awal
Biaya pendidikan punya dua sifat yang membuatnya berbeda dari pengeluaran biasa. Pertama, tanggalnya bisa diprediksi: kamu tahu kapan anak masuk SD, SMP, SMA, dan kuliah. Kedua, nilainya cenderung naik dari tahun ke tahun, sering kali lebih cepat dari kenaikan harga kebutuhan sehari-hari.
Kombinasi keduanya membuat dana pendidikan cocok direncanakan jauh hari. Kalau baru dipikirkan setahun sebelum pendaftaran, pilihannya biasanya tinggal dua: memotong kebutuhan lain besar-besaran atau berutang. Kalau dimulai dari sekarang, setoran per bulan jadi jauh lebih ringan. Dana pendidikan juga satu di antara tujuan keuangan yang paling jelas tenggatnya, jadi mudah dijadikan target.
Kenaikan biaya sekolah per tahun: pakai asumsi yang jujur
Tidak ada satu angka resmi untuk kenaikan biaya sekolah, karena setiap sekolah menetapkan biayanya sendiri. Cara paling akurat adalah mencari data dari sekolah incaranmu: tanyakan uang pangkal dan SPP beberapa tahun terakhir, lalu hitung rata-rata kenaikannya.
Kalau datanya belum ada, pakai asumsi yang sedikit lebih tinggi dari inflasi umum supaya kamu punya bantalan. Dalam simulasi di catatan ini, kami memakai asumsi kenaikan 10% per tahun. Angka ini bukan patokan, hanya titik awal yang bisa kamu ganti sesuai data sekolahmu. Penjelasan tentang cara inflasi menggerus nilai uang ada di catatan dampak inflasi.
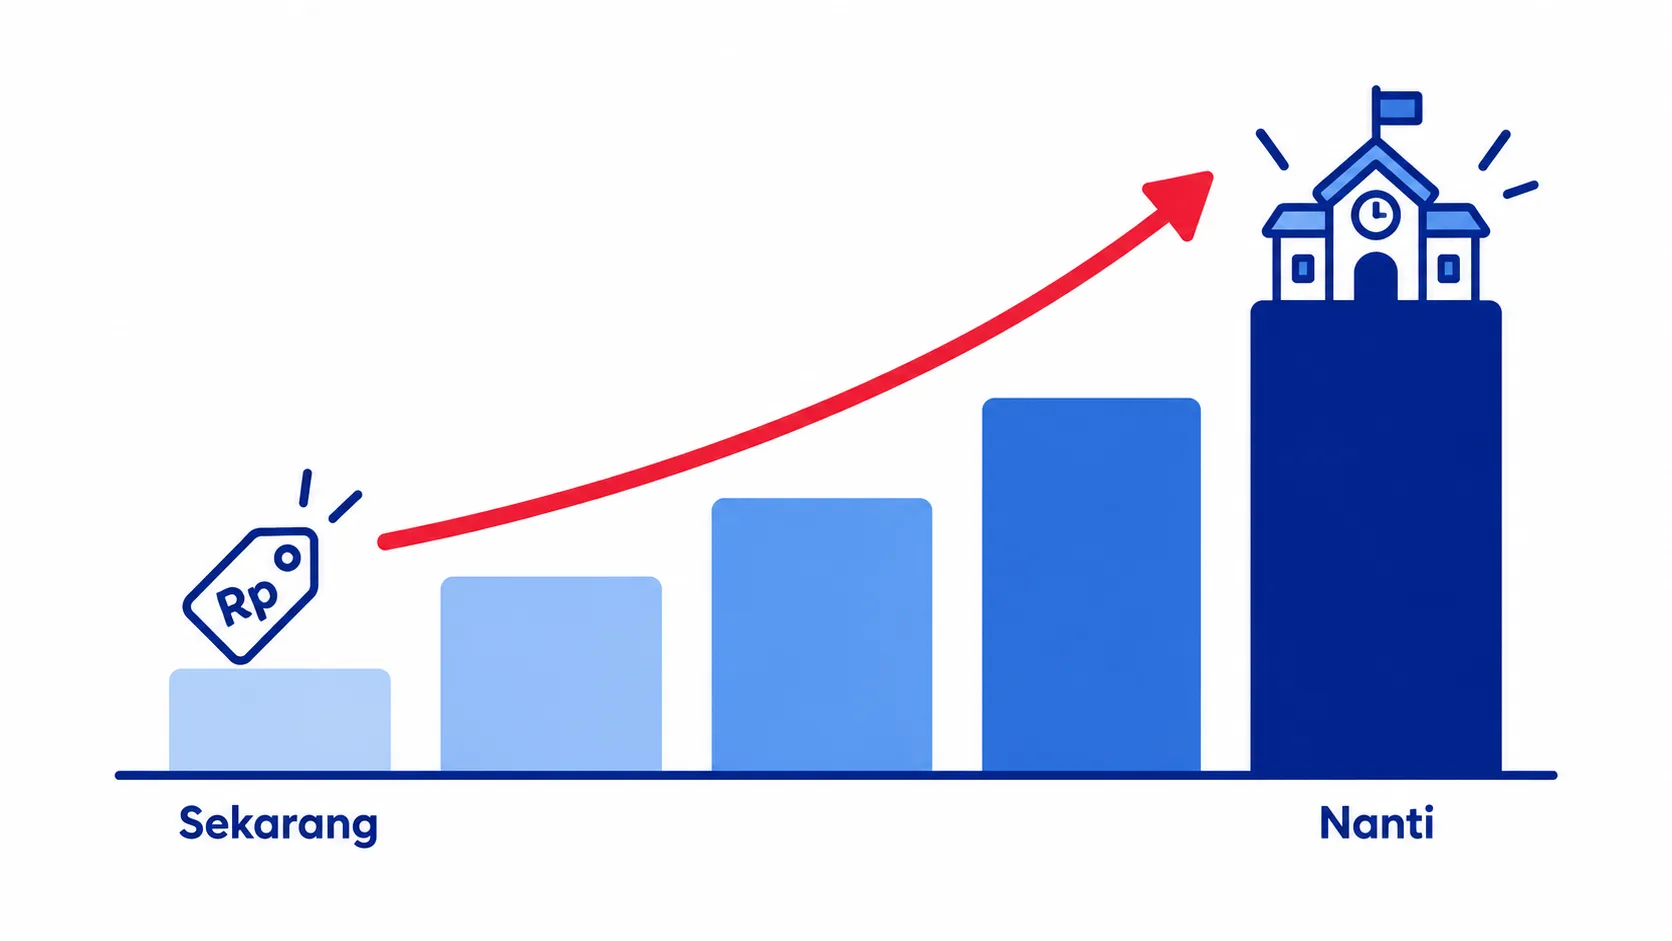
Biaya nanti = biaya sekarang × (1 + kenaikan per tahun)^jumlah tahun
Contohnya, uang pangkal SD sekarang Rp20.000.000 dan anak masuk SD 3 tahun lagi. Dengan kenaikan 10% per tahun, biayanya menjadi Rp20.000.000 × 1,1 × 1,1 × 1,1, atau sekitar Rp26.600.000.
Cara menghitung dana pendidikan anak per jenjang
Hitung per jenjang, bukan satu angka besar untuk semuanya. Dengan begitu, setiap jenjang punya target dan tenggatnya sendiri. Berikut langkahnya:
- Tentukan jenjang yang mau disiapkan, misalnya SD, SMP, SMA, dan kuliah.
- Cari biaya sekarang untuk setiap jenjang di sekolah atau kampus yang kamu pertimbangkan. Fokus pada biaya masuk atau uang pangkal, karena biaya bulanan seperti SPP biasanya dibayar dari anggaran rutin.
- Hitung jarak tahun dari sekarang sampai anak masuk jenjang tersebut.
- Proyeksikan biayanya dengan rumus di atas.
- Bagi dengan jumlah bulan yang tersisa untuk mendapatkan setoran bulanan.
Setoran bulanan = biaya nanti ÷ (jumlah tahun × 12)
Rumus setoran ini sengaja dibuat sederhana, tanpa memperhitungkan imbal hasil. Kalau dana disimpan di instrumen yang memberi imbal hasil, setoran yang dibutuhkan bisa lebih kecil. Tapi menghitung tanpa imbal hasil membuat targetmu lebih aman.
Simulasi dana pendidikan anak SD sampai kuliah
Andi dan Maya punya anak berusia 3 tahun bernama Raka. Mereka ingin menyiapkan biaya masuk setiap jenjang. Biaya sekarang adalah perkiraan mereka dari sekolah di sekitar rumah.
| Jenjang | Biaya masuk sekarang | Tahun lagi | Biaya nanti (naik 10%/tahun) | Setoran per bulan |
|---|---|---|---|---|
| SD | Rp20.000.000 | 3 | ±Rp26.600.000 | ±Rp740.000 |
| SMP | Rp25.000.000 | 9 | ±Rp59.000.000 | ±Rp550.000 |
| SMA | Rp30.000.000 | 12 | ±Rp94.200.000 | ±Rp655.000 |
| Kuliah | Rp80.000.000 | 15 | ±Rp334.200.000 | ±Rp1.860.000 |
| Total setoran | ±Rp3.805.000 |
Data simulasi, bukan hasil klien.
Melihat total hampir Rp3,8 juta per bulan mungkin bikin tegang. Wajar. Tabel ini bukan untuk membuatmu panik, tapi untuk menunjukkan peta lengkapnya. Dari sini, kamu bisa mengatur strategi.
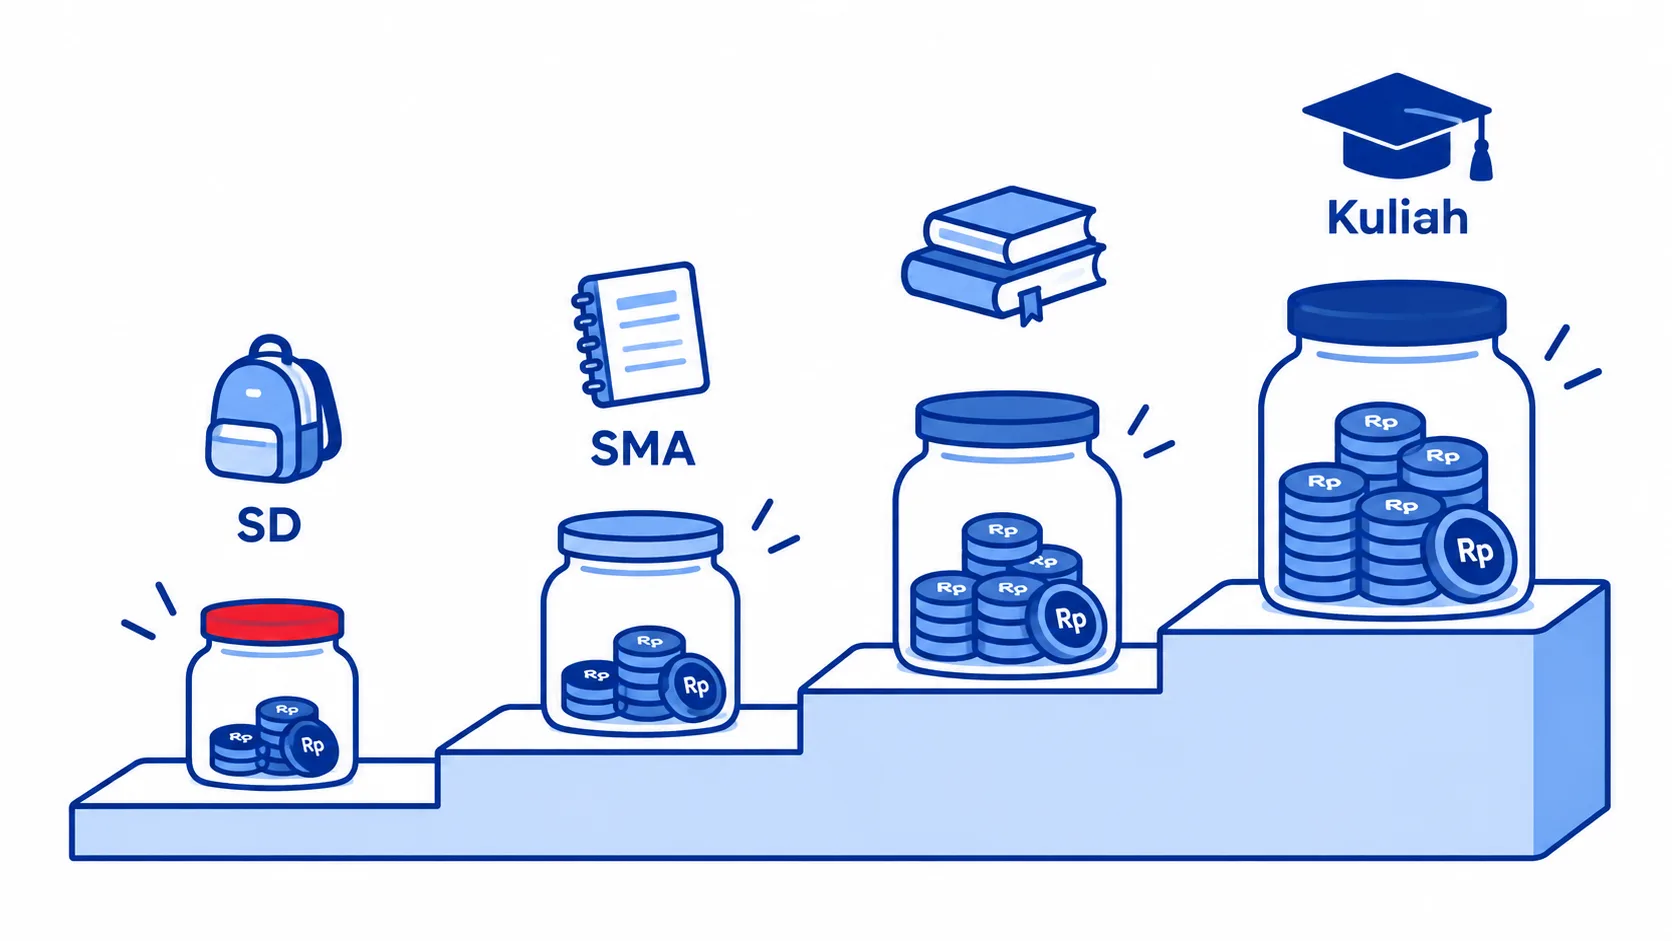
Ada beberapa cara membuat angka itu lebih realistis:
- Dahulukan jenjang yang paling dekat. Fokus penuh ke SD dulu, sambil menyisihkan sedikit untuk kuliah.
- Naikkan setoran bertahap setiap kali penghasilan naik, misalnya setelah kenaikan gaji tahunan.
- Tinjau ulang pilihan sekolah. Biaya masuk berbeda jauh antarsekolah, dan pilihan bisa berubah seiring waktu.
- Alihkan setoran yang sudah selesai. Setelah target SD tercapai, setoran Rp740.000 itu bisa dipindahkan ke jenjang berikutnya.
Mulai menabung dana pendidikan dalam 4 langkah
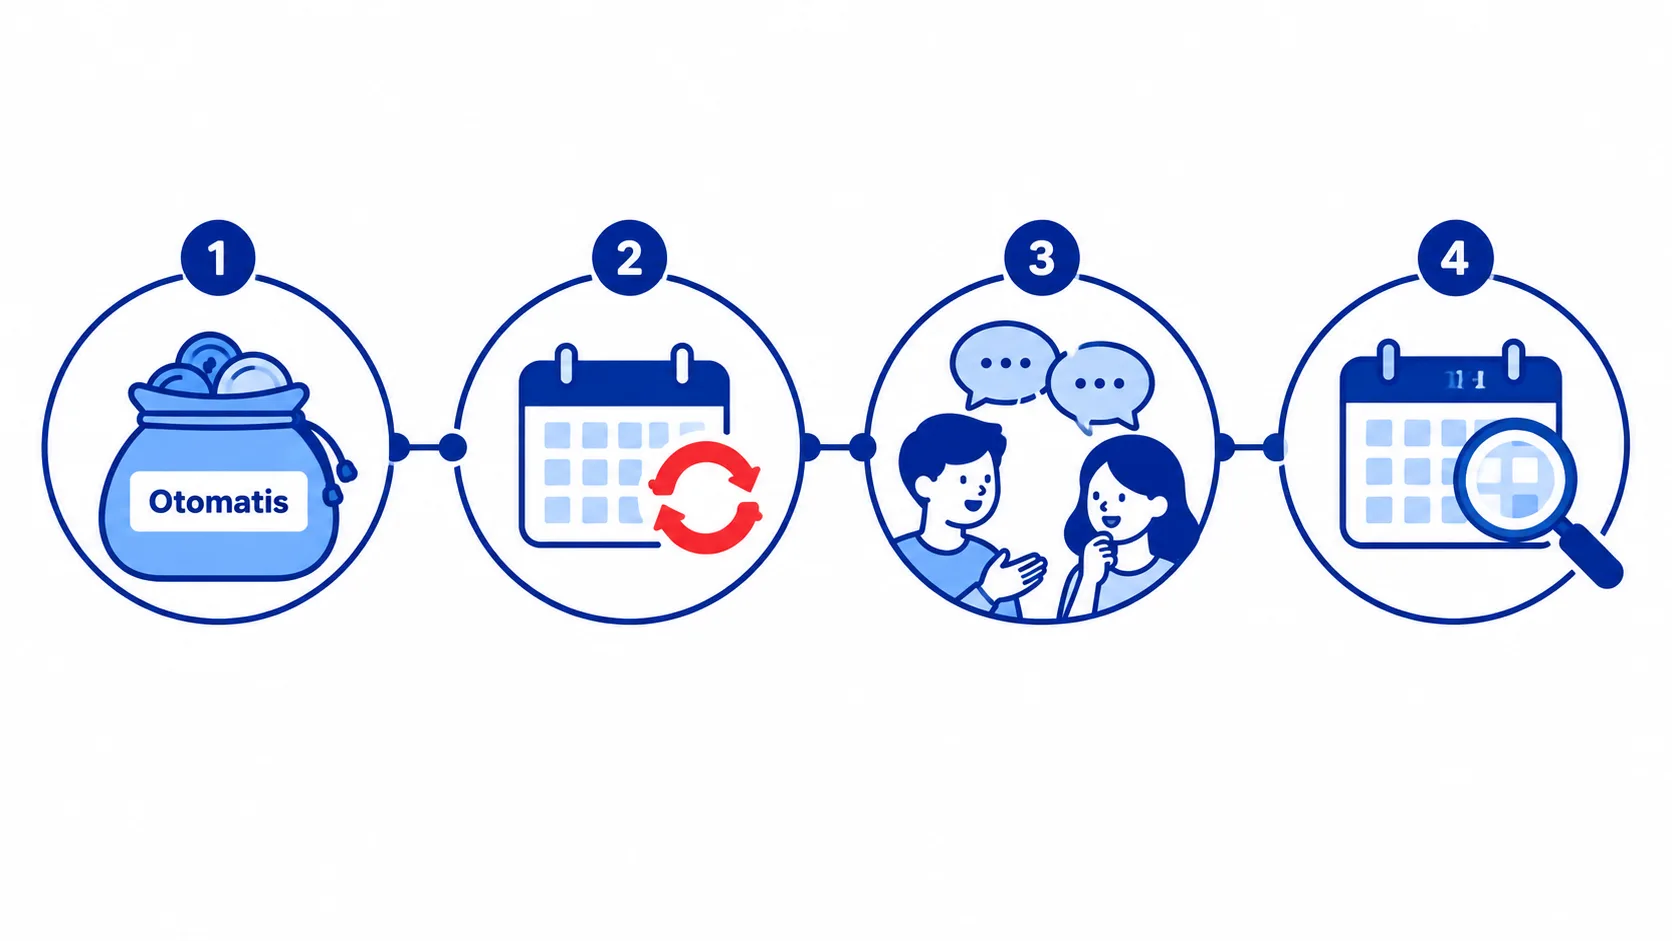
- Buat satu pos khusus per jenjang atau minimal satu pos “Pendidikan” yang terpisah dari tabungan lain. Cara memecah tabungan per tujuan seperti ini dijelaskan di catatan sinking fund.
- Atur transfer otomatis di hari gajian, supaya menabung tidak bergantung pada sisa uang di akhir bulan.
- Sepakati bersama pasangan berapa yang disisihkan dan dari penghasilan siapa. Diskusi ini lebih mudah kalau keuangan rumah tangga sudah terbuka. Panduannya ada di catatan keuangan suami istri.
- Tinjau setahun sekali. Perbarui biaya sekarang dari sekolah incaran, hitung ulang, lalu sesuaikan setoran.
Soal tempat menyimpan, pilih sesuai jarak waktunya. Dana untuk jenjang yang tinggal 1–3 tahun lagi sebaiknya di tempat yang stabil dan mudah dicairkan. Dana untuk jenjang yang masih belasan tahun lagi bisa mempertimbangkan instrumen jangka panjang. Apa pun pilihannya, pastikan produknya resmi, terdaftar, diawasi otoritas, dan kamu memahami risikonya.
Hal yang sering terlewat dalam dana pendidikan
- Biaya di luar uang pangkal, seperti seragam, buku, kegiatan, dan perangkat belajar.
- Biaya les dan ekstrakurikuler yang muncul seiring anak tumbuh.
- Biaya tempat tinggal saat kuliah kalau anak kuliah di kota lain.
- Anak kedua. Kalau berencana menambah anak, hitung terpisah sejak awal supaya tidak berebut pos yang sama.
- Dana darurat. Pastikan dana darurat aman lebih dulu, supaya dana pendidikan tidak terpakai saat ada kejadian mendadak. Cara menghitung targetnya ada di catatan dana darurat.
Satu cara praktis untuk menampung biaya pendukung ini adalah menambahkan 10–20% di atas target uang pangkal tiap jenjang. Misalnya target SD Raka Rp26.600.000, tambahkan sekitar Rp4.000.000 untuk seragam, buku, dan perlengkapan tahun pertama. Angkanya bisa kamu sesuaikan setelah melihat rincian biaya dari sekolah.
Data simulasi, bukan hasil klien.
Pertanyaan yang sering muncul
Berapa persen kenaikan biaya sekolah per tahun?
Tidak ada angka tunggal karena setiap sekolah menetapkan biayanya sendiri. Cara terbaik adalah menanyakan riwayat biaya masuk di sekolah incaranmu selama beberapa tahun terakhir. Kalau belum ada data, pakai asumsi yang lebih tinggi dari inflasi umum supaya targetmu punya bantalan.
Kapan sebaiknya mulai menabung dana pendidikan anak?
Sedini mungkin, idealnya sejak anak lahir atau bahkan sebelumnya. Semakin panjang waktunya, semakin kecil setoran bulanan yang dibutuhkan. Kalau anak sudah besar, tetap mulai sekarang dan fokus pada jenjang terdekat.
Mana yang didahulukan, dana pendidikan anak atau dana pensiun?
Keduanya penting, dan banyak orang tua menyiapkan keduanya bersamaan dengan porsi berbeda. Biaya pendidikan bisa dibantu beasiswa atau pinjaman pendidikan, sedangkan dana pensiun tidak punya alternatif serupa. Karena itu, jangan sampai dana pensiun terlupakan sama sekali. Cara menghitungnya ada di catatan dana pensiun.
Mulai dari jenjang terdekat dulu
Menghitung dana pendidikan anak cukup dengan empat bahan: biaya sekarang, asumsi kenaikan per tahun, jarak waktu, dan jumlah bulan tersisa. Hitung per jenjang, dahulukan yang paling dekat, atur setoran otomatis, lalu tinjau ulang setiap tahun.
Kalau kamu ingin menyusun rencana dana pendidikan bareng tujuan keuangan lain di rumah tangga, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.