Keuangan suami istri: gabung, pisah, atau campuran?
Cara mengatur keuangan suami istri dengan tiga model: gabung, pisah, atau campuran. Lengkap dengan contoh hitung, cara memilih, dan jadwal obrolan uang rutin.
Diterbitkan 22 Agustus 2026
Sebelum menikah, urusan uang terasa sederhana: gajimu, pengeluaranmu, keputusanmu. Setelah menikah, muncul pertanyaan baru yang sering tidak dibahas di masa persiapan: siapa yang bayar listrik, apakah gaji perlu dikumpulkan di satu rekening, dan bagaimana kalau satu pihak masih membantu orang tua. Pertanyaan ini wajar muncul, dan tidak ada jawaban tunggal yang benar untuk semua pasangan.
Di catatan ini kami bahas tiga model pengelolaan keuangan suami istri: gabung, pisah, dan campuran. Kita lihat kelebihan dan tantangan masing-masing, cara memilih yang paling pas, contoh hitung pembagian biaya, dan jadwal obrolan uang rutin supaya urusan ini tetap tenang dari tahun ke tahun.
Cara mengatur keuangan setelah menikah: mulai dari peta bersama
Sebelum memilih model, buat dulu peta keuangan berdua. Langkah ini sering dilewati, padahal dari sinilah percakapan yang jujur bisa dimulai.
- Penghasilan masing-masing, termasuk yang tidak tetap seperti bonus atau proyek sampingan.
- Pengeluaran rutin bersama: tempat tinggal, makan, listrik, internet, transportasi, dan kebutuhan anak.
- Utang bawaan, misalnya cicilan kendaraan, pinjaman pendidikan, atau kartu kredit dari sebelum menikah.
- Tanggungan keluarga besar, misalnya kiriman bulanan untuk orang tua atau adik.
- Tabungan dan aset yang sudah dimiliki masing-masing.
Kalau biaya pernikahan masih menyisakan cicilan, masukkan juga ke daftar ini. Catatan biaya menikah bisa membantu merapikan sisa anggarannya. Peta ini bukan alat untuk saling menilai, tetapi titik awal supaya keputusan berikutnya berdasar angka yang sama.
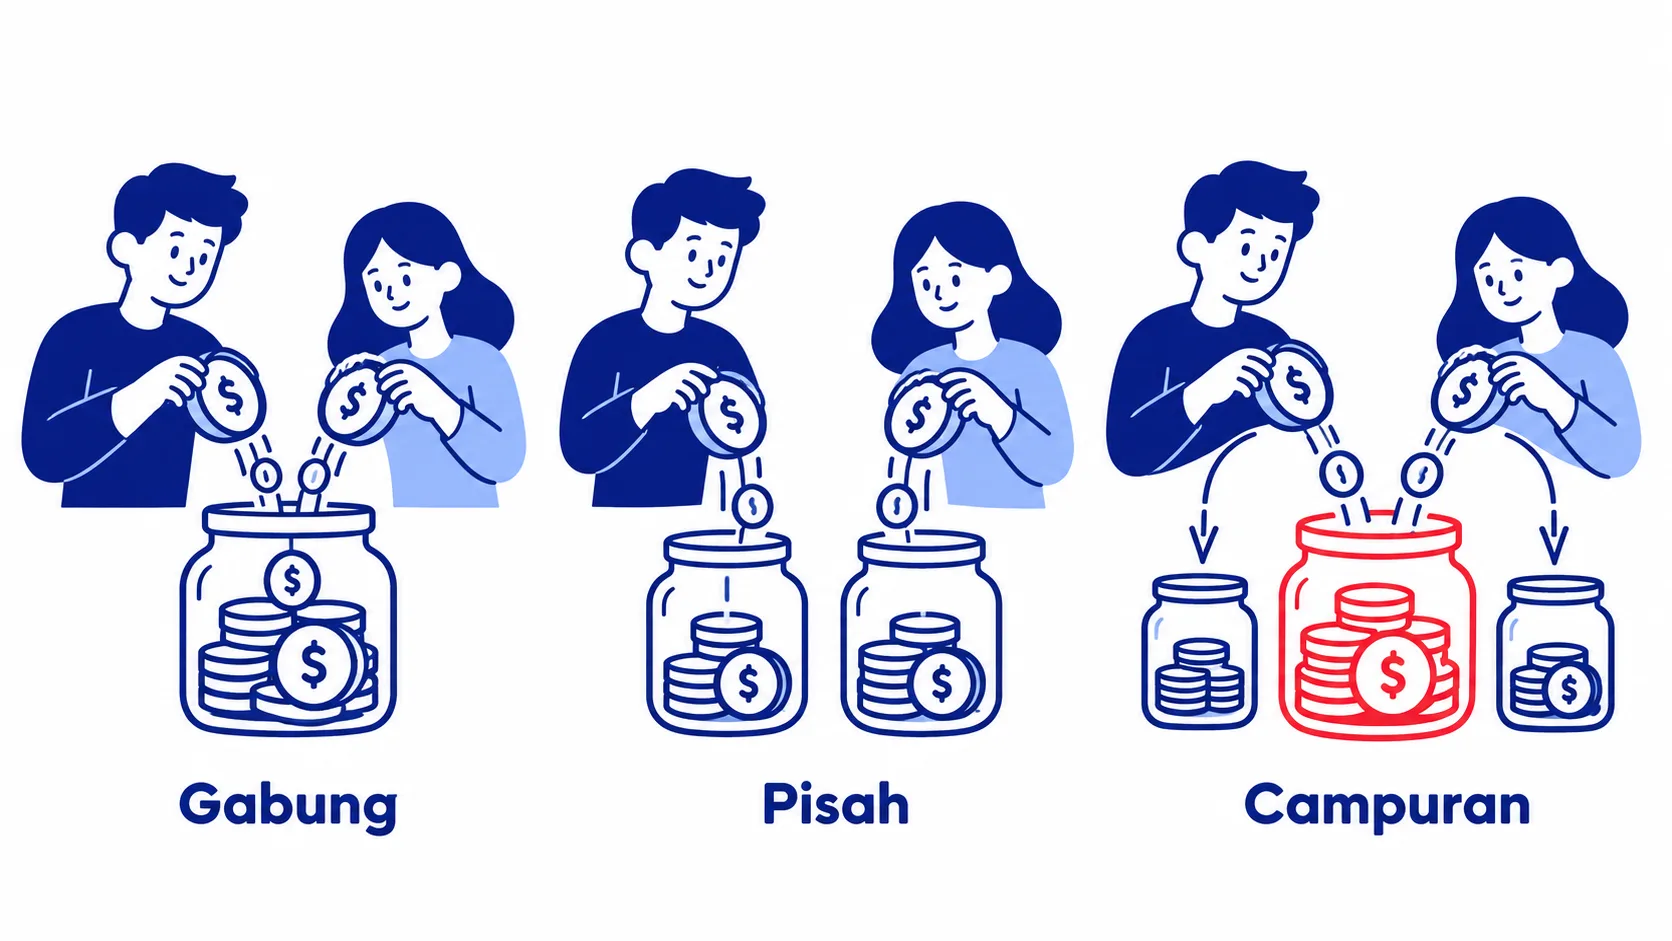
Gaji suami istri digabung atau dipisah? Tiga model yang umum
| Model | Cara kerja | Cocok untuk | Tantangan |
|---|---|---|---|
| Gabung penuh | Semua penghasilan masuk ke satu rekening bersama | Pasangan dengan tujuan dan kebiasaan belanja yang mirip | Perlu kesepakatan untuk belanja pribadi |
| Pisah penuh | Masing-masing kelola sendiri, biaya bersama dibagi per pos | Pasangan yang sama-sama mandiri secara finansial | Tujuan bersama mudah terlupakan |
| Campuran | Sebagian masuk rekening bersama, sisanya tetap pribadi | Kebanyakan pasangan, terutama dengan penghasilan berbeda | Perlu rumus kontribusi yang disepakati |
Model gabung penuh membuat gambaran keuangan rumah tangga sangat jelas. Semua masuk ke satu tempat, lalu dibagi ke pos kebutuhan, tabungan, dan uang saku masing-masing.
Model pisah penuh memberi ruang otonomi paling besar. Biasanya pembagiannya per pos, misalnya suami membayar sewa dan istri membayar belanja dapur. Tantangannya, tabungan untuk tujuan bersama sering tidak punya pemilik yang jelas.
Model campuran menjadi jalan tengah. Setiap bulan, masing-masing menyetor ke rekening bersama untuk biaya rumah tangga dan tujuan bersama, lalu sisanya tetap dikelola sendiri.
Contoh hitung model campuran: rata atau proporsional
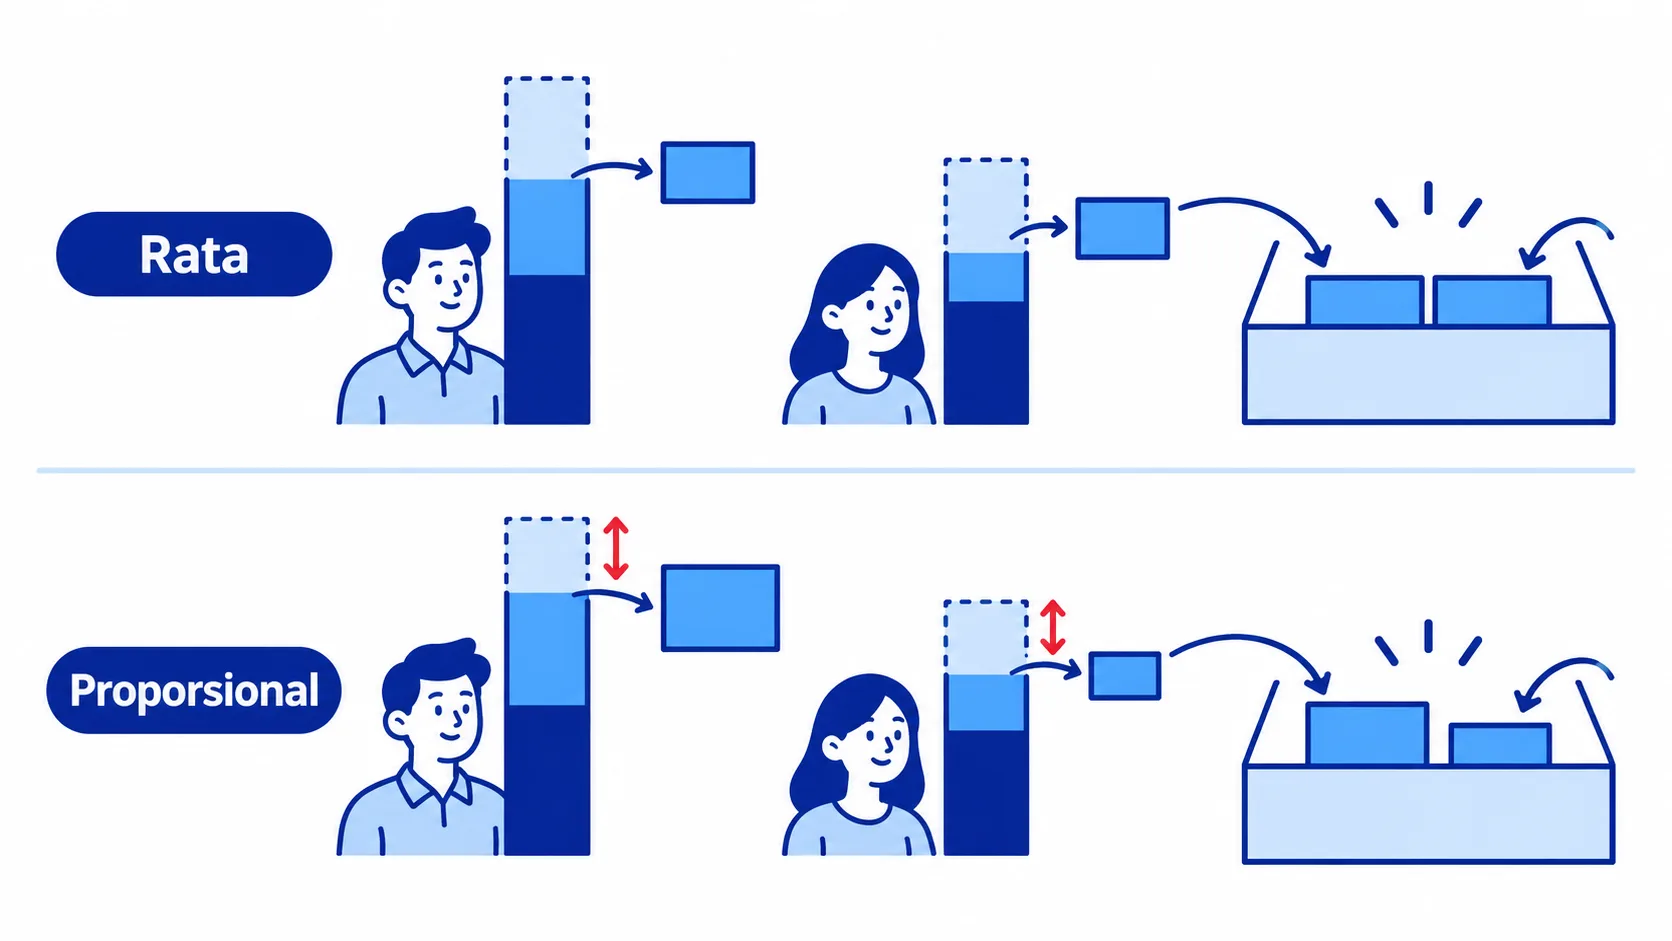
Dalam model campuran, ada dua cara menghitung setoran ke rekening bersama. Misalnya Andi berpenghasilan Rp12.000.000 dan Nisa Rp8.000.000 per bulan. Biaya rumah tangga dan tabungan bersama mereka Rp10.000.000 per bulan.
| Cara | Setoran Andi | Setoran Nisa | Sisa Andi | Sisa Nisa |
|---|---|---|---|---|
| Rata (50:50) | Rp5.000.000 | Rp5.000.000 | Rp7.000.000 | Rp3.000.000 |
| Proporsional (60:40) | Rp6.000.000 | Rp4.000.000 | Rp6.000.000 | Rp4.000.000 |
Data simulasi, bukan hasil klien.
Dengan cara rata, Nisa hanya punya sisa Rp3.000.000 untuk kebutuhan pribadi, jauh lebih sedikit dari Andi. Dengan cara proporsional, setoran mengikuti porsi penghasilan, sehingga beban terasa lebih seimbang. Banyak pasangan merasa cara proporsional lebih adil, tetapi keputusan akhirnya tetap ada di kesepakatan kalian berdua.
Setoran masing-masing = total kebutuhan bersama × (penghasilan sendiri ÷ penghasilan gabungan)
Apa pun caranya, sisakan juga “uang bebas tanya” untuk masing-masing: jumlah yang boleh dipakai tanpa perlu dilaporkan, misalnya untuk hobi, jajan, atau hadiah kecil untuk pasangan. Pos kecil ini sering menjadi peredam gesekan, karena tidak semua pengeluaran perlu dibahas berdua. Besarnya bisa sama untuk keduanya, atau ikut porsi penghasilan.
Cara memilih model yang pas untuk kalian
Pertanyaan-pertanyaan ini bisa membantu kalian memilih tanpa harus berdebat panjang:
- Seberapa mirip kebiasaan belanja kalian? Kalau sangat mirip, model gabung terasa ringan. Kalau sangat berbeda, model campuran memberi ruang.
- Seberapa besar selisih penghasilan? Selisih besar biasanya lebih nyaman dengan setoran proporsional.
- Apakah ada tanggungan keluarga besar? Kalau ada, sepakati dari pos mana kiriman itu diambil. Situasi ini kami bahas di catatan generasi sandwich.
- Apakah ada utang bawaan? Sepakati apakah dilunasi dari uang pribadi atau ikut dibantu dari rekening bersama.
- Apakah ada yang punya usaha? Pisahkan rekening usaha dari rekening rumah tangga, apa pun model yang dipilih.
Model yang dipilih juga boleh berubah. Banyak pasangan memulai dengan model pisah, lalu pindah ke campuran setelah punya anak atau mulai menabung untuk rumah.
Membahas uang dengan pasangan: jadwal obrolan rutin
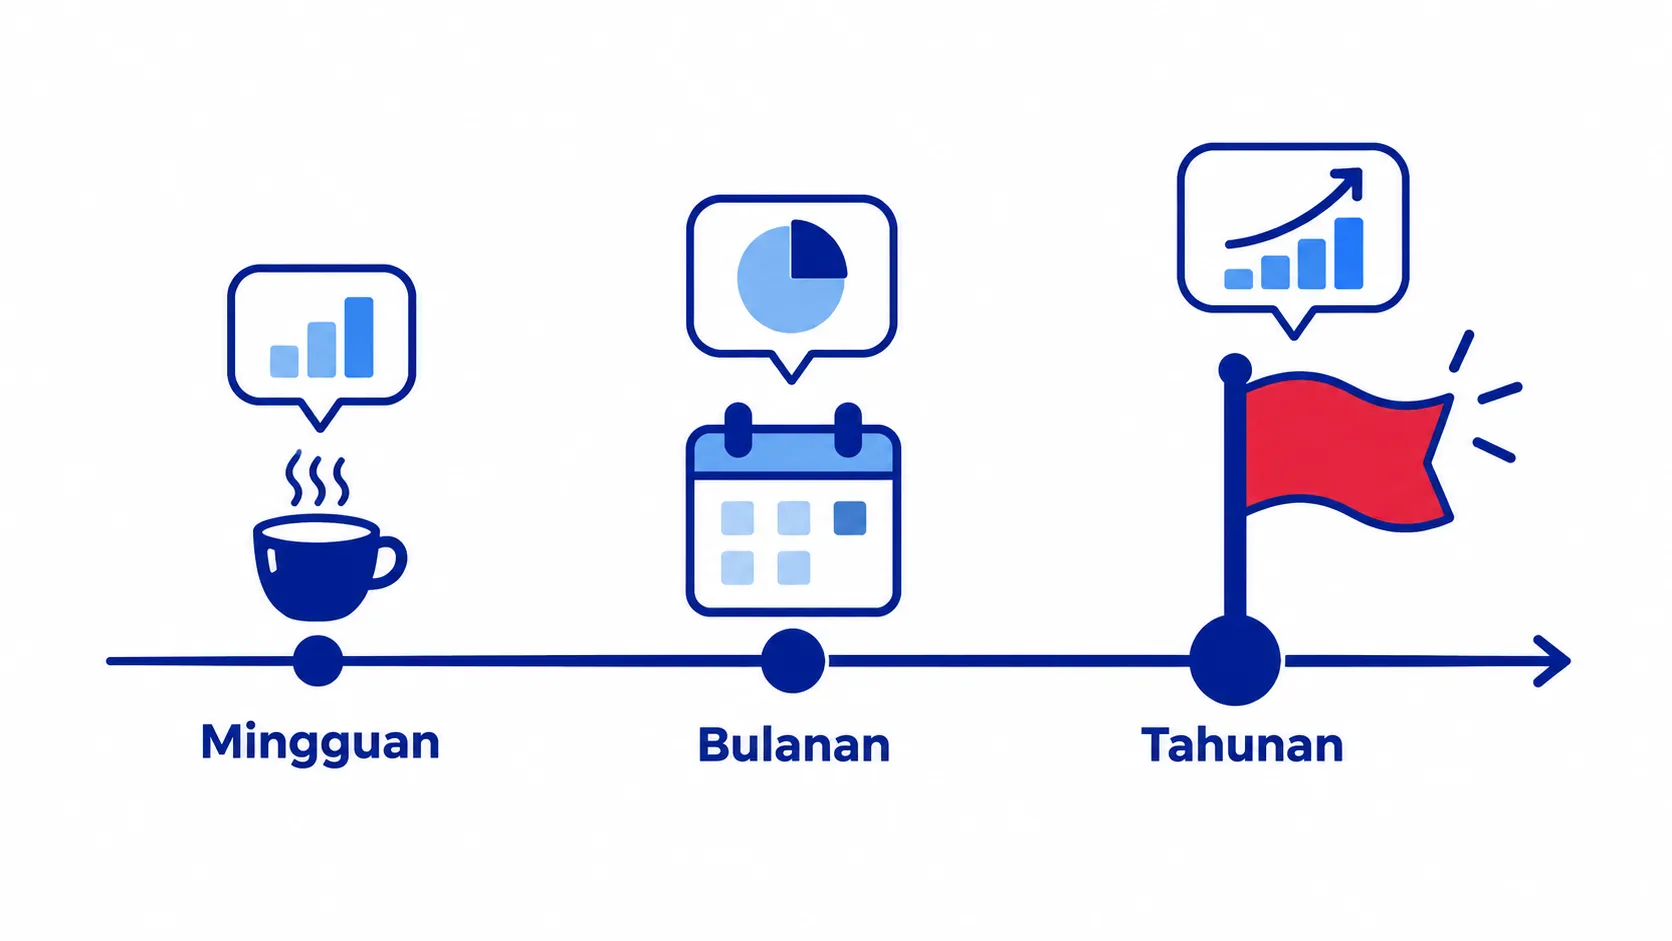
Model apa pun hanya berjalan kalau ada obrolan rutin. Supaya tidak terasa seperti rapat yang menegangkan, bagi menjadi tiga ritme.
| Ritme | Durasi | Yang dibahas |
|---|---|---|
| Mingguan | 15 menit | Pengeluaran minggu ini, tagihan yang akan jatuh tempo |
| Bulanan | 30–60 menit | Realisasi anggaran, setoran bersama, kemajuan tabungan |
| Tahunan | 2–3 jam | Tujuan keuangan, rencana besar, dan pemeriksaan keuangan menyeluruh |
Untuk obrolan tahunan, kalian bisa memakai enam angka di catatan financial check up dan menyusun ulang target lewat catatan tujuan keuangan. Pilih suasana yang santai, misalnya sambil sarapan di akhir pekan, dan hindari membahas uang saat ada ketegangan lain yang sedang memanas.
Urusan pajak dan dokumen yang perlu disepakati
Pernikahan juga membawa perubahan di urusan administrasi. Dalam sistem pajak Indonesia, keluarga pada dasarnya dipandang sebagai satu kesatuan, dan ada pilihan bagi istri untuk menjalankan hak pajaknya sendiri. Penjelasan pilihan-pilihannya ada di catatan NPWP suami istri.
Kalau kalian berdua punya usaha, ingat bahwa batas omzet untuk PPh Final UMKM dihitung dari gabungan omzet suami dan istri. Selain itu, simpan bersama dokumen penting seperti buku nikah, kartu keluarga, polis, dan data rekening di satu tempat yang bisa diakses berdua.
Pertanyaan yang sering muncul
Apakah gaji istri harus diserahkan ke suami?
Tidak ada aturan baku dalam pengelolaan keuangan rumah tangga. Yang penting adalah kesepakatan yang jelas dan dirasa adil oleh kedua pihak. Banyak pasangan memakai model campuran, yaitu sebagian penghasilan masuk ke rekening bersama dan sisanya dikelola masing-masing.
Bagaimana cara membahas uang dengan pasangan tanpa bertengkar?
Mulai dari tujuan bersama, bukan dari kebiasaan belanja yang ingin dikritik. Jadwalkan obrolan rutin di suasana santai dan pakai data, misalnya catatan pengeluaran bulan lalu. Gunakan kalimat “kita” untuk mencari solusi, bukan “kamu” untuk mencari siapa yang keliru.
Perlukah pasangan punya rekening bersama?
Rekening bersama sangat membantu untuk biaya rumah tangga dan tujuan bersama, karena semua setoran dan pengeluaran terlihat jelas. Di Indonesia, banyak pasangan cukup memakai satu rekening atas nama satu orang yang khusus dipakai untuk kebutuhan bersama, lalu keduanya bisa memantaunya.
Mulai dari satu obrolan dulu
Keuangan suami istri bisa dikelola dengan model gabung, pisah, atau campuran. Yang menentukan berhasil atau tidaknya bukan modelnya, tetapi peta keuangan yang jujur, rumus kontribusi yang disepakati, dan obrolan uang yang rutin.
Kalau kalian ingin menyusun rencana keuangan rumah tangga bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisi kalian lewat ngobrol dengan kami.