Financial check up: cek kesehatan keuangan pribadi lewat 6 angka
Financial check up tahunan lewat enam angka: tabungan, dana darurat, cicilan, kekayaan bersih, proteksi, dan tujuan, lengkap dengan ambangnya. Cek sekarang.
Diterbitkan 28 Agustus 2026
Badan biasanya diperiksa setahun sekali: tensi, gula darah, kolesterol. Hasilnya berupa beberapa angka yang langsung memberi tahu apakah semuanya aman atau ada yang perlu diperhatikan. Keuangan pribadi sebenarnya bisa diperlakukan dengan cara yang sama, tetapi banyak orang baru memeriksanya saat sudah terasa sesak, misalnya ketika gaji habis sebelum tanggal 20 atau cicilan mulai menumpuk.
Di catatan ini kami ajak kamu melakukan financial check up sederhana lewat enam angka: rasio tabungan, dana darurat, cicilan, kekayaan bersih, proteksi, dan kemajuan tujuan keuangan. Setiap angka punya ambang yang mudah dicek, jadi kamu bisa menyelesaikannya dalam satu sore dengan kalkulator dan mutasi rekening tiga bulan terakhir.
Kenapa financial check up perlu dilakukan rutin
Perasaan “kayaknya baik-baik saja” sering menipu. Gaji naik, misalnya, terasa seperti kondisi keuangan membaik, padahal pengeluaran dan cicilan bisa ikut naik lebih cepat. Pemeriksaan rutin mengganti perasaan itu dengan angka yang bisa dibandingkan dari tahun ke tahun.
Waktu yang pas untuk memeriksa adalah sekali setahun, misalnya setiap awal tahun atau bulan ulang tahunmu. Tambahkan pemeriksaan ekstra saat ada perubahan besar: menikah, punya anak, pindah kerja, mulai freelance, atau mengambil cicilan besar.
Cara cek kesehatan keuangan pribadi dalam 6 angka
Siapkan data berikut sebelum mulai: rata-rata penghasilan bersih per bulan, rata-rata pengeluaran pokok per bulan, total cicilan per bulan, saldo tabungan dan investasi, daftar utang, serta polis atau kepesertaan asuransi yang kamu punya.
| No. | Angka yang dicek | Cara menghitung | Ambang sehat (pedoman umum) |
|---|---|---|---|
| 1 | Rasio tabungan | Tabungan dan investasi per bulan ÷ penghasilan bersih | Minimal 10%, lebih baik 20% |
| 2 | Dana darurat | Saldo dana darurat ÷ pengeluaran pokok bulanan | 3–6 bulan, 6–12 bulan untuk penghasilan tidak tetap |
| 3 | Rasio cicilan | Total cicilan per bulan ÷ penghasilan bersih | Maksimal sekitar 30% |
| 4 | Kekayaan bersih | Total aset − total utang | Positif dan naik dari tahun lalu |
| 5 | Proteksi | Daftar perlindungan yang aktif | Kesehatan aktif, perlindungan jiwa jika punya tanggungan |
| 6 | Kemajuan tujuan | Dana terkumpul ÷ target, dibanding waktu berjalan | Sejalan dengan jadwal |
Ambang di atas bukan aturan baku, melainkan titik awal yang lazim dipakai. Sesuaikan dengan kondisimu, terutama jumlah tanggungan dan kestabilan penghasilan.
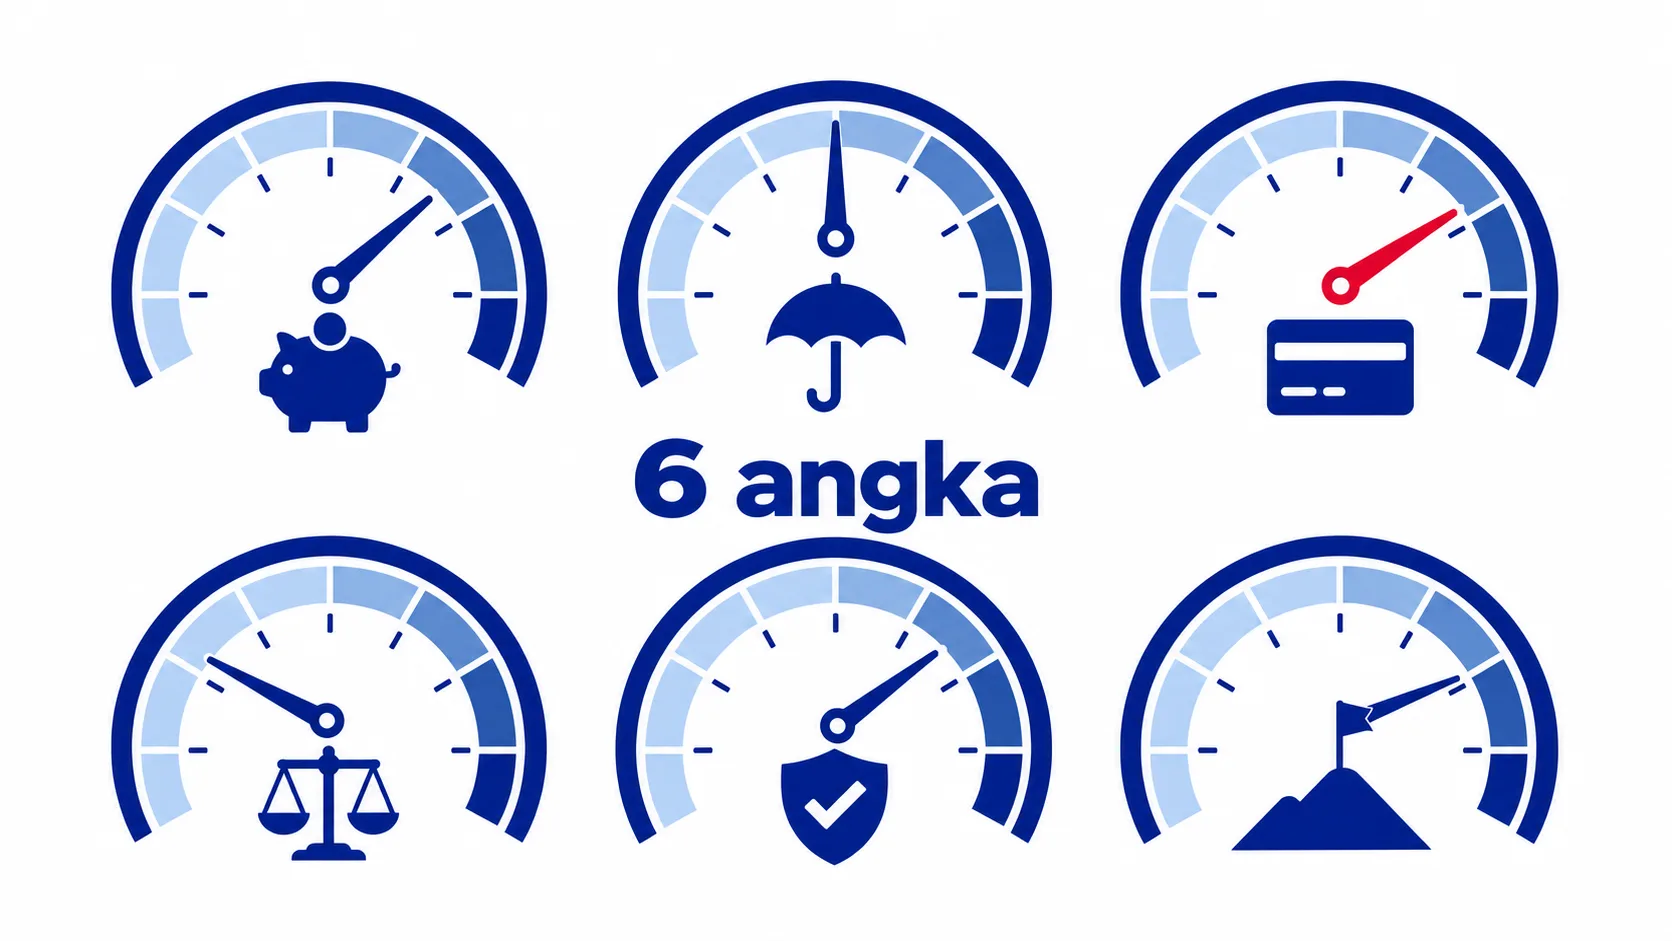
Rasio keuangan pribadi sederhana: membaca tiap angka
1. Rasio tabungan
Angka ini menunjukkan seberapa besar bagian penghasilan yang kamu simpan untuk masa depan. Kalau masih di bawah 10%, coba cari satu atau dua pos pengeluaran yang bisa dipangkas, lalu atur transfer otomatis di hari gajian.
2. Dana darurat
Bagi saldo dana daruratmu dengan pengeluaran pokok bulanan. Hasilnya adalah berapa bulan kamu bisa bertahan kalau penghasilan berhenti. Cara menentukan targetnya ada di catatan cara menghitung dana darurat.
3. Rasio cicilan
Jumlahkan semua cicilan, termasuk paylater dan kartu kredit yang dicicil, lalu bagi dengan penghasilan bersih. Pedoman yang umum dipakai adalah maksimal sekitar 30%. Penjelasan lengkapnya ada di catatan batas cicilan ideal.
4. Kekayaan bersih
Kekayaan bersih adalah semua yang kamu miliki dikurangi semua yang kamu utang. Angka absolutnya kurang penting dibanding arahnya. Selama naik dari tahun ke tahun, kamu bergerak ke arah yang benar. Cara menyusunnya ada di catatan kekayaan bersih.
5. Proteksi
Proteksi menjaga agar satu kejadian buruk tidak menghapus hasil kerja bertahun-tahun. Paling dasar, pastikan jaminan kesehatan aktif. Kalau ada orang yang bergantung pada penghasilanmu, pertimbangkan perlindungan jiwa yang sesuai kebutuhan.
6. Kemajuan tujuan keuangan
Bandingkan persentase dana yang terkumpul dengan persentase waktu yang sudah berjalan. Kalau target DP rumah lima tahun baru terkumpul 20% padahal waktu sudah berjalan 40%, tujuan itu perlu ditinjau ulang. Cara menyusun tujuan yang terukur ada di catatan tujuan keuangan.
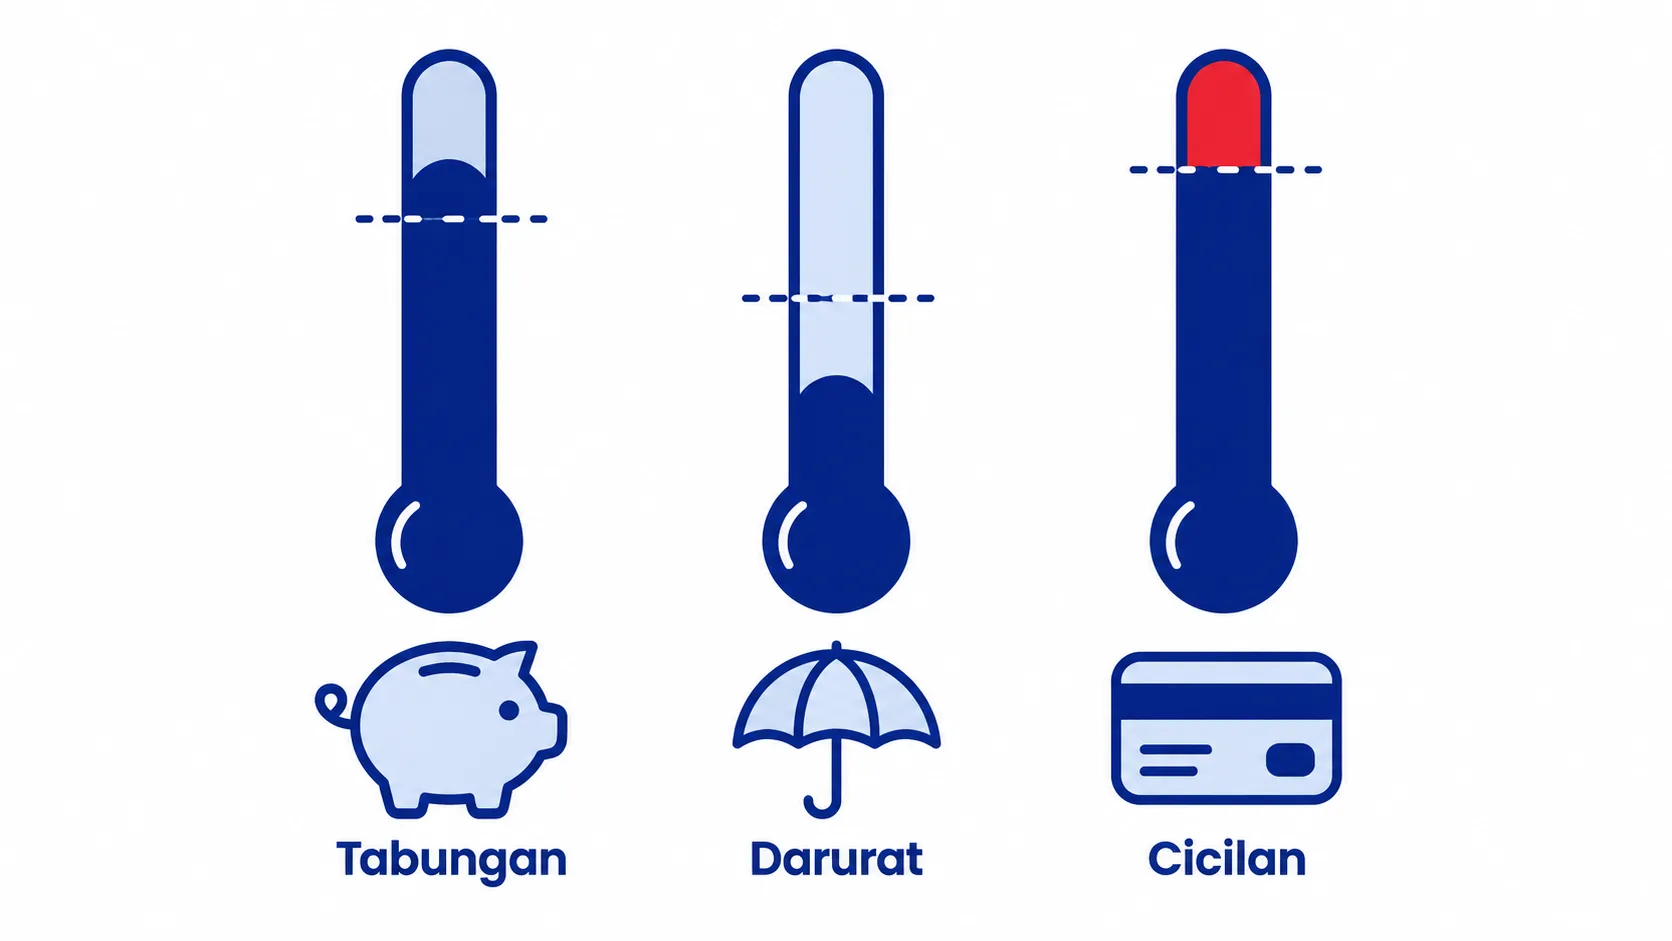
Contoh financial check up dari awal sampai akhir
Supaya lebih kebayang, berikut hasil pemeriksaan Dimas, karyawan berusia 31 tahun yang sudah menikah dan punya satu anak.
| Angka | Data Dimas | Hasil | Status |
|---|---|---|---|
| Rasio tabungan | Rp1.000.000 dari Rp10.000.000 | 10% | Aman, bisa ditingkatkan |
| Dana darurat | Rp14.000.000 ÷ Rp7.000.000 | 2 bulan | Perlu ditambah |
| Rasio cicilan | Rp3.800.000 ÷ Rp10.000.000 | 38% | Di atas pedoman |
| Kekayaan bersih | Rp180.000.000 (tahun lalu Rp150.000.000) | Naik Rp30.000.000 | Aman |
| Proteksi | Jaminan kesehatan aktif, belum ada perlindungan jiwa | Sebagian | Perlu ditinjau |
| Tujuan dana pendidikan | Terkumpul 15%, waktu berjalan 20% | Sedikit tertinggal | Perlu ditinjau |
Data simulasi, bukan hasil klien.
Dari enam angka, dua aman dan empat perlu perhatian. Dimas tidak perlu membereskan semuanya sekaligus. Langkah paling berdampak untuknya adalah menurunkan rasio cicilan, karena cicilan yang lebih ringan akan membebaskan uang untuk dana darurat dan tujuan pendidikan.
Tanda keuangan tidak sehat yang perlu diwaspadai
Selain enam angka di atas, ada beberapa sinyal harian yang patut diperhatikan. Kalau kamu mengalami dua atau lebih secara rutin, saatnya memeriksa lebih dalam.
- Gaji habis sebelum tanggal gajian berikutnya, hampir setiap bulan.
- Memakai kartu kredit atau paylater untuk kebutuhan pokok, bukan sekadar kemudahan bayar.
- Membayar cicilan dengan pinjaman baru.
- Tidak tahu persis berapa total utangmu saat ini.
- Menunda berobat atau servis kendaraan karena tidak ada dana.
- Sering cemas setiap kali membuka aplikasi bank.
Setelah check up: menyusun rencana perbaikan
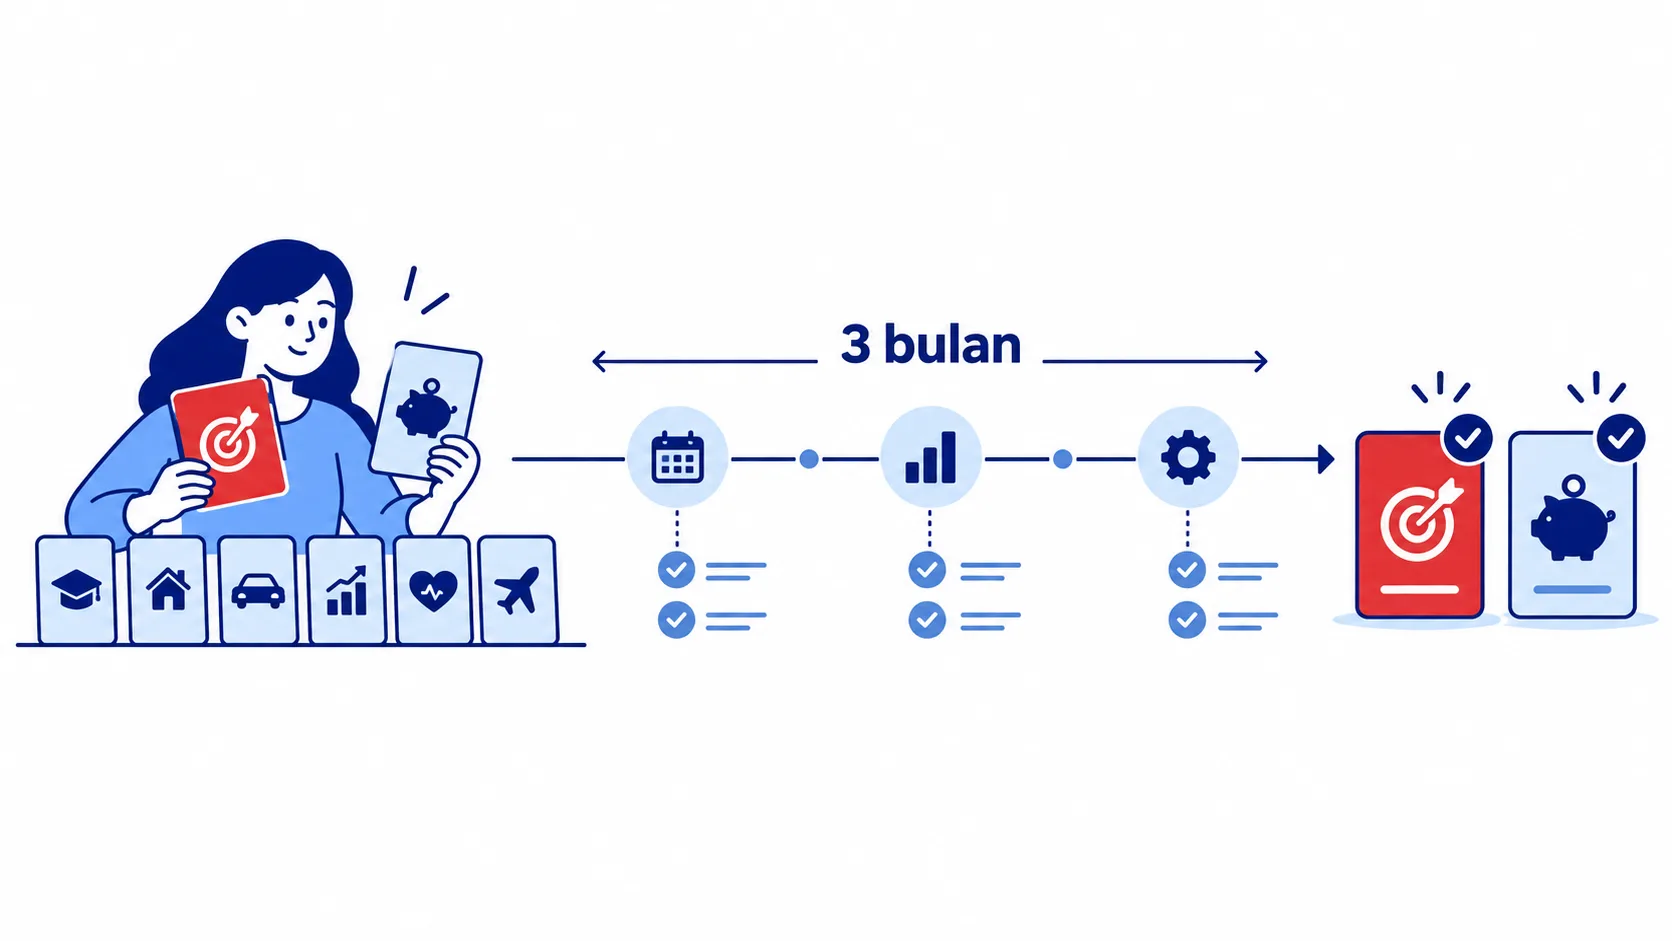
Hasil pemeriksaan baru berguna kalau diikuti tindakan. Supaya tidak kewalahan, pakai urutan sederhana berikut.
- Tandai angka yang paling jauh dari ambang. Biasanya ini yang paling berdampak kalau diperbaiki.
- Pilih satu atau dua fokus untuk tiga bulan ke depan, bukan enam sekaligus.
- Tulis langkah konkret untuk tiap fokus, misalnya “menambah dana darurat Rp1.000.000 per bulan” atau “melunasi satu cicilan paylater bulan ini”.
- Simpan hasil check up di satu lembar spreadsheet, lalu ulangi tahun depan dengan format yang sama.
Pertanyaan yang sering muncul
Berapa kali sebaiknya melakukan financial check up?
Sekali setahun sudah cukup untuk kebanyakan orang. Tambahkan pemeriksaan saat ada perubahan besar seperti menikah, punya anak, berganti pekerjaan, atau mengambil cicilan besar. Pemantauan bulanan cukup untuk rasio tabungan dan pengeluaran.
Bagaimana cara cek kesehatan keuangan pribadi kalau penghasilan tidak tetap?
Gunakan rata-rata penghasilan bersih 6–12 bulan terakhir, bukan bulan terbaik. Untuk dana darurat, pakai ambang yang lebih panjang, misalnya 6–12 bulan pengeluaran pokok. Cara ini membuat hasil pemeriksaan lebih jujur terhadap naik-turunnya pemasukan.
Apakah kekayaan bersih negatif berarti keuangan tidak sehat?
Belum tentu. Kekayaan bersih bisa negatif di awal karier, misalnya karena baru mengambil KPR atau masih membayar pinjaman pendidikan. Yang lebih penting adalah arahnya: selama utang berkurang dan aset bertambah dari tahun ke tahun, kondisinya membaik.
Mulai dari satu angka dulu
Financial check up tidak butuh aplikasi khusus. Cukup enam angka: rasio tabungan, dana darurat, rasio cicilan, kekayaan bersih, proteksi, dan kemajuan tujuan. Bandingkan dengan ambangnya, pilih satu atau dua fokus, lalu ulangi setahun lagi.
Kalau kamu ingin memeriksa keuanganmu bareng dan menyusun rencana perbaikannya, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.