Tujuan keuangan: cara menyusun, contoh, dan urutan prioritasnya
Cara menyusun tujuan keuangan yang berangka dan bertenggat, contoh jangka pendek dan panjang, plus cara mengurutkan prioritas. Mulai tulis tujuanmu hari ini.
Diterbitkan 7 September 2026
“Tahun ini pokoknya harus lebih rapi soal uang.” Kalimat ini mungkin sudah kamu ucapkan beberapa kali, entah di malam tahun baru atau setelah melihat saldo di tanggal tua. Masalahnya, niat seperti itu sulit diukur. Kapan kamu tahu sudah berhasil? Berapa yang perlu disisihkan? Tanpa jawaban yang jelas, niat baik biasanya pelan-pelan menguap.
Di situlah tujuan keuangan berperan. Tujuan keuangan menerjemahkan keinginan menjadi angka dan tenggat yang bisa dijalankan setiap bulan. Di catatan ini kami bahas cara menyusunnya dengan metode SMART, contoh tujuan jangka pendek dan panjang, dan cara mengurutkan prioritas ketika penghasilan belum cukup untuk semuanya sekaligus.
Apa itu tujuan keuangan dan kenapa keinginan saja tidak cukup
Tujuan keuangan adalah hal yang ingin kamu capai dengan uang, lengkap dengan jumlah dan waktunya. “Ingin punya rumah” adalah keinginan. “Mengumpulkan uang muka rumah Rp90.000.000 dalam lima tahun” adalah tujuan keuangan.
Bedanya terlihat di langkah yang muncul. Keinginan membuat kamu berharap. Tujuan yang berangka membuat kamu bisa menghitung setoran bulanan, memilih tempat menyimpan uang, dan memantau kemajuannya. Analogi sederhananya seperti aplikasi peta: tujuan “ke arah timur” tidak bisa dihitung rutenya, sedangkan alamat lengkap langsung memberi jarak dan perkiraan waktu.
Tujuan keuangan SMART: lima syarat sederhana
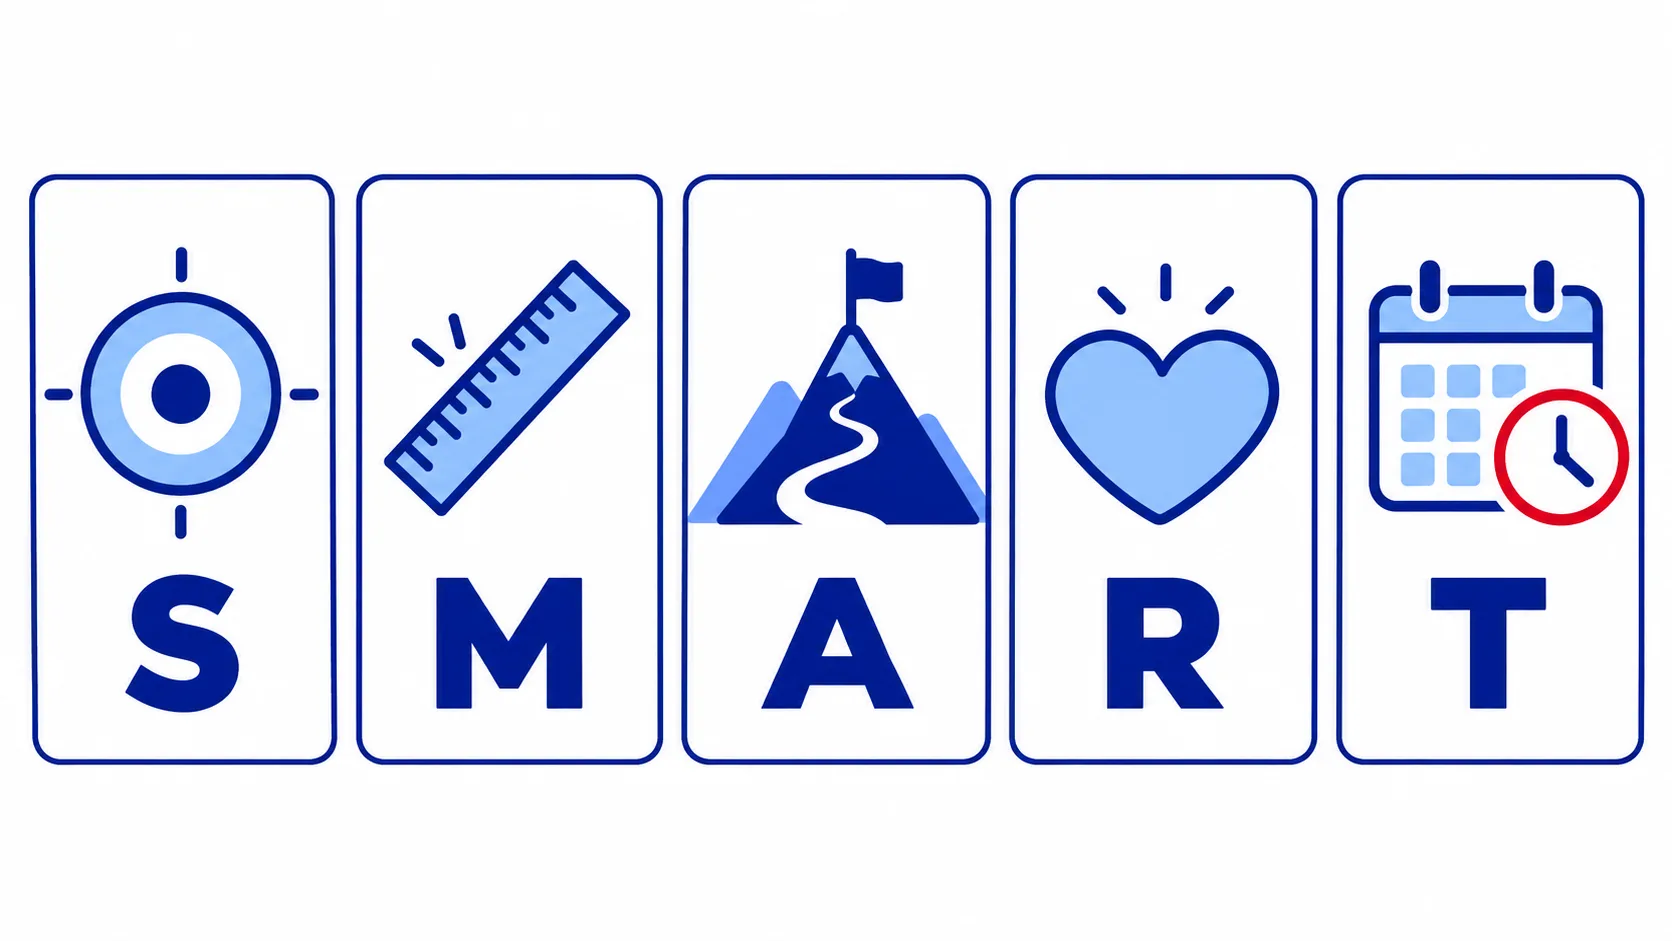
Metode SMART membantu memeriksa apakah tujuanmu sudah cukup jelas untuk dijalankan.
| Huruf | Artinya | Pertanyaan pemeriksa | Contoh |
|---|---|---|---|
| S | Specific, spesifik | Untuk apa persisnya? | Uang muka rumah tipe 36 |
| M | Measurable, terukur | Berapa rupiah? | Rp90.000.000 |
| A | Achievable, masuk akal | Cukup dari penghasilanku? | Setoran Rp1.500.000 dari gaji Rp9.000.000 |
| R | Relevant, relevan | Penting untuk hidupku sekarang? | Ingin berhenti mengontrak |
| T | Time-bound, bertenggat | Kapan tercapai? | Dalam 60 bulan |
Kalau satu huruf belum terisi, tujuan itu masih berupa keinginan. Tidak apa-apa, tinggal dilengkapi pelan-pelan.
Cara menyusun tujuan keuangan dalam lima langkah
- Tulis semua keinginan dulu. Jangan disaring di tahap ini. Dana darurat, liburan, menikah, rumah, pendidikan anak, pensiun, semuanya masuk daftar.
- Beri angka dan tenggat. Cari perkiraan biaya yang realistis. Untuk tujuan lebih dari lima tahun, perhitungkan kenaikan harga. Penjelasannya ada di catatan dampak inflasi.
- Catat dana yang sudah ada. Mungkin kamu sudah punya tabungan untuk satu di antara tujuan itu.
- Hitung setoran bulanan. Pakai rumus di bawah.
- Bandingkan dengan kemampuan menabung. Kalau total setoran melebihi kemampuan, saatnya mengurutkan prioritas.
Setoran per bulan = (target dana − dana yang sudah ada) ÷ jumlah bulan sampai tenggat
Rumus ini sengaja dibuat sederhana dan belum memperhitungkan imbal hasil. Untuk tujuan jangka pendek, hasilnya sudah cukup dekat. Untuk tujuan jangka panjang seperti pensiun, hitungannya perlu lebih rinci, dan langkahnya kami bahas di cara menghitung dana pensiun.
Contoh tujuan keuangan jangka pendek dan panjang
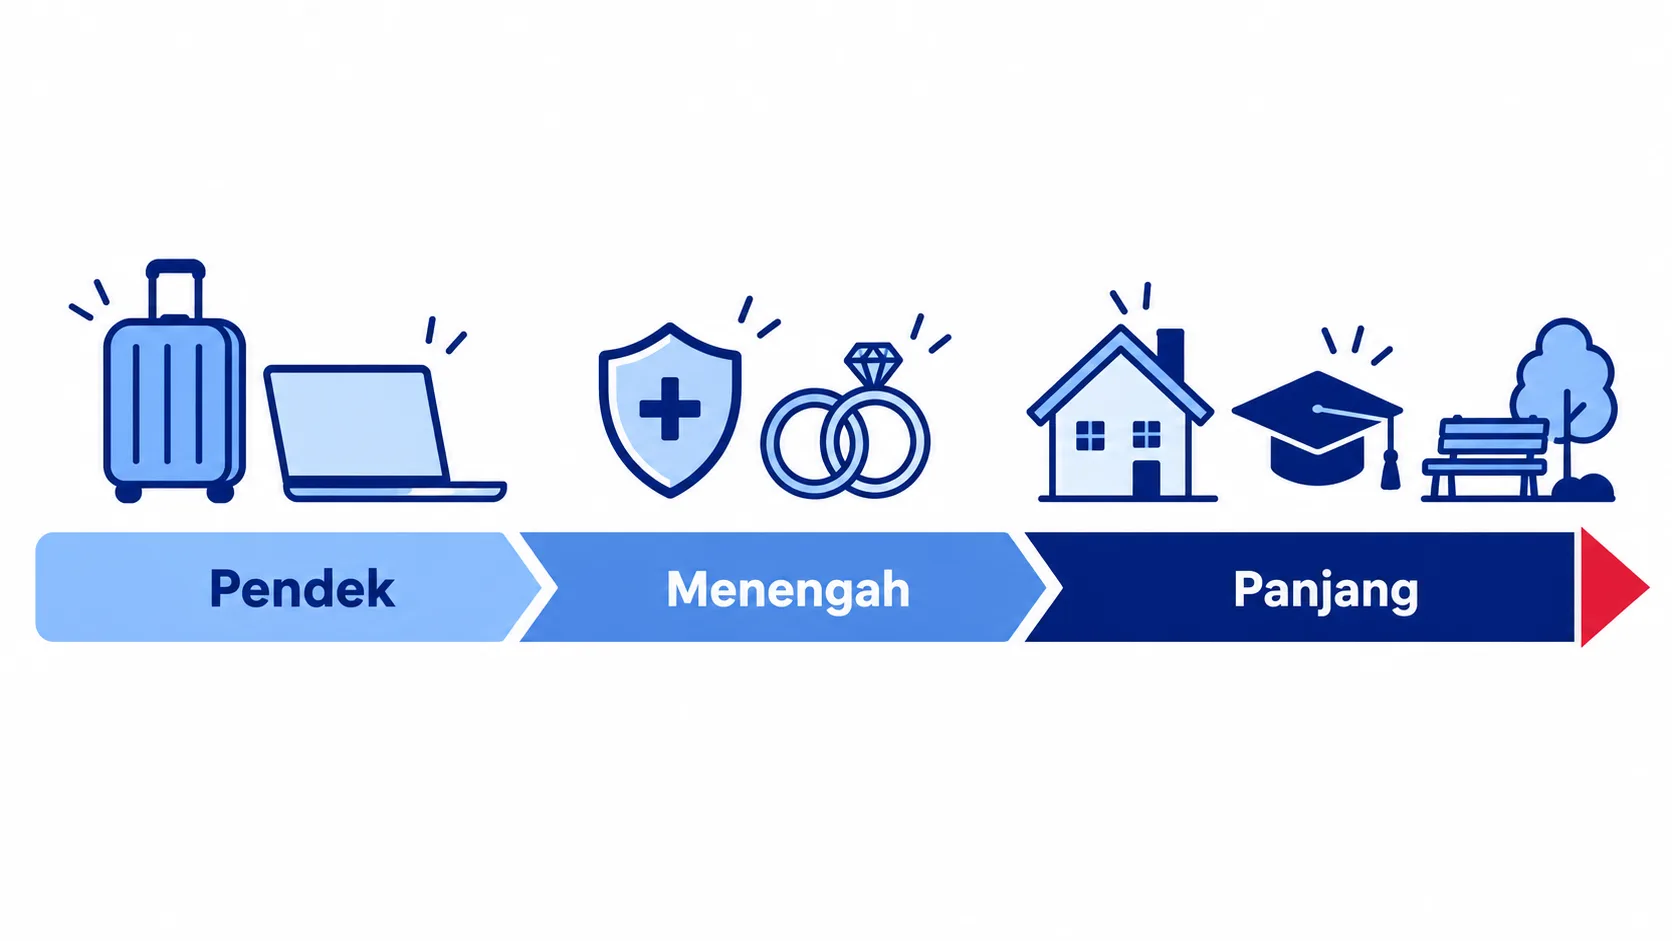
Tujuan keuangan biasanya dikelompokkan berdasarkan jangka waktunya. Pengelompokan ini membantu memilih tempat menyimpan uang: makin pendek jangka waktunya, makin penting uangnya mudah dicairkan dan berisiko rendah.
| Jangka waktu | Rentang | Contoh tujuan |
|---|---|---|
| Pendek | Kurang dari 1 tahun | Liburan, gawai kerja, biaya kursus |
| Menengah | 1–5 tahun | Dana darurat penuh, biaya menikah, kendaraan |
| Panjang | Lebih dari 5 tahun | Uang muka rumah, pendidikan anak, pensiun |
Sekarang kita lihat contoh Nadia, 27 tahun, karyawan dengan gaji Rp9.000.000. Ia punya empat tujuan:
| Tujuan | Target | Sudah ada | Tenggat | Setoran per bulan |
|---|---|---|---|---|
| Dana darurat 6 bulan | Rp30.000.000 | Rp6.000.000 | 24 bulan | Rp1.000.000 |
| Liburan keluarga | Rp6.000.000 | Rp0 | 12 bulan | Rp500.000 |
| Uang muka rumah | Rp90.000.000 | Rp0 | 60 bulan | Rp1.500.000 |
| Dana pensiun | Dihitung terpisah | Jangka panjang | Rp700.000 | |
| Total | Rp3.700.000 |
Data simulasi, bukan hasil klien.
Total setoran Rp3.700.000, sementara setelah kebutuhan bulanan Nadia hanya sanggup menyisihkan Rp2.500.000. Di sinilah banyak orang merasa gagal sebelum mulai. Padahal yang dibutuhkan bukan menyerah, melainkan urutan.
Mengurutkan prioritas tujuan keuangan
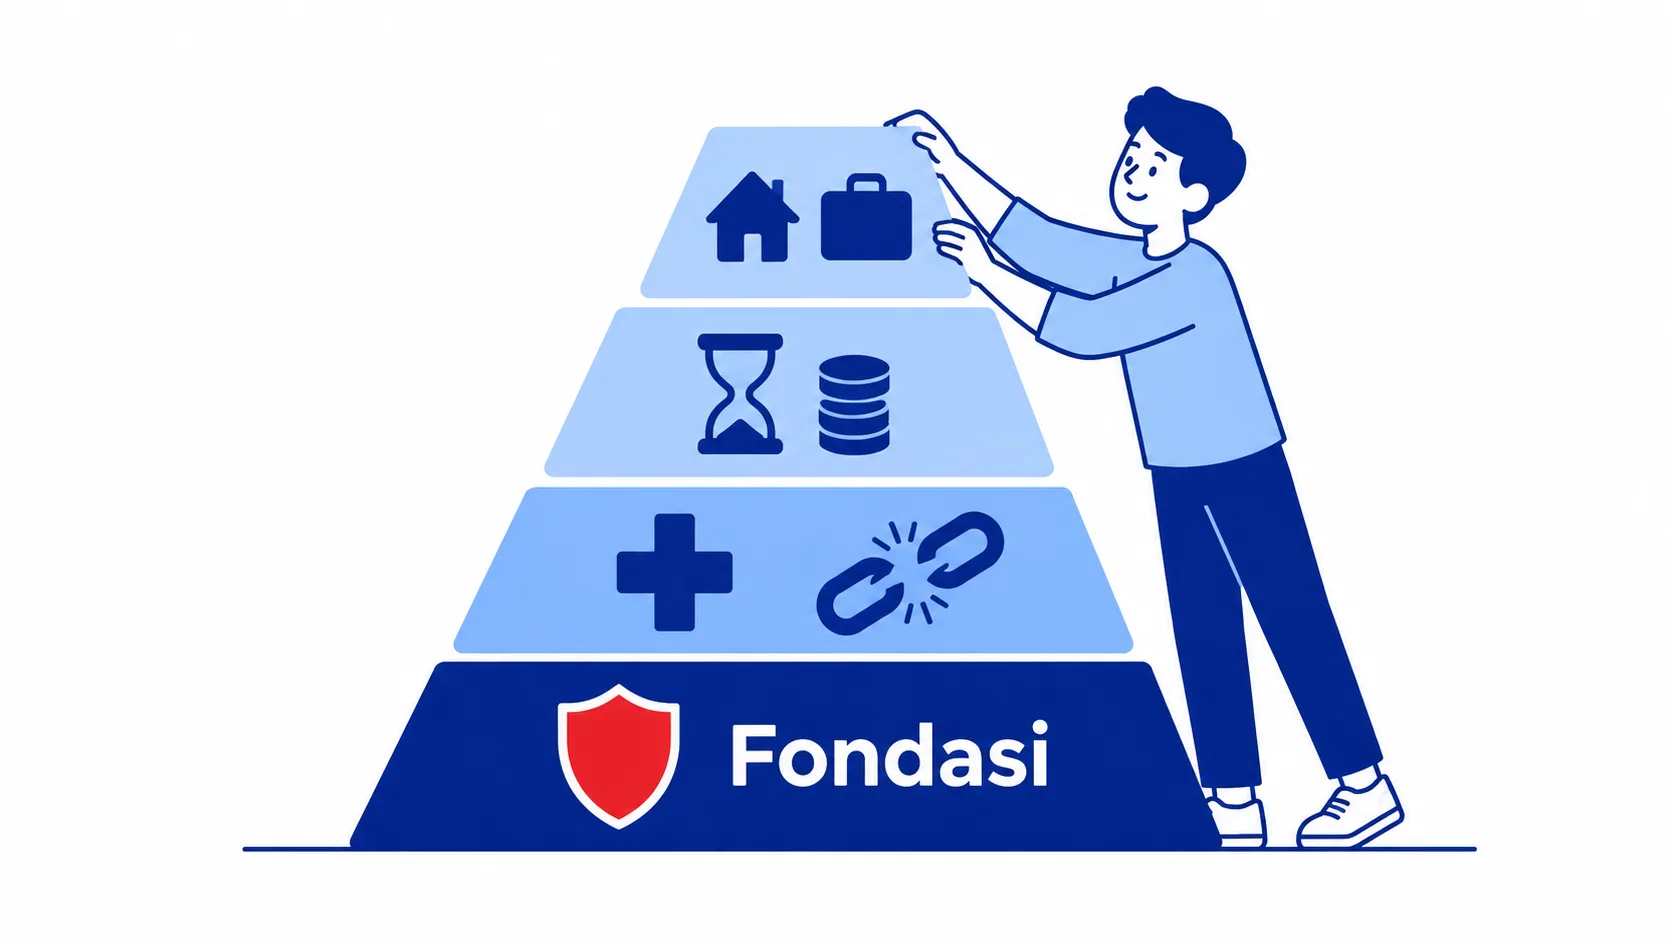
Saat penghasilan belum cukup untuk semua tujuan, pakai urutan fondasi berikut sebagai pijakan. Urutan ini pedoman umum, bukan aturan baku, jadi sesuaikan dengan kondisimu.
- Dana darurat. Bantalan ini melindungi semua tujuan lain. Tanpanya, kejadian mendadak bisa memaksa kamu membongkar tabungan rumah atau berutang.
- Perlindungan dasar dan utang berbunga tinggi. Jaminan kesehatan aktif dan utang konsumtif yang mahal sebaiknya dibereskan lebih awal.
- Pensiun, berjalan sejak dini. Setorannya boleh kecil, tetapi waktu adalah sekutu terbesar untuk tujuan ini.
- Tujuan besar lainnya. Rumah, kendaraan, pendidikan, lalu tujuan gaya hidup.
Dengan urutan itu, Nadia menyusun ulang rencananya:
| Prioritas | Tujuan | Setoran sekarang | Setelah dana darurat penuh |
|---|---|---|---|
| 1 | Dana darurat | Rp1.000.000 | Rp0 |
| 2 | Dana pensiun | Rp700.000 | Rp700.000 |
| 3 | Uang muka rumah | Rp500.000 | Rp1.500.000 |
| 4 | Liburan, tenggat jadi 20 bulan | Rp300.000 | Rp300.000 |
| Total | Rp2.500.000 | Rp2.500.000 |
Data simulasi, bukan hasil klien.
Tidak ada tujuan yang dibuang. Beberapa hanya digeser tenggatnya atau dinaikkan setorannya nanti. Kalau tujuan rumah jadi prioritasmu, strategi lengkapnya ada di cara menabung DP rumah.
Menjaga tujuan keuangan tetap berjalan
Menyusun tujuan baru separuh jalan. Separuh lainnya adalah menjaganya tetap berjalan bulan demi bulan.
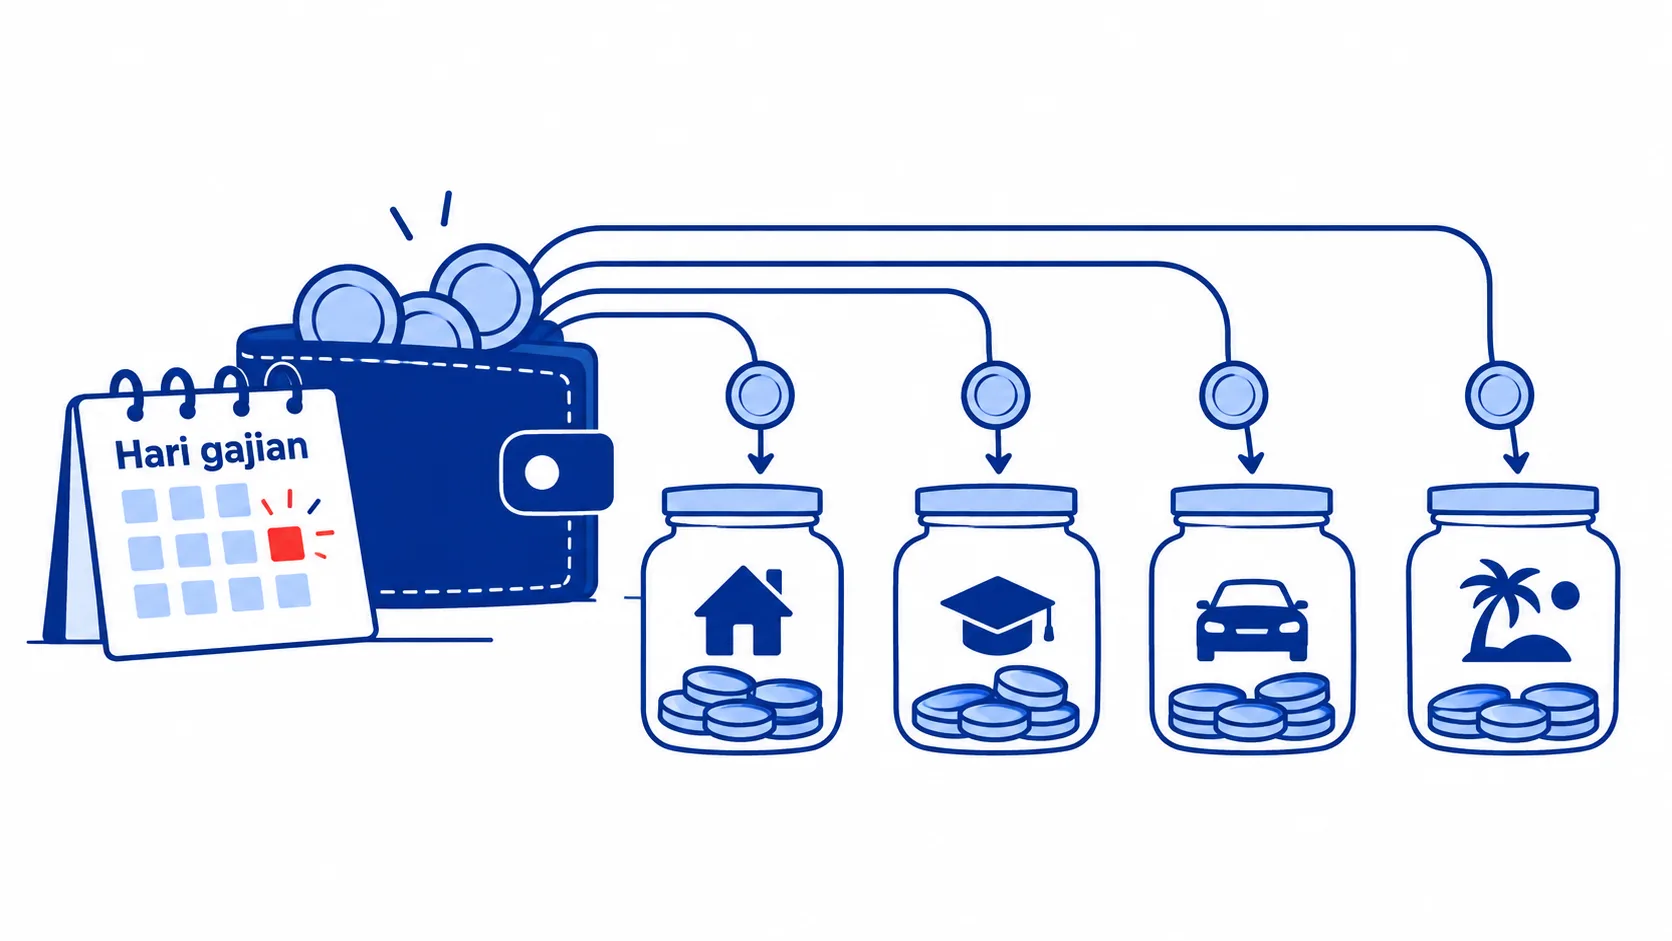
- Pisahkan wadah per tujuan. Satu rekening atau kantong digital untuk setiap tujuan membuat kemajuan terlihat dan uangnya tidak tercampur. Cara ini dikenal sebagai sinking fund.
- Otomatiskan setoran. Jadwalkan transfer di hari gajian, sebelum uang sempat terpakai.
- Tinjau setiap enam bulan. Gaji naik, rencana berubah, harga bergerak. Lakukan financial checkup berkala untuk menyesuaikan angka dan urutan.
- Rayakan tonggak kecil. Dana darurat satu bulan pertama layak disyukuri, bukan ditunggu sampai penuh.
Pertanyaan yang sering muncul
Apa saja contoh tujuan keuangan?
Contoh jangka pendek antara lain liburan, membeli gawai kerja, atau biaya kursus. Jangka menengah misalnya dana darurat penuh dan biaya menikah. Jangka panjang biasanya uang muka rumah, pendidikan anak, dan dana pensiun.
Berapa banyak tujuan keuangan yang ideal dijalankan sekaligus?
Tidak ada angka pasti, tetapi tiga sampai lima tujuan aktif biasanya masih mudah dipantau. Kalau lebih banyak, setoran per tujuan jadi kecil dan kemajuannya terasa lambat. Tujuan lain bisa diparkir di daftar tunggu.
Bagaimana kalau penghasilan tidak cukup untuk semua tujuan?
Urutkan berdasarkan fondasi: dana darurat, perlindungan dasar dan utang mahal, pensiun, lalu tujuan lain. Geser tenggat tujuan yang tidak mendesak atau kecilkan targetnya. Saat penghasilan naik atau satu tujuan selesai, alihkan setorannya ke tujuan berikutnya.
Mulai dari satu tujuan yang jelas
Tujuan keuangan yang baik punya angka, tenggat, dan setoran bulanan yang masuk akal. Tulis semua keinginan, beri angka, hitung setorannya, lalu urutkan dengan fondasi dulu ketika penghasilan belum cukup untuk semuanya. Dari situ, tujuan-tujuan spesifik seperti rumah atau pensiun bisa direncanakan lebih rinci.
Kalau kamu ingin menyusun dan mengurutkan tujuan keuanganmu bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu rencanamu lewat ngobrol dengan kami.