Cek SLIK OJK: cara cek online dan membaca kolektibilitasmu
Cara cek SLIK OJK online lewat iDebKu gratis, membaca kolektibilitas kol 1 sampai 5, dan cara memperbaiki skor kredit sebelum mengajukan KPR. Cek sekarang.
Diterbitkan 11 September 2026
Rumah incaran sudah ketemu, uang muka sudah terkumpul, lalu pengajuan KPR tertahan karena “ada catatan di SLIK”. Kamu bingung, karena merasa tidak punya utang macet. Belakangan baru ingat: ada tagihan paylater kecil yang dulu terlewat beberapa bulan. Situasi seperti ini sering terjadi, dan cara paling tenang menghadapinya adalah cek SLIK OJK sendiri sebelum mengajukan pinjaman.
Di catatan ini kami bahas cara mengecek riwayat kreditmu secara resmi dan gratis, cara membaca kolektibilitas dari kol 1 sampai kol 5, aturan SLIK terbaru, dan langkah memperbaiki catatan yang kurang baik.
Apa itu SLIK OJK dan iDeb?
SLIK adalah Sistem Layanan Informasi Keuangan yang dikelola Otoritas Jasa Keuangan (OJK). Isinya data kredit dan pembiayaan yang dilaporkan oleh bank, perusahaan pembiayaan, dan lembaga jasa keuangan lain yang menjadi pelapor. Dulu sistem ini dikenal sebagai BI Checking.
Laporan untuk satu orang atau satu badan usaha disebut iDeb (informasi debitur). Di dalamnya ada identitas debitur, daftar fasilitas kredit, sisa utang, kualitas kredit, riwayat pembayaran, dan nama lembaga pelapornya. Lembaga keuangan membaca iDeb untuk menilai kebiasaan bayarmu sebelum memberi pinjaman.
Cara cek SLIK OJK online lewat iDebKu
Permintaan iDeb untuk diri sendiri tidak dipungut biaya. Layanan online resminya bernama iDebKu, di alamat idebku.ojk.go.id. Hati-hati dengan pihak yang menawarkan jasa “cek SLIK” berbayar atau “pemutihan” catatan kredit.
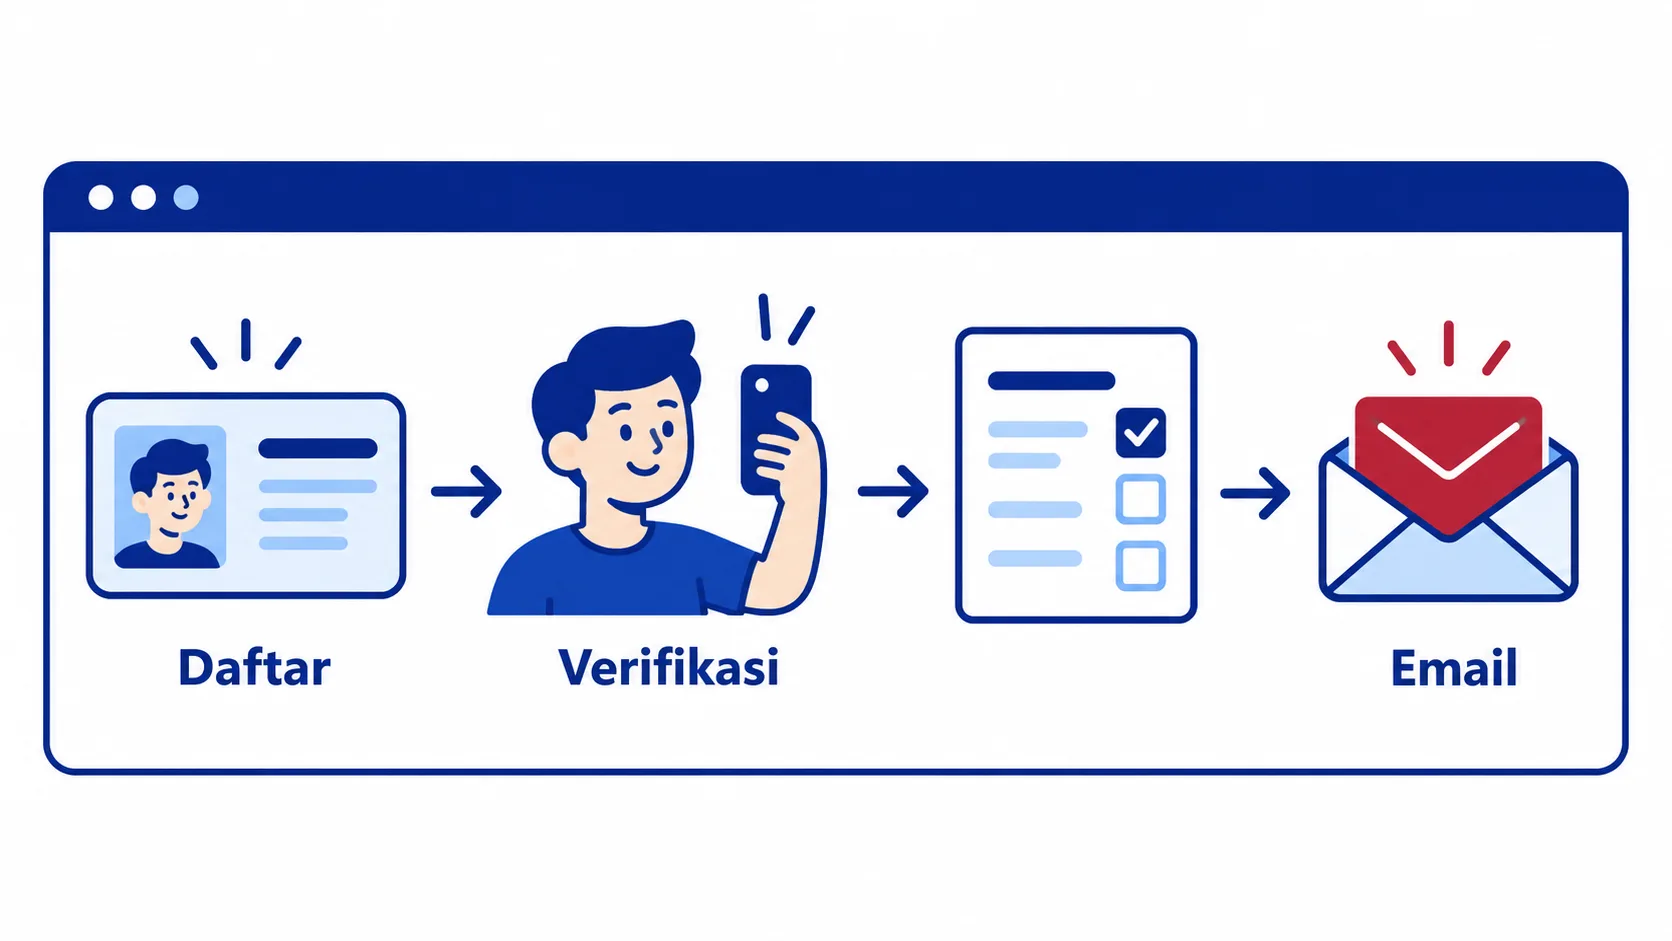
- Siapkan dokumen: KTP asli, email aktif, dan nomor HP aktif.
- Buka idebku.ojk.go.id dan pilih menu Pendaftaran. Kuota permintaan per hari dibatasi, jadi kalau penuh, coba lagi di hari lain.
- Isi data awal: jenis debitur, kewarganegaraan, jenis dan nomor identitas, lalu kode captcha.
- Lengkapi formulir: nama lengkap, tempat dan tanggal lahir, alamat, nomor HP, email, nama ibu kandung, dan tujuan permintaan.
- Unggah foto KTP dan swafoto sesuai petunjuk di layar.
- Periksa ulang data, lalu kirim. Simpan nomor pendaftaran yang kamu terima.
- Pantau lewat menu Status Layanan. Setelah diverifikasi, hasil iDeb dikirim ke email yang kamu daftarkan.
Cek langsung di kantor OJK
Kalau kuota online sering penuh atau kamu lebih nyaman dibantu petugas, permintaan iDeb juga bisa diajukan langsung di kantor OJK dengan membawa KTP asli. Sebagian lembaga keuangan pelapor juga bisa membantu permintaan iDeb nasabahnya. Persyaratan bisa berbeda untuk badan usaha, ahli waris, atau permintaan lewat kuasa, jadi cek dulu ketentuan terbaru di situs OJK.
Cara membaca hasil iDeb
Laporan iDeb bisa terlihat padat. Fokus ke empat hal ini untuk setiap fasilitas kredit:
| Bagian | Yang perlu kamu cek |
|---|---|
| Pelapor | Apakah kamu benar punya pinjaman di lembaga ini? |
| Plafon dan baki debet | Berapa batas pinjaman dan sisa utang saat ini |
| Kualitas atau kolektibilitas | Angka kol 1 sampai 5 pada bulan terakhir |
| Riwayat per bulan | Bulan mana saja ada keterlambatan |
Kalau ada fasilitas yang tidak kamu kenali, jangan panik. Catat nama pelapor dan nomor fasilitasnya, lalu hubungi lembaga tersebut. Bisa jadi itu kartu kredit lama yang lupa ditutup, atau data yang memang perlu dikoreksi.
Skor kredit kol 1 sampai 5
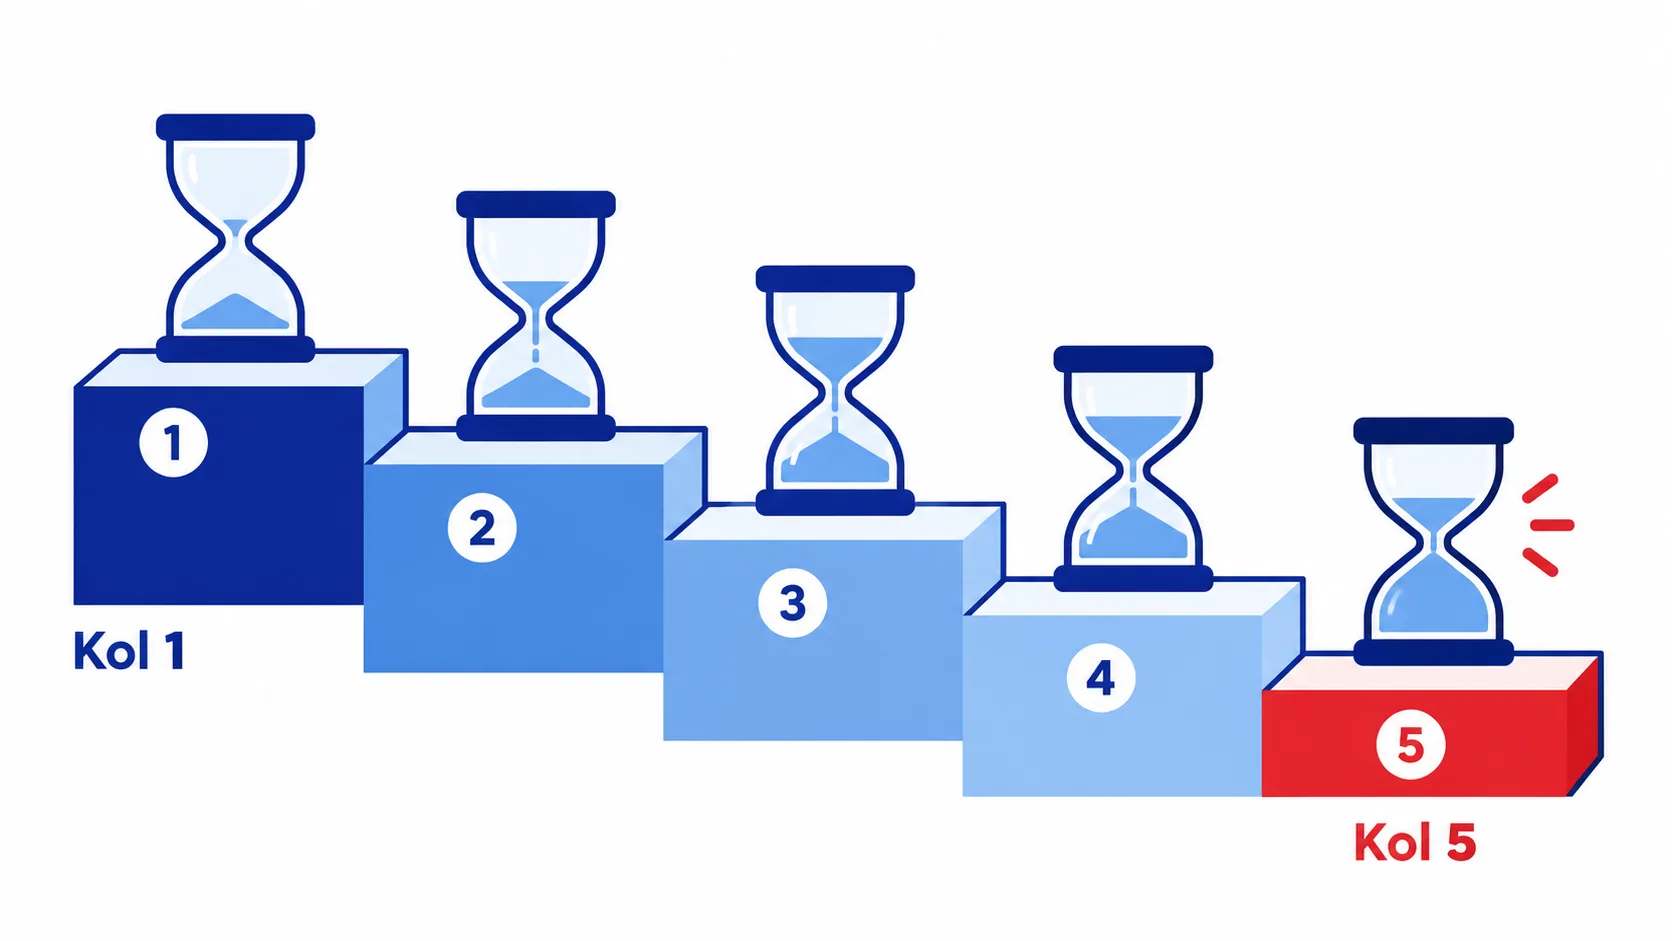
SLIK tidak memberi satu angka skor seperti di beberapa negara lain. Yang ada adalah kualitas kredit atau kolektibilitas untuk setiap fasilitas, berdasarkan lama keterlambatan pembayaran.
| Kolektibilitas | Nama | Keterlambatan | Dampak umum |
|---|---|---|---|
| Kol 1 | Lancar | Tidak ada tunggakan | Paling disukai pemberi pinjaman |
| Kol 2 | Dalam perhatian khusus | 1–90 hari | Masih bisa diterima, tapi ditanya |
| Kol 3 | Kurang lancar | 91–120 hari | Mulai dianggap kredit bermasalah |
| Kol 4 | Diragukan | 121–180 hari | Pengajuan baru sering tertahan |
| Kol 5 | Macet | Lebih dari 180 hari | Perlu diselesaikan sebelum mengajukan lagi |
Setiap lembaga punya kebijakan sendiri. OJK juga menegaskan bahwa SLIK bukan daftar hitam dan bukan satu-satunya penentu persetujuan kredit. Pendapatan, cicilan berjalan, dan kelengkapan dokumen tetap ikut dinilai.
Aturan SLIK terbaru yang perlu kamu tahu
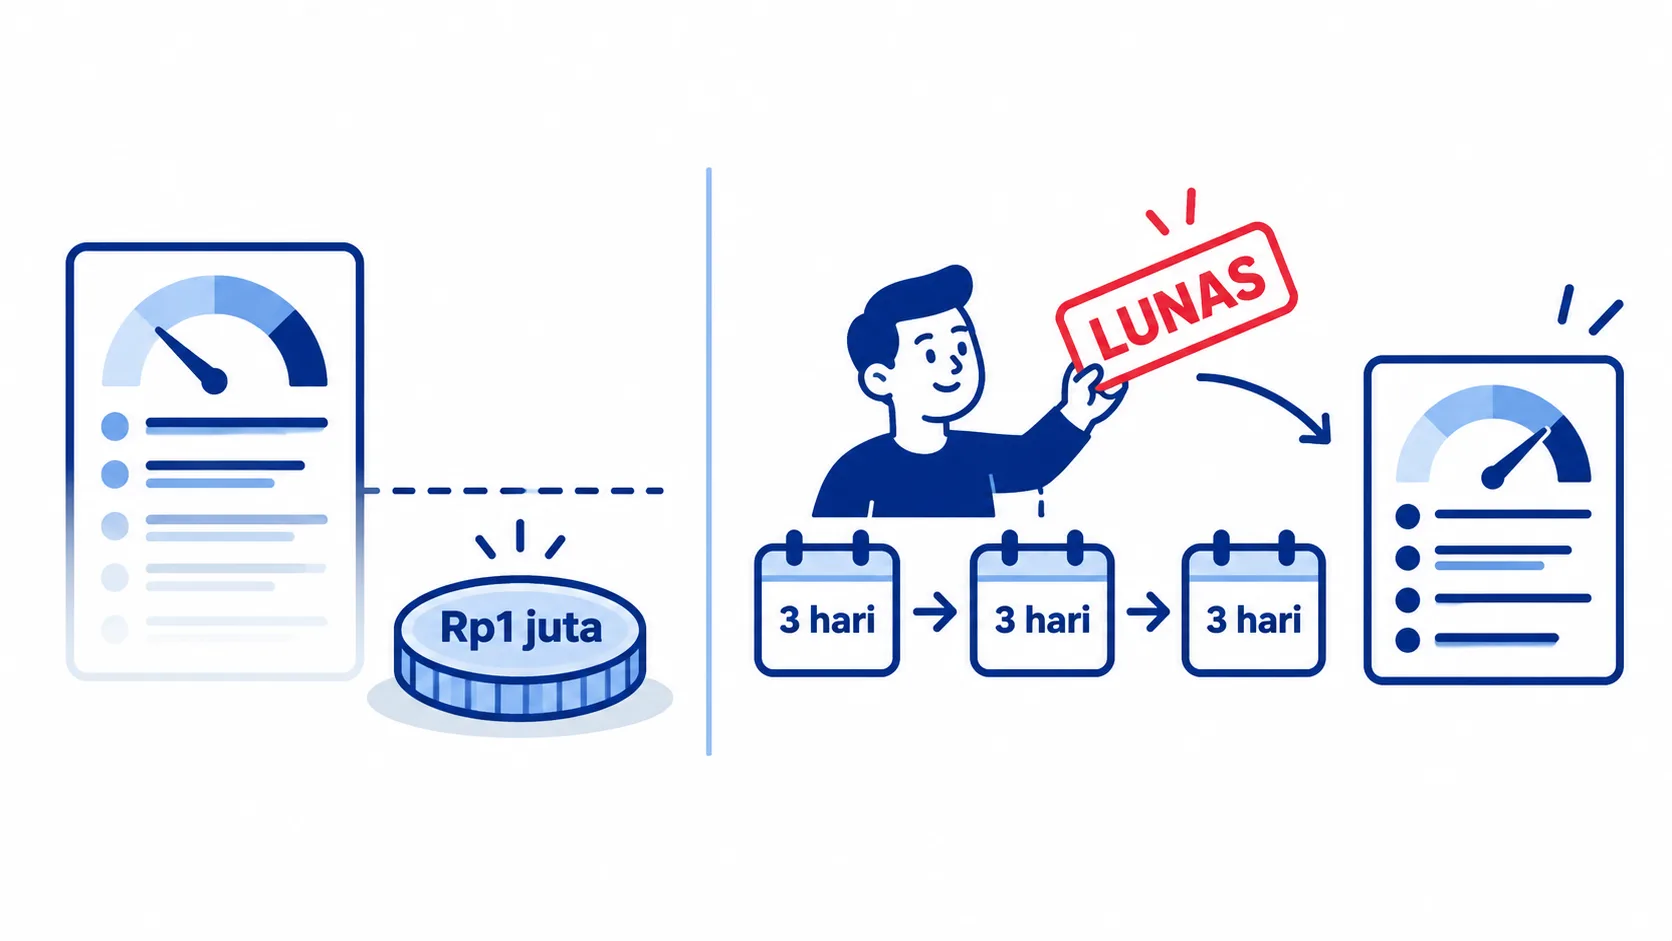
Sejak 1 Juli 2026, OJK menerapkan dua perubahan penting pada SLIK:
- Kredit kecil tidak lagi ditampilkan. Informasi debitur di SLIK difokuskan pada kredit dengan plafon awal di atas Rp1 juta secara kumulatif per identitas debitur. Kredit di bawah itu tetap tercatat di lembaga pemberinya, hanya tidak muncul di SLIK.
- Status lunas diperbarui lebih cepat. Lembaga jasa keuangan perlu memperbarui status kredit yang sudah lunas paling lambat tiga hari kerja.
Artinya, setelah kamu melunasi tunggakan, catatannya bisa berubah jauh lebih cepat daripada dulu. Tetap simpan bukti pelunasan, dan cek ulang iDeb-mu beberapa hari kemudian.
Cara memperbaiki skor kredit
Kolektibilitas tidak bisa “dihapus”, tapi bisa diperbaiki dengan riwayat bayar yang baik. Langkahnya:
- Bayar tunggakan yang ada. Mulai dari fasilitas dengan kolektibilitas terburuk. Kalau ada beberapa utang sekaligus, susun urutannya dengan panduan cara melunasi utang.
- Minta surat keterangan lunas. Simpan sebagai bukti kalau statusnya belum berubah.
- Cek iDeb lagi setelah pelunasan. Pastikan status sudah diperbarui.
- Ajukan koreksi kalau datanya keliru. Hubungi lembaga pelapor lebih dulu. Kalau tidak ada tanggapan, sampaikan pengaduan lewat kanal resmi OJK, termasuk Kontak OJK 157.
- Bangun riwayat baru. Bayar semua cicilan tepat waktu beberapa bulan berturut-turut sebelum mengajukan pinjaman besar.
Satu peringatan: pinjaman dari pemberi pinjaman tidak berizin bisa membawa masalah lain di luar SLIK. Kenali tandanya di catatan ciri pinjol ilegal.
Kapan sebaiknya cek SLIK?
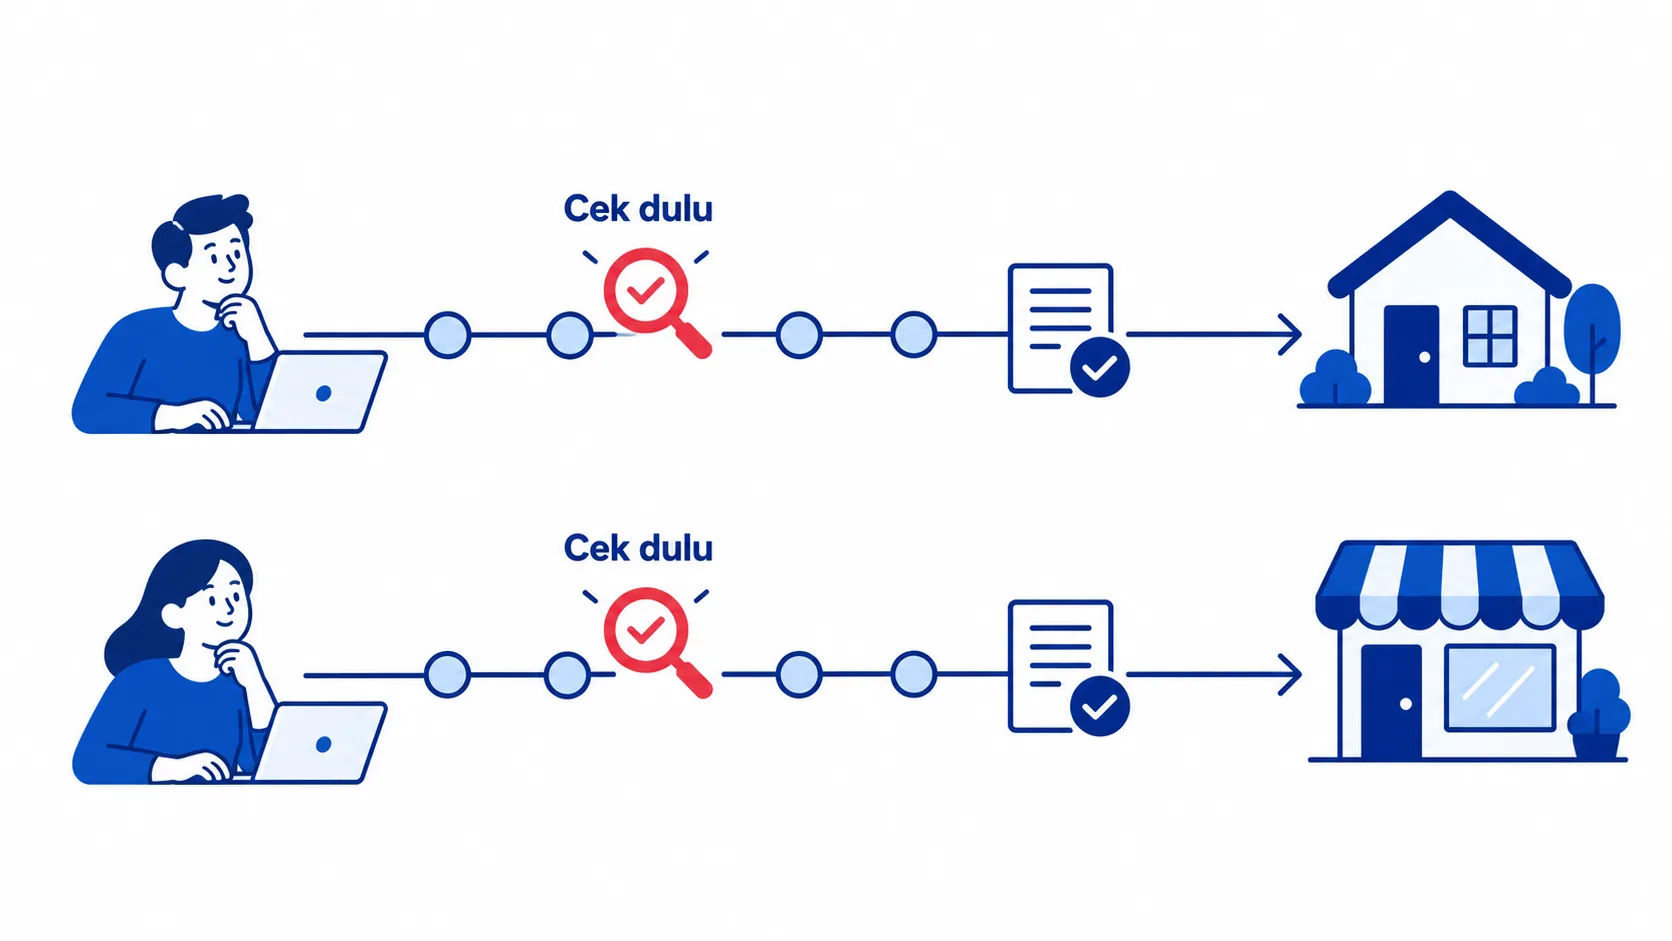
- Tiga sampai enam bulan sebelum mengajukan KPR. Ada waktu untuk merapikan catatan sambil menabung DP rumah.
- Sebelum mengajukan pinjaman modal usaha. Bank biasanya memeriksa SLIK pemilik usaha juga. Persiapan lengkapnya ada di catatan persiapan pinjaman modal usaha.
- Setahun sekali sebagai cek rutin, terutama kalau kamu punya beberapa kartu kredit atau paylater.
Pertanyaan yang sering muncul
Apakah cek SLIK OJK berbayar?
Tidak. Permintaan iDeb untuk diri sendiri lewat iDebKu atau kantor OJK tidak dipungut biaya. Kalau ada pihak yang meminta bayaran untuk mengecek atau “membersihkan” SLIK, sebaiknya hindari.
Berapa lama status kol 5 hilang setelah dilunasi?
Setelah lunas, status fasilitas itu diperbarui oleh lembaga pelapor, dan sejak Juli 2026 batas waktunya tiga hari kerja. Riwayat keterlambatan di bulan-bulan sebelumnya tetap terlihat sebagai riwayat. Pemberi pinjaman biasanya lebih tenang melihat riwayat terbaru yang lancar setelah pelunasan.
Apakah paylater masuk SLIK?
Paylater dari lembaga jasa keuangan berizin yang menjadi pelapor SLIK dapat tercatat di sana, termasuk keterlambatannya. Dengan aturan terbaru, kredit dengan total plafon awal di bawah Rp1 juta tidak lagi ditampilkan. Cara paling pasti adalah mengecek iDeb milikmu sendiri.
Mulai dari mengecek dulu
Cek SLIK OJK bisa dilakukan gratis lewat iDebKu atau kantor OJK. Baca kolektibilitas setiap fasilitas, cocokkan dengan catatanmu, lalu bereskan tunggakan dan koreksi data yang keliru sebelum mengajukan KPR atau pinjaman usaha.
Kalau kamu ingin menyusun rencana pelunasan dan menata cicilan sebelum mengajukan pinjaman, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu situasimu dan ngobrol dengan kami.