Pinjaman modal usaha: checklist persiapan sebelum mengajukan
Sebelum mengajukan pinjaman modal usaha, cek kebutuhan dana, cicilan yang aman dari arus kas, dokumen KUR, dan riwayat kredit. Pakai checklist ini dulu.
Diterbitkan 21 Juli 2026
Pesanan katering kantor mulai rutin, oven di dapur sudah tidak sanggup mengejar, dan seorang teman bilang, “Ajukan KUR saja, gampang kok.” Ide itu masuk akal. Tapi sebelum mengisi formulir, ada pertanyaan yang lebih penting dari “bisa cair atau tidak”: apakah usahamu sanggup membayar cicilannya setiap bulan, termasuk di bulan yang sepi?
Di catatan ini kami ajak kamu menyiapkan pinjaman modal usaha dengan urutan yang tenang: menghitung kebutuhan dana, menguji cicilan yang aman dari arus kas, merapikan dokumen, dan mengecek riwayat kredit. Kami tidak membandingkan produk pinjaman tertentu. Fokusnya adalah kesiapan kamu sebagai peminjam, karena bagian itulah yang sepenuhnya ada di tanganmu.
Persiapan sebelum mengajukan pinjaman usaha: empat hal yang dicek
Pihak pemberi pinjaman pada dasarnya ingin tahu dua hal: uangnya dipakai untuk apa, dan dari mana cicilannya dibayar. Kalau kamu sudah bisa menjawab keduanya dengan angka, proses pengajuan biasanya jauh lebih lancar. Persiapannya bisa dipecah menjadi empat langkah:
- Kebutuhan dana: berapa yang benar-benar perlu dipinjam, dan untuk apa saja.
- Kemampuan bayar: berapa cicilan yang masih aman menurut arus kas usaha.
- Dokumen: identitas, legalitas usaha, dan catatan keuangan.
- Riwayat kredit: apakah ada tunggakan lama yang tercatat.
Urutan ini sengaja dibuat begitu. Jumlah pinjaman menentukan besar cicilan, dan besar cicilan menentukan apakah rencana ini aman dijalankan.
Langkah 1: hitung kebutuhan dana sampai ke rupiahnya
Banyak pemilik usaha mengajukan angka bulat, misalnya Rp50.000.000, karena terasa “cukup”. Masalahnya, pinjaman yang terlalu besar berarti bunga yang dibayar juga lebih besar, sedangkan pinjaman yang terlalu kecil bisa membuat rencana berhenti di tengah jalan.
Mulailah dari daftar kebutuhan yang konkret. Contohnya Bu Ratna, pemilik usaha katering rumahan yang ingin menambah kapasitas produksi:
| Kebutuhan | Perkiraan biaya |
|---|---|
| Oven kapasitas besar | Rp18.000.000 |
| Freezer untuk stok bahan | Rp7.000.000 |
| Tambahan modal kerja (bahan baku 1 bulan) | Rp5.000.000 |
| Total kebutuhan | Rp30.000.000 |
Data simulasi, bukan hasil klien.
Pisahkan kebutuhan aset (oven, freezer) dari modal kerja (bahan baku, gaji tambahan). Aset dipakai bertahun-tahun, sedangkan modal kerja berputar setiap bulan. Kalau kamu belum pernah memetakan kebutuhan seperti ini, panduan cara menghitung modal usaha bisa jadi titik awal.
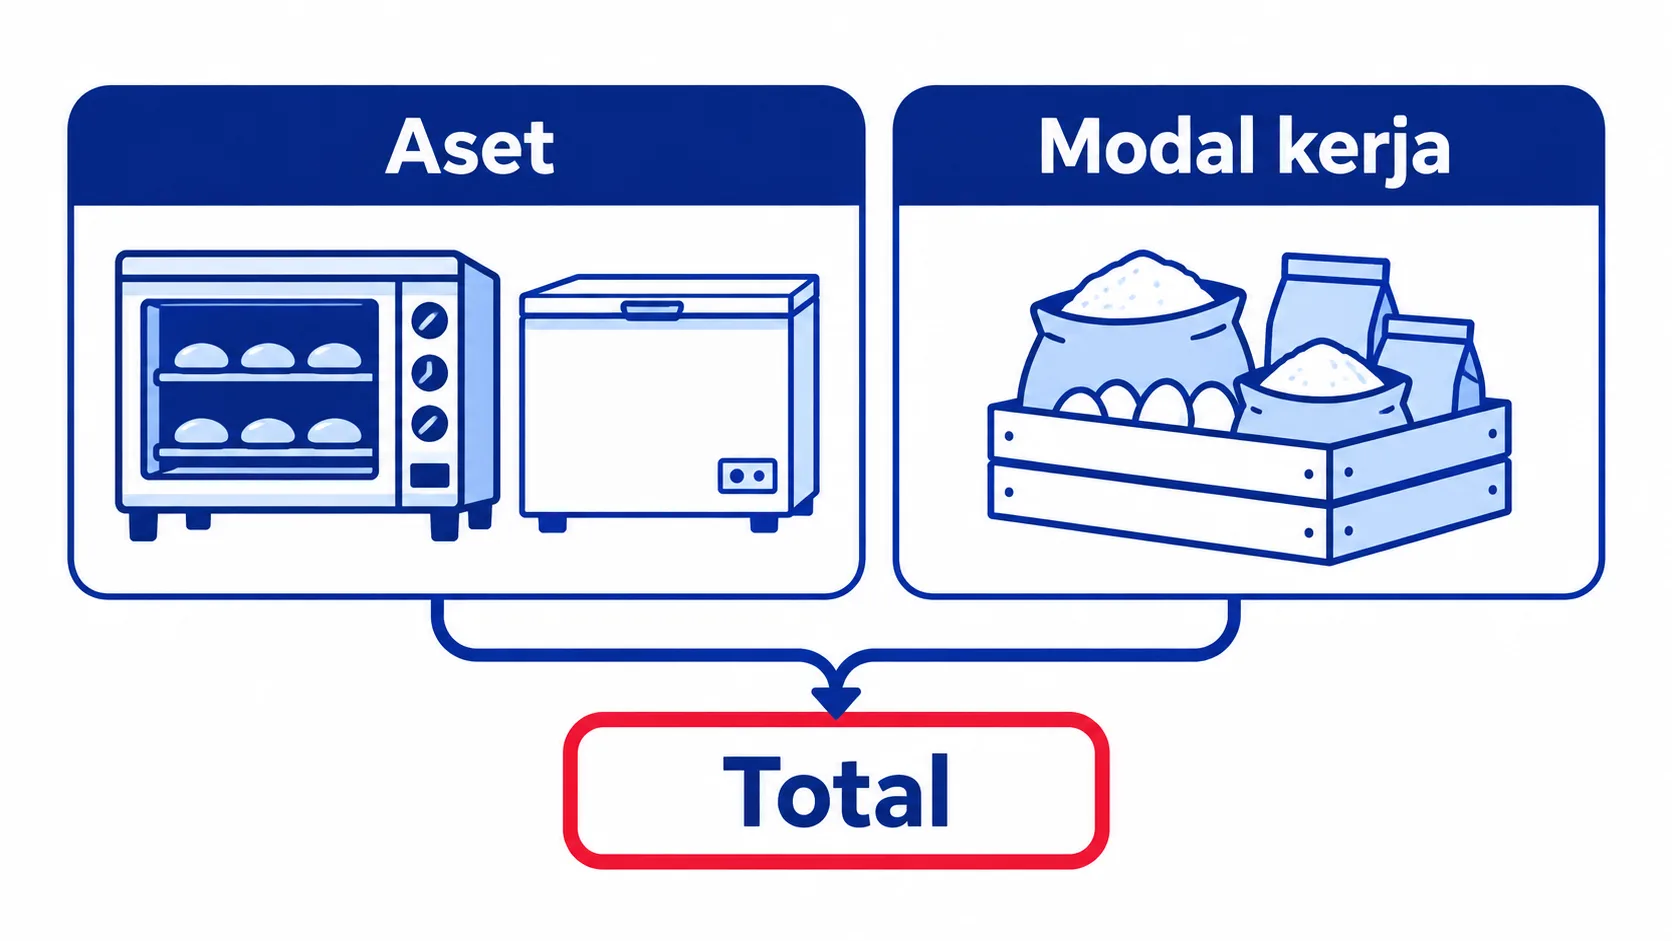
Satu pertanyaan jujur yang perlu diajukan: apakah sebagian kebutuhan bisa ditutup dari kas sendiri? Kalau Bu Ratna punya tabungan usaha Rp10.000.000, pinjamannya cukup Rp20.000.000. Cicilan jadi lebih ringan, dan bunga yang dibayar pun lebih kecil.
Langkah 2: berapa cicilan usaha yang aman?
Cicilan dibayar dari kas, bukan dari laba di atas kertas. Karena itu, angka acuannya adalah arus kas bersih bulanan, yaitu uang masuk dikurangi uang keluar untuk operasional. Kalau kamu belum punya catatannya, susun dulu lewat panduan cara membuat laporan arus kas, minimal untuk 6 bulan terakhir.
Dari sana, kamu bisa menghitung seberapa longgar usahamu menanggung cicilan:
Rasio kemampuan bayar = arus kas bersih bulanan ÷ cicilan per bulan
Rasio 1 berarti seluruh kas bersih habis untuk cicilan, tanpa sisa untuk cadangan. Sebagai pegangan, kami menyarankan rasio minimal 1,5 di bulan normal, supaya masih ada bantalan saat penjualan turun. Yang tidak kalah penting, uji juga skenario bulan sepi.
| Skenario | Arus kas bersih | Cicilan tenor 12 bulan (Rp2.700.000) | Cicilan tenor 24 bulan (Rp1.450.000) |
|---|---|---|---|
| Bulan normal | Rp6.000.000 | Rasio 2,2 | Rasio 4,1 |
| Bulan sepi | Rp3.000.000 | Rasio 1,1 | Rasio 2,1 |
Data simulasi, bukan hasil klien.
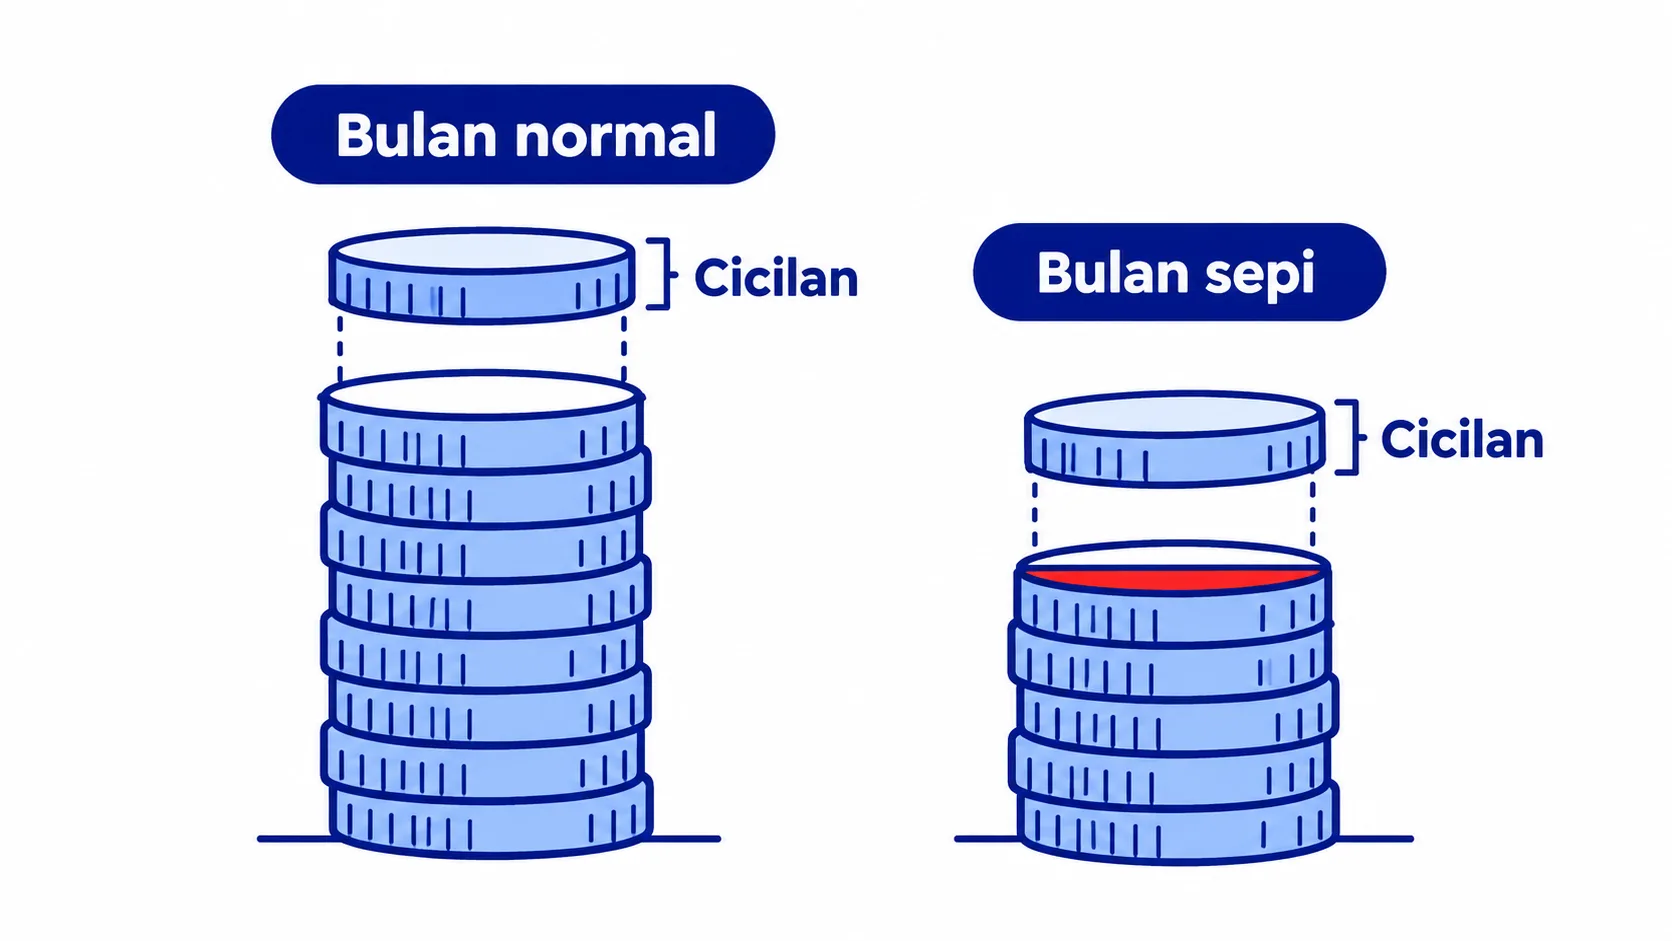
Di bulan normal, kedua pilihan terlihat aman. Di bulan sepi, tenor 12 bulan hampir menghabiskan seluruh kas bersih Bu Ratna. Tenor lebih panjang memang membuat total bunga lebih besar, jadi bandingkan juga total biayanya. Cara membaca bunga flat dan efektif ada di catatan bunga flat dan efektif, supaya kamu tidak hanya melihat angka cicilan per bulan.
Langkah 3: dokumen pengajuan KUR dan pinjaman usaha lain
Setiap penyalur punya daftar sendiri, tetapi untuk Kredit Usaha Rakyat (KUR) dan pinjaman usaha kecil pada umumnya, dokumen berikut paling sering diminta:
| Dokumen | Keterangan |
|---|---|
| KTP dan Kartu Keluarga | Identitas pemohon, kadang juga pasangan |
| NIB atau surat keterangan usaha | Bukti usaha sudah berjalan |
| NPWP | Umumnya diminta untuk plafon tertentu |
| Catatan keuangan usaha | Arus kas, penjualan, atau buku kas beberapa bulan terakhir |
| Foto tempat usaha | Membantu verifikasi lapangan |
| Rencana penggunaan dana | Daftar kebutuhan seperti di langkah 1 |
Untuk KUR, penyalur biasanya juga mensyaratkan usaha sudah berjalan beberapa bulan dan pemohon tidak sedang memiliki kredit produktif lain. Ketentuan detail bisa berbeda antarbank dan bisa diperbarui, jadi cek langsung ke kanal resmi penyalur sebelum mengajukan. Waspadai juga pihak yang menawarkan “jasa meloloskan” dengan meminta bayaran di muka.
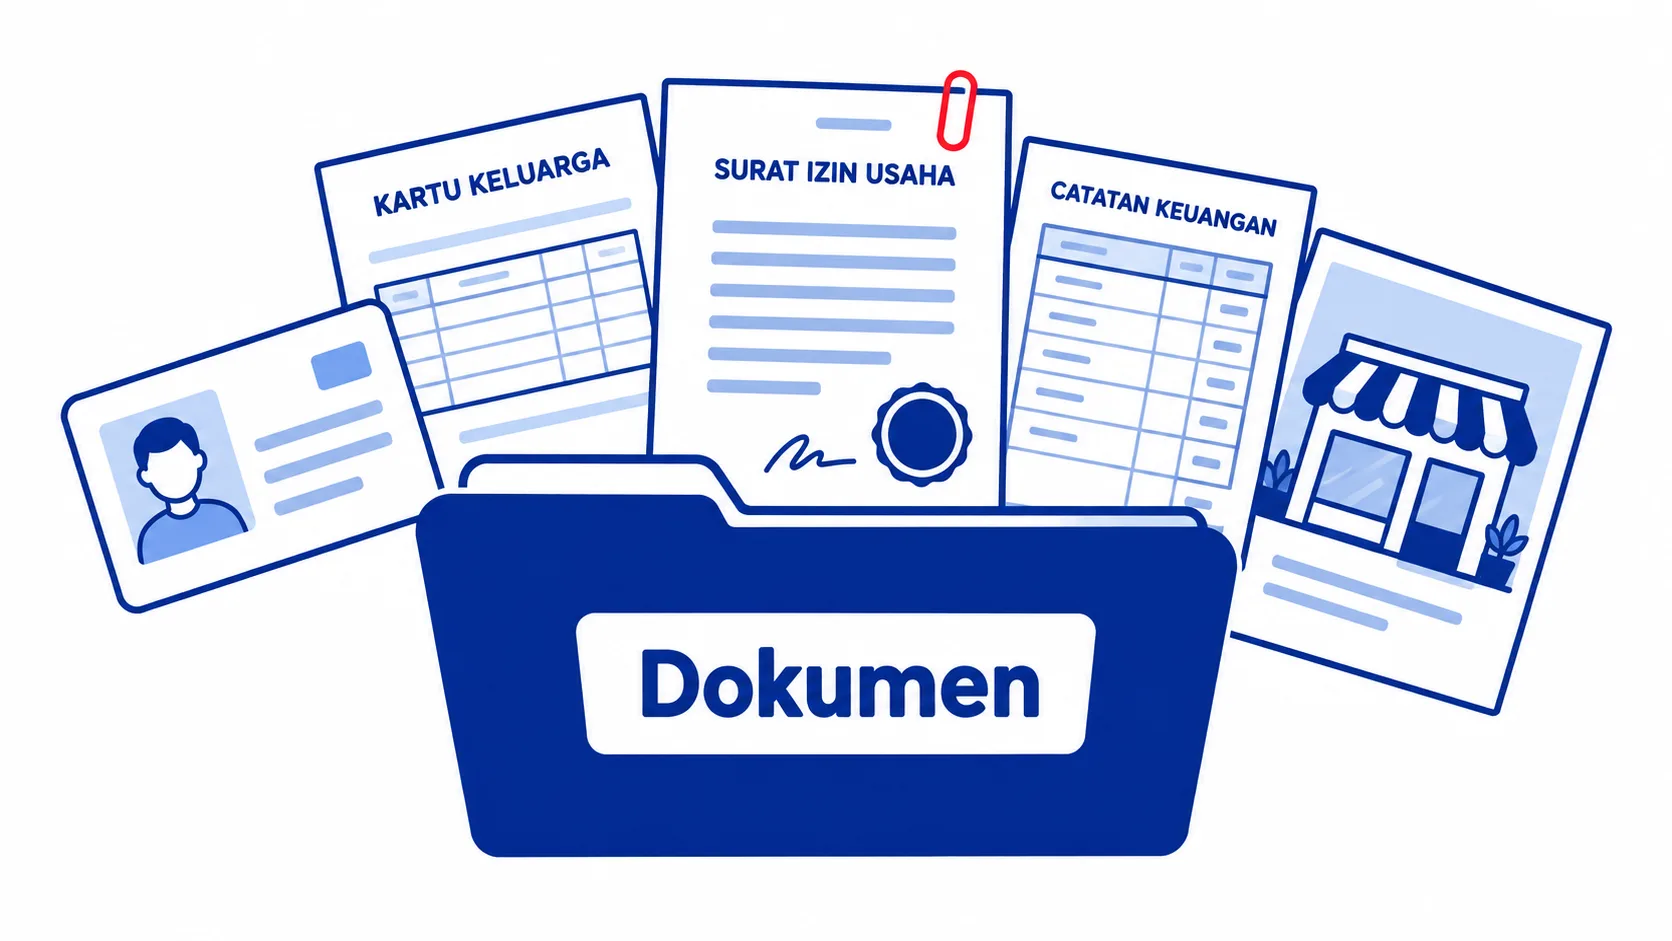
Simpan semua dokumen dalam satu folder digital dengan nama file yang jelas, misalnya “KTP_Ratna.pdf” atau “ArusKas_Jan-Jun.xlsx”. Saat petugas meminta tambahan, kamu bisa mengirimnya dalam hitungan menit.
Langkah 4: cek riwayat kredit sebelum mengajukan
Hampir semua lembaga keuangan resmi akan melihat riwayat kreditmu di Sistem Layanan Informasi Keuangan (SLIK) OJK. Di sana tercatat pinjaman yang pernah dan sedang berjalan, termasuk kartu kredit, cicilan kendaraan, dan paylater dari penyelenggara resmi, beserta kolektibilitas atau status kelancarannya.
Lebih baik kamu melihatnya lebih dulu daripada kaget saat pengajuan ditolak. Kalau ternyata ada tunggakan kecil yang terlupa, misalnya tagihan kartu kredit lama, selesaikan dulu dan simpan bukti pelunasannya. Langkah mengeceknya ada di catatan cek SLIK OJK.
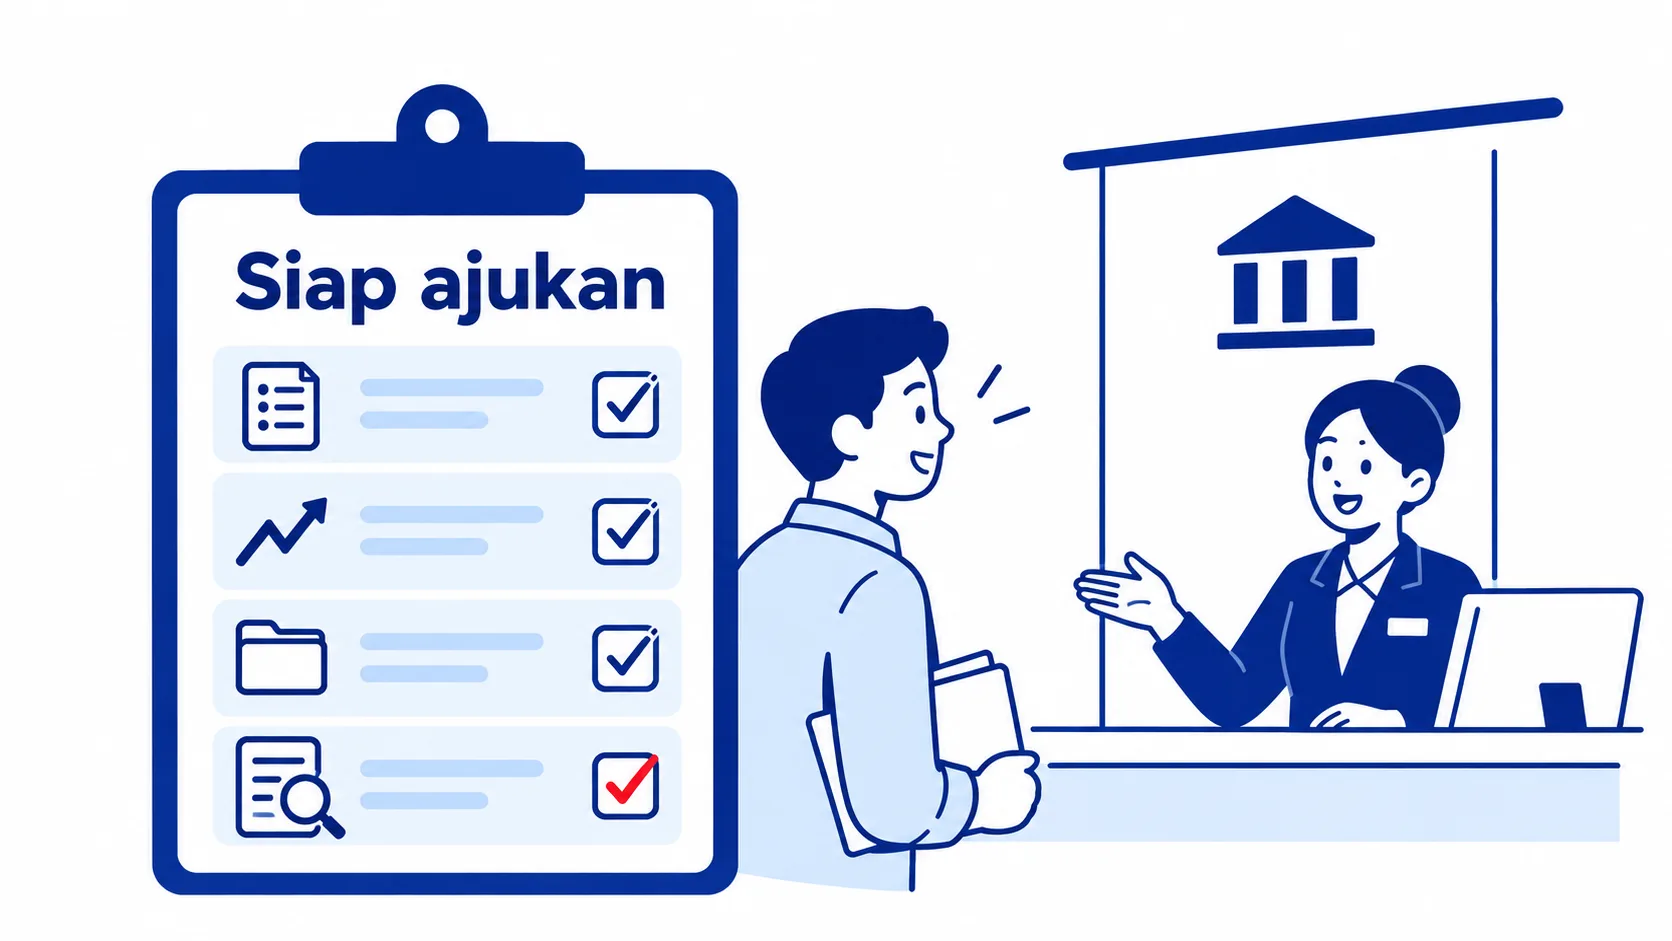
Checklist kesiapan pinjaman modal usaha
Sebelum mengajukan, coba tandai setiap poin dengan “sudah” atau “belum”:
- Daftar kebutuhan dana sudah rinci, dan kamu tahu bagian mana yang bisa ditutup kas sendiri.
- Catatan arus kas minimal 6 bulan terakhir sudah tersedia.
- Cicilan yang direncanakan masih aman di skenario bulan sepi.
- Keuangan pribadi dan usaha sudah dipisah, sehingga uang pinjaman tidak tercampur belanja rumah tangga.
- Dokumen identitas dan legalitas usaha sudah lengkap dan masih berlaku.
- Riwayat kredit sudah dicek dan tidak ada tunggakan yang tertinggal.
Kalau masih ada poin “belum”, itu bukan tanda gagal. Itu daftar pekerjaan rumah yang bisa diselesaikan satu per satu dalam beberapa minggu.
Pertanyaan yang sering muncul
Apa saja dokumen pengajuan KUR?
Umumnya KTP, Kartu Keluarga, NIB atau surat keterangan usaha, dan NPWP untuk plafon tertentu. Penyalur juga bisa meminta foto usaha dan catatan keuangan sederhana. Daftar finalnya mengikuti ketentuan bank penyalur, jadi cek langsung ke kanal resminya.
Berapa cicilan usaha yang aman per bulan?
Cicilan yang aman tetap bisa dibayar dari arus kas bersih di bulan sepi, bukan hanya di bulan ramai. Sebagai pegangan, usahakan arus kas bersih minimal 1,5 kali cicilan di bulan normal. Kalau rasionya mendekati 1 saat penjualan turun, pertimbangkan pinjaman lebih kecil atau tenor lebih panjang.
Apakah usaha yang belum punya laporan keuangan bisa mengajukan pinjaman?
Untuk plafon kecil, sebagian penyalur cukup melihat catatan penjualan dan kunjungan ke tempat usaha. Meski begitu, catatan arus kas yang rapi membantu kamu sendiri menilai kemampuan bayar. Mulailah mencatat sekarang, bahkan dari buku kas sederhana.
Pinjam dengan tenang, bayar dengan tenang
Persiapan pinjaman modal usaha dimulai dari angka: kebutuhan dana yang rinci, cicilan yang diuji dengan arus kas bulan sepi, dokumen yang lengkap, dan riwayat kredit yang bersih. Dengan empat hal itu, kamu tahu persis berapa yang perlu dipinjam dan sanggup dibayar.
Kalau kamu ingin menyusun proyeksi arus kas dan rencana pinjaman bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu rencana usahamu lewat ngobrol dengan kami.