Kas kecil: cara mencatat dengan sistem imprest untuk UMKM
Panduan kas kecil untuk toko dan kantor kecil: sistem imprest saldo tetap, contoh buku kas kecil, dan cara mengisi ulang yang tertib. Pakai formatnya sekarang.
Diterbitkan 14 Juli 2026
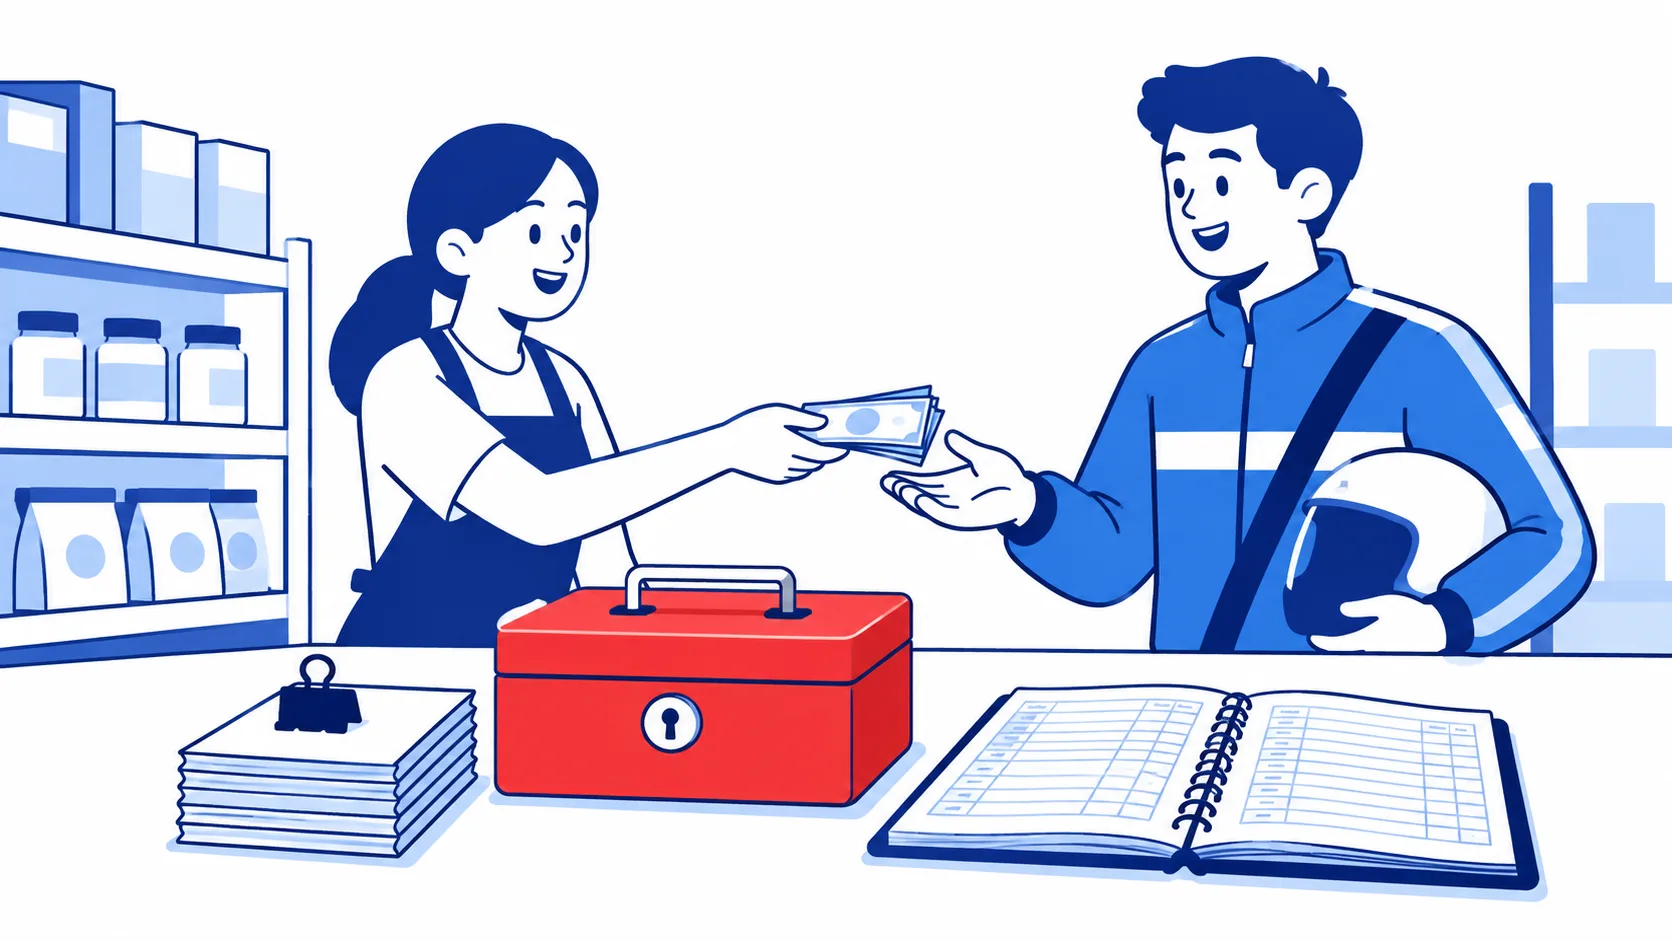
Galon habis, kurir minta uang bensin, printer kehabisan tinta, dan tukang servis kipas menunggu dibayar. Semuanya kecil, semuanya mendadak, dan biasanya dibayar dari laci kasir atau dompet pemilik. Di akhir bulan, uang laci tidak cocok dengan penjualan, dan tidak ada yang ingat ke mana selisih Rp400.000 pergi.
Masalah seperti ini bisa dirapikan dengan kas kecil yang dikelola dengan aturan sederhana. Di catatan ini kami bahas sistem kas kecil dengan saldo tetap (imprest) yang cocok untuk toko atau kantor kecil, lengkap dengan format buku kas kecil, contoh pengisian, dan cara mengisi ulang supaya angkanya selalu bisa dicocokkan.
Apa itu kas kecil dan kapan dipakai
Kas kecil adalah sejumlah uang tunai yang disisihkan khusus untuk pengeluaran operasional yang kecil dan rutin, yang tidak praktis dibayar lewat transfer. Contohnya air galon, parkir, bensin kurir, fotokopi, konsumsi rapat, atau perbaikan ringan.
Kas kecil berbeda dari uang laci kasir. Uang laci kasir adalah hasil penjualan yang nantinya disetor ke rekening. Kalau keduanya dicampur, kamu kehilangan dua catatan sekaligus: penjualan tidak bisa dicocokkan, dan pengeluaran tidak bisa dilacak.
Supaya kas kecil tidak berubah jadi “dompet kedua”, tentukan batasnya sejak awal:
| Boleh dari kas kecil | Tidak dari kas kecil |
|---|---|
| Air galon, gas, kebersihan | Gaji dan upah |
| Parkir, bensin, ongkos kurir | Pembelian stok dalam jumlah besar |
| Fotokopi, alat tulis | Pembayaran ke pemasok tetap |
| Perbaikan ringan | Pinjaman ke karyawan atau pemilik |
Banyak usaha juga menetapkan batas per transaksi, misalnya maksimal Rp300.000. Pengeluaran di atas itu dibayar lewat rekening dengan persetujuan, seperti dijelaskan di catatan alur persetujuan pengeluaran.
Sistem imprest petty cash UMKM: saldo tetap
Ada dua cara mengelola kas kecil. Untuk usaha kecil, kami menyarankan sistem imprest karena paling mudah dicek.
| Aspek | Sistem imprest (saldo tetap) | Sistem fluktuasi |
|---|---|---|
| Saldo awal | Selalu sama, misalnya Rp1.500.000 | Berubah-ubah |
| Pengisian ulang | Sebesar total nota yang terpakai | Jumlah bebas |
| Cara mengecek | Uang fisik + nota = saldo tetap | Perlu menelusuri buku kas |
| Cocok untuk | Toko, kantor kecil, cabang | Usaha dengan pengeluaran tunai sangat bervariasi |
Logika sistem imprest sederhana: di setiap saat, uang tunai di kotak ditambah nota pengeluaran harus sama dengan saldo tetap. Kalau tidak sama, ada yang perlu ditelusuri hari itu juga.
Uang fisik + total nota = saldo tetap kas kecil
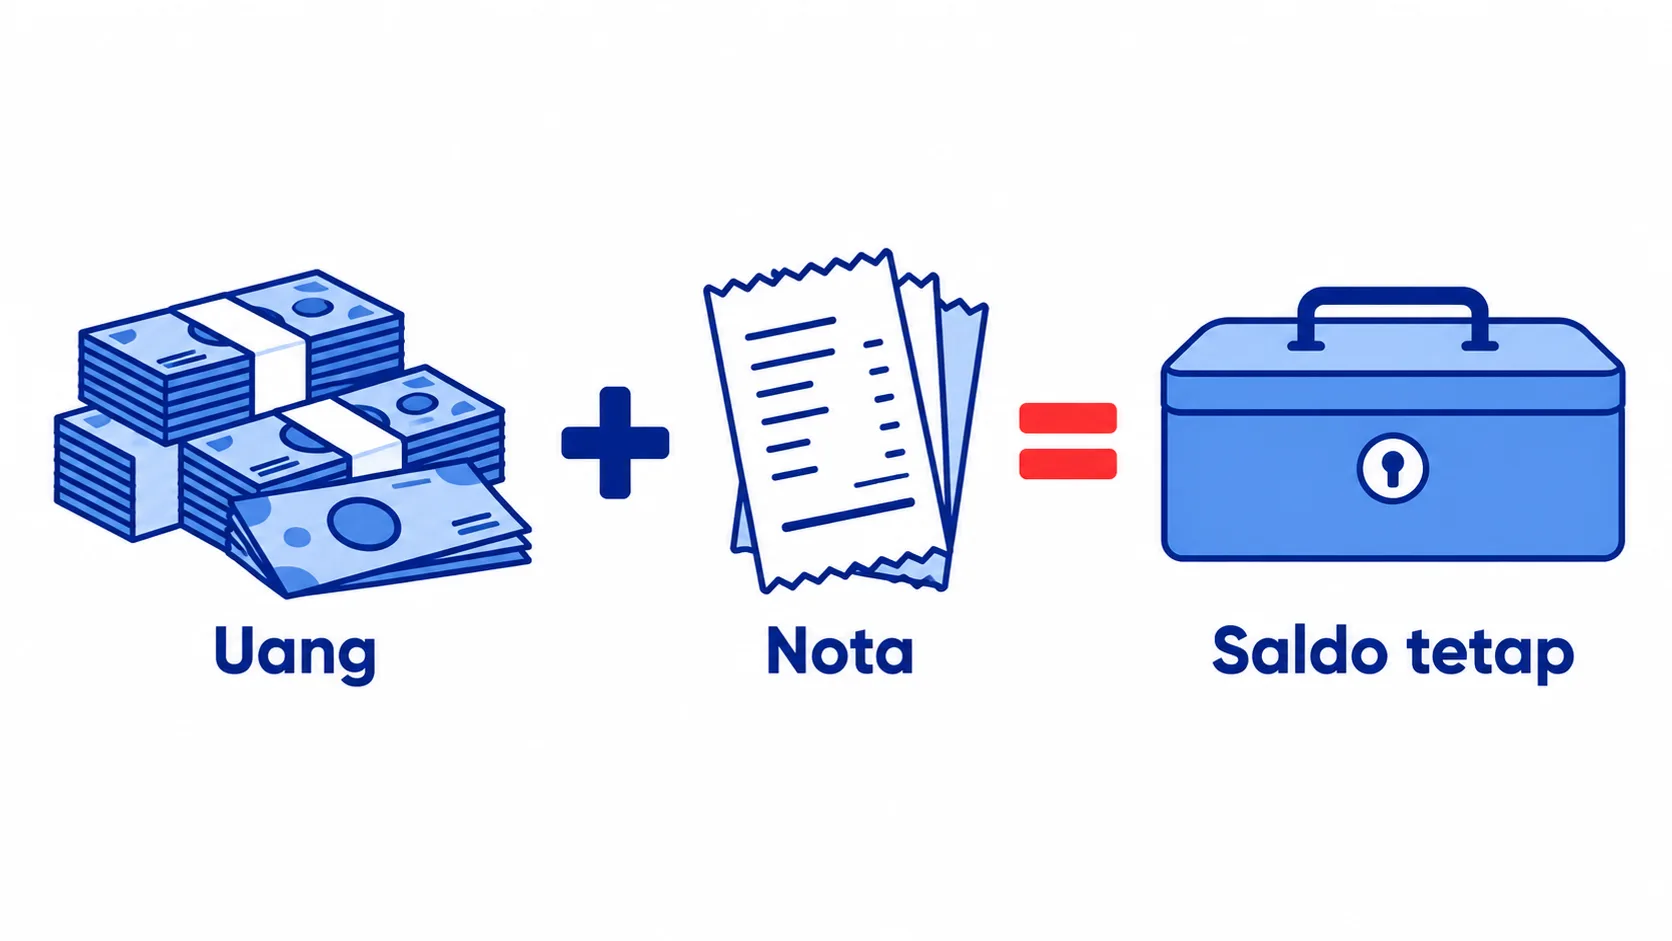
Untuk menentukan besar saldo tetap, lihat pengeluaran tunai kecil selama dua sampai empat minggu terakhir. Pilih angka yang cukup untuk satu sampai dua minggu, supaya pengisian ulang tidak terlalu sering, tetapi juga tidak menyimpan terlalu banyak uang tunai.
Cara mencatat kas kecil
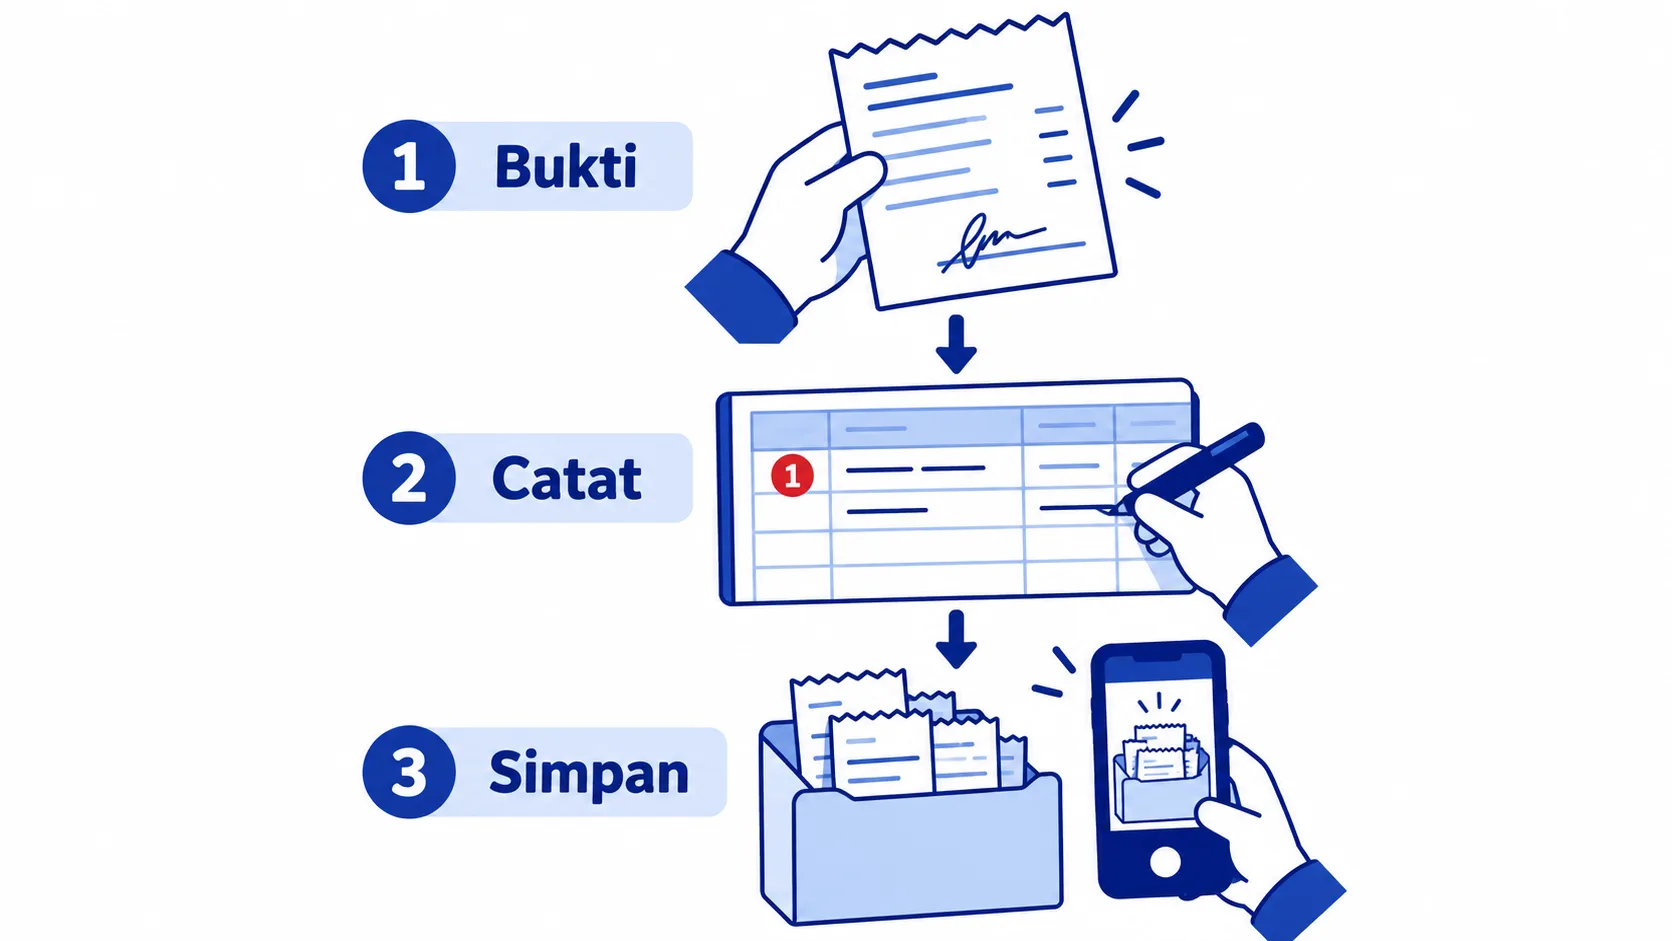
- Tunjuk satu penanggung jawab. Hanya orang ini yang memegang kotak kas kecil dan buku catatannya.
- Setiap pengeluaran punya bukti. Nota, struk, atau kuitansi sederhana. Kalau tidak ada nota, misalnya parkir, isi bon kas kecil yang ditandatangani penerima uang.
- Catat di buku kas kecil hari itu juga, lengkap dengan nomor bukti dan kategori.
- Simpan nota berurutan di amplop atau map khusus, sesuai nomor bukti.
- Foto nota sebagai cadangan, terutama nota kertas termal yang cepat pudar.
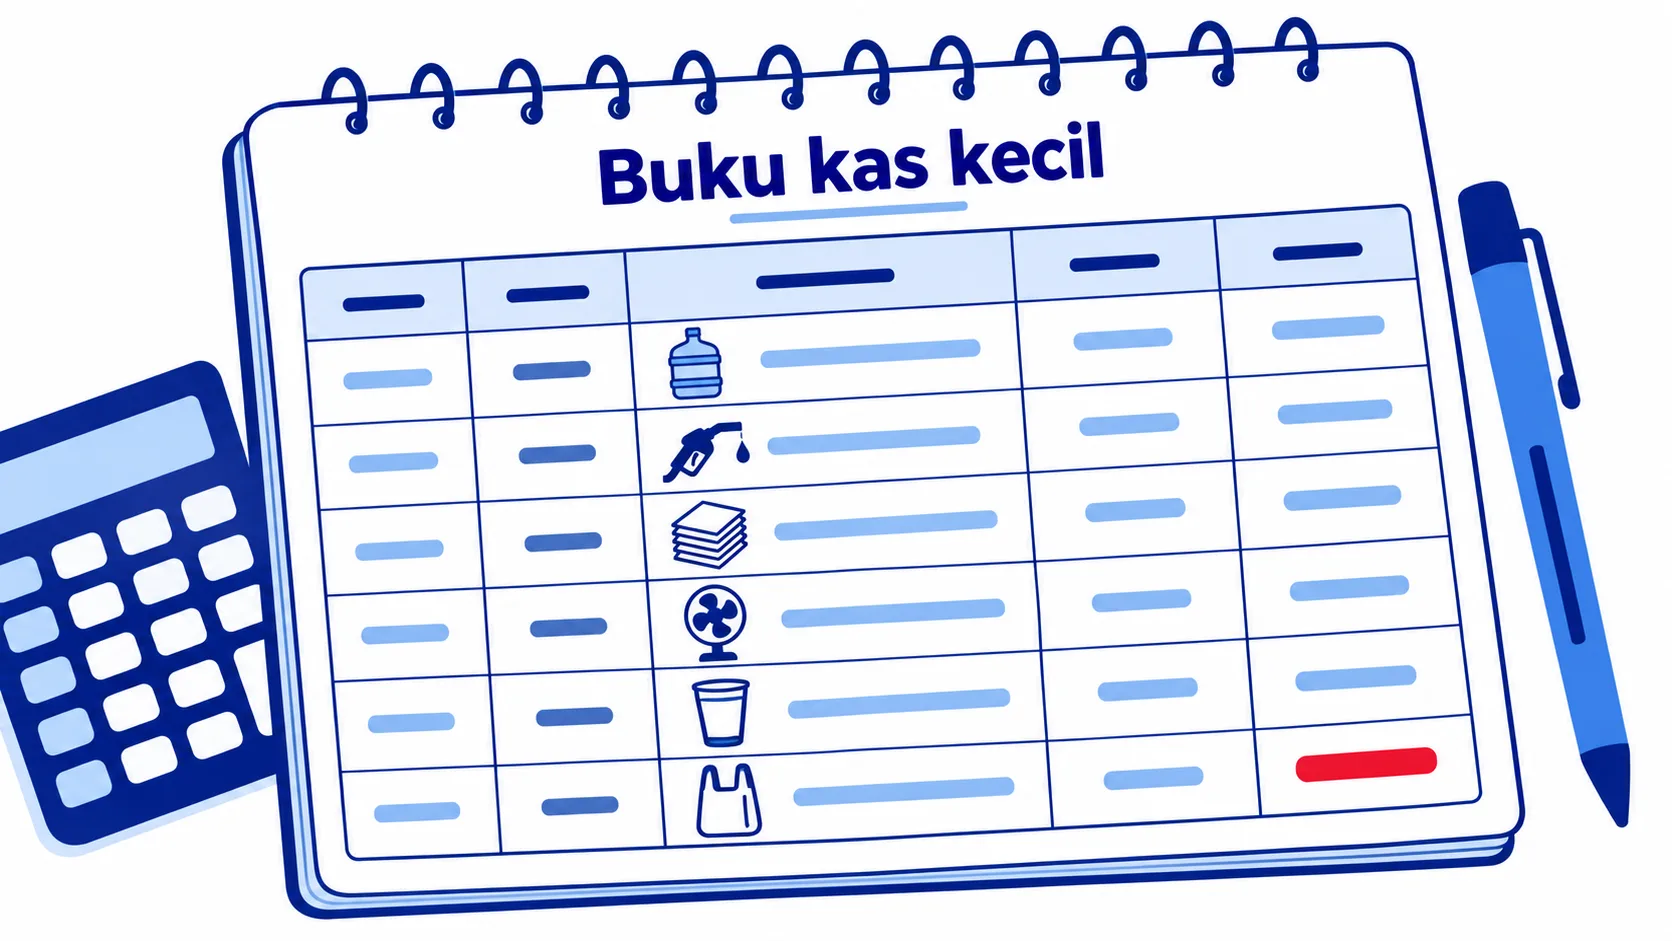
Buku kas kecil bisa berupa buku tulis atau spreadsheet. Yang penting kolomnya konsisten. Kalau pembukuan utamamu belum rapi, panduan cara membuat pembukuan sederhana bisa jadi pijakan.
Contoh buku kas kecil
Berikut contoh buku kas kecil Toko Pak Budi dengan saldo tetap Rp1.500.000 untuk dua minggu pertama Juli:
| Tanggal | No. bukti | Keterangan | Kategori | Keluar | Saldo |
|---|---|---|---|---|---|
| 1 Jul | – | Saldo awal | – | – | Rp1.500.000 |
| 2 Jul | KK-01 | Galon dan gas | Rumah tangga toko | Rp75.000 | Rp1.425.000 |
| 3 Jul | KK-02 | Bensin dan parkir kurir | Transportasi | Rp50.000 | Rp1.375.000 |
| 5 Jul | KK-03 | Fotokopi dan alat tulis | Kantor | Rp120.000 | Rp1.255.000 |
| 8 Jul | KK-04 | Servis kipas angin | Perbaikan | Rp250.000 | Rp1.005.000 |
| 10 Jul | KK-05 | Konsumsi rapat pemasok | Konsumsi | Rp180.000 | Rp825.000 |
| 12 Jul | KK-06 | Plastik kemasan tambahan | Perlengkapan | Rp300.000 | Rp525.000 |
| Total keluar | Rp975.000 |
Data simulasi, bukan hasil klien.
Kolom kategori memudahkan rekap. Saat pengisian ulang, kamu langsung tahu berapa yang habis untuk transportasi, perbaikan, atau perlengkapan.
Cara mengisi ulang kas kecil
Isi ulang dilakukan setiap periode tetap, misalnya setiap Jumat, atau saat saldo menyentuh batas bawah, misalnya Rp500.000. Langkahnya:
- Hitung uang fisik di kotak. Di contoh tadi, angkanya Rp525.000.
- Jumlahkan nota. Totalnya Rp975.000.
- Cocokkan: Rp525.000 + Rp975.000 = Rp1.500.000. Kalau cocok, lanjut.
- Ajukan pengisian ulang sebesar total nota, yaitu Rp975.000, dari rekening usaha.
- Catat di pembukuan utama sebagai beban sesuai kategori, lalu mulai halaman baru buku kas kecil dengan saldo Rp1.500.000.
Kalau uang fisik ternyata Rp520.000, ada selisih Rp5.000. Telusuri dulu, misalnya nota yang terselip. Kalau tidak ketemu, catat sebagai selisih kas dan jadikan bahan evaluasi. Selisih kecil yang dibiarkan berulang biasanya tanda aturan mulai longgar.
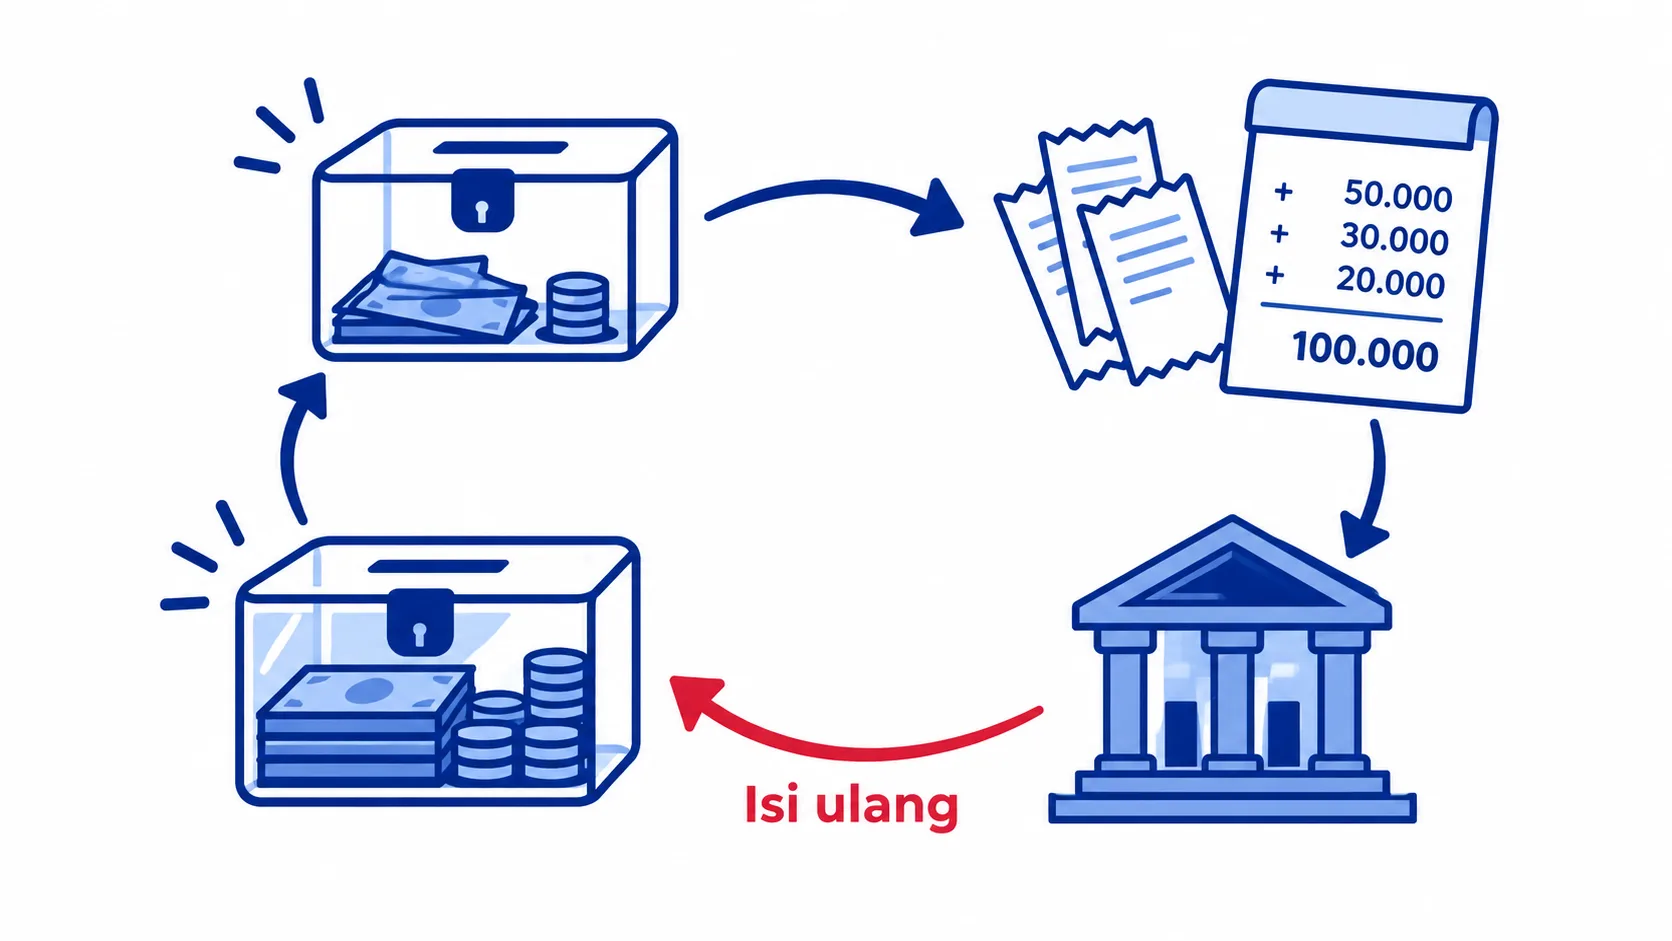
Karena dana pengisian ulang keluar dari rekening usaha, transfer ini juga ikut tercatat di mutasi bank. Saat kamu mencocokkan catatan dengan mutasi lewat rekonsiliasi bank, setiap transfer ke kas kecil harus punya pasangan berupa rekap nota.
Aturan main supaya kas kecil tetap tertib
- Satu kotak, satu penanggung jawab, satu buku.
- Tidak ada pinjaman sementara dari kas kecil, sekecil apa pun.
- Pengeluaran di atas batas per transaksi lewat persetujuan.
- Cek dadakan oleh pemilik sesekali, cukup lima menit.
- Uang kas kecil disimpan terpisah dari uang laci kasir.
Pertanyaan yang sering muncul
Berapa saldo kas kecil yang ideal untuk UMKM?
Tidak ada angka baku. Lihat rata-rata pengeluaran tunai kecil selama beberapa minggu, lalu tetapkan saldo yang cukup untuk satu sampai dua minggu. Untuk toko kecil, angkanya sering berada di kisaran ratusan ribu sampai beberapa juta rupiah.
Apa beda kas kecil dan kas besar?
Kas kecil adalah uang tunai untuk pengeluaran kecil dan rutin, dipegang satu penanggung jawab. Kas besar biasanya merujuk pada rekening usaha atau kas utama yang dipakai untuk transaksi besar seperti pembelian stok dan gaji.
Bagaimana kalau ada pengeluaran tanpa nota?
Pakai bon kas kecil sederhana: tanggal, jumlah, keperluan, nama dan tanda tangan penerima, serta tanda tangan penanggung jawab kas kecil. Bon ini menggantikan nota untuk pengeluaran seperti parkir atau upah angkut.
Kotak kecil, catatan yang tertib
Sistem kas kecil imprest bekerja dengan satu rumus: uang fisik ditambah nota selalu sama dengan saldo tetap. Catat setiap pengeluaran dengan bukti, isi ulang sebesar nota yang terpakai, dan pisahkan dari uang laci kasir. Dengan begitu, pengeluaran kecil tidak lagi jadi misteri di akhir bulan.
Kalau kamu ingin merapikan sistem kas kecil sekaligus pembukuan usahamu, layanan keuangan Kancani siap membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.