Dua penawaran pinjaman datang hampir bersamaan. Yang satu menulis “bunga hanya 1% per bulan”, yang lain “bunga 15% per tahun”. Sekilas yang pertama terlihat lebih murah, kan? Belum tentu. Angka bunga baru bisa dibandingkan kalau kamu tahu cara menghitungnya, dan di sinilah beda bunga flat dan efektif jadi penting.
Di catatan ini kami pakai satu contoh pinjaman yang sama untuk tiga metode: flat, efektif, dan anuitas. Kamu akan melihat cicilan bulanan, total bunga, dan cara mengubah semua penawaran ke satu satuan supaya bisa dibandingkan apel ke apel. Tidak perlu jago matematika, cukup kalkulator atau spreadsheet.
Kenapa angka bunga bisa menipu mata
Bunga dihitung dari sisa pokok pinjaman. Masalahnya, tidak semua metode memakai sisa pokok yang sebenarnya. Ada yang menghitung bunga dari pokok awal sepanjang masa pinjaman, walaupun utangmu sudah berkurang setiap bulan. Akibatnya, dua penawaran dengan angka bunga yang sama bisa menghasilkan total bayar yang jauh berbeda.
Supaya contoh di bawah mudah diikuti, kita pakai satu kasus untuk semua metode:
- Pinjaman pokok Rp12.000.000
- Tenor 12 bulan
- Bunga 12% per tahun, atau 1% per bulan
Bunga flat: dihitung dari pokok awal
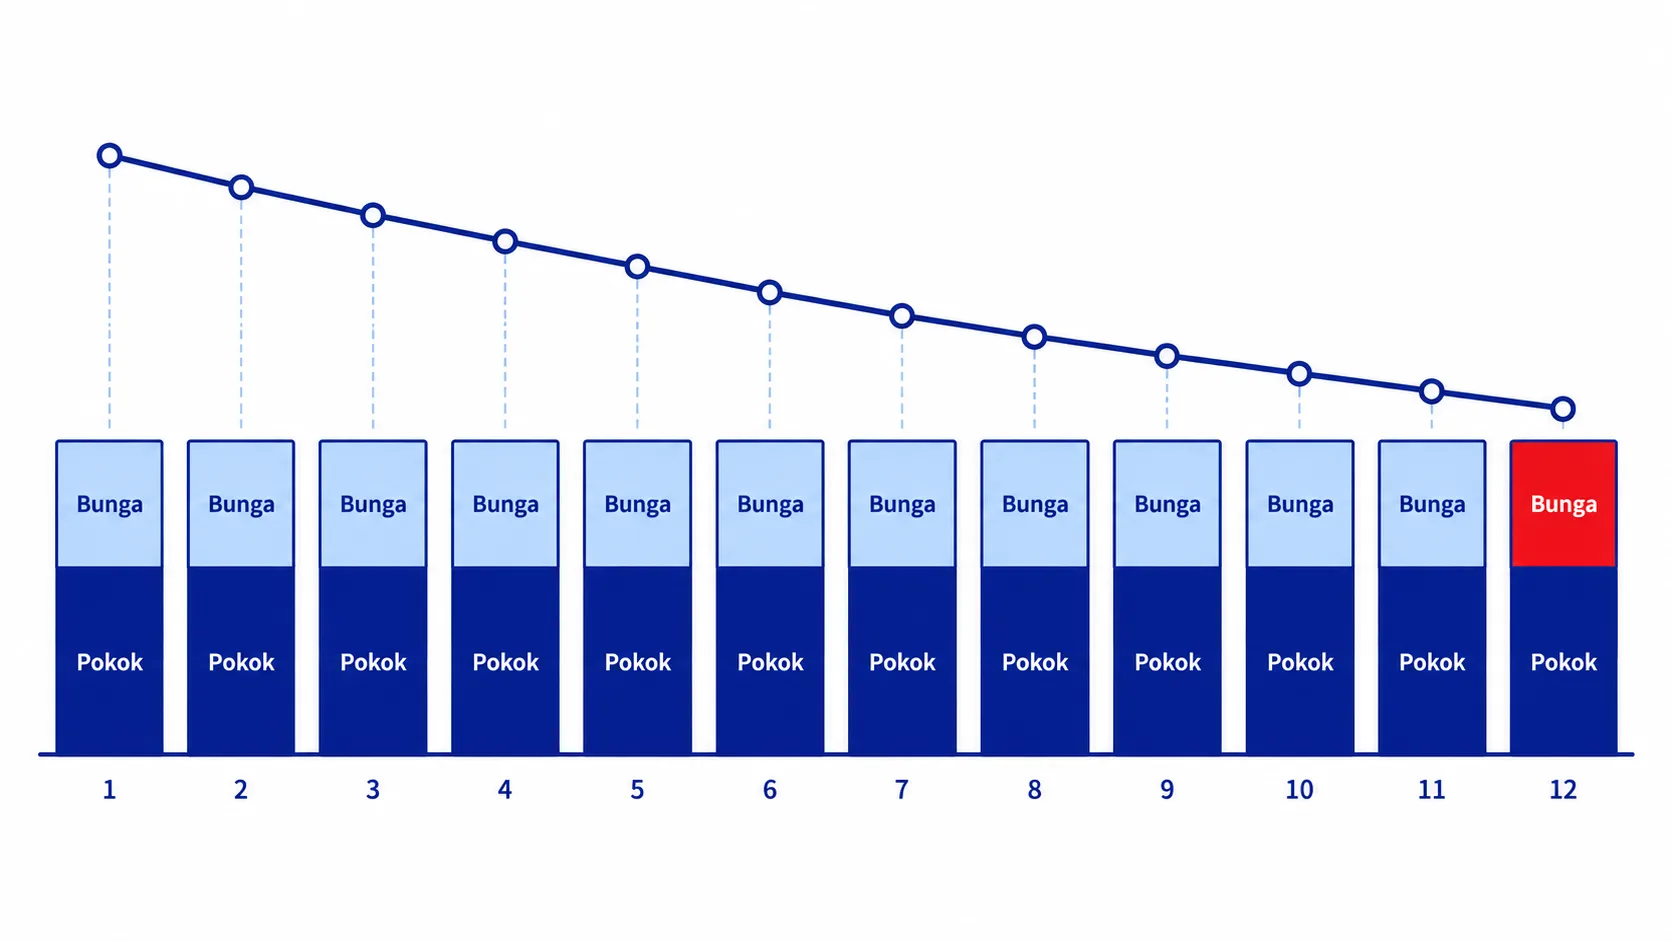
Pada bunga flat, bunga setiap bulan dihitung dari pokok awal, bukan dari sisa utang. Jadi cicilannya sama dari bulan pertama sampai terakhir.
Bunga per bulan (flat) = pokok awal × bunga per tahun ÷ 12
Untuk contoh kita, bunga per bulan Rp12.000.000 × 12% ÷ 12 = Rp120.000. Pokok per bulan Rp12.000.000 ÷ 12 = Rp1.000.000. Cicilannya Rp1.120.000 setiap bulan, dan total bunga setahun Rp1.440.000.
Metode ini mudah dihitung dan sering dipakai untuk kredit kendaraan atau barang elektronik. Kekurangannya, di bulan ke-11 sisa utangmu tinggal Rp2.000.000, tapi bunganya tetap dihitung seolah utangmu masih Rp12.000.000.
Cara menghitung bunga efektif
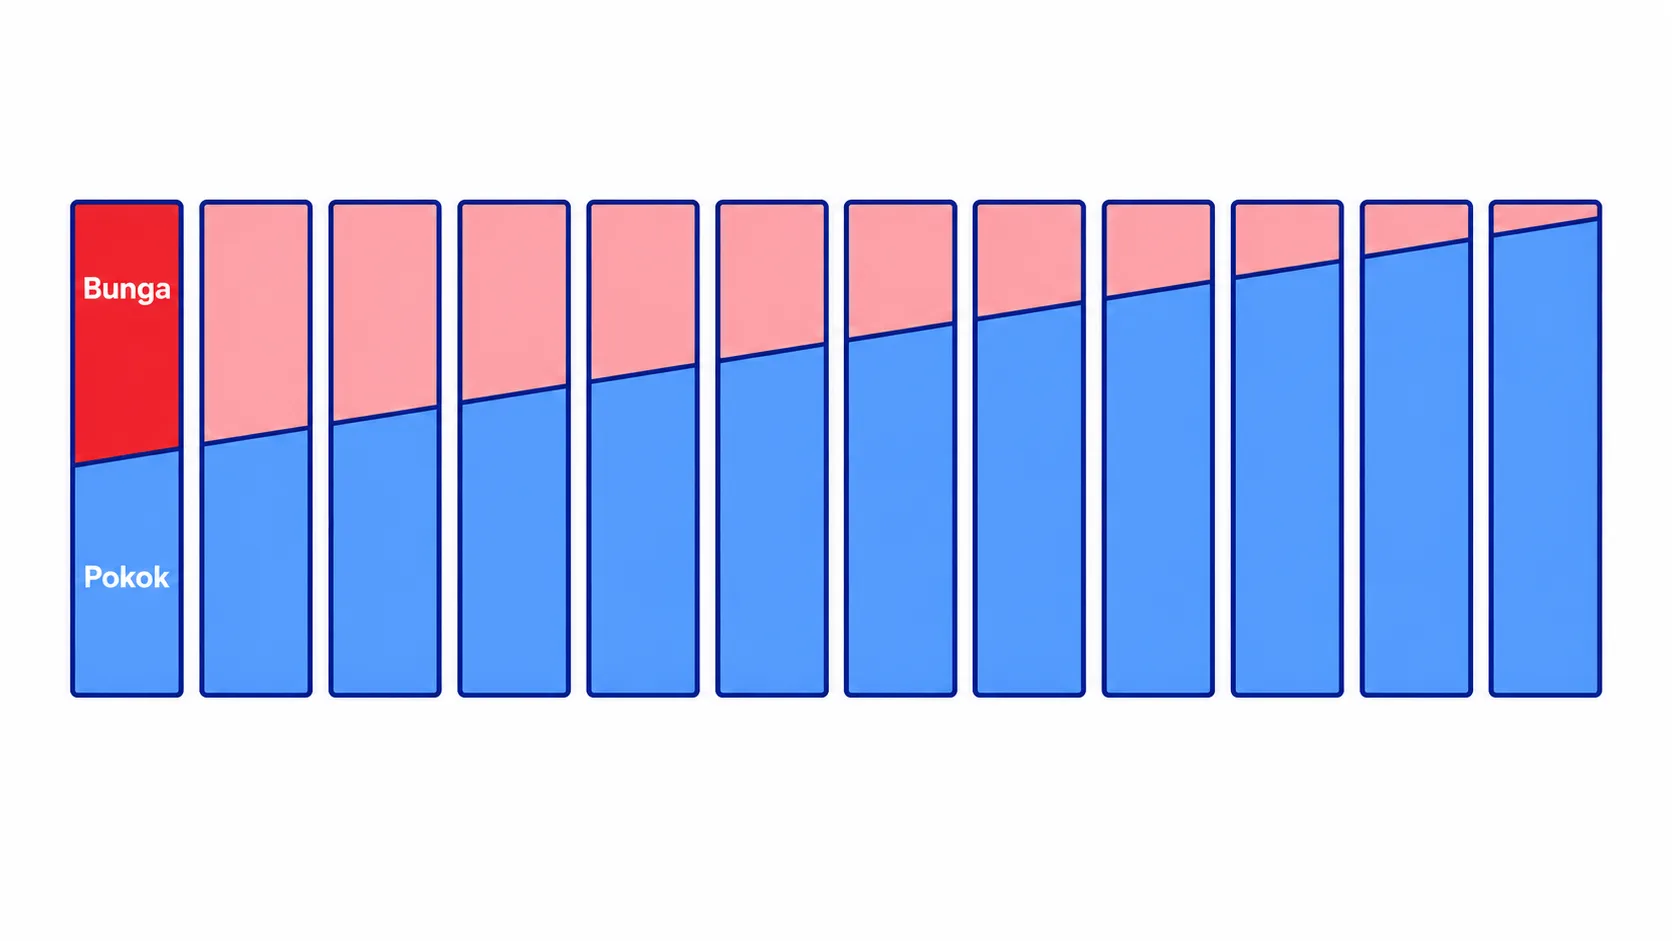
Pada bunga efektif, bunga dihitung dari sisa pokok setiap bulan. Makin banyak pokok yang sudah dibayar, makin kecil bunganya.
Bunga bulan ini (efektif) = sisa pokok × bunga per tahun ÷ 12
Kalau pokok dibayar tetap Rp1.000.000 per bulan, hitungannya jadi seperti ini:
| Bulan | Sisa pokok awal bulan | Bunga 1% | Pokok | Cicilan |
|---|---|---|---|---|
| 1 | Rp12.000.000 | Rp120.000 | Rp1.000.000 | Rp1.120.000 |
| 2 | Rp11.000.000 | Rp110.000 | Rp1.000.000 | Rp1.110.000 |
| 6 | Rp7.000.000 | Rp70.000 | Rp1.000.000 | Rp1.070.000 |
| 12 | Rp1.000.000 | Rp10.000 | Rp1.000.000 | Rp1.010.000 |
Data simulasi, bukan hasil klien.
Cicilannya menurun setiap bulan, dan total bunga setahun hanya Rp780.000. Dengan angka bunga yang sama, 12% per tahun, kamu membayar Rp660.000 lebih sedikit dibanding bunga flat.
Bunga flat vs anuitas
Banyak orang lebih suka cicilan yang sama setiap bulan karena lebih mudah dianggarkan. Di sinilah metode anuitas dipakai, misalnya pada KPR atau sebagian kredit usaha. Anuitas sebenarnya tetap bunga efektif, hanya saja cicilannya dibuat sama rata.
Caranya, porsi bunga di awal besar dan porsi pokok kecil. Seiring waktu, porsi bunga mengecil dan porsi pokok membesar, sementara total cicilannya tetap.
Untuk contoh kita, cicilan anuitas sekitar Rp1.066.000 per bulan. Di bulan pertama, Rp120.000 dari cicilan itu adalah bunga dan sekitar Rp946.000 pokok. Di bulan terakhir, bunganya tinggal sekitar Rp10.600. Total bunga setahun sekitar Rp794.000.
Kalau kamu memakai spreadsheet, cicilan anuitas bisa dihitung dengan rumus =PMT(1%;12;-12000000). Pemisah argumennya bisa koma atau titik koma, tergantung pengaturan bahasa spreadsheet-mu.
Simulasi cicilan bunga efektif, flat, dan anuitas
Sekarang kita jajarkan ketiganya untuk pinjaman yang sama:
| Metode | Cicilan bulan 1 | Cicilan bulan 12 | Total bunga |
|---|---|---|---|
| Flat 12% per tahun | Rp1.120.000 | Rp1.120.000 | Rp1.440.000 |
| Efektif, pokok tetap | Rp1.120.000 | Rp1.010.000 | Rp780.000 |
| Anuitas 12% per tahun | ±Rp1.066.000 | ±Rp1.066.000 | ±Rp794.000 |
Data simulasi, bukan hasil klien.
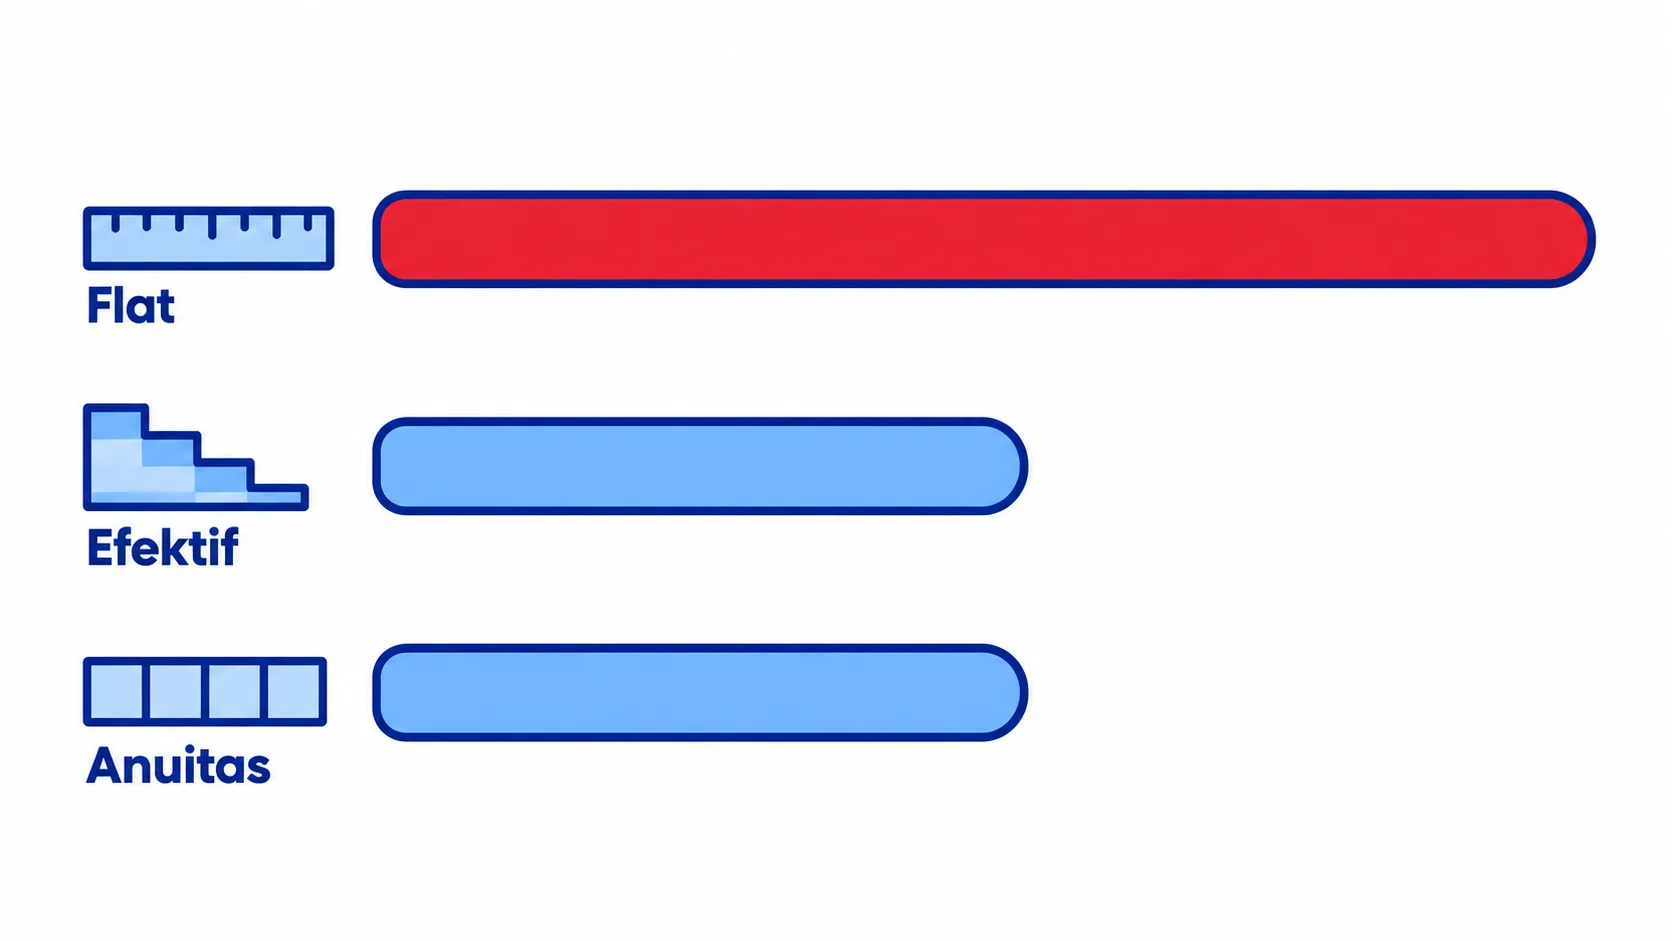
Pelajarannya: bunga flat 12% per tahun bukan setara dengan bunga efektif 12% per tahun. Kalau dihitung ulang, cicilan flat Rp1.120.000 itu setara dengan bunga efektif sekitar 21,5% per tahun. Hampir dua kali lipat dari angka yang tertulis di brosur.
Rumus kasar yang sering dipakai untuk memperkirakannya:
Bunga efektif per tahun ≈ bunga flat per tahun × 2 × tenor ÷ (tenor + 1)
Untuk hasil yang lebih akurat, pakai rumus spreadsheet =RATE(12;-1120000;12000000)*12.
Istilah lain yang sering muncul di brosur
Selain flat, efektif, dan anuitas, ada beberapa istilah yang perlu kamu pahami sebelum membandingkan penawaran:
- Bunga per bulan atau per tahun. Kalikan bunga bulanan dengan 12 supaya satuannya sama dengan penawaran lain.
- Bunga tetap (fixed). Angka bunga tidak berubah selama periode tertentu yang disebut di kontrak.
- Bunga mengambang (floating). Bunga bisa naik atau turun mengikuti acuan, biasanya setelah masa bunga tetap berakhir. Siapkan ruang di anggaran untuk kemungkinan cicilan naik.
- Bunga harian. Sebagian layanan pinjaman menulis bunga per hari. Angka yang terlihat kecil ini perlu dikali jumlah hari dalam setahun agar terlihat besarnya.
Kalau ada istilah di kontrak yang belum jelas, tanyakan langsung ke petugasnya dan minta jawabannya tertulis. Pemberi pinjaman yang baik akan senang menjelaskan.
Cara membandingkan penawaran pinjaman apel ke apel
Sebelum tanda tangan, ubah semua penawaran ke satuan yang sama, lalu cek biaya di luar bunga. Urutan sat-set-nya:
- Tanyakan metode bunganya: flat, efektif, atau anuitas.
- Ubah ke bunga efektif per tahun memakai rumus di atas.
- Jumlahkan biaya lain: provisi, biaya administrasi, asuransi, dan materai.
- Hitung total yang dibayar dari awal sampai lunas, lalu bandingkan.
- Cek aturan pelunasan dipercepat, termasuk denda atau sisa bunga yang tetap ditagih.
- Pastikan pemberi pinjaman berizin dan diawasi OJK. Tanda-tanda yang perlu diwaspadai ada di catatan ciri pinjol ilegal.
Setelah tahu total biayanya, cek juga apakah cicilannya masih nyaman untuk penghasilanmu. Patokannya kami bahas di catatan batas cicilan ideal. Kalau pinjamannya untuk membeli barang konsumtif, pertimbangkan juga perbandingan beli kredit atau cash. Untuk pinjaman usaha, siapkan dokumennya lewat panduan persiapan pinjaman modal usaha.
Pertanyaan yang sering muncul
Bunga flat 1% per bulan setara berapa bunga efektif?
Untuk tenor 12 bulan, bunga flat 1% per bulan atau 12% per tahun setara dengan bunga efektif sekitar 21,5% per tahun. Makin panjang tenornya, selisihnya makin besar. Pakai rumus RATE di spreadsheet untuk menghitung angka pastinya.
Mana yang lebih murah, bunga flat atau efektif?
Dengan angka bunga yang sama, bunga efektif hampir selalu lebih murah karena dihitung dari sisa pokok. Tapi penawaran nyata jarang memakai angka yang sama, jadi ubah dulu keduanya ke bunga efektif per tahun dan hitung total biayanya. Yang lebih kecil, itulah yang lebih murah.
Kenapa pelunasan dipercepat lebih terasa manfaatnya di bunga efektif?
Pada bunga efektif dan anuitas, bunga mengikuti sisa pokok, jadi melunasi lebih cepat langsung menghentikan bunga berikutnya. Pada bunga flat, perlakuannya bergantung pada kontrak, karena ada yang tetap menagih sebagian bunga yang tersisa. Tanyakan ketentuan ini sebelum tanda tangan.
Bandingkan dengan satu bahasa yang sama
Bunga flat dihitung dari pokok awal, bunga efektif dari sisa pokok, dan anuitas adalah bunga efektif dengan cicilan yang dibuat rata. Dengan angka yang sama di brosur, bunga flat bisa hampir dua kali lebih mahal. Ubah setiap penawaran ke bunga efektif per tahun, tambahkan biaya lainnya, lalu bandingkan total yang benar-benar kamu bayar.
Kalau kamu ingin menghitung beberapa penawaran pinjaman dan dampaknya ke arus kas bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.