Beli kredit atau cash? Cara menghitung pilihan yang lebih hemat
Bingung beli kredit atau cash? Hitung total biaya cicilan, bandingkan dengan harga tunai, lalu cek dampaknya ke arus kas. Pakai kerangka ini sebelum membeli.
Diterbitkan 19 Juni 2026
Di dealer, angkanya terdengar ringan: “Cuma Rp1.100.000 per bulan, Kak, DP-nya juga kecil.” Di sisi lain, tabunganmu sebenarnya cukup untuk bayar tunai, tapi rasanya sayang kalau saldo langsung terkuras. Pertanyaan beli kredit atau cash memang sering muncul tepat saat kita sudah jatuh hati pada barangnya.
Di catatan ini kami ajak kamu memutuskan dengan hitungan, bukan dengan perasaan. Kita mulai dari cara menghitung total biaya cicilan, lalu membandingkannya dengan harga tunai, melihat dampaknya ke arus kas, dan menutup dengan kerangka sederhana kapan cicilan masuk akal.
Kenapa angka cicilan bulanan bisa menipu
Penjual biasanya menonjolkan angka cicilan per bulan, karena angka itu terasa kecil dibanding harga tunai. Padahal yang menentukan murah atau mahal adalah total yang kamu bayar sampai lunas, ditambah berapa lama uangmu terikat.
Cicilan juga punya efek lain: komitmen jangka panjang. Selama 2 atau 3 tahun, sebagian penghasilanmu sudah punya tujuan tetap sebelum gajian tiba. Kalau penghasilan turun di tengah jalan, cicilan tetap harus dibayar.
Cara menghitung total bunga cicilan
Langkah pertama, hitung semua uang yang keluar kalau kamu memilih kredit. Jangan lupa biaya di luar cicilan, seperti administrasi, asuransi, dan provisi.
Total biaya kredit = uang muka + (cicilan per bulan × tenor) + biaya lain
Biaya tambahan = total biaya kredit − harga tunai
Contohnya Dimas ingin membeli motor seharga Rp25.000.000 tunai. Pilihan kreditnya: uang muka Rp5.000.000, cicilan Rp1.100.000 selama 24 bulan, dan biaya administrasi Rp500.000.
| Komponen | Kredit | Tunai |
|---|---|---|
| Uang muka | Rp5.000.000 | Rp25.000.000 |
| Cicilan Rp1.100.000 × 24 bulan | Rp26.400.000 | - |
| Biaya administrasi | Rp500.000 | - |
| Total yang dibayar | Rp31.900.000 | Rp25.000.000 |
Data simulasi, bukan hasil klien.
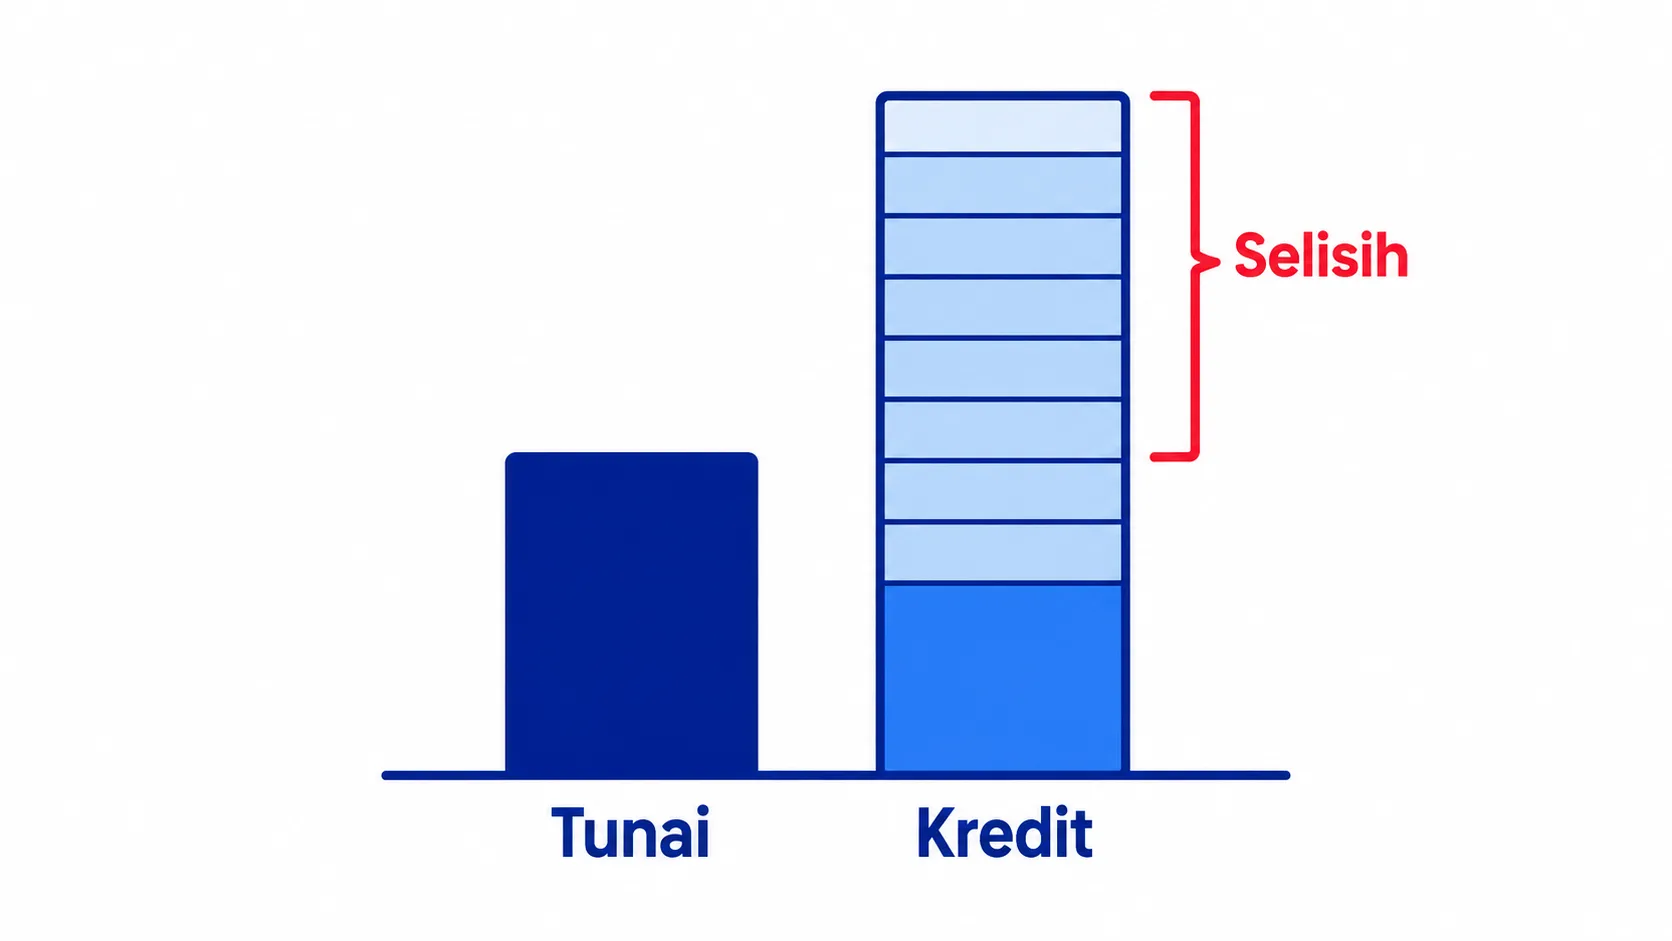
Dengan kredit, Dimas membayar Rp6.900.000 lebih mahal, atau sekitar 28% di atas harga tunai. Pinjaman pokoknya Rp20.000.000, dan bunga Rp6.400.000 selama dua tahun setara bunga flat 16% per tahun. Kalau kamu ingin tahu kenapa bunga flat terasa lebih ringan daripada aslinya, baca catatan bunga flat dan efektif.
Lebih baik kredit atau cash motor?
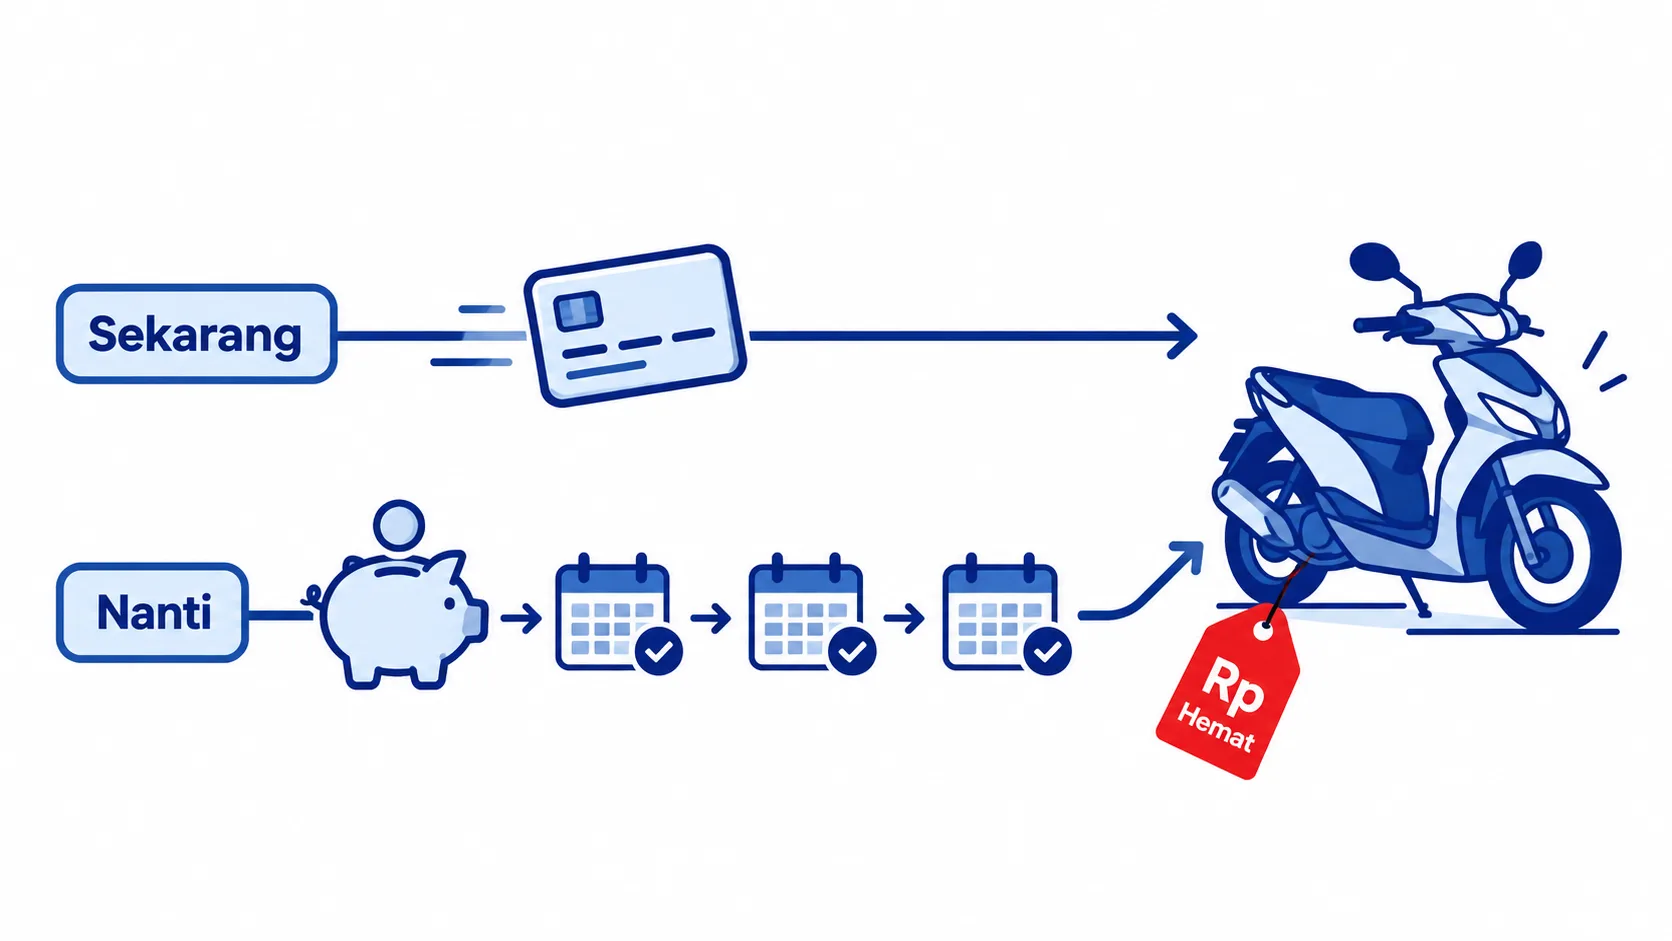
Selisih Rp6.900.000 itu adalah harga dari kecepatan: kamu bisa memakai motor sekarang, bukan 19 bulan lagi. Pertanyaannya, apakah kecepatan itu sepadan?
Coba bandingkan dua jalan. Jalan pertama, kredit seperti hitungan di atas. Jalan kedua, Dimas memakai uang Rp5.000.000 yang sudah ada, lalu menyisihkan Rp1.100.000 setiap bulan. Dalam sekitar 19 bulan, uangnya cukup untuk membeli tunai, dan ia hemat hampir Rp7.000.000.
| Pertimbangan | Kredit | Menabung lalu tunai |
|---|---|---|
| Kapan bisa dipakai | Sekarang | Sekitar 19 bulan lagi |
| Total biaya | Lebih mahal | Sesuai harga tunai |
| Risiko | Cicilan tetap jalan walau penghasilan turun | Harga barang bisa naik saat menunggu |
Data simulasi, bukan hasil klien.
Kalau motor itu untuk kerja, misalnya sebagai pengemudi ojek daring yang tiap hari menghasilkan uang, kredit bisa masuk akal karena motor langsung produktif. Kalau motor itu pengganti kendaraan lama yang masih layak pakai, menabung dulu biasanya pilihan yang lebih hemat. Cara menabung terarah untuk barang seperti ini ada di catatan sinking fund.
Dampak ke arus kas: jangan kuras semua tabungan
Bayar tunai bukan berarti otomatis lebih baik. Kalau membeli tunai membuat tabunganmu nol, kamu kehilangan bantalan untuk kejadian mendadak. Ketika motor rusak atau ada biaya berobat, ujung-ujungnya kamu malah berutang dengan bunga lebih tinggi.
Pegangan sederhananya begini:
- Sisihkan dana darurat dulu. Uang yang dipakai untuk bayar tunai adalah uang di luar dana darurat. Cara menghitung jumlahnya ada di catatan dana darurat.
- Cek sisa uang setelah membeli. Kalau sisanya masih menutup pengeluaran beberapa bulan, bayar tunai aman.
- Kalau memilih kredit, cek porsi cicilan. Total semua cicilan sebaiknya tetap dalam batas yang nyaman dibanding penghasilan. Panduan angkanya ada di catatan batas cicilan ideal.
Kembali ke Dimas. Misalkan tabungannya Rp40.000.000 dan dana daruratnya cukup di angka Rp24.000.000. Kalau bayar tunai Rp25.000.000, sisa tabungannya Rp15.000.000, artinya dana darurat ikut terpakai sekitar Rp9.000.000. Kalau memilih kredit, tabungannya tinggal Rp35.000.000 setelah uang muka, tapi arus kas bulanannya berkurang Rp1.100.000 selama dua tahun.
Ada jalan tengah yang sering terlupakan: memperbesar uang muka sambil menjaga dana darurat tetap utuh. Dengan uang muka Rp16.000.000, pokok pinjaman tinggal Rp9.000.000, sehingga bunga dan cicilannya ikut mengecil. Data simulasi, bukan hasil klien.
Kapan cicilan masuk akal?
Cicilan bukan musuh. Ia alat, dan seperti alat lain, ada saat yang tepat untuk memakainya. Cicilan cenderung masuk akal kalau:
- Barangnya menghasilkan uang, misalnya laptop untuk desainer atau motor untuk kurir, dan tambahan penghasilannya lebih besar dari biaya bunga.
- Kebutuhannya mendesak dan tidak ada alternatif, misalnya kendaraan untuk berangkat kerja setelah kendaraan lama rusak total.
- Cicilan 0% yang benar-benar 0%, yaitu harga kredit sama dengan harga tunai dan biaya administrasinya kecil.
- Cicilannya muat tanpa mengganggu tabungan rutin dan dana darurat.
Contohnya Sari, desainer lepas, butuh laptop Rp18.000.000 untuk proyek yang sudah menunggu. Ada penawaran cicilan 0% selama 12 bulan, Rp1.500.000 per bulan, dengan harga sama dengan harga tunai. Sari bisa saja membayar tunai, tapi dengan cicilan 0%, tabungannya tetap utuh sebagai cadangan, sementara laptopnya langsung dipakai bekerja. Data simulasi, bukan hasil klien.
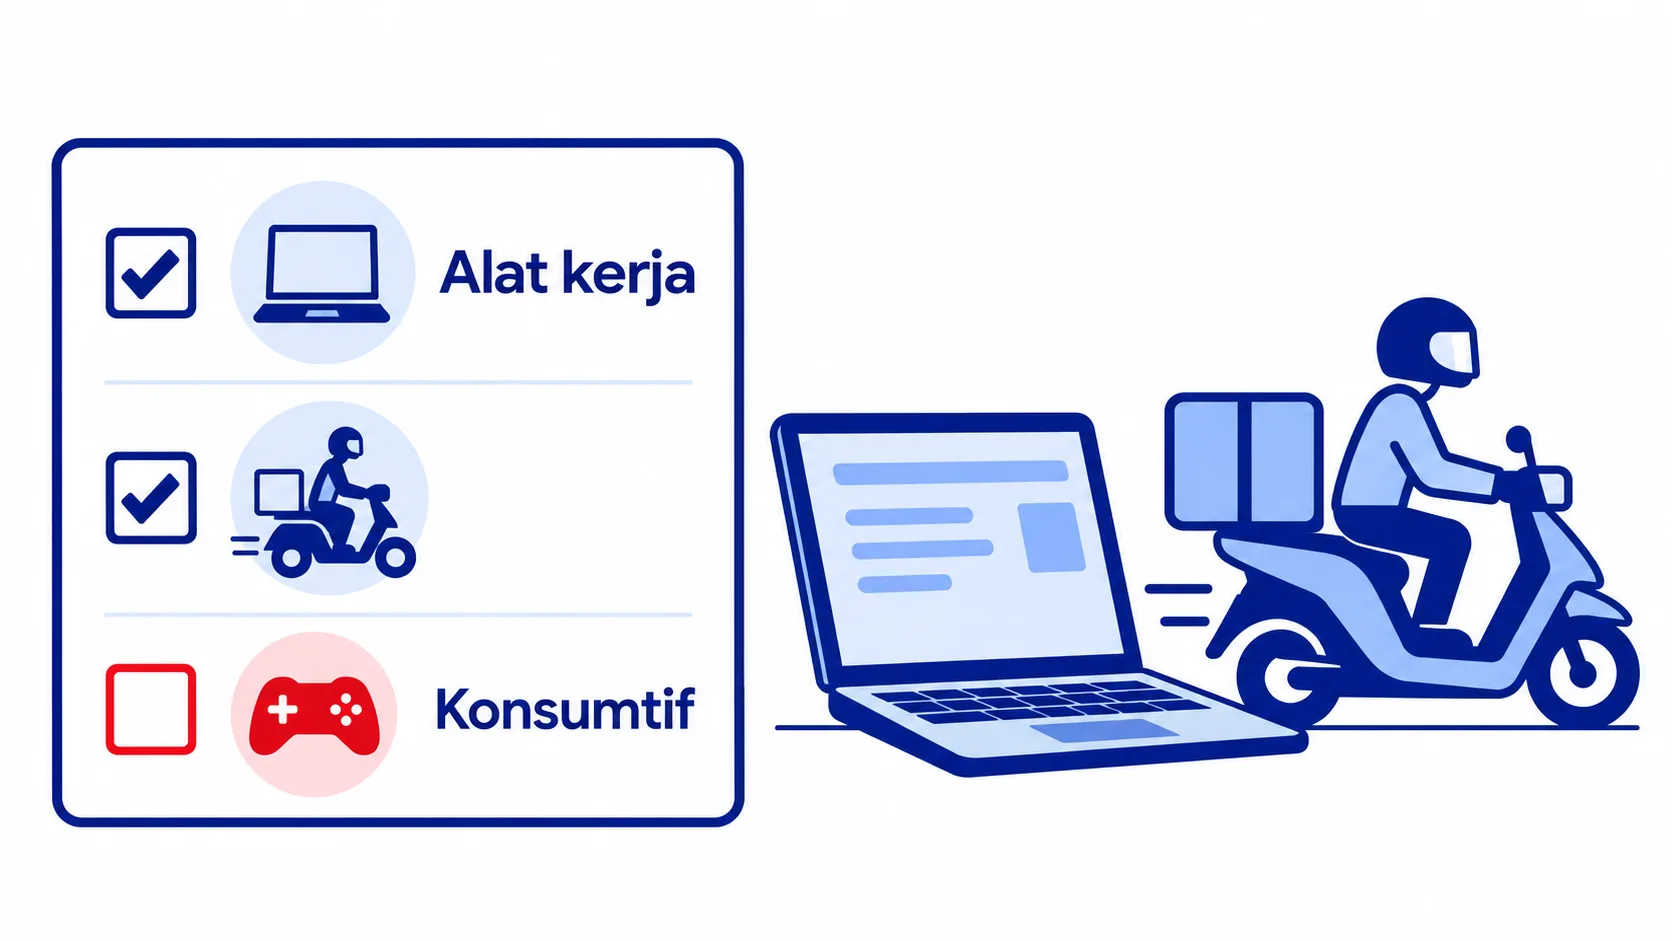
Sebaliknya, pikirkan ulang cicilan untuk barang konsumtif yang nilainya cepat turun, seperti ponsel model terbaru atau gadget hiburan, terutama kalau tenornya lebih panjang dari umur pakai barangnya. Jangan sampai kamu masih membayar cicilan untuk barang yang sudah rusak atau sudah ingin kamu ganti.
Kerangka keputusan sat-set sebelum membeli
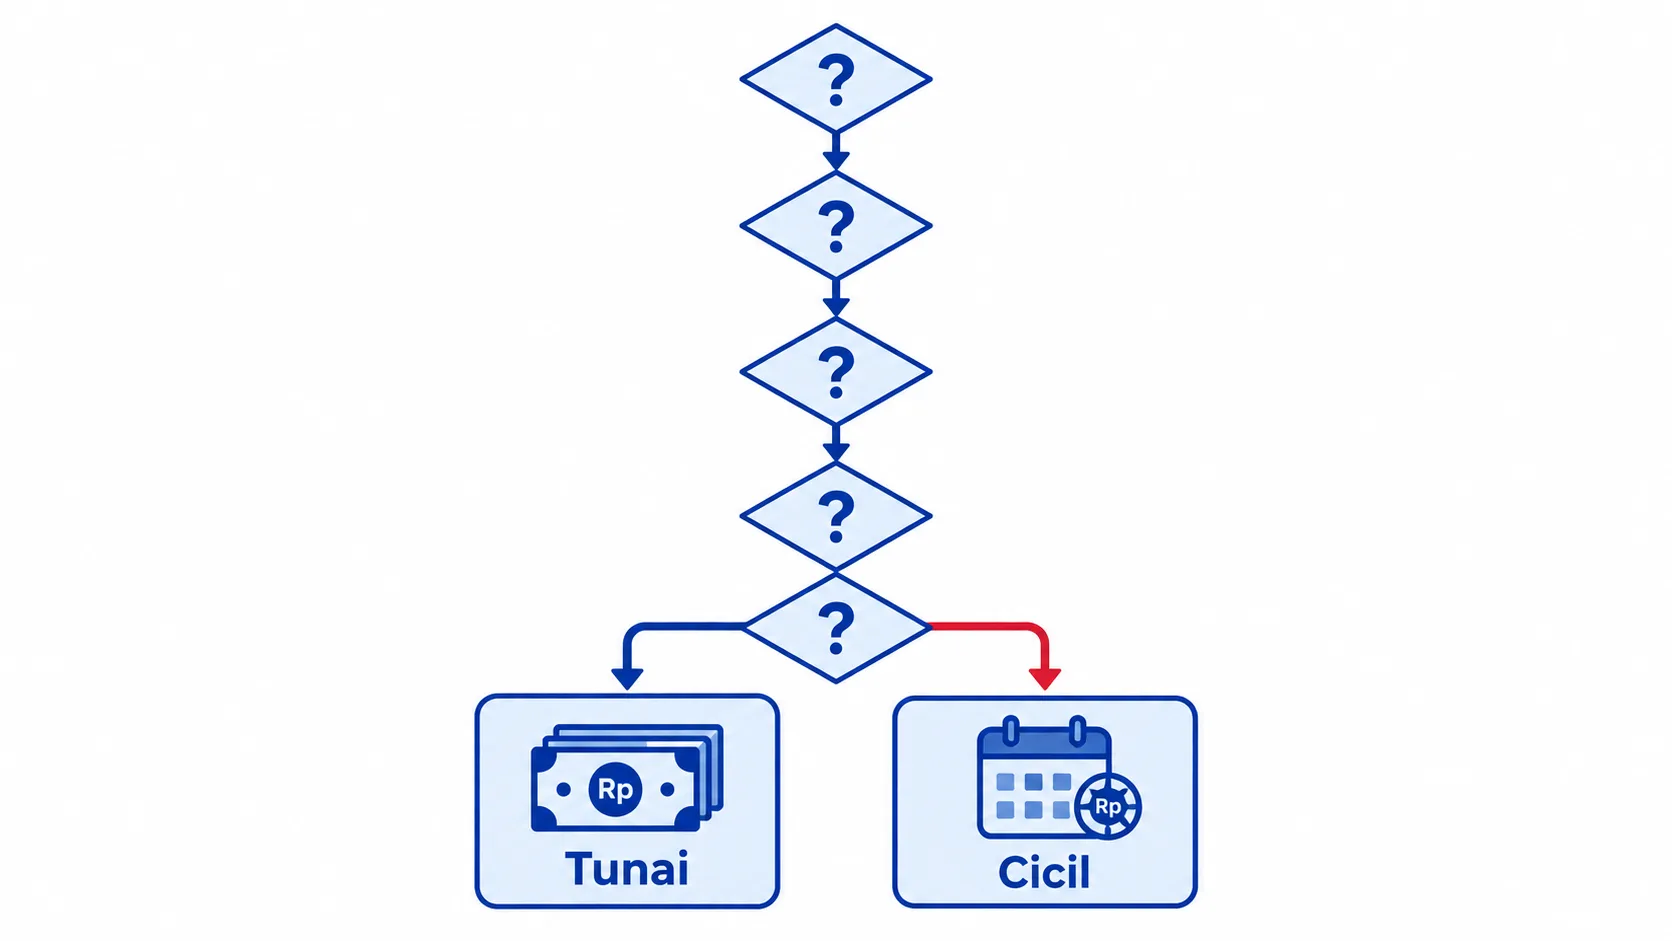
Sebelum tanda tangan, jawab lima pertanyaan ini:
- Berapa total yang kubayar sampai lunas, dan berapa selisihnya dengan harga tunai?
- Apakah barang ini menghasilkan uang atau hanya memberi kenyamanan?
- Kalau menabung dulu, berapa bulan yang kubutuhkan, dan apakah aku sanggup menunggu?
- Kalau bayar tunai, apakah dana daruratku tetap utuh?
- Kalau kredit, apakah total cicilanku masih dalam batas nyaman?
Kalau kamu sudah punya beberapa cicilan berjalan dan ingin merapikannya, urutan pelunasan yang efisien dibahas di catatan cara melunasi utang.
Pertanyaan yang sering muncul
Lebih baik kredit atau cash motor?
Kalau motor langsung dipakai untuk menghasilkan uang, kredit bisa masuk akal. Kalau tidak mendesak, menabung lalu membeli tunai biasanya lebih hemat. Apa pun pilihannya, pastikan dana darurat tetap utuh.
Bagaimana cara menghitung total bunga cicilan?
Kalikan cicilan per bulan dengan tenor, tambahkan uang muka dan biaya lain, lalu kurangi dengan harga tunai. Selisihnya adalah biaya tambahan karena membeli secara kredit. Bandingkan selisih ini dengan manfaat memakai barangnya lebih cepat.
Apakah cicilan 0% selalu menguntungkan?
Tidak selalu. Cek apakah harga kreditnya sama dengan harga tunai, dan apakah ada biaya administrasi atau syarat tertentu. Kalau semuanya bersih, cicilan 0% bisa membantu menjaga tabungan tetap utuh.
Putuskan dengan angka, bukan dengan rayuan
Memilih beli kredit atau cash cukup dimulai dari tiga hal: hitung total biaya kredit, bandingkan dengan harga tunai, dan cek dampaknya ke dana darurat serta porsi cicilan. Dari situ, kamu bisa memilih dengan tenang, entah membeli sekarang atau menabung sedikit lebih lama.
Kalau kamu ingin menyusun rencana belanja besar dan cicilan bareng, layanan keuangan Kancani siap membantu. Atau ceritakan dulu rencanamu lewat ngobrol dengan kami.