Sinking fund: cara menabung per pos untuk pengeluaran besar
Sinking fund adalah tabungan per pos untuk pengeluaran besar yang sudah pasti, seperti biaya sekolah dan Lebaran. Ini cara menghitungnya. Mulai bulan ini.
Diterbitkan 18 Agustus 2026
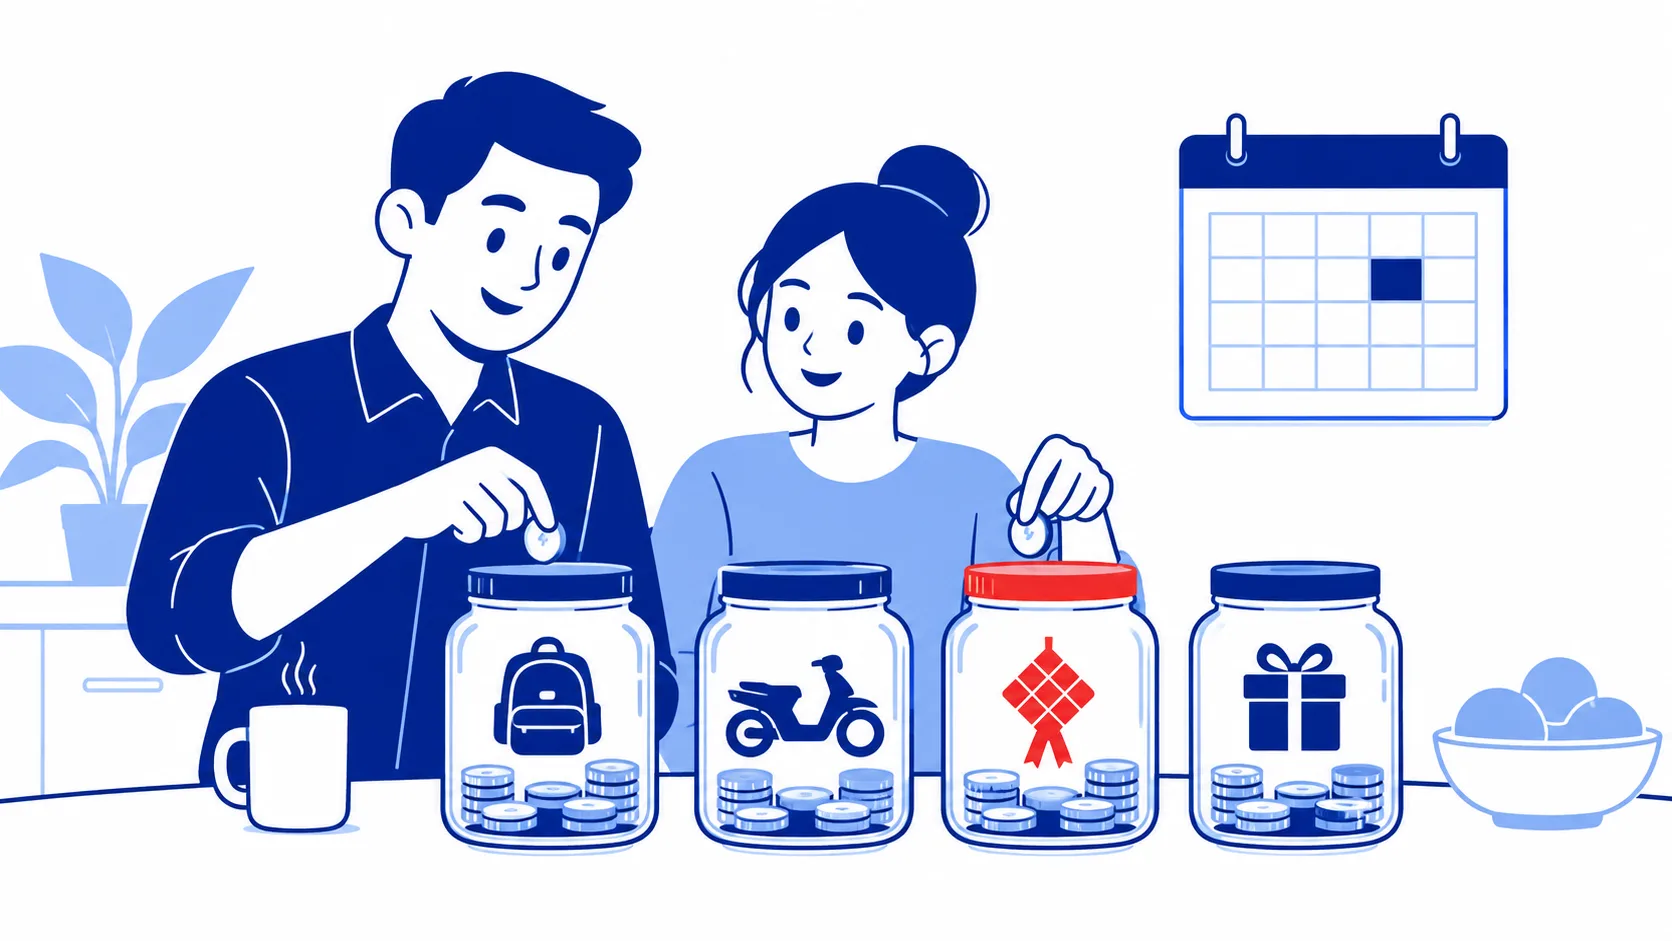
Bulan Juli datang membawa daftar ulang sekolah, seragam baru, dan buku paket. Belum selesai, pajak motor jatuh tempo dan ban belakang minta diganti. Ujung-ujungnya dana darurat yang susah payah dikumpulkan ikut terpakai, padahal semua pengeluaran itu sebenarnya sudah bisa ditebak sejak awal tahun. Di sinilah sinking fund membantu.
Di catatan ini kami bahas apa itu sinking fund, bedanya dengan dana darurat, contoh pos yang umum, dan cara menghitung setoran bulanannya. Siapkan mutasi rekening setahun terakhir, kita bongkar pengeluaran besar yang suka datang tiba-tiba padahal tidak benar-benar tiba-tiba.
Sinking fund adalah tabungan untuk tagihan yang sudah pasti
Sinking fund adalah tabungan yang dipisah per pos untuk pengeluaran besar yang waktunya sudah bisa diperkirakan. Bedanya dengan menabung biasa, setiap rupiah sudah punya tugas: ini untuk biaya sekolah, itu untuk servis kendaraan, yang lain untuk Lebaran.
Idenya sederhana. Pengeluaran besar yang datang setahun sekali dipecah jadi setoran kecil setiap bulan. Saat waktunya tiba, uangnya sudah siap dan anggaran bulanan tidak goyah.
Setoran per bulan = perkiraan biaya ÷ jumlah bulan sampai jatuh tempo
Kalau biaya daftar ulang sekolah Rp6.000.000 dan jatuh temponya 12 bulan lagi, setorannya Rp500.000 per bulan. Angka setengah juta terasa jauh lebih ringan daripada enam juta sekaligus.
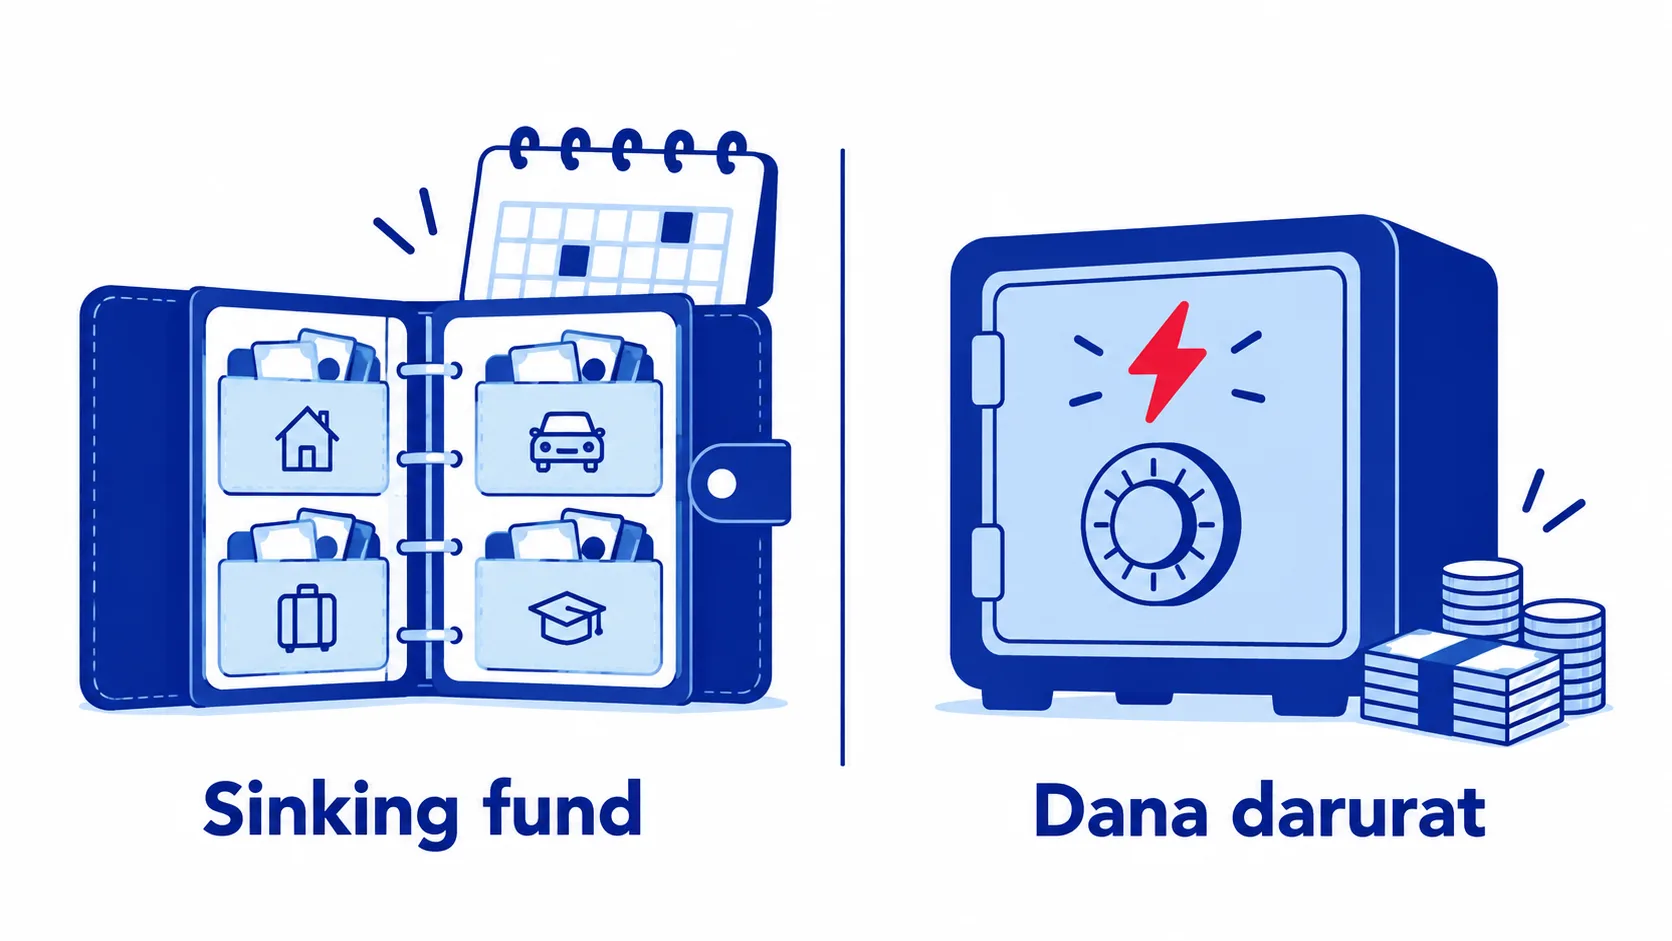
Beda sinking fund dan dana darurat
Keduanya sama-sama tabungan, tapi fungsinya berbeda. Mencampurnya justru membuat keduanya gagal menjalankan tugasnya.
| Aspek | Sinking fund | Dana darurat |
|---|---|---|
| Untuk apa | Pengeluaran besar yang sudah pasti | Kejadian mendadak yang tidak direncanakan |
| Waktu pakai | Sudah diketahui, misalnya tiap Juli | Tidak bisa ditebak |
| Cara menghitung | Biaya pos ÷ bulan tersisa | Pengeluaran pokok × jumlah bulan cadangan |
| Setelah dipakai | Mulai lagi untuk siklus berikutnya | Diisi ulang sampai target |
Dana darurat adalah bantalan untuk motor mogok mendadak atau penghasilan yang berhenti. Pajak motor tahunan bukan kejadian mendadak, jadi tempatnya di sinking fund. Cara menghitung dana darurat kami bahas di catatan cara menghitung dana darurat.
Contoh pos sinking fund dan simulasinya
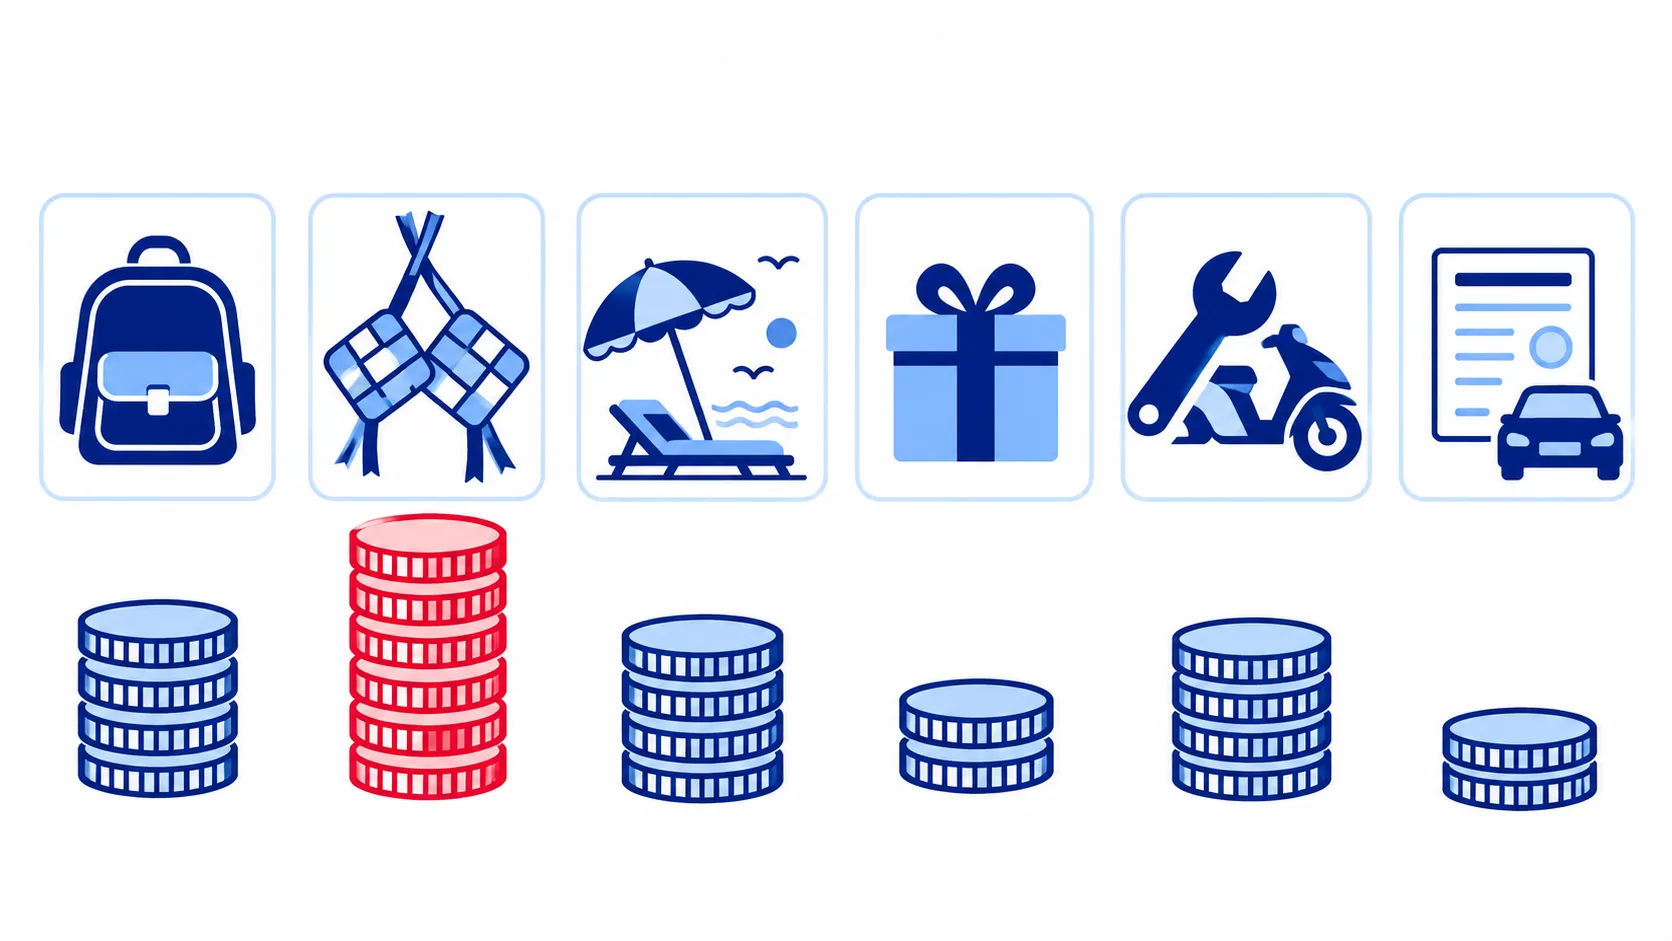
Cara paling sat-set menemukan pos sinking fund adalah membuka mutasi rekening 12 bulan terakhir dan menandai pengeluaran yang tidak terjadi setiap bulan, tapi pasti terulang. Pos yang paling umum:
- Biaya sekolah: daftar ulang, seragam, buku, dan kegiatan.
- Kendaraan: pajak tahunan, servis besar, ganti ban atau aki.
- Lebaran atau hari raya: baju, mudik, dan angpau.
- Kado dan hajatan: pernikahan teman, ulang tahun keluarga.
- Liburan keluarga.
- Perangkat: ganti ponsel atau laptop setiap beberapa tahun.
Sebagai gambaran, berikut sinking fund keluarga Andi dan Maya untuk 12 bulan ke depan:
| Pos | Perkiraan biaya | Bulan tersisa | Setoran per bulan |
|---|---|---|---|
| Daftar ulang sekolah | Rp6.000.000 | 12 | Rp500.000 |
| Lebaran dan mudik | Rp7.200.000 | 12 | Rp600.000 |
| Liburan keluarga | Rp4.800.000 | 12 | Rp400.000 |
| Kado dan hajatan | Rp1.800.000 | 12 | Rp150.000 |
| Servis motor dan ganti ban | Rp1.200.000 | 12 | Rp100.000 |
| Pajak motor | Rp600.000 | 12 | Rp50.000 |
| Total | Rp21.600.000 | Rp1.800.000 |
Data simulasi, bukan hasil klien.
Total Rp1.800.000 per bulan mungkin terasa besar. Tapi coba bandingkan dengan bulan-bulan ketika pengeluaran sebesar itu datang bersamaan tanpa persiapan. Kalau anggarannya belum cukup untuk semua pos, prioritaskan yang tidak bisa ditunda, seperti biaya sekolah dan pajak kendaraan, lalu kurangi target pos yang lebih fleksibel seperti liburan.
Cara membuat sinking fund dalam 5 langkah
- Daftar semua pengeluaran tahunan. Pakai mutasi rekening dan kalender tahun lalu sebagai contekan.
- Perkirakan biayanya. Pakai angka tahun lalu, lalu tambahkan sedikit ruang karena harga biasanya naik.
- Hitung bulan tersisa sampai setiap pos jatuh tempo.
- Bagi biaya dengan bulan tersisa untuk mendapatkan setoran per pos.
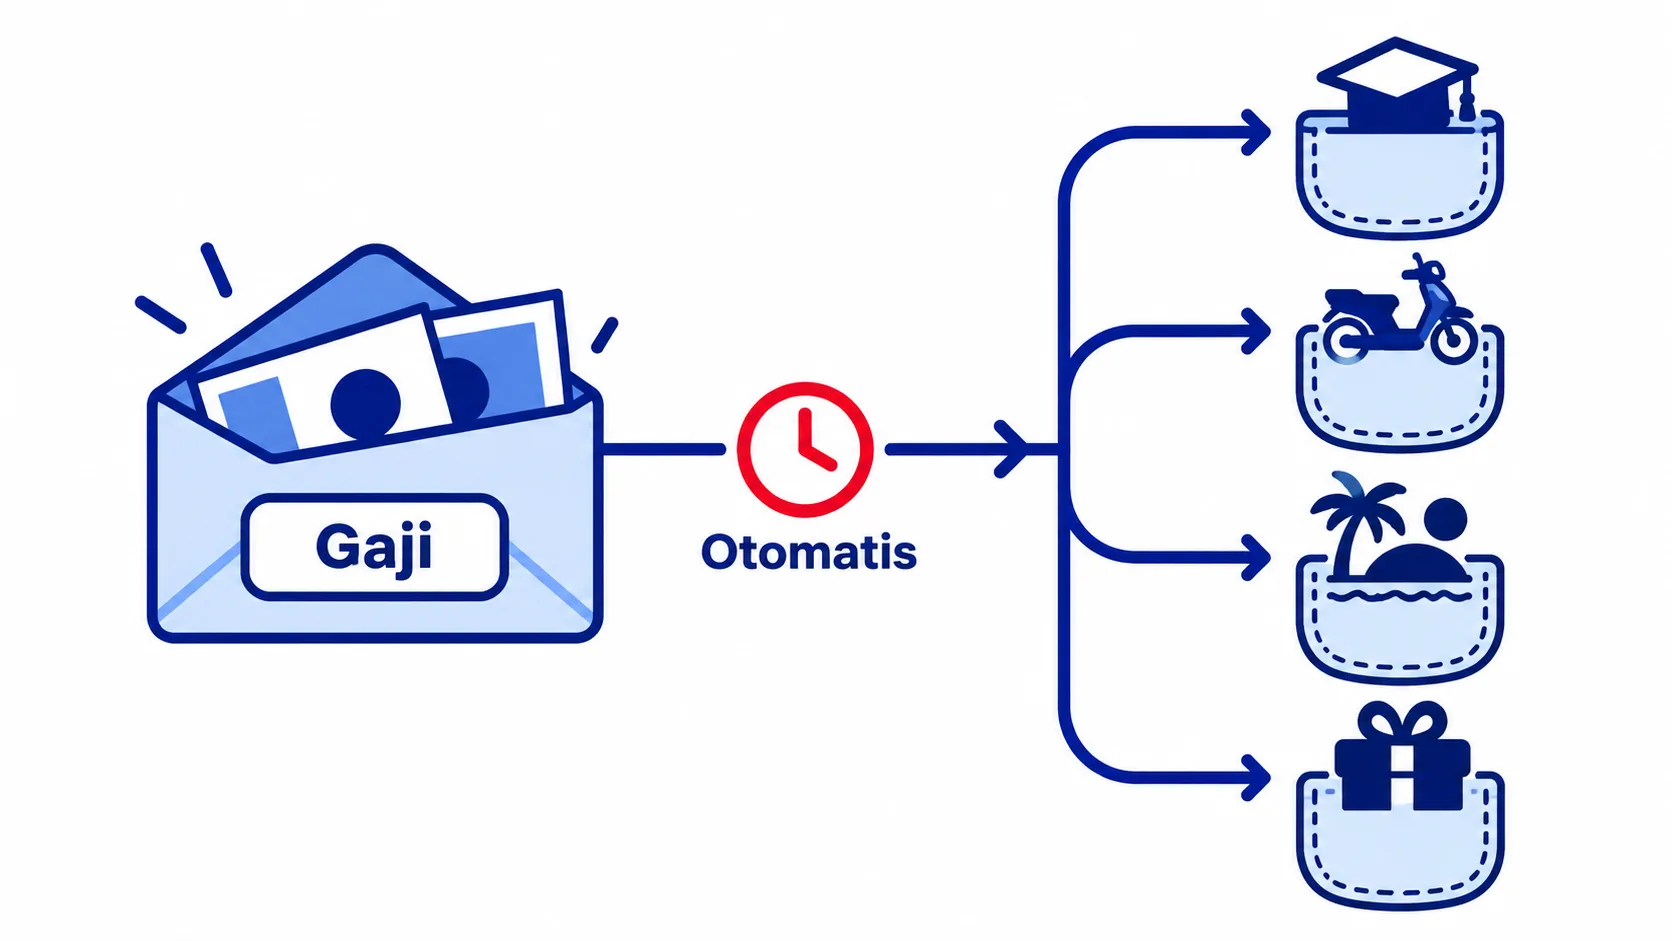
- Pisahkan tempatnya dan atur transfer otomatis di hari gajian.
Untuk langkah kelima, banyak bank menyediakan fitur kantong atau sub-rekening yang bisa diberi nama. Satu kantong untuk satu pos membuat progres tiap tujuan terlihat jelas. Kalau lebih nyaman, satu rekening khusus sinking fund dengan catatan pembagian di spreadsheet juga bisa, asalkan terpisah dari rekening belanja harian.
Bagaimana kalau pos tertentu tinggal beberapa bulan lagi? Hitungannya tetap sama, hanya setorannya lebih besar. Misalnya servis besar Rp2.000.000 jatuh tempo 4 bulan lagi, setorannya Rp500.000 per bulan. Setelah siklus pertama lewat, setoran untuk tahun berikutnya otomatis lebih ringan karena kamu punya 12 bulan penuh.
Hal yang sering bikin sinking fund bocor
Sistemnya sederhana, tapi ada beberapa kebiasaan kecil yang membuat pos sinking fund pelan-pelan kosong sebelum waktunya:
- Kantongnya masih menyatu dengan rekening harian. Uang yang terlihat di saldo utama gampang terpakai untuk belanja kecil-kecil.
- Perkiraan biaya memakai harga lama. Biaya sekolah dan servis biasanya naik, jadi tambahkan ruang 5–10% dari angka tahun lalu.
- Setoran menunggu sisa uang. Kalau disetor di akhir bulan, sering kali yang tersisa tinggal sedikit. Setor di awal, tepat setelah gajian.
- Pos yang sudah lewat tidak dimulai lagi. Setelah daftar ulang sekolah dibayar, langsung hitung setoran untuk tahun ajaran berikutnya.
Satu kebiasaan yang membantu: sebulan sekali, lihat semua kantong sinking fund dan bandingkan dengan target. Lima menit saja cukup untuk tahu pos mana yang tertinggal dan perlu dikejar.
Sinking fund, THR, dan anggaran bulanan
Sinking fund bekerja paling baik kalau masuk ke anggaran bulanan sebagai pos tetap, sejajar dengan listrik atau cicilan. Kalau kamu memakai metode pencatatan seperti kakeibo, sinking fund bisa ditulis di bagian tabungan yang direncanakan di awal bulan, bukan dari sisa uang di akhir bulan.
Untuk karyawan, THR sering dianggap sebagai sumber dana Lebaran. Itu sah saja, tapi THR juga punya banyak calon peminat lain. Dengan sinking fund Lebaran yang dikumpulkan bertahap, THR bisa dibagi lebih leluasa, misalnya sebagian untuk tabungan atau melunasi utang. Idenya ada di catatan cara mengatur THR.
Untuk pengeluaran yang jaraknya lebih dari setahun, seperti uang muka rumah atau biaya kuliah anak, prinsipnya mirip tapi perencanaannya lebih panjang. Pos seperti ini lebih cocok masuk ke daftar tujuan keuangan dengan target dan jangka waktunya sendiri.
Pertanyaan yang sering muncul
Apa bedanya sinking fund dan tabungan biasa?
Tabungan biasa sering berupa satu tumpukan uang tanpa tugas yang jelas. Sinking fund dipisah per pos, punya target nominal, dan punya tanggal jatuh tempo. Karena tujuannya jelas, uangnya lebih jarang terpakai untuk hal lain.
Berapa banyak pos sinking fund yang ideal?
Mulailah dari tiga sampai lima pos yang paling besar dan paling pasti, misalnya sekolah, kendaraan, dan Lebaran. Terlalu banyak pos di awal bisa membuatmu kewalahan mengurusnya. Tambahkan pos baru setelah kebiasaan menyetor rutin sudah terbentuk.
Apakah sinking fund boleh dipakai untuk pos lain?
Sebisa mungkin tidak, karena pos yang dipinjam akan kekurangan dana saat jatuh tempo. Kalau terpaksa, catat sebagai pinjaman antarpos dan kembalikan secepatnya. Kalau kejadiannya benar-benar mendadak, itu tugas dana darurat.
Mulai dari satu pos dulu
Sinking fund mengubah pengeluaran besar yang sudah pasti menjadi setoran kecil setiap bulan. Daftar pos tahunanmu, bagi biayanya dengan bulan tersisa, simpan di tempat terpisah, lalu biarkan transfer otomatis bekerja. Dengan begitu, dana darurat kembali ke tugas aslinya: menjaga kamu dari hal yang benar-benar tak terduga.
Kalau kamu ingin menyusun pos sinking fund dan anggaran keluarga bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.