Metode kakeibo: cara menabung ala Jepang versi Indonesia
Metode kakeibo untuk mengatur uang: empat pertanyaan, empat kategori, contoh catatan bulanan, dan kapan lebih cocok dari 50/30/20. Coba mulai bulan ini.
Diterbitkan 8 Agustus 2026
Kamu sudah coba aplikasi pencatat keuangan, rajin di minggu pertama, lalu notifikasinya mulai kamu abaikan. Di akhir bulan, saldo tetap tipis dan kamu tetap tidak tahu uangnya ke mana. Kalau pola ini terasa familier, mungkin yang kamu butuhkan bukan aplikasi baru, tapi cara mencatat yang membuatmu berhenti sejenak dan berpikir.
Di situlah metode kakeibo menarik dicoba. Metode asal Jepang ini mengandalkan pena, buku, dan beberapa pertanyaan reflektif. Di catatan ini kami bahas cara kerjanya, cara menabung ala kakeibo dengan empat kategori, contoh catatan dalam versi Indonesia, dan kapan kakeibo lebih cocok dibanding metode 50/30/20.
Apa itu metode kakeibo
Kakeibo berarti buku catatan keuangan rumah tangga. Konsepnya diperkenalkan oleh Hani Motoko, jurnalis perempuan Jepang, pada awal 1900-an. Idenya sederhana: catat setiap pengeluaran dengan tangan, kelompokkan, lalu renungkan di akhir minggu dan akhir bulan.
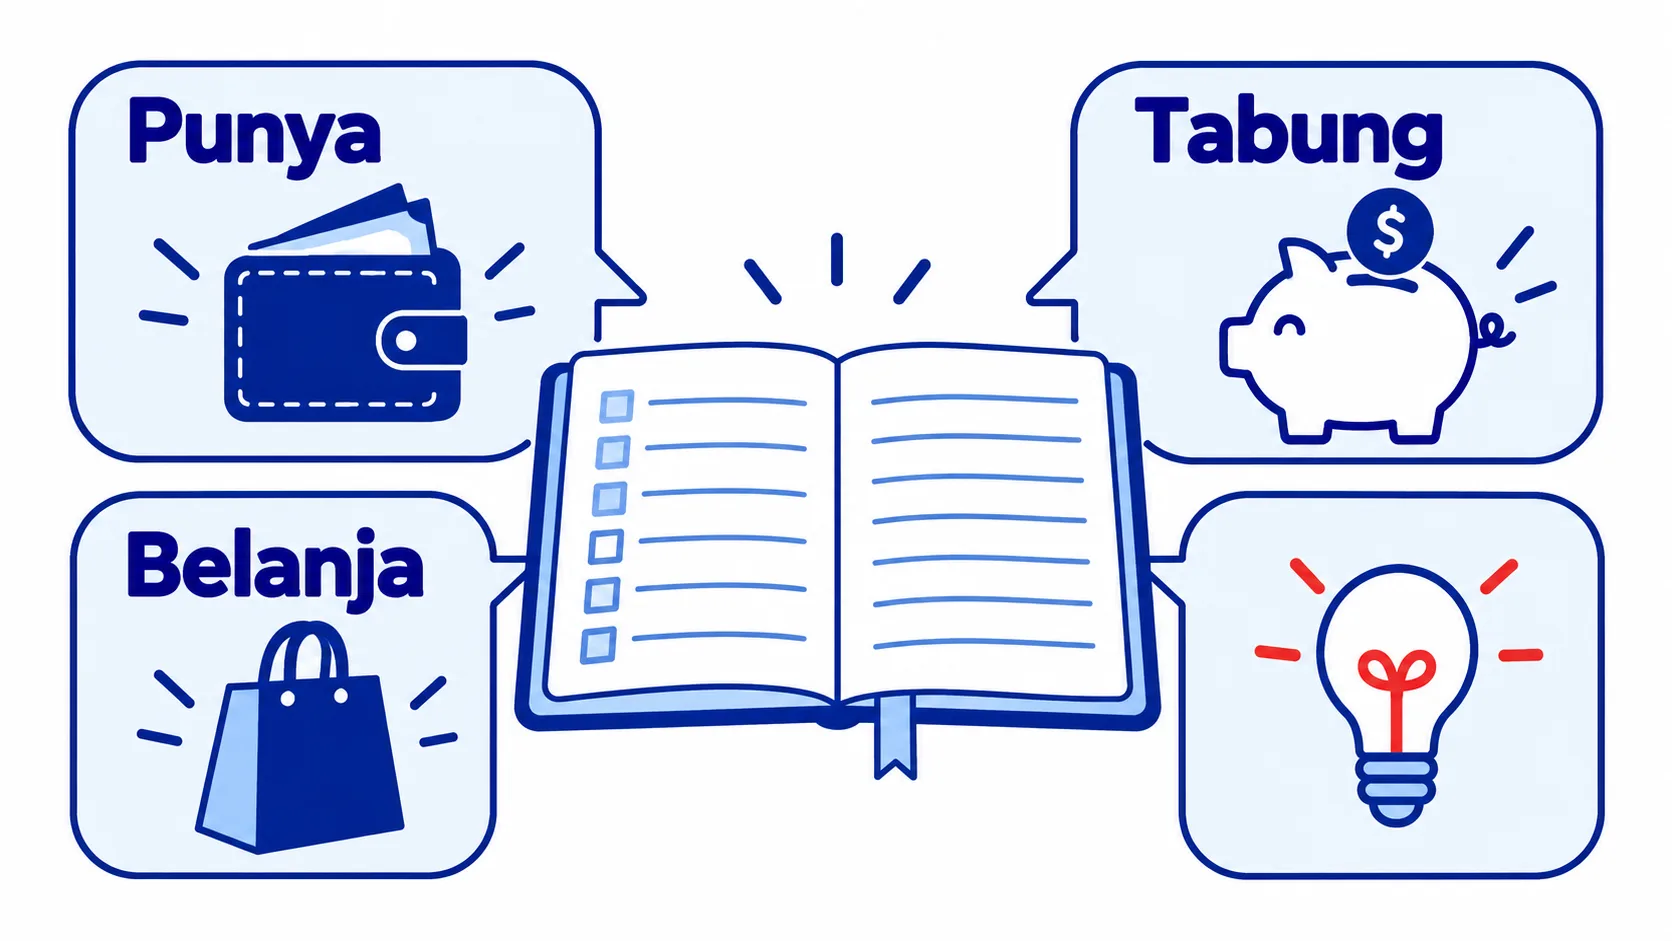
Bedanya dengan aplikasi pencatat biasa ada pada dua hal. Pertama, menulis tangan membuat kamu lebih sadar setiap kali uang keluar. Kedua, kakeibo bukan cuma mencatat, tapi juga bertanya. Setiap awal dan akhir bulan, kamu menjawab empat pertanyaan yang sama:
- Berapa uang yang kamu punya? Penghasilan bulan ini setelah dipotong tagihan tetap.
- Berapa yang ingin kamu tabung? Tentukan targetnya di awal, bukan dari sisa.
- Berapa yang sebenarnya kamu belanjakan? Dijawab dari catatan harian.
- Apa yang bisa kamu perbaiki? Satu atau dua hal konkret untuk bulan depan.
Cara menabung ala kakeibo dengan empat kategori
Setiap pengeluaran harian dimasukkan ke satu di antara empat kategori. Jumlahnya sengaja sedikit supaya kamu tidak sibuk memilih kolom.
| Kategori | Isinya | Contoh versi Indonesia |
|---|---|---|
| Kebutuhan | Pengeluaran untuk hidup sehari-hari | Makan, transportasi, belanja dapur, pulsa |
| Keinginan | Pengeluaran yang bisa ditunda | Jajan kopi, baju baru, langganan streaming |
| Budaya | Pengeluaran untuk mengembangkan diri | Buku, kursus, tiket pameran, kelas olahraga |
| Tak terduga | Pengeluaran yang tidak direncanakan | Servis motor, obat, kondangan mendadak |
Urutan cara menabungnya seperti ini:
- Awal bulan, tulis penghasilan lalu kurangi tagihan tetap seperti kos, cicilan, dan iuran BPJS.
- Tetapkan target tabungan dan pindahkan ke rekening terpisah saat itu juga.
- Sisanya adalah uang belanja bulan ini. Bagi kasar per minggu supaya mudah dipantau.
- Catat setiap pengeluaran harian ke empat kategori di atas.
- Akhir minggu, jumlahkan per kategori dan bandingkan dengan jatah mingguan.
- Akhir bulan, jawab pertanyaan keempat dan tulis satu perbaikan untuk bulan depan.
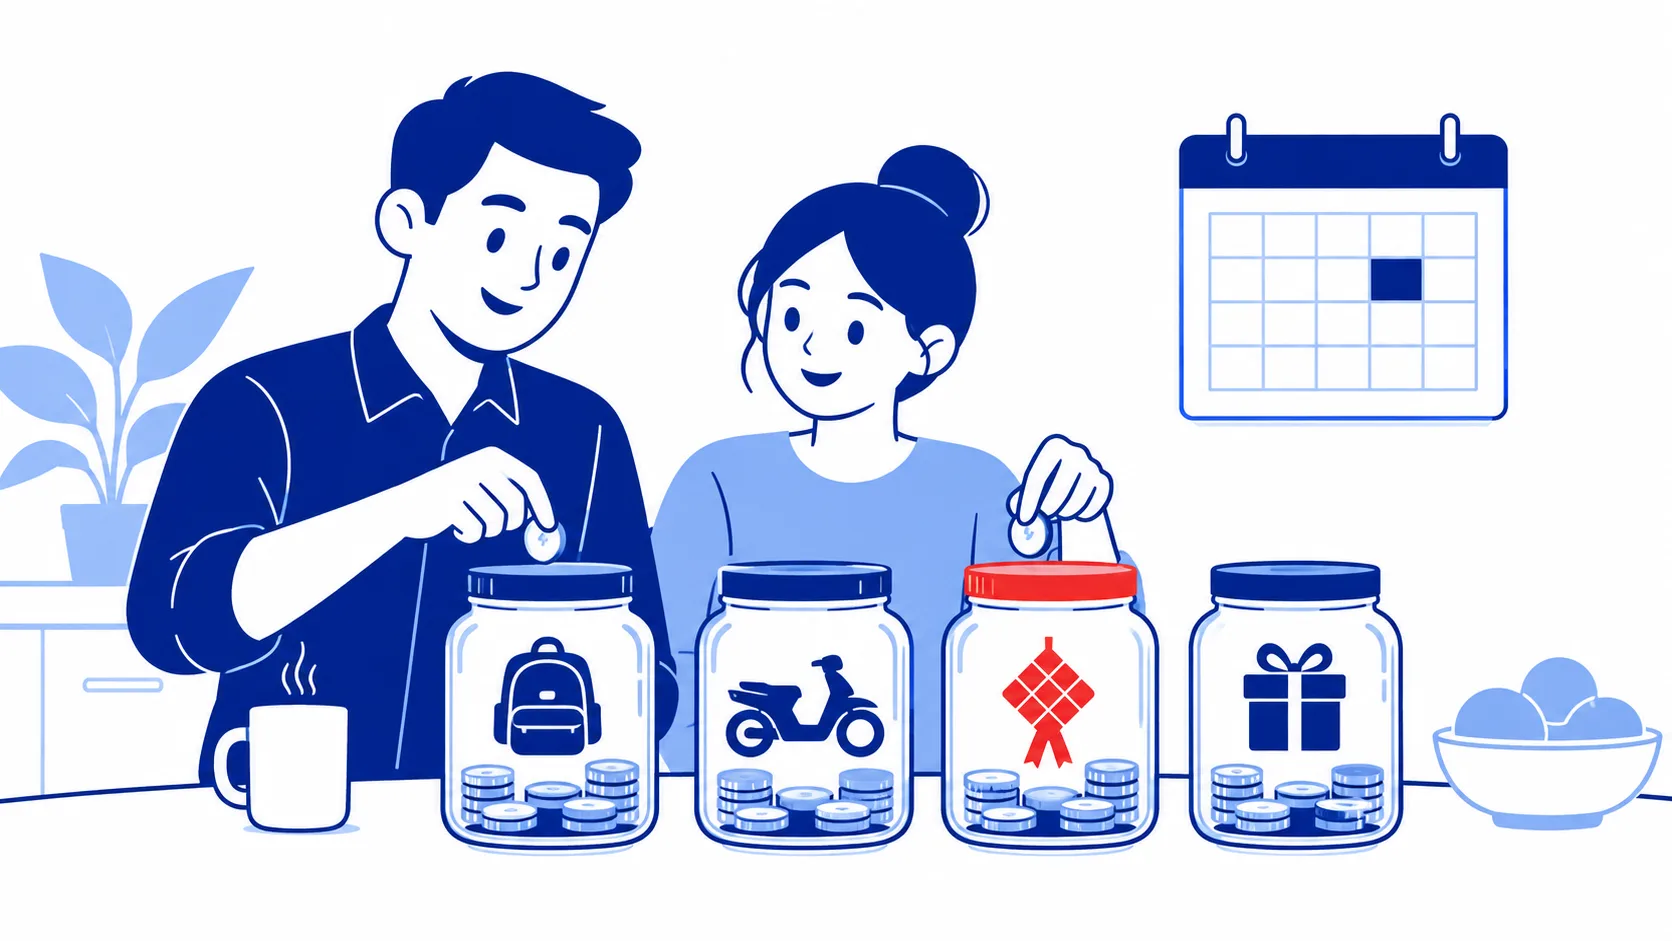
Kategori tak terduga sering membengkak karena hal yang sebenarnya bisa diprediksi, misalnya servis kendaraan atau kado ulang tahun. Kalau itu terjadi, pindahkan pos tersebut ke sinking fund supaya tidak lagi mengejutkan.
Contoh catatan kakeibo satu bulan
Supaya kebayang, berikut catatan Ayu, karyawan lajang dengan gaji bersih Rp6.000.000.
| Awal bulan | Jumlah |
|---|---|
| Gaji bersih | Rp6.000.000 |
| Tagihan tetap (kos, cicilan, BPJS) | (Rp2.000.000) |
| Uang yang dipunya | Rp4.000.000 |
| Target tabungan | (Rp1.000.000) |
| Uang belanja bulan ini | Rp3.000.000 |
Data simulasi, bukan hasil klien.
Lalu, di akhir bulan, catatan hariannya dijumlahkan per kategori.
| Kategori | Rencana | Realisasi | Selisih |
|---|---|---|---|
| Kebutuhan | Rp1.800.000 | Rp1.750.000 | Rp50.000 |
| Keinginan | Rp600.000 | Rp850.000 | (Rp250.000) |
| Budaya | Rp300.000 | Rp150.000 | Rp150.000 |
| Tak terduga | Rp300.000 | Rp200.000 | Rp100.000 |
| Total | Rp3.000.000 | Rp2.950.000 | Rp50.000 |
Data simulasi, bukan hasil klien.
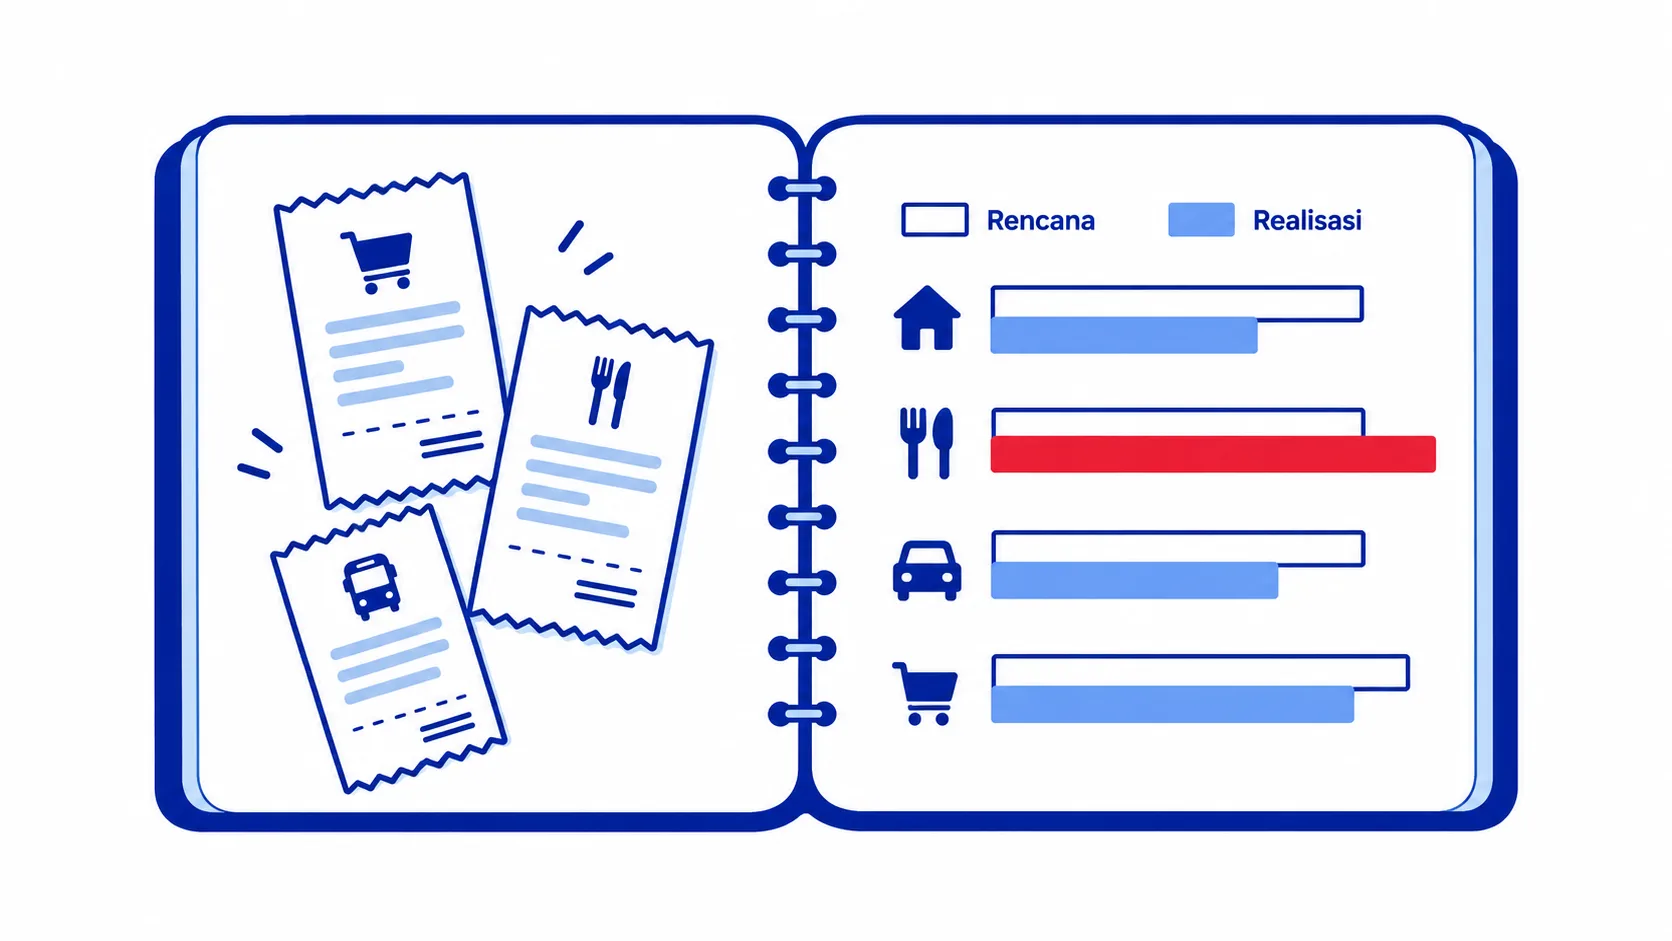
Total belanja Ayu masih aman, tapi kategori keinginan lewat Rp250.000. Saat menjawab pertanyaan keempat, Ayu menulis: “Kopi kekinian tiga kali seminggu jadi dua kali.” Perbaikan sekecil ini lebih mudah dijalankan daripada janji besar seperti “bulan depan nggak jajan sama sekali”.
Sisa Rp50.000 di akhir bulan juga punya tempat. Ayu memindahkannya ke tabungan, jadi total yang tersimpan bulan itu Rp1.050.000. Kebiasaan kecil ini menegaskan prinsip kakeibo: tabungan ditentukan di depan, dan sisa belanja ikut ditabung, bukan dihabiskan karena “mumpung masih ada”.
Review mingguan sama pentingnya dengan review bulanan. Kalau di minggu kedua kategori keinginan sudah terpakai 70%, Ayu masih punya waktu untuk mengerem di dua minggu berikutnya. Tanpa review mingguan, ia baru sadar saat bulan sudah habis dan tidak ada lagi yang bisa diubah.
Kakeibo vs 50 30 20: mana yang cocok untukmu?
Keduanya sama-sama baik, tapi menjawab kebutuhan yang berbeda. Metode budgeting 50/30/20 membagi penghasilan dengan proporsi tetap, sedangkan kakeibo fokus pada kesadaran saat membelanjakan uang.
| Aspek | Kakeibo | 50/30/20 |
|---|---|---|
| Fokus | Kebiasaan dan refleksi | Proporsi pembagian gaji |
| Cara mencatat | Detail harian, tulis tangan | Cukup per pos besar |
| Waktu yang dibutuhkan | 5–10 menit per hari | Sekali di awal bulan |
| Cocok untuk | Yang uangnya sering habis tanpa jejak | Yang ingin aturan sederhana |
| Tantangan | Butuh konsistensi mencatat | Proporsi kurang pas saat biaya hidup tinggi |
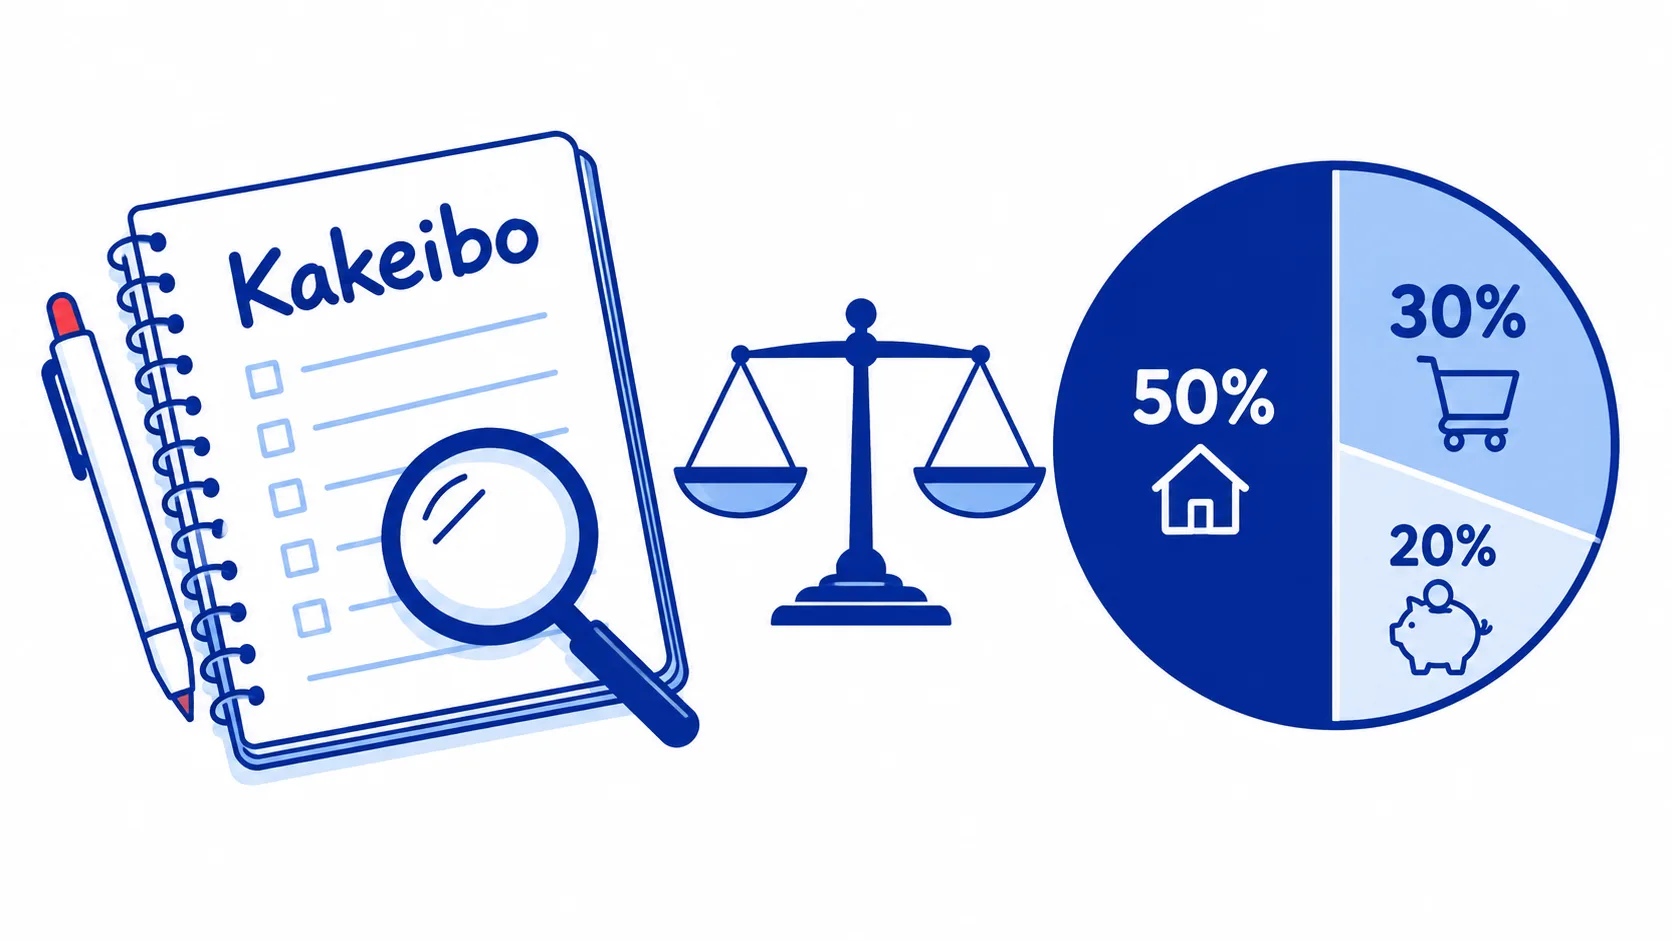
Kakeibo biasanya lebih cocok kalau kamu sering bertanya-tanya kenapa uang cepat habis, atau kalau aplikasi pencatat terasa terlalu otomatis sampai kamu tidak merasakan apa-apa saat uang keluar. Sebaliknya, 50/30/20 lebih pas kalau kamu sudah cukup sadar soal belanja dan hanya butuh patokan pembagian.
Keduanya juga bisa digabung. Pakai 50/30/20 untuk menentukan target tabungan di pertanyaan kedua, lalu pakai empat kategori kakeibo untuk memantau uang belanja harian.
Tips supaya kakeibo tidak berhenti di minggu kedua
- Pakai buku kecil yang selalu dibawa, atau catatan di ponsel kalau menulis tangan terasa berat. Yang penting kamu mengetik sendiri, bukan diimpor otomatis.
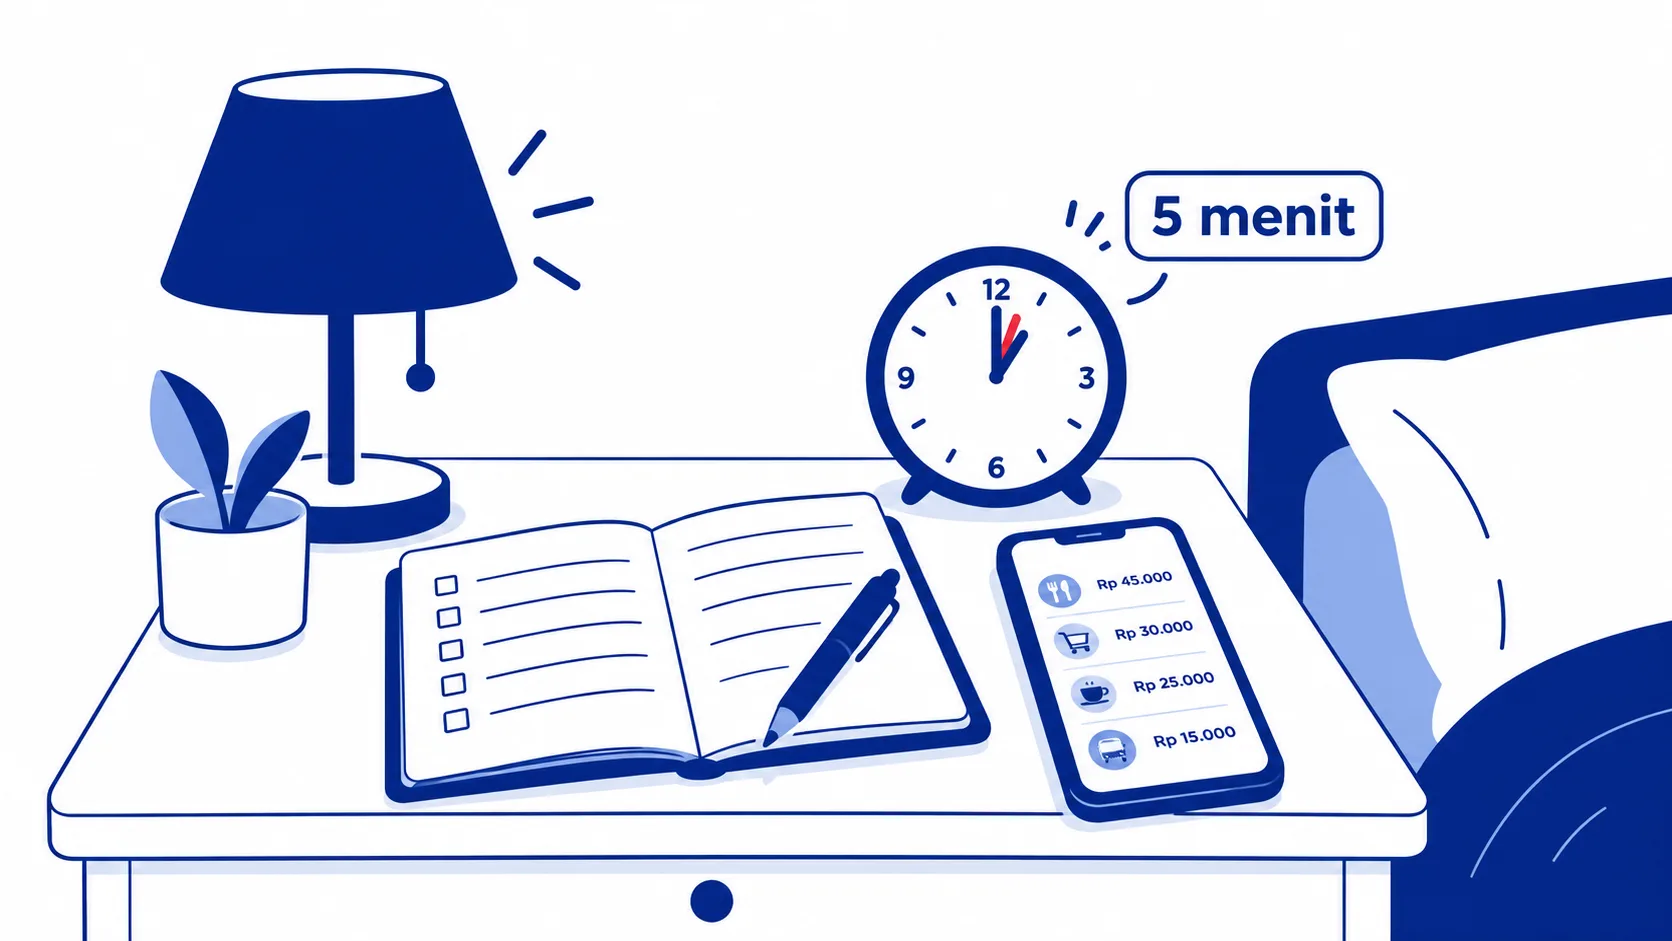
- Catat sebelum tidur. Lima menit cukup, apalagi kalau struk dan riwayat transfer sudah dikumpulkan.
- Jangan menghakimi diri sendiri. Kategori keinginan yang melebar adalah informasi, bukan kegagalan.
- Tulis satu perbaikan saja per bulan. Lebih dari itu biasanya sulit dijalankan.
Kalau kamu baru mulai mencatat dan ingin dasar yang lebih lengkap, baca juga panduan cara mencatat keuangan pribadi.
Pertanyaan yang sering muncul
Apakah kakeibo harus ditulis tangan?
Tidak harus. Menulis tangan dianjurkan karena membuatmu lebih sadar, tapi catatan di ponsel atau spreadsheet tetap bisa dipakai. Kuncinya, kamu sendiri yang mencatat dan merenungkan setiap pengeluaran.
Apakah metode kakeibo cocok untuk penghasilan tidak tetap?
Cocok, dengan sedikit penyesuaian. Di pertanyaan pertama, pakai penghasilan terendah dalam beberapa bulan terakhir sebagai patokan. Kelebihan di bulan ramai bisa langsung dialihkan ke tabungan atau dana darurat.
Tagihan tetap masuk kategori apa di kakeibo?
Tagihan tetap seperti sewa, cicilan, dan iuran biasanya dipotong di awal bulan sebelum menghitung uang belanja. Jadi, empat kategori kakeibo hanya dipakai untuk pengeluaran harian yang masih bisa kamu kendalikan.
Mulai dari satu buku kecil
Metode kakeibo bekerja lewat empat pertanyaan dan empat kategori: tentukan tabungan di awal, catat belanja harian, lalu renungkan di akhir bulan. Hasilnya bukan cuma catatan, tapi kebiasaan baru yang membuat keputusan belanja lebih tenang.
Kalau kamu ingin menyusun anggaran yang pas dengan kondisimu, layanan keuangan Kancani bisa membantu menyusunnya bareng. Atau ceritakan dulu situasimu lewat ngobrol dengan kami.