Dana pensiun: cara menghitung target dan setoran bulanannya
Cara menghitung kebutuhan dana pensiun dengan memperhitungkan inflasi, plus simulasi setoran bulanan untuk karyawan dan freelancer. Hitung targetmu hari ini.
Diterbitkan 12 Agustus 2026
Umur 30 rasanya masih jauh dari pensiun. Cicilan, biaya anak, dan rencana liburan terasa lebih mendesak. Tapi kalau ditanya “nanti umur 55 mau hidup dari uang apa?”, banyak dari kita belum punya jawabannya. Apalagi kalau kamu freelancer yang tidak punya program pensiun dari kantor. Merencanakan dana pensiun sebenarnya bukan soal menebak masa depan, tapi soal menghitung angka kasar lalu mulai menyisihkan.
Di catatan ini kami ajak kamu menghitung kebutuhan dana pensiun langkah demi langkah dengan memperhitungkan inflasi, melihat berapa setoran bulanannya, dan memahami kenapa mulai di umur 30 jauh lebih ringan daripada umur 40. Kami tidak merekomendasikan produk investasi tertentu. Fokusnya adalah angka dan kebiasaan.
Kenapa dana pensiun perlu dihitung, bukan dikira-kira
Pensiun adalah masa ketika penghasilan aktif berhenti, tapi pengeluaran tetap jalan. Bedanya dengan tujuan keuangan lain, jangka waktunya sangat panjang, jadi dua hal kecil bisa berdampak besar: inflasi dan waktu mulai menabung.
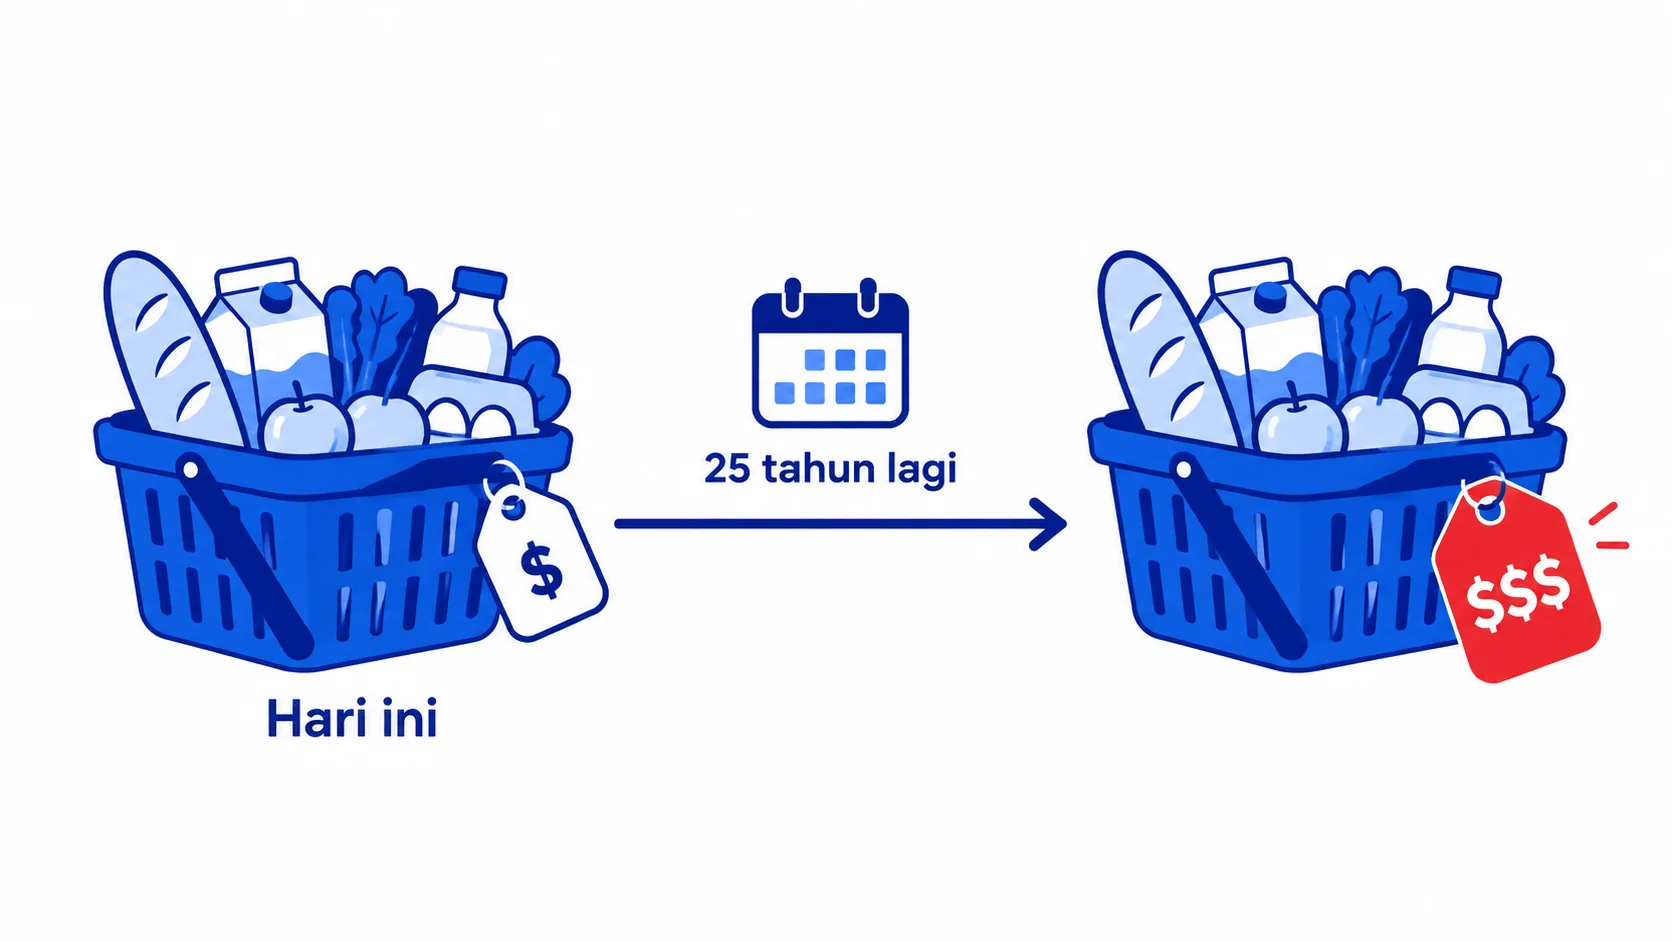
Inflasi membuat harga naik pelan-pelan setiap tahun. Pengeluaran Rp5.000.000 per bulan hari ini, 25 tahun lagi bisa butuh lebih dari dua kali lipatnya untuk gaya hidup yang sama. Kalau target dana pensiun dihitung dengan harga hari ini, angkanya hampir pasti kurang. Penjelasan lengkap tentang efek ini ada di catatan dampak inflasi.
Cara menghitung kebutuhan dana pensiun dalam 4 langkah
Kita pakai satu contoh supaya mudah diikuti. Ayu, 30 tahun, berencana pensiun di umur 55 dan memperkirakan masa pensiun sekitar 20 tahun.
- Perkirakan pengeluaran bulanan saat pensiun dengan harga hari ini. Biasanya lebih kecil dari sekarang karena cicilan sudah lunas dan anak sudah mandiri, tapi biaya kesehatan bisa naik. Ayu memperkirakan Rp5.000.000 per bulan.
- Sesuaikan dengan inflasi sampai umur pensiun.
- Hitung total kebutuhan selama masa pensiun.
- Hitung setoran bulanan untuk mencapainya.
Untuk langkah kedua, rumusnya:
Pengeluaran saat pensiun = pengeluaran hari ini × (1 + inflasi)^jumlah tahun
Dengan asumsi inflasi 4% per tahun selama 25 tahun, Rp5.000.000 × 1,04^25 ≈ Rp13.300.000 per bulan. Angka ini terlihat besar, tapi daya belinya setara Rp5.000.000 hari ini.
Untuk langkah ketiga, kita pakai pendekatan sederhana: anggap sisa dana selama masa pensiun tumbuh kira-kira setara inflasi, jadi kebutuhannya cukup dikali jumlah tahun.
Kebutuhan dana pensiun = pengeluaran bulanan saat pensiun × 12 × lama masa pensiun
Untuk Ayu: Rp13.300.000 × 12 × 20 tahun = Rp3.192.000.000, atau sekitar Rp3,2 miliar. Kalau Ayu sudah punya tabungan pensiun atau akan menerima manfaat dari program tertentu, kurangi target ini dengan perkiraan nilainya di umur 55.
Berapa setoran bulanannya?
Setoran bulanan bergantung pada dua hal: berapa lama waktumu menabung dan asumsi pertumbuhan dana. Dalam simulasi ini kami pakai asumsi pertumbuhan 6% per tahun. Ini angka ilustrasi, bukan janji imbal hasil dari produk mana pun.
| Mulai menabung | Lama menabung | Setoran per bulan |
|---|---|---|
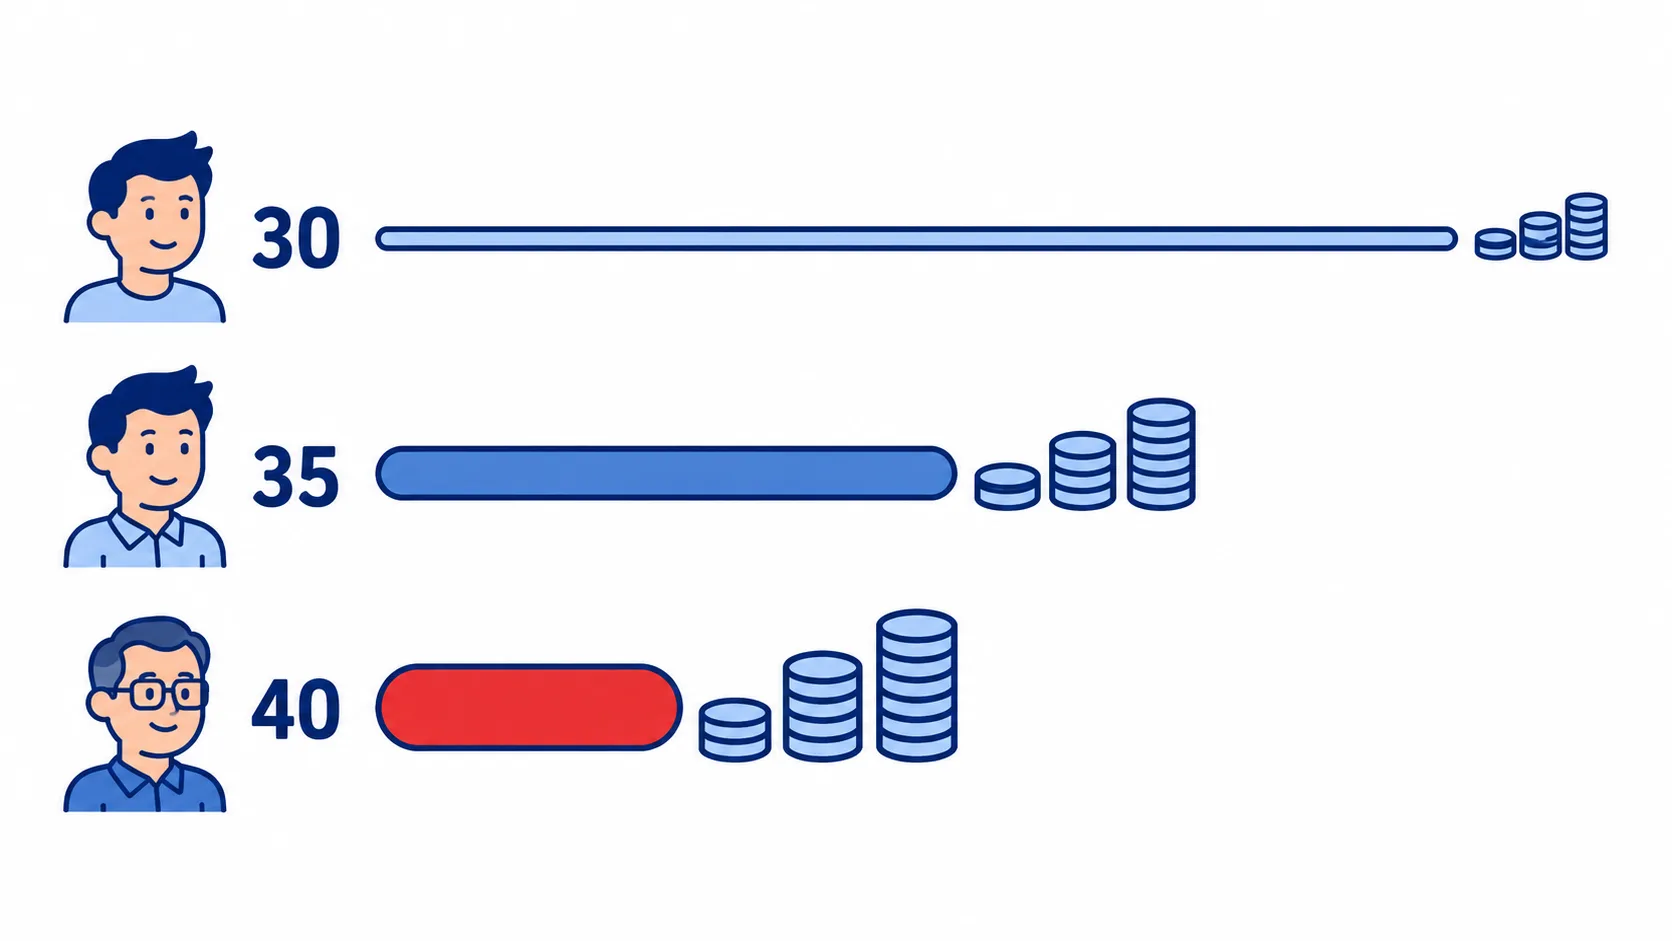
| Umur 30 | 25 tahun | ±Rp4.600.000 |
| Umur 35 | 20 tahun | ±Rp6.900.000 |
| Umur 40 | 15 tahun | ±Rp11.000.000 |
Data simulasi, bukan hasil klien.
Asumsi inflasi dan pertumbuhan dana sangat memengaruhi hasil. Kalau inflasi ternyata lebih tinggi atau pertumbuhan dana lebih rendah dari asumsi, target dan setoranmu ikut naik. Karena itu, banyak orang memakai asumsi yang agak konservatif, lalu menghitung ulang setiap tahun dengan angka terbaru. Anggap tabel ini sebagai kompas arah, bukan peta yang pasti.
Lihat selisihnya: menunda 10 tahun membuat setoran bulanan lebih dari dua kali lipat. Waktu adalah teman terbaik dana pensiun, karena hasil pertumbuhan ikut tumbuh lagi di tahun-tahun berikutnya.
Kalau memakai spreadsheet, setoran bulanan bisa dihitung dengan rumus =PMT(6%/12;300;0;-3192000000). Angka 300 adalah jumlah bulan menabung, yaitu 25 tahun × 12. Ganti angkanya sesuai kondisimu.
Mulai menyiapkan pensiun umur 30 tanpa merasa tercekik
Rp4.600.000 per bulan mungkin terasa berat kalau penghasilanmu belum besar. Itu wajar, dan bukan alasan untuk menunda. Beberapa cara yang bisa kamu coba:
- Mulai dari persentase, bukan angka penuh. Misalnya 10% dari penghasilan dulu, lalu naikkan 1–2% setiap tahun seiring kenaikan penghasilan.
- Naikkan setoran setiap ada kenaikan gaji atau tarif, sebelum gaya hidup ikut naik.
- Selesaikan fondasinya lebih dulu: dana darurat dan utang berbunga tinggi. Panduannya ada di catatan cara menghitung dana darurat.
- Pisahkan rekening atau akun pensiun dari tabungan lain, supaya tidak tergoda dipakai untuk liburan.
- Tinjau ulang hitungannya setiap tahun, karena penghasilan, inflasi, dan rencana hidup bisa berubah.
Dana pensiun sebaiknya masuk ke daftar tujuan keuangan jangka panjangmu, berdampingan dengan tujuan lain seperti rumah atau pendidikan anak. Dengan begitu, porsinya jelas dan tidak kalah oleh kebutuhan yang lebih terasa mendesak.
Dana pensiun untuk freelancer
Karyawan biasanya punya bantalan dari program pemberi kerja, misalnya jaminan hari tua dan jaminan pensiun dari BPJS Ketenagakerjaan. Freelancer tidak punya itu secara otomatis, jadi seluruh perencanaan ada di tangan sendiri.
Beberapa hal yang bisa kamu lakukan:
- Jadikan setoran pensiun pos tetap di sistem gaji pribadimu, sama seperti biaya hidup. Langkah menyusun sistem gajinya ada di catatan cara mengatur keuangan freelancer.
- Setor dari setiap pembayaran klien, misalnya 10% langsung dipindahkan saat uang masuk, bukan menunggu akhir bulan.
- Pertimbangkan kepesertaan BPJS Ketenagakerjaan sebagai peserta bukan penerima upah. Program yang tersedia untuk peserta mandiri umumnya jaminan kecelakaan kerja, jaminan kematian, dan jaminan hari tua, sedangkan program jaminan pensiun selama ini ditujukan untuk pekerja penerima upah. Cek ketentuan terbarunya di catatan BPJS Ketenagakerjaan bukan penerima upah.
- Siapkan cadangan lebih besar untuk bulan sepi, supaya setoran pensiun tidak terhenti setiap kali proyek kosong.
Memilih tempat menyimpan dana pensiun
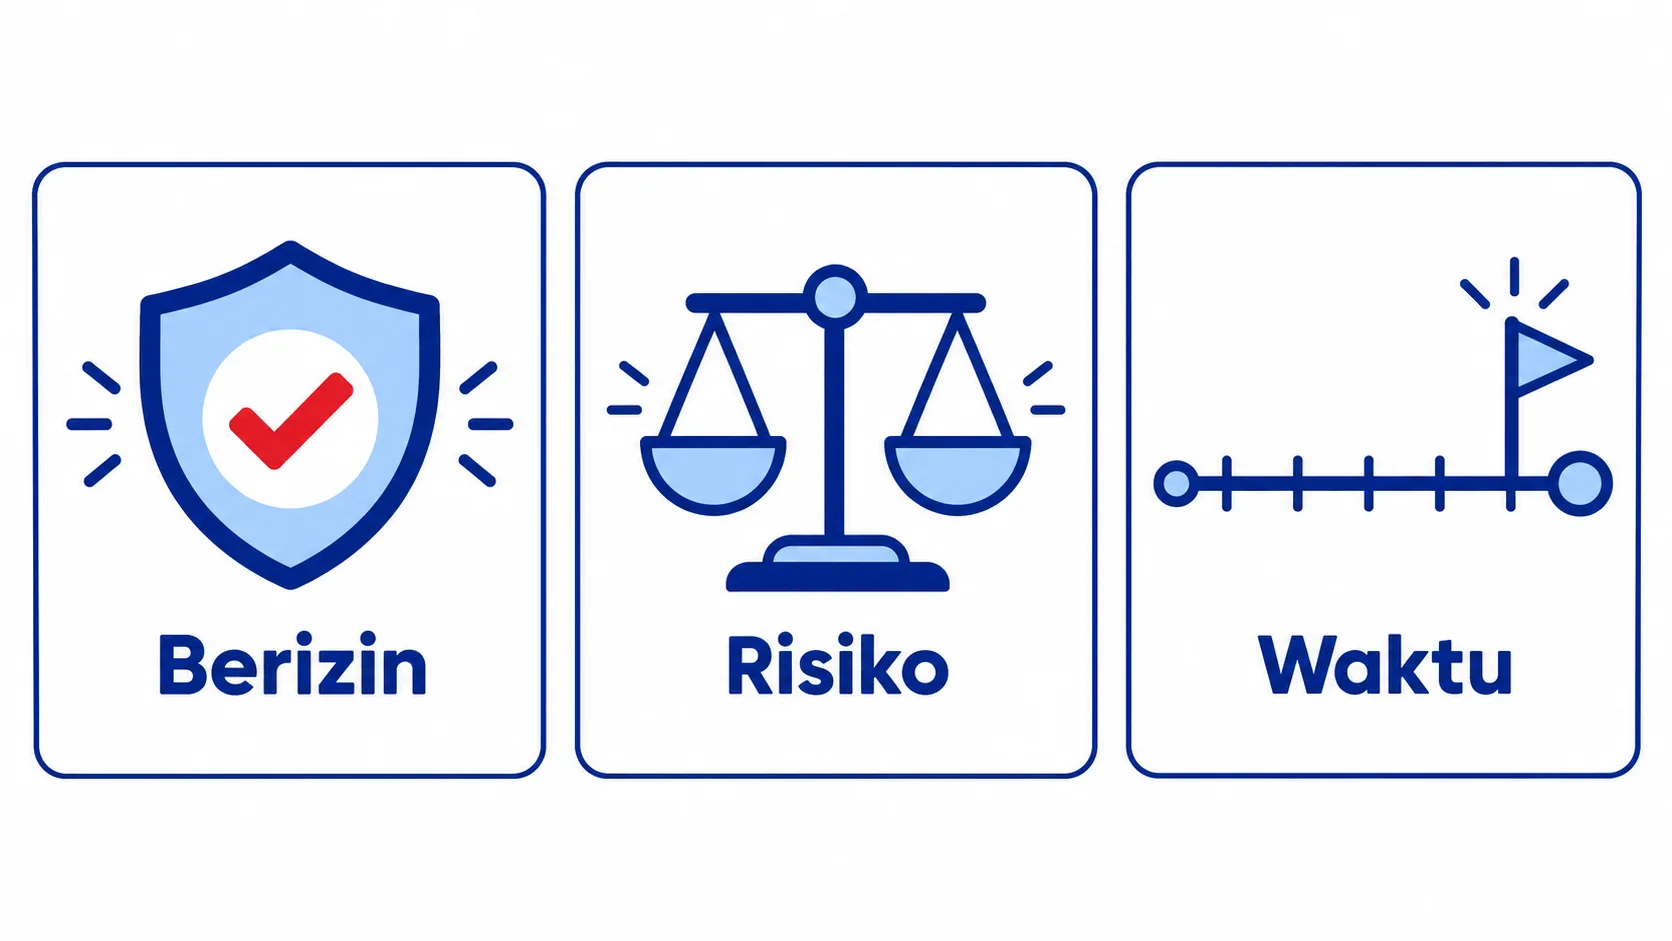
Kami tidak merekomendasikan produk tertentu, tapi ada beberapa prinsip yang bisa jadi pegangan. Pilih lembaga yang berizin dan diawasi OJK. Pahami risiko, biaya, dan aturan pencairannya sebelum menaruh uang. Sesuaikan jenis instrumen dengan jangka waktu: dana yang baru dipakai 25 tahun lagi punya kebutuhan yang berbeda dengan dana darurat.
Semakin dekat ke umur pensiun, banyak orang memindahkan sebagian dana ke instrumen yang lebih stabil supaya nilainya tidak turun tajam tepat saat dibutuhkan. Kalau ragu, diskusikan dengan perencana keuangan yang independen.
Pertanyaan yang sering muncul
Berapa dana pensiun yang ideal?
Tidak ada satu angka yang cocok untuk semua orang, karena bergantung pada gaya hidup, umur pensiun, dan lama masa pensiun. Cara paling jujur adalah menghitung dari pengeluaranmu sendiri, menyesuaikannya dengan inflasi, lalu mengalikannya dengan perkiraan lama masa pensiun. Tinjau ulang angkanya setiap tahun.
Apakah terlambat menyiapkan dana pensiun di umur 40?
Tidak terlambat, hanya setorannya lebih besar karena waktunya lebih pendek. Kamu juga bisa menyesuaikan rencana, misalnya pensiun beberapa tahun lebih lambat atau menurunkan target pengeluaran. Yang paling penting adalah mulai sekarang daripada menunggu waktu yang terasa pas.
Apakah JHT BPJS cukup untuk dana pensiun?
Untuk sebagian besar orang, JHT saja belum cukup menutup kebutuhan pensiun, apalagi setelah memperhitungkan inflasi. Anggap JHT dan program sejenis sebagai satu bagian dari dana pensiun, lalu tutup kekurangannya dengan tabungan atau investasi pribadi. Cek perkiraan saldomu secara berkala.
Mulai dari satu angka: target pensiunmu
Menghitung dana pensiun bisa dimulai dengan empat langkah: perkirakan pengeluaran saat pensiun, sesuaikan dengan inflasi, kalikan dengan lama masa pensiun, lalu hitung setoran bulanannya. Mulai lebih awal membuat setoran jauh lebih ringan, dan menaikkannya sedikit demi sedikit setiap tahun membuatnya tetap realistis.
Kalau kamu ingin menyusun target pensiun dan rencana setorannya bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.