BPJS Ketenagakerjaan freelancer: program, iuran, cara daftar
Panduan BPJS Ketenagakerjaan freelancer lewat jalur bukan penerima upah: pilihan program, simulasi iuran, dan cara daftar mandiri. Cek langkahnya di sini.
Diterbitkan 29 Juli 2026
Waktu masih jadi karyawan, potongan BPJS Ketenagakerjaan muncul otomatis di slip gaji dan kamu jarang memikirkannya. Begitu memutuskan jadi freelancer, potongan itu hilang. Lalu muncul pertanyaan: kalau kecelakaan saat berangkat ketemu klien, siapa yang menanggung? Dan tabungan hari tua yang dulu rutin terisi, sekarang bagaimana?
Jawabannya ada di jalur BPJS Ketenagakerjaan freelancer, yang secara resmi disebut kepesertaan bukan penerima upah (BPU). Di catatan ini kami bahas program apa saja yang bisa kamu ikuti, simulasi iurannya, cara daftar mandiri, manfaat JHT untuk pekerja lepas, dan di mana posisinya dalam rencana keuanganmu.
Apa itu BPJS bukan penerima upah?
Peserta bukan penerima upah adalah orang yang bekerja atau berusaha secara mandiri, tanpa pemberi kerja yang membayar upah bulanan. Contohnya freelancer desain, penulis lepas, pengemudi ojek daring, pedagang, petani, sampai pemilik usaha kecil.
Bedanya dengan peserta penerima upah ada di dua hal. Pertama, kamu mendaftar dan membayar iuran sendiri, tidak ada kantor yang ikut menanggung. Kedua, besar iuran dihitung dari penghasilan yang kamu laporkan sendiri, bukan dari gaji di slip.
Program BPJS Ketenagakerjaan untuk freelancer
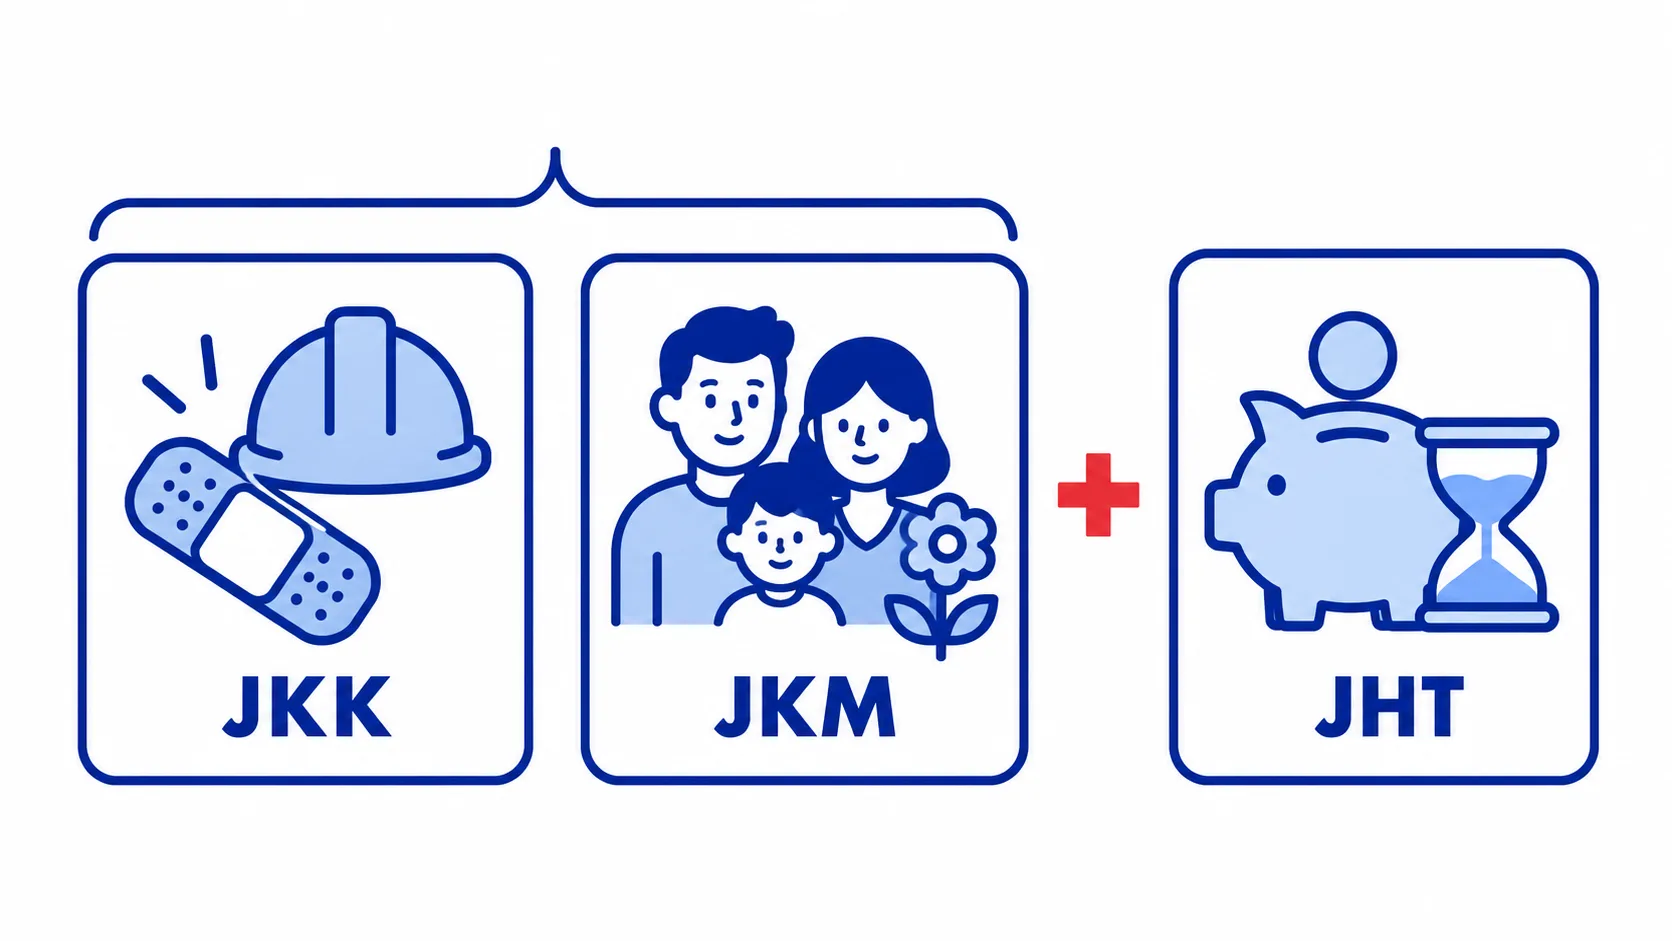
Peserta BPU bisa mengikuti tiga program. Dua program perlindungan biasanya diambil sebagai paket dasar, sedangkan JHT bisa ditambahkan sesuai kemampuan.
| Program | Melindungi dari | Iuran per bulan |
|---|---|---|
| Jaminan Kecelakaan Kerja (JKK) | Kecelakaan saat bekerja, termasuk perjalanan kerja | 1% dari penghasilan yang dilaporkan |
| Jaminan Kematian (JKM) | Meninggal bukan karena kecelakaan kerja | Rp6.800 |
| Jaminan Hari Tua (JHT) | Kebutuhan dana di usia tua | 2% dari penghasilan yang dilaporkan |
Jaminan Pensiun dan Jaminan Kehilangan Pekerjaan saat ini disediakan untuk peserta penerima upah, jadi tidak tersedia di jalur mandiri. BPJS Kesehatan juga program terpisah dengan pendaftaran sendiri.
Kenapa JKK relevan untuk freelancer yang kerjanya di depan laptop? Karena risiko kerja tidak hanya terjadi di pabrik. Perjalanan ke lokasi syuting, rapat di kantor klien, atau mengantar barang pesanan termasuk aktivitas kerja. Kalau terjadi kecelakaan di momen seperti itu, biaya pengobatan yang besar tidak perlu diambil dari dana darurat atau tabungan proyek berikutnya.
Berapa iuran BPJS Ketenagakerjaan mandiri per bulan?
Penghasilan yang kamu laporkan dimasukkan ke kelompok tertentu, lalu iuran dihitung dari angka dasar kelompok itu. Contohnya, penghasilan sampai Rp1.099.000 dihitung dengan dasar Rp1.000.000. Berikut simulasi untuk dua freelancer.
| Profil | Dasar penghasilan | JKK | JKM | JHT | Total per bulan |
|---|---|---|---|---|---|
| Rina, penulis lepas | Rp1.000.000 | Rp10.000 | Rp6.800 | Rp20.000 | Rp36.800 |
| Dimas, desainer | Rp3.000.000 | Rp30.000 | Rp6.800 | Rp60.000 | Rp96.800 |
Data simulasi, bukan hasil klien.
Kalau Rina hanya mengambil JKK dan JKM dulu, iurannya Rp16.800 per bulan, kurang dari harga dua gelas kopi kekinian. Tabel kelompok penghasilan yang berlaku bisa berubah, jadi cek angka resminya di situs BPJS Ketenagakerjaan sebelum membayar. Iuran bisa dibayar bulanan atau beberapa bulan sekaligus.
Penghasilan berapa yang sebaiknya dilaporkan?
Penghasilan freelancer jarang sama setiap bulan, jadi pakai angka yang mewakili kondisi normal, misalnya rata-rata penghasilan bersih enam bulan terakhir setelah dikurangi biaya kerja. Melaporkan angka terlalu rendah memang membuat iuran lebih ringan, tetapi dasar manfaat seperti santunan tidak bisa bekerja sementara juga ikut kecil. Sebaliknya, angka terlalu tinggi membuat iuran berat di bulan sepi proyek. Kamu bisa memperbarui angka ini ketika penghasilanmu sudah stabil di level baru, jadi tidak perlu menunggu angka sempurna untuk mulai.
Cara daftar BPJS Ketenagakerjaan mandiri
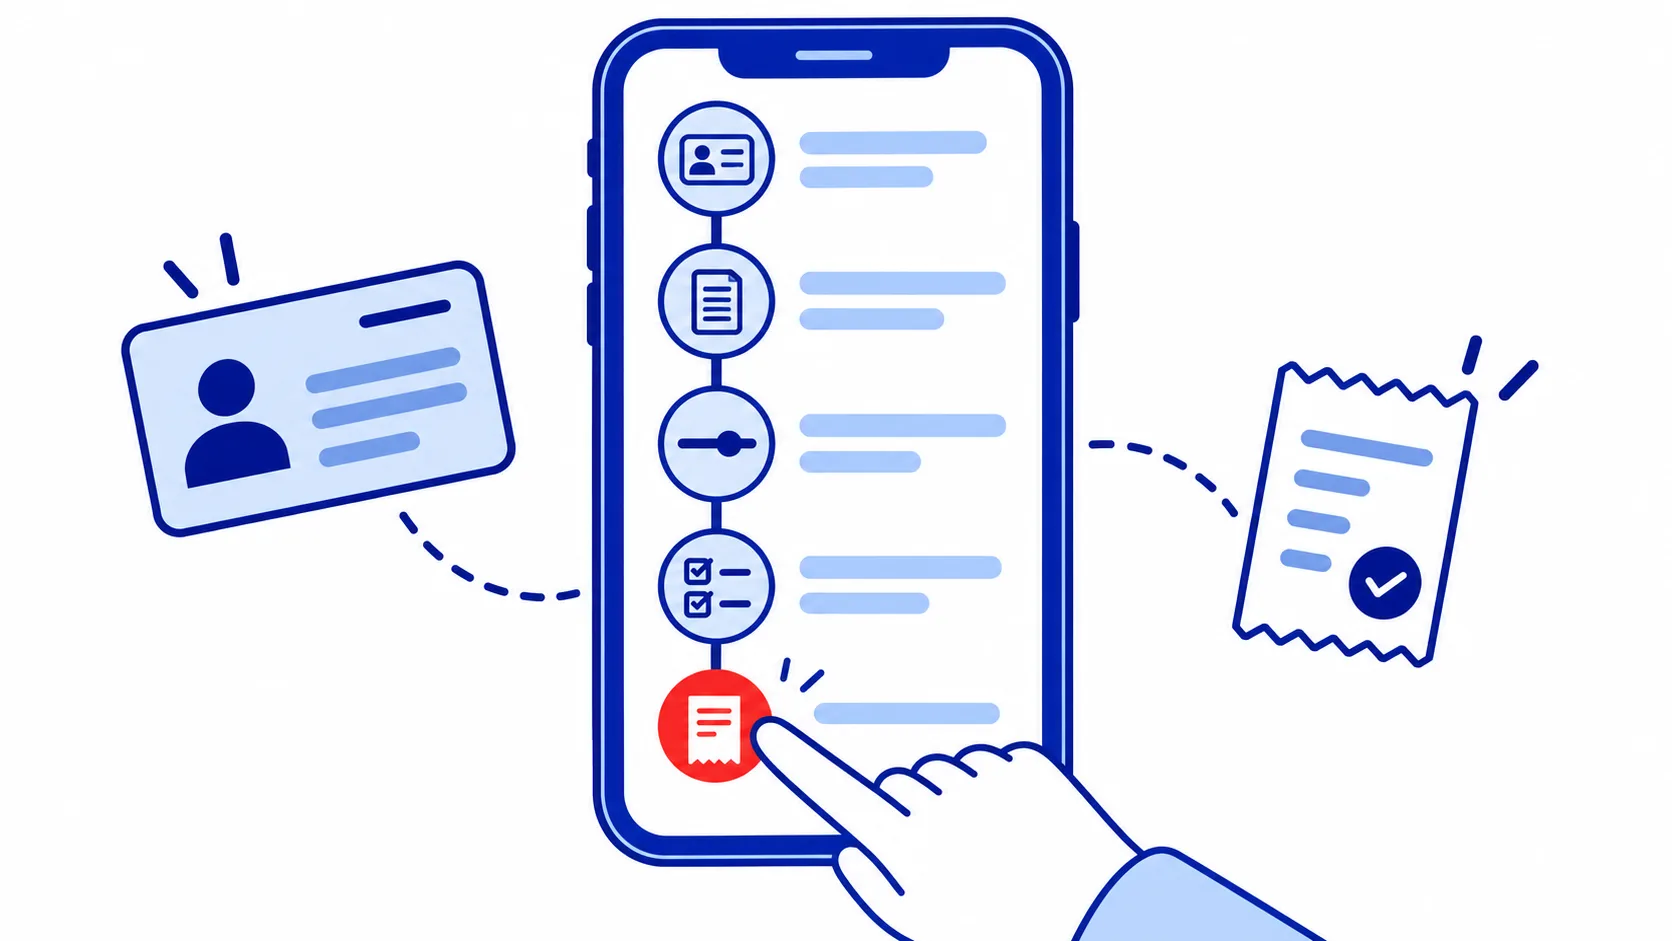
Pendaftaran bisa lewat aplikasi JMO, situs resmi BPJS Ketenagakerjaan, kantor cabang, atau agen dan mitra resmi yang ditunjuk. Langkah umumnya seperti ini:
- Siapkan data diri. NIK, nomor ponsel aktif, email, dan jenis pekerjaanmu.
- Pilih kepesertaan bukan penerima upah di kanal yang kamu pakai.
- Isi penghasilan per bulan secara jujur, karena angka ini menentukan iuran dan dasar manfaat.
- Pilih program, minimal JKK dan JKM, lalu tambahkan JHT kalau ingin.
- Bayar iuran pertama lewat kanal pembayaran resmi yang tersedia, lalu simpan nomor kepesertaan dan bukti bayarnya.
Kalau sebelumnya kamu karyawan, tanyakan ke petugas apakah kepesertaan lamamu bisa dilanjutkan sebagai peserta mandiri. Ini relevan juga kalau kamu sedang menyiapkan keuangan sebelum resign.
Manfaat JHT untuk pekerja lepas
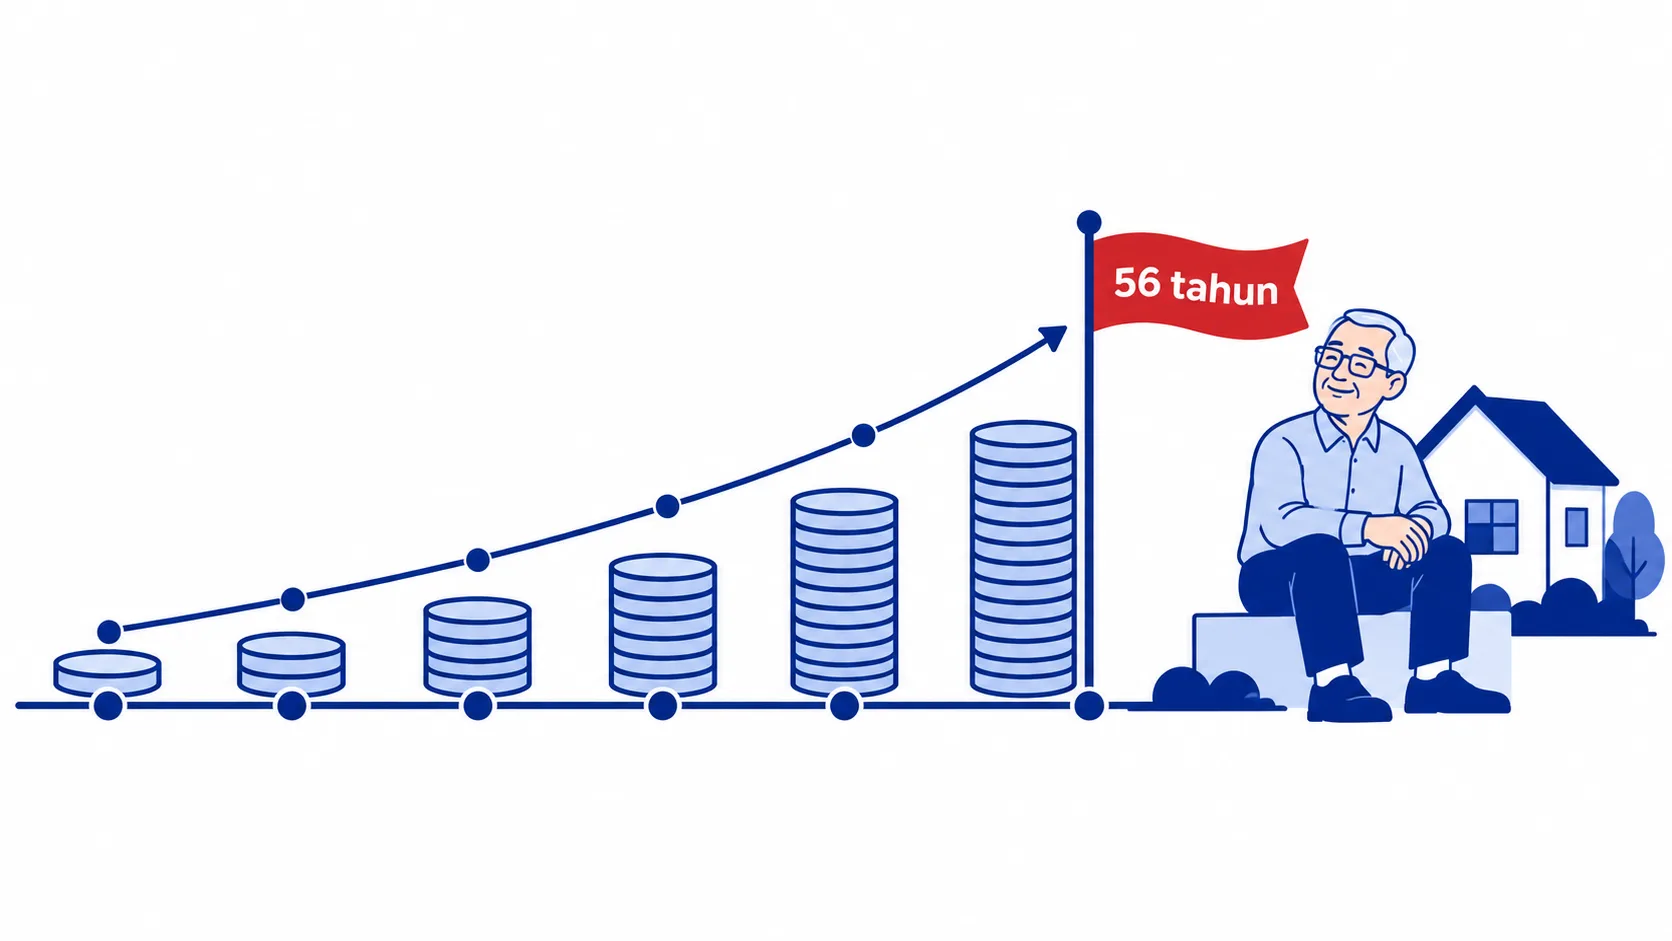
JHT bekerja seperti tabungan yang dikunci untuk masa depan. Saldonya berisi semua iuran yang kamu setor ditambah hasil pengembangannya. Dana ini bisa dicairkan penuh saat usia 56 tahun, cacat total tetap, atau meninggal dunia. Setelah menjadi peserta minimal 10 tahun, sebagian saldo juga bisa diambil, misalnya untuk kepemilikan rumah atau persiapan hari tua.
Sementara itu, JKK dan JKM memberi manfaat yang tidak bisa didapat dari tabungan biasa. JKK menanggung pengobatan dan perawatan akibat kecelakaan kerja sesuai kebutuhan medis, plus santunan bila kamu sementara tidak bisa bekerja. JKM memberi santunan untuk ahli waris, dan ada beasiswa untuk dua anak dengan syarat masa iuran tertentu. Syarat manfaat JKM untuk peserta mandiri diperketat sejak 2025, jadi baca ketentuannya saat mendaftar.
Posisinya dalam rencana keuangan freelancer
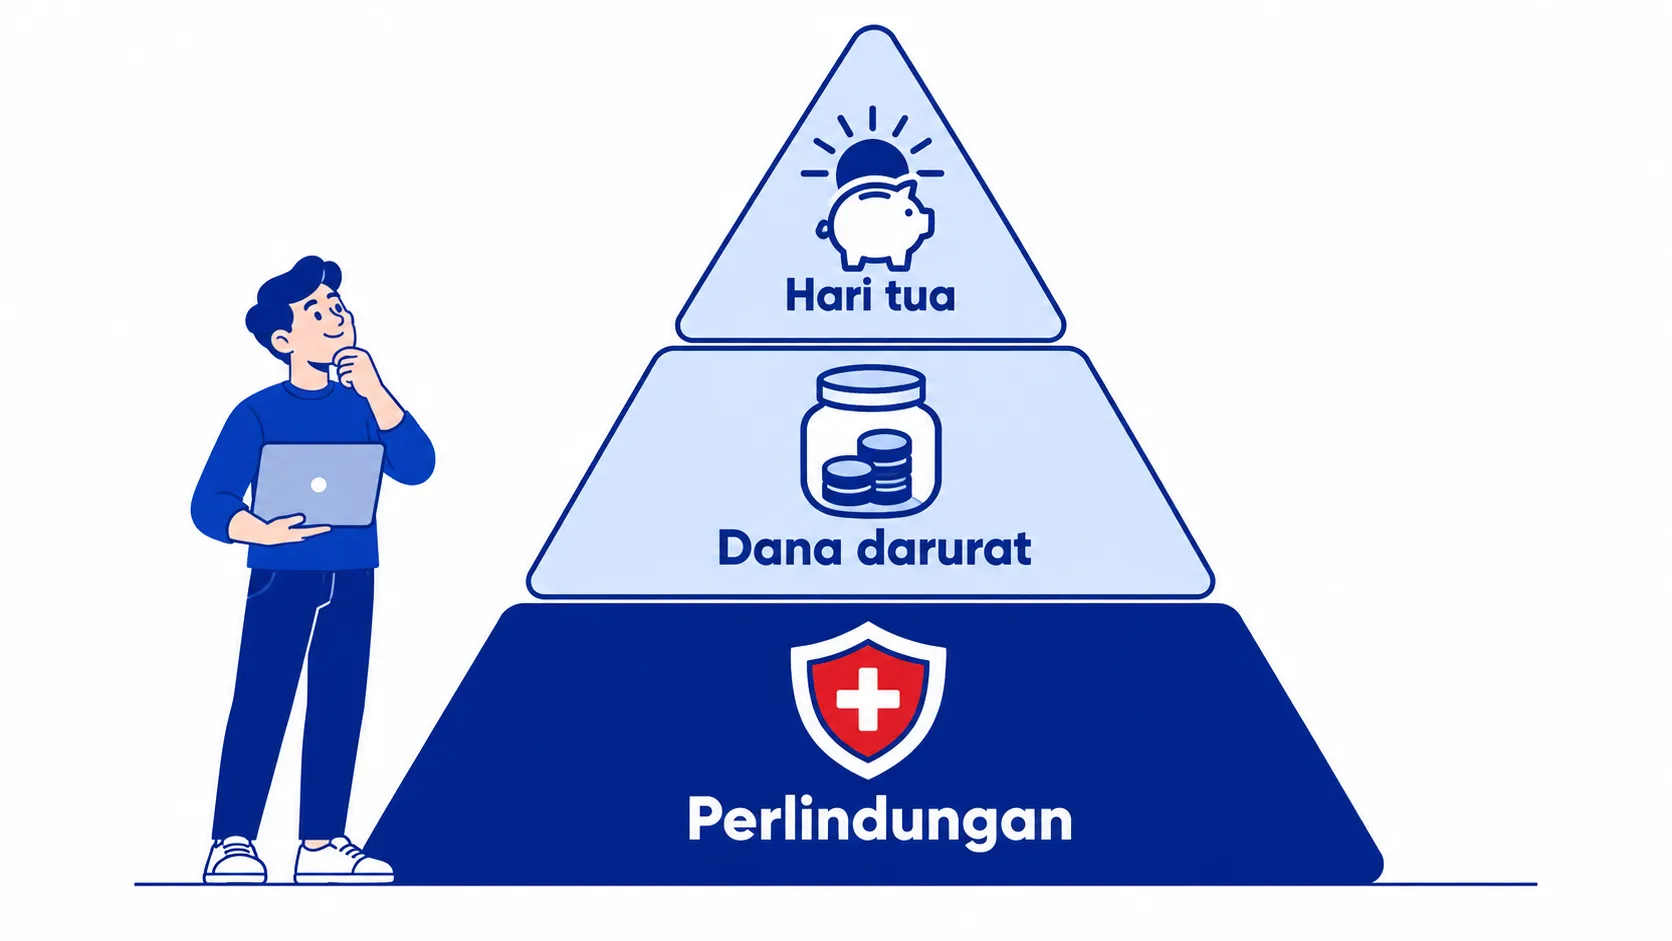
BPJS Ketenagakerjaan bukan pengganti semua rencana keuangan, tetapi lapisan dasar yang murah. Urutan yang masuk akal untuk freelancer kira-kira begini:
- Perlindungan dasar dulu. JKK dan JKM iurannya kecil, manfaatnya besar saat risiko terjadi.
- Dana darurat. Penghasilan freelancer naik-turun, jadi cadangan 6–12 bulan pengeluaran tetap prioritas. Hitungannya ada di cara menghitung dana darurat.
- Tabungan hari tua. JHT bisa jadi fondasi, tapi biasanya belum cukup sendirian. Lengkapi dengan rencana yang dihitung di cara menghitung dana pensiun.
Supaya iuran tidak terlewat di bulan sepi proyek, masukkan iuran BPJS sebagai pos tetap dalam sistem gaji bulananmu. Caranya kami bahas di cara mengatur keuangan freelancer.
Pertanyaan yang sering muncul
Apakah freelancer bisa ikut BPJS Ketenagakerjaan?
Bisa, lewat kepesertaan bukan penerima upah. Kamu mendaftar sendiri, melaporkan penghasilan bulanan, lalu membayar iuran untuk program yang dipilih, minimal JKK dan JKM.
Berapa iuran BPJS Ketenagakerjaan bukan penerima upah?
JKK 1% dan JHT 2% dari dasar penghasilan yang dilaporkan, sedangkan JKM Rp6.800 per bulan. Untuk dasar penghasilan Rp1.000.000, totalnya Rp36.800 kalau mengambil ketiga program. Cek tabel resmi terbaru sebelum membayar.
Apa yang terjadi kalau iuran BPU telat dibayar?
Kepesertaan bisa tidak aktif dan perlindungan tidak berlaku selama iuran menunggak. Supaya aman, atur pengingat bulanan atau bayar beberapa bulan sekaligus saat sedang ada pemasukan besar.
Mulai dari perlindungan dasar
BPJS Ketenagakerjaan untuk freelancer lewat jalur bukan penerima upah memberi tiga pilihan: JKK, JKM, dan JHT. Iurannya dihitung dari penghasilan yang kamu laporkan, pendaftarannya bisa dari ponsel, dan perlindungan dasarnya bisa dimulai dengan biaya yang sangat terjangkau. Ketentuan bisa berubah, jadi selalu cek informasi resmi BPJS Ketenagakerjaan.
Kalau kamu ingin menyusun rencana keuangan freelancer yang utuh, dari perlindungan sampai hari tua, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.