Bu Sri baru saja menerima laporan bulanan dari admin keuangan usaha kateringnya. Di sana tertulis “piutang Rp12 juta”, “ekuitas naik”, dan “beban operasional”. Ia mengangguk-angguk, tetapi dalam hati bertanya: piutang itu sudah jadi uang atau belum? Kalau laba naik, kenapa saldo rekening malah turun?
Kamu tidak perlu menjadi akuntan untuk memahami laporan usahamu sendiri. Cukup kuasai akuntansi dasar: beberapa istilah kunci, satu persamaan, dan cara kerja debit kredit. Di catatan ini kami jelaskan semuanya dengan contoh sehari-hari, supaya laporan keuangan berubah dari deretan angka asing menjadi cerita tentang kondisi usahamu.
Akuntansi dasar: bahasa untuk membaca kondisi usaha
Akuntansi adalah cara mencatat, mengelompokkan, dan merangkum transaksi usaha menjadi laporan. Ibaratnya bahasa: transaksi adalah kata-kata, jurnal adalah kalimat, dan laporan keuangan adalah ceritanya.
Untuk pemilik usaha kecil, ada tiga laporan yang paling sering dipakai:
| Laporan | Menjawab pertanyaan | Isinya |
|---|---|---|
| Laba rugi | Usahaku untung atau rugi? | Pendapatan dikurangi beban dalam satu periode |
| Neraca | Apa yang dimiliki dan apa yang menjadi utang? | Aset, liabilitas, dan ekuitas pada satu tanggal |
| Arus kas | Uangnya datang dari mana dan pergi ke mana? | Kas masuk dan kas keluar dalam satu periode |
Gambaran utuh ketiganya kami bahas di catatan laporan keuangan UMKM. Di sini kita fokus pada fondasinya.
Persamaan dasar akuntansi
Semua pencatatan akuntansi berdiri di atas satu persamaan:
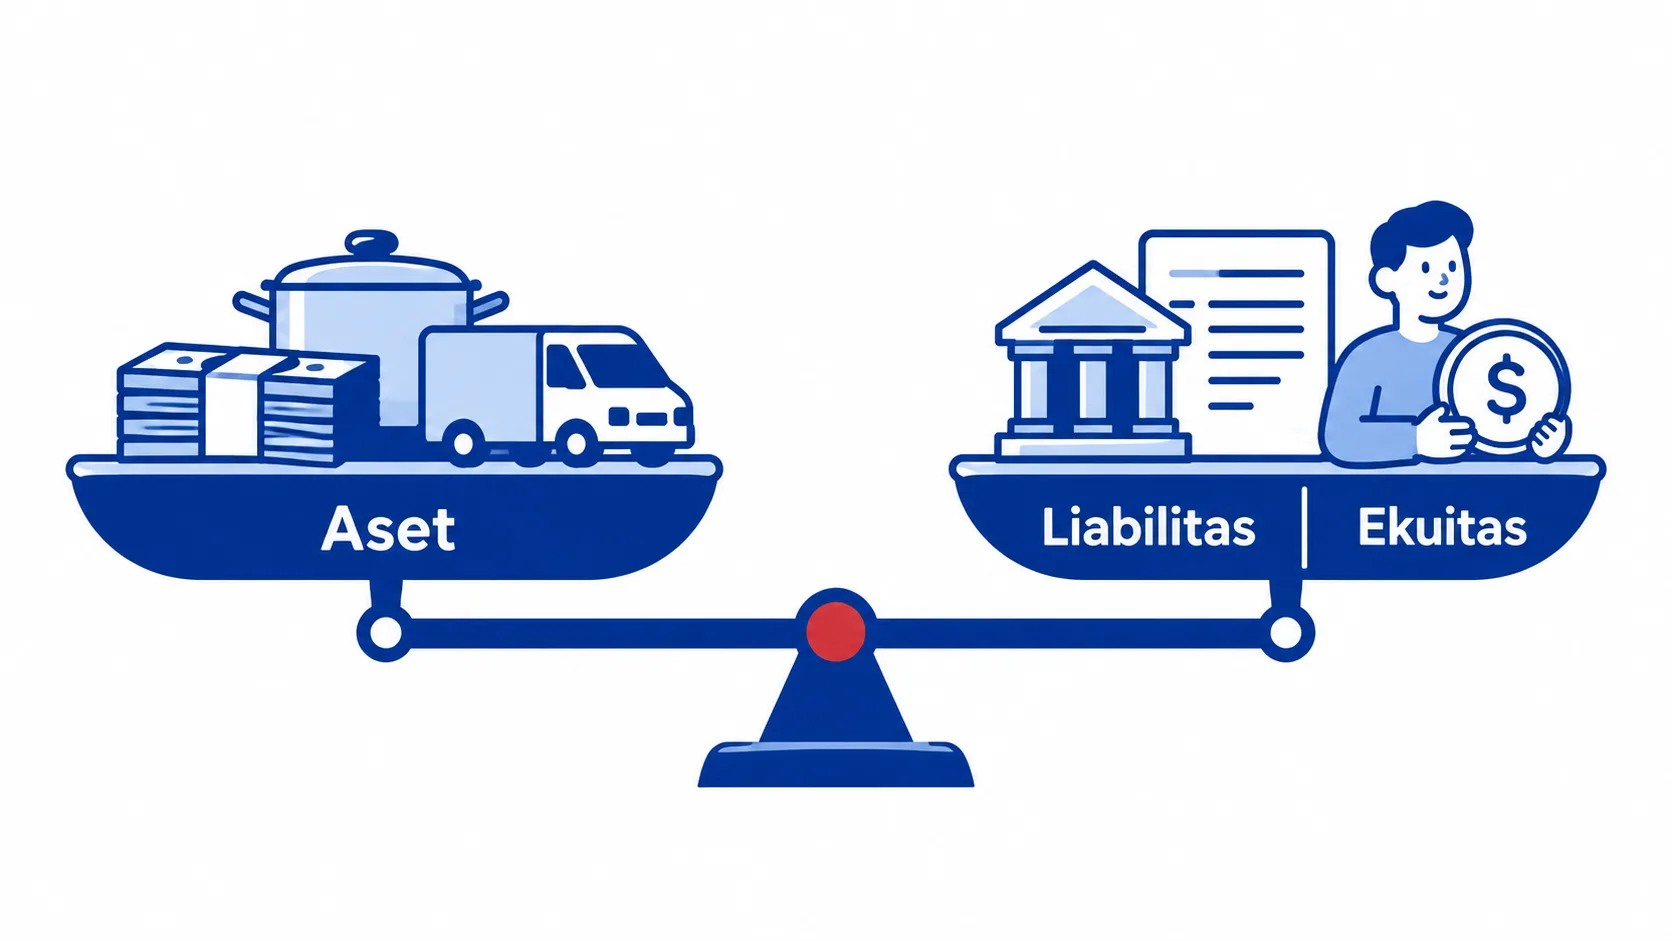
Aset = Liabilitas + Ekuitas
Artinya, semua yang dimiliki usaha (aset) pasti dibiayai dari dua sumber: uang pinjaman (liabilitas) atau uang pemilik (ekuitas). Persamaan ini selalu seimbang, apa pun transaksinya.
Contohnya, Bu Sri memulai usaha katering. Lihat bagaimana setiap transaksi menjaga kedua sisi tetap sama.
| Transaksi | Aset | Liabilitas | Ekuitas |
|---|---|---|---|
| Setor modal pribadi Rp20.000.000 ke rekening usaha | Rp20.000.000 | Rp0 | Rp20.000.000 |
| Pinjam Rp10.000.000 dari bank | Rp30.000.000 | Rp10.000.000 | Rp20.000.000 |
| Beli peralatan masak Rp18.000.000 tunai | Rp30.000.000 | Rp10.000.000 | Rp20.000.000 |
| Untung bulan pertama Rp4.000.000 | Rp34.000.000 | Rp10.000.000 | Rp24.000.000 |
Data simulasi, bukan hasil klien.
Membeli peralatan tidak mengubah total aset, hanya memindahkan bentuknya dari kas menjadi peralatan. Sementara laba menambah aset sekaligus ekuitas, karena keuntungan pada akhirnya milik pemilik.
Istilah akuntansi untuk pemilik usaha
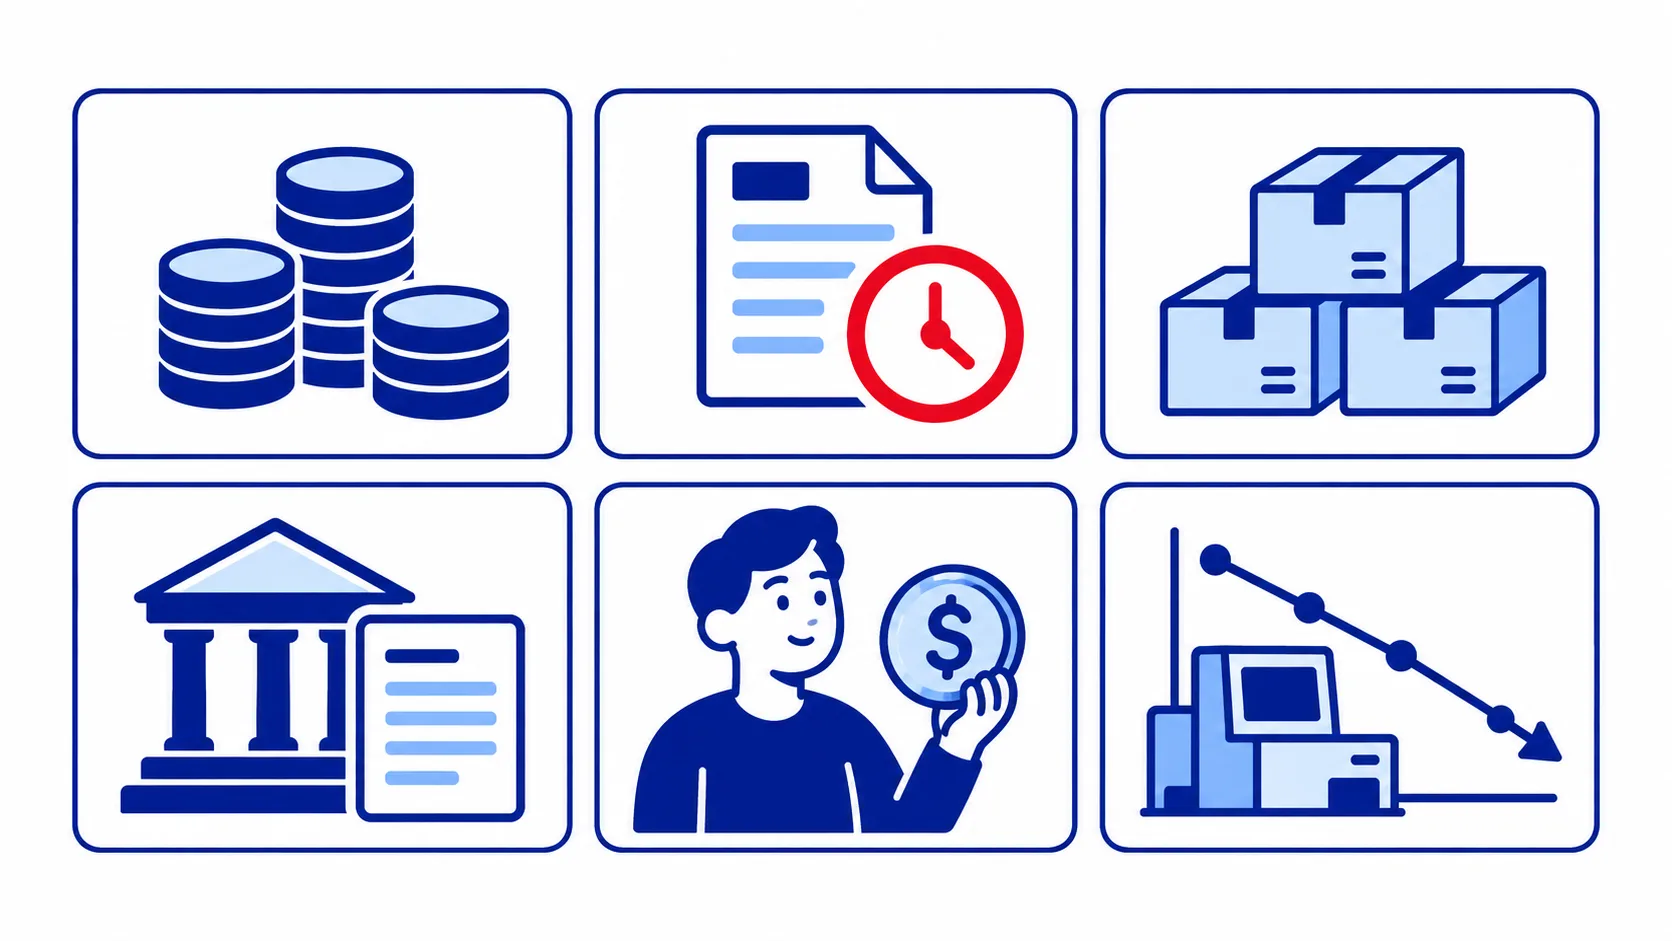
Berikut kamus singkat istilah yang paling sering muncul di laporan usaha kecil, lengkap dengan contoh dari usaha katering Bu Sri.
| Istilah | Arti sederhana | Contoh |
|---|---|---|
| Aset | Semua yang dimiliki usaha dan punya nilai | Kas, peralatan masak, mobil pengantar |
| Kas | Uang tunai dan saldo rekening usaha | Saldo rekening usaha |
| Piutang | Hak menagih uang dari pelanggan | Pesanan kantor yang dibayar bulan depan |
| Persediaan | Barang atau bahan yang belum terpakai atau terjual | Beras, minyak, kemasan di gudang |
| Liabilitas | Utang yang perlu dibayar | Pinjaman bank, tagihan pemasok |
| Utang usaha | Tagihan pemasok yang belum dibayar | Bahan dari pemasok dengan termin 14 hari |
| Ekuitas | Bagian milik pemilik | Modal awal ditambah laba yang ditahan |
| Prive | Uang usaha yang diambil pemilik untuk pribadi | Ambil Rp2.000.000 untuk belanja rumah |
| Pendapatan | Nilai penjualan barang atau jasa | Pesanan nasi kotak |
| Beban | Biaya untuk menjalankan usaha | Gaji juru masak, gas, listrik |
| Penyusutan | Pembagian harga aset ke beberapa tahun | Peralatan Rp18 juta dibagi umur pakainya |
| Laba bersih | Pendapatan dikurangi semua beban | Sisa setelah semua biaya |
Dua istilah yang paling sering membingungkan adalah piutang dan laba. Piutang sudah dihitung sebagai pendapatan, tetapi uangnya belum masuk. Karena itu, laba bisa naik sementara saldo rekening turun, persis seperti yang dialami Bu Sri.
Debit kredit untuk pemula
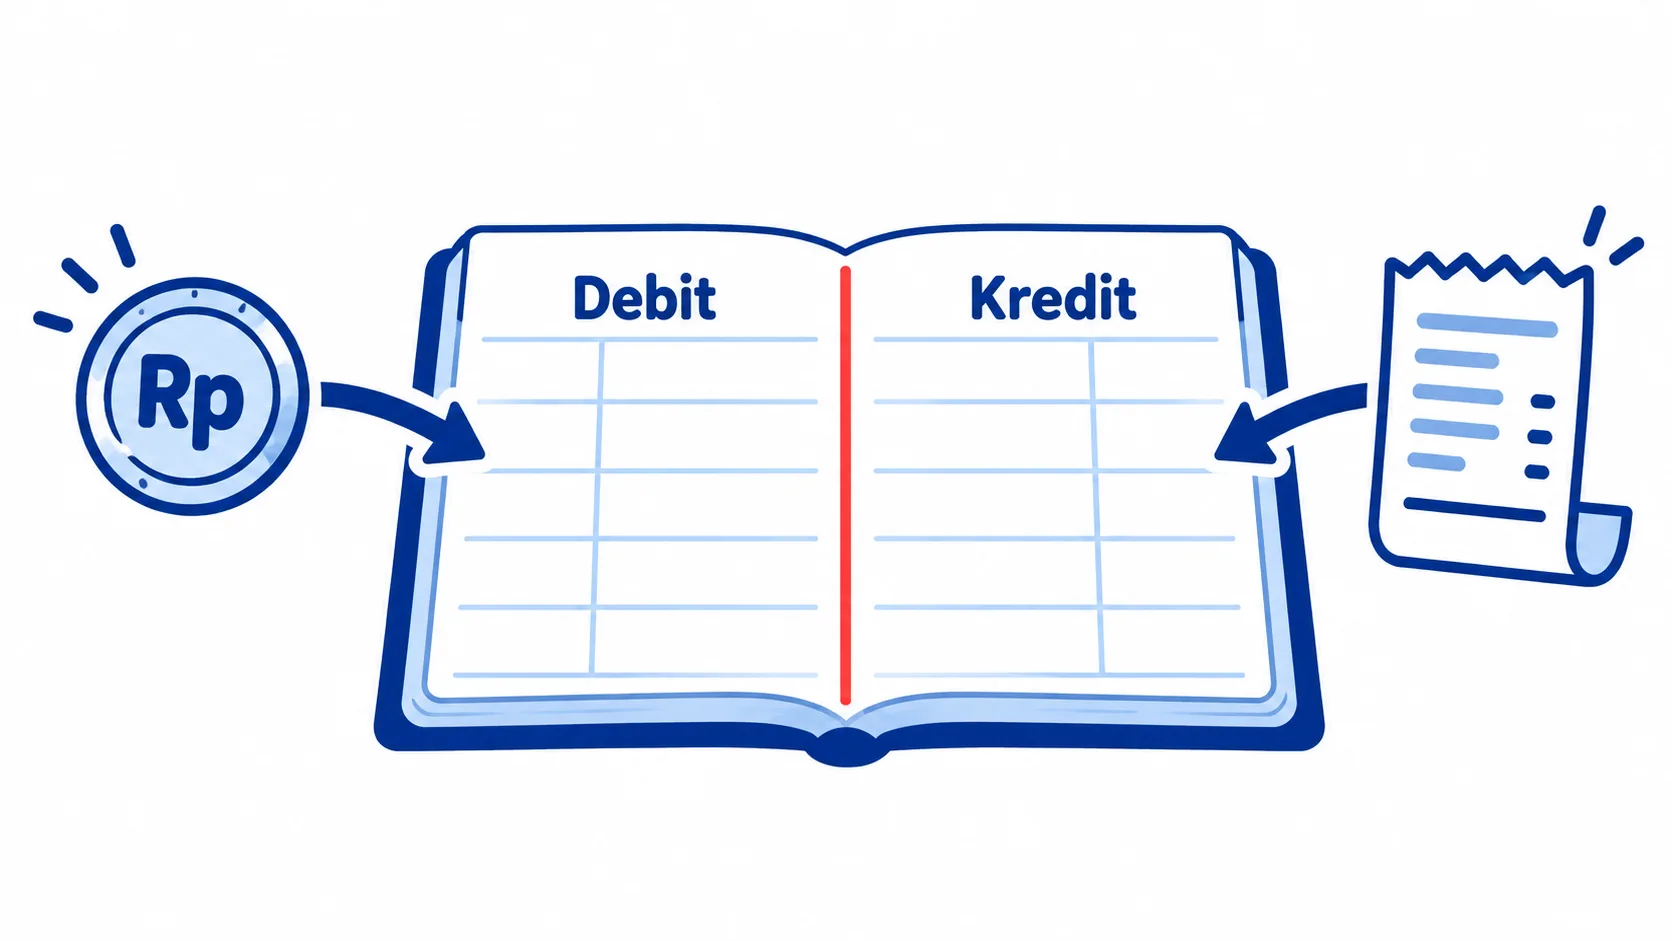
Debit dan kredit sering disangka “tambah” dan “kurang”. Sebenarnya keduanya hanya nama kolom: debit adalah kolom kiri, kredit adalah kolom kanan. Setiap transaksi dicatat minimal di dua akun, satu di debit dan satu di kredit, dengan jumlah yang sama. Inilah yang disebut pencatatan berpasangan.
Apakah debit menambah atau mengurangi, tergantung jenis akunnya:
| Jenis akun | Bertambah di | Berkurang di |
|---|---|---|
| Aset | Debit | Kredit |
| Beban | Debit | Kredit |
| Liabilitas | Kredit | Debit |
| Ekuitas | Kredit | Debit |
| Pendapatan | Kredit | Debit |
Satu sumber kebingungan datang dari mutasi rekening. Saat bank menulis “kredit” untuk uang masuk, itu dari sudut pandang buku bank, karena bagi bank saldomu adalah utang mereka kepadamu. Di buku usahamu, uang masuk ke rekening justru dicatat di debit kas.
Berikut tiga transaksi Bu Sri dalam bentuk jurnal sederhana:
| Transaksi | Debit | Kredit | Jumlah |
|---|---|---|---|
| Jual nasi kotak tunai | Kas | Pendapatan | Rp3.000.000 |
| Beli bahan masak tunai | Beban bahan | Kas | Rp1.200.000 |
| Kirim pesanan kantor, dibayar bulan depan | Piutang | Pendapatan | Rp5.000.000 |
Data simulasi, bukan hasil klien.
Dari transaksi ke laporan
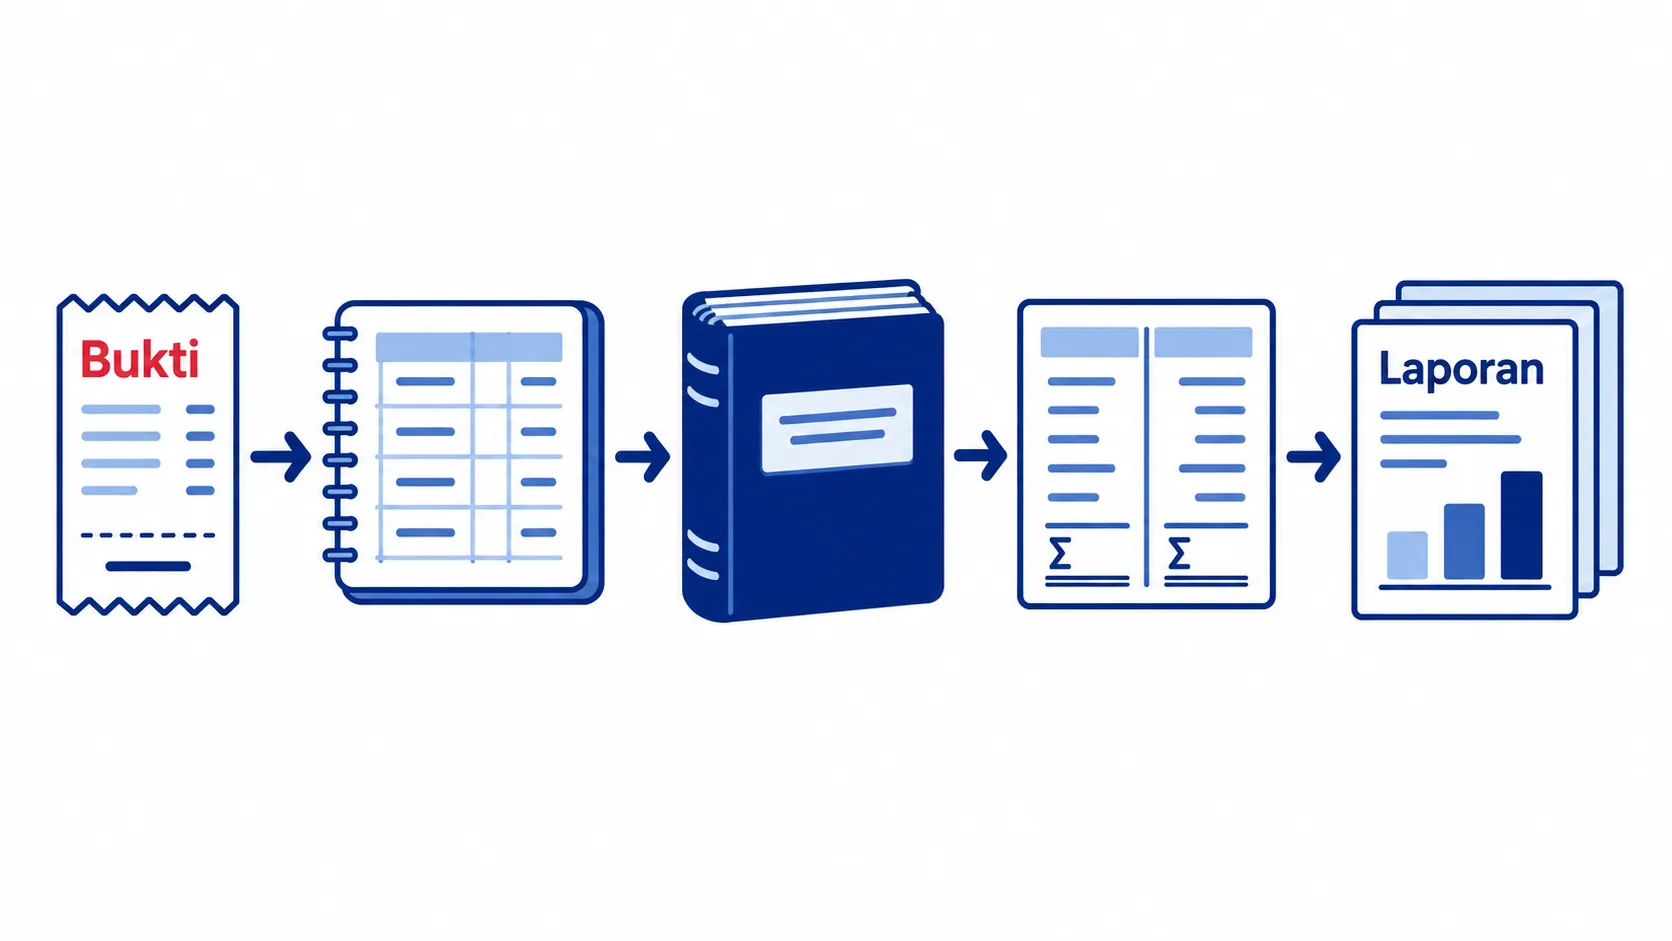
Setelah paham istilah dan debit kredit, alurnya jadi mudah diikuti:
- Bukti transaksi. Nota, invoice, struk, atau bukti transfer.
- Jurnal. Setiap transaksi dicatat di debit dan kredit.
- Buku besar. Jurnal dikelompokkan per akun, misalnya semua transaksi kas di satu tempat.
- Neraca saldo. Saldo semua akun dicek, total debit harus sama dengan total kredit.
- Laporan keuangan. Laba rugi, neraca, dan arus kas disusun dari saldo tersebut.
Untuk usaha kecil, langkah 2 sampai 5 sering sudah dikerjakan otomatis oleh aplikasi pembukuan atau spreadsheet yang rapi. Tugasmu yang paling penting ada di langkah pertama: memastikan setiap transaksi punya bukti dan tercatat. Kalau kamu baru mulai, ikuti panduan cara membuat pembukuan sederhana.
Ada satu keputusan lagi: kapan transaksi dicatat, saat uang berpindah atau saat transaksinya terjadi. Pesanan kantor Bu Sri tadi dicatat sebagai pendapatan saat dikirim, walaupun uangnya baru masuk bulan depan. Perbedaan dua cara ini kami bahas di basis kas dan akrual.
Cukup tiga pertanyaan setiap bulan
Sebagai pemilik, kamu tidak perlu menyusun jurnal sendiri. Yang penting, kamu bisa membaca hasilnya dan bertanya hal yang tepat. Setiap kali laporan bulanan datang, coba jawab tiga pertanyaan ini:
- Labanya berapa, dan dari mana? Lihat laba rugi, bandingkan dengan bulan lalu.
- Kasnya cukup untuk bulan depan? Lihat arus kas dan saldo kas.
- Apa yang dimiliki dan apa yang perlu dibayar? Lihat neraca sederhana, terutama piutang yang belum tertagih dan utang yang segera jatuh tempo.
Pertanyaan yang sering muncul
Apa itu persamaan dasar akuntansi?
Persamaan dasar akuntansi adalah aset sama dengan liabilitas ditambah ekuitas. Artinya, semua yang dimiliki usaha dibiayai dari utang atau dari uang pemilik. Setiap transaksi yang dicatat dengan benar akan menjaga kedua sisi persamaan ini tetap seimbang.
Debit itu bertambah atau berkurang?
Tergantung jenis akunnya. Untuk aset dan beban, debit berarti bertambah. Untuk liabilitas, ekuitas, dan pendapatan, debit berarti berkurang dan kredit berarti bertambah.
Kenapa laba naik tapi saldo rekening turun?
Biasanya karena sebagian pendapatan masih berupa piutang, ada pembelian aset atau stok, atau ada cicilan utang yang dibayar. Laba mengukur untung rugi, sementara saldo rekening mengukur uang yang benar-benar ada. Laporan arus kas membantu menjelaskan selisihnya.
Pelan-pelan, laporanmu jadi mudah dibaca
Akuntansi dasar untuk pemilik usaha cukup dimulai dari tiga hal: kamus istilah, persamaan aset sama dengan liabilitas ditambah ekuitas, dan debit kredit sebagai kolom kiri dan kanan. Dengan bekal itu, kamu bisa membaca laporan bulanan dan bertanya hal yang tepat ke tim atau pembukumu.
Kalau kamu ingin pembukuan usahamu dirapikan bareng sampai laporannya mudah dibaca, layanan keuangan Kancani bisa membantu. Atau mulai dengan ngobrol dengan kami.