Bulan Juni, usaha katering Bu Sari menerima pesanan besar dari sebuah kantor. Laporan yang dibuat akuntannya menunjukkan laba Rp5.500.000. Tapi saat Bu Sari membuka rekening usaha, saldonya justru turun Rp4.000.000 dibanding awal bulan. Jadi, sebenarnya bulan itu untung atau rugi?
Jawabannya: dua-duanya benar, tergantung cara mencatatnya. Di catatan ini kami bahas basis kas dan akrual dengan cara paling sederhana, yaitu mencatat satu transaksi yang sama dengan dua basis secara berdampingan. Setelah itu, kita lihat kenapa laba dan kas bisa berbeda, dan metode mana yang cocok untuk usaha kecil sepertimu.
Beda basis kas dan basis akrual
Perbedaannya ada pada kapan sebuah transaksi dicatat sebagai pendapatan atau beban.
| Aspek | Basis kas | Basis akrual |
|---|---|---|
| Pendapatan dicatat saat | Uang benar-benar diterima | Barang atau jasa sudah diserahkan |
| Beban dicatat saat | Uang benar-benar dibayar | Beban terjadi atau dipakai |
| Yang terlihat jelas | Posisi uang di tangan | Kinerja usaha di periode itu |
| Kelebihan | Sederhana, mudah dicocokkan dengan rekening | Laba lebih mencerminkan kenyataan |
| Keterbatasan | Laba bisa naik-turun tajam karena waktu bayar | Perlu mencatat piutang dan utang |
Dengan basis kas, buku catatanmu mirip mutasi rekening. Dengan basis akrual, kamu mencatat hak dan tanggungan yang sudah muncul, walaupun uangnya belum berpindah. Istilah seperti piutang, utang, dan beban dibahas lebih lengkap di catatan akuntansi dasar untuk pemula.
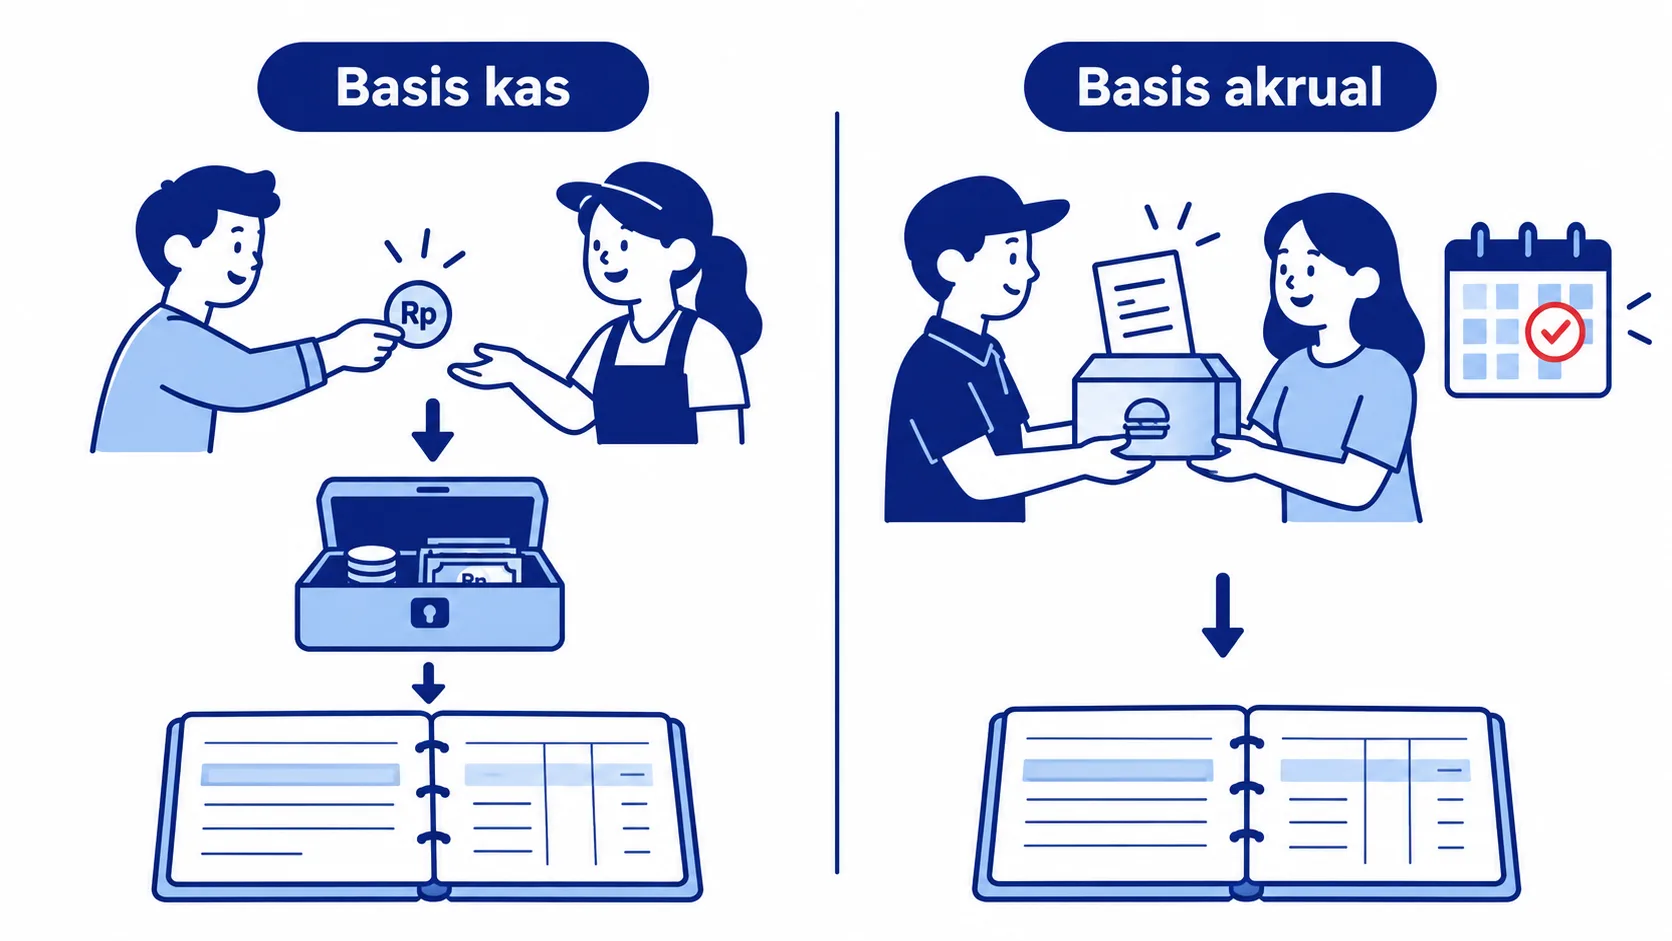
Satu transaksi, dua basis: contoh pencatatan akrual UMKM
Kita kembali ke Bu Sari. Berikut kejadian di bulan Juni dan Juli:
- 10 Juni: membeli bahan Rp4.000.000, dibayar tunai.
- 25 Juni: mengantar 200 kotak makanan ke kantor klien dan mengirim invoice Rp10.000.000 dengan tempo 20 hari.
- 30 Juni: tagihan listrik dapur bulan Juni Rp500.000 keluar, dibayar 5 Juli.
- 15 Juli: klien melunasi invoice Rp10.000.000.
Sekarang kita catat dengan dua basis, berdampingan:
| Bulan | Basis kas | Basis akrual |
|---|---|---|
| Juni: pendapatan | Rp0 | Rp10.000.000 |
| Juni: beban | Rp4.000.000 | Rp4.500.000 |
| Laba (rugi) Juni | (Rp4.000.000) | Rp5.500.000 |
| Juli: pendapatan | Rp10.000.000 | Rp0 |
| Juli: beban | Rp500.000 | Rp0 |
| Laba Juli | Rp9.500.000 | Rp0 |
| Total dua bulan | Rp5.500.000 | Rp5.500.000 |
Data simulasi, bukan hasil klien.
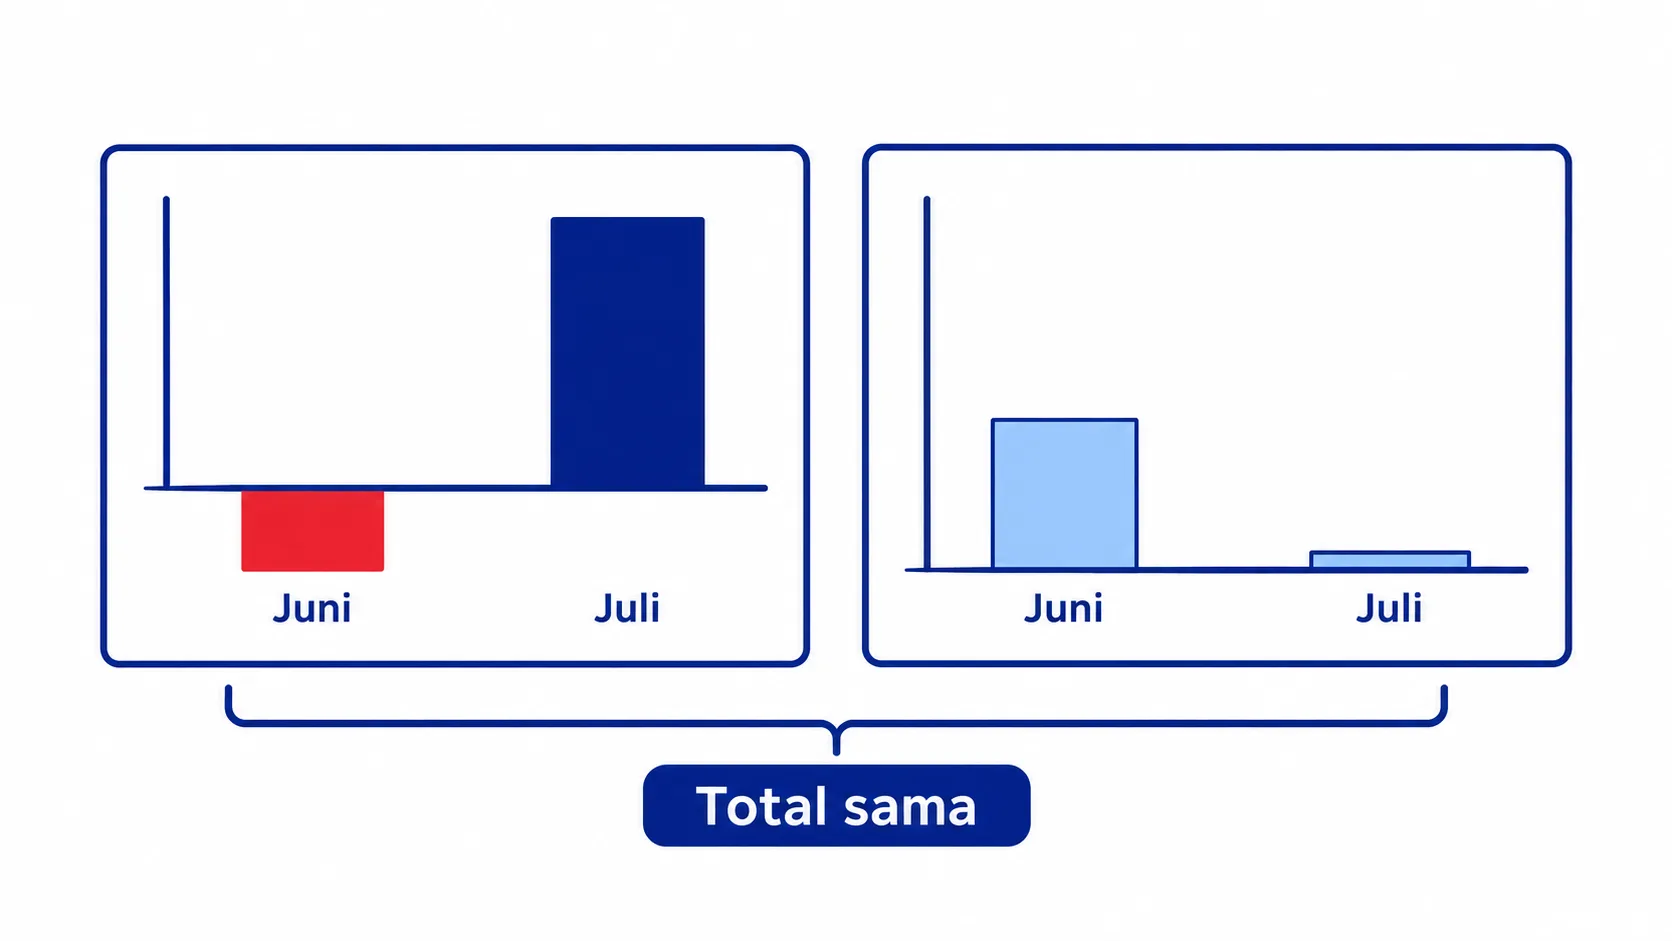
Perhatikan baris terakhir. Dalam jangka panjang, kedua basis menghasilkan total laba yang sama. Bedanya ada pada cerita per bulan. Basis kas membuat Juni terlihat rugi dan Juli sangat untung, padahal pekerjaan sebenarnya dilakukan di bulan Juni. Basis akrual menaruh pendapatan dan bebannya di bulan pekerjaan itu terjadi.
Dalam catatan akrual, invoice yang belum dibayar tercatat sebagai piutang Rp10.000.000 di akhir Juni, dan tagihan listrik sebagai utang Rp500.000. Keduanya baru “hilang” ketika uangnya berpindah di bulan Juli. Kalau ditulis dalam bentuk jurnal sederhana, pencatatan akrual untuk invoice tadi terlihat seperti ini:
| Tanggal | Akun | Debit | Kredit |
|---|---|---|---|
| 25 Juni | Piutang usaha | Rp10.000.000 | |
| Pendapatan | Rp10.000.000 | ||
| 15 Juli | Kas | Rp10.000.000 | |
| Piutang usaha | Rp10.000.000 |
Data simulasi, bukan hasil klien.
Pendapatan hanya dicatat sekali, di bulan Juni. Pelunasan di bulan Juli cukup memindahkan piutang menjadi kas, tanpa menambah pendapatan lagi.
Basis kas dan akrual: kenapa laba dan kas bisa berbeda
Kembali ke pertanyaan Bu Sari: laporan bilang untung Rp5.500.000, rekening bilang turun Rp4.000.000. Laporan laba rugi akrual menjawab “apakah usahaku menghasilkan nilai bulan ini?”, sedangkan rekening menjawab “berapa uang yang ada di tangan?”. Selisih keduanya biasanya datang dari:
- Piutang: penjualan sudah dicatat, tetapi uangnya belum masuk.
- Utang ke pemasok: bahan sudah dipakai, tetapi belum dibayar.
- Persediaan: uang sudah keluar untuk stok yang belum terjual.
- Pembelian peralatan: uang keluar sekaligus, tetapi bebannya dibagi beberapa tahun lewat penyusutan.
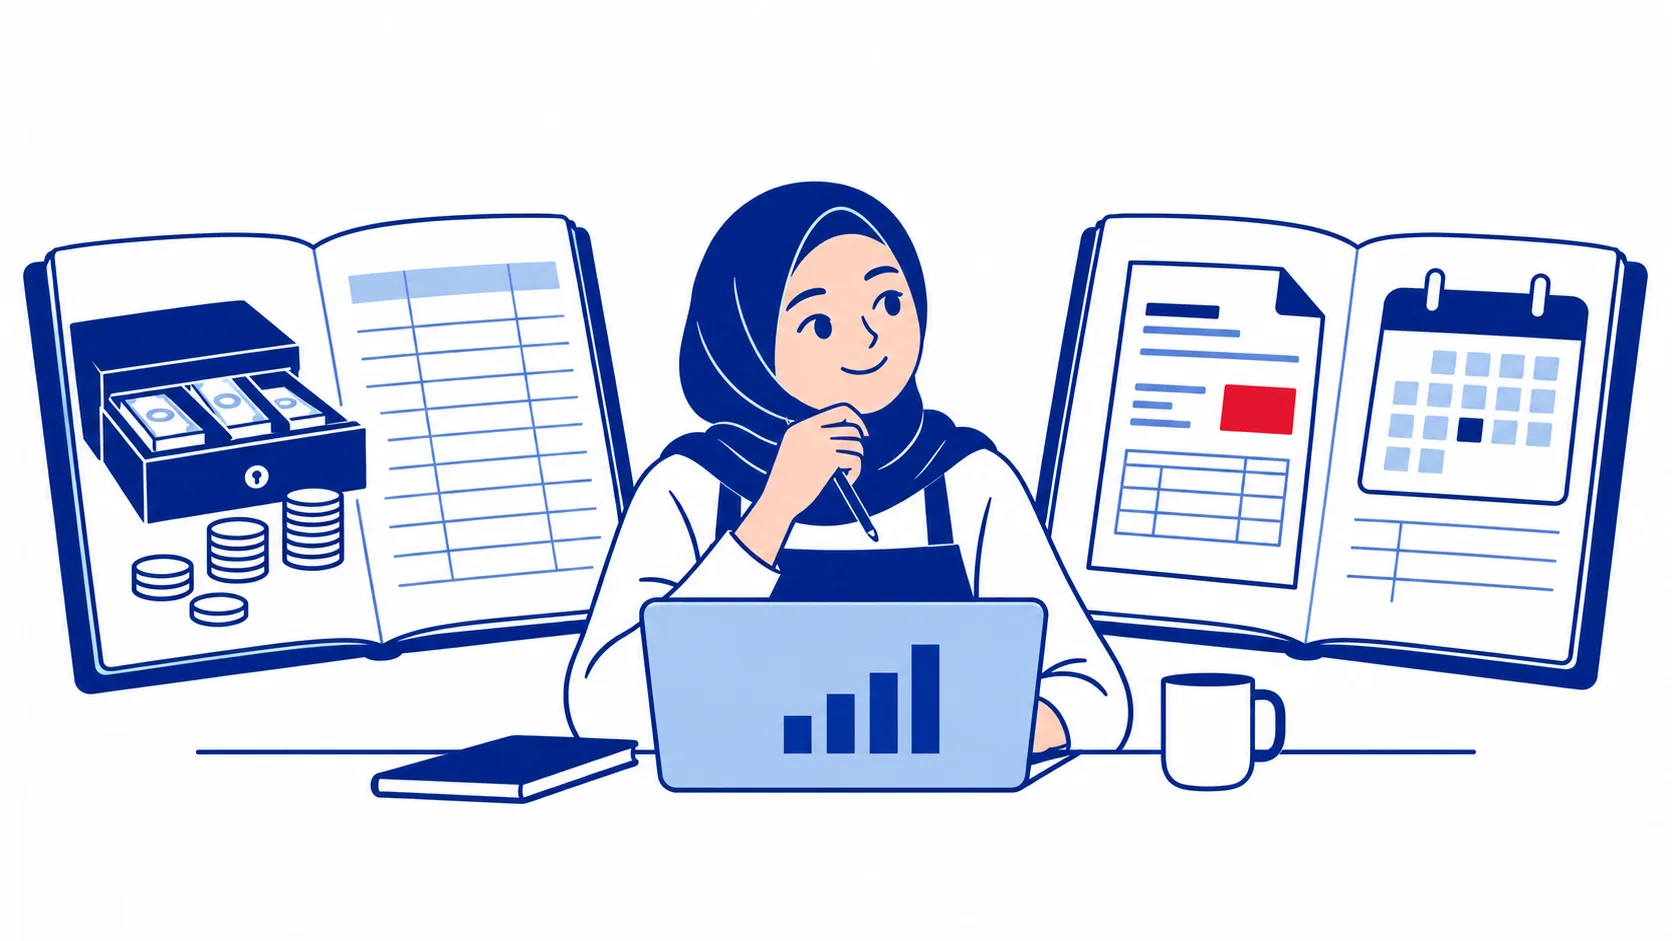
Karena itu, usaha yang laporannya untung tetap bisa kehabisan kas, terutama kalau piutangnya menumpuk. Untuk memantau keduanya, pakai dua laporan berdampingan: laporan laba rugi sederhana untuk kinerja, dan laporan arus kas untuk ketersediaan uang.
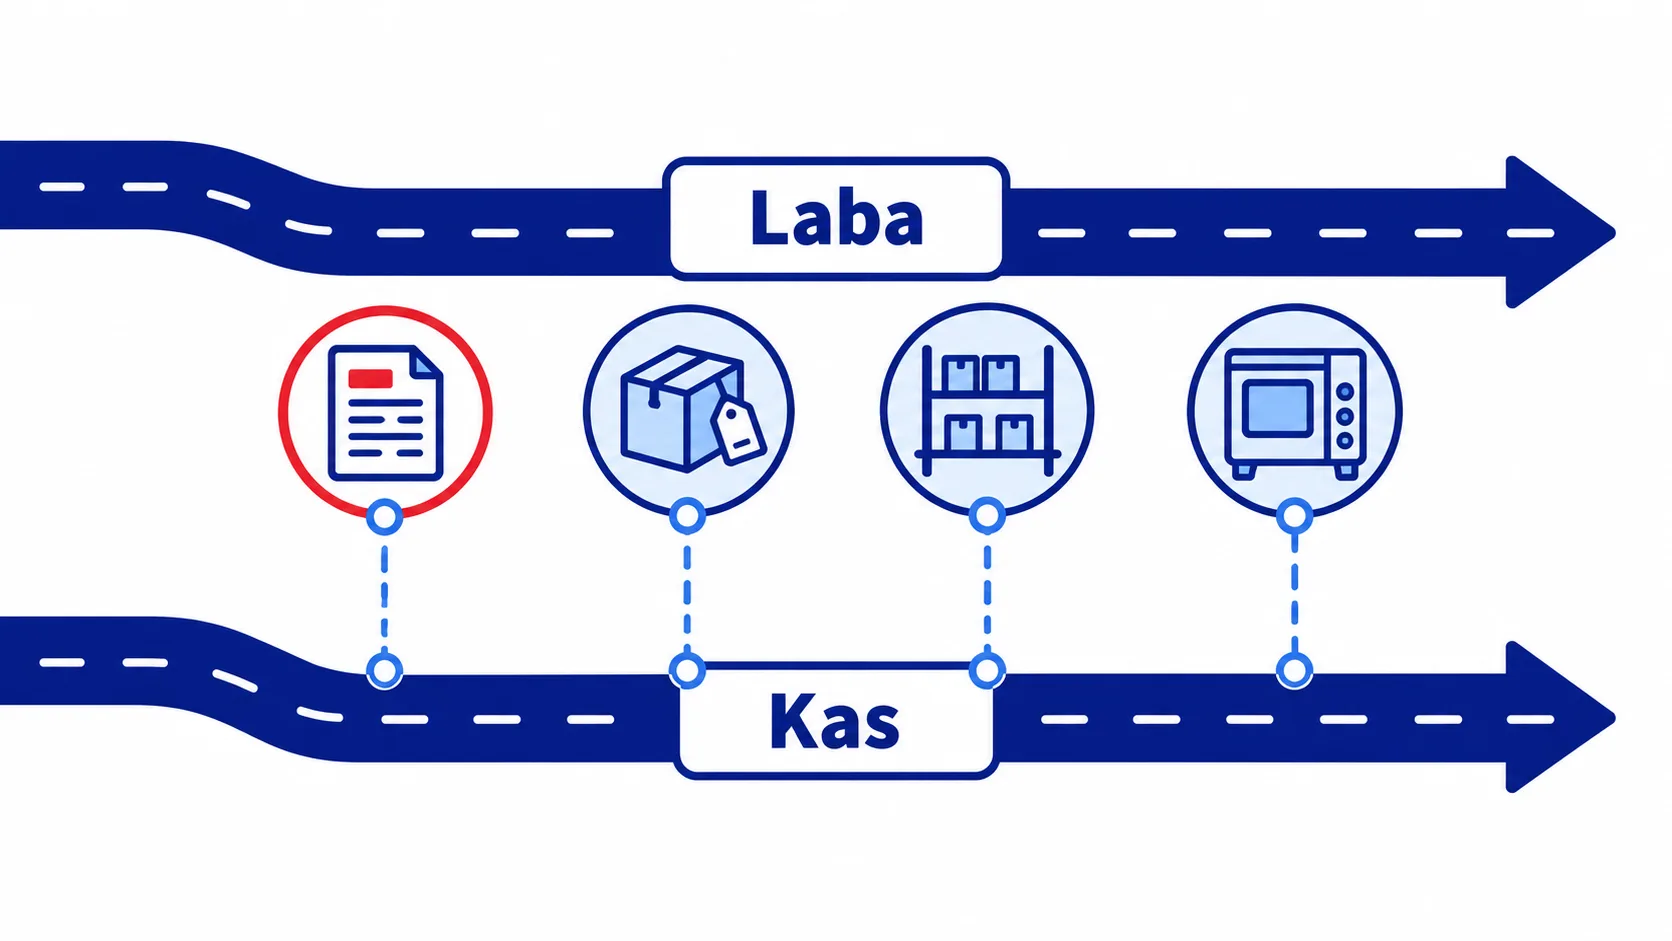
Kalau jarak terbesar ada di piutang, langkah paling berdampak biasanya ada di penagihan. Tips menagih dengan sopan tapi tegas ada di catatan cara menagih piutang.
Metode pencatatan yang cocok untuk usaha kecil
Tidak ada jawaban tunggal, tetapi kondisi usahamu bisa jadi penentu:
| Kondisi usaha | Pilihan yang masuk akal |
|---|---|
| Semua penjualan tunai, stok sedikit, belum ada karyawan | Basis kas sudah cukup untuk mulai |
| Ada penjualan tempo atau invoice ke klien | Mulai catat piutang (akrual sebagian) |
| Membeli bahan dari pemasok dengan tempo | Catat juga utang usaha |
| Stok banyak, punya peralatan bernilai besar | Akrual penuh |
| Butuh laporan keuangan untuk bank atau investor | Akrual penuh |
Standar akuntansi untuk entitas mikro, kecil, dan menengah (SAK EMKM) dari Ikatan Akuntan Indonesia juga memakai dasar akrual. Jadi, kalau suatu hari kamu perlu menyusun laporan keuangan formal, akrual adalah tujuan akhirnya.
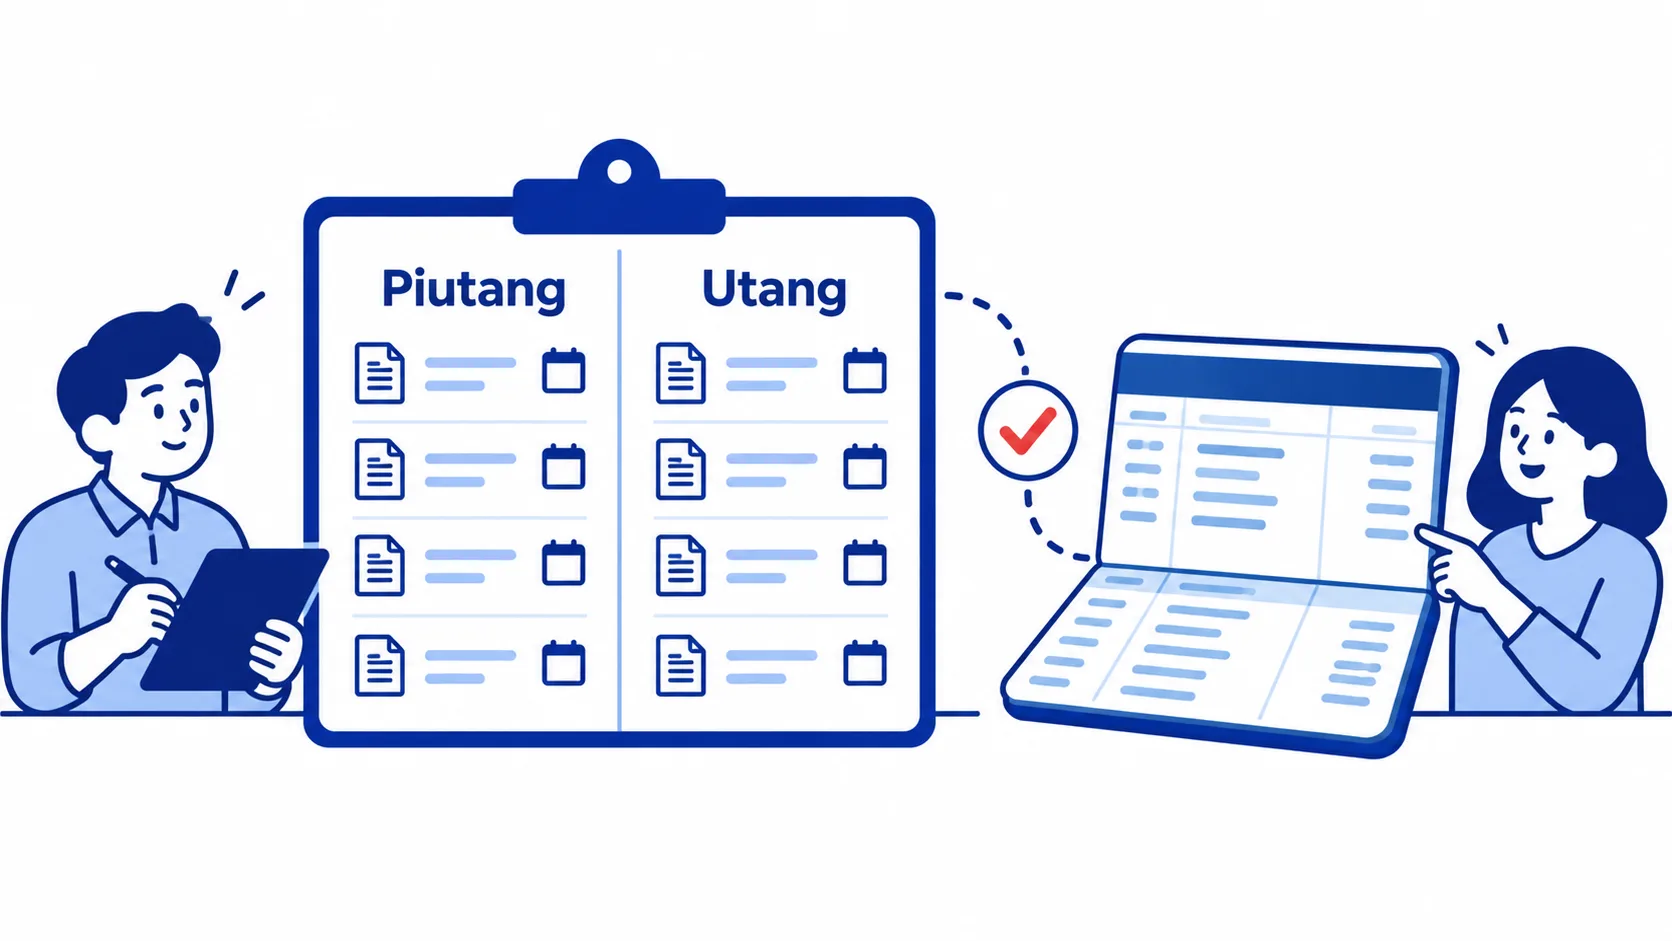
Banyak usaha kecil memulai dengan cara campuran yang realistis: mencatat kas harian seperti biasa, ditambah dua daftar sederhana, yaitu daftar piutang dan daftar utang. Dari tiga catatan itu, laporan akrual bisa disusun kapan pun dibutuhkan.
Langkah pindah dari basis kas ke akrual
- Buat daftar piutang. Catat nama klien, nomor invoice, nilai, tanggal kirim, dan jatuh tempo.
- Buat daftar utang. Catat nama pemasok, nilai tagihan, dan jatuh tempo.
- Catat penjualan saat invoice terbit, bukan saat uang masuk.
- Hitung stok di akhir bulan, supaya HPP mencerminkan barang yang benar-benar terjual.
- Cocokkan dengan rekening setiap bulan. Saldo kas tetap jadi pegangan bahwa catatanmu nyambung dengan kenyataan.
Pertanyaan yang sering muncul
Apakah UMKM harus memakai basis akrual?
Untuk pencatatan internal, kamu boleh mulai dari basis kas selama usahamu masih sederhana. Namun, kalau ada penjualan tempo, utang pemasok, atau kebutuhan laporan untuk bank, basis akrual memberi gambaran yang lebih akurat. Standar SAK EMKM pun memakai dasar akrual.
Mana yang lebih baik, basis kas atau akrual?
Keduanya punya fungsi berbeda. Basis kas unggul untuk memantau uang di tangan, sedangkan basis akrual unggul untuk menilai kinerja usaha per periode. Banyak pemilik usaha memakai keduanya: laporan laba rugi akrual dan laporan arus kas.
Apakah laporan arus kas sama dengan pembukuan basis kas?
Mirip, tetapi tidak sama. Laporan arus kas adalah ringkasan uang masuk dan keluar, dan bisa disusun dari pembukuan akrual. Pembukuan basis kas adalah cara mencatat seluruh transaksi hanya saat uang berpindah, termasuk saat menyusun laporan laba rugi.
Satu transaksi, dua cerita yang saling melengkapi
Basis kas dan akrual berbeda pada waktu pencatatan: kas mengikuti uang, akrual mengikuti kejadian. Dalam jangka panjang totalnya sama, tetapi akrual memperlihatkan kinerja per bulan dengan lebih jujur, sedangkan kas memperlihatkan napas usahamu. Usaha kecil bisa mulai dari kas harian ditambah daftar piutang dan utang.
Kalau kamu ingin merapikan sistem pencatatan supaya laporan laba rugi dan arus kasnya bisa dibaca berdampingan, layanan keuangan Kancani siap membantu. Atau ceritakan dulu kondisi usahamu lewat ngobrol dengan kami.