Bank meminta laporan keuangan saat kamu mengajukan pinjaman. Calon mitra menanyakan omzet dan laba tahun lalu. Bahkan untuk keputusan sehari-hari, misalnya menambah karyawan atau tidak, kamu butuh angka yang lebih dari sekadar perasaan “kayaknya lagi ramai”. Di titik ini, istilah laporan keuangan UMKM biasanya mulai terasa penting, sekaligus membingungkan.
Catatan ini adalah peta. Kami bahas jenis laporan keuangan yang dibutuhkan usaha kecil, urutan menyusunnya, bagaimana ketiganya saling terhubung, dan apa itu SAK EMKM. Cara membuat tiap laporan secara rinci ada di catatan terpisah yang kami tautkan di setiap bagian.
Apa itu laporan keuangan UMKM?
Laporan keuangan adalah ringkasan kondisi dan kinerja keuangan usahamu dalam periode tertentu. Bahan bakunya adalah catatan transaksi sehari-hari. Laporan ini merangkum ribuan baris catatan menjadi beberapa angka yang bisa dibaca dalam lima menit.
Pembacanya bukan hanya bank atau investor. Pembaca paling penting justru kamu sendiri. Laporan keuangan membantu menjawab pertanyaan yang sering mengganggu pemilik usaha: untung atau tidak, uangnya ke mana, dan seberapa kuat usaha ini kalau penjualan sedang turun.
Jenis laporan keuangan UMKM
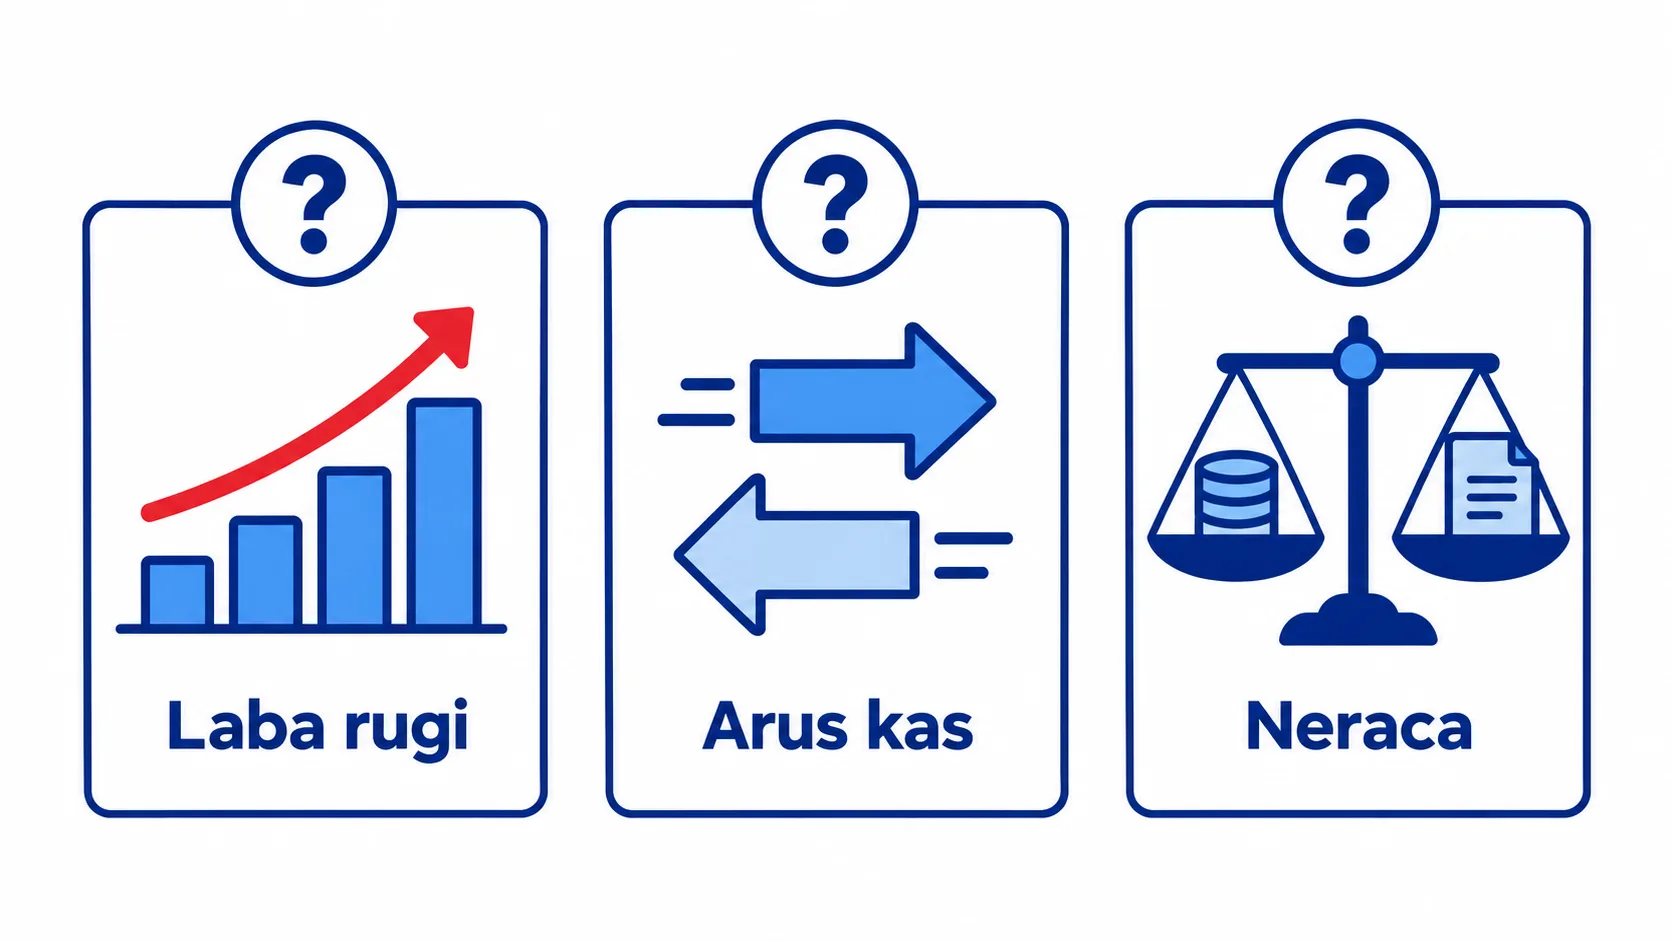
Untuk usaha kecil, ada tiga laporan inti dan satu pelengkap. Masing-masing menjawab pertanyaan yang berbeda.
| Laporan | Pertanyaan yang dijawab | Periode | Panduan |
|---|---|---|---|
| Laba rugi | Usaha ini untung atau rugi? | Selama satu periode | Laporan laba rugi sederhana |
| Arus kas | Uangnya masuk dari mana dan keluar ke mana? | Selama satu periode | Cara membuat laporan arus kas |
| Neraca (posisi keuangan) | Apa yang dimiliki dan apa yang masih diutang? | Per tanggal tertentu | Neraca sederhana |
| Catatan atas laporan | Penjelasan di balik angka | Menyertai laporan | Ditulis bersama neraca dan laba rugi |
Perhatikan kolom periode. Laba rugi dan arus kas seperti video, merekam kejadian sepanjang bulan atau tahun. Neraca seperti foto, memotret kondisi pada satu tanggal, misalnya 31 Desember.
Laporan keuangan sederhana untuk usaha kecil: urutan menyusunnya
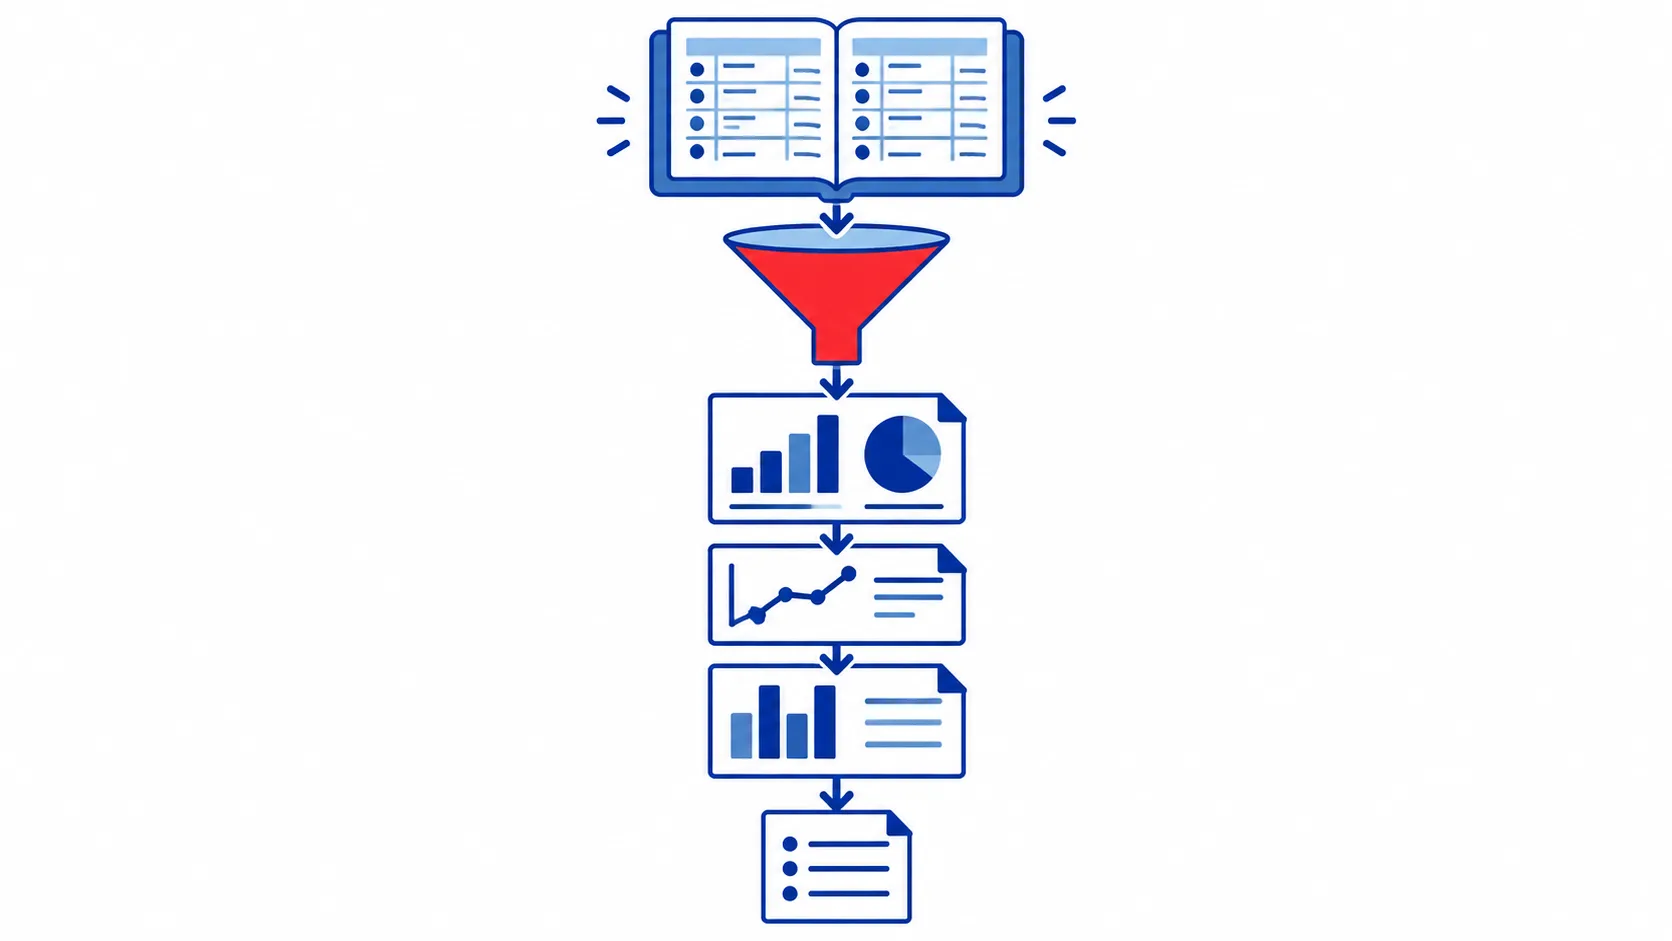
Ketiga laporan disusun dari sumber yang sama, dengan urutan yang memudahkan.
- Pembukuan harian. Semua transaksi tercatat dengan kategori yang konsisten. Kalau belum punya, mulai dari pembukuan sederhana dengan satu tabel buku kas.
- Laba rugi. Rangkum penjualan, HPP, dan biaya operasional untuk melihat laba bersih.
- Arus kas. Kelompokkan uang masuk dan keluar menjadi operasi, investasi, dan pendanaan.
- Neraca. Susun daftar aset, utang, dan modal pada tanggal akhir periode, lalu pastikan sisi kiri sama dengan sisi kanan.
- Catatan singkat. Tulis hal yang menjelaskan angka, misalnya pembelian alat besar atau pinjaman baru.
Kalau baru mulai, jangan langsung mengejar keempatnya. Laba rugi bulanan dulu selama tiga bulan, lalu tambah arus kas, baru neraca. Satu laporan yang rutin jauh lebih berguna daripada empat laporan yang dibuat sekali lalu terlupa.
Bagaimana ketiga laporan saling terhubung
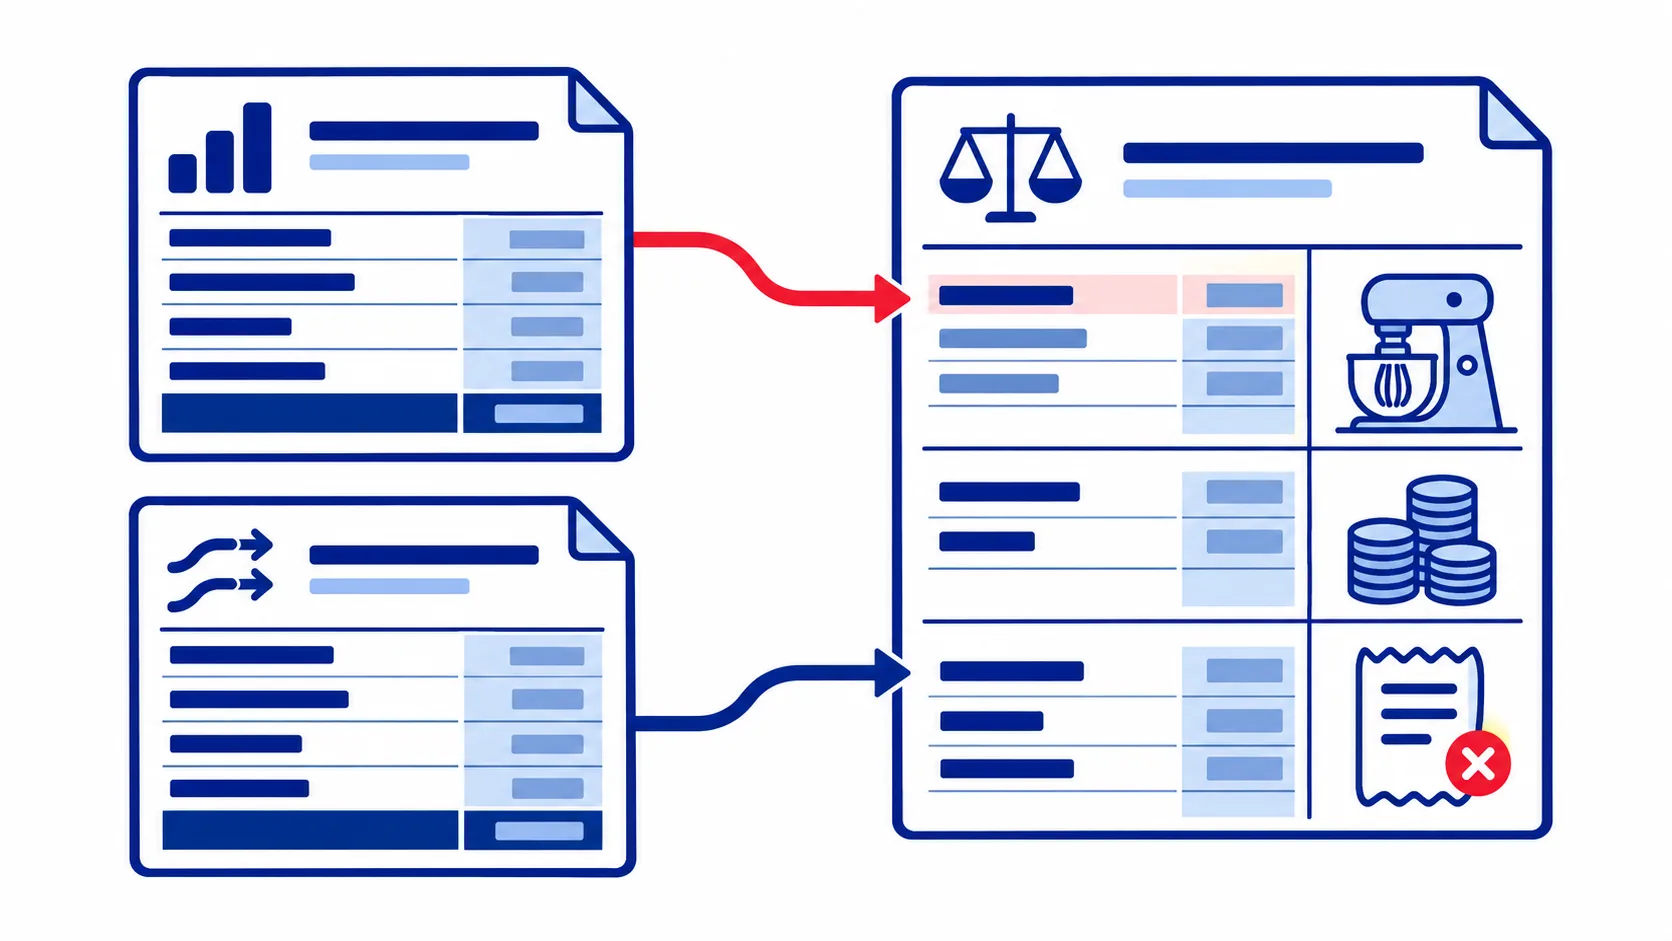
Ketiganya bukan laporan yang berdiri sendiri. Angka dari satu laporan mengalir ke laporan lain. Contohnya Toko Kue Rina pada bulan September.
| Laporan | Angka kunci September | Mengalir ke |
|---|---|---|
| Laba rugi | Laba bersih Rp6.000.000 | Menambah modal di neraca |
| Arus kas | Kas awal Rp8.000.000, kas akhir Rp9.000.000 | Baris kas di neraca |
| Neraca | Kas Rp9.000.000, mixer baru Rp3.000.000, piutang katering Rp1.000.000 | Kondisi awal bulan Oktober |
Data simulasi, bukan hasil klien.
Kenapa laba Rp6.000.000 tapi kas hanya naik Rp1.000.000? Rp3.000.000 dipakai membeli mixer, Rp1.000.000 masih berupa piutang pesanan katering yang belum dibayar, dan Rp1.000.000 diambil Rina untuk kebutuhan pribadi. Tanpa ketiga laporan, Rina mungkin mengira labanya hilang entah ke mana.
Inilah alasan laporan keuangan perlu dibaca bersama. Laba rugi menunjukkan kinerja, arus kas menunjukkan napas, dan neraca menunjukkan daya tahan.
SAK EMKM untuk pemula
SAK EMKM adalah Standar Akuntansi Keuangan untuk Entitas Mikro, Kecil, dan Menengah yang diterbitkan Ikatan Akuntan Indonesia (IAI) dan berlaku sejak 2018. Standar ini dirancang sederhana untuk usaha yang memenuhi definisi UMKM.
Hal yang perlu kamu tahu sebagai pemula:
- Laporan minimumnya: laporan posisi keuangan (neraca) pada akhir periode, laporan laba rugi selama periode, dan catatan atas laporan keuangan.
- Usaha dipisahkan dari pemiliknya. Uang dan aset pribadi tidak dicampur ke laporan usaha.
- Memakai dasar akrual. Penjualan dicatat saat terjadi, walaupun uangnya belum diterima. Bedanya dengan dasar kas kami bahas di catatan basis kas dan akrual.
- Pengukurannya memakai biaya historis, yaitu nilai saat aset dibeli.
Usaha yang tumbuh lebih besar atau butuh standar yang lebih lengkap bisa memakai SAK Entitas Privat (SAK EP), yang berlaku sejak 2025 menggantikan SAK ETAP. Untuk kebanyakan usaha kecil, laporan sederhana yang konsisten sudah cukup sebagai langkah awal. Kalau laporanmu akan dipakai untuk pinjaman bank atau investor, tanyakan standar yang mereka minta.
Cara membaca laporan keuangan dalam lima menit
Laporan yang sudah jadi baru berguna kalau dibaca. Kamu tidak perlu menganalisis semuanya; cukup ajukan lima pertanyaan ini setiap kali laporan bulanan selesai.
- Apakah laba bersih positif, dan naik atau turun dibanding bulan lalu? Lihat baris paling bawah laba rugi.
- Berapa persen laba kotor dari penjualan? Kalau persentasenya turun, cek harga bahan atau harga jualmu.
- Apakah kas akhir cukup untuk biaya satu bulan ke depan? Bandingkan kas akhir di arus kas dengan total biaya operasional bulanan.
- Apakah piutang dan stok membengkak? Di neraca, keduanya bisa “menyimpan” laba yang belum menjadi uang.
- Apakah utang bertambah lebih cepat daripada aset? Ini tanda usaha mulai bergantung pada pinjaman.
Tulis jawaban singkatnya di bagian catatan laporan. Setelah tiga atau empat bulan, catatan ini menjadi cerita perjalanan usahamu yang sangat berharga, baik untuk dirimu maupun untuk bank.
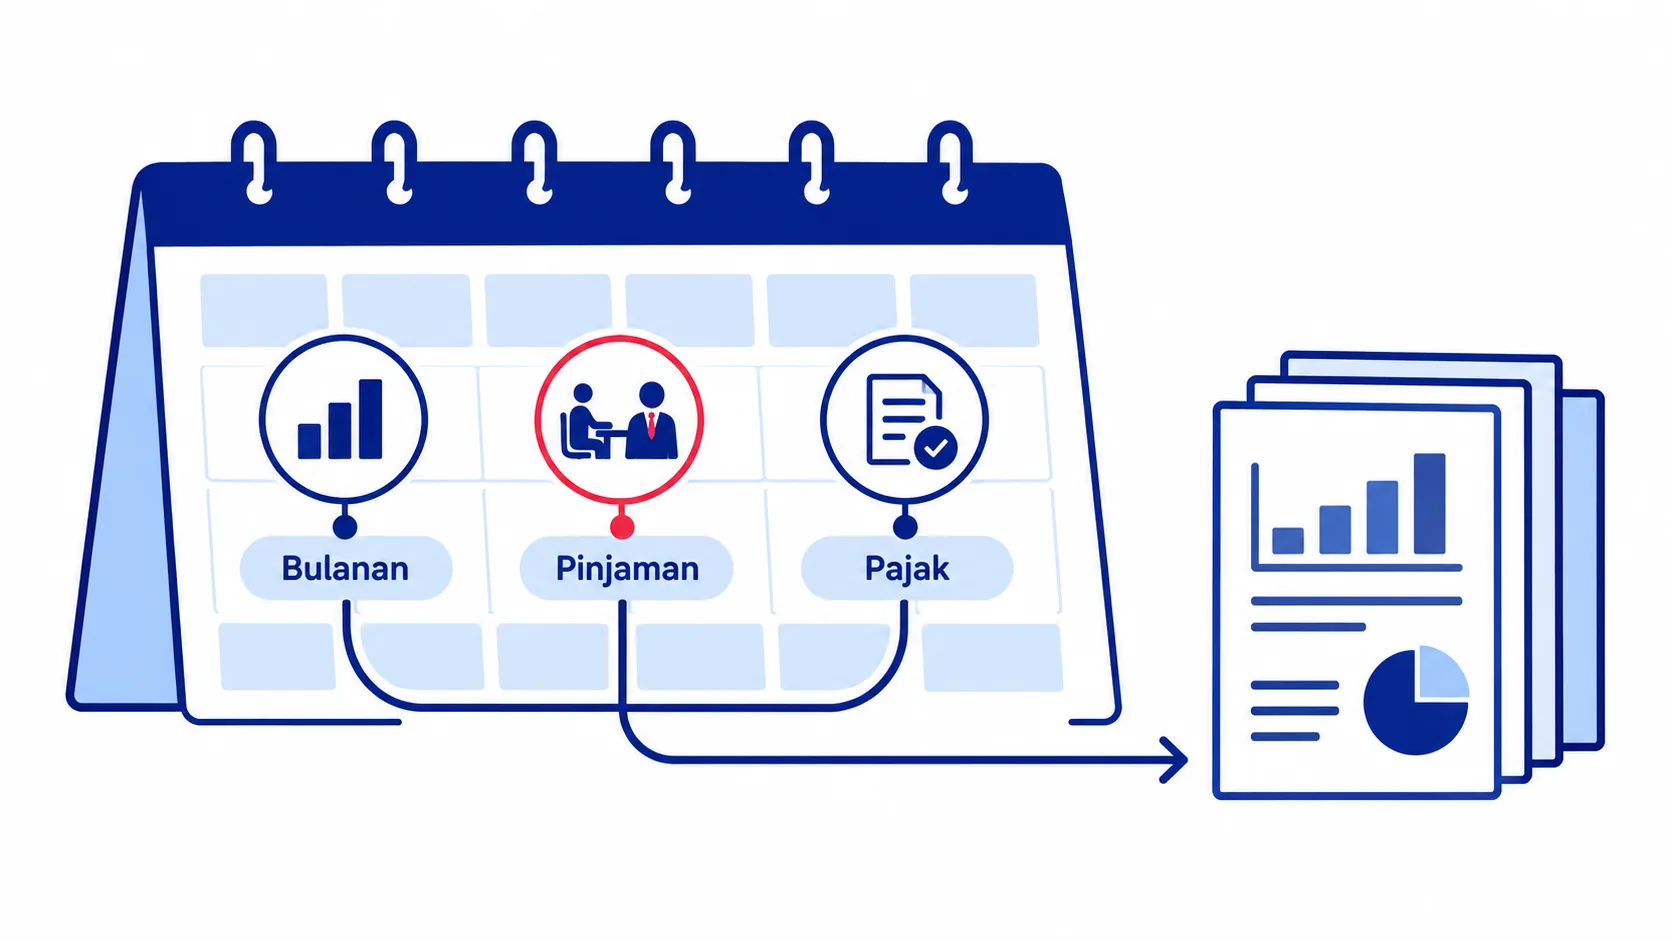
Kapan laporan keuangan dibutuhkan
- Setiap bulan: untuk keputusan harga, stok, dan biaya.
- Saat mengajukan pinjaman: bank biasanya meminta laporan beberapa periode terakhir. Persiapannya ada di catatan persiapan pinjaman modal usaha.
- Saat lapor pajak: usaha yang memakai pembukuan melampirkan laporan keuangan di SPT Tahunan, sementara yang memakai pencatatan cukup merekap omzet.
- Saat bicara dengan mitra atau investor: angka yang rapi membuat diskusi lebih tenang.
Pertanyaan yang sering muncul
Apa saja laporan keuangan UMKM yang paling dasar?
Laporan laba rugi, laporan arus kas, dan neraca. Menurut SAK EMKM, laporan minimumnya adalah neraca, laba rugi, dan catatan atas laporan keuangan. Arus kas tetap sangat berguna untuk memantau ketersediaan uang sehari-hari.
Apakah usaha mikro harus membuat laporan keuangan?
Untuk keperluan internal, tidak ada format yang dipaksakan, tapi laporan sederhana sangat membantu keputusan. Kebutuhan formal biasanya muncul dari pihak luar, misalnya bank, investor, atau ketentuan pajak sesuai metode yang kamu pakai.
Seberapa sering laporan keuangan UMKM dibuat?
Idealnya bulanan untuk laba rugi dan arus kas, supaya masalah cepat terlihat. Neraca bisa dibuat bulanan atau minimal di akhir tahun. Yang terpenting adalah ritmenya konsisten.
Mulai dari satu laporan dulu
Laporan keuangan UMKM terdiri dari laba rugi, arus kas, dan neraca, ditambah catatan yang menjelaskan angkanya. Semuanya bersumber dari pembukuan harian dan saling terhubung. Mulailah dari laba rugi bulanan, lalu tambah laporan lain saat ritmenya sudah terbentuk.
Kalau kamu ingin laporan keuangan usahamu disusun rapi atau ditinjau bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisi usahamu dan ngobrol dengan kami.