Keuangan toko online: cara mencatat penjualan marketplace
Panduan keuangan toko online: catat penjualan marketplace secara bruto, pisahkan biaya admin, voucher, ongkir, dan saldo yang belum cair. Rapikan minggu ini.
Diterbitkan 10 Agustus 2026
Dashboard toko bilang penjualan bulan ini Rp60 juta. Tapi waktu kamu cek rekening, yang masuk cuma sekitar Rp48 juta, dan sebagian lagi masih “tertahan” di aplikasi. Lalu mana angka yang benar? Kalau kamu pernah bengong di depan laporan seller center seperti ini, kamu tidak sendirian.
Urusan keuangan toko online memang punya tantangan sendiri: ada potongan admin, voucher, ongkir, iklan, sampai saldo yang belum cair. Di catatan ini kami bahas cara mencatat penjualan marketplace secara bruto, ke mana setiap potongan dicatat, cara memperlakukan saldo yang belum cair, dan rekap bulanan supaya omzet dan laba tidak tertukar.
Kenapa angka keuangan toko online sering terasa nggak cocok
Setiap pesanan di marketplace sebenarnya punya tiga angka yang berbeda. Masalah muncul ketika ketiganya dicampur dalam satu kolom “pemasukan”.
| Angka | Artinya | Dipakai untuk |
|---|---|---|
| Harga jual di etalase | Nilai barang yang dibeli pelanggan | Omzet atau penjualan bruto |
| Dana yang dilepas marketplace | Harga jual dikurangi potongan | Mengecek hitungan marketplace |
| Uang yang masuk rekening | Saldo yang sudah kamu tarik | Arus kas |
Kalau yang dicatat hanya uang yang masuk rekening, omzetmu terlihat lebih kecil dari kenyataan, dan biaya admin seolah hilang tanpa jejak. Padahal biaya itu nyata dan perlu dipantau, karena besarnya bisa menggerus laba lebih banyak dari yang kamu kira.
Cara mencatat penjualan marketplace secara bruto
Prinsipnya: catat penjualan sebesar harga barang, lalu catat setiap potongan sebagai pos tersendiri. Cara ini disebut pencatatan bruto, dan inilah yang membuat laporanmu bisa dibaca.
Dana dilepas = penjualan bruto − voucher toko − biaya admin dan layanan − biaya lain
- Unduh rincian penghasilan per pesanan dari seller center, bukan hanya ringkasan saldo.
- Catat harga barang sebagai penjualan bruto, sebelum potongan apa pun.
- Pisahkan setiap potongan ke kolomnya: voucher toko, biaya admin, biaya layanan program, iklan.
- Cocokkan hasilnya dengan dana yang dilepas marketplace. Kalau selisih, cek ongkir dan pesanan retur.
Contohnya, Nadia menjual gamis seharga Rp250.000 dengan voucher toko Rp10.000.
| Rincian satu pesanan | Jumlah |
|---|---|
| Penjualan bruto | Rp250.000 |
| Voucher toko | (Rp10.000) |
| Biaya admin | (Rp20.000) |
| Biaya layanan program promo | (Rp7.500) |
| Dana dilepas ke saldo penjual | Rp212.500 |
Data simulasi, bukan hasil klien.
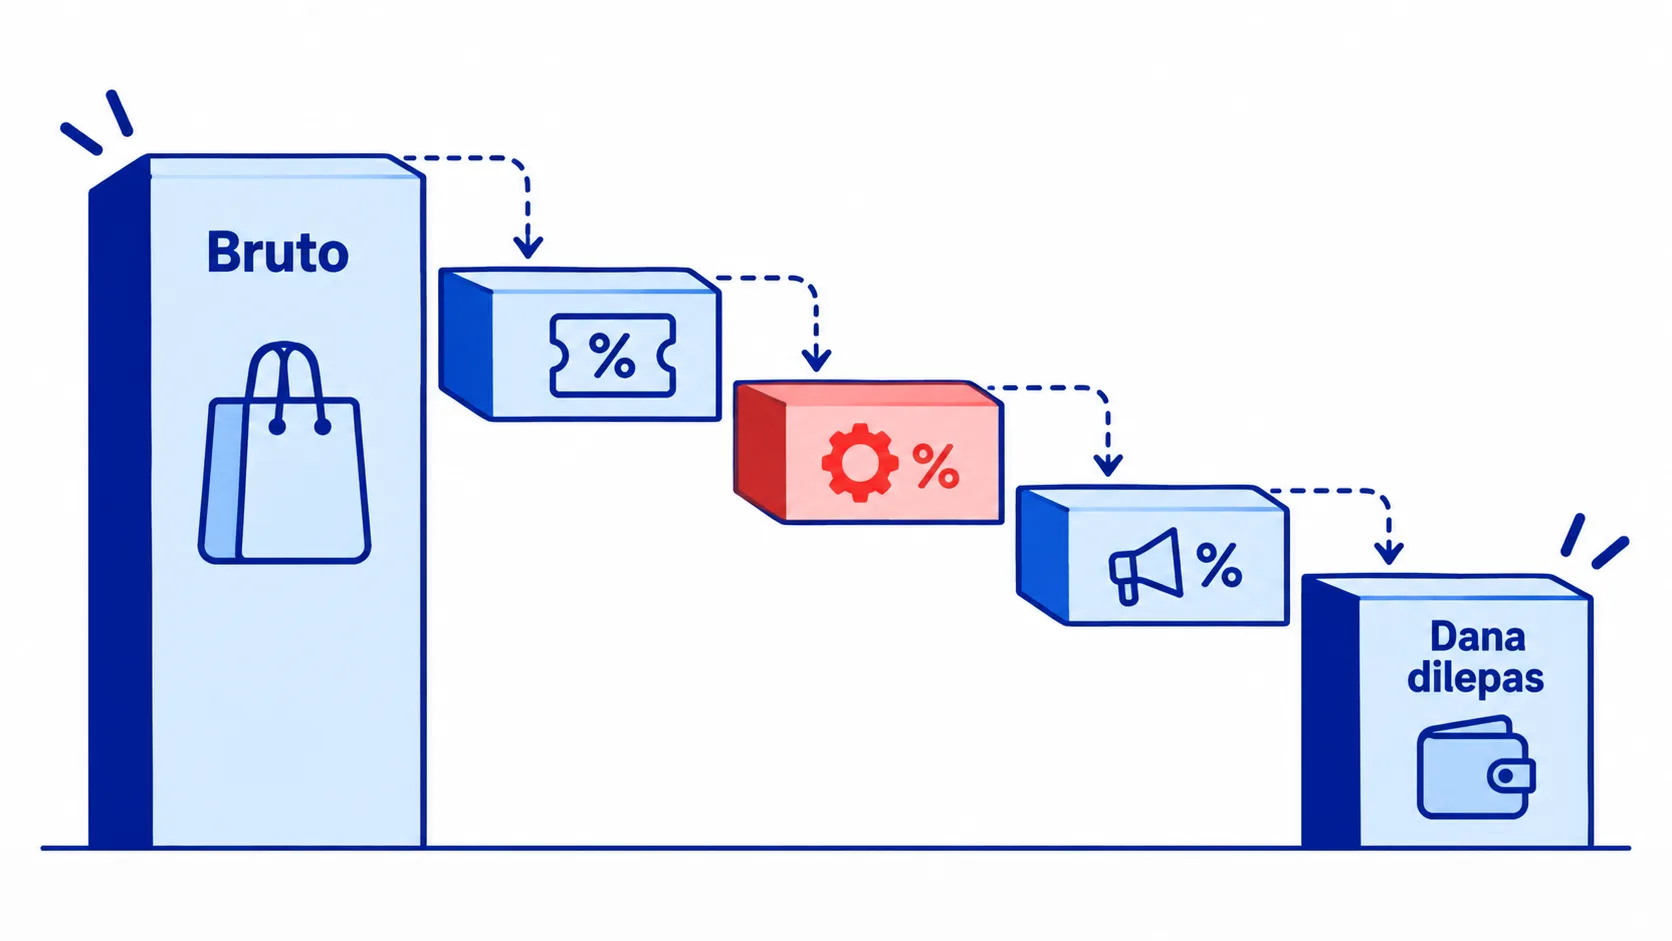
Yang dicatat sebagai omzet tetap Rp250.000, bukan Rp212.500. Angka bruto ini juga yang biasanya dipakai sebagai dasar omzet untuk pajak. Ringkasan aturan untuk penjual daring ada di catatan pajak jualan online.
Potongan admin marketplace dicatat ke mana?
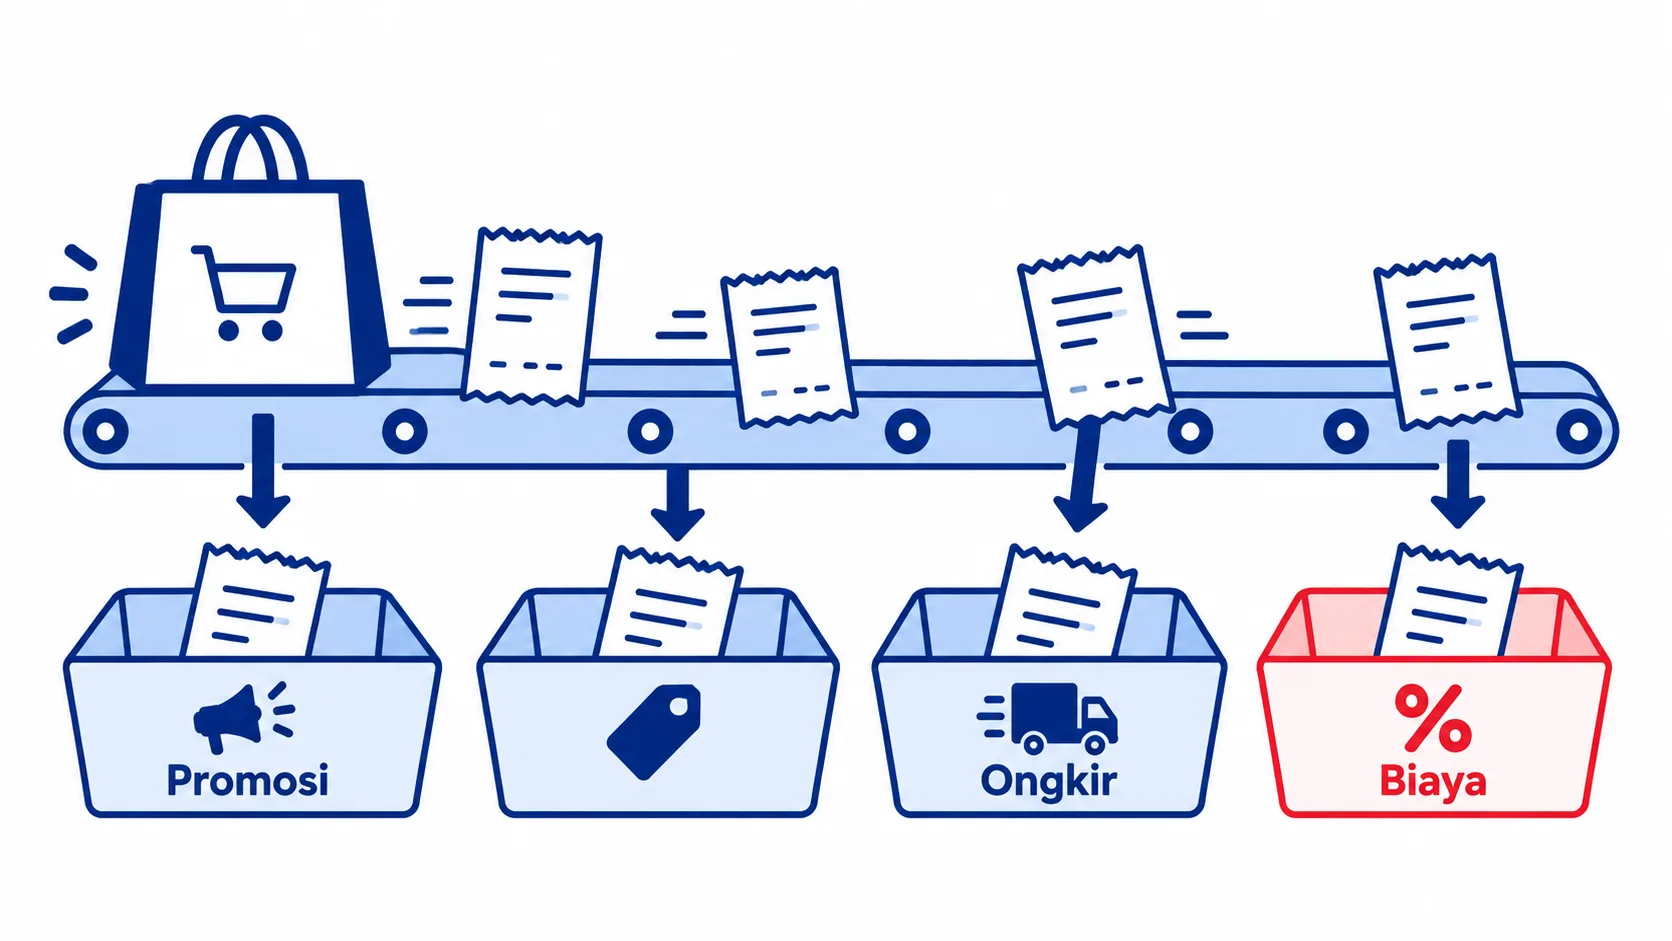
Istilah di tiap marketplace bisa berbeda, tapi hampir semua potongan masuk ke satu di antara pos berikut. Simpan tabel ini sebagai contekan.
| Jenis potongan | Dicatat sebagai | Catatan |
|---|---|---|
| Biaya admin atau komisi | Biaya penjualan | Dipotong per pesanan |
| Biaya layanan program (promo ongkir, cashback) | Biaya penjualan atau promosi | Hanya kalau kamu ikut program |
| Voucher toko | Potongan penjualan | Mengurangi penjualan bruto |
| Voucher dari marketplace | Tidak dicatat | Ditanggung marketplace, harga barangmu tetap utuh |
| Ongkir dari pembeli | Titipan, bukan omzet | Diteruskan ke kurir |
| Subsidi ongkir dari toko | Biaya pengiriman | Kalau toko ikut menanggung |
| Iklan di marketplace | Biaya promosi | Sering dipotong dari saldo |
| Potongan pajak, bila ada | Pajak dibayar di muka | Bukan biaya admin, simpan buktinya |
Untuk pos pajak, pemungutan PPh Pasal 22 oleh marketplace sempat berjalan di awal Agustus 2026, lalu ditunda DJP dan dijadwalkan mulai 1 November 2026, dengan pajak yang telanjur dipungut dikembalikan ke pedagang. Jadwal ini masih bisa berubah, jadi pantau pengumuman resmi DJP dan rincian saldo tokomu. Kalau ada potongan pajak yang muncul, jangan digabung dengan biaya admin, karena perlakuannya berbeda saat lapor pajak.
Saldo penjual belum cair: catat sebagai apa?
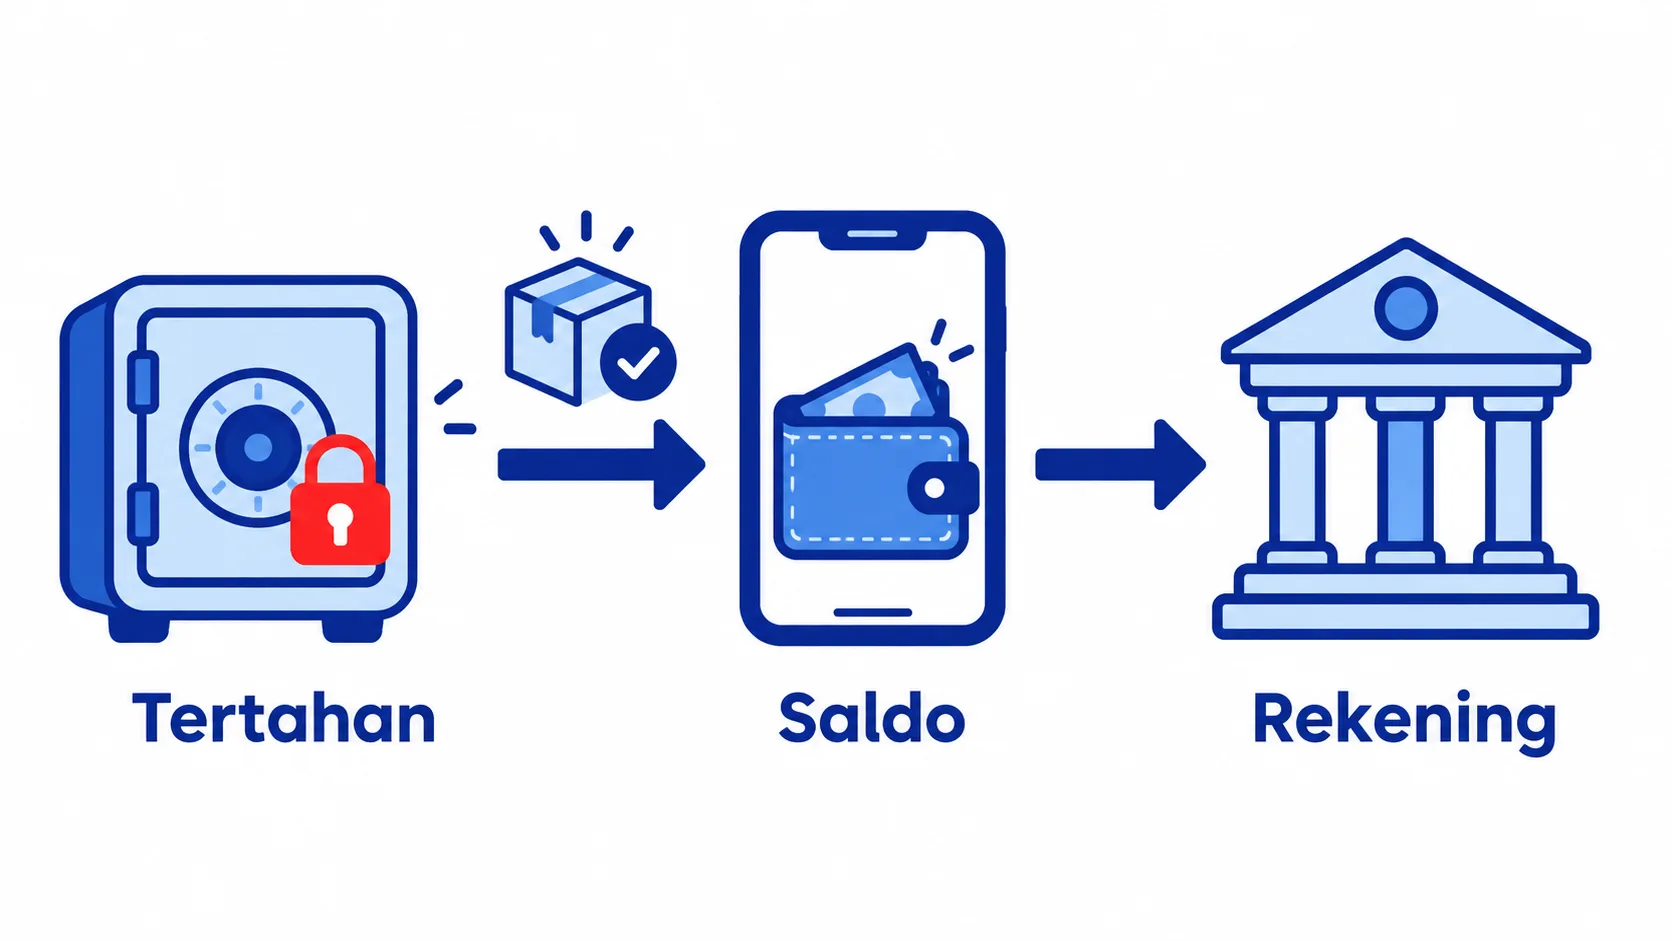
Uang hasil penjualan marketplace biasanya melewati tiga tahap. Pertama tertahan sampai pesanan selesai, lalu dilepas ke saldo penjual, baru kemudian kamu tarik ke rekening. Ketiganya dicatat berbeda.
- Saldo tertahan adalah piutang ke marketplace. Penjualannya sudah terjadi, uangnya belum bisa kamu pakai.
- Saldo penjual yang belum ditarik adalah kas di marketplace. Anggap saja seperti rekening kedua milik toko.
- Penarikan saldo ke bank adalah perpindahan kas antar-akun, bukan pemasukan baru. Kalau dicatat sebagai pemasukan, omzetmu terhitung dua kali.
Bedanya penting untuk perencanaan. Toko bisa terlihat untung besar di laporan, tapi kasnya tipis karena banyak saldo masih tertahan, misalnya saat musim promo dengan antrean pesanan panjang. Untuk memantau hal ini, pisahkan arus kas dari laba seperti di catatan cara membuat laporan arus kas.
Pesanan yang diretur atau dibatalkan mengurangi penjualan pada bulan kejadian. Kalau barangnya kembali dalam kondisi layak, tambahkan lagi ke catatan stok.
Rekap bulanan: dari laporan marketplace ke laba rugi
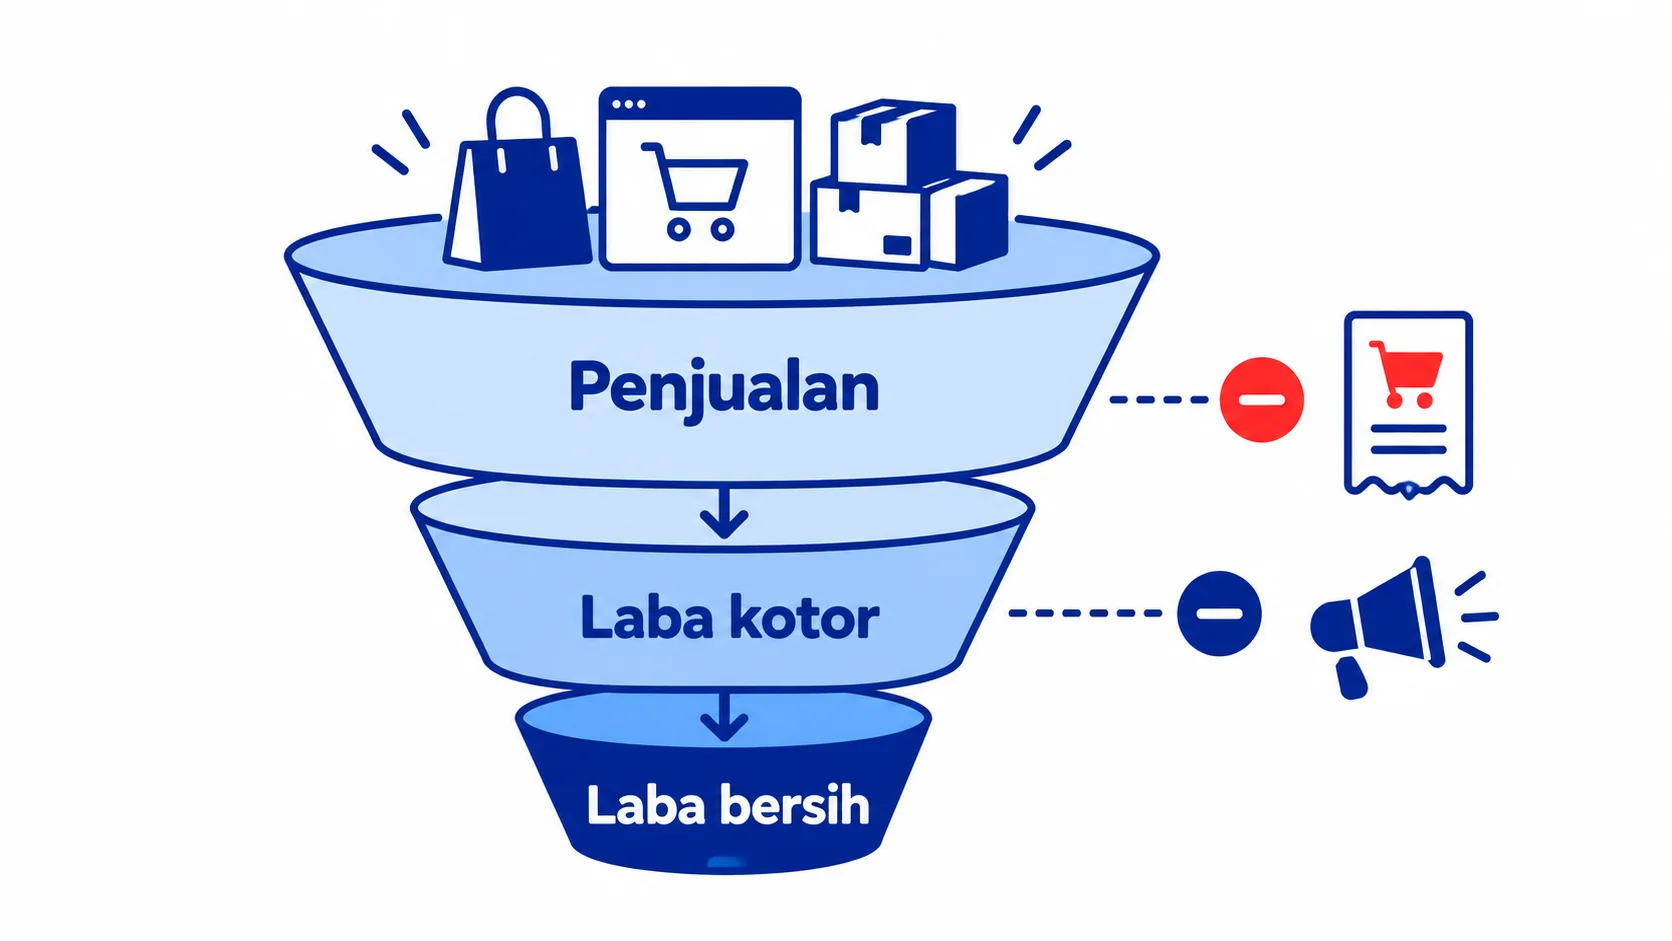
Setelah pesanan harian rapi, rekap bulanan tinggal menjumlahkan kolom. Berikut contoh toko Nadia dalam satu bulan.
| Pos | Jumlah |
|---|---|
| Penjualan bruto | Rp60.000.000 |
| Voucher toko dan retur | (Rp3.000.000) |
| Penjualan bersih | Rp57.000.000 |
| HPP barang terjual | (Rp30.000.000) |
| Laba kotor | Rp27.000.000 |
| Biaya admin dan layanan marketplace | (Rp5.400.000) |
| Iklan marketplace | (Rp2.000.000) |
| Kemasan dan operasional | (Rp1.600.000) |
| Laba bersih sebelum pajak | Rp18.000.000 |
Data simulasi, bukan hasil klien.
Lihat bagaimana biaya admin dan iklan memakan Rp7.400.000, hampir sepertiga laba kotor. Angka ini baru terlihat kalau penjualan dicatat bruto. HPP sendiri bergantung pada catatan barang masuk dan keluar, jadi pastikan kartu stok kamu ikut diperbarui.
Rutinitas mingguan supaya tetap tertib
Tidak perlu menunggu akhir bulan. Sisihkan 30 menit setiap minggu untuk langkah ini:
- Unduh rincian penghasilan per pesanan dari setiap marketplace.
- Cocokkan dengan rekap pesanan dari alur pemesanan online kamu, termasuk pesanan dari chat.
- Perbarui stok untuk barang terjual dan retur.
- Tarik saldo ke rekening usaha, bukan rekening pribadi.
- Catat saldo tertahan per akhir minggu, supaya tahu berapa uang yang masih “di jalan”.
Kalau kamu berjualan di dua atau tiga marketplace sekaligus, pakai satu format kolom yang sama untuk semuanya. Rekapnya jadi sat-set dan perbandingan biaya antarplatform lebih mudah dibaca.
Pertanyaan yang sering muncul
Omzet toko online dihitung dari harga jual atau dari uang yang cair?
Dari harga jual barang, alias penjualan bruto. Uang yang cair sudah dikurangi potongan, jadi bukan angka omzet. Potongannya dicatat terpisah sebagai biaya atau potongan penjualan.
Apakah ongkir yang dibayar pembeli termasuk omzet?
Umumnya tidak. Ongkir yang dibayar pembeli diteruskan ke kurir, jadi kamu hanya perantara. Lain cerita kalau toko ikut menanggung ongkir, bagian itu dicatat sebagai biaya pengiriman.
Bagaimana mencatat pesanan yang diretur setelah saldo cair?
Catat sebagai pengurang penjualan di bulan retur terjadi, sebesar dana yang ditarik kembali. Kalau barang kembali dan masih layak jual, tambahkan ke stok. Simpan bukti retur dari marketplace sebagai pendukung catatanmu.
Mulai dari satu laporan pesanan dulu
Keuangan toko online jadi jauh lebih tenang kalau kamu memisahkan tiga hal: penjualan bruto sebagai omzet, potongan marketplace sebagai biaya, dan saldo yang belum cair sebagai uang yang masih di jalan. Dari situ, laba dan arus kas bisa dibaca tanpa tebak-tebakan.
Kalau kamu ingin menyusun format pencatatan untuk beberapa marketplace sekaligus, layanan keuangan Kancani bisa membantu merapikannya bareng. Atau ceritakan dulu kondisi tokomu lewat ngobrol dengan kami.