Penyusutan aset usaha: cara menghitung dengan metode garis lurus
Cara menghitung penyusutan aset usaha dengan metode garis lurus, contoh oven dan laptop freelancer, plus kelompok harta untuk pajak. Hitung punyamu.
Diterbitkan 4 Juli 2026
Bulan lalu Ratna akhirnya membeli oven besar seharga Rp24.000.000 untuk usaha kuenya. Waktu menyusun laporan laba rugi, ia kaget: bulan itu usahanya “rugi” belasan juta, padahal penjualan sedang bagus. Masalahnya ada di pencatatan, bukan di usahanya. Oven yang akan dipakai bertahun-tahun dicatat seolah habis dalam sebulan, padahal biayanya bisa disebar lewat penyusutan aset.
Di catatan ini kami bahas apa itu penyusutan, kenapa pembelian alat besar tidak dicatat sekaligus sebagai biaya bulan itu, cara menghitung penyusutan peralatan usaha dengan metode garis lurus, contoh untuk laptop freelancer, dan ketentuan kelompok harta yang dipakai untuk pajak.
Apa itu penyusutan aset dan kenapa tidak dicatat sekaligus
Penyusutan adalah cara membagi harga sebuah aset tetap ke sepanjang masa pakainya. Aset tetap adalah barang yang dipakai untuk usaha lebih dari satu tahun, misalnya oven, mesin jahit, laptop, kendaraan, atau etalase.
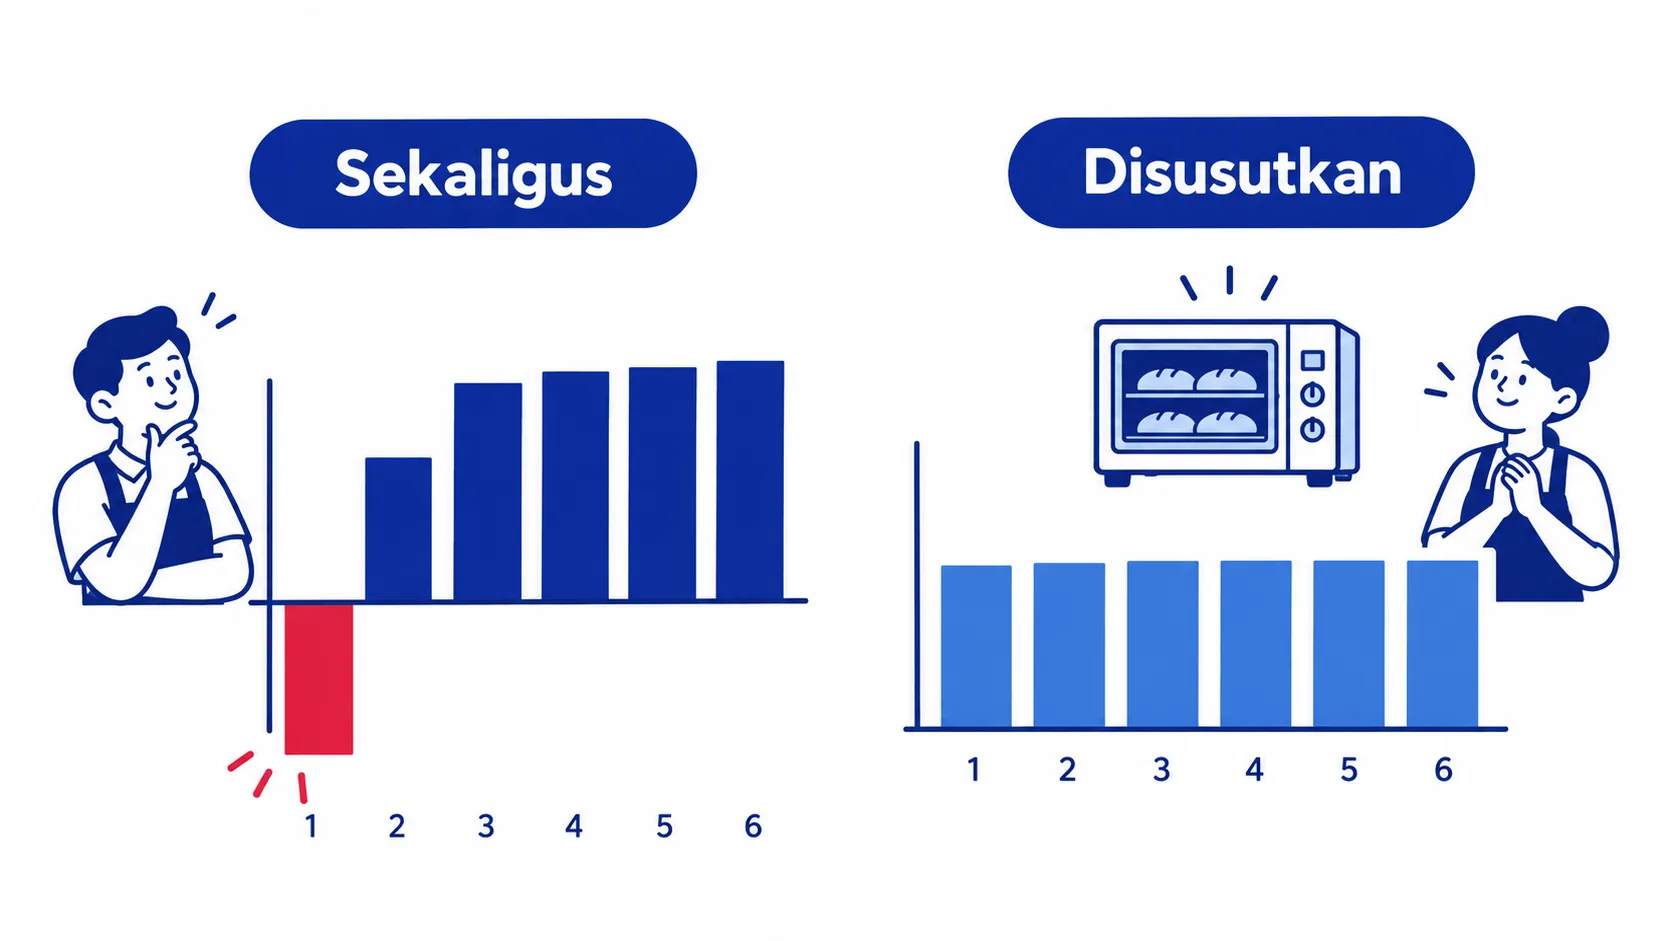
Logikanya sederhana: oven Ratna akan membantu menghasilkan penjualan selama beberapa tahun. Kalau seluruh harganya dicatat sebagai biaya di bulan pembelian, laba bulan itu terlihat jauh lebih buruk, sedangkan bulan-bulan berikutnya terlihat terlalu bagus. Dengan penyusutan, setiap bulan menanggung porsi biaya yang wajar, sehingga laporan laba rugi mencerminkan kondisi usaha yang sebenarnya.
| Cara mencatat | Bulan pembelian | Bulan-bulan berikutnya |
|---|---|---|
| Dicatat sekaligus sebagai biaya | Laba anjlok tajam | Laba terlihat terlalu tinggi |
| Disusutkan | Biaya kecil dan stabil | Biaya kecil dan stabil |
Uangnya memang keluar sekaligus di bulan pembelian. Itu tetap terlihat di laporan arus kas. Penyusutan hanya mengatur kapan biayanya diakui di laporan laba rugi.
Cara menghitung penyusutan peralatan usaha
Metode yang paling sederhana dan paling banyak dipakai usaha kecil adalah garis lurus: biayanya sama besar setiap periode.
Penyusutan per tahun = (harga perolehan − nilai sisa) ÷ umur manfaat
- Tentukan harga perolehan. Harga beli ditambah biaya sampai alat siap dipakai, seperti ongkos kirim dan pemasangan.
- Perkirakan umur manfaat dalam tahun, yaitu berapa lama alat itu realistis dipakai untuk usaha.
- Perkirakan nilai sisa, yaitu nilai jual alat di akhir masa pakai. Banyak usaha kecil menganggapnya nol supaya sederhana.
- Hitung penyusutan per tahun, lalu bagi 12 untuk angka bulanan.
Metode garis lurus: contoh oven usaha kue
Oven Ratna seharga Rp24.000.000 sudah termasuk ongkos kirim dan pemasangan. Ia memperkirakan oven dipakai 4 tahun dengan nilai sisa nol.
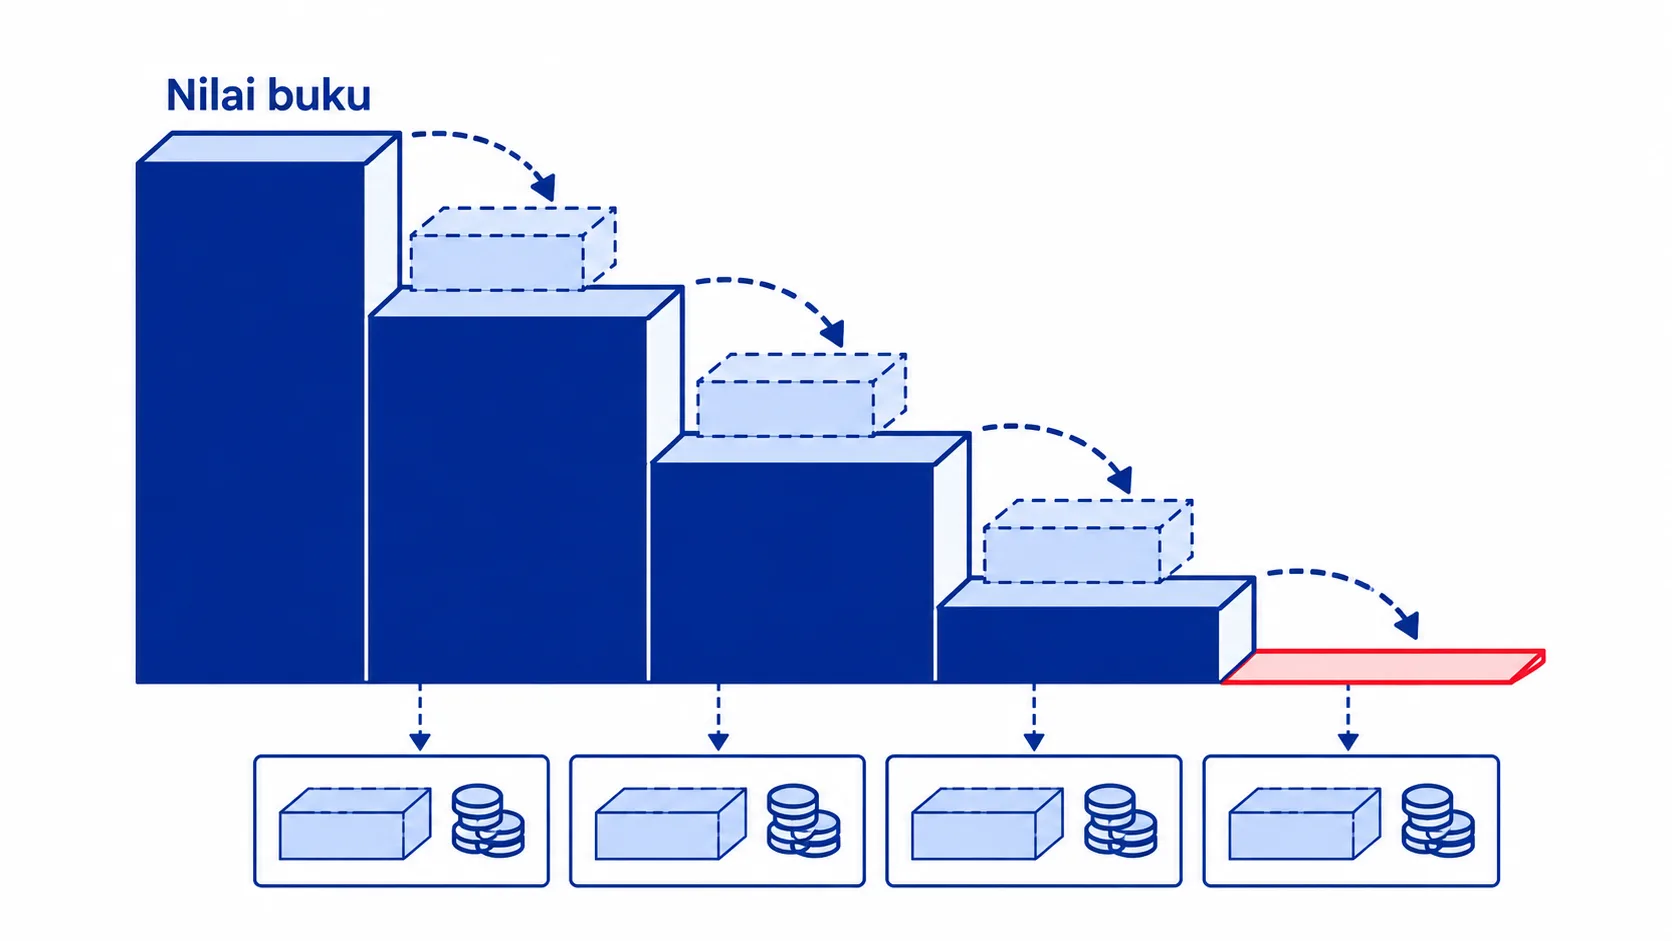
Penyusutan per tahun = (Rp24.000.000 − Rp0) ÷ 4 = Rp6.000.000, atau Rp500.000 per bulan.
| Akhir tahun ke- | Penyusutan tahun itu | Akumulasi penyusutan | Nilai buku |
|---|---|---|---|
| 1 | Rp6.000.000 | Rp6.000.000 | Rp18.000.000 |
| 2 | Rp6.000.000 | Rp12.000.000 | Rp12.000.000 |
| 3 | Rp6.000.000 | Rp18.000.000 | Rp6.000.000 |
| 4 | Rp6.000.000 | Rp24.000.000 | Rp0 |
Data simulasi, bukan hasil klien.
Jadi, alih-alih biaya Rp24.000.000 di satu bulan, laporan laba rugi Ratna memuat beban penyusutan Rp500.000 setiap bulan selama empat tahun. Kalau oven masih dipakai setelah tahun keempat, tidak ada penyusutan lagi; nilai bukunya tetap nol sampai oven dijual atau dibuang.
Penyusutan laptop untuk freelancer
Bagi freelancer, laptop atau kamera adalah alat kerja utama. Contohnya, Fajar, editor video lepas, membeli laptop Rp18.000.000 dan memperkirakan memakainya 4 tahun.
Penyusutan per tahun = Rp18.000.000 ÷ 4 = Rp4.500.000, atau Rp375.000 per bulan.
Data simulasi, bukan hasil klien.
Angka Rp375.000 per bulan ini berguna dalam dua hal. Pertama, untuk menghitung laba yang jujur dari pekerjaanmu. Kedua, sebagai patokan menabung: kalau setiap bulan Fajar menyisihkan sekitar angka itu, dalam empat tahun ia punya dana untuk mengganti laptop tanpa harus berutang. Angka ini juga bisa masuk ke perhitungan tarif jasamu, karena alat kerja adalah bagian dari biaya.
Satu catatan pajak: kalau kamu menghitung penghasilan neto dengan norma (NPPN), seperti yang kami jelaskan di panduan SPT freelancer, atau usahamu memakai PPh Final 0,5% dari omzet, penyusutan tidak mengubah besar pajakmu. Meski begitu, penyusutan tetap berguna untuk catatan keuangan internal.
Kelompok harta untuk penyusutan aset secara pajak
Untuk menghitung pajak dengan pembukuan, misalnya PPh badan dengan tarif umum, umur manfaat tidak ditentukan sendiri, melainkan mengikuti kelompok harta dalam aturan pajak. Rinciannya diatur dalam PMK 72/2023.
| Kelompok | Masa manfaat | Tarif garis lurus | Contoh |
|---|---|---|---|
| Kelompok 1 | 4 tahun | 25% | Laptop, komputer, printer, mesin kantor kecil |
| Kelompok 2 | 8 tahun | 12,5% | Mebel dan peralatan kantor dari logam, kendaraan tertentu |
| Kelompok 3 | 16 tahun | 6,25% | Mesin produksi tertentu |
| Kelompok 4 | 20 tahun | 5% | Mesin dan alat berat tertentu |
| Bangunan permanen | 20 tahun | 5% | Gedung, ruko milik usaha |
Untuk pajak, selain garis lurus, harta bukan bangunan juga boleh disusutkan dengan metode saldo menurun, asalkan dipakai secara konsisten. Kalau penyusutan di pembukuanmu berbeda dengan ketentuan pajak, selisihnya disesuaikan lewat rekonsiliasi fiskal saat mengisi SPT. Penjelasan menghitung PPh badannya ada di catatan tarif PPh badan UMKM.
Mencatat penyusutan di laporan keuangan
Penyusutan muncul di dua laporan sekaligus:
- Laporan laba rugi: sebagai beban penyusutan setiap periode, di kelompok biaya operasional. Contoh formatnya ada di catatan laporan laba rugi sederhana.
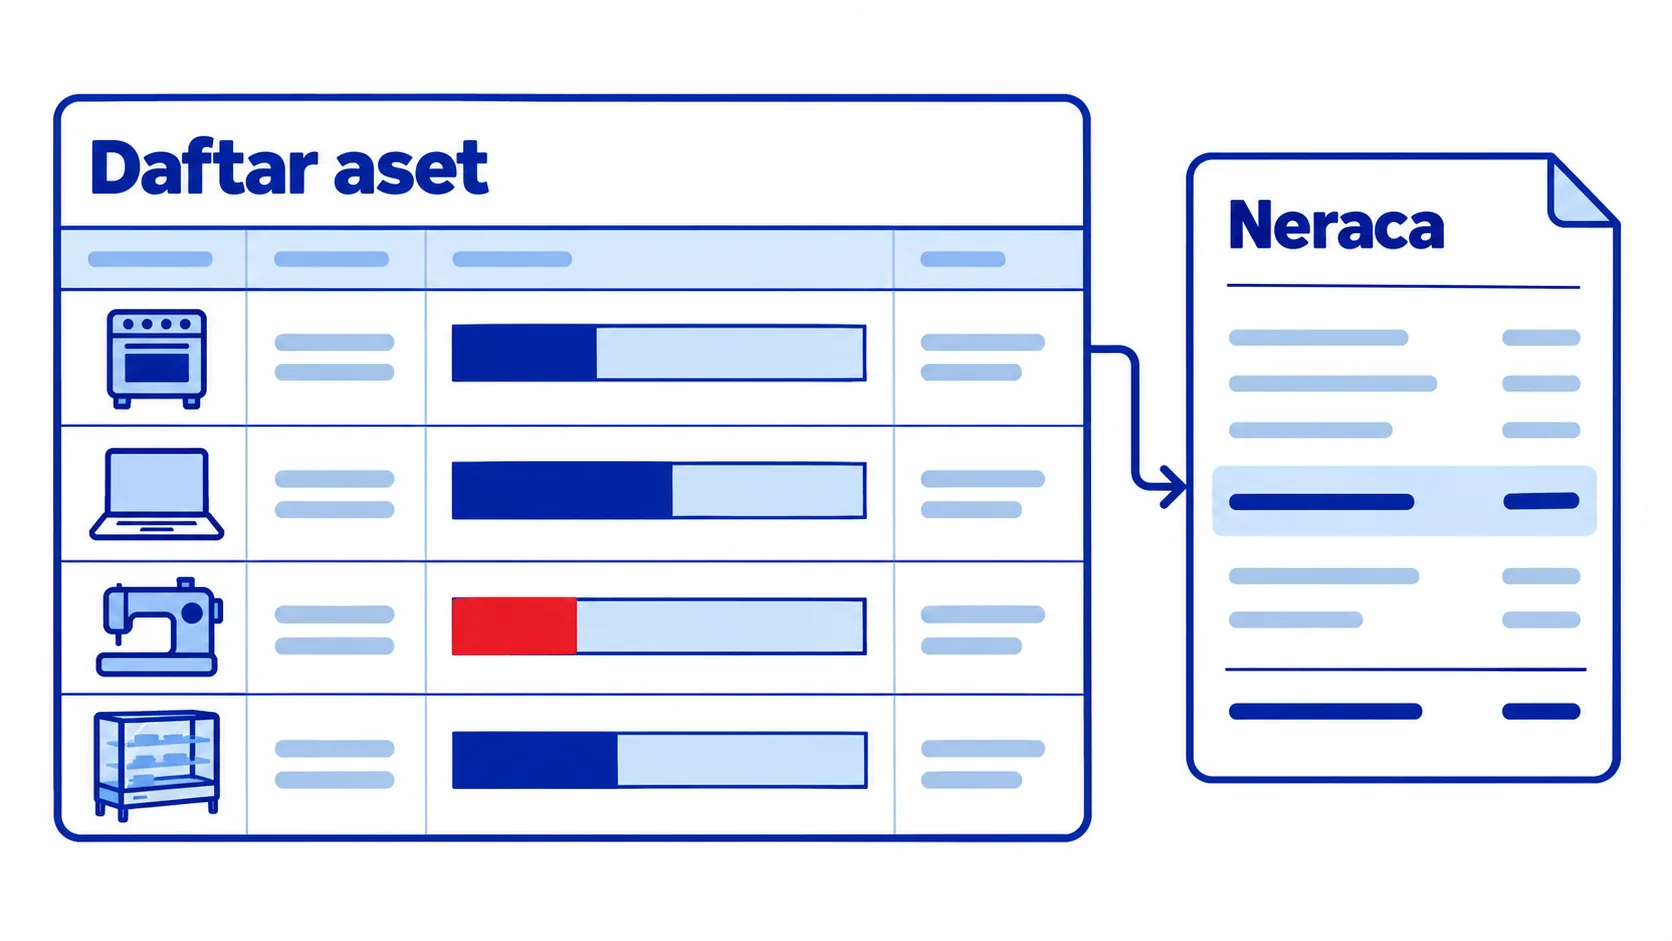
- Neraca: aset tetap dicatat sebesar harga perolehan, dikurangi akumulasi penyusutan, sehingga terlihat nilai bukunya. Cara menyusunnya ada di catatan neraca sederhana.
Supaya tidak kewalahan, buat daftar aset tetap di spreadsheet: nama aset, tanggal beli, harga perolehan, umur manfaat, penyusutan per bulan, dan nilai buku terkini. Tetapkan juga batas nilai sebagai kebijakan internal, misalnya alat di bawah Rp2.000.000 langsung dicatat sebagai biaya. Cara ini membuat daftar aset tetap ringkas dan hanya berisi barang yang nilainya berarti.
Bagaimana kalau aset dijual sebelum masa pakainya habis? Misalnya oven Ratna dijual Rp10.000.000 di akhir tahun kedua, saat nilai bukunya Rp12.000.000. Selisih Rp2.000.000 dicatat sebagai rugi penjualan aset, lalu oven dihapus dari daftar aset beserta akumulasi penyusutannya. Kalau harga jualnya di atas nilai buku, selisihnya dicatat sebagai laba.
Pertanyaan yang sering muncul
Apa itu nilai buku aset?
Nilai buku adalah harga perolehan aset dikurangi akumulasi penyusutan sampai tanggal tertentu. Angka ini yang tampil di neraca. Nilai buku tidak selalu sama dengan harga jual aset di pasar.
Kapan penyusutan mulai dihitung?
Umumnya sejak bulan aset dibeli atau mulai dipakai untuk usaha. Untuk pajak, ketentuan bulan mulai penyusutan mengikuti aturan pajak yang berlaku. Yang penting, kebijakanmu dipakai secara konsisten untuk semua aset.
Apakah tanah ikut disusutkan?
Tidak. Tanah dianggap tidak habis dipakai, sehingga tidak disusutkan. Kalau kamu membeli ruko, pisahkan nilai tanah dan bangunannya, lalu susutkan bagian bangunannya saja.
Mulai dari satu daftar aset dulu
Penyusutan aset membagi harga alat usaha ke sepanjang masa pakainya, sehingga laba bulanan tidak anjlok di bulan pembelian. Dengan metode garis lurus, cukup kurangi harga perolehan dengan nilai sisa, lalu bagi dengan umur manfaat. Untuk pajak dengan pembukuan, ikuti kelompok harta yang berlaku dan cek ketentuan terbarunya.
Kalau kamu ingin daftar aset dan laporan keuanganmu dirapikan bareng, layanan keuangan Kancani bisa membantu. Atau ceritakan dulu kondisimu lewat ngobrol dengan kami.