Senin sampai Jumat kamu kerja kantoran, malamnya menerima pesanan kue lewat media sosial, akhir pekan jualan di bazar. Usahanya mulai serius, omzetnya mulai berarti. Lalu muncul pertanyaan yang sering ditunda: kalau gaji sudah dipotong pajak oleh kantor, apakah penghasilan dari usaha sampingan juga kena pajak? Dan nanti lapor SPT-nya bagaimana?
Di catatan ini kami bahas posisi pajak karyawan punya usaha sampingan: mana penghasilan yang dikenai pajak final dan mana yang digabung dengan gaji, contoh hitungan untuk dua jenis usaha sampingan, cara lapor SPT sebagai karyawan sekaligus pengusaha, dan apa saja yang perlu dicatat sepanjang tahun.
Karyawan punya usaha sampingan, penghasilannya kena pajak?
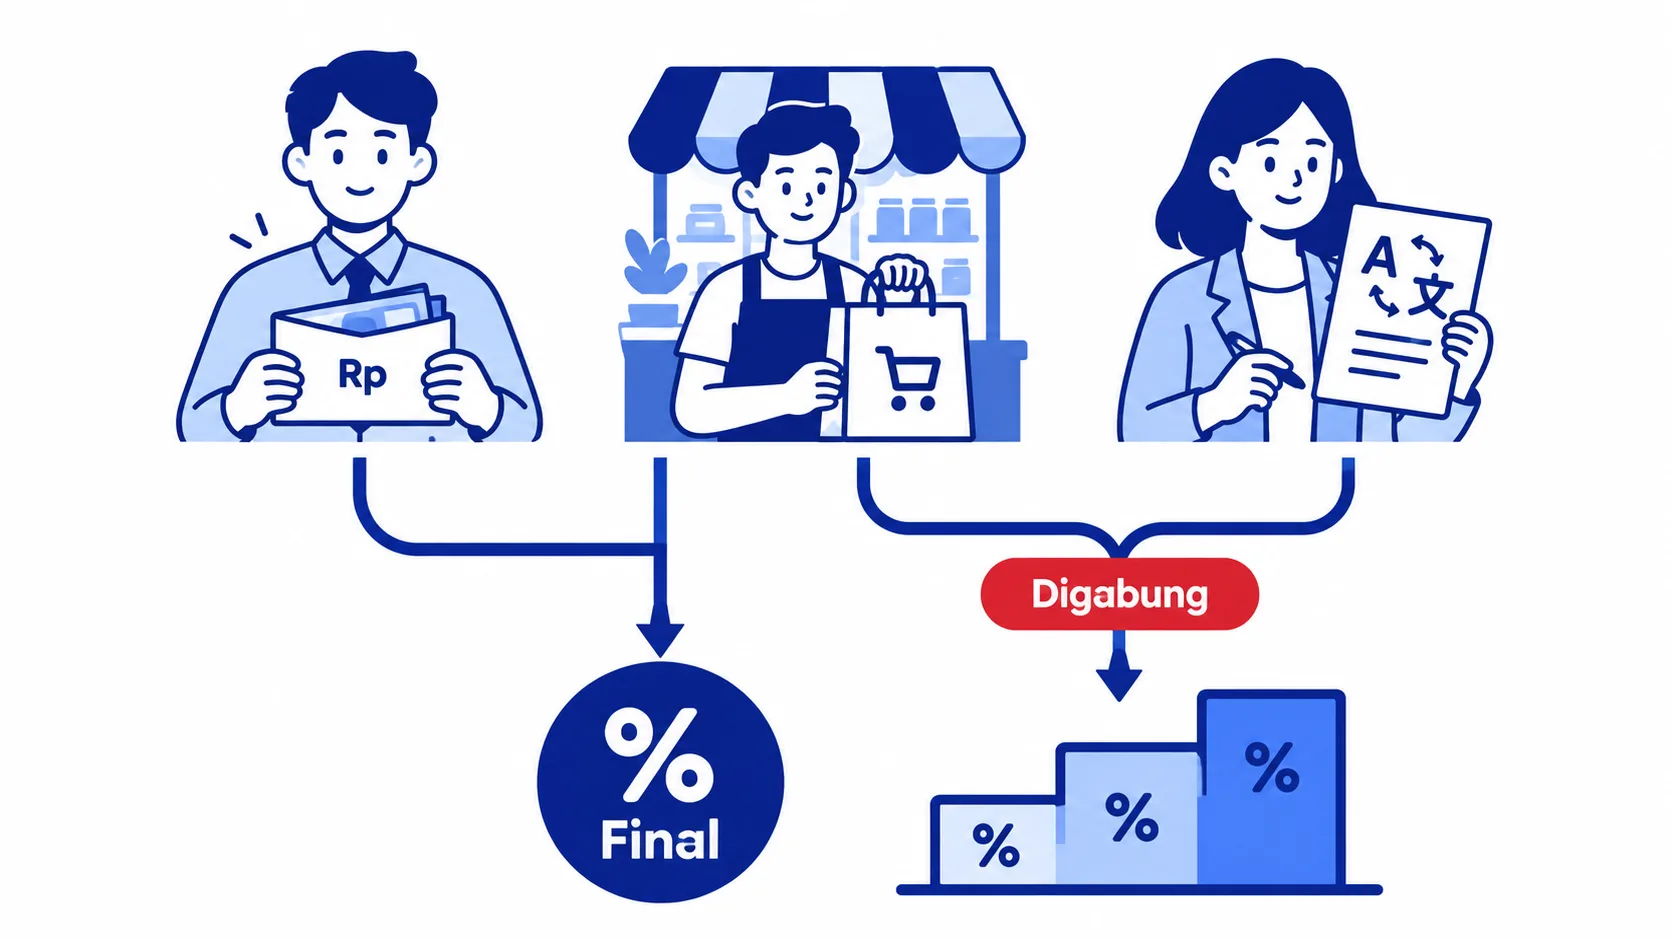
Ya. Prinsip pajak penghasilan di Indonesia melihat semua tambahan kemampuan ekonomis, dari mana pun asalnya. Gaji, hasil jualan, honor proyek lepas, sampai bunga deposito, semuanya penghasilan. Bedanya ada di cara pajaknya dihitung.
Yang menentukan cara hitungnya adalah jenis usaha sampinganmu:
- Usaha dagang, kuliner, produksi, atau jasa umum seperti toko online, katering, laundry, atau reseller. Orang pribadi dengan omzet sampai Rp4,8 miliar setahun bisa memakai PPh Final 0,5% dari omzet.
- Jasa pekerjaan bebas tertentu seperti konsultan, penerjemah, pengajar, pembawa acara, atau pekerja seni. Penghasilan ini dikecualikan dari PPh Final 0,5%, jadi dihitung dengan tarif umum bersama gaji.
Daftar lengkap pekerjaan yang dikecualikan ada di catatan PPh Final 0,5% untuk UMKM.
Mana yang final, mana yang digabung
| Jenis penghasilan | Cara pajaknya | Digabung dengan gaji? |
|---|---|---|
| Gaji dari kantor | PPh 21 dipotong kantor, tarif umum | Dasar perhitungan |
| Omzet usaha dagang atau kuliner (PPh Final) | 0,5% dari omzet di atas Rp500 juta setahun | Tidak |
| Honor jasa pekerjaan bebas | Penghasilan neto dihitung lewat norma atau pembukuan | Ya, ikut tarif umum |
| Bunga deposito | Final, dipotong bank | Tidak |
Ringkasan umum; kondisi khusus bisa berbeda.
Penghasilan yang final sudah selesai urusan pajaknya saat disetor atau dipotong. Di SPT, penghasilan ini tetap dilaporkan, tetapi tidak ikut menaikkan lapisan tarif gajimu. Penghasilan yang digabung dijumlahkan dengan gaji, lalu dihitung ulang dengan tarif progresif.
PPh final UMKM untuk karyawan: contoh hitungan
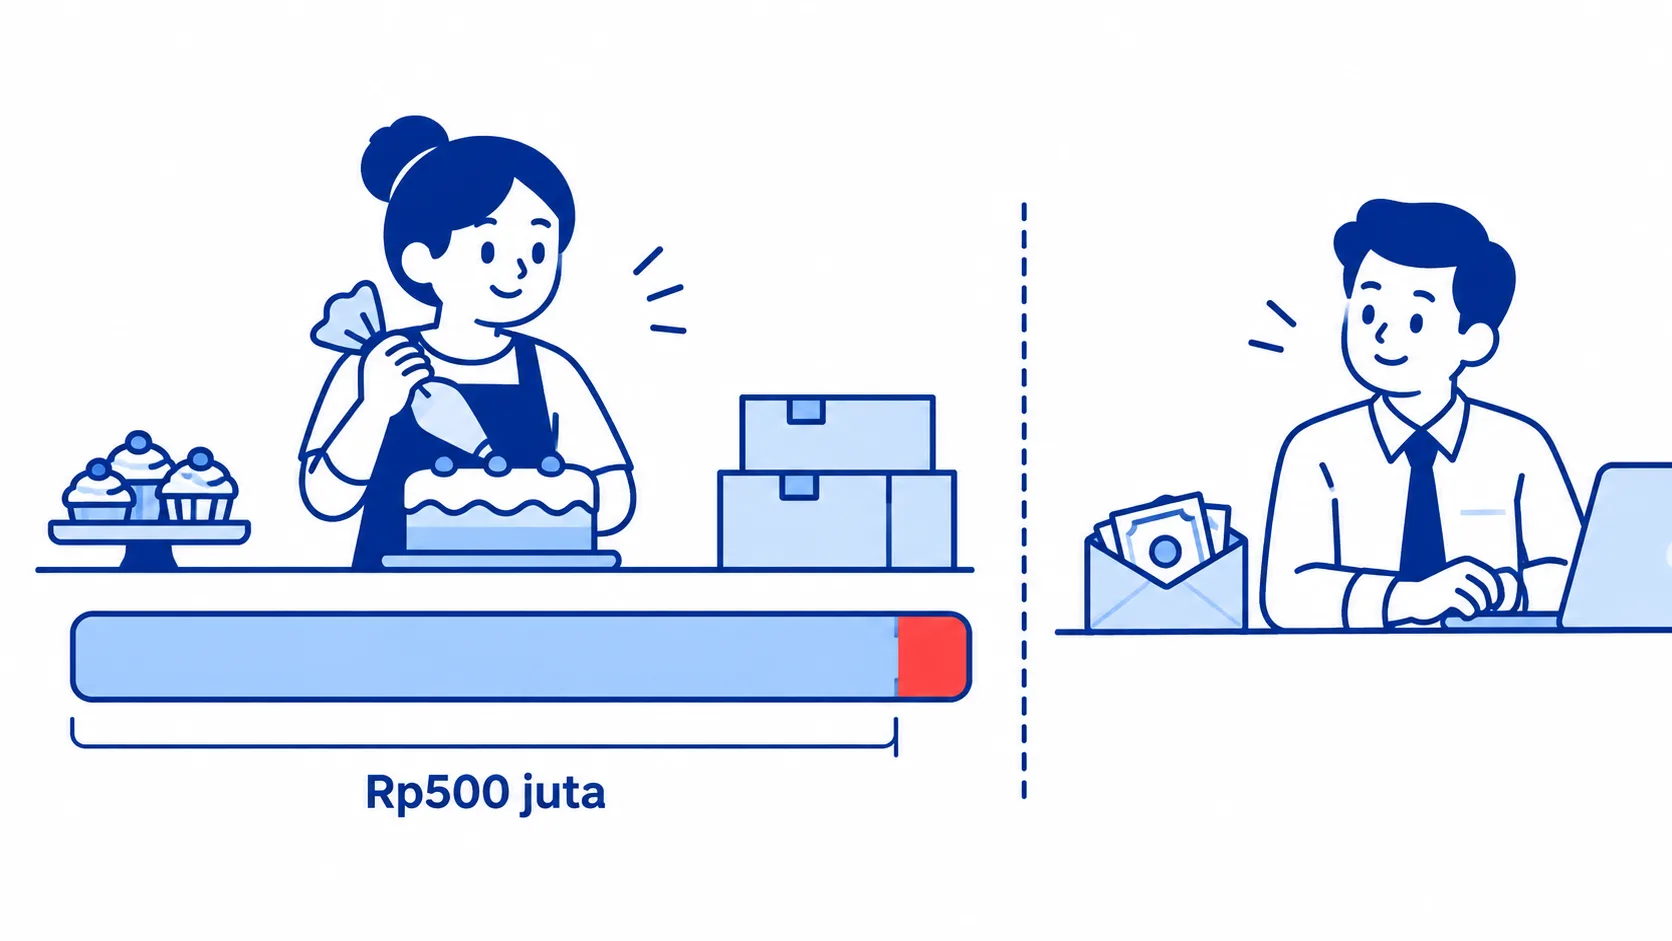
Rina karyawan dengan gaji yang sudah dipotong PPh 21 setiap bulan. Ia juga punya toko kue online dengan omzet Rp540.000.000 setahun dan memakai PPh Final 0,5%.
| Keterangan | Nilai |
|---|---|
| Omzet toko kue setahun | Rp540.000.000 |
| Bagian yang tidak dikenai PPh | Rp500.000.000 |
| Omzet yang dikenai pajak | Rp40.000.000 |
| PPh Final 0,5% | Rp200.000 |
| Tambahan pajak atas gaji | Rp0 |
Data simulasi, bukan hasil klien.
Keringanan Rp500 juta berlaku untuk orang pribadi, termasuk karyawan yang punya usaha. Pajak gaji Rina tidak berubah karena omzet tokonya tidak digabung dengan gaji. Yang perlu ia lakukan: mencatat omzet setiap bulan dan menyetor PPh Final paling lambat tanggal 15 bulan berikutnya begitu omzet kumulatifnya melewati Rp500 juta. Format pencatatannya ada di catatan pencatatan omzet UMKM untuk pajak.
Kalau usaha sampingannya jasa pekerjaan bebas
Bagas karyawan lajang dengan penghasilan neto dari gaji Rp100.000.000 setahun. Di luar kantor ia menerjemahkan dokumen dengan penghasilan bruto Rp60.000.000. Ia sudah memberi tahu DJP bahwa ia memakai norma, dan untuk ilustrasi anggap persentase normanya 50%.
| Keterangan | Nilai |
|---|---|
| Penghasilan neto gaji | Rp100.000.000 |
| Penghasilan neto penerjemahan (50% × Rp60.000.000) | Rp30.000.000 |
| Total penghasilan neto | Rp130.000.000 |
| PTKP TK/0 | (Rp54.000.000) |
| Penghasilan kena pajak | Rp76.000.000 |
| PPh setahun (5% × Rp60 juta + 15% × Rp16 juta) | Rp5.400.000 |
| PPh 21 yang sudah dipotong kantor | (Rp2.300.000) |
| Kurang bayar sebelum kredit pajak dari klien | Rp3.100.000 |
Data simulasi, bukan hasil klien.
Kalau klien Bagas memotong PPh 21 atau PPh 23 dari honornya, potongan itu mengurangi kurang bayar tadi. Persentase norma berbeda per jenis kegiatan dan wilayah, dan pemberitahuan pemakaian norma disampaikan dalam tiga bulan pertama tahun pajak. Jadi cek angka dan tenggatnya untuk kondisimu sendiri.
Lapor SPT karyawan sekaligus pengusaha
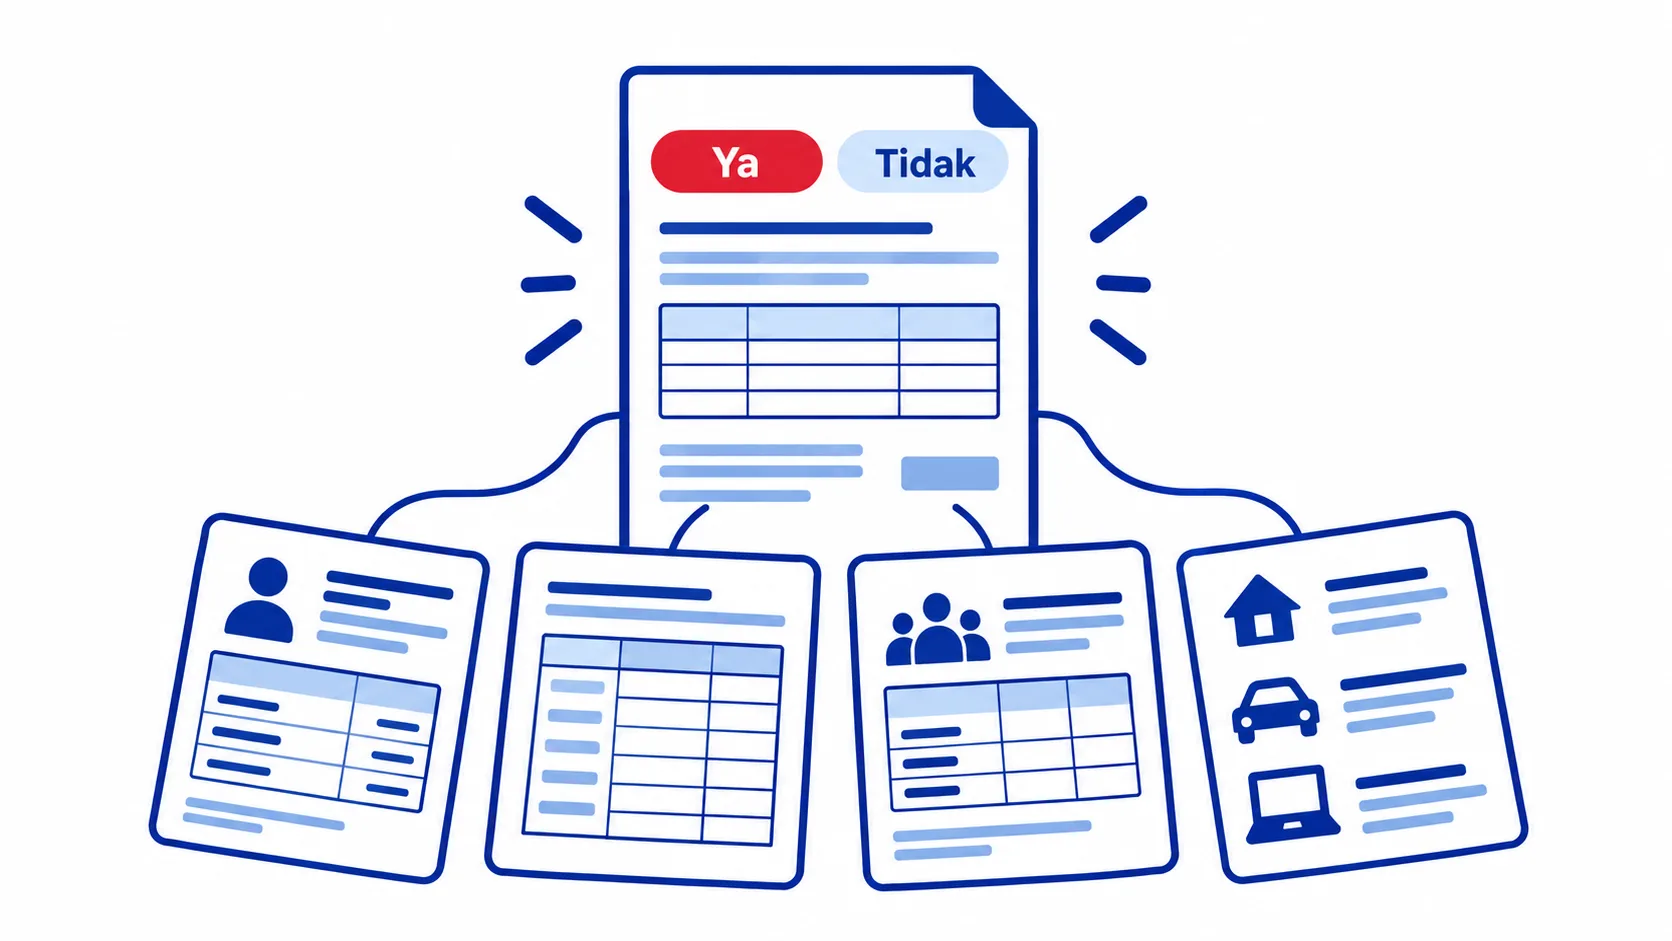
Di Coretax, SPT Tahunan orang pribadi memakai satu formulir. Pertanyaan ya/tidak di bagian awal menentukan lampiran mana yang terbuka. Karena kamu punya usaha, jawab “Ya” pada pertanyaan tentang penghasilan usaha, lalu isi lampirannya. Alur dasarnya sama dengan cara lapor SPT Tahunan karyawan, ditambah beberapa isian:
- Cek bukti potong gaji (BPA1) yang biasanya sudah tampil otomatis dari data kantor.
- Isi rincian omzet bulanan usaha yang memakai PPh Final, beserta PPh Final yang sudah disetor.
- Isi penghasilan neto usaha atau jasa kalau memakai norma atau pembukuan, dan masukkan bukti potong dari klien.
- Lengkapi harta dan utang, termasuk harta usaha seperti peralatan, kendaraan operasional, dan saldo rekening usaha.
- Periksa hasil akhirnya. Kalau kurang bayar, buat kode billing, setor, lalu kirim SPT sebelum 31 Maret.
Yang perlu dicatat sepanjang tahun
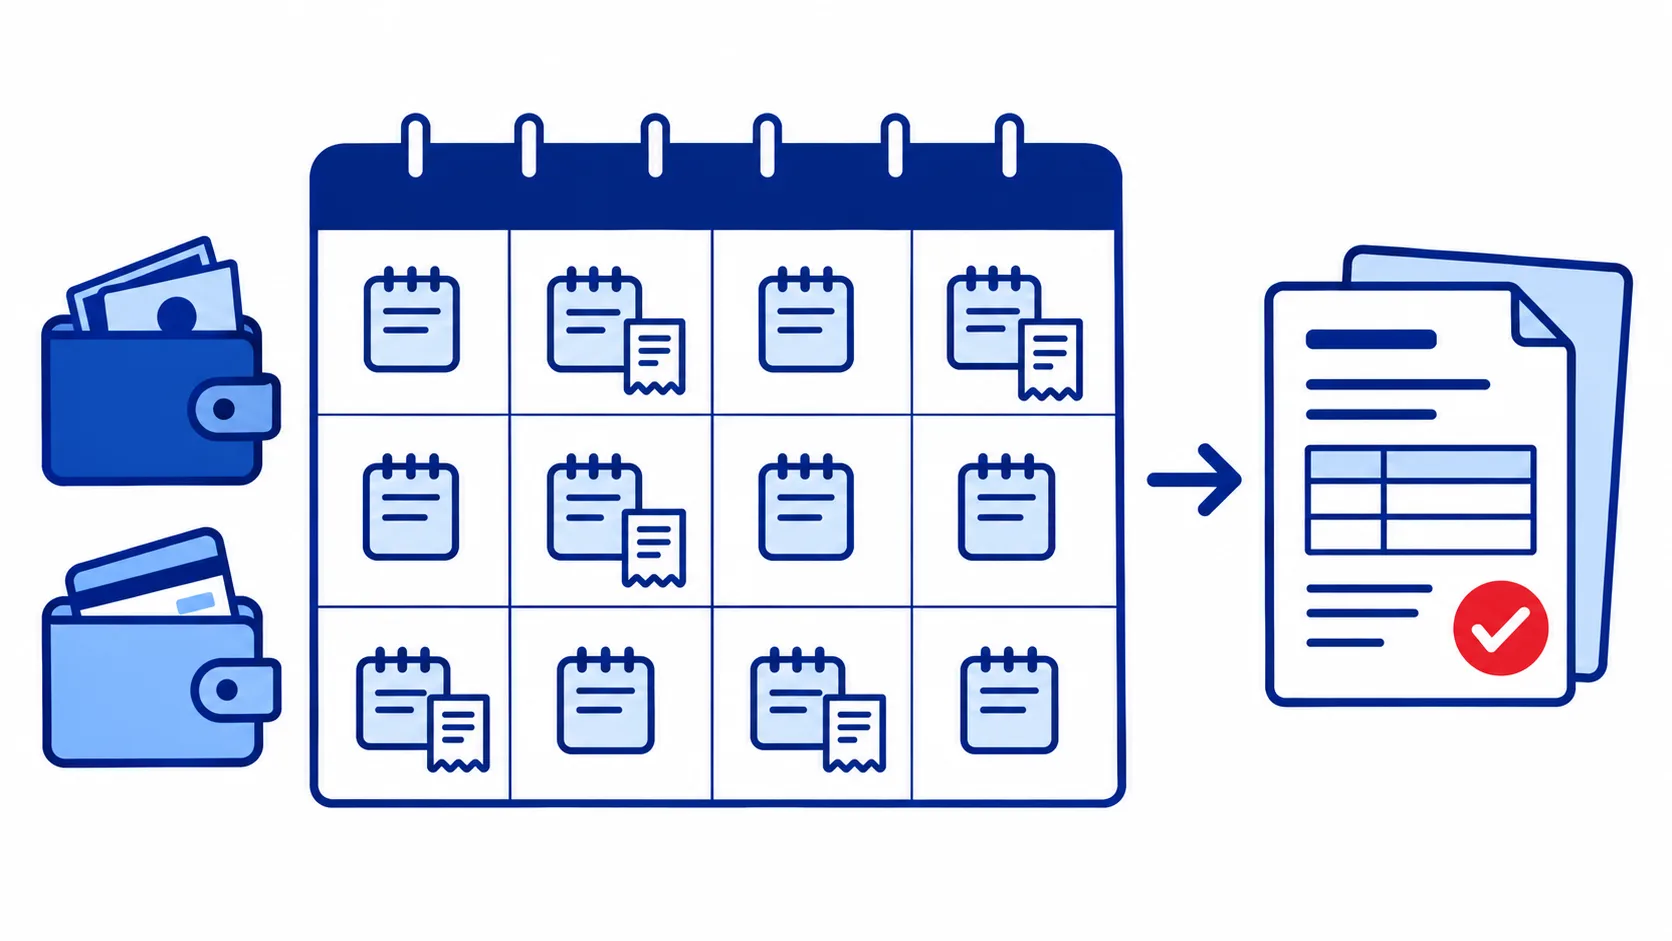
SPT yang lancar di bulan Maret dibangun dari kebiasaan kecil sepanjang tahun:
- Omzet per bulan, lengkap dengan kolom kumulatif sejak Januari.
- Bukti setor PPh Final setiap bulan yang ada setoran.
- Bukti potong dari klien untuk jasa yang dipotong pajak.
- Daftar harta usaha yang dibeli selama tahun berjalan, beserta harga perolehannya.
- Rekening terpisah untuk usaha, supaya omzet tidak bercampur dengan gaji dan pengeluaran pribadi. Langkahnya ada di catatan cara memisahkan keuangan pribadi dan bisnis.
Tanggal setor dan lapor bisa kamu pantau di kalender pajak.
Pertanyaan yang sering muncul
Apakah karyawan boleh memakai PPh Final 0,5% untuk usaha sampingannya?
Boleh, selama usahanya bukan jasa pekerjaan bebas yang dikecualikan dan omzetnya tidak melebihi Rp4,8 miliar setahun. Omzet sampai Rp500 juta setahun tidak dikenai PPh, dan pajak usahanya tidak digabung dengan gaji.
Apakah penghasilan sampingan perlu dilaporkan kalau omzetnya masih di bawah Rp500 juta?
Perlu. Omzet tetap dilaporkan di SPT Tahunan walaupun belum ada PPh Final yang disetor. Catatan omzet bulanan menjadi dasar isiannya.
Kenapa SPT karyawan dengan usaha sampingan sering kurang bayar?
Biasanya karena penghasilan dari jasa pekerjaan bebas digabung dengan gaji dan dihitung dengan tarif progresif, sementara kantor hanya memotong pajak atas gaji. Untuk usaha dagang yang memakai PPh Final, kurang bayar jarang terjadi selama setoran bulanannya tertib.
Dua penghasilan, satu SPT yang rapi
Karyawan punya usaha sampingan tetap melaporkan semuanya dalam satu SPT. Usaha dagang atau kuliner yang memakai PPh Final berjalan di jalurnya sendiri dengan keringanan omzet Rp500 juta, sedangkan jasa pekerjaan bebas digabung dengan gaji. Catat omzet dan bukti setor setiap bulan, pisahkan rekening, dan laporkan sebelum 31 Maret. Aturan bisa berubah, jadi tetap cek ketentuan terbaru dari DJP.
Kalau kamu ingin memastikan jalur pajak usaha sampinganmu sudah tepat dan SPT-nya diisi bareng, layanan pajak Kancani siap membantu. Atau mulai dengan ngobrol dengan kami.