Rumah peninggalan orang tua akhirnya kamu kontrakkan, atau ruko di depan rumah disewa orang untuk usaha. Uang sewanya masuk setahun sekali, rasanya lega. Lalu muncul pertanyaan: penghasilan ini kena pajak tidak, berapa, dan siapa yang mengurusnya? Topik pajak sewa rumah memang sering baru terpikir setelah uangnya sudah dipakai.
Di catatan ini kami bahas aturan PPh Final atas sewa tanah dan bangunan, siapa yang menyetor tergantung siapa penyewanya, langkah setor sendiri di Coretax, dan kenapa rumah kos diperlakukan berbeda dari rumah kontrakan. Aturan yang kami rangkum berlaku per Juni 2026.
Pajak sewa rumah: PPh final 10 persen sewa bangunan
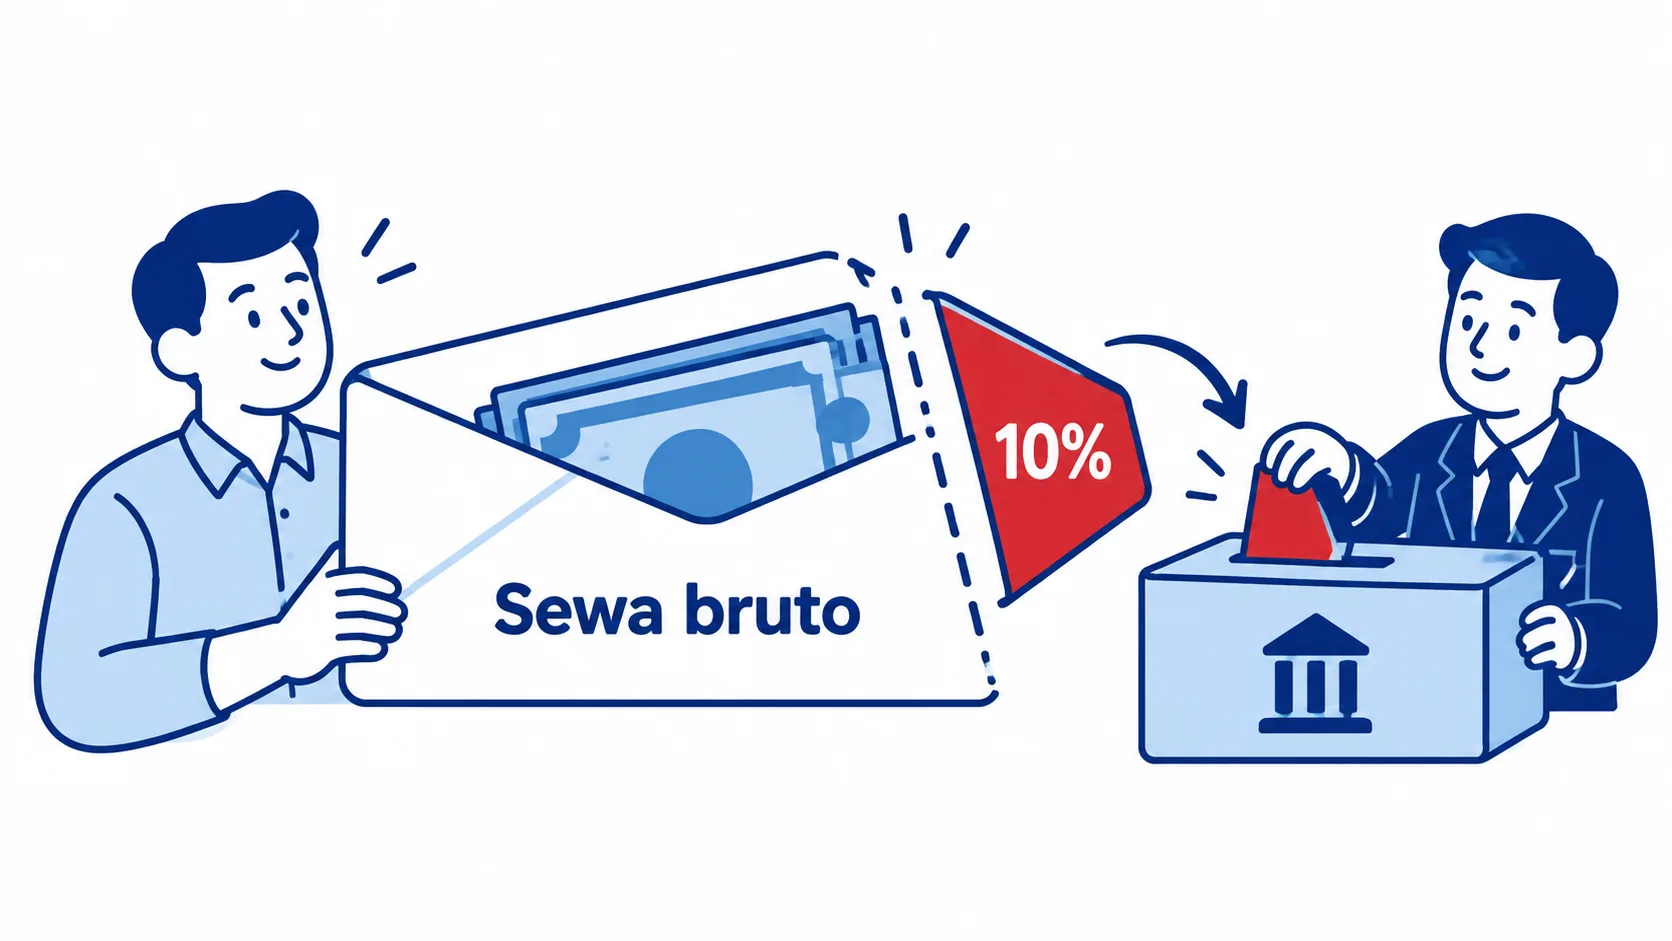
Penghasilan dari menyewakan tanah dan/atau bangunan, seperti rumah, ruko, gudang, kantor, atau lahan, dikenai PPh Final 10% dari jumlah bruto nilai sewa. Dasarnya PP 34 Tahun 2017. Karena sifatnya final, pajak ini tidak digabung dengan penghasilan lain saat menghitung pajak tahunan.
Beberapa hal yang perlu kamu pegang:
- Dihitung dari bruto. Biaya perawatan, renovasi, atau PBB yang kamu bayar tidak mengurangi dasar pengenaan.
- Termasuk biaya tambahan. Kalau penyewa juga membayar biaya keamanan, perawatan, atau fasilitas lain terkait sewa, jumlah itu ikut dihitung.
- Tidak ada batas minimal. Sewa kecil pun tetap terkena tarif 10%.
- Terutang saat uang sewa diterima. Kalau penyewa membayar dua tahun sekaligus, pajaknya dihitung dari seluruh pembayaran itu pada bulan uangnya diterima.
PPh Final sewa = 10% × nilai bruto sewa yang diterima
Siapa yang menyetor: penyewa atau pemilik?
Jawabannya tergantung siapa penyewanya.
| Penyewa | Siapa yang menyetor | Yang kamu terima |
|---|---|---|
| Badan usaha (PT, CV), instansi pemerintah, atau pihak yang ditunjuk sebagai pemotong | Penyewa memotong 10% lalu menyetorkannya | Uang sewa setelah dipotong, plus bukti potong |
| Orang pribadi biasa | Kamu sebagai pemilik menyetor sendiri | Uang sewa penuh, pajaknya kamu setor sendiri |
Contohnya, Dimas menyewakan ruko ke sebuah PT seharga Rp60.000.000 per tahun. PT memotong Rp6.000.000, sehingga Dimas menerima Rp54.000.000 dan bukti potong. Rina menyewakan rumah ke sebuah keluarga seharga Rp36.000.000 per tahun. Rina menerima uang penuh, lalu menyetor sendiri Rp3.600.000.
Data simulasi, bukan hasil klien.
Saat menyewakan ke badan usaha, sepakati di kontrak apakah harga sewa sudah termasuk pajak atau belum. Ini menghindari kaget karena uang yang masuk lebih kecil dari angka yang dibicarakan di awal.
Cara setor pajak sewa ruko atau rumah di Coretax
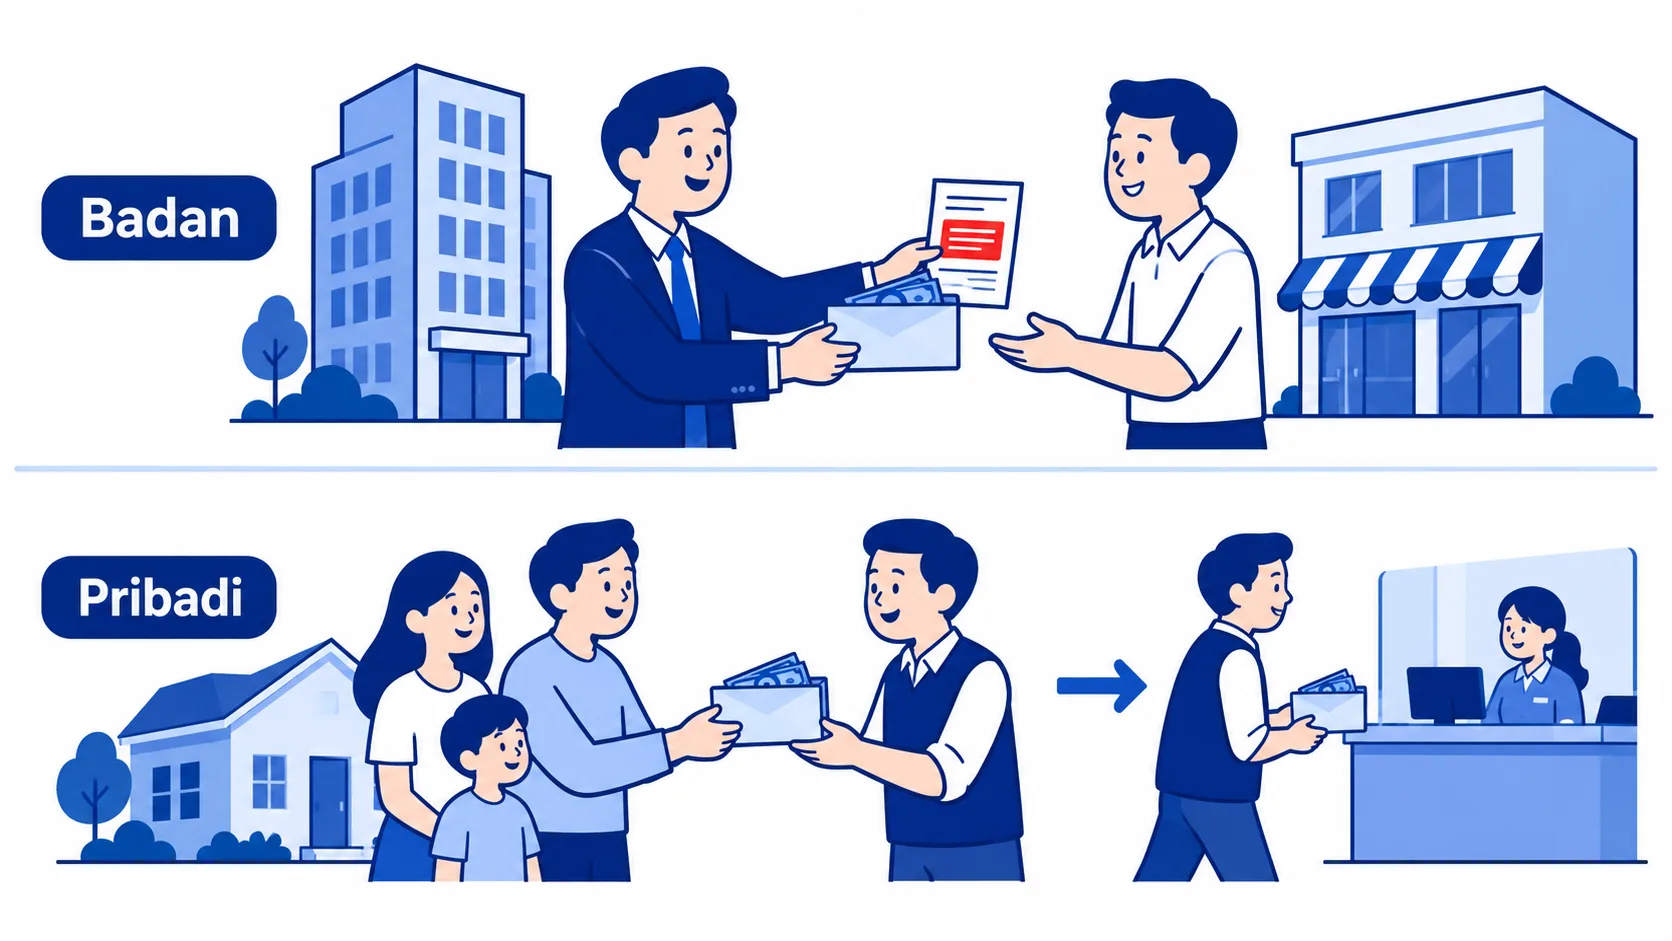
Kalau penyewanya orang pribadi, kamu menyetor sendiri lewat Coretax. Alurnya secara garis besar:
- Buat bukti setor sendiri. Buka modul e-Bupot, pilih menu Penyetoran Sendiri, lalu isi data sewa: masa pajak, nilai bruto sewa, dan tarif 10%. Terbitkan buktinya.
- Buat konsep SPT Masa PPh Unifikasi untuk masa pajak yang sama, lalu pilih bayar dan lapor.
- Tanda tangani dan ambil kode billing. Kode billing terbentuk dari SPT tersebut dengan kode akun pajak 411128 dan kode jenis setoran 403.
- Bayar lewat bank atau kanal pembayaran resmi, lalu simpan bukti dan NTPN-nya.
Untuk tenggatnya, setoran PPh Final ini mengikuti aturan umum PMK 81 Tahun 2024: setor paling lambat tanggal 15 bulan berikutnya setelah uang sewa diterima, dan laporan SPT Masa paling lambat tanggal 20. Tanggalnya bisa kamu pantau di kalender pajak.
Kalau kamu ingin memahami arti kode 411128 dan 403, baca catatan kode akun pajak KAP dan KJS. Langkah membuat dan membayar kode billing ada di panduan kode billing Coretax. Nama menu Coretax bisa berubah seiring pembaruan sistem, jadi cek juga panduan resmi DJP.
Pajak rumah kos pribadi dihitung berbeda
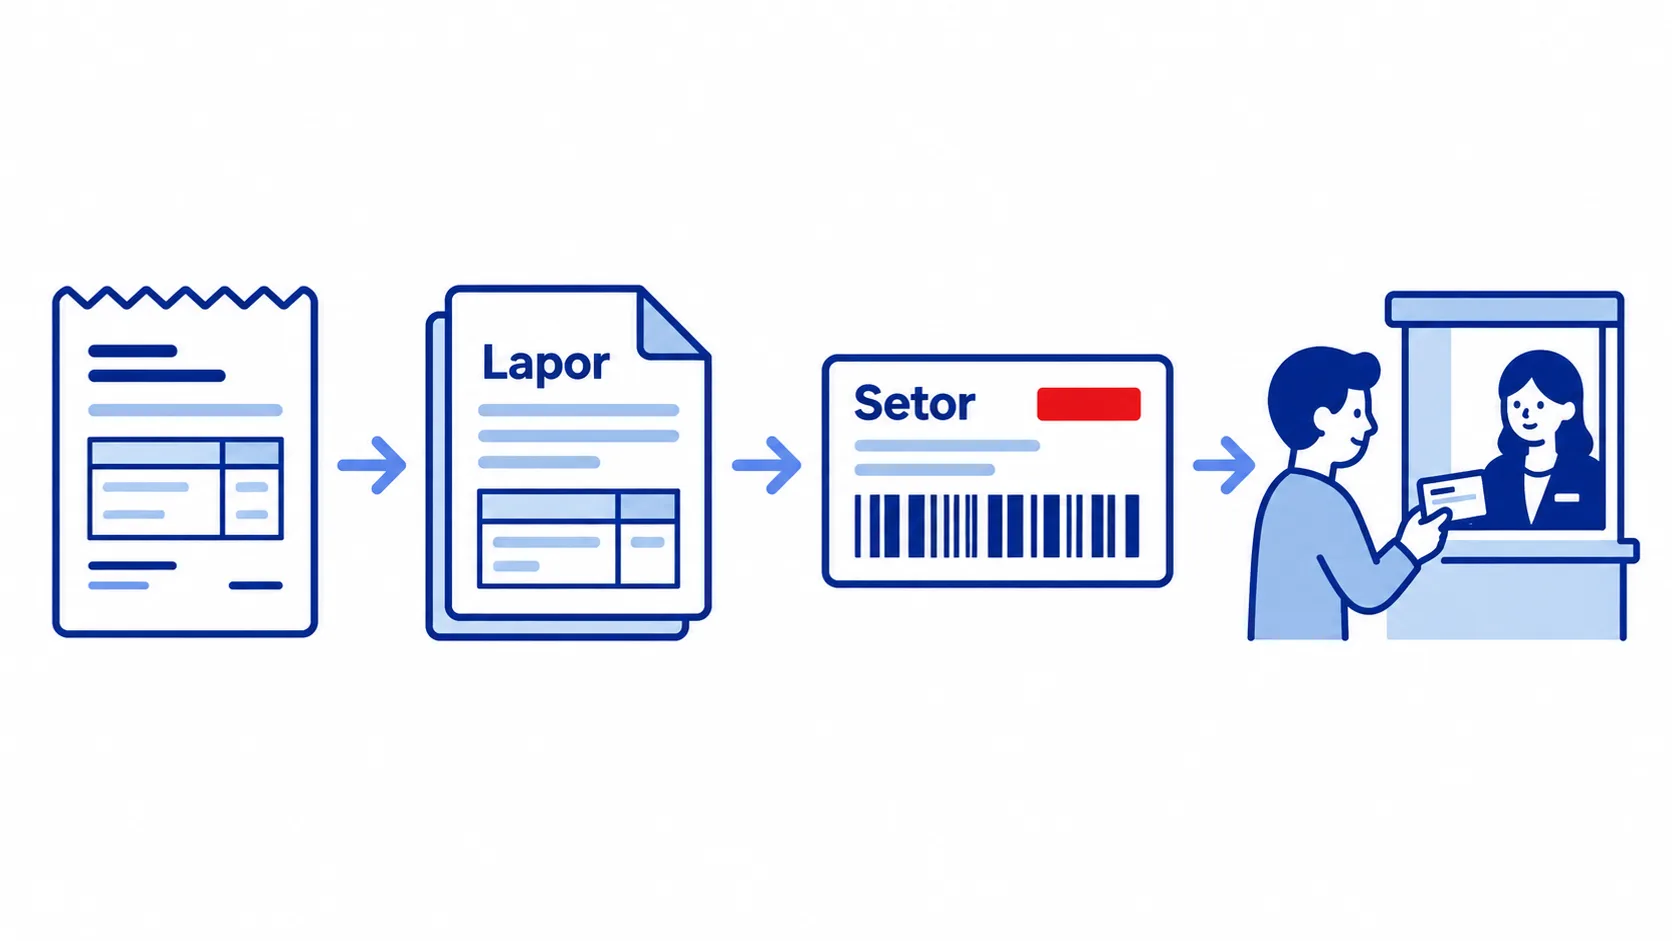
Bagian ini sering terlewat. Rumah kos tidak termasuk objek PPh Final sewa 10%. PP 34 Tahun 2017 mengecualikan jasa penginapan beserta akomodasinya, seperti rumah kos dan asrama. Penghasilannya diperlakukan sebagai penghasilan usaha.
Artinya, pemilik kos orang pribadi menghitung pajaknya seperti usaha lain. Kalau memenuhi kriteria, pemilik kos bisa memakai skema PPh Final 0,5% dari omzet sesuai PP 20 Tahun 2026, dan untuk orang pribadi, omzet sampai Rp500.000.000 setahun tidak dikenai PPh. Ringkasan aturannya ada di catatan PPh Final UMKM 2026.
Contohnya Sari punya 8 kamar kos dengan sewa Rp1.500.000 per kamar per bulan. Kalau semua kamar terisi sepanjang tahun, omzetnya Rp144.000.000. Selama itu satu-satunya usaha Sari dan ia memenuhi kriteria skema 0,5%, omzetnya masih di bawah batas Rp500.000.000, sehingga belum ada PPh yang perlu disetor. Pencatatan omzet bulanannya tetap perlu dirapikan. Data simulasi, bukan hasil klien.
Lalu bagaimana membedakan kos dari kontrakan? Yang dilihat adalah kenyataan pengelolaannya, bukan nama yang dipakai. Kos biasanya disewakan per kamar, punya fasilitas bersama, dan pemiliknya mengatur aturan rumah. Kontrakan biasanya disewakan utuh satu unit kepada satu penyewa untuk jangka waktu tertentu. Di beberapa daerah, rumah kos dengan jumlah kamar tertentu juga bisa terkena pajak daerah, jadi cek ketentuan di Bapenda setempat.
Catatan sederhana untuk pemilik properti
Supaya setoran dan laporan tahunan tidak bikin pusing, buat satu tabel kecil untuk setiap properti yang kamu sewakan. Cukup di spreadsheet.
| Kolom | Contoh isi |
|---|---|
| Properti dan penyewa | Ruko di jalan utama, disewa sebuah PT |
| Periode sewa | Juli 2026 sampai Juni 2027 |
| Tanggal uang diterima | 1 Juli 2026 |
| Nilai bruto sewa | Rp60.000.000 |
| PPh Final 10% | Rp6.000.000, dipotong penyewa |
| Bukti | Nomor bukti potong atau NTPN setor sendiri |
Data simulasi, bukan hasil klien.
Dengan tabel ini, kamu bisa melihat sekilas sewa mana yang pajaknya sudah beres dan mana yang belum. Saat kontrak diperpanjang, tinggal tambah satu baris baru.
Melaporkan sewa di SPT Tahunan
PPh Final yang sudah disetor atau dipotong tetap dilaporkan di SPT Tahunan, di bagian penghasilan yang dikenai pajak final. Siapkan bukti potong dari penyewa badan atau bukti setor sendiri untuk setiap pembayaran sewa.
Properti yang disewakan juga tetap dicatat di daftar harta dengan nilai perolehannya. Panduannya ada di catatan cara mengisi harta di SPT. Uang sewa yang masih tersimpan per 31 Desember ikut tercermin di saldo rekeningmu.
Pertanyaan yang sering muncul
Apakah rumah kontrakan kecil juga kena pajak?
Ya. PPh Final sewa tanah dan bangunan tidak punya batas minimal, jadi sewa kecil pun dikenai tarif 10% dari nilai bruto. Kalau penyewanya orang pribadi, pemilik yang menyetor sendiri.
Kapan pajak sewa rumah harus disetor?
Pajaknya terutang saat uang sewa diterima. Kalau kamu menyetor sendiri, setor paling lambat tanggal 15 bulan berikutnya dan laporkan SPT Masa-nya paling lambat tanggal 20. Kalau sewa dibayar untuk beberapa tahun sekaligus, pajaknya dihitung dari seluruh pembayaran pada bulan uang diterima.
Apakah pajak rumah kos pribadi sama dengan kontrakan?
Tidak. Rumah kos dikecualikan dari PPh Final sewa 10% dan dihitung sebagai penghasilan usaha. Pemilik kos orang pribadi bisa memakai skema PPh Final 0,5% kalau memenuhi kriteria, dengan omzet sampai Rp500.000.000 setahun tidak dikenai PPh.
Mulai dari mengenali jenis sewamu
Pajak sewa rumah, ruko, dan bangunan lain dikenai PPh Final 10% dari nilai bruto. Penyewa badan yang memotong, penyewa orang pribadi berarti kamu yang menyetor sendiri lewat Coretax. Rumah kos berbeda, karena dihitung sebagai usaha dan bisa memakai skema UMKM.
Kalau kamu punya beberapa properti atau ragu apakah usahamu termasuk kos atau kontrakan, kami bisa membantu menatanya lewat layanan pajak Kancani. Atau ceritakan dulu kondisimu dan ngobrol dengan kami.