Tanggal berapa PPh Final harus disetor? Kalau tanggal 15 jatuh di hari Sabtu, masih aman disetor Senin? Dan SPT Masa itu dilaporkan tanggal 20 atau akhir bulan? Pertanyaan semacam ini wajar muncul, apalagi sejak tanggal-tanggal setor pajak diseragamkan mulai 2025. Supaya tidak perlu menebak lagi, kami rangkum batas waktu bayar pajak dan lapor dalam satu tempat.
Catatan ini adalah pendamping kalender pajak Kancani. Isinya: tabel tenggat setor dan lapor bulanan maupun tahunan, aturan kalau tenggat jatuh di hari libur, contoh tanggal di tahun 2026, dan apa yang terjadi kalau terlambat.
Bedanya setor dan lapor
Dua kata ini sering dianggap sama, padahal tenggat dan sanksinya terpisah.
- Setor atau bayar berarti memindahkan uang pajak ke kas negara memakai kode billing. Buktinya adalah bukti setor dengan NTPN.
- Lapor berarti menyampaikan SPT, yaitu laporan berisi hitungan pajak untuk satu masa (bulan) atau satu tahun pajak. Buktinya adalah bukti penerimaan elektronik.
Di Coretax, keduanya sering terlihat terjadi bersamaan. SPT yang kurang bayar baru berstatus dilaporkan setelah kode billing dari tombol Bayar dan Lapor dibayar. Meski begitu, aturannya tetap memisahkan tenggat setor dan tenggat lapor.
Jatuh tempo setor pajak bulanan: tanggal 15
Sejak PMK 81/2024 berlaku pada 1 Januari 2025, tenggat setor pajak masa diseragamkan menjadi tanggal 15 bulan berikutnya setelah masa pajak berakhir. Sebelumnya, beberapa jenis pajak punya tanggal berbeda, misalnya PPh 21 yang dulu disetor tanggal 10.
Pengecualian utamanya adalah PPN. PPN disetor paling lambat akhir bulan berikutnya, dan harus sebelum SPT Masa PPN disampaikan.
| Jenis pajak | Batas setor | Batas lapor |
|---|---|---|
| PPh Final UMKM 0,5% setor sendiri | Tanggal 15 bulan berikutnya | Setoran ber-NTPN dianggap sudah melapor |
| PPh 21/26 yang dipotong pemberi kerja | Tanggal 15 bulan berikutnya | 20 hari setelah masa pajak berakhir |
| PPh Unifikasi (misalnya PPh 23 dan PPh Final sewa) | Tanggal 15 bulan berikutnya | 20 hari setelah masa pajak berakhir |
| PPh 25 (angsuran bulanan) | Tanggal 15 bulan berikutnya | Setoran ber-NTPN dianggap sudah melapor |
| PPN | Akhir bulan berikutnya, sebelum SPT Masa PPN dilaporkan | Akhir bulan berikutnya |
| SPT Tahunan orang pribadi | Kurang bayar dilunasi sebelum SPT dilaporkan | 31 Maret tahun berikutnya |
| SPT Tahunan badan (tahun buku kalender) | Kurang bayar dilunasi sebelum SPT dilaporkan | 30 April tahun berikutnya |
Tanggal 15 bayar pajak UMKM
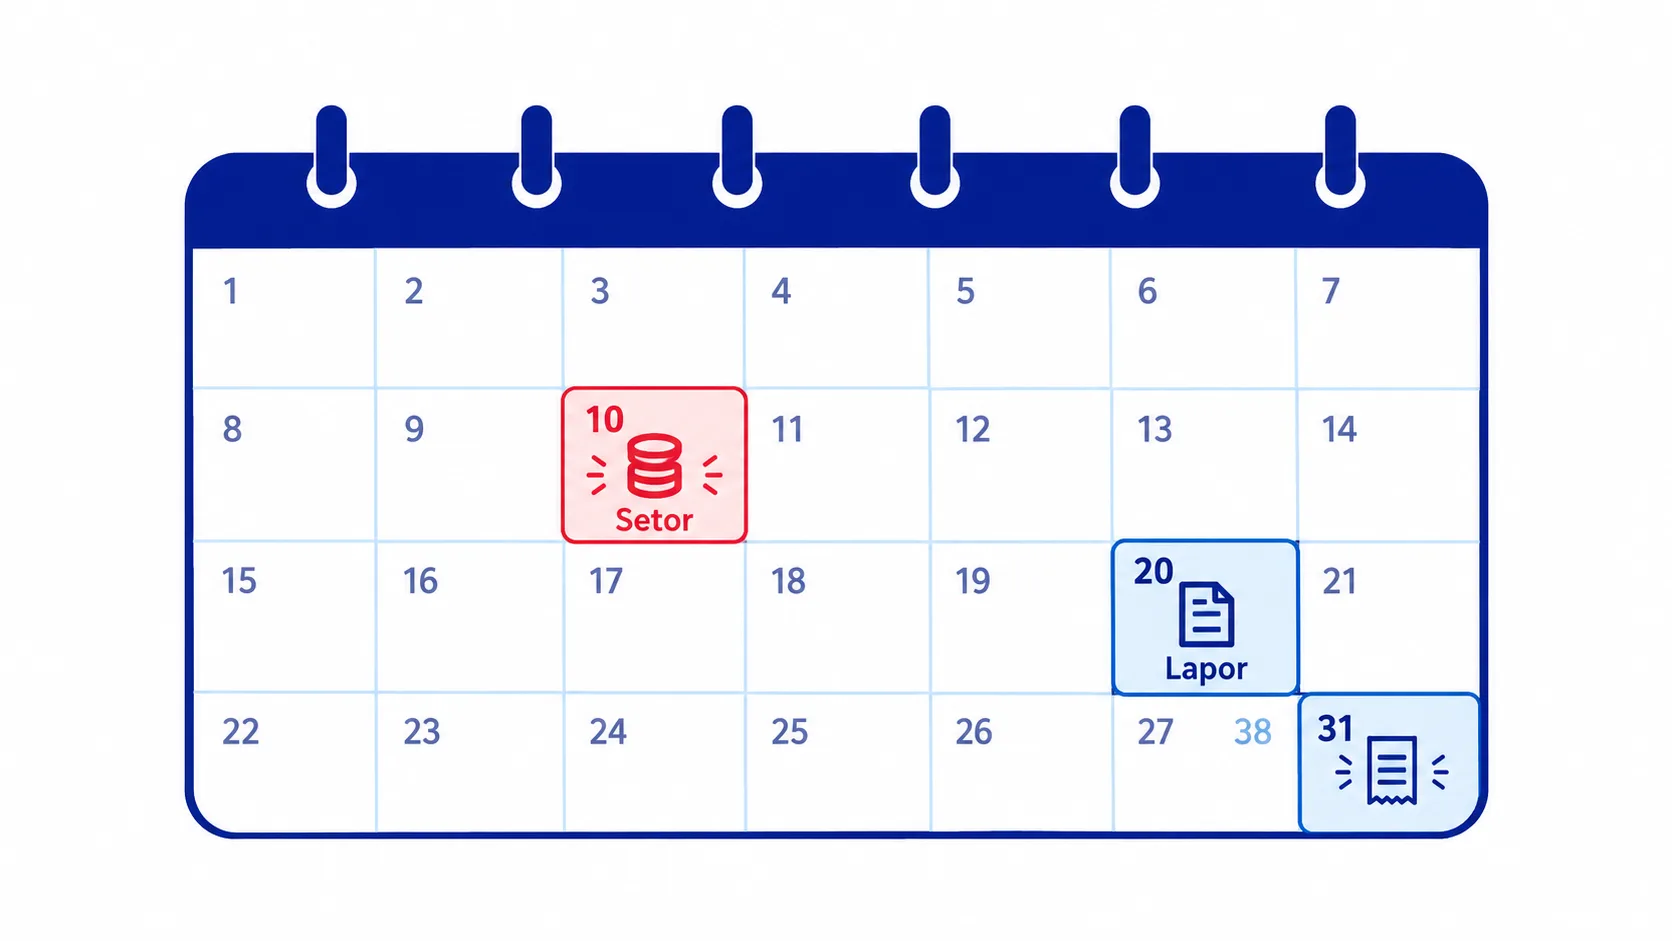
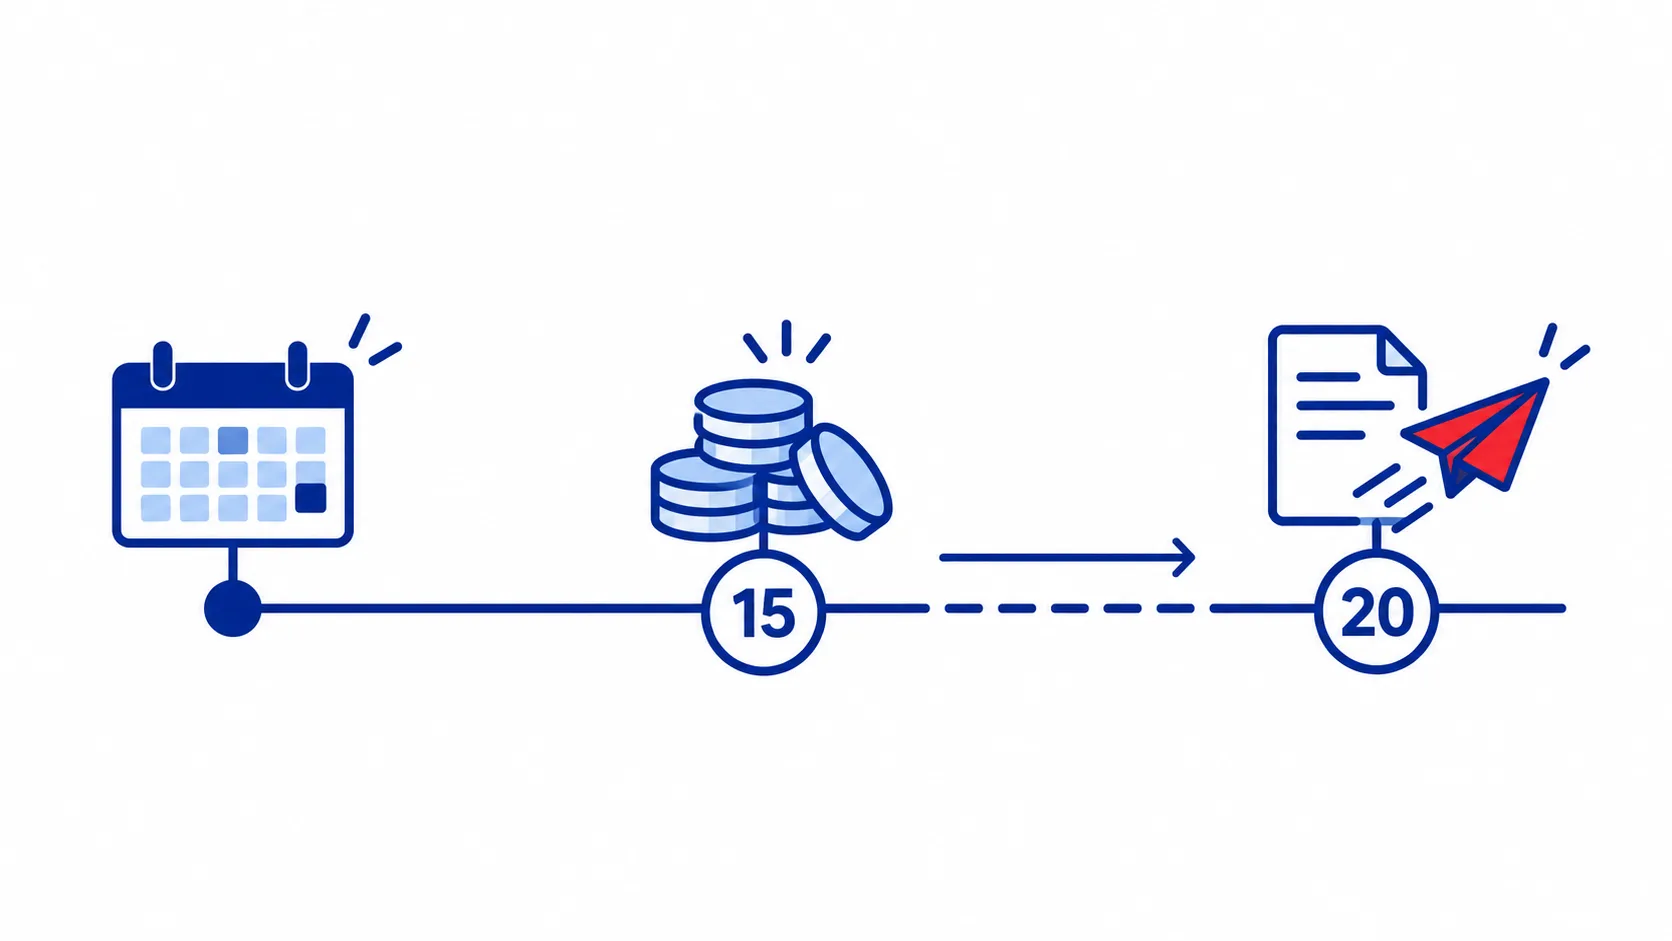
Untuk pelaku usaha yang memakai PPh Final 0,5%, tanggal yang perlu diingat cukup satu: tanggal 15. Omzet bulan Juni disetor paling lambat 15 Juli, omzet Juli paling lambat 15 Agustus, dan seterusnya. Kode akun pajaknya 411128 dengan jenis setoran 420. Daftar kode lainnya ada di catatan kode akun pajak KAP dan KJS.
Contohnya, Mira berjualan pakaian secara online sebagai orang pribadi, dan omzet kumulatifnya sudah melewati Rp500.000.000 sejak bulan April. Omzet Juni Rp80.000.000, jadi pajaknya 0,5% × Rp80.000.000 = Rp400.000, disetor paling lambat 15 Juli 2026. Setelah setoran mendapat NTPN, ia tidak perlu melapor SPT Masa terpisah untuk PPh Final tersebut.
Data simulasi, bukan hasil klien.
Ingat juga bahwa orang pribadi tidak dikenai PPh atas omzet sampai Rp500.000.000 per tahun, jadi bulan-bulan sebelum batas itu terlewati tidak ada setoran. Rinciannya ada di catatan PPh Final 0,5% untuk UMKM.
Batas lapor SPT Masa: 20 hari setelah masa pajak
SPT Masa PPh, misalnya untuk PPh 21 karyawan atau PPh Unifikasi, dilaporkan paling lambat 20 hari setelah masa pajak berakhir. Untuk masa Juni, artinya paling lambat 20 Juli. Jadi, ada jeda lima hari antara batas setor dan batas lapor.
SPT Masa PPN punya tenggat lain, yaitu akhir bulan berikutnya. Untuk masa Juni, batasnya 31 Juli.
Satu kebiasaan yang membantu: jangan memisahkan setor dan lapor terlalu jauh. Siapkan hitungan di awal bulan, setor sebelum tanggal 15, lalu langsung laporkan. Dengan begitu, tanggal 20 tidak berubah menjadi tenggat kedua yang terlupa.
Batas waktu bayar pajak yang jatuh di hari libur
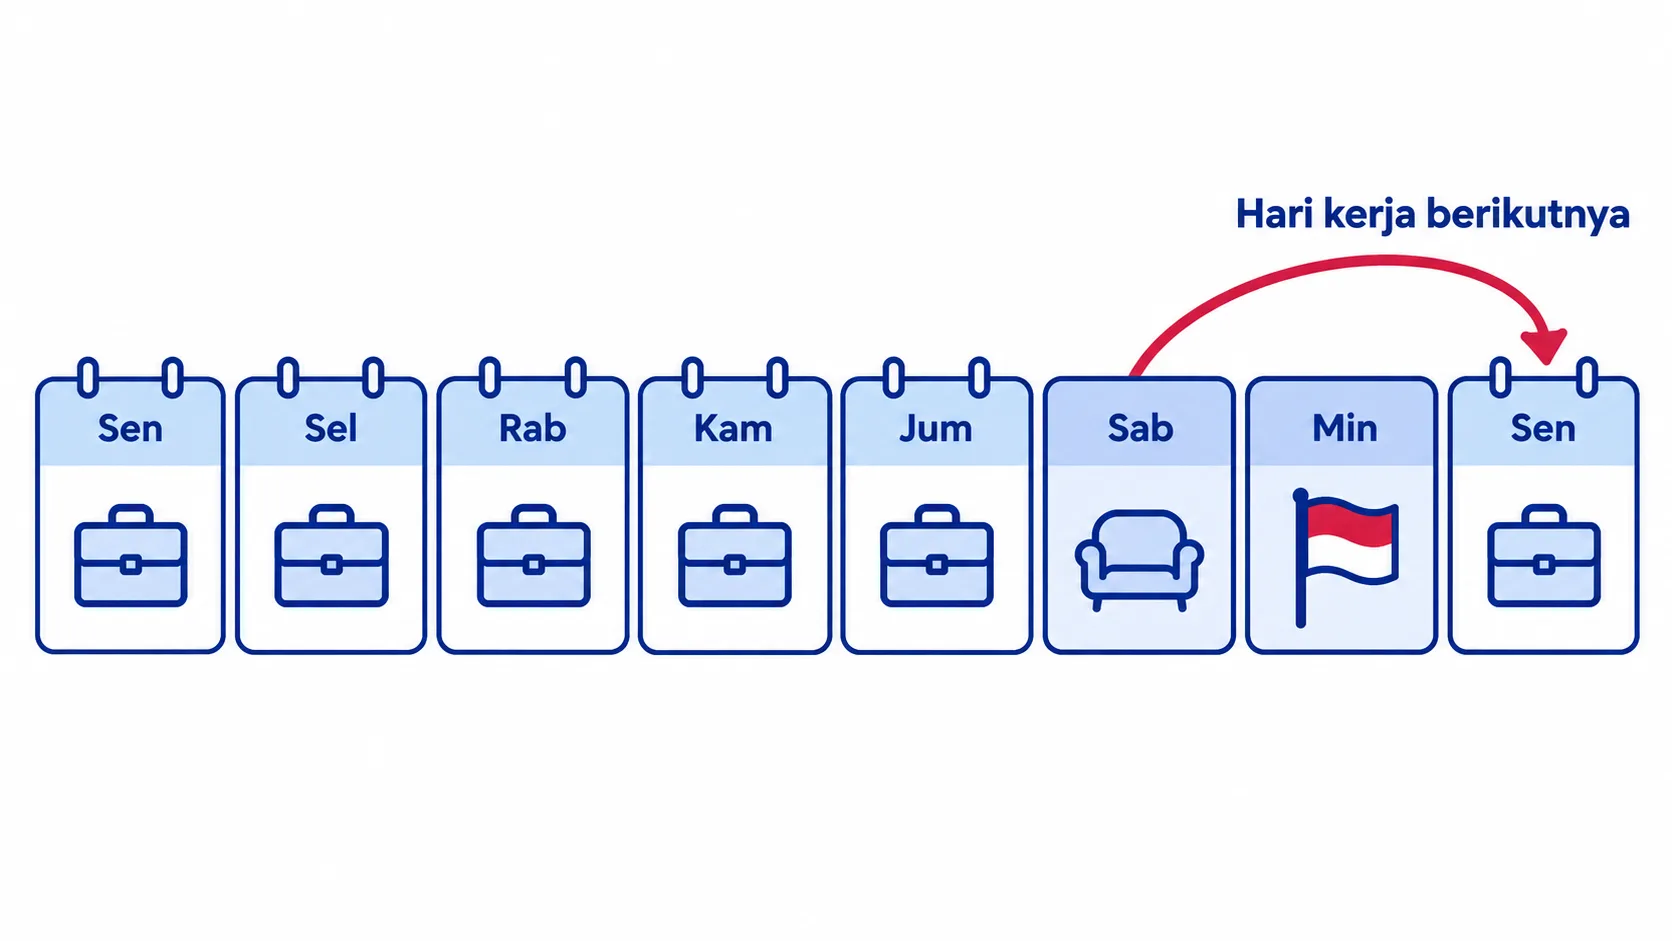
Kalau batas setor atau lapor jatuh pada hari libur, tenggatnya bergeser ke hari kerja berikutnya. Hari libur di sini mencakup Sabtu, Minggu, libur nasional, hari pemilu yang ditetapkan sebagai libur, dan cuti bersama.
Contoh nyata di tahun 2026:
| Tenggat | Tanggal normal | Hari | Bergeser ke |
|---|---|---|---|
| Setor masa Juli 2026 | 15 Agustus 2026 | Sabtu | Selasa, 18 Agustus 2026 |
| Lapor SPT Masa Juli 2026 | 20 Agustus 2026 | Kamis | Tidak bergeser |
| Lapor SPT Masa Agustus 2026 | 20 September 2026 | Minggu | Senin, 21 September 2026 |
Setoran masa Juli bergeser sampai Selasa karena Senin, 17 Agustus 2026 adalah libur Hari Kemerdekaan. Kalender pajak Kancani sudah menggeser tenggat yang jatuh di akhir pekan, tetapi belum memperhitungkan libur nasional dan cuti bersama, jadi cocokkan dengan kalender libur resmi.
Meski aturannya memberi kelonggaran, lebih tenang kalau kamu tidak mengandalkannya. Kanal pembayaran dan sistem pelaporan bisa ramai menjelang tenggat.
Kalau terlambat setor atau lapor
Terlambat setor dikenai sanksi bunga per bulan dengan tarif yang ditetapkan Menteri Keuangan setiap bulan. Terlambat lapor dikenai denda tetap, misalnya Rp100.000 untuk SPT Masa PPh, Rp500.000 untuk SPT Masa PPN, Rp100.000 untuk SPT Tahunan orang pribadi, dan Rp1.000.000 untuk SPT Tahunan badan. Sanksi ini biasanya ditagih lewat Surat Tagihan Pajak.
Kalau sudah terlanjur terlambat, langkah terbaiknya tetap sama: setor dan lapor secepatnya supaya bunga tidak terus berjalan. Penjelasan lengkapnya ada di catatan denda telat lapor SPT Tahunan. Kalau keterlambatan terjadi karena keadaan di luar kendalimu, ada mekanisme permohonan yang kami bahas di catatan pengurangan sanksi pajak.
Supaya tidak terulang, pasang ritme bulanan yang sederhana:
- Tanggal 1–5: rekap omzet atau gaji bulan lalu dan hitung pajaknya.
- Tanggal 6–10: buat kode billing dan setor, jauh sebelum tanggal 15.
- Sebelum tanggal 15: laporkan SPT Masa yang perlu dilaporkan, sekalian dengan setorannya.
- Akhir bulan: simpan bukti setor dan bukti lapor di satu folder per bulan.
Pertanyaan yang sering muncul
Tanggal berapa batas bayar pajak bulanan?
Sejak 2025, sebagian besar pajak masa disetor paling lambat tanggal 15 bulan berikutnya, termasuk PPh Final UMKM, PPh 21, PPh Unifikasi, dan PPh 25. PPN berbeda, yaitu paling lambat akhir bulan berikutnya sebelum SPT Masa PPN dilaporkan.
Kapan batas lapor SPT Masa PPh 21?
Paling lambat 20 hari setelah masa pajak berakhir. Untuk masa Juni, batasnya 20 Juli. Kalau tanggal itu jatuh di hari libur, tenggatnya bergeser ke hari kerja berikutnya.
Apakah UMKM yang bayar PPh Final perlu lapor SPT Masa?
Untuk PPh Final UMKM yang disetor sendiri, setoran yang sudah mendapat NTPN diperlakukan sebagai penyampaian SPT Masa. Kamu tetap melaporkan peredaran bruto dan setorannya di SPT Tahunan.
Satu tabel, tenggat lebih tenang
Ringkasnya: setor pajak masa paling lambat tanggal 15, lapor SPT Masa PPh paling lambat tanggal 20, PPN di akhir bulan berikutnya, SPT Tahunan orang pribadi 31 Maret, dan badan 30 April. Kalau tenggat jatuh di hari libur, bergeser ke hari kerja berikutnya. Aturan pajak bisa berubah, jadi selalu cek ketentuan terbaru dari DJP.
Kalau kamu ingin jadwal setor dan lapor usahamu dipantau bareng, kami bisa bantu lewat layanan pajak Kancani, atau ngobrol dengan kami dulu.